

Dimensioni e quota del mercato degli integratori sportivi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 27.97 miliardo di dollari |
| Dimensione del mercato (2031) | 41.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.33% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
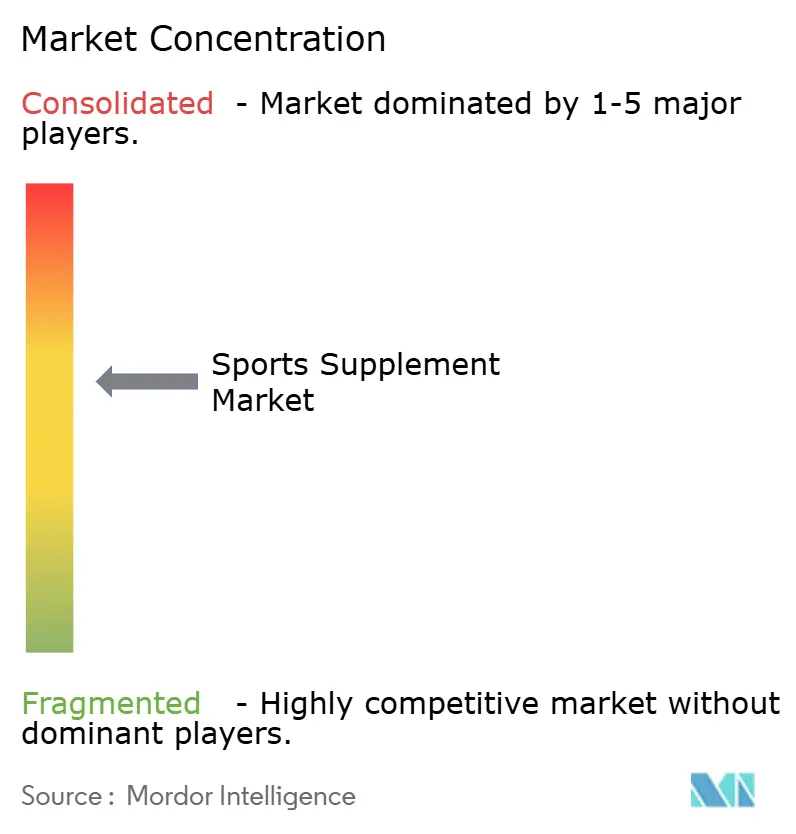
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli integratori sportivi di Mordor Intelligence
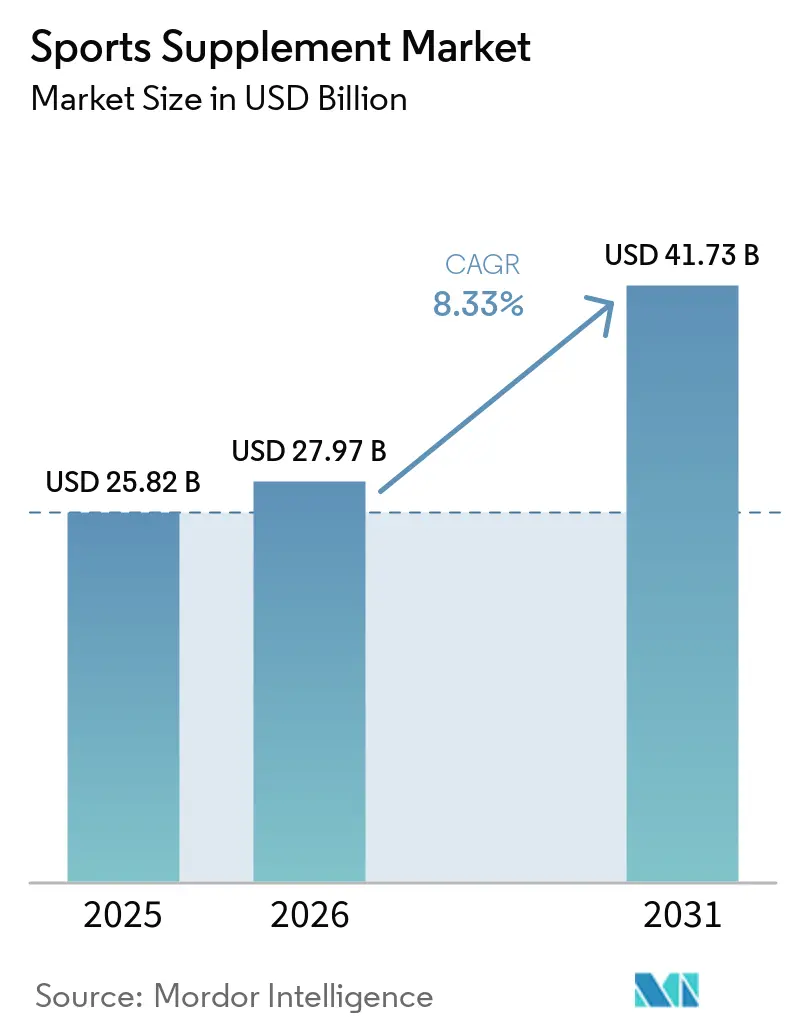
Si prevede che il mercato degli integratori sportivi crescerà da 25.82 miliardi di dollari nel 2025 a 27.97 miliardi di dollari nel 2026, per poi raggiungere i 41.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.33% nel periodo 2026-2031. Questa crescita è trainata dalla crescente consapevolezza dei consumatori in materia di salute, fitness e nutrizione preventiva, unitamente alla crescente attenzione verso stili di vita attivi in diverse fasce d'età. La maggiore partecipazione ad attività sportive ricreative, allenamento con i pesi, attività di resistenza e routine incentrate sul benessere ha ampliato la base di consumatori di prodotti per la nutrizione sportiva, estendendola oltre gli atleti professionisti. Il mercato beneficia inoltre della crescente validazione scientifica delle proteine vegetali e di altri ingredienti funzionali, che incoraggia una più ampia adozione di fonti proteiche alternative. L'espansione del commercio digitale, del marketing personalizzato e dei social media ha migliorato l'accessibilità dei prodotti e il coinvolgimento dei consumatori, consentendo ai marchi di raggiungere un pubblico più vasto. Un quadro normativo più solido, migliori certificazioni di qualità e una maggiore trasparenza nell'approvvigionamento degli ingredienti stanno ulteriormente rafforzando la fiducia dei consumatori e supportando la crescita del mercato a lungo termine. Inoltre, le continue innovazioni nel campo della nutrizione di precisione stanno contribuendo all'emergere di offerte di integratori sportivi premium e personalizzati, creando nuove opportunità di espansione del mercato.
Punti chiave del rapporto
- Per tipologia di prodotto, i prodotti proteici per sportivi detenevano la quota di mercato maggiore, pari al 72.48% nel 2025. I prodotti sportivi non proteici rappresentano la categoria in più rapida crescita, con un CAGR del 9.73% nel periodo 2026-2031.
- Per tipologia di prodotto, nel 2025 i prodotti di origine animale hanno dominato il mercato con una quota del 68.87%. Si prevede che i prodotti di origine vegetale registreranno il tasso di crescita più rapido, pari al 9.12% annuo composto (CAGR) nel periodo 2026-2031.
- Per canale di distribuzione, supermercati e ipermercati hanno dominato con una quota del 42.61% nel 2025. I negozi online rappresentano il canale in più rapida crescita, con un CAGR del 10.03% nel periodo 2026-2031.
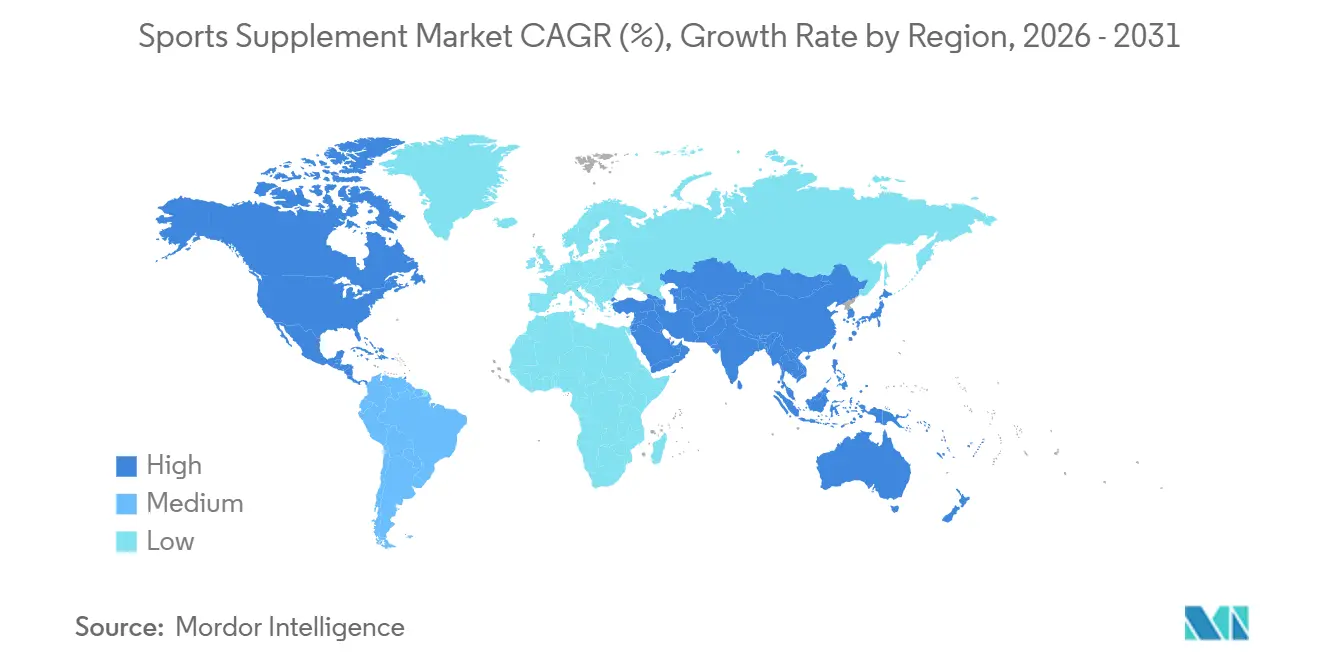
- Dal punto di vista geografico, il Nord America ha rappresentato la quota regionale maggiore, pari al 38.15% nel 2025. L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.43% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli integratori sportivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione degli abbonamenti a centri fitness e palestre | + 1.8% | Incrementi globali, concentrati in Nord America, Europa e nei centri urbani dell'Asia-Pacifico. | Medio termine (2–4 anni) |
| Aumentare la consapevolezza della salute e del fitness | + 1.5% | A livello globale, con il massimo impatto nei mercati emergenti dell'Asia-Pacifico, del Medio Oriente e dell'Africa. | A lungo termine (≥ 4 anni) |
| Crescente domanda di proteine vegetali | + 1.2% | Principalmente Nord America ed Europa; con ricadute nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Crescente preferenza per la comodità e le modalità di recupero da consumare in movimento | + 1.0% | A livello globale, con la più rapida adozione in Nord America, Regno Unito e Asia orientale. | A breve termine (≤ 2 anni) |
| L'impatto dei social media e degli influencer del fitness | + 0.9% | Presente a livello globale, con una presenza concentrata nei mercati ad alta penetrazione di smartphone e piattaforme social. | A breve termine (≤ 2 anni) |
| Progressi scientifici e innovazioni di prodotto | + 0.7% | Nord America, Europa; crescita nei segmenti premium dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione degli abbonamenti a centri fitness e palestre
La crescita del mercato degli integratori sportivi è strettamente legata all'espansione del settore del fitness, trainata da una maggiore consapevolezza, dai progressi tecnologici e dall'evoluzione delle preferenze dei consumatori. Con un numero sempre maggiore di persone che danno priorità alla salute e al benessere, la domanda di attività fitness organizzate e di nutrizione specializzata continua ad aumentare. La proliferazione di centri fitness, unita a offerte come gli studi boutique, sta supportando la crescita complessiva del mercato, soprattutto perché i consumatori ricercano esperienze di fitness personalizzate e orientate alla comunità. In paesi popolosi come l'India, questa tendenza presenta un significativo potenziale ancora inesplorato. Nel 2024, solo lo 0.8% circa della popolazione adulta era iscritta a centri fitness, per un totale di circa 12.3 milioni di iscritti, secondo la Health and Fitness Association. Con quasi 820 milioni di indiani di età compresa tra i 18 e i 62 anni che rimangono inattivi, il mercato ha un notevole margine di crescita.[1]Fonte: Health and Fitness Association, "Il mercato del fitness in India è destinato a raddoppiare entro il 2030", healthandfitness.orgEntro il 2030, si prevede che il numero di iscritti raddoppierà, raggiungendo i 23.2 milioni, evidenziando l'opportunità di ampliare l'accesso attraverso modelli accessibili che raggiungano le città più piccole, le donne e le famiglie a basso reddito.
Crescente domanda di proteine vegetali
Il mercato degli integratori sportivi sta registrando una forte crescita, trainata dal crescente interesse dei consumatori per i prodotti proteici di origine vegetale. Questa tendenza è influenzata da considerazioni legate alla salute, alla sostenibilità e alle preferenze alimentari. Con l'aumento dei consumatori che adottano modelli alimentari vegani, vegetariani e flessitariani, i produttori stanno ampliando la loro gamma di integratori proteici a base di piselli, soia, riso, canapa e miscele di proteine vegetali per soddisfare la domanda di prodotti per la nutrizione sportiva con etichetta pulita, privi di allergeni e rispettosi dell'ambiente. I continui miglioramenti in termini di gusto, consistenza e formulazioni di aminoacidi stanno ulteriormente accrescendo l'attrattiva degli integratori sportivi a base vegetale sia per gli atleti che per i consumatori di fitness amatoriale. I sondaggi sulle preferenze dei consumatori evidenziano la crescente accettazione delle fonti proteiche vegetali. Secondo l'International Food Information Council (IFIC) Spotlight Survey, condotto negli Stati Uniti nel luglio 2025 su un campione di 1,000 adulti, il 40% degli americani ha dichiarato di preferire l'assunzione di proteine da fagioli, piselli e lenticchie, rendendo i legumi una delle fonti proteiche non animali più apprezzate.[2]Fonte: IFIC, "Percezioni degli americani sulle proteine", ific.orgLa stessa indagine ha rilevato che il 18% degli intervistati preferisce alternative alla carne, a testimonianza di una crescente apertura verso le opzioni proteiche di origine vegetale. Questa crescente accettazione da parte dei consumatori sta incoraggiando le aziende di nutrizione sportiva a investire in formulazioni a base vegetale, supportando la crescita a lungo termine del mercato degli integratori sportivi.
Crescente preferenza per la comodità e le modalità di recupero da consumare in movimento
La crescente preferenza per formati di recupero pratici e da consumare fuori casa sta plasmando il mercato degli integratori sportivi. I consumatori moderni, in particolare i professionisti impegnati e le persone attive, privilegiano prodotti rapidi e facili da consumare che si integrino nella loro routine quotidiana. Le bevande proteiche pronte da bere e le barrette energetiche portatili stanno guadagnando popolarità perché eliminano la necessità di preparazione o miscelazione, fornendo un apporto nutrizionale immediato in qualsiasi momento e luogo. Questo spostamento verso formati "da consumare fuori casa" riflette la crescente domanda di soluzioni rapide ed efficaci che supportino l'allenamento, il recupero e il fabbisogno energetico quotidiano senza stravolgere gli impegni. Le innovazioni nel settore degli integratori sportivi stanno inoltre ampliando la varietà e i gusti dei prodotti pratici, per soddisfare diverse preferenze alimentari e obiettivi di fitness. Questi formati per il recupero offrono un dosaggio preciso, ingredienti di alta qualità e benefici aggiuntivi come vitamine, minerali e fibre, rendendoli più attraenti rispetto ai tradizionali snack o integratori in polvere. Poiché i consumatori cercano modi efficaci per mantenere l'energia, migliorare il recupero muscolare e preservare la mobilità pur gestendo una vita frenetica, si prevede che la domanda di integratori sportivi portatili e pronti da consumare crescerà.
Aumentare la consapevolezza della salute e del fitness
La crescente consapevolezza in materia di salute e fitness è un fattore determinante per la crescita del mercato degli integratori sportivi. Il Global Wellness Institute riporta che l'economia del benessere è cresciuta del 6.5% annuo dal 2013 al 2024, superando la crescita del PIL globale, a testimonianza della maggiore attenzione alla salute e al benessere personale in tutto il mondo.[3]Fonte: Global Wellness Institute, "Statistiche e dati sull'economia del benessere", globalwellnessinstitute.orgQuesta espansione è stata accompagnata da una crescente spesa per attività fisica, alimentazione sana, nutrizione e gestione del peso, a testimonianza di una maggiore enfasi su esercizio fisico, fitness e assistenza sanitaria preventiva. Poiché i consumatori attribuiscono sempre più importanza all'esercizio fisico regolare, a un'alimentazione equilibrata e alla gestione della salute a lungo termine, la domanda di prodotti che supportano le prestazioni atletiche, il recupero muscolare e l'apporto proteico giornaliero continua ad aumentare. La crescita dei segmenti dell'attività fisica e della nutrizione all'interno dell'economia del benessere indica che un numero maggiore di persone sta integrando il fitness nel proprio stile di vita, creando condizioni favorevoli per il mercato degli integratori sportivi, in quanto i consumatori cercano prodotti nutrizionali basati su evidenze scientifiche per supportare i propri obiettivi di salute e prestazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente presenza di prodotti del mercato grigio sul mercato | -0.5% | Nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa; osservabile nell'e-commerce transfrontaliero europeo. | Medio termine (2–4 anni) |
| Aumento del controllo sulle normative relative ai peptidi. | -0.4% | Principalmente Stati Uniti ed Europa; con ripercussioni sui mercati che adottano i sistemi di etichettatura statunitensi/europei. | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla sensibilità dei prezzi nei mercati emergenti | -0.4% | Sud America, Medio Oriente e Africa e Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Potenziali effetti collaterali e rischi per la salute associati agli integratori sportivi | -0.3% | Globale, amplificato nei mercati con minore alfabetizzazione sanitaria | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del controllo sulle normative relative ai peptidi.
Il crescente controllo sulle normative relative ai peptidi rappresenta una sfida significativa per il mercato degli integratori sportivi. Con l'inasprimento dei controlli sui peptidi non approvati da parte di agenzie regolatorie come la FDA, le aziende rischiano conseguenze legali e richiami di prodotti, che possono compromettere la fiducia dei consumatori e la stabilità del mercato. Il panorama normativo in continua evoluzione richiede ai produttori di mantenere la conformità e la trasparenza, spesso con conseguenti modifiche sostanziali alle formulazioni dei prodotti e alle strategie di marketing. La crescente supervisione normativa evidenzia inoltre la necessità di maggiore trasparenza nell'approvvigionamento degli ingredienti e nel loro stato di approvazione. Di fronte al crescente controllo sui peptidi non approvati, gli operatori del mercato devono adattarsi, dando priorità alle sostanze approvate e supportate dalla ricerca, al fine di garantire sicurezza e conformità legale. È probabile che questo cambiamento normativo si traduca in un contesto industriale più cauto e orientato alla conformità in futuro.
Crescente presenza di prodotti del mercato grigio sul mercato
La crescente presenza di prodotti del mercato grigio nel mercato globale degli integratori sportivi pone sfide significative per consumatori, marchi e autorità di regolamentazione. Con l'espansione del mercato a livello regionale, la diffusione di prodotti non verificati e non regolamentati ha aumentato le preoccupazioni in merito a qualità, sicurezza e autenticità. Molti prodotti del mercato grigio aggirano i canali di distribuzione ufficiali, rendendo difficile garantire il rispetto degli standard stabiliti per la qualità delle materie prime e le pratiche di produzione. Ciò aumenta il rischio che integratori contaminati, etichettati in modo errato o di qualità inferiore raggiungano i consumatori, minando la fiducia nel mercato. L'assenza di verifica e certificazione indipendenti per i prodotti del mercato grigio aggrava ulteriormente questi problemi. Consumatori e rivenditori richiedono sempre più trasparenza, sicurezza e garanzie di qualità affidabili, elementi che i prodotti del mercato grigio spesso non sono in grado di fornire. Senza un'adeguata supervisione, questi prodotti contribuiscono alla non conformità normativa, ai richiami di prodotti e a potenziali rischi per la salute. Rafforzare i quadri di verifica e promuovere prodotti certificati e conformi sono passi necessari per tutelare gli interessi dei consumatori e mantenere l'integrità nel mercato globale degli integratori sportivi.
Analisi del segmento
Per tipologia di prodotto: le proteine sono in testa; i composti non proteici crescono più velocemente
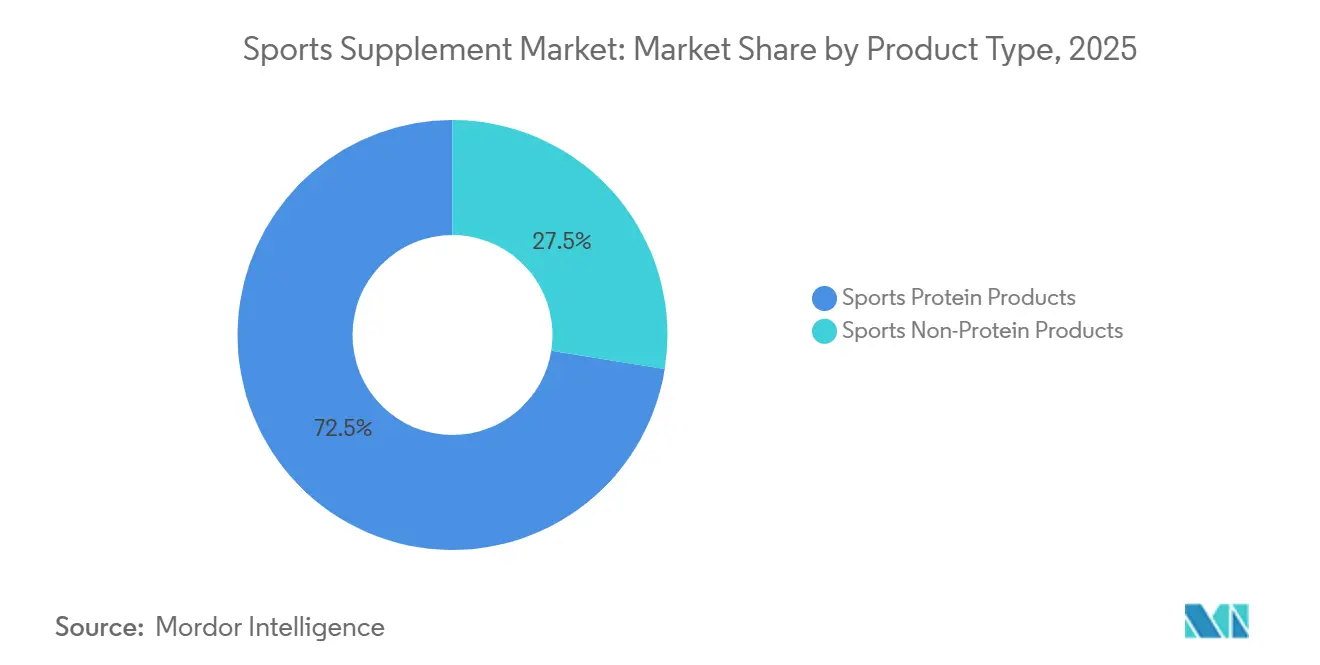
Nel 2025, i prodotti proteici per sportivi detenevano la quota di mercato maggiore, pari a circa il 72.48%. Questo predominio è trainato da formati popolari come le proteine del siero del latte e della caseina in polvere, le bevande proteiche pronte da bere (RTD) e le barrette proteiche/energetiche, che beneficiano di una consolidata adozione da parte dei consumatori, di credibilità clinica e di un'ampia distribuzione al dettaglio. Tra questi, le barrette proteiche e i formati RTD stanno guadagnando ulteriore quota di volume semplificando la preparazione e rendendo l'integrazione proteica più accessibile anche al di fuori della palestra e nella vita di tutti i giorni.
Al contrario, si prevede che i prodotti sportivi non proteici come la creatina, i BCAA e i peptidi di collagene cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.73%, dal 2026 al 2031. Questa crescita è trainata dalle crescenti evidenze scientifiche a supporto dei loro benefici, che vanno oltre le prestazioni atletiche, includendo il miglioramento delle funzioni cognitive e la salute delle articolazioni. La creatina, in particolare, sta spostando il suo posizionamento verso il benessere generale, con studi clinici che la collegano a un miglioramento delle funzioni cognitive in condizioni di affaticamento. Anche i peptidi di collagene stanno guadagnando terreno come ingredienti per il recupero, risultando interessanti sia per il mercato sportivo che per quello dell'invecchiamento sano, grazie alla crescente accettazione da parte degli enti regolatori.
Per fonte: L'accelerazione basata sulle piante sfida il predominio degli animali
Nel 2025, i prodotti di origine animale detenevano la quota maggiore del mercato, rappresentando circa il 68.87% del fatturato. Questo predominio è in gran parte attribuibile ai comprovati benefici clinici delle proteine del siero di latte, in particolare all'elevato contenuto di leucina e al rapido svuotamento gastrico, caratteristiche apprezzate dagli atleti professionisti e da chi frequenta regolarmente la palestra. Nonostante la crescente popolarità delle alternative vegetali, le proteine di origine animale continuano a mantenere una posizione di rilievo grazie alle loro consolidate prestazioni e alla fiducia dei consumatori.
I prodotti a base vegetale, d'altro canto, dovrebbero registrare il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.12%, fino al 2031. Questa crescita è trainata da una base di consumatori flexitariani in aumento e dalla crescente prevalenza dell'intolleranza al lattosio, fattori che contribuiscono a un passaggio costante dalle fonti proteiche di origine animale a quelle vegetali. All'interno del segmento delle proteine di origine animale, le proteine del siero di latte derivate da fermentazione di precisione stanno iniziando a entrare nel mercato premium. In entrambi i segmenti, i produttori stanno investendo in test di terze parti e nella trasparenza degli ingredienti per rispondere alle preoccupazioni dei consumatori sulla provenienza degli stessi, una tendenza rafforzata dall'attenzione mediatica sui social media riguardo alle formulazioni proprietarie.
Per canale di distribuzione: i supermercati guidano la classifica in termini di valore di mercato; i canali online si espandono rapidamente.
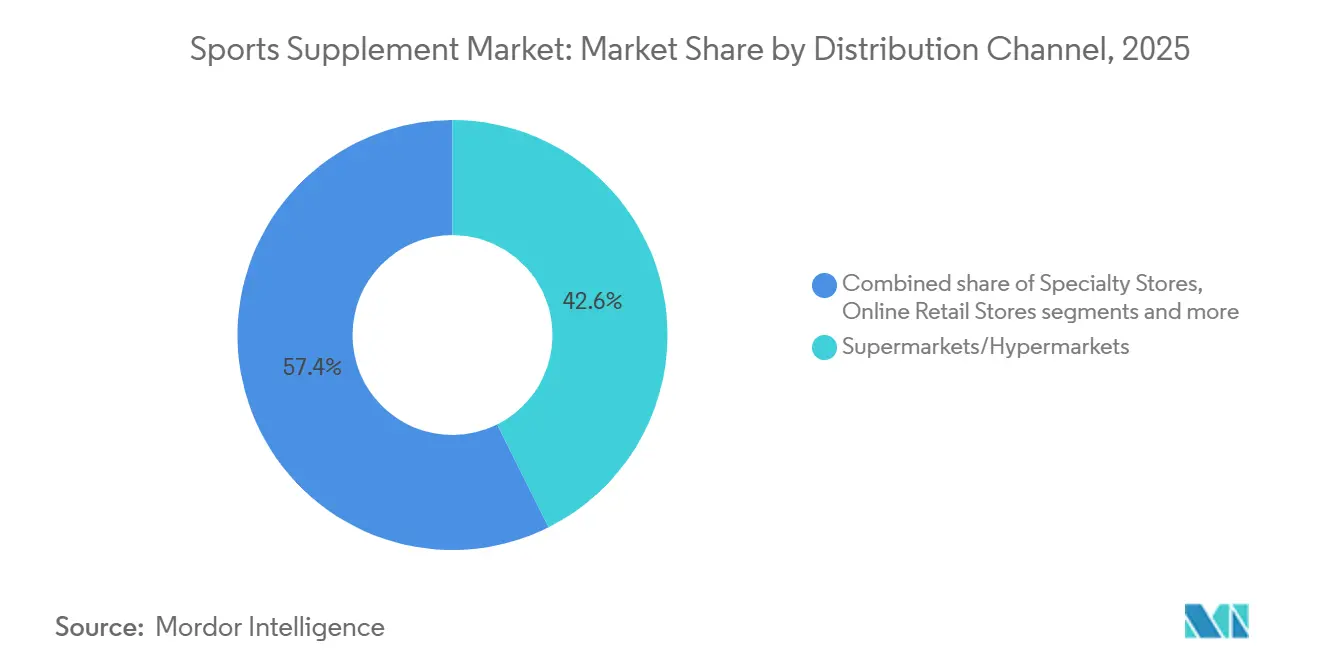
Nel 2025, supermercati e ipermercati hanno rappresentato il 42.61% del fatturato derivante dalla distribuzione, a testimonianza della riuscita integrazione di vitamine e integratori nella spesa alimentare settimanale. Questo canale offre una generazione di ricavi stabile e una presenza costante sugli scaffali, rendendolo un punto vendita dominante per vitamine e integratori. I consumatori beneficiano della comodità di acquistare prodotti per la salute insieme ai generi alimentari di tutti i giorni, mentre i rivenditori traggono vantaggio da un elevato flusso di clienti e da cicli di acquisto ripetuti. Rimane il canale principale per i consumatori che acquistano prodotti per la salute quotidianamente durante la spesa.
Si prevede che i negozi online registreranno la crescita più rapida tra i canali di vendita al dettaglio, con un CAGR del 10.03% dal 2026 al 2031, trainata dai modelli di abbonamento, dai consigli di riassortimento basati sull'intelligenza artificiale e dalla scoperta di prodotti tramite social commerce, che riducono il tempo che intercorre tra la conoscenza del prodotto e il primo acquisto. I modelli di abbonamento, in particolare, supportano le entrate ricorrenti e migliorano la fidelizzazione dei clienti automatizzando i cicli di riassortimento. I consigli basati sull'intelligenza artificiale personalizzano ulteriormente l'esperienza di acquisto, aumentando il valore medio del carrello e la frequenza degli acquisti. La crescente influenza delle piattaforme di social commerce sta ridefinendo il modo in cui i consumatori scoprono e acquistano integratori, comprimendo il tradizionale imbuto di acquisto ed espandendo la portata del canale online oltre le piattaforme di e-commerce convenzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli integratori sportivi in Nord America
Nel 2025, il Nord America detiene la quota maggiore del mercato degli integratori sportivi, rappresentando il 38.15% del fatturato globale. Questa posizione è supportata da una base di consumatori matura e attenta alla salute, attivamente impegnata in attività di fitness. La regione beneficia di un'infrastruttura di vendita al dettaglio ben consolidata, che comprende negozi specializzati, palestre e piattaforme online, garantendo un'ampia disponibilità dei prodotti. I marchi affermati in Nord America promuovono inoltre l'innovazione di prodotto e le strategie di marketing che rafforzano la fidelizzazione dei consumatori.
Mercato degli integratori sportivi nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita dal 2026 al 2031, con un CAGR del 9.43%. La rapida urbanizzazione e l'aumento del reddito disponibile stanno incrementando la spesa dei consumatori per prodotti per la salute e il benessere. Paesi come Cina, India e diverse nazioni del Sud-est asiatico stanno assistendo a una crescente consapevolezza dell'importanza del fitness e a una maggiore partecipazione allo sport. Questa crescita è ulteriormente supportata dall'espansione dei canali di vendita al dettaglio e dall'adozione delle tendenze occidentali in ambito fitness, il che posiziona l'Asia-Pacifico in una posizione favorevole per conquistare una quota maggiore del mercato globale.
Mercato degli integratori sportivi in EMEA e Sud America
Altre regioni, tra cui Europa, Sud America, Medio Oriente e Africa, dovrebbero crescere a un ritmo più moderato. Questi mercati stanno gradualmente ampliando la propria quota di mercato grazie alla crescente consapevolezza dei benefici degli integratori sportivi e al miglioramento dell'accesso ai punti vendita. Fattori come l'aumento della partecipazione sportiva, la maggiore attenzione alla salute e l'espansione delle reti di vendita al dettaglio dovrebbero sostenere una crescita costante. Nel tempo, si prevede che queste regioni diventeranno contributori significativi al mercato globale degli integratori sportivi.
Panorama competitivo
Il mercato degli integratori sportivi è moderatamente consolidato, con pochi attori chiave che detengono una quota significativa. Sebbene numerose piccole aziende e marchi di nicchia operino nel mercato, le grandi multinazionali dominano grazie a una distribuzione capillare e a una forte notorietà del marchio. Queste aziende utilizzano le proprie risorse per ampliare il portafoglio prodotti e mantenere la propria posizione competitiva. La natura consolidata del mercato consente a questi attori di influenzare le tendenze del settore e le strategie di prezzo, sebbene rimangano opportunità per le piccole imprese di affermarsi in segmenti di nicchia.
Aziende leader come Glanbia PLC, PepsiCo, Abbott Laboratories, Nestlé SA e Otsuka Pharmaceutical Co., Ltd. stanno ampliando la propria offerta di integratori sportivi attraverso il lancio di nuovi prodotti, acquisizioni e partnership strategiche. Alcune di queste aziende hanno recentemente introdotto nuove linee di prodotti mirate a specifiche esigenze dei consumatori, come integratori a base vegetale o funzionali. Stanno inoltre investendo in campagne di marketing e sponsorizzazioni per rafforzare la visibilità del marchio e il coinvolgimento dei consumatori. Queste attività riflettono un'attenzione particolare all'innovazione, all'espansione globale e all'acquisizione di una quota maggiore del crescente mercato degli integratori sportivi.
Le aziende emergenti stanno guadagnando terreno concentrandosi su nicchie specializzate come gli integratori biologici, a base vegetale o con etichetta pulita. Queste aziende adottano spesso formulazioni innovative e sfruttano la crescente domanda dei consumatori di prodotti salutari. Molte utilizzano anche piattaforme online e social media per raggiungere il proprio pubblico di riferimento. Sebbene attualmente detengano quote di mercato più ridotte, la loro agilità e l'attenzione alle tendenze di mercato le pongono in una posizione favorevole per la crescita nei prossimi anni. Questi marchi emergenti stanno influenzando sempre più le dinamiche di mercato e spingendo i principali operatori a innovare ulteriormente.
Leader del settore degli integratori sportivi
-
Glanbia plc
-
Abbott Laboratories
-
PepsiCo Inc.
-
Nestlé SA
-
Otsuka farmaceutico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Lactalis ha acquisito Protein Works, un marchio britannico di nutrizione sportiva che offre proteine in polvere, sostituti del pasto, integratori e prodotti per la nutrizione ad alte prestazioni. L'acquisizione rafforza la posizione di Lactalis nel segmento della nutrizione proteica ed espande il suo portafoglio di prodotti per la nutrizione sportiva in tutta Europa.
- Giugno 2026: Applied Nutrition ha acquisito lo stabilimento produttivo di Nutrablend Group a Buffalo, New York, per 16 milioni di dollari, creando un sito di produzione e innovazione negli Stati Uniti. Lo stabilimento ha una capacità produttiva annua stimata fino a 300 milioni di dollari e mira a migliorare l'efficienza della catena di approvvigionamento, ridurre i costi logistici ed espandere la produzione a marchio privato in tutto il Nord America. Questa acquisizione rientra nella strategia aziendale volta a rafforzare le proprie capacità operative nella regione.
- Marzo 2026: Myprotein ha annunciato il lancio di MARS Impact Whey Protein nell'ambito della sua partnership con Mars Wrigley. Il prodotto offre 20 grammi di proteine del siero di latte per porzione ed è disponibile nei gusti cioccolato, caramello e malto. Il lancio segue la precedente introduzione dei prodotti proteici SNICKERS ed è previsto che la distribuzione avvenga tramite canali online e punti vendita al dettaglio, inclusi i principali supermercati, nel 2026. La partnership mira a combinare la nutrizione sportiva con gusti già affermati per ampliare la portata del mercato.
- Agosto 2025: THG PLC ha annunciato una partnership di licenza tra il suo marchio di nutrizione sportiva, Myprotein, e SG Safety Corporation, una sussidiaria di CJ Group, per espandere la presenza di Myprotein in Corea del Sud. In base all'accordo, SG Safety Corporation produrrà e distribuirà integratori alimentari per lo sport, proteine in polvere, bevande pronte da bere e snack proteici a marchio Myprotein, estendendo al contempo la portata del marchio ai canali di vendita al dettaglio offline e ai nuovi marketplace online in tutto il paese.
Ambito del rapporto sul mercato globale degli integratori sportivi
Questo rapporto analizza il mercato degli integratori sportivi, segmentato per tipologia di prodotto, fonte, canale di distribuzione e area geografica. Per tipologia di prodotto, il rapporto copre i prodotti proteici per sportivi, inclusi quelli in polvere come siero di latte e caseina, proteine vegetali in polvere e altre proteine in polvere per sportivi, oltre a bevande proteiche pronte da bere e barrette proteiche/energetiche. Copre anche i prodotti sportivi non proteici, come creatina, BCAA (aminoacidi a catena ramificata), peptidi di collagene e altri integratori correlati che supportano le prestazioni atletiche e il recupero.
In base alla fonte, il mercato è segmentato in ingredienti di origine animale e di origine vegetale, fornendo informazioni sulle preferenze dei consumatori e sulla crescente tendenza verso un'alimentazione a base vegetale. Il rapporto analizza anche i canali di distribuzione, tra cui supermercati e ipermercati, negozi specializzati, punti vendita online e altri canali come la vendita diretta, esaminandone il ruolo nell'accessibilità dei prodotti e nel comportamento d'acquisto dei consumatori, in particolare nel contesto della crescita dell'e-commerce.
Dal punto di vista geografico, il rapporto copre il Nord America (Stati Uniti, Canada, Messico e resto del Nord America), l'Europa (Germania, Regno Unito, Italia, Francia, Spagna, Paesi Bassi, Polonia, Belgio, Svezia e resto d'Europa), l'Asia-Pacifico (Cina, India, Giappone, Australia, Indonesia, Corea del Sud, Thailandia, Singapore e resto dell'Asia-Pacifico), il Sud America (Brasile, Argentina, Colombia, Cile, Perù e resto del Sud America) e il Medio Oriente e l'Africa (Sudafrica, Arabia Saudita, Emirati Arabi Uniti, Nigeria, Egitto, Marocco, Turchia e resto del Medio Oriente e dell'Africa). Il rapporto analizza le dinamiche di mercato regionali, i fattori di crescita, le sfide e le opportunità in queste regioni.
| Prodotti proteici sportivi | Pastello | Siero di latte e caseina in polvere |
| Polvere proteica a base vegetale | ||
| Altre proteine in polvere per lo sport | ||
| Proteine pronte da bere | ||
| Barrette proteiche/energetiche | ||
| Prodotti sportivi non proteici | Creatina | |
| BCAA | ||
| Peptide di collagene | ||
| Altri prodotti sportivi non proteici |
| Basato sugli animali |
| A base vegetale |
| Supermercati / Ipermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Prodotti proteici sportivi | Pastello | Siero di latte e caseina in polvere |
| Polvere proteica a base vegetale | |||
| Altre proteine in polvere per lo sport | |||
| Proteine pronte da bere | |||
| Barrette proteiche/energetiche | |||
| Prodotti sportivi non proteici | Creatina | ||
| BCAA | |||
| Peptide di collagene | |||
| Altri prodotti sportivi non proteici | |||
| Per fonte | Basato sugli animali | ||
| A base vegetale | |||
| Per canale di distribuzione | Supermercati / Ipermercati | ||
| Negozi specializzati | |||
| Negozi al dettaglio online | |||
| Altri canali di distribuzione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Italia | |||
| Francia | |||
| Spagna | |||
| Olanda | |||
| Polonia | |||
| Belgio | |||
| Svezia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Indonesia | |||
| Corea del Sud | |||
| Tailandia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Colombia | |||
| Cile | |||
| Perù | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Sud Africa | ||
| Arabia Saudita | |||
| Emirati Arabi Uniti | |||
| Nigeria | |||
| Egitto | |||
| Marocco | |||
| Turchia | |||
| Resto del Medio Oriente e dell'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quale categoria di prodotti genera il fatturato maggiore oggi?
I prodotti proteici per sportivi guidano la categoria con il 72.48% del fatturato del 2025, grazie soprattutto alle proteine in polvere, alle bevande pronte da bere e alle barrette.
Perché le formule a base vegetale stanno riscuotendo sempre più successo?
Si prevede che i prodotti a base vegetale cresceranno a un tasso annuo composto del 9.12%, grazie alla domanda sostenuta dalle abitudini flessitariane, dall'intolleranza ai latticini e dal miglioramento del gusto e della consistenza.
Quale canale di vendita sta crescendo più rapidamente?
Si prevede che i negozi al dettaglio online cresceranno al tasso annuo composto (CAGR) più rapido, pari al 10.03%, fino al 2031, grazie ai modelli di abbonamento, a un assortimento più ampio e a una maggiore facilità di acquisto ripetuto.
Quali sono i fattori che stanno modificando la concorrenza in questo settore?
Il panorama competitivo è plasmato dall'innovazione di prodotto, dall'espansione della capacità produttiva e dalla diversificazione del portafoglio. Aziende come Glanbia, Abbott Laboratories, PepsiCo, Nestlé e Otsuka Pharmaceutical stanno investendo nello sviluppo di prodotti per la nutrizione sportiva, ampliando le capacità produttive e rafforzando le reti di distribuzione per migliorare la propria posizione competitiva.


