

Dimensioni e quota di mercato delle borse per il recupero dei campioni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 348.08 milioni |
| Dimensione del mercato (2031) | USD 427.18 milioni |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle borse per il recupero dei campioni di Mordor Intelligence
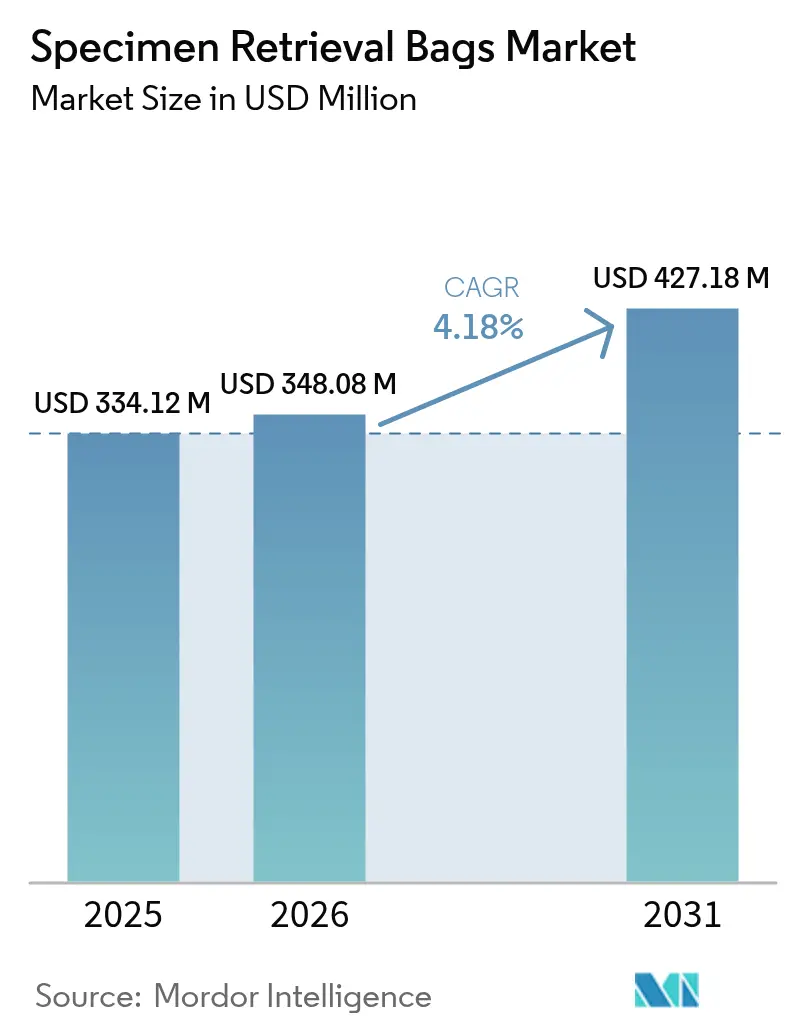
Si stima che il mercato delle sacche per il recupero dei campioni nel 2026 raggiungerà i 348.08 milioni di dollari, in crescita rispetto ai 334.12 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 427.18 milioni di dollari, con un CAGR del 4.18% nel periodo 2026-2031. La crescita riflette un settore maturo ma resiliente, in cui le politiche di rimborso, le linee guida di contenimento incentrate sull'oncologia e il boom della chirurgia ambulatoriale si combinano per ampliare la base di interventi minimamente invasivi. L'aumento del carico di malattie croniche, i notevoli cicli di aggiornamento tecnologico nella strumentazione laparoscopica e un rapido passaggio verso l'ambito ambulatoriale mantengono stabile la domanda, nonostante l'assistenza basata sul valore aumenti il controllo dei prezzi dei dispositivi premium. L'area Asia-Pacifico registra il ritmo regionale più rapido, con un CAGR del 6.13%, mentre il Nord America conquista una quota di fatturato del 42.75% grazie al consolidato sistema di rimborso e all'adozione anticipata degli standard di morcellazione post-2024. Le sacche di recupero non staccabili detengono una quota del 65.35%, a dimostrazione della fiducia dei chirurghi nella comprovata semplicità, nonostante i formati staccabili registrino un CAGR del 5.23%. L'intensità competitiva rimane moderata: i grandi operatori storici difendono le posizioni con una distribuzione globale, solidi dossier normativi e aggiornamenti incrementali dei prodotti.
Punti chiave del rapporto
- Per tipologia di prodotto, i sistemi non staccabili hanno dominato il mercato delle borse per il recupero dei campioni con il 64.78% nel 2025, mentre si prevede che i formati staccabili cresceranno a un CAGR del 5.01% entro il 2031.
- Per applicazione, la chirurgia gastrointestinale ha rappresentato il 47.10% delle dimensioni del mercato delle sacche per il recupero dei campioni nel 2025 e le procedure ginecologiche stanno avanzando a un CAGR del 5.55% fino al 2031.
- In base all'utente finale, nel 68.72 gli ospedali hanno detenuto una quota di fatturato pari al 2025%; i centri chirurgici ambulatoriali hanno registrato il CAGR più elevato previsto, pari al 5.18%, per il periodo 2026-2031.
- Per regione, l'area Asia-Pacifico registra il CAGR più rapido, pari al 5.89%, ma il Nord America mantiene la posizione dominante con il 42.30% dei ricavi del 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle borse per il recupero di campioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di chirurgia mininvasiva | + 1.2% | Globale, con l'APAC in testa all'adozione | Medio termine (2-4 anni) |
| Aumento dei volumi chirurgici globali per malattie croniche | + 0.8% | Globale, concentrato nelle popolazioni anziane | A lungo termine (≥ 4 anni) |
| Ciclo di aggiornamento rapido della strumentazione laparoscopica | + 0.6% | Nord America ed Europa principalmente | A breve termine (≤ 2 anni) |
| Aumento dell'adozione nei centri chirurgici ambulatoriali emergenti | + 0.9% | Nord America, espansione in APAC | Medio termine (2-4 anni) |
| Standard di morcellazione "in-bag" dopo le linee guida oncologiche del 2024 | + 0.7% | I mercati globali influenzati dalla FDA per primi | A breve termine (≤ 2 anni) |
| Spinta dell'economia circolare per i sacchetti di recupero in polimero riciclabile | + 0.3% | Leader in Europa, diffusione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di chirurgia mininvasiva
I centri di chirurgia ambulatoriale (ASC) prevedono una crescita del 21% delle procedure entro il 2034, il che aumenta direttamente la domanda di sacchetti di recupero affidabili adatti a tempi di intervento ridotti [1] ASC Focus Editorial Board, “2024 Impact of Change Report,” ascfocus.org . Medicare ha aumentato il rimborso degli ASC del 3.8% nel 2025, ampliando il margine di manovra economico per i casi laparoscopici nonostante l'aumento dei costi della catena di approvvigionamento. I flussi di lavoro robotici stanno guadagnando quote di mercato, ma attualmente allungano i tempi operatori nei casi complessi, evidenziando la necessità di dispositivi di estrazione che bilancino innovazione e produttività. I produttori che rispondono con sacchetti precaricati e autoapribili enfatizzano la facilità di utilizzo per soddisfare i parametri di efficienza che dominano gli acquisti degli ASC. L'Europa segue un percorso simile, ma i maggiori obblighi in materia di economia circolare stimolano l'interesse per le miscele di polimeri che consentono il riciclo senza compromettere l'integrità della barriera.
Aumento dei volumi chirurgici globali per malattie croniche
La Banca Mondiale identifica 4,433 procedure ogni 100,000 persone in Brasile per il 2024, riflettendo volumi di casi più elevati legati a diabete, cancro e malattie cardiovascolari [2] Ulises G. Pacheco, “Surgical System Assessment in Brazil,” BMJ Global Health, bmj.com . Eppure la mortalità postoperatoria nell'Africa subsahariana rimane il doppio della media globale, sottolineando le lacune infrastrutturali che frenano l'adozione di dispositivi di alto valore. Le economie avanzate ora adattano le caratteristiche di recupero, tra cui sigilli predisposti per l'evacuazione del fumo e cuciture rinforzate, per supportare resezioni oncologiche estese, mentre le nazioni a basso e medio reddito danno priorità all'accessibilità economica e alla semplicità d'uso. Queste realtà cliniche divergenti creano strategie di prodotto a più livelli, spingendo i produttori a mantenere i tradizionali sacchetti di nylon nei portafogli insieme a design premium in poliuretano che offrono una migliore resistenza alla perforazione.
Ciclo di aggiornamento rapido nella strumentazione laparoscopica
Gli strumenti articolati di nuova generazione come ArtiSential® riducono i tempi operatori di 40 minuti in casi complessi selezionati, un vantaggio che incoraggia i chirurghi ad aggiornare le piattaforme prima dei cicli di ammortamento standard [3] Yong K. Song, “Articulated Instruments Shorten Complex Laparoscopic Procedures,” BMC Surgery, biomedcentral.com . Gli ospedali che adottano tali strumenti spesso includono i sistemi di recupero durante l'aggiornamento del capitale, offrendo ai fornitori integrati un vantaggio di canale. Tuttavia, i comitati di bilancio richiedono sempre più spesso la prova di un risparmio netto sulla procedura; gli studi di costo-utilità mostrano che la prostatectomia robotica raggiunge un costo totale dell'episodio inferiore dopo aver considerato una durata di degenza più breve nonostante un maggior numero di materiali di consumo. Di conseguenza, i fornitori di sacche di recupero evidenziano la compatibilità sia con le porte laparoscopiche che robotiche per rimanere negli elenchi di preferenze standardizzati.
Aumento delle adozioni nei centri chirurgici ambulatoriali emergenti
Oltre il 70% degli ASC statunitensi rimane indipendente, preservando un approvvigionamento decentralizzato che favorisce i fornitori di dispositivi più flessibili. Gastroenterologia e oftalmologia dominano il mix iniziale di casi di ASC, ma la recente introduzione di programmi ginecologici e bariatrici amplia la base di mercato delle sacche per il recupero dei campioni. I centri indipendenti richiedono confezioni compatte e un'implementazione semplificata per ridurre al minimo i tempi di allestimento in modelli di personale snello. Nel frattempo, gli enti pagatori integrano i pagamenti ASC indipendenti per alcune procedure a partire dal 2025, accelerando la migrazione da degenza a ambulatoriale. I produttori che rispondono a queste tendenze incorporano cavi Cinch con codice colore e anelli a basso profilo per semplificare l'estrazione attraverso porte da 12 mm.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo unitario dei sistemi di recupero proprietari | -0.6% | Globale, acuto nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Prove che mettono in dubbio il beneficio clinico rispetto all'estrazione diretta/con guanto | -0.4% | Nord America ed Europa principalmente | A breve termine (≤ 2 anni) |
| Bassa penetrazione dei MIS avanzati nei paesi a basso reddito | -0.3% | Africa subsahariana, parti dell'Asia | A lungo termine (≥ 4 anni) |
| Carenza di competenze per l'estrazione robotica dei campioni | -0.2% | Globale, concentrato nei mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo unitario dei sistemi di recupero proprietari
Uno studio comparativo del 2024 sulla gastrectomia a manica laparoscopica non ha rilevato differenze statistiche nei tassi di complicanze tra sacche di marca ed estrazione diretta, intensificando la pressione sui prezzi dei dispositivi specializzati. I ministeri della Salute latinoamericani si fanno portavoce di questa preoccupazione, imponendo limiti ai prezzi di riferimento che comprimono i margini dei distributori. In risposta, i fornitori globali introducono segmenti di prezzo vantaggiosi caratterizzati da calibri di film più sottili e chiusure a leva semplificate, preservando al contempo le prestazioni di barriera sterile. Gli ospedali dell'area Asia-Pacifico negoziano gare d'appalto pluriennali che abbinano sacche di recupero a trocar, sfruttando le economie di scala per ridurre il costo unitario. Tali strategie compensano parzialmente la restrizione, ma rafforzano la necessità di vantaggi dimostrabili in termini di risultati.
Prove che mettono in dubbio il beneficio clinico rispetto all'estrazione diretta/con guanto
Studi randomizzati sulla morcellazione confinata evidenziano l'integrità della sacca, ma non mostrano una riduzione significativa della fuoriuscita di campione rispetto al recupero con guanto nella miomectomia a basso rischio, rendendo difficile l'uso automatico della sacca. I comitati d'acquisto basati sul valore necessitano quindi di dati granulari sulla riduzione delle infezioni o sulla prevenzione delle lesioni parietali. I produttori ora sponsorizzano registri multicentrici con un obiettivo di arruolamento di 10,000 casi per raggiungere endpoint statisticamente solidi, ma i risultati sono ancora in sospeso. Fino ad allora, i chirurghi riservano sempre più i sistemi premium a pazienti oncologici o obesi, riducendo la crescita complessiva del volume. I produttori di dispositivi rispondono con moduli di formazione che sottolineano i vantaggi ergonomici, come la riduzione dello stress fasciale, cercando di riformulare la discussione sul flusso di lavoro piuttosto che sulla pura sicurezza.
Analisi del segmento
Per tipo: i sistemi non staccabili dominano nonostante la spinta all'innovazione
Le sacche non staccabili hanno rappresentato il 64.78% del fatturato nel 2025, consolidando il mercato delle sacche per il recupero di campioni grazie all'affidabilità che trova riscontro in contesti ad alta produttività. Il segmento beneficia di una semplice chiusura a coulisse che riduce al minimo le modalità di guasto, una caratteristica particolarmente preziosa quando si adotta la laparoscopia mono-sito in cui lo spazio articolare è scarso. Gli ospedali segnalano meno errori di caricamento delle sacche con anelli rigidi pre-fissati, favorendo un ricambio più rapido. I formati staccabili, nonostante una quota di mercato di solo il 35.22%, registrano un CAGR del 5.01%, poiché i chirurghi apprezzano l'estrazione a più fasi che riduce le manipolazioni intra-addominali. Il mercato delle sacche per il recupero di campioni per i sistemi staccabili è stimato in 123.42 milioni di dollari nel 2026 e si prevede che raggiungerà i 157.68 milioni di dollari entro il 2031, riflettendo i progressi mirati nelle procedure bariatriche e ginecologiche. La linea Inzii® di Applied Medical integra microsfere guida che riaprono la bocca una volta fuori dalla cavità, dimostrando progressi incrementali nell'affrontare precedenti problemi di usabilità. Nel frattempo, stanno emergendo sacche ibride con rinforzo periferico e distacco opzionale, adatte all'artroscopia in medicina sportiva ortopedica. I produttori devono bilanciare l'ampiezza delle scorte con l'efficienza dei costi, spesso offrendo combinazioni modulari di maniglia e sacca basate su una piattaforma di introduzione condivisa. Il settore del recupero dei campioni continua a monitorare l'innovazione dei polimeri, con miscele di copolimeri ciclici-olefinici che promettono una maggiore chiarezza per la visualizzazione intraoperatoria, sebbene attualmente a prezzi elevati. I chirurghi rimangono diffidenti nei confronti dei guasti di aggancio sui sistemi di chiusura magnetica, il che suggerisce che le sacche non staccabili manterranno la quota di mercato maggioritaria finché dati sul campo affidabili non confermeranno l'affidabilità delle alternative.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: procedure gastrointestinali guidano, crescita ginecologica accelera
La chirurgia gastrointestinale ha assorbito il 47.10% del fatturato del 2025, poiché colecistectomia, appendicectomia e resezioni del colon richiedono di routine la rimozione sicura di tessuto infiammato o maligno. Gli ospedali standardizzano l'uso delle sacche di recupero in questi casi per ridurre la fuoriuscita di bile e la contaminazione peritoneale, mantenendo il volume di base. Si prevede che il mercato delle sacche di recupero per le procedure gastrointestinali crescerà da 163.95 milioni di dollari nel 2026 a 195.72 milioni di dollari entro il 2031, con un CAGR del 3.61%, poiché l'adozione di punti metallici è già elevata. Al contrario, la ginecologia guida uno slancio incrementale con un CAGR del 5.55%, stimolato dagli obblighi di morcellazione controllata imposti dalla FDA in vigore da gennaio 2024. Questa normativa promuove l'impiego universale delle sacche nella miomectomia e nell'isterectomia, ampliando il bacino di casi indirizzabili di quasi 1.2 milioni di casi all'anno negli Stati Uniti. Anche i centri oncologici adottano sacche di calibro più spesso per l'isolamento dei campioni durante l'estrazione transvaginale, un'area in precedenza servita da tecniche di guanti improvvisati. L'urologia rimane un contributo costante alla nefrectomia e alla prostatectomia, sebbene l'adozione sia in ritardo a causa di vincoli anatomici che a volte favoriscono la morcellazione in sacca rispetto all'estrazione di organi interi. Altri interventi chirurgici come le resezioni toraciche a cuneo e le gastrectomie a manicotto bariatriche insieme forniscono una domanda accessoria, in particolare nelle popolazioni con BMI elevato, dove il fluido contaminato deve essere contenuto per ridurre il rischio di ernia in sede di accesso. Le roadmap dei prodotti del settore ora includono modelli di manicotti di lunghezza estesa adatti all'estrazione transanale nella chirurgia colorettale, a dimostrazione di una personalizzazione specifica per ogni applicazione.
Per utente finale: gli ospedali mantengono il predominio mentre gli ASC guadagnano slancio
Gli ospedali hanno mantenuto il 68.72% delle spedizioni del 2025 a causa della complessità dei casi e degli accordi di acquisto all'ingrosso consolidati che integrano le sacche di recupero nei kit laparoscopici. Queste strutture gestiscono regolarmente resezioni oncologiche in cui l'integrità dei margini è fondamentale, sostenendo una preferenza costante per pellicole multistrato con sterilità convalidata per una durata di conservazione di 180 giorni. Si prevede che la quota di mercato delle sacche di recupero dei campioni detenuta dagli ospedali diminuirà leggermente al 65.30% entro il 2031, con l'accelerazione delle strutture ambulatoriali. Gli ASC, con un CAGR del 5.18%, beneficiano del supporto dei pagatori per i turni di servizio ambulatoriale, incluso un rimborso ampliato per isterectomia e colectomia. I centri di eccellenza in ortopedia e chirurgia bariatrica sperimentano mini-sacche monouso dotate di collari autogonfiabili, che consentono l'estrazione attraverso porte da 8 mm e riducono la dilatazione fasciale. Le cliniche specialistiche di proprietà dei medici, in particolare quelle endoscopiche, rappresentano un micro-segmento emergente che privilegia gli introduttori sterilizzabili compatti per ridurre al minimo gli sprechi. Con il progressivo consolidamento dei fornitori, le organizzazioni di acquisto di gruppo negoziano contratti a doppia fonte che prevedono sia linee premium che economiche, costringendo i produttori a sviluppare una produzione agile in grado di produrre con modelli misti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle sacche per il prelievo di campioni
Il Nord America ha registrato il 42.30% del fatturato globale nel 2025, grazie a un solido sistema di rimborso e alla tempestiva conformità alle linee guida per il contenimento oncologico che garantiscono un elevato utilizzo dei dispositivi. L'adozione diffusa degli aggiornamenti della piattaforma da Vinci nel 2025 ha inoltre incrementato la domanda di pouch compatibili con i trocar in urologia e chirurgia generale. Tuttavia, i pagatori invocano revisioni DRG in bundle per contenere la spesa per i dispositivi monouso, incoraggiando offerte a valore aggiunto e spingendo i fornitori a introdurre linee di prodotti a più livelli a metà del 2025.
Mercato dei sacchetti per il prelievo di campioni in EMEA, APAC e LATAM
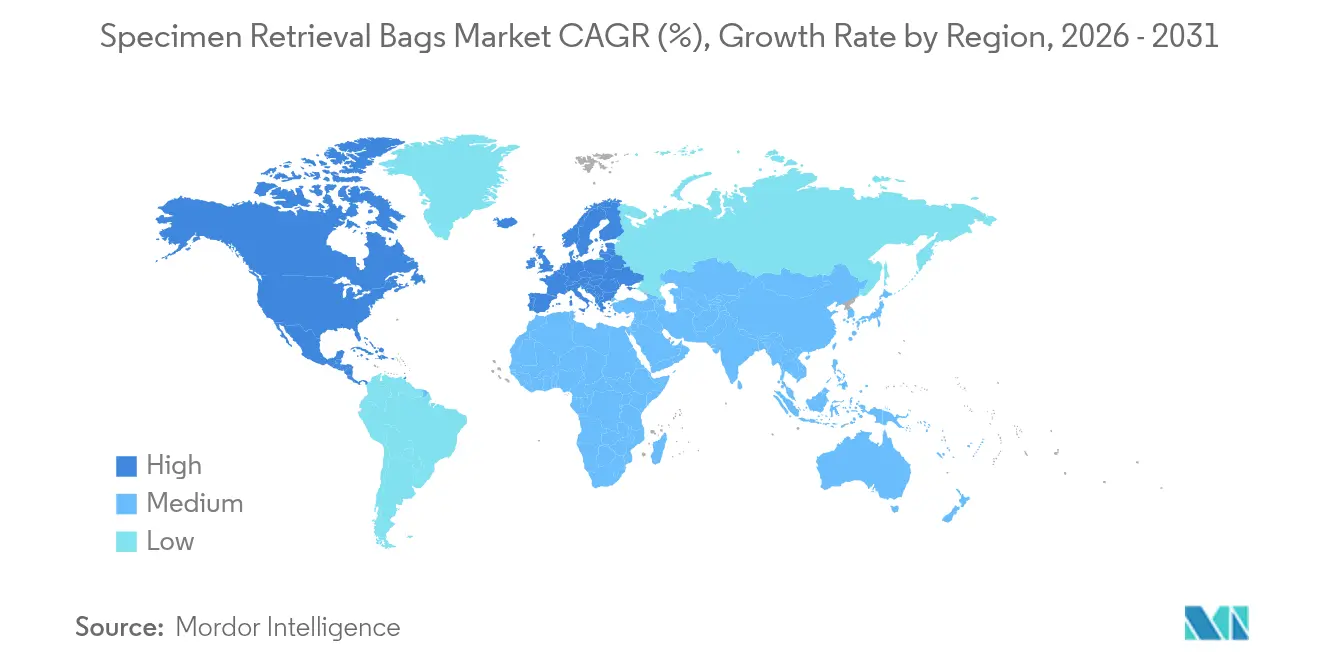
L'Asia-Pacifico guida la crescita con un CAGR del 5.89% grazie ai crescenti investimenti in sanità, all'invecchiamento demografico e alla rapida diffusione delle competenze laparoscopiche nelle città di secondo livello. L'approvazione da parte della NMPA cinese di FARAPULSE™ di Boston Scientific nel 2025 segnala un'apertura normativa verso sistemi avanzati, incoraggiando l'accettazione parallela di soluzioni di recupero complementari. Giappone e Australia prediligono sacche di alta qualità con perimetri antiscivolo, mentre India, Indonesia e Vietnam si affidano a sacche in nylon economiche che soddisfano i requisiti di base in materia di perdite. L'Europa registra una moderata espansione, poiché le direttive sugli appalti enfatizzano gli obiettivi di economia circolare; ospedali in Germania e nei paesi nordici sperimentano programmi di ritiro in cui le sacche usate vengono convertite in materie prime industriali. Il Medio Oriente investe in grandi centri di chirurgia robotica nel Golfo, il che si traduce in una domanda di sacche ad alta capacità in grado di rimuovere campioni di tiroide o rene ingrossati attraverso piccole aperture fasciali. L'Africa rimane limitata dalla carenza di personale e dalle sfide legate alla mortalità postoperatoria, sebbene gli ospedali universitari in Sudafrica e Nigeria adottino sistemi di recupero per i programmi di trapianto da donatore. L'America Latina, guidata da Brasile e Messico, mostra un'adozione eterogenea, poiché gli incentivi fiscali sulle sacche prodotte localmente coesistono con offerte premium di marchi stranieri nelle reti private.
Panorama normativo
Negli Stati Uniti, le sacche per il prelievo di campioni sono generalmente classificate come dispositivi di Classe II ai sensi del codice prodotto FDA GCJ e del 21 CFR 876.1500, che in genere richiede una notifica pre-commercializzazione 510(k) che dimostri la sostanziale equivalenza a un dispositivo di riferimento. Tra le recenti autorizzazioni in questa categoria di dispositivi si annoverano la sacca per il prelievo di campioni ENDOCOLLECT di Ximedica (K240635, aprile 2024) e il sistema di prelievo di campioni in polietilene monouso per laparoscopia DANNIK di Dannik LLC (K250411, febbraio 2025), a testimonianza della continua attività regolatoria e degli aggiornamenti iterativi del design all'interno del percorso stabilito.
In Europa, l'accesso al mercato è regolato dal Regolamento sui dispositivi medici (UE) 2017/745 (MDR), in cui la classificazione e la valutazione della conformità sono determinate dall'uso previsto e dall'invasività, secondo le norme dell'Allegato VIII, supportate dai documenti guida della Commissione europea e del MDCG (Medical Device Group) in materia di classificazione e decisioni al limite. Nell'ambito del quadro normativo dell'MDR, la documentazione tecnica, la pianificazione della valutazione clinica e gli obblighi post-commercializzazione assumono maggiore importanza, influenzando la gestione del ciclo di vita del prodotto e la tempistica delle modifiche ai materiali o alla progettazione delle sacche di recupero vendute negli Stati membri dell'UE.
Analisi della catena del valore
La catena del valore inizia con i fornitori di materie prime che forniscono pellicole polimeriche di grado medicale (spesso a base di TPU) e componenti per introduttori e anelli di supporto (comunemente in plastica ABS e acciaio inossidabile). Questi input passano poi agli OEM e ai produttori a contratto per la trasformazione delle pellicole, l'assemblaggio, il confezionamento e il coordinamento della sterilizzazione, seguiti dal rilascio di qualità secondo sistemi di produzione e documentazione regolamentati. Nei mercati influenzati dalla FDA, la catena è plasmata dai requisiti 510(k) di Classe II e dalle aspettative del sistema di qualità, con etichettatura, integrità del confezionamento e tracciabilità (incluse le pratiche UDI ove applicabili) integrate man mano che i prodotti si spostano a valle.
La distribuzione è guidata dalle vendite dirette a reti di assistenza integrate e sistemi ospedalieri, insieme a partner di canale come grossisti e organizzazioni di acquisto di gruppo che standardizzano gli articoli in kit laparoscopici e pacchetti procedurali. I produttori con portafogli chirurgici più ampi (ad esempio, Medtronic ed Ethicon di Johnson & Johnson) utilizzano il bundling con la strumentazione di accesso per favorire l'inserimento nei prontuari, mentre i fornitori di livello intermedio competono attraverso meccanismi di implementazione differenziati e resistenza dei materiali. Dal punto di vista operativo, la resilienza dipende da un approvvigionamento affidabile di pellicole biocompatibili specializzate e da una capacità di sterilizzazione validata, e la gestione del rischio della catena di approvvigionamento è diventata una considerazione formale negli acquisti in molti sistemi sanitari.
Panorama competitivo
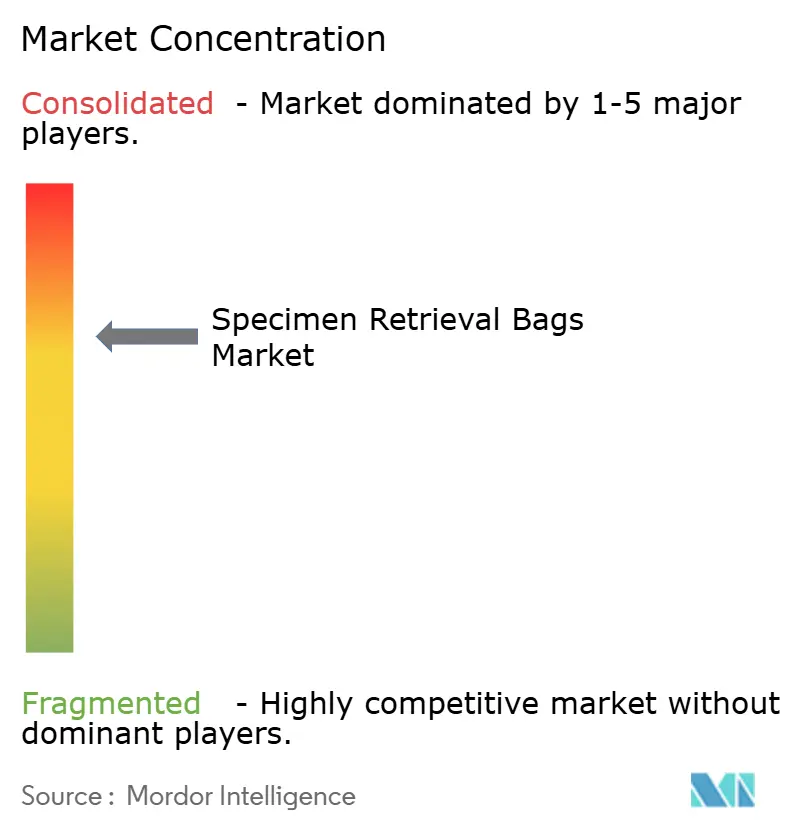
L'intensità competitiva è moderata. Il marchio Ethicon di Johnson & Johnson sfrutta la tecnologia proprietaria dei polimeri, offrendo una forza di ritenzione della parete addominale di 9.8 kg (0.2 libbre) mantenendo al contempo tassi di perdita allo 2024%, posizionandosi come punto di riferimento premium. Medtronic amplia il suo portfolio Solutions Group con kit di accesso mini-laparoscopico abbinati a sacche di recupero, offrendo incentivi che vincolano contratti a livello ospedaliero. Teleflex capitalizza sull'ampia distribuzione, aggiungendo la tecnologia ad anello a molla a rilascio rapido dopo l'acquisizione di un'unità di intervento vascolare nel XNUMX, a dimostrazione dell'espansione delle capacità guidata dall'adiacenza. Operatori di fascia media come CONMED e Applied Medical si differenziano attraverso innovazioni di nicchia come l'orientamento della bocca auto-raddrizzante e la scollabilità guidata da microsfere che semplificano la rimozione dei campioni.
I brevetti depositati nel 2025 presentano divaricatori gonfiabili integrati con sacche di contenimento progettati per la colecistectomia a singola incisione, a dimostrazione di un'innovazione incrementale piuttosto che radicale. Le start-up emergenti da incubatori accademici stanno esplorando polimeri intelligenti che cambiano colore in caso di puntura per avvisare i chirurghi di microlesioni, sebbene la fattibilità commerciale dipenda dall'assorbimento dei costi entro i massimali di pagamento DRG.
Le collaborazioni strategiche prevalgono sulla ricerca e sviluppo autonoma; l'alleanza di Stryker con Intuitive Surgical del 2025 per testare pinze da recupero basate sui dati è un esempio di interoperabilità multipiattaforma. La retorica competitiva enfatizza sempre di più i parametri ambientali, con Olympus che si impegna a utilizzare il 30% di contenuto riciclato nella sua prossima generazione di sacche, una posizione in linea con le linee guida UE in materia di appalti che tengono conto della sostenibilità nella valutazione delle gare d'appalto.
Leader del settore delle borse per il recupero dei campioni
PLC Medtronic
Teleflex Incorporated
Corporazione delle risorse mediche applicate
B.Braun SE
Johnson & Johnson Services, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: I ricercatori hanno presentato RoboRetrieve, un sistema robotico portatile per il prelievo di campioni, validato in prove su simulatore laparoscopico. Il lavoro evidenzia l'impegno attivo nella ricerca e sviluppo di strumenti di estrazione più controllabili e con minore rischio di fuoriuscita di materiale, in grado di integrare i flussi di lavoro laparoscopici e robotici. Indica inoltre una possibile strada per i fornitori per differenziarsi, andando oltre la semplice resistenza della pellicola, integrando meccanismi di supporto e un design dell'interfaccia innovativo.
- Settembre 2025: Surgical Principals, Inc. ha ricevuto l'autorizzazione FDA 510(k) (K251743) per il sistema di recupero di campioni laparoscopici monouso in nylon rip-stop SPI LaproSac con codice prodotto GCJ. L'autorizzazione aggiunge un'ulteriore opzione monouso in materiale rinforzato alla gamma di prodotti concorrenti, supportando i team di approvvigionamento alla ricerca di alternative incentrate sulla durabilità. Ciò rafforza il ruolo dell'attività 510(k) come canale stabile per i nuovi operatori e i design di nicchia in questa categoria.
- Aprile 2024: Ximedica ha ricevuto l'autorizzazione FDA 510(k) (K240635) per la sacca di prelievo campioni ENDOCOLLECT nelle configurazioni da 8 mm, 12 mm e 15 mm con il codice prodotto GCJ. L'offerta multi-misura amplia la compatibilità con le dimensioni più comuni delle porte di accesso, aspetto fondamentale per standardizzare le fasi di prelievo in tutti i reparti. L'autorizzazione dimostra il continuo perfezionamento del prodotto, orientato alla compatibilità con la sala operatoria e alla semplificazione dell'implementazione.
Ambito e metodologia
Secondo lo scopo del rapporto, le sacche per il recupero dei campioni vengono utilizzate negli interventi chirurgici minimamente invasivi per la rimozione di cisti e masse per evitare fuoriuscite e contaminazione di altri organi. Il mercato delle borse per il recupero dei campioni è suddiviso in Tipo (borse per il recupero dei campioni rimovibili e borse per il recupero dei campioni non rimovibili), Applicazione (chirurgia gastrointestinale, chirurgia urologica, chirurgia ginecologica e altre applicazioni) e geografia (Nord America, Europa, Asia- Pacifico, Medio Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Borse di recupero staccabili |
| Borse di recupero non staccabili |
| Interventi gastrointestinali |
| Chirurgia urologica |
| Ambulatori ginecologici |
| Altri interventi chirurgici (toracico, bariatrico, oncologico) |
| Ospedali |
| Centri di Chirurgia Ambulatoriale (ASC) |
| Cliniche specialistiche e di proprietà di medici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Borse di recupero staccabili | |
| Borse di recupero non staccabili | ||
| Per Applicazione | Interventi gastrointestinali | |
| Chirurgia urologica | ||
| Ambulatori ginecologici | ||
| Altri interventi chirurgici (toracico, bariatrico, oncologico) | ||
| Per utente finale | Ospedali | |
| Centri di Chirurgia Ambulatoriale (ASC) | ||
| Cliniche specialistiche e di proprietà di medici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato delle borse per il recupero dei campioni?
Il mercato è valutato a 348.08 milioni di dollari nel 2026, con una previsione di 427.18 milioni di dollari entro il 2031.
In quale regione il mercato delle borse per il recupero dei campioni sta crescendo più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR previsto del 5.89% fino al 2031, trainato dall'aumento dei volumi chirurgici e dall'espansione delle infrastrutture sanitarie.
Qual è la regione in più rapida crescita nel mercato delle sacche per il recupero dei campioni?
I chirurghi ne privilegiano la comprovata semplicità e affidabilità, destinando alle sacche non staccabili il 64.78% del fatturato del 2025, nonostante l'emergere di alternative staccabili.
– Quale regione ha la quota maggiore nel mercato delle borse per il recupero dei campioni?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato Borse per il recupero dei campioni.


