

Dimensioni e quota del mercato dei gas speciali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
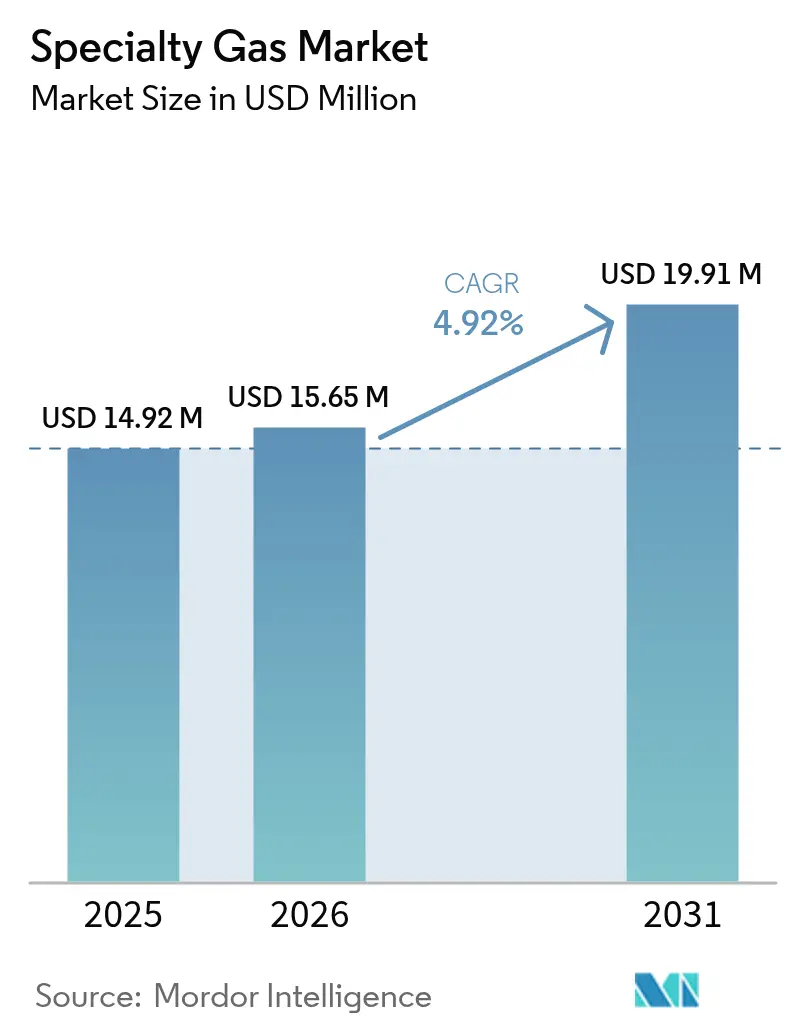
| Dimensione del mercato (2026) | USD 15.65 milioni |
| Dimensione del mercato (2031) | USD 19.91 milioni |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
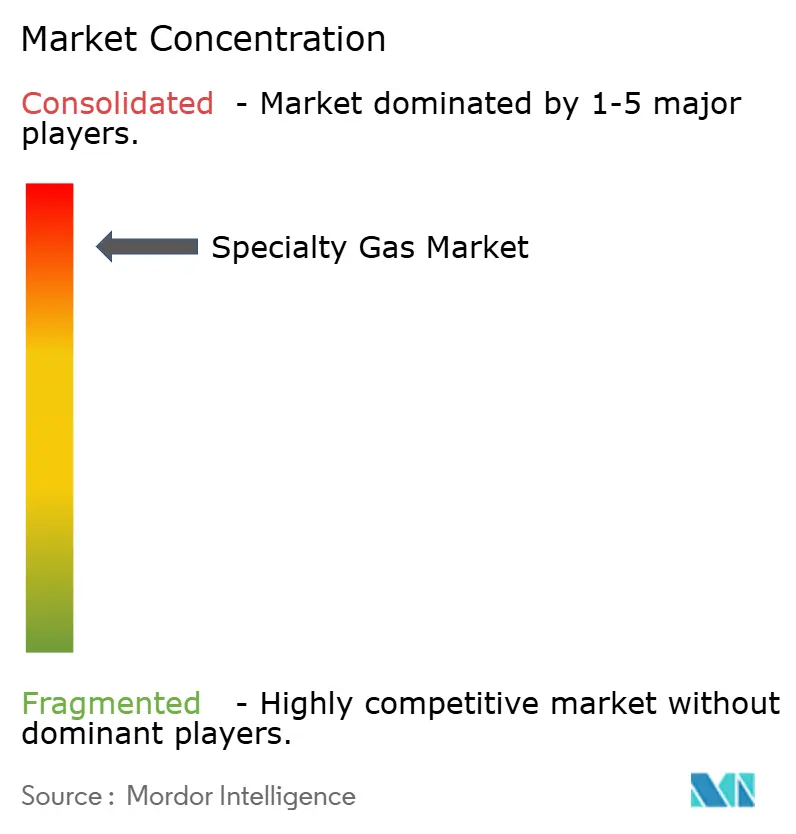
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei gas speciali di Mordor Intelligence
Si stima che il mercato dei gas speciali nel 2026 raggiungerà i 15.65 milioni di dollari, in crescita rispetto ai 14.92 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 19.91 milioni di dollari, con un CAGR del 4.92% nel periodo 2026-2031. L'accelerazione della domanda deriva dalla crescente produzione di semiconduttori, dalla rapida crescita dell'utilizzo di gas medicali e dall'aumento dei progetti pilota di idrogeno verde che dipendono da miscele di calibrazione. I nodi di processo dei semiconduttori al di sotto dei 5 nm richiedono gradi di gas ad altissima purezza, il che richiede investimenti sostenuti in tecnologie di purificazione e sistemi di fornitura in loco. Parallelamente, un impulso proviene dai progetti petrolchimici e di energia solare che adottano gas speciali per l'ottimizzazione dei processi e il controllo delle emissioni. Le normative ambientali stanno inasprendo gli standard di produzione, ma i produttori stanno rispondendo con formulazioni a basse emissioni di carbonio e unità di separazione ad alta efficienza, garantendo una produzione costante e riducendo al contempo le emissioni di gas serra. Le dinamiche competitive rimangono moderatamente concentrate, poiché i principali produttori mondiali espandono la capacità, acquisiscono distributori regionali e introducono servizi di tracciabilità digitali per assicurarsi contratti a lungo termine con produttori di chip, raffinerie e ospedali.
Punti chiave del rapporto
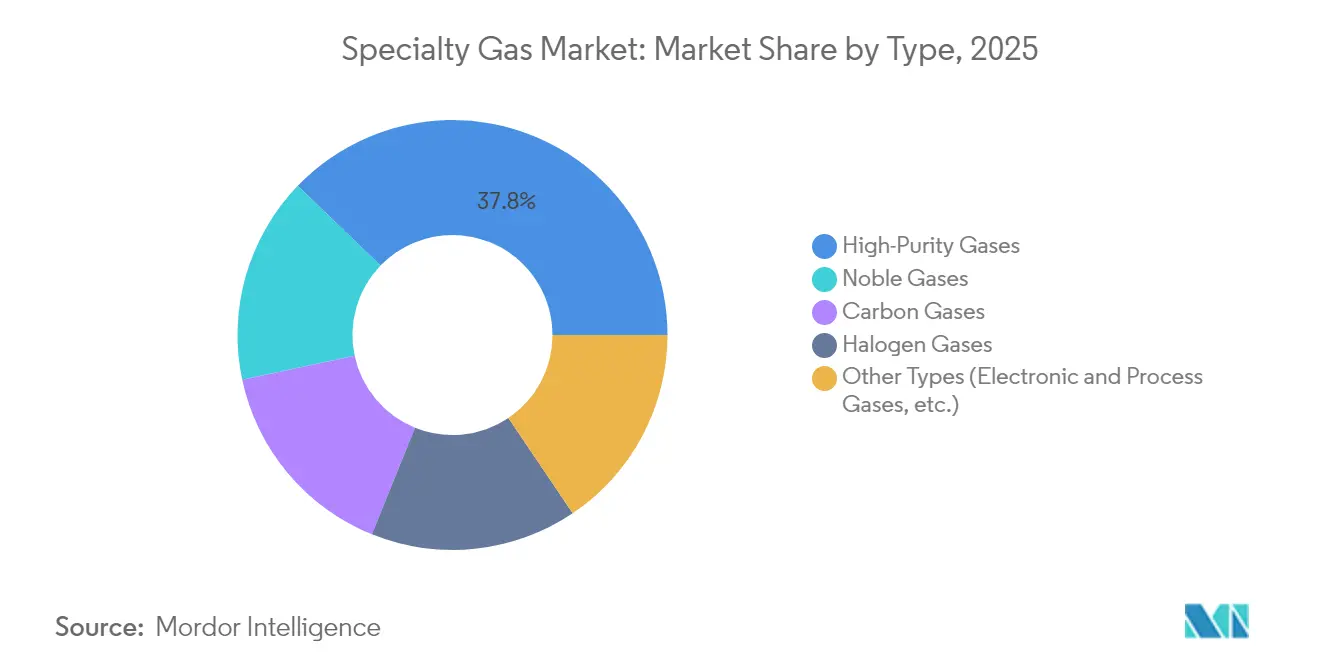
- Per tipologia, i gas ad elevata purezza hanno registrato una quota di fatturato del 37.79% nel 2025; si prevede che i gas elettronici e di processo cresceranno a un CAGR del 5.48% fino al 2031.
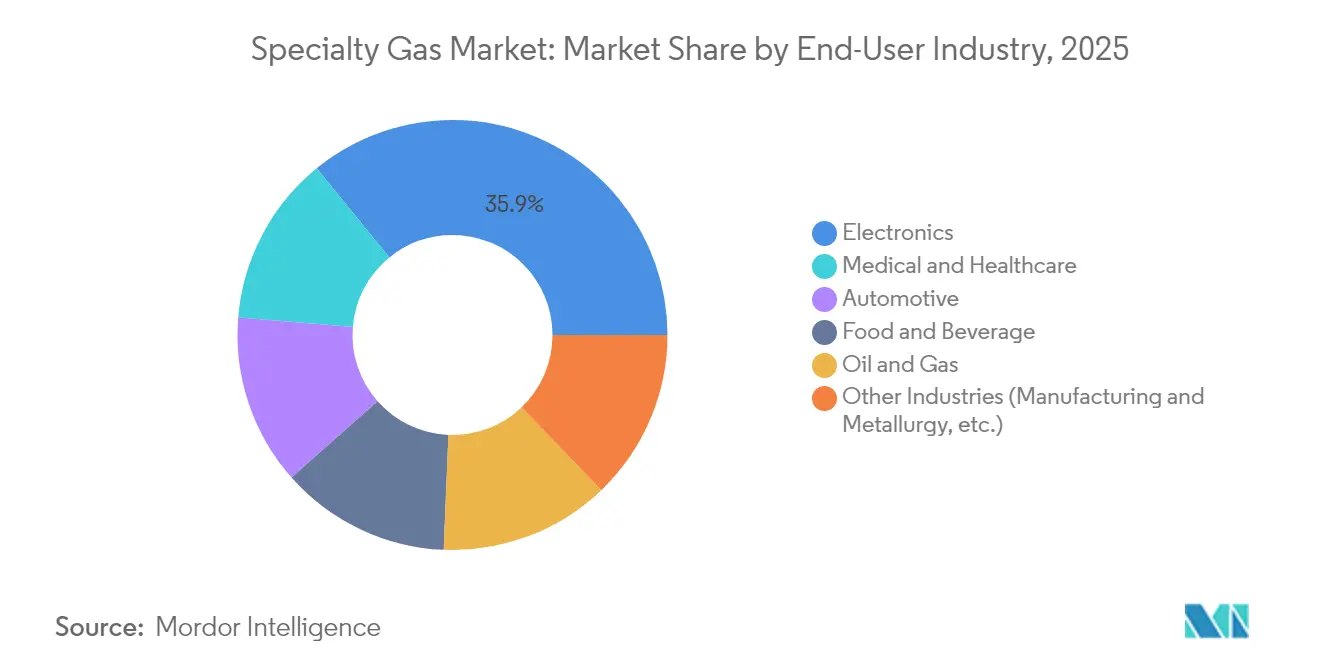
- In base al settore di utilizzo finale, nel 35.88 il segmento dell'elettronica e dei semiconduttori ha dominato il 2025% della quota di mercato dei gas speciali, mentre il settore sanitario è destinato a crescere a un CAGR del 6.22% entro il 2031.
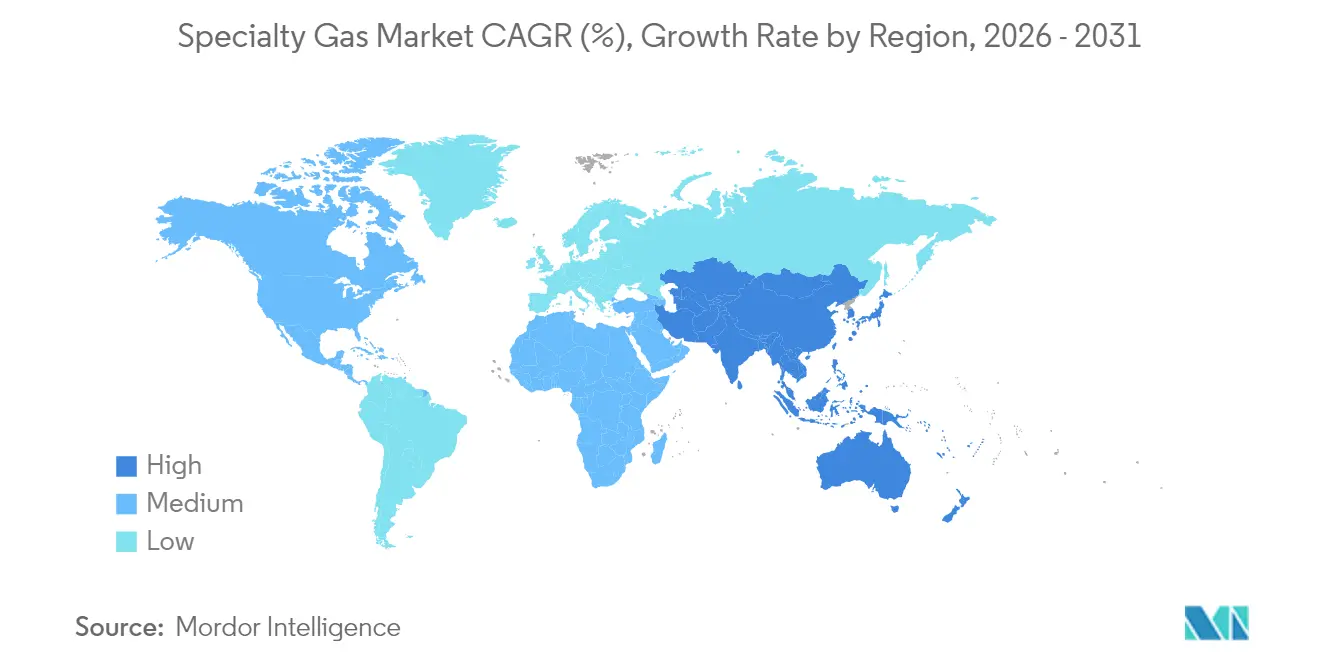
- In termini geografici, l'area Asia-Pacifico ha conquistato il 47.85% del mercato dei gas speciali nel 2025 e si prevede che registrerà il CAGR regionale più rapido, pari al 6.55%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gas speciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom della fabbricazione di wafer di qualità semiconduttrice crea domanda di gas speciali | + 1.20% | Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Aumento dell'utilizzo di gas speciali provenienti dall'industria petrolchimica | + 0.80% | Medio Oriente, Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Rapida espansione dei progetti pilota di idrogeno verde che richiedono gas di calibrazione | + 0.70% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Domanda crescente dal settore sanitario | + 1.10% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dell'utilizzo dell'energia solare nel settore dell'energia solare per l'assorbimento energetico e l'efficienza operativa | + 0.90% | Asia-Pacifico, Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom della fabbricazione di wafer di qualità semiconduttrice crea domanda di gas speciali
Investimenti senza precedenti nella fabbricazione di chip stanno incrementando il consumo di azoto, argon e composti fluorurati ad altissima purezza. Gli impianti ora specificano una purezza di 6 N (99.9999%) per la deposizione chimica da fase vapore, l'incisione e l'impiantazione ionica, come dimostrato dagli impianti SPECTRA di Linde che riforniscono il campus Samsung di Pyeongtaek. Il CHIPS and Science Act statunitense ha catalizzato 450 miliardi di dollari di spesa privata in 90 progetti, che dovrebbero triplicare la produzione nazionale di wafer entro il 2032 [1] Semiconductor Industry Association, “2024 State of the US Semiconductor Industry,” semiconductors.org . Anche gli impianti di produzione di semiconduttori dell'Asia-Pacifico a Taiwan, in Corea del Sud e nella Cina continentale stanno crescendo, alimentando contratti a lungo termine con fornitori globali di gas. Queste dinamiche sono alla base di una solida pipeline di skid di purificazione, serbatoi di micro-combustibile e impianti di riempimento di grado elettronico. Il mercato dei gas speciali beneficia quindi di volumi di prelievo prevedibili e di prezzi premium legati a garanzie di purezza.
Aumento dell'utilizzo di gas speciali provenienti dall'industria petrolchimica
Idrogeno, monossido di carbonio e miscele di idrocarburi su misura rimangono fondamentali per l'idrotrattamento, il cracking e la rigenerazione dei catalizzatori all'interno dei complessi petrolchimici. Gli operatori del Medio Oriente e della costa del Golfo del Texas si stanno collegando alle condotte di idrogeno di Air Products, lunghe oltre 1,600 km. L'analisi del gas in tempo reale migliora la resa del prodotto, riducendo al contempo il flaring, favorendo l'approvvigionamento di miscele di calibrazione e ossigeno ad alta purezza per i processi ossidativi. Le raffinerie che si stanno orientando verso combustibili a basso tenore di zolfo intensificano ulteriormente i consumi. Di conseguenza, il mercato dei gas speciali registra volumi di carico di base stabili e una crescente domanda di schemi di fornitura chiavi in mano che integrino gas, apparecchiature e software di controllo di processo.
Rapida espansione dei progetti pilota di idrogeno verde che richiedono gas di calibrazione
La roadmap europea per la decarbonizzazione raddoppia la capacità degli elettrolizzatori a 10 GW entro il 2030, imponendo rigorosi controlli di qualità per la purezza dell'idrogeno e la rimozione dell'ossigeno. Germania, Paesi Bassi e Danimarca stanno realizzando 1,800 km di condotte per l'idrogeno entro il 2028, con ogni stazione di compressione che necessita di standard certificati per H₂, O₂ e N₂. Il progetto australiano di Port Kembla illustra questa tendenza con il primo hub di rifornimento di idrogeno per trasporti pesanti dell'area Asia-Pacifico, fornito da Coregas Mixes. Questi progetti pilota stimolano gli ordini di bombole di gas speciali, regolatori di flusso di massa e analizzatori portatili, supportando il CAGR a lungo termine del mercato dei gas speciali.
Crescente domanda da parte del settore sanitario
Gli ospedali e i laboratori di biotecnologia si affidano a ossigeno, azoto e anidride carbonica di grado medicale per la cura respiratoria, la crioconservazione e la formulazione di farmaci. Il Programma Sanitario della Difesa degli Stati Uniti stanzia 40.27 miliardi di dollari nell'anno fiscale 2025 per i servizi sanitari e la modernizzazione, incoraggiando l'aggiornamento degli impianti di gas in loco e delle reti di distribuzione [2] Dipartimento della Difesa degli Stati Uniti, "Budget del Programma Sanitario della Difesa per l'anno fiscale 2025", comptroller.defense.gov . Le nuove modalità terapeutiche, tra cui la terapia cellulare e genica, richiedono rigorosi controlli atmosferici, aumentando il consumo di gas inerti. La crescita degli interventi chirurgici elettivi dopo la pandemia è un ulteriore fattore di spinta, garantendo che l'assistenza sanitaria rimanga il segmento di utilizzo finale in più rapida crescita all'interno del mercato dei gas speciali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative e restrizioni ambientali rigorose sulla produzione di gas speciali e sul controllo di qualità | -0.90% | Europa, Nord America | Medio termine (2-4 anni) |
| Problemi della catena di fornitura che incidono sull'utilizzo in determinate aree geografiche | -0.70% | Asia-Pacifico, Europa | A breve termine (≤ 2 anni) |
| Elevati costi di produzione e purificazione per alcuni gas | -0.60% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative ambientali e restrizioni sulla produzione di gas speciali e sul controllo di qualità
L'AIM Act impone una riduzione graduale dell'85% del consumo di HFC entro il 2036, spingendo alla riformulazione delle miscele di refrigeranti speciali e agli investimenti nei sistemi di abbattimento [3] Environmental Protection Agency, “Fiscal Year 2025 Congressional Justification,” epa.gov . Gli emettitori di metano nel settore petrolifero e del gas statunitense devono affrontare una tassa sulle emissioni di rifiuti di 900 dollari per tonnellata nel 2024, che salirà a 1,500 dollari entro il 2026 [4] Federal Register, “Waste Emissions Charge for Petroleum and Natural Gas Systems,” federalregister.gov . Gli impianti europei operano in base alla Direttiva sulle emissioni industriali e alla tariffazione del carbonio, che aumentano i costi di conformità. Sebbene queste norme stimolino l'innovazione nei gas a basso GWP, possono rallentare l'aumento della capacità e restringere l'offerta a breve termine, esercitando una leggera pressione al ribasso sul tasso di crescita del mercato dei gas speciali.
Vulnerabilità della catena di fornitura che incidono sull'utilizzo in determinate aree geografiche
L'estrema concentrazione della produzione di gas per uso elettronico nell'Asia orientale espone gli stabilimenti altrove a ritardi nelle spedizioni, rischi geopolitici e carenze di container. L'Asia Pacific Electronic Specialty Gas Conference ha sottolineato che i cluster del Sud-Est asiatico devono rafforzare la ridondanza nella fornitura di mezzi di filtrazione e bombole speciali. Gli importatori statunitensi continuano a diversificare i fornitori per conformarsi a eventuali future restrizioni commerciali, mentre gli acquirenti europei perseguono strategie di accumulo di scorte. Finché non entreranno in funzione nuove colonne di distillazione regionali, le carenze intermittenti di neon, xeno ed elio potrebbero ostacolare la produzione a valle e frenare la crescita del mercato dei gas speciali.
Analisi del segmento
Per tipo: I gas ad alta purezza supportano le prestazioni dei semiconduttori
I gas ad alta purezza hanno rappresentato una quota di fatturato del 37.79% nel 2025, poiché gli stabilimenti hanno inasprito le specifiche relative alle impurità a livelli di parti per trilione. L'aumento del 30% della capacità di produzione di acido nitrico ad alta purezza presso lo stabilimento di Ube di Ube sottolinea la domanda sostenuta di semiconduttori. I gas nobili subiscono interruzioni sporadiche della fornitura a seguito di tensioni geopolitiche e interruzioni per manutenzione negli impianti di liquefazione, ma investimenti mirati nel recupero e nell'aggiornamento dei liquefattori ne stanno stabilizzando la disponibilità. I gas elettronici e di processo rappresentano il sottosegmento in più rapida crescita, con un CAGR del 5.48%, beneficiando delle avanzate sostanze chimiche di incisione necessarie per i transistor NAND 3D e per i gate-all-around.
L'idrogeno ad altissima purezza (UHP) e i composti fluorurati supportano linee litografiche EUV su larga scala, che non tollerano la contaminazione metallica o da umidità oltre soglie di ppt a una sola cifra. Nel frattempo, la domanda di gas speciali a base di carbonio, incluso il monossido di carbonio ad elevata purezza per la sintesi dei precursori OLED, rimane forte nei settori della chimica fine e della produzione di display. Questi diversi casi d'uso rafforzano la resilienza del mercato dei gas speciali alle oscillazioni a ciclo breve in qualsiasi settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il settore dell'elettronica si assicura un vantaggio strutturale
Il settore dell'elettronica e dei semiconduttori ha registrato il 35.88% del fatturato del 2025, trainato dall'espansione della produzione di wafer in Asia e dal reshoring negli Stati Uniti. Si prevede che la quota di mercato dei gas speciali per questo segmento rimarrà stabile a fronte della crescita dei volumi, con una penetrazione in aumento a fronte della riduzione della densità dei pattern. Le applicazioni sanitarie, in crescita a un CAGR del 6.22%, si affidano sempre più a sostituti del protossido di azoto, protocolli di ossigeno iperbarico e sistemi di collettori senza bombola per le unità di terapia intensiva. Gli ospedali in Europa e Nord America stanno adottando valvole intelligenti track-and-trace che migliorano la sicurezza dei pazienti e automatizzano i cicli di rifornimento.
L'elettrificazione automobilistica aggiunge un ulteriore livello di domanda, poiché gli impianti di produzione di celle per batterie ordinano argon e azoto ad alta purezza per ambienti asciutti, mentre i laboratori di prova per veicoli elettrici acquistano miscele di calibrazione per la verifica dell'autonomia a zero emissioni. Gli operatori petrolchimici e del settore oil & gas utilizzano CO₂ ed elio di qualità laser per la rilevazione delle perdite, contribuendo a una base stabile. Insieme, questi settori garantiscono al mercato dei gas speciali un portafoglio di ricavi diversificato, al riparo da isolati periodi di crisi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei gas speciali nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 47.85% del fatturato globale nel 2025 e si avvia a crescere con un CAGR del 6.55% fino al 2031. La Cina continentale continua a commissionare megafab di memorie e componenti logiche che consumano azoto in grandi quantità e gas fluorurati di grado elettronico. Le linee di Pyeongtaek e Xi'an in Corea del Sud rafforzano la domanda di argon UHP. Il distretto di Taiwan rimane un importante acquirente di neon proveniente da hub di purificazione diversificati per mitigare il rischio di approvvigionamento ucraino. Gli OEM giapponesi investono in contratti a lungo termine per l'elio per proteggere la produzione nazionale di utensili per chip, sostenendo le importazioni nonostante le carenze globali. Le nazioni ASEAN, guidate da Malesia e Vietnam, hanno attratto impianti di packaging avanzato che richiedono grandi volumi di miscele di gas di formatura, avvicinando i distributori regionali agli utenti finali. Questi investimenti combinati consolidano la leadership di lunga data dell'area Asia-Pacifico nel mercato dei gas speciali.
Mercato dei gas speciali del Nord America
Il Nord America beneficia di 450 miliardi di dollari di investimenti privati nel settore dei semiconduttori, generati dal CHIPS Act, che hanno ampliato la produzione di wafer e stimolato le vendite di gas precursori, ammoniaca ad alta purezza e miscele "chamber-clean". La produzione di gas di scisto dovrebbe raggiungere i 105 miliardi di piedi cubi al giorno nel 2025, migliorando l'economia delle materie prime per azoto e idrogeno. La regione sta inoltre assistendo a una rapida installazione di elettrolizzatori a idrogeno verde e di unità di cattura della CO₂, ciascuna basata su standard di calibrazione che stimolano l'approvvigionamento di gas speciali. La crescente ristrutturazione degli ospedali, unita al budget del Programma Sanitario della Difesa, accelera la domanda di gas medicali. Di conseguenza, il mercato dei gas speciali negli Stati Uniti e in Canada è in una fase di crescita costante e pluriennale.
Mercato europeo dei gas speciali
L'Europa mostra una crescita più misurata grazie alle severe direttive sulle emissioni industriali, ma le sue forti ambizioni in materia di idrogeno verde e i laboratori di ricerca avanzati garantiscono un consumo costante. Il piano tedesco di raddoppiare la capacità degli elettrolizzatori sostiene la domanda di gas di calibrazione H₂, O₂ e CO, mentre il ruolo della Francia come maggiore importatore di GNL in Europa stimola i gas di transizione per i combustibili marittimi e l'azoto di qualità bunker. Gli stabilimenti scandinavi specializzati in dispositivi in carburo di silicio e nitruro di gallio ordinano silano e diclorosilano ad alta purezza, espandendo i segmenti di nicchia del mercato dei gas speciali. I cluster farmaceutici dell'Europa orientale aggiungono un ulteriore livello di volume, acquistando CO₂ di qualità sterile per le linee di liofilizzazione.
Mercato dei gas speciali in Sud America e Medio Oriente e Africa
Il mercato dei gas speciali in Sud America è più piccolo ma in crescita, con complessi petrolchimici brasiliani che utilizzano idrogeno e azoto per la produzione di polimeri e raffinerie argentine che investono in potenziamenti del recupero dello zolfo che richiedono miscele speciali. In Medio Oriente e Africa, i progetti di mega-raffinazione e di conversione del gas in prodotti chimici in Arabia Saudita stimolano gli ordini di idrogeno e SO₂ in grandi quantità per la rimozione di oligoelementi, mentre il settore sanitario sudafricano espande le reti di ossigeno in grandi quantità negli ospedali provinciali. Queste iniziative, nel loro insieme, ampliano la presenza globale del mercato dei gas speciali.
Panorama normativo
I gas speciali operano in regime ambientale, di sicurezza e di trasporto sovrapposti, che influenzano i portafogli di prodotti e i costi di servizio. Nell'Unione Europea, il Regolamento (UE) 2024/573 (in vigore dall'11 marzo 2024) inasprisce i requisiti per i gas fluorurati attraverso quote e obiettivi di riduzione graduale, rafforzando la domanda di miscele a basso GWP conformi e controlli più rigorosi sulla documentazione lungo tutta la catena di approvvigionamento dei gas fluorurati. Negli Stati Uniti, l'EPA ha finalizzato il NESHAP per le fonti di emissioni nell'area di produzione chimica (CMAS) il 28 marzo 2026, innalzando gli standard per il controllo degli inquinanti atmosferici pericolosi e dei VOC (composti organici volatili) nelle relative attività di produzione chimica, mentre la tassa sulle emissioni di metano (900 USD/tonnellata nel 2024, che salirà a 1,500 USD entro il 2026) aumenta l'attenzione sulle pratiche di monitoraggio e abbattimento relative alla produzione di gas e ai sistemi petrolchimici adiacenti.
Il commercio internazionale e la logistica delle bombole rimangono ancorati agli standard di calibrazione e integrità dell'imballaggio, fondamentali per le applicazioni elettroniche e medicali. La norma ISO 6143:2025 (giugno 2025) standardizza i metodi per la determinazione della composizione nelle miscele di gas di calibrazione, supportando i requisiti di tracciabilità e verificabilità per gli utenti finali come le fabbriche di semiconduttori e i laboratori di analisi. Anche la conformità in materia di imballaggio e trasporto si evolve attraverso standard per le bombole come la ISO 9809-4:2026 (pubblicata a febbraio 2026) per le bombole di gas ricaricabili in acciaio inossidabile senza saldatura, insieme alle linee guida di organismi di settore come la Compressed Gas Association (CGA) e l'European Industrial Gases Association (EIGA).
Analisi della catena del valore
La catena del valore dei gas speciali inizia a monte con le materie prime e la produzione primaria, che comprende la separazione dell'aria (azoto, ossigeno, argon), il recupero e la purificazione dei gas nobili (neon, kripton, xeno, elio) e la sintesi chimica di gas alogenati e a base di carbonio. Le operazioni a monte si concentrano sulla purificazione fino a gradi di purezza ultra-elevati, sulla miscelazione in miscele certificate (in particolare gas di calibrazione) e sul confezionamento speciale in bombole, micro-sfusi e formati liquidi sfusi. La definizione di standard e le linee guida sulla sicurezza di CGA, EIGA e AIGA contribuiscono a garantire specifiche e pratiche di manipolazione uniformi, aspetto particolarmente rilevante laddove i clienti richiedono limiti di impurità documentati e una composizione stabile da lotto a lotto.
La distribuzione a valle si basa su oleodotti (ove disponibili), autocisterne per liquidi sfusi e reti di distribuzione di bombole che servono stabilimenti di produzione di elettronica e semiconduttori, strutture sanitarie, complessi petrolchimici e laboratori. La logistica e l'integrità della catena del freddo sono fattori chiave per la creazione di valore, poiché la purezza può essere compromessa dalla manipolazione, dalla contaminazione o dalle procedure di confezionamento, il che aumenta la necessità di bombole, valvole e processi di riempimento tracciabili e certificati. Fornitori di apparecchiature e infrastrutture come Chart Industries supportano questa catena con hardware per lo stoccaggio e il trasporto criogenico, mentre i fornitori integrati spesso utilizzano modelli di costruzione, proprietà e gestione in loco per i grandi utenti finali al fine di ridurre il rischio di trasporto, migliorare i tempi di attività e soddisfare i rigorosi requisiti di purezza e sicurezza.
Panorama competitivo
Le principali aziende globali detengono una quota di maggioranza, con conseguente concentrazione altamente consolidata. Air Liquide ha raggiunto nel 2024 un fatturato superiore a 27 miliardi di euro e ha migliorato il margine operativo nonostante l'inflazione dei costi energetici. La sua pipeline di investimenti ora alloca il 40% a progetti di transizione energetica, come l'idrogeno a basse emissioni di carbonio e la CCS, mantenendo al contempo una spesa aggressiva per i gas elettronici per gli stabilimenti dell'area Asia-Pacifico. Linde ha stipulato 53 nuovi piccoli accordi in loco nel 2023 per un valore di 270 milioni di dollari, servendo produttori di medie dimensioni che preferiscono la fornitura vincolata rispetto al trasporto su camion di grandi quantità. Sta valutando una partnership con Merck per integrare i gas speciali con prodotti chimici semiconduttori avanzati, a indicare una potenziale offerta verticalmente integrata.
Air Products continua ad espandere la sua dorsale globale dell'idrogeno, aggiungendo segmenti di looping in Texas e costruendo nuove unità di separazione a Jubail, in Arabia Saudita. Fornisce inoltre oltre 20 progetti di elettrolizzatori, raggruppando contratti per gas di calibrazione che vincolano i ricavi derivanti dai gas speciali a valle. Chart Industries ha registrato un fatturato di 4.16 miliardi di dollari nel 2024, sfruttando le competenze criogeniche per fabbricare moduli di liquefazione di idrogeno e CO₂. Nippon Sanso Holdings implementa impianti modulari per gas speciali in prossimità di clienti giapponesi e del Sud-Est asiatico per garantire la sicurezza dell'approvvigionamento locale.
Le mosse strategiche includono l'eliminazione dei colli di bottiglia nella capacità di recupero dell'elio, l'adozione del tracciamento delle bombole tramite IoT e fusioni che ampliano l'accesso al mercato finale. Ad esempio, nell'aprile 2025 Linde si è impegnata a realizzare linee di fornitura di azoto e argon più grandi per lo stabilimento Samsung di Pyeongtaek, rafforzando il suo franchise nell'elettronica. Le discussioni del febbraio 2025 tra Merck e Linde lasciano intendere lo sviluppo congiunto di gas precursori ad alto valore k. Nel complesso, la competizione si concentra sulla leadership tecnologica, sull'allineamento alle energie rinnovabili e sull'affidabilità della catena di approvvigionamento, tutti elementi che contribuiscono a differenziare l'offerta nel mercato dei gas speciali.
Leader del settore dei gas speciali
Air Liquide
Prodotti dell'aria e prodotti chimici Inc.
Linde plc
Messer SE & Co. KGaA
TAIYO NIPPON SANSO CORPORATION
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Air Liquide ha annunciato un investimento di oltre 170 milioni di dollari per la costruzione, la proprietà e la gestione di due impianti di produzione di gas in Indiana, destinati a fornire gas ultrapuri a SK Hynix per il suo stabilimento di semiconduttori negli Stati Uniti, con la messa in funzione prevista per la fine del 2028. La struttura "costruisci-possiedi-gestisci" migliora la visibilità a lungo termine dei contratti di fornitura e rafforza il ruolo del fornitore all'interno dei piani di avvio della produzione dei clienti.
- Aprile 2026: Air Liquide ha annunciato un investimento di 200 milioni di euro per la costruzione e la gestione di due unità di produzione di gas industriali a Hiroshima, in Giappone, destinate alla fornitura di azoto, ossigeno e argon ultrapuri per la produzione di semiconduttori, con l'obiettivo di avviare le operazioni entro la fine del 2028. Il progetto sottolinea l'accelerazione della localizzazione della fornitura di gas ultrapuri attorno ai distretti dell'elettronica avanzata e aumenta la pressione competitiva sulla capacità di purificazione e produzione a livello regionale.
- Aprile 2025: Linde ha annunciato l'intenzione di ampliare la fornitura di gas speciali allo stabilimento di produzione di semiconduttori avanzati di Samsung a Pyeongtaek, in Corea del Sud. L'ampliamento risponde alla maggiore domanda di volumi e purezza, legata ai processi produttivi più avanzati, e rafforza gli accordi contrattuali a lungo termine tra le principali aziende globali del settore gas e i principali produttori di chip.
Ambito del rapporto sul mercato globale dei gas speciali
I gas speciali sono sostanze gassose di elevata purezza e possono essere utilizzate nei processi industriali come gas di laboratorio analitici e intermedi. Questi gas sono essenziali per molti settori, tra cui quello sanitario, petrolchimico, ambientale, farmaceutico, dei semiconduttori e chimico.
Il mercato dei gas speciali è segmentato per tipo, settore degli utenti finali e area geografica. In base al tipo, il mercato è segmentato in gas ad alta purezza, gas nobili, gas di carbonio, gas alogeni e altri tipi. Sulla base del settore degli utenti finali, il mercato è segmentato in automotive, elettronica, sanità, alimenti e bevande, petrolio e gas e altri settori degli utenti finali. Il rapporto copre anche le dimensioni del mercato e le previsioni per i gas speciali in 15 paesi nelle principali regioni.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base alle entrate (milioni di USD).
| Gas ad alta purezza |
| Gas nobili |
| Gas di carbonio |
| Gas alogeni |
| Altri tipi (gas elettronici e di processo, ecc.) |
| Elettronica |
| Medico e Sanitario |
| Automotive |
| Cibo e Bevande |
| Olio e Gas |
| Altri settori (manifatturiero, metallurgia, ecc.) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto dell'Africa mediorientale |
| Per tipo | Gas ad alta purezza | |
| Gas nobili | ||
| Gas di carbonio | ||
| Gas alogeni | ||
| Altri tipi (gas elettronici e di processo, ecc.) | ||
| Per settore degli utenti finali | Elettronica | |
| Medico e Sanitario | ||
| Automotive | ||
| Cibo e Bevande | ||
| Olio e Gas | ||
| Altri settori (manifatturiero, metallurgia, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto dell'Africa mediorientale | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei gas speciali e con quale rapidità sta crescendo?
Il mercato dei gas speciali è valutato a 15.65 miliardi di dollari nel 2026 e si prevede che raggiungerà i 19.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92%.
Quale segmento detiene la quota di mercato più grande nel settore dei gas speciali?
I gas ad elevata purezza saranno quelli dominanti, con una quota del 37.79% nel 2025, a causa delle stringenti esigenze di purezza dei semiconduttori.
Perché la regione Asia-Pacifico è il principale mercato regionale per i gas speciali?
L'area Asia-Pacifico ospita la maggior parte della produzione mondiale di semiconduttori e di pannelli solari, con una quota di fatturato del 47.85% nel 2025 e il CAGR regionale più rapido, pari al 6.55%, fino al 2031.
In che modo le normative ambientali influenzano la domanda di gas speciali?
Norme come la riduzione graduale degli HFC e le tasse sulle emissioni di metano previste dall'AIM Act spingono i produttori verso formulazioni a basso GWP e tecnologie di controllo, aumentando i costi di conformità ma stimolando l'innovazione nei gas più ecologici.
Quali settori determineranno la futura domanda di gas speciali?
I principali motori sono i semiconduttori, l'assistenza sanitaria, l'idrogeno verde, la petrolchimica e l'energia solare, ognuno dei quali richiede miscele di gas precise e gradi di elevata purezza per processi avanzati.
Chi sono i principali attori del mercato dei gas speciali?
I principali attori sono Air Liquide, Linde plc, Air Products and Chemicals Inc., Messer SE & Co. KGaA e TAIYO NIPPON SANSO CORPORATION.


