

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
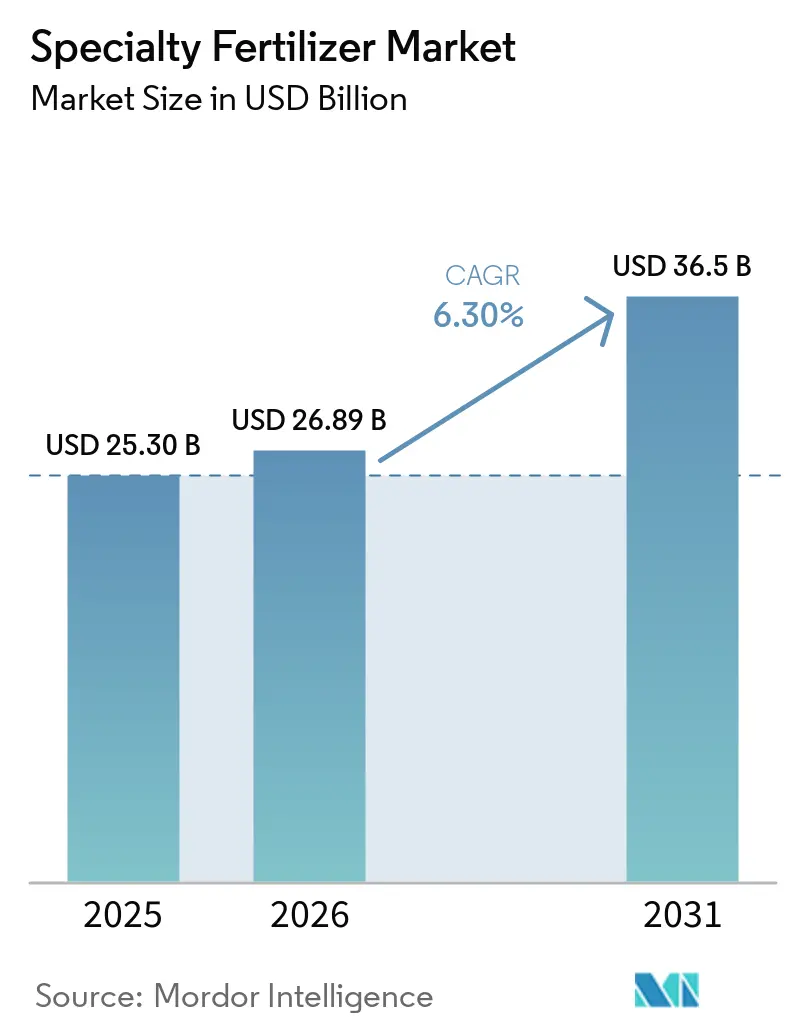
| Dimensione del mercato (2026) | 26.89 miliardo di dollari |
| Dimensione del mercato (2031) | 36.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.30% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti speciali di Mordor Intelligence
Il mercato dei fertilizzanti speciali aveva un valore di 25.30 miliardi di dollari nel 2025 e si prevede che crescerà da 26.89 miliardi di dollari nel 2026 a 36.50 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.30% durante il periodo di previsione (2026-2031). Si sta delineando un'espansione misurata ma duratura, poiché gli agricoltori stanno spostando la spesa verso prodotti per la nutrizione di precisione che aumentano l'efficienza nell'uso dell'acqua e sbloccano entrate derivanti dai crediti di carbonio. Le offerte liquide dominano la domanda attuale perché i sistemi di fertirrigazione riducono il fabbisogno di manodopera e si integrano perfettamente con i regolatori a tasso variabile. Le formulazioni a rilascio controllato rivestite con polimeri stanno guadagnando terreno nel settore del tappeto erboso, delle serre e dell'orticoltura di alto valore, poiché una singola applicazione copre l'intero ciclo di crescita e riduce le perdite di applicazione. Le piattaforme di agronomia digitale che prescrivono miscele di micronutrienti specifiche per il campo stanno inoltre ampliando il bacino di adozione delle soluzioni specializzate, mentre gli investimenti nell'ammoniaca verde posizionano l'azoto a basse emissioni di carbonio per aggiudicarsi i futuri appalti. La volatilità dei costi delle materie prime e l'inasprimento dei limiti sui metalli pesanti rimangono ostacoli significativi, tuttavia l'innovazione di prodotto e i servizi di consulenza basati sui dati continuano a rafforzare la traiettoria di crescita del mercato dei fertilizzanti speciali.
Punti chiave del rapporto
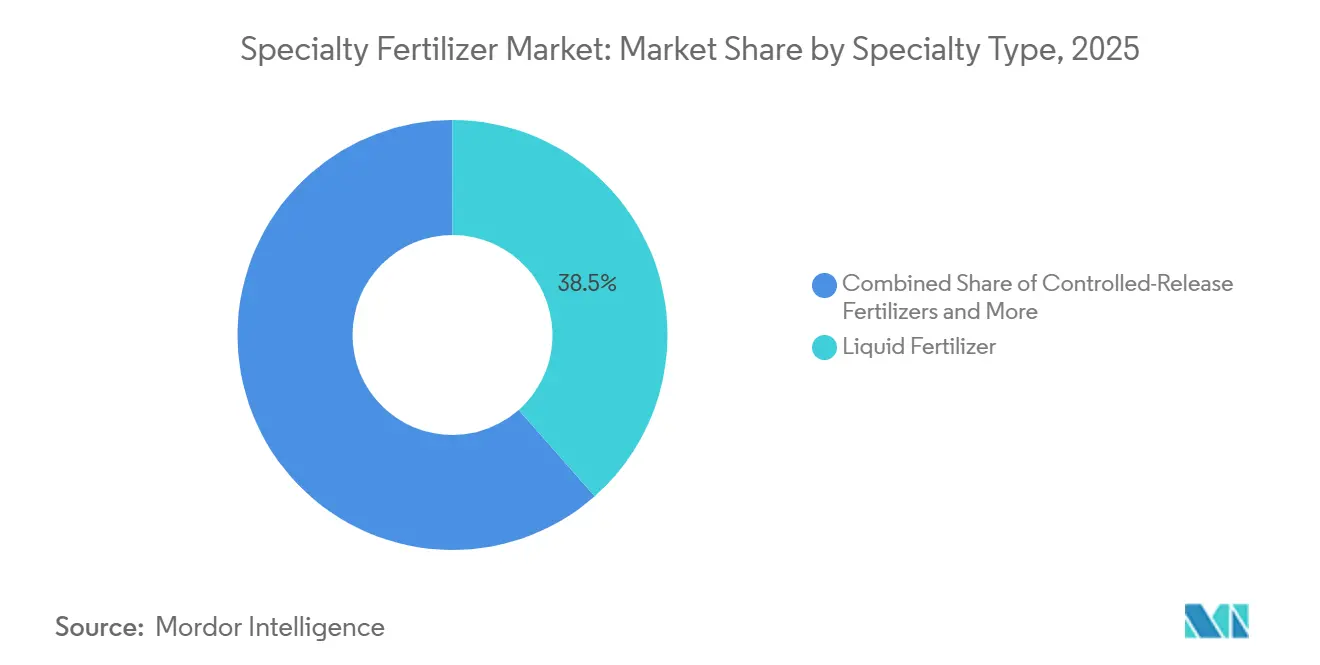
- Per tipologia, i fertilizzanti liquidi hanno rappresentato la quota di mercato maggiore, pari al 38.5% nel 2025, mentre si prevede che i fertilizzanti a rilascio controllato saranno il segmento in più rapida crescita, con un CAGR dell'8.8% nel periodo 2026-2031.
- Per modalità di applicazione, la fertirrigazione ha rappresentato il segmento più ampio, contribuendo per il 48.1% al mercato dei fertilizzanti speciali nel 2025, e si prevede che rimarrà la modalità di applicazione a più rapida crescita, con un CAGR del 7.3% fino al 2031.
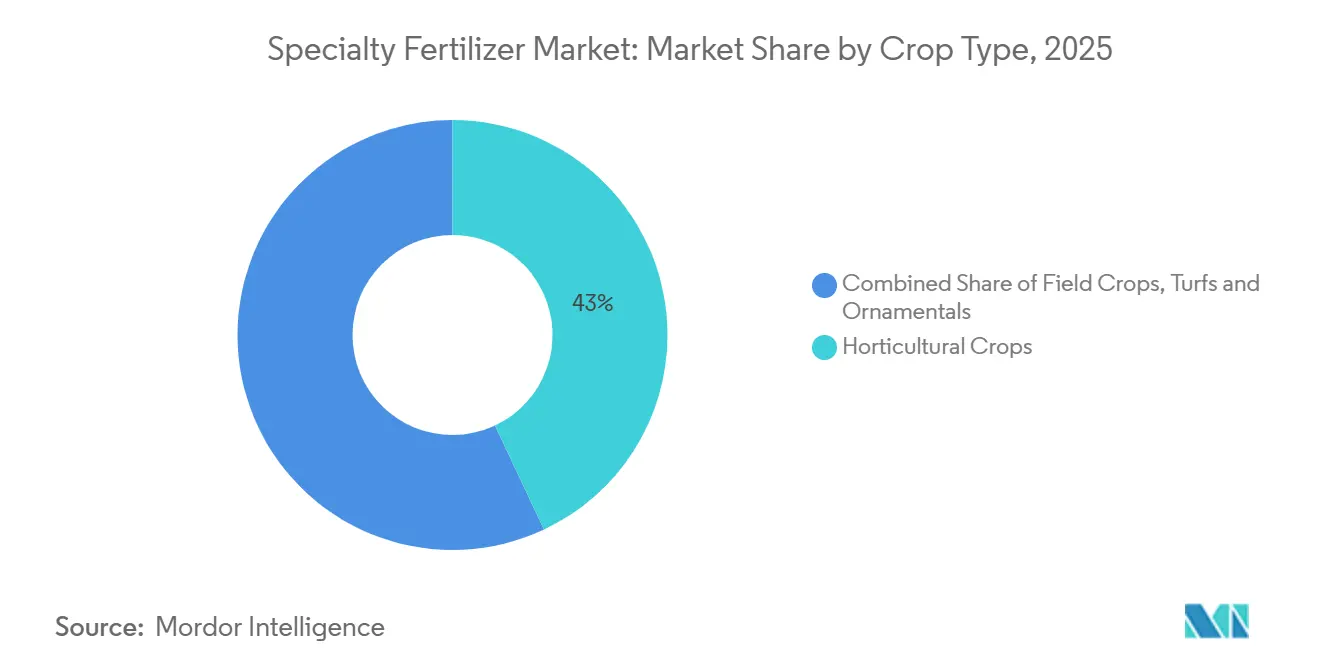
- Per tipologia di coltura, le colture orticole hanno rappresentato il 43.0% della domanda globale nel 2025, costituendo il segmento più ampio, mentre si prevede che le colture da tappeto erboso e ornamentali saranno quelle a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.9% nel periodo 2026-2031.
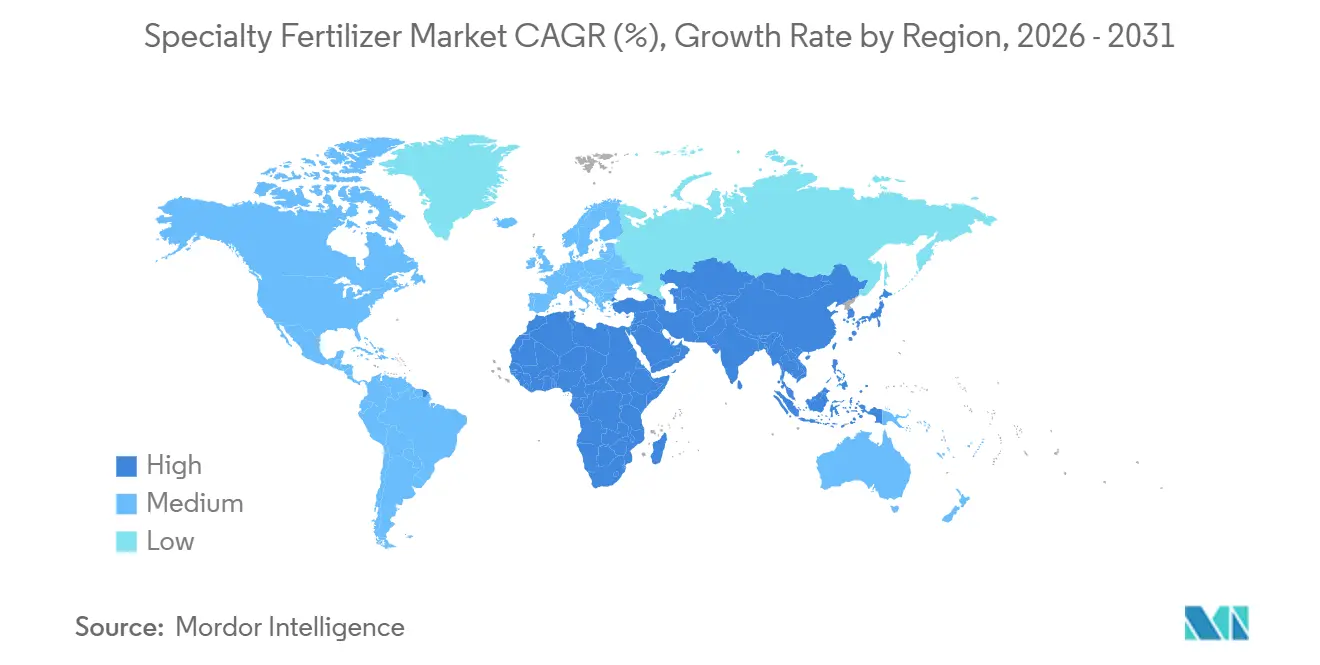
- A livello regionale, l'Asia-Pacifico ha rappresentato il 33.8% del fatturato globale nel 2025, risultando il mercato regionale più grande, mentre si prevede che il Medio Oriente registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti speciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'agricoltura di precisione | + 1.1% | Nord America, Europa, Oceania nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Scarsità d'acqua e miglioramenti dell'efficienza dell'irrigazione | + 0.9% | Medio Oriente, Nord Africa e Asia meridionale | Medio termine (2-4 anni) |
| Espansione di serre e fattorie verticali | + 0.8% | Globale, concentrato nell'area Asia-Pacifico e nel Medio Oriente | Medio termine (2-4 anni) |
| Incentivi basati sui crediti di carbonio per input efficienti nell'uso dei nutrienti | + 0.7% | Nord America, Europa e Sud America | Medio termine (2-4 anni) |
| Colture ricche di nutrienti rese possibili da CRISPR | + 0.4% | Nord America, Europa e con ricaduta sull'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Premi per la tracciabilità digitale dei prodotti a basso impatto ambientale | + 0.5% | Europa, Nord America e Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Adozione dell'agricoltura di precisione
L'agricoltura di precisione è un fattore determinante nella domanda di fertilizzanti speciali, poiché si concentra sulla somministrazione mirata di nutrienti. Tecnologie come l'applicazione a tasso variabile guidata dal GPS (VRA), la mappatura dei nutrienti del suolo e i sistemi di fertirrigazione abilitati dall'IoT consentono agli agricoltori di applicare i nutrienti in modo specifico per ogni sito, anziché in modo uniforme. I fertilizzanti speciali, tra cui i fertilizzanti idrosolubili (WSF), i fertilizzanti a rilascio controllato (CRF) e le miscele di micronutrienti, si integrano perfettamente con questi sistemi grazie alla loro granulometria uniforme e ai profili di rilascio dei nutrienti prevedibili. A livello globale, l'adozione dell'agricoltura di precisione è cresciuta rapidamente. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, negli ultimi 20 anni le aziende agricole statunitensi hanno incrementato significativamente l'utilizzo di tecnologie per l'agricoltura di precisione. Nel 2023, i sistemi di guida automatica erano utilizzati dal 52% delle aziende agricole di medie dimensioni e dal 70% delle aziende agricole di grandi dimensioni che producevano colture su trattori, mietitrebbie e altre attrezzature [1] Fonte: United States Department of Agriculture Economic Research Service, “Adoption of Precision Agriculture Technologies on US Farms, 2023 Update,” ers.usda.gov.
Scarsità d'acqua e miglioramenti dell'efficienza dell'irrigazione
La scarsità idrica globale sta spingendo verso la modernizzazione dei sistemi di irrigazione, aumentando la domanda di fertilizzanti speciali compatibili con i sistemi a goccia e a pioggia. L'agricoltura rappresenta una quota significativa dei prelievi globali di acqua dolce, con regioni a rischio idrico come il Medio Oriente, il Nord Africa e l'Asia meridionale che adottano attivamente tecnologie di microirrigazione. I sistemi di irrigazione a goccia richiedono formulazioni di nutrienti completamente solubili per prevenire l'intasamento e garantire una distribuzione uniforme dei nutrienti. Di conseguenza, sono preferiti i fertilizzanti idrosolubili (WSF) e le miscele liquide speciali. Tra il 2021 e il 2025, il Fondo per lo sviluppo agricolo (ADF) dell'Arabia Saudita ha stanziato 825 milioni di SAR (220 milioni di dollari USA) per promuovere l'agricoltura in serra ad alta tecnologia [2] Fonte: Fondo per lo sviluppo agricolo, "ADF finanzia 825 milioni di SAR per progetti di serre ad alta tecnologia (2021-2025)", adf.gov.sa. Questa tendenza favorisce l'utilizzo di fertilizzanti liquidi e idrosolubili rispetto alle alternative granulari, poiché si dissolvono istantaneamente, evitano l'intasamento degli irrigatori e consentono di regolare i nutrienti in tempo reale in base alle fasi di crescita delle colture.
Incentivi basati sui crediti di carbonio per input efficienti nell'uso dei nutrienti
I governi e i mercati del carbonio stanno promuovendo una migliore efficienza nell'uso dei nutrienti per mitigare le emissioni di protossido di azoto (N₂O), un gas serra quasi 300 volte più potente della CO₂. I fertilizzanti ad alta efficienza (EEF), come i fertilizzanti a rilascio controllato e gli inibitori della nitrificazione, possono ridurre le perdite di azoto del 30-50% rispetto all'urea convenzionale. In Sud America, le miscele bio-potenziate che combinano NPK sintetico con inoculanti microbici stanno guadagnando popolarità, in particolare tra i coltivatori di soia brasiliani. Questi coltivatori possono richiedere crediti di carbonio attraverso la fissazione biologica dell'azoto nell'ambito del programma nazionale ABC+ per l'agricoltura a basse emissioni di carbonio. Questa tendenza sostiene l'adozione di formulazioni di azoto speciali rispetto all'urea pura. In Nord America e in Europa, i mercati volontari del carbonio ora premiano i coltivatori che utilizzano fertilizzanti ad alta efficienza per ridurre le emissioni di protossido di azoto, fornendo un flusso di entrate che contribuisce a compensare i costi più elevati dei prodotti stabilizzati.
Premi per la tracciabilità digitale dei prodotti a basso impatto ambientale
I rivenditori al dettaglio si stanno concentrando sempre di più su prodotti alimentari tracciabili e prodotti in modo sostenibile. Le piattaforme digitali vengono utilizzate per monitorare l'utilizzo di input a livello di azienda agricola, inclusi i tipi di fertilizzanti e le metriche di efficienza nutrizionale. I fertilizzanti speciali aiutano i produttori a documentare la riduzione del deflusso di nutrienti e a minimizzare l'impatto ambientale. In Europa e Nord America, i rivenditori al dettaglio e le catene di ristorazione richiedono dichiarazioni di sostenibilità verificabili per i prodotti freschi, offrendo prezzi maggiorati dell'8-15% ai coltivatori che forniscono dati sulle dosi di applicazione dei fertilizzanti, sulla riduzione delle emissioni e sull'efficienza nell'uso dell'acqua attraverso piattaforme digitali. Questa crescente enfasi sulla tracciabilità avvantaggia i fornitori di fertilizzanti speciali che integrano il tracciamento digitale nei loro prodotti, poiché la documentazione manuale dei dati di applicazione su più campi e cicli colturali è poco pratica per i coltivatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime e dell'energia | -1.0% | Europa, Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elevato costo di capitale dell'hardware di fertirrigazione | -0.6% | Africa, Asia meridionale e America meridionale | Medio termine (2-4 anni) |
| Nuovi divieti sui rivestimenti microplastici | -0.3% | Europa, Nord America e con ripercussioni sull'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Lacune negli standard dei dati per la contabilizzazione del carbonio | -0.4% | Globale, più acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime e dell'energia
I fertilizzanti speciali dipendono in modo significativo da materie prime a monte come ammoniaca, acido fosforico e potassio. La produzione di ammoniaca è particolarmente dispendiosa in termini energetici, con il gas naturale che rappresenta una parte sostanziale dei costi di produzione. Quando i prezzi del gas aumentano bruscamente, come osservato in Europa, dove negli ultimi anni hanno superato le medie storiche, i costi di produzione dei fertilizzanti aumentano di conseguenza. Questa inflazione dei costi riduce i margini per i formulatori di azoto speciale, che non sono in grado di trasferire completamente i maggiori costi dell'ammoniaca agli agricoltori, già colpiti dalla volatilità dei mercati delle materie prime agricole.
Divieti emergenti sui rivestimenti in microplastica
I fertilizzanti a rilascio controllato utilizzano spesso rivestimenti polimerici per regolare il rilascio dei nutrienti, ma il crescente controllo normativo sull'inquinamento da microplastiche pone delle sfide. Se i rivestimenti polimerici saranno soggetti a standard ambientali più rigorosi, i produttori dovranno riformulare i loro prodotti utilizzando alternative biodegradabili, il che aumenterà i costi di produzione. Gli investimenti in ricerca e sviluppo per garantire la conformità potrebbero ridurre la redditività a breve termine. Mentre l'innovazione potrebbe mitigare queste sfide a lungo termine, è probabile che i costi di transizione impongano moderati vincoli alla crescita. L'incertezza normativa causa inoltre esitazione tra i gestori di tappeti erbosi e i vivaisti, che dipendono da prodotti a lento rilascio rivestiti in polimeri per l'approvvigionamento di nutrienti per diversi mesi. Le alternative di origine biologica devono ancora dimostrare prestazioni equivalenti nelle prove sul campo, il che complica ulteriormente la transizione.
Analisi del segmento
Per tipo di specialità: Formulazioni liquide Anchor Leadership
Nel 2025, i fertilizzanti liquidi rappresentavano la quota di mercato maggiore nel settore dei fertilizzanti speciali, pari al 38.5%, grazie alla continua diffusione dei sistemi di fertirrigazione nei segmenti di colture ad alto valore aggiunto. Anche i fertilizzanti liquidi stabilizzati contenenti inibitori dell'ureasi stanno guadagnando terreno, poiché i protocolli sui crediti di carbonio premiano le minori emissioni di protossido di azoto. Le miscele granulari convenzionali dominano ancora le colture cerealicole estensive, ma la loro quota si sta riducendo man mano che gli agricoltori adattano i sistemi di irrigazione a pivot alla fertirrigazione e adottano strategie di irrigazione a dose variabile. La rapida dissoluzione e la facilità di miscelazione rendono questi prodotti adatti agli impianti a dose variabile che richiedono un'omogeneità precisa. L'adozione di grandi superfici irrigate in Asia-Pacifico e Sud America sostiene volumi elevati, mentre l'agricoltura in serra ne apprezza il basso rischio di salinità. Inoltre, il segmento beneficia di un'infrastruttura di distribuzione ampliata che facilita le spedizioni alla rinfusa e la miscelazione in azienda.
I fertilizzanti a rilascio controllato rappresentano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.8% fino al 2031, trainato dall'urea rivestita con polimeri, che fornisce nutrimento per tutta la stagione a tappeti erbosi e ortaggi in serra. Si prevede che il mercato dei fertilizzanti speciali a rilascio controllato crescerà costantemente, poiché i rivestimenti a base biologica che si degradano entro 90 giorni rispondono alle problematiche legate alle microplastiche. Le varianti a base di polimero e zolfo sono sempre più adottate nelle regioni con carenza di zolfo, mentre le pellicole biodegradabili rispondono alle nuove normative sulle microplastiche. Gli strumenti di agricoltura di precisione migliorano l'efficienza consentendo un'unica applicazione per supportare le colture in diverse fasi di crescita, migliorando così il ritorno sull'investimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla modalità di applicazione: la fertirrigazione è dominante e acquista velocità
Nel 2025, la fertirrigazione rappresentava il 48.1% del mercato dei fertilizzanti speciali e si prevede che rimarrà la modalità di applicazione a più rapida crescita, con un CAGR del 7.3% nel periodo 2026-2031. La scarsità d'acqua e l'adozione dell'irrigazione a goccia, favorita dai sussidi, in paesi come India e Turchia, continuano a supportarne la diffusione. L'integrazione di pompe dosatrici con sensori di umidità consente la regolazione dei nutrienti in tempo reale, migliorando i tassi di assorbimento e riducendo le perdite per deflusso superficiale. Inoltre, le normative governative che promuovono un'agricoltura efficiente dal punto di vista idrico incoraggiano ulteriormente l'adozione di fertilizzanti speciali tramite sistemi di fertirrigazione.
L'applicazione al terreno rimane un metodo ampiamente utilizzato nella produzione di colture in campo aperto su larga scala, dove la compatibilità delle attrezzature e il posizionamento dei nutrienti in un'unica passata migliorano l'efficienza operativa. L'applicazione fogliare continua a rappresentare un approccio mirato per la somministrazione di nutrienti, in particolare per correggere le carenze durante le fasi critiche di crescita e migliorare la qualità del raccolto. Sebbene la fertirrigazione sia in testa alla classifica di adozione sul mercato, l'uso continuativo di applicazioni al terreno e fogliari sottolinea la diversità delle strategie di gestione dei nutrienti impiegate nei vari sistemi colturali all'interno del mercato dei fertilizzanti speciali.
Per tipologia di coltura: l'orticoltura domina la domanda, mentre il tappeto erboso e le piante ornamentali registrano la crescita più rapida.
Nel 2025, le colture orticole hanno rappresentato la quota maggiore del mercato dei fertilizzanti speciali, con il 43.0%. Questo predominio è attribuito all'elevato fabbisogno nutritivo di frutta, verdura, colture in serra e altri sistemi agricoli ad alto valore aggiunto. Gli agricoltori utilizzano sempre più fertilizzanti idrosolubili, miscele speciali e programmi di nutrizione di precisione per migliorare la qualità delle colture, garantire la costanza della resa e aumentare la produzione commercializzabile. Il segmento continua a trainare una forte domanda di fertilizzanti di alta qualità sia nelle coltivazioni protette che in quelle in pieno campo.
Si prevede che le colture per tappeti erbosi e piante ornamentali rappresenteranno la categoria a più rapida crescita, con un CAGR (tasso di crescita annuale composto) previsto del 7.9% nel periodo 2026-2031. L'aumento degli investimenti in paesaggistica, campi da golf, impianti sportivi e infrastrutture verdi urbane è un fattore chiave a sostegno del consumo di fertilizzanti in questo segmento. Sebbene le colture in pieno campo rimangano un contributo significativo, grazie alle vaste aree coltivate e all'adozione di fertilizzanti ad alta efficienza, si prevede che le applicazioni per tappeti erbosi e piante ornamentali cresceranno più rapidamente nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 33.8% del fatturato globale dei fertilizzanti speciali, confermandosi come il mercato regionale più grande. Questo risultato è favorito dai sussidi cinesi per le analisi del suolo e dagli incentivi indiani per i piccoli agricoltori che utilizzano nutrienti speciali. L'uso intensivo del suolo in Giappone e Corea del Sud contribuisce ulteriormente ad aumentare la spesa per ettaro, mentre le normative australiane per la gestione della siccità promuovono l'utilizzo di sistemi di fertirrigazione con miscele liquide. I produttori di palma da olio e riso del Sud-est asiatico adottano input ad alta efficienza per conformarsi alle certificazioni di sostenibilità, incrementando ulteriormente i volumi di produzione.
Il Medio Oriente registra l'espansione regionale più rapida, con un CAGR dell'8.8% fino al 2031, guidata dalla costruzione di serre da 2.7 miliardi di dollari dell'Arabia Saudita nell'ambito della Vision 2030 e dal sussidio del 40% della Turchia per l'irrigazione a goccia che converte le superfici coltivate ad agrumi e ortaggi in fertirrigazione [3] Fonte: Saudi Vision 2030, "Strategia agricola", vision2030.gov.sa . La limitata superficie coltivabile e la cronica scarsità d'acqua rendono la nutrizione di precisione non negoziabile, posizionando i gradi rivestiti con polimeri e solubili in acqua per prestazioni superiori sostenute.
Il Nord America ha registrato una crescita trainata dai programmi di iscrizione ai crediti di carbonio che incentivano l'uso di inibitori della nitrificazione. L'Europa si è espansa grazie alle tasse sui fertilizzanti che hanno incoraggiato i coltivatori ad adottare prodotti più efficienti, nonostante gli elevati prezzi del gas. Il Sud America ha registrato una crescita, principalmente grazie all'adozione di fosfato monoammonico (MAP) arricchito con micronutrienti nella regione del Cerrado in Brasile. L'Africa ha registrato progressi con iniziative di miscelazione localizzate in Nigeria e l'adozione di pratiche di fertirrigazione nel settore frutticolo sudafricano per mantenere la qualità delle esportazioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei fertilizzanti speciali rimane frammentato, con attori chiave tra cui Yara International ASA, The Mosaic Company, Sociedad Quimica y Minera de Chile SA (SQM), Nutrien Ltd e Koch Industries Inc. nel 2025. Yara International detiene una quota di mercato significativa nel 2025, seguita da The Mosaic Company, mentre gli attori regionali e le start-up rappresentano collettivamente una quota sostanziale. Le aziende leader utilizzano l'integrazione verticale, che spazia dalle materie prime ai servizi di consulenza digitale, per gestire i costi e fidelizzare i clienti attraverso un'offerta di soluzioni completa. Le aziende di medie dimensioni si differenziano concentrandosi su additivi biologici, microgranulazione e miscele specifiche per le colture, adattate alle esigenze agronomiche locali.
Le principali aree di interesse del mercato includono rivestimenti biodegradabili, inibitori della nitrificazione e consorzi microbici. Iniziative strategiche continuano a plasmare il settore, come l'acquisizione di AgroNutri da parte di Yara e la creazione di un nuovo stabilimento per fertilizzanti a rilascio controllato (CRF) da parte di Nutrien, che arricchiscono il portfolio tecnologico ed espandono la presenza regionale. Le partnership con piattaforme di agricoltura digitale, come il lancio di CropNutrition Pro da parte di Mosaic, evidenziano una crescente enfasi sui modelli di servizio basati sui dati, che aumentano i costi di passaggio da un'azienda all'altra per gli agricoltori.
Le barriere all'ingresso nel mercato includono la registrazione normativa, la conformità ambientale e l'estensione delle reti di concessionari. Le certificazioni ambientali, come la ISO 14001 recentemente ottenuta da SQM in Cile, riflettono la crescente importanza delle credenziali di sostenibilità apprezzate dagli acquirenti. Le opportunità emergenti sul mercato includono fertilizzanti speciali progettati per l'agricoltura urbana e pacchetti combinati di semi e nutrienti per colture CRISPR. Questi settori presentano un potenziale di crescita per gli innovatori agili che desiderano conquistare quote di mercato prima che i grandi operatori storici si impegnino pienamente.
Leader del settore dei fertilizzanti speciali
Yara International ASA
The Mosaic Company
Sociedad Quimica e Minera de Chile SA
Nutrien Ltd
Koch Industrie Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2024: ICL ha avviato le spedizioni commerciali dei suoi fertilizzanti a rilascio controllato dotati del rivestimento biodegradabile eqo.x, segnando il primo lancio su larga scala di questa tecnologia. Il lancio iniziale era rivolto a colture europee di alto valore come patate e cipolle, offrendo una migliore efficienza nell'uso dei nutrienti e rispondendo al contempo alle problematiche ambientali rispetto ai tradizionali rivestimenti polimerici.
- Aprile 2024: COMPO EXPERT ha stretto una partnership con OCI Global per l'approvvigionamento di ammoniaca a basse emissioni di carbonio per la produzione di fertilizzanti speciali NPK, con conseguente potenziale riduzione fino al 60% della sua impronta di carbonio.
- Aprile 2023: Coramandel International ha presentato Acumist Calcium, un fertilizzante liquido a base di calcio sviluppato per affrontare in modo efficiente le carenze di calcio nelle colture.
Ambito del rapporto sul mercato globale dei fertilizzanti speciali
I fertilizzanti speciali sono formulazioni nutrizionali di alto valore, tra cui prodotti idrosolubili, a rilascio lento/controllato e a base di micronutrienti, progettati per migliorare l'efficienza nutrizionale, ridurre al minimo l'impatto ambientale e soddisfare le esigenze specifiche di colture o terreni. Il mercato dei fertilizzanti speciali è segmentato per tipologia di fertilizzanti (fertilizzanti a rilascio controllato (CRF), fertilizzanti liquidi, fertilizzanti a rilascio lento (SRF) e fertilizzanti idrosolubili), per modalità di applicazione (fertirrigazione, fogliare e al suolo), per tipo di coltura (colture da pieno campo, colture orticole, tappeti erbosi e ornamentali) e per regione (Asia-Pacifico, Europa, Medio Oriente, Africa, Nord America e Sud America). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Tipo di specialità
| Fertilizzante a rilascio controllato (CRF) | Rivestito in polimero |
| Rivestito in polimero-zolfo | |
| Altro | |
| Fertilizzante liquido | |
| Fertilizzante a lento rilascio (SRF) | |
| Fertilizzante solubile in acqua |
Modalità applicazione
| fertirrigazione |
| Fogliare |
| Suolo |
Tipo di raccolto
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
destinazione
| Asia-Pacifico | Australia |
| Bangladesh | |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Tipo di specialità | Fertilizzante a rilascio controllato (CRF) | Rivestito in polimero |
| Rivestito in polimero-zolfo | ||
| Altro | ||
| Fertilizzante liquido | ||
| Fertilizzante a lento rilascio (SRF) | ||
| Fertilizzante solubile in acqua | ||
| Modalità applicazione | fertirrigazione | |
| Fogliare | ||
| Suolo | ||
| Tipo di raccolto | Campi coltivati | |
| Colture orticole | ||
| Tappeti erbosi e ornamentali | ||
| destinazione | Asia-Pacifico | Australia |
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Nord America | Canada | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Nutrienti primari: N, P e K, Macronutrienti secondari: Ca, Mg e S, Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




