

Dimensioni e quota del mercato della grafite speciale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.19 miliardo di dollari |
| Dimensione del mercato (2031) | 1.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.02% CAGR |
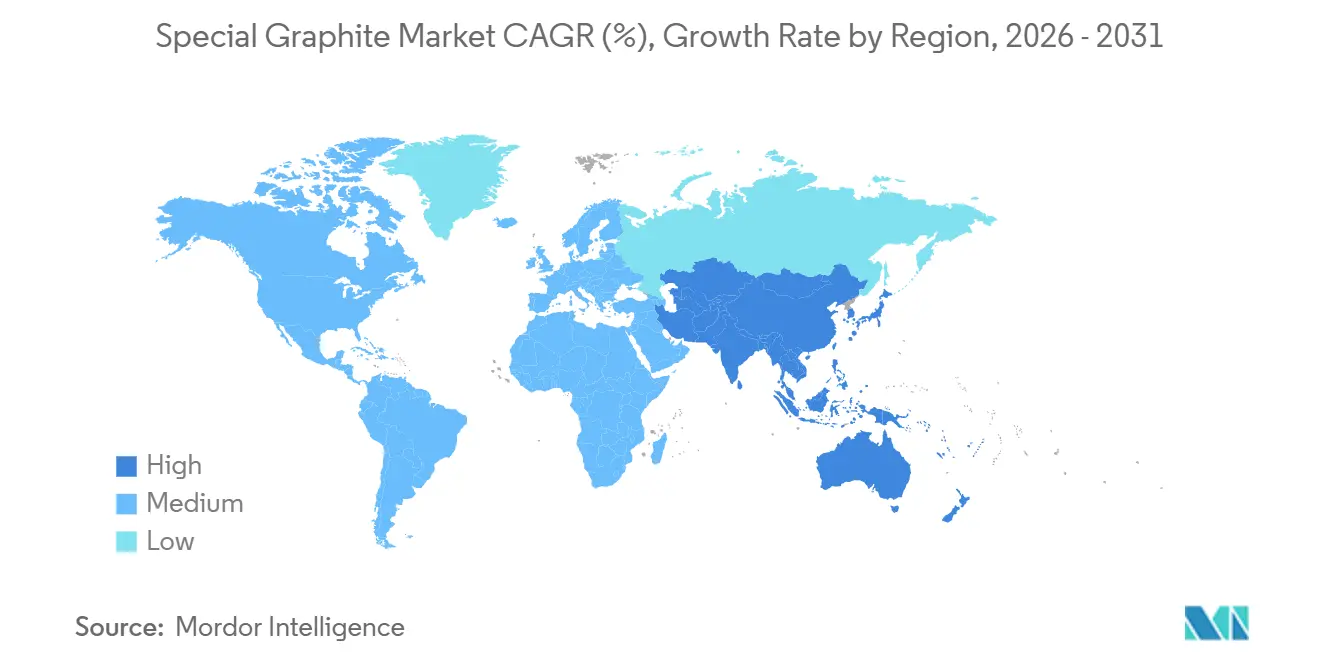
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
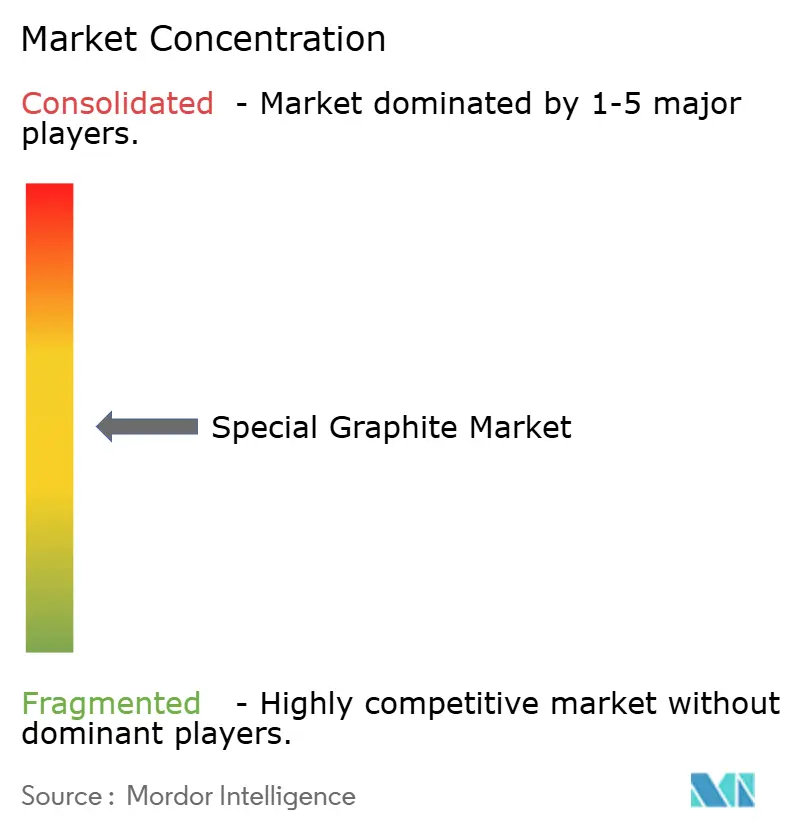
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi speciale del mercato della grafite di Mordor Intelligence
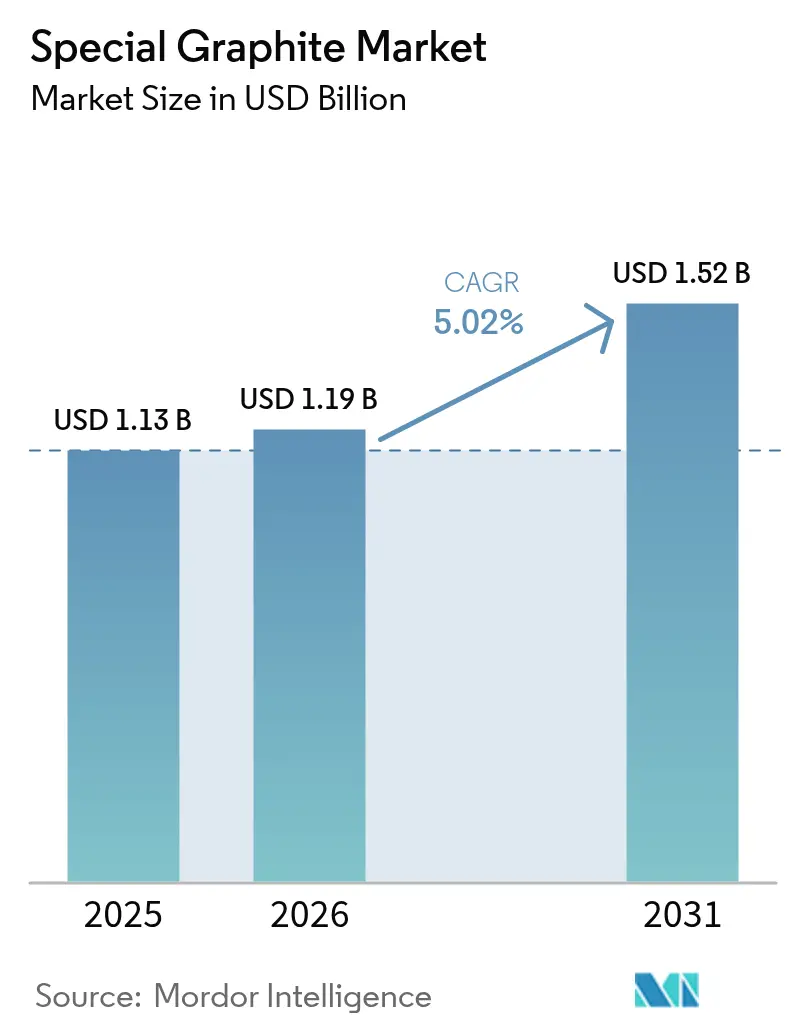
Si prevede che il mercato della grafite speciale raggiungerà 1.13 miliardi di dollari nel 2025, 1.19 miliardi di dollari nel 2026 e 1.52 miliardi di dollari entro il 2031, con un CAGR del 5.02% dal 2026 al 2031. Le normative sovrane sul contenuto delle batterie negli Stati Uniti e nell'Unione Europea stanno dividendo la catena di approvvigionamento globale in una sfera cinese ad alto volume e una sfera occidentale a prezzi premium, spingendo le case automobilistiche occidentali a pagare premi del 15-20% per materiale non cinese completamente tracciabile. Allo stesso tempo, le raffinerie cinesi controllano ancora oltre il 95% della capacità di lavorazione delle batterie, il che consente loro di variare i prezzi spot di percentuali a due cifre nell'arco di un singolo trimestre. La volatilità del midstream premia quindi le aziende verticalmente integrate che possiedono sia materie prime a base di coke aghiforme sia forni di grafitizzazione, mentre le raffinerie pure-play rimangono esposte a picchi di prezzo delle materie prime che hanno raggiunto i 750 dollari a tonnellata all'inizio del 2025, dopo un incendio in un importante calcinatore giapponese. La domanda beneficia anche dell'accelerazione dell'implementazione di elettrolizzatori a idrogeno verde e di 400 GW di nuova capacità di wafer solare in Cina, entrambi i quali richiedono componenti in grafite isotropica ad alta purezza in grado di funzionare oltre i 1,400 °C.
Punti chiave del rapporto
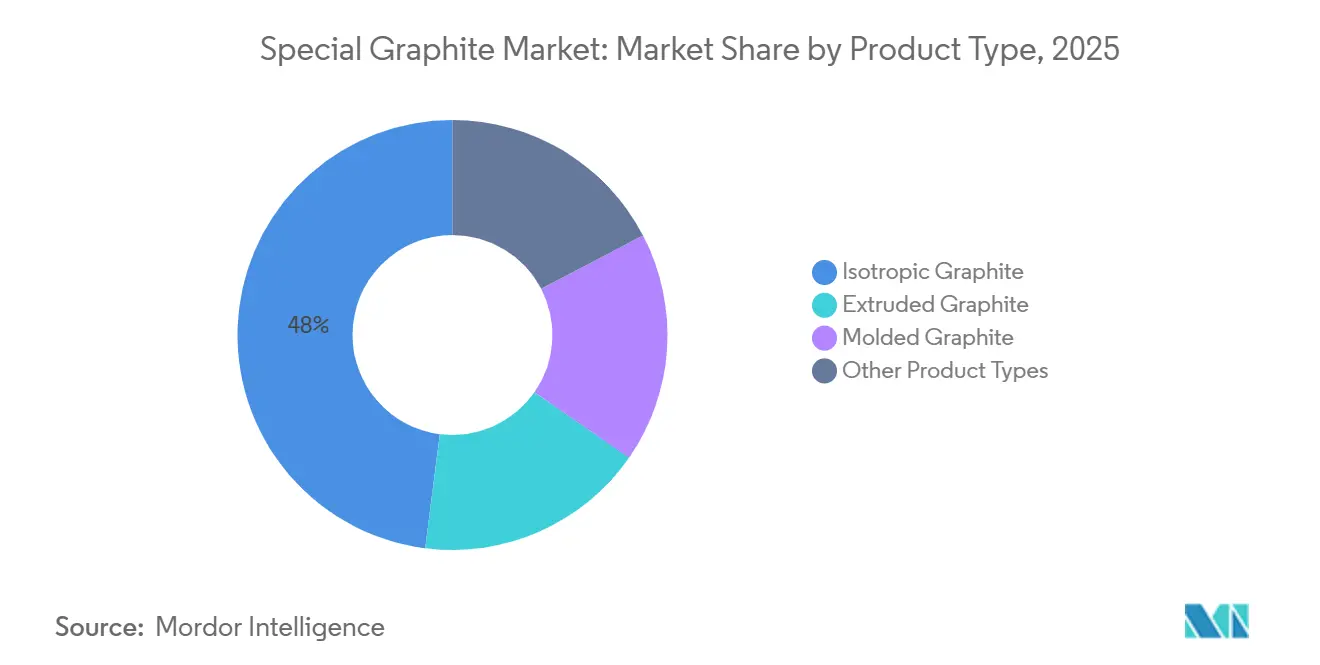
- Per tipologia di prodotto, la grafite isotropica ha dominato il mercato della grafite speciale con il 47.98% della quota di mercato nel 2025 e si prevede che continuerà a crescere a un CAGR del 5.51% fino al 2031.
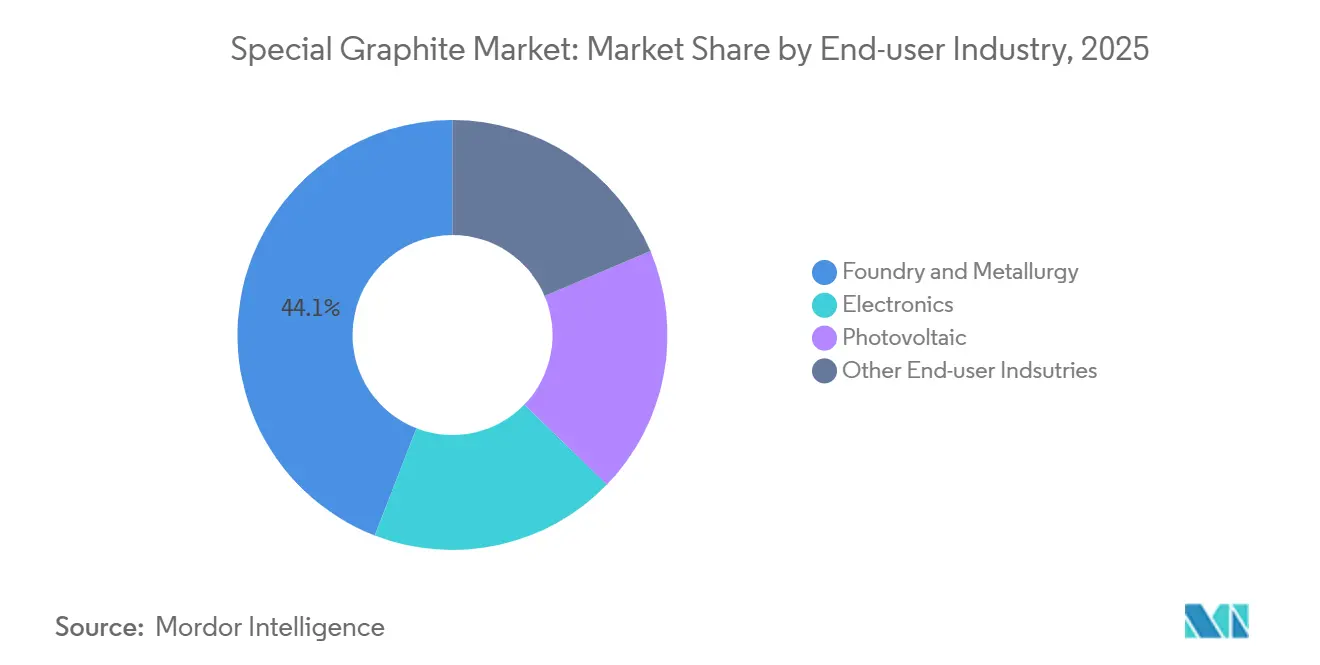
- Per quanto riguarda il settore di utilizzo finale, fonderia e metallurgia hanno detenuto il 44.12% della quota di mercato della grafite speciale nel 2025 e stanno crescendo a un CAGR del 5.32% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 45.78% della quota di mercato della grafite speciale nel 2025 e sta avanzando a un CAGR del 6.57% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della grafite speciale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le politiche governative di decarbonizzazione aumentano la domanda di wafer solari | + 1.2% | Nucleo APAC (Cina, India), ricadute sull'UE e sul Nord America | Medio termine (2-4 anni) |
| La localizzazione della catena di fornitura delle batterie per veicoli elettrici negli Stati Uniti e nell'Unione Europea stimola l'acquisto di grafite speciale | + 1.5% | Nord America e UE, con pressione di approvvigionamento sull'APAC | A lungo termine (≥ 4 anni) |
| Passaggio ad anodi ricchi di Si di grande formato che necessitano di grafite di purezza più elevata | + 0.9% | Globale, guidato da Cina, Corea del Sud, Stati Uniti | Medio termine (2-4 anni) |
| Migrazione della fonderia da stampi in metallo a stampi in grafite per leghe complesse | + 0.7% | Nord America, UE (Germania, Francia), APAC (Giappone) | A breve termine (≤ 2 anni) |
| Espansione rapida delle piastre dell'elettrolizzatore a idrogeno verde mediante grafite isostatica | + 0.6% | UE (Germania, Paesi Bassi), Nord America, primi guadagni in Medio Oriente (Arabia Saudita, Emirati Arabi Uniti) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le politiche governative di decarbonizzazione stimolano la domanda di wafer solari
Le direttive nazionali sul clima si traducono direttamente in capacità produttiva di polisilicio e wafer, il che fa impennare la domanda di grafite speciale sul mercato. La Cina ha aggiunto 400 GW di linee di produzione solare nel 2024, il che ha richiesto circa 120,000 tonnellate di grafite di grado crogiolo per i processi Czochralski e di solidificazione direzionale. L'Inflation Reduction Act statunitense ha spinto First Solar e Qcells a investire 4 miliardi di dollari in impianti nazionali di wafer, ciascuno dei quali necessita di suscettori isotropi in grado di resistere a 1,450 °C senza deformarsi [1] Dipartimento dell'Energia degli Stati Uniti, "Impegni per la produzione solare nell'ambito dell'IRA", energy.gov . Il programma indiano di incentivi legati alla produzione ha stanziato 240 miliardi di rupie per i componenti solari, eppure il paese importa ancora oltre il 90% dei gradi speciali, creando ritardi nella messa in servizio da tre a sei mesi. In Europa, la quota è aumentata di otto-dieci punti percentuali tra il 2024 e il 2026. La riduzione dello spessore dei wafer da 180 µm a 130 µm, paradossalmente, aumenta l'intensità di grafite per gigawatt, poiché i wafer più sottili richiedono un controllo più preciso del profilo termico e una sostituzione più rapida del crogiolo.
La localizzazione della catena di fornitura delle batterie per veicoli elettrici negli Stati Uniti e nell'Unione Europea stimola l'acquisto di grafite speciale
Le norme sulle entità straniere di interesse negli Stati Uniti e il Critical Raw Materials Act dell'UE obbligano le case automobilistiche ad acquistare grafite non cinese dopo il 2027, nonostante la Cina abbia raffinato 1.5 milioni di tonnellate di grafite sferica nel 2024. General Motors e Stellantis hanno firmato accordi pluriennali con lo stabilimento di Vidalia di Syrah in Louisiana e con quello di Novonix in Tennessee, pagando premi di prezzo del 15-20% per garantire l'idoneità all'IRA. BMW e Volkswagen hanno stanziato 1.2 miliardi di euro per un'impresa di grafite sintetica in Polonia, ma la dipendenza dell'impianto dal coke di petrolio aghiforme lo rende vulnerabile a picchi di prezzo delle materie prime, come il prezzo di 750 dollari a tonnellata registrato all'inizio del 2025. L'esenzione FEOC scade nel 2027, creando una finestra temporale ristretta in cui gli OEM occidentali si assicurano la fornitura o perdono 7,500 dollari a veicolo in crediti d'imposta. Il programma K-Battery della Corea del Sud, del valore di 9 trilioni di KRW, punta a raggiungere una capacità di anodi di 200,000 tonnellate entro il 2028, ma continua a fare affidamento su scaglie cinesi importate, dimostrando che la "localizzazione" spesso si ferma alla raffinazione.
Passaggio ad anodi ricchi di silicio di grande formato che necessitano di grafite di purezza più elevata
Le case automobilistiche stanno adottando compositi di silicio al 5-10% per aumentare la densità energetica delle celle oltre i 300 Wh/kg, ma così facendo il contenuto di ceneri scende al di sotto di 50 ppm e la dimensione delle particelle D50 si riduce a 12-15 µm, una percentuale inferiore rispetto alla norma di 20-25 µm per gli anodi convenzionali. La cella 4680 di Tesla richiede un passaggio di purificazione aggiuntivo che comporta un costo di lavorazione aggiuntivo di 800-1,000 dollari a tonnellata. Panasonic e LG Energy Solution sperimentano il 10% di silicio per il rilascio nel 2027, un livello in cui la durata del ciclo di vita scende senza porosità della grafite al di sotto del 5%. La batteria Shenxing PLUS di CATL si rifornisce dell'80% della sua grafite ad alta purezza da un unico fornitore, evidenziando il rischio di concentrazione catl.com. I produttori di celle sudcoreani pagano premi del 10-12% per la grafite isotropica giapponese perché il suo record di zero difetti riduce drasticamente gli scarti nelle linee pilota.
Migrazione della fonderia dagli stampi in metallo a quelli in grafite per leghe complesse
Le fonderie aerospaziali e automobilistiche ora sostituiscono gli stampi in acciaio con quelli in grafite per allungare la durata degli utensili da 50-100 cicli di colata a oltre 500, riducendo gli scarti del 15-20% e giustificando uno stampo che costa tre volte tanto. GE Aerospace ha convertito il 30% della fusione delle pale delle turbine in grafite nel 2024, tagliando 400 dollari per pezzo e riducendo i tempi di consegna di due settimane. La Giga Press di Tesla utilizza inserti in grafite che durano 1,000 colpi, il doppio della durata dell'acciaio rivestito. L'industria aerospaziale europea ha consumato 8,000 tonnellate nel 2024, con un aumento del 25% su base annua, grazie all'aumento della produzione di motori LEAP da parte di Airbus e Safran. I cicli di qualificazione scoraggiano ancora i nuovi arrivati perché le fonderie richiedono un assorbimento di carbonio inferiore allo 0.02%, una soglia che i gradi estrusi raramente raggiungono.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le innovazioni nelle chimiche LTO e degli ioni sodio riducono l'intensità della grafite | -0.8% | Globale, con un'adozione più rapida in Cina per i veicoli commerciali e i veicoli elettrici entry-level | Medio termine (2-4 anni) |
| I limiti più severi dell'UE-REACH sulle emissioni di polvere di grafite aumentano il CAPEX | -0.4% | UE (Germania, Francia, Italia), con pressione di conformità che si estende al Regno Unito dopo la Brexit | A breve termine (≤ 2 anni) |
| Cicli di qualificazione lenti per la grafite isotropa nelle fabbriche di semiconduttori avanzati | -0.3% | Globale, concentrato a Taiwan, Corea del Sud, Stati Uniti (Arizona, Texas) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Innovazioni nelle chimiche LTO e degli ioni sodio che riducono l'intensità della grafite
Gli anodi in ossido di titanato di litio offrono una durata di 20,000 cicli e dominano già i pacchi batteria degli autobus elettrici cinesi, sostituendo circa 15,000 tonnellate di grafite solo nel 2025. Le batterie agli ioni di sodio commercializzate da CATL e installate sulla Seagull di BYD hanno venduto 200,000 unità nel 2025 senza anodi in grafite, e il prossimo traguardo dei 200 Wh/kg potrebbe limitare l'uso della grafite alle finiture premium, riducendo la domanda fino al 15% dopo il 2028. La minaccia si sposta verso le scaglie naturali, lasciando meno colpiti i gradi sintetici a margine più elevato, ma erodendo i volumi che sostengono le nuove raffinerie occidentali.
Limiti UE-REACH più severi sulle emissioni di polvere di grafite aumentano il CAPEX
L'aggiornamento del 2024 dell'Agenzia europea per le sostanze chimiche ha ridotto il contenuto consentito di IPA negli elettrodi di grafite da 10 mg/kg a 1 mg/kg e ha imposto monitor di particolato in tempo reale che attivano arresti automatici delle linee al di sopra di 0.5 mg/m³ [2] European Chemicals Agency, “REACH Annex XVII Update 2024,” echa.europa.eu . SGL Carbon ha speso 12 milioni di euro per ammodernare tre impianti tedeschi, estendendo i periodi di ammortamento da quattro a sei anni e riducendo il ROIC di 150 punti base. Il produttore bavarese più piccolo Graphit Kropfmühl ha sospeso un'espansione da 8,000 tonnellate perché il sistema a ciclo chiuso da 5 milioni di euro superava il VAN del progetto. Gli importatori ora devono verificare che i fornitori esteri soddisfino standard equivalenti, aggiungendo 50,000-100,000 dollari in costi di audit annuali che mettono sotto pressione i produttori di grafite estrusa a basso margine.
Analisi del segmento
Per tipo di prodotto: la grafite isotropica domina le applicazioni di precisione
La grafite isotropica deteneva il 47.98% della quota di mercato della grafite speciale nel 2025 e si prevede che crescerà a un CAGR del 5.51% fino al 2031, sostenuta dalla domanda di semiconduttori, idrogeno e anodi ricchi di silicio. Tokai Carbon e Toyo Tanso stanno aumentando la capacità produttiva in Giappone e negli Stati Uniti, ma i tempi di consegna di 18 mesi persistono perché la pressatura isostatica e la grafitizzazione di più settimane limitano la velocità di rampa.
La grafite estrusa viene utilizzata per stampi per elettroerosione a filo e fonderia, dove il costo per ciclo è più importante della purezza assoluta. La grafite stampata è il punto di riferimento delle linee di colata continua per acciaio e metalli non ferrosi, ma la crescita è debole a causa del plateau della produzione di acciaio cinese. Prodotti di nicchia come la grafite flessibile ed espandibile beneficiano dei sistemi di gestione termica dei veicoli elettrici che richiedono una conduttività di 300-400 W/m·K, creando sacche di crescita a due cifre anche all'interno di una fascia di prezzo più lenta. I differenziali di prezzo rimangono ampi: la grafite isotropica viene venduta a un prezzo da due a tre volte superiore a quello estruso, poiché le dimensioni speciali del mercato della grafite per gradi ad alta precisione impongono premi legati a specifiche di porosità dello 0.1%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: fonderia e metallurgia guidano, l'elettronica accelera
Fonderia e metallurgia si sono assicurate il 44.12% della quota di mercato della grafite speciale nel 2025 e stanno crescendo a un CAGR del 5.32% fino al 2031, con i fonditori del settore aerospaziale e automobilistico che passano dagli stampi in acciaio a quelli in grafite, che durano oltre 500 cicli. GE Aerospace ha ottenuto una riduzione dei costi di 400 dollari per colata di pale di turbina, mentre i miglioramenti apportati alla Giga Press di Tesla hanno raddoppiato la durata degli utensili, portandola a 1,000 cicli. Nel settore aerospaziale, l'Europa ha registrato una nuova domanda, mentre il Nord America ha beneficiato della crescente adozione di fusioni strutturali per veicoli elettrici.
La domanda di elettronica è trainata dagli impianti di fabbricazione di semiconduttori in Arizona, Kumamoto e Dresda, che richiedono una granulometria inferiore a 10 µm e un'uniformità termica di ±2 °C. Gli accordi a doppio fornitore hanno portato a situazioni in cui un singolo impianto di fabbricazione può rappresentare il 10-15% della capacità isotropica globale, facendo aumentare i prezzi spot per le officine di elettroerosione non affiliate. Inoltre, gli installatori di impianti fotovoltaici stanno contribuendo alla crescita della domanda; i wafer da 210 mm, che riducono il costo livellato dell'energia (LCOE) del 2-3%, richiedono crogioli in grafite in grado di mantenere zero deformazioni durante cicli termici a 1,450 °C, aumentando la dipendenza da materiali di alta qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della grafite speciale nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva il 45.78% della quota di mercato della grafite speciale nel 2025 e sta crescendo del 6.57% fino al 2031, grazie all'espansione annuale di 400 GW della Cina nel settore dei wafer solari e alla produzione di 1.5 milioni di tonnellate di grafite sferica. Le norme cinesi sui permessi di esportazione, inasprite nel 2023, spingono già gli acquirenti occidentali a pagare premi del 15-20% per le materie prime non cinesi. La Corea del Sud prevede di raggiungere 200,000 tonnellate di capacità di anodi locali entro il 2028 nell'ambito dell'iniziativa K-Battery, ma la forte dipendenza dalle scaglie cinesi significa che una vera autonomia rimane lontana. Il Giappone mantiene la sua leadership di nicchia nei gradi isotropici ultra puri, sfruttando le qualifiche di fabbrica pluriennali come un fossato protettivo. Nel 2024 l'India ha estratto 35,000 tonnellate di grafite naturale e sta investendo 60 miliardi di rupie in conversioni specializzate, ma i volumi delle condutture restano ridotti.
Mercato della grafite speciale in Nord America
Il Nord America beneficia dell'Inflation Reduction Act, che trasforma l'approvvigionamento di grafite in un costo binario di 7,500 dollari per veicolo. La linea Vidalia di Syrah ha raggiunto le 10,000 tonnellate nel 2024 e sta aumentando a 45,000 tonnellate entro il 2027, mentre lo stabilimento Novonix del Tennessee punta a 16,000 tonnellate entro la fine del 2025. Lo stabilimento canadese di Bissett Creek è stato riavviato nel 2024 e alimenta una partnership di grafite sferica del Quebec da 25,000 tonnellate, mentre i fornitori messicani conformi allo standard USMCA ora alimentano il complesso Tesla di Austin.
Mercato speciale della grafite per EMEA e Sud America
In Europa, l'espansione svedese di SGL Carbon, pari a 200 milioni di euro, si basa sul Critical Raw Materials Act dell'UE, che impone che il 40% del consumo venga lavorato localmente entro il 2030. Solo SGL e Mersen forniscono attualmente grafite di grado crogiolo, con un margine di 8-10 punti. Le esportazioni russe sono diminuite a causa delle sanzioni, spostando gli acquirenti europei verso materie prime turche e indiane. Il Medio Oriente e l'Africa mostrano una crescita mirata legata ai 4 GW di domanda di elettrolizzatori NEOM, mentre i progetti sudamericani rimangono in fase di esplorazione.
Panorama normativo
Le politiche commerciali e industriali continuano a influenzare i flussi di grafite speciale, in particolare per le tipologie destinate alle batterie e ad alta purezza. Nel febbraio 2026, il Dipartimento del Commercio degli Stati Uniti ha emesso una determinazione positiva definitiva riguardante il materiale attivo per anodi proveniente dalla Repubblica Popolare Cinese, con dazi superiori al 160%, che ha spostato in modo significativo i costi di consegna della grafite per batterie proveniente dalla Cina verso gli Stati Uniti. Ciò ha rafforzato le strategie di approvvigionamento legate all'ammissibilità all'IRA (Internal Revenue Plan).
Sul fronte dell'offerta, la Cina ha stratificato le procedure amministrative e i requisiti di conformità per le esportazioni, aumentando le difficoltà transazionali per i materiali a base di carbonio soggetti a controllo. Il Ministero del Commercio e dell'Industria (MOFCOM) e l'Amministrazione Generale delle Dogane hanno introdotto restrizioni al controllo delle esportazioni di materiali anodici in grafite artificiale alla fine del 2025, includendoli nel quadro normativo per il controllo delle esportazioni di materiali a duplice uso. La Cina ha inoltre implementato il suo Catalogo di Gestione delle Licenze di Esportazione 2026, in vigore da gennaio 2026, ampliando le determinazioni delle licenze che dipendono da parametri tecnici e dichiarazioni di utilizzo finale, anziché dai soli codici HS.
Analisi della catena del valore
La catena del valore si estende dalle materie prime di carbonio a monte (grafite naturale in scaglie e coke di petrolio aghiforme) attraverso calcinazione e purificazione, formatura e pressatura isostatica, grafitizzazione (cicli in forno di diverse settimane) e lavorazione di precisione per ottenere componenti per batterie, semiconduttori, fotovoltaico e metallurgia. I rischi relativi a costi e disponibilità si concentrano nelle fasi intermedie del processo, dove i requisiti di purezza e uniformità (ad esempio, specifiche di grado batteria intorno al 99.95% e superiori) e i lunghi cicli di qualificazione rallentano l'ingresso dei fornitori. La grafitizzazione, ad alta intensità energetica, espone inoltre i produttori all'inflazione dei costi dell'elettricità e della logistica.
Le iniziative di diversificazione dell'approvvigionamento stanno aggiungendo nuovi nodi al di fuori della Cina attraverso progetti integrati e collaborazioni di riciclo. Nel maggio 2026, Nouveau Monde Graphite ha dato il via ai lavori per il progetto della miniera di Matawinie in Quebec, creando un percorso a monte e a valle volto a fornire approvvigionamento non cinese ai clienti nordamericani. Sempre nel maggio 2026, International Graphite e Alkeemia hanno portato avanti i piani per un centro di lavorazione a Porto Marghera, in Italia (con una produzione iniziale prevista di 10,000 tonnellate all'anno), utilizzando le infrastrutture industriali esistenti per ridurre i rischi legati alla costruzione e ai permessi. Anche l'economia circolare dell'approvvigionamento si sta formalizzando, con Vianode e cylib che hanno firmato un protocollo d'intesa nel giugno 2026 per integrare il concentrato di grafite riciclata nella produzione di anodi. Le tappe fondamentali nella validazione dei progetti, come l'annuncio di Titan Mining nel luglio 2026 di una catena di lavorazione completa che raggiunge il 99.99% di carbonio fisso per la grafite sferica purificata, sottolineano l'importanza di dimostrare una produzione costante ad alta purezza prima della qualificazione commerciale.
Panorama competitivo
Il mercato della grafite speciale rimane moderatamente frammentato. Tokai Carbon, Toyo Tanso e Nippon Carbon dominano la grafite isotropica di grado semiconduttore grazie a qualifiche di fabbricazione di 18-36 mesi che vincolano i clienti per cinque anni. SGL Carbon punta sul vantaggio normativo, investendo 200 milioni di euro nelle linee di anodi svedesi piuttosto che inseguire le curve dei costi cinesi.
Novonix e Syrah ampliano gli impianti statunitensi per soddisfare la domanda di IRA, ma continuano a correre rischi legati alle materie prime a meno che non si integrino a ritroso nell'estrazione di flake. GrafTech mantiene un margine di costo grazie alla proprietà della produzione di needle-coke di petrolio, che la protegge dal picco di 750 dollari a tonnellata previsto per l'inizio del 2025. L'innovazione si concentra sulla conversione da biomassa a grafite, su gradi espandibili per veicoli elettrici da 800 V e su materiali a grana ultrafine per transistor gate-all-around, con depositi di brevetti concentrati presso SGL e Tokai.
Leader del settore della grafite speciale
SGL Carbon
Toyo Tanso Co., Ltd.
Tokai Carbon Co., Ltd.
Proprietà Mersen
entegris
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Toyo Tanso ha annunciato un aumento di prezzo dal 10% al 15% per i prodotti a base di carbonio, inclusa la grafite speciale, per gli ordini effettuati a partire dal 1° ottobre 2026, a causa dell'aumento dei costi delle materie prime, dell'energia e della logistica. Tale modifica trasferisce l'inflazione dei costi di produzione ai clienti e può ridefinire i prezzi di riferimento per i gradi ad alta purezza, laddove i tempi di consegna e le barriere di qualificazione limitano la possibilità di sostituzione a breve termine.
- Novembre 2025: X-energy, LLC ha firmato un accordo da 40 milioni di dollari con Toyo Tanso per la fornitura di grafite isotropica a grana fine IG-110 da utilizzare come moderatore di neutroni e componente strutturale nel reattore a gas ad alta temperatura Xe-100. Il contratto collega i programmi di costruzione di centrali nucleari alla domanda di grafite isotropica di alta qualità e supporta la pianificazione pluriennale della produzione per gradi con specifiche rigorose.
- Giugno 2024: Syrah Resources ha annunciato che il suo stabilimento di Vidalia, in Louisiana, ha raggiunto una produzione di 10,000 tonnellate, consolidando così la propria presenza negli Stati Uniti per la lavorazione di materiali per anodi di batterie. Questo ha aggiunto un percorso di produzione non cinese che si integra con i requisiti di localizzazione degli OEM e fornisce un punto di riferimento per la qualificazione delle catene di fornitura a valle di anodi e grafite speciale in Nord America.
Ambito del rapporto sul mercato globale della grafite speciale
La grafite speciale (spesso grafite isotropa o isostatica) è un materiale sintetico di carbonio ad alte prestazioni caratterizzato da una struttura a particelle fini, elevata densità e proprietà uniformi e indipendenti dalla direzione. Offre una resistenza superiore, un'eccellente resistenza agli shock termici e un'elevata conduttività elettrica. È ampiamente utilizzata nella produzione di semiconduttori, forni industriali, elettrodi EDM e nella produzione di celle solari.
Il mercato della grafite speciale è segmentato per tipologia di prodotto, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è suddiviso in grafite isotropica, grafite estrusa, grafite stampata e altre tipologie di prodotto. Per settore di utilizzo finale, il mercato è suddiviso in fonderia e metallurgia, elettronica, fotovoltaico e altri settori di utilizzo finale. Il rapporto copre anche le dimensioni del mercato e le previsioni per la grafite speciale in 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al valore (USD).
| Grafite isotropica |
| Grafite estrusa |
| Grafite modellata |
| Altri tipi di prodotto |
| Fonderia e metallurgia |
| Elettronica |
| fotovoltaico |
| Altre industrie di utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Grafite isotropica | |
| Grafite estrusa | ||
| Grafite modellata | ||
| Altri tipi di prodotto | ||
| Per settore degli utenti finali | Fonderia e metallurgia | |
| Elettronica | ||
| fotovoltaico | ||
| Altre industrie di utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato della grafite speciale?
Si stima che il mercato della grafite speciale raggiungerà 1.19 miliardi di dollari nel 2026 e si dirigerà verso 1.52 miliardi di dollari entro il 2031, con un CAGR del 5.02% dal 2026 al 2031.
Quale tipologia di prodotto detiene la quota di mercato più ampia della grafite speciale nel 2025?
Nel 2025, la grafite isotropica ha dominato il mercato della grafite speciale, con una quota del 47.98%.
Perché le case automobilistiche occidentali pagano così tanto per la grafite?
L'Inflation Reduction Act e le norme dell'UE sulle materie prime critiche impongono l'approvvigionamento non cinese, determinando premi di prezzo del 15-20% sulle forniture qualificate.
Cosa minaccia la domanda di grafite nelle batterie?
Le soluzioni chimiche a ioni di sodio e LTO eliminano gli anodi di grafite nei veicoli elettrici e negli autobus elettrici di fascia bassa, riducendo potenzialmente del 10-15% il volume futuro se vengono raggiunti gli obiettivi di densità energetica.


