

Dimensioni e quota di mercato della formazione degli insegnanti di sostegno
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.54 miliardo di dollari |
| Dimensione del mercato (2031) | 3.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.64% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla formazione degli insegnanti di sostegno a cura di Mordor Intelligence
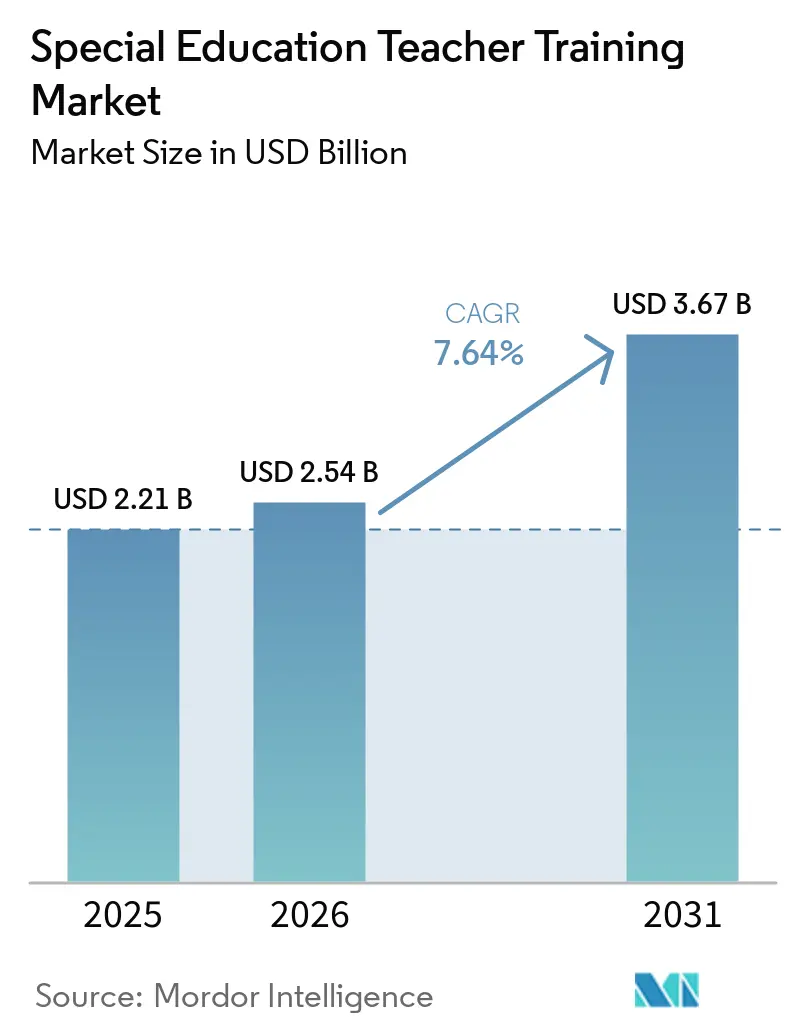
Il mercato della formazione degli insegnanti di sostegno è stato valutato a 2.21 miliardi di dollari nel 2025 e si stima che crescerà da 2.54 miliardi di dollari nel 2026 a 3.67 miliardi di dollari entro il 2031, con un CAGR del 7.6% durante il periodo di previsione (2026-2031). La crescita è trainata dall'integrazione dell'educazione inclusiva nelle pratiche quotidiane in classe, aumentando la necessità di formazione tra gli insegnanti di sostegno e gli insegnanti curriculari. I servizi previsti dalla Parte B dell'IDEA hanno supportato 7.9 milioni di bambini di età compresa tra 3 e 21 anni durante l'anno scolastico 2023-24, evidenziando la domanda di preparazione degli insegnanti in materia di identificazione, istruzione e supporto in classe [1] Dipartimento dell'Istruzione degli Stati Uniti, "Building and Sustaining Inclusive Educational Practices Aligned with the Elementary and Secondary Education Act of 1965 (ESEA) and Part B of the Individuals with Disabilities Education Act (IDEA)", Dipartimento dell'Istruzione degli Stati Uniti, ed.gov . La persistente carenza di personale ha spinto i distretti scolastici ad adottare programmi di certificazione, corsi di sviluppo professionale e piattaforme online per colmare le lacune di competenze più rapidamente rispetto ai percorsi di laurea. Anche gli strumenti di documentazione basati sull'intelligenza artificiale stanno influenzando le priorità di spesa: l'86% dei distretti che hanno adottato precocemente l'IA offre formazione professionale sugli strumenti di IA in generale, mentre i singoli insegnanti di sostegno utilizzano sempre più l'IA generativa per semplificare la documentazione e ridurre i tempi di stesura dei Piani Educativi Individualizzati (PEI). La frammentazione degli standard tra stati e paesi mantiene un panorama diversificato di fornitori, creando opportunità per editori, aziende di e-tech, università, organizzazioni non profit e modelli di formazione gestiti dai distretti.
Punti chiave del rapporto
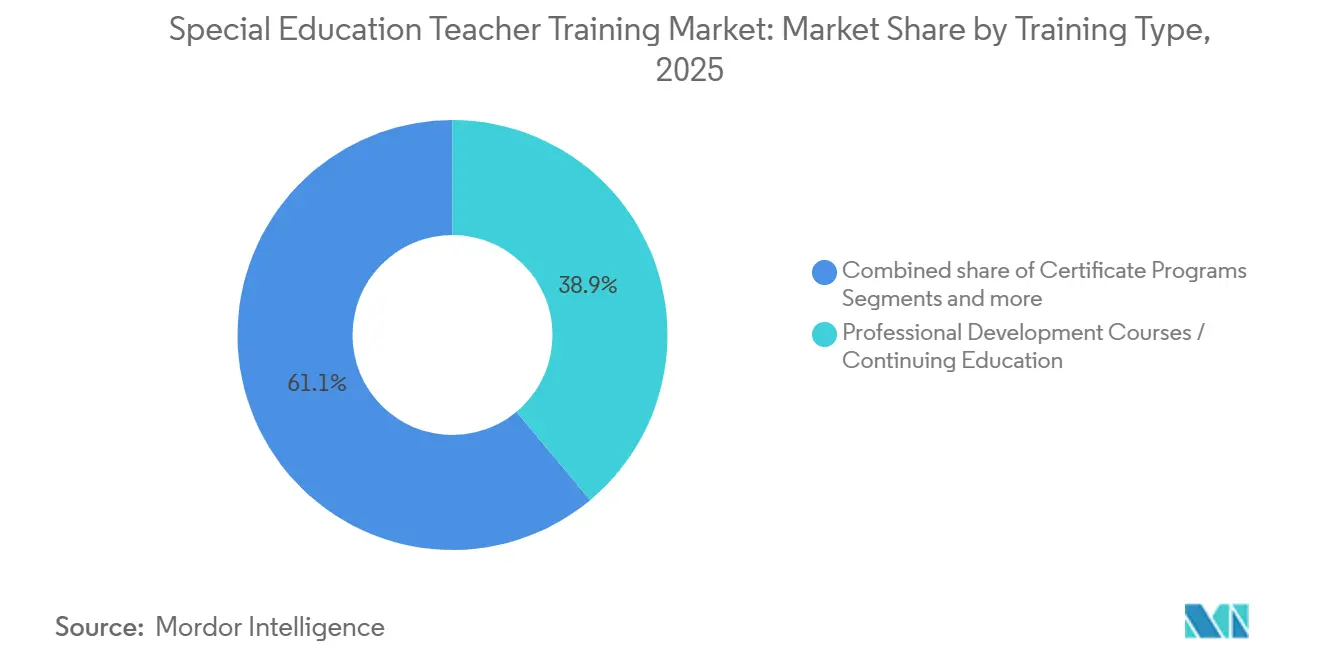
- Per tipologia di formazione, i corsi di sviluppo professionale/formazione continua detenevano una quota del 38.94% del mercato della formazione degli insegnanti di sostegno nel 2025, mentre si prevede che i programmi di certificazione cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 7.98%, entro il 2031.
- Per modalità di erogazione, la formazione online ha rappresentato il 41.83% del mercato della formazione per insegnanti di sostegno nel 2025, mentre si prevede che la formazione blended learning (apprendimento misto) crescerà al tasso di crescita annuale composto (CAGR) più elevato, pari all'8.12%, entro il 2031.
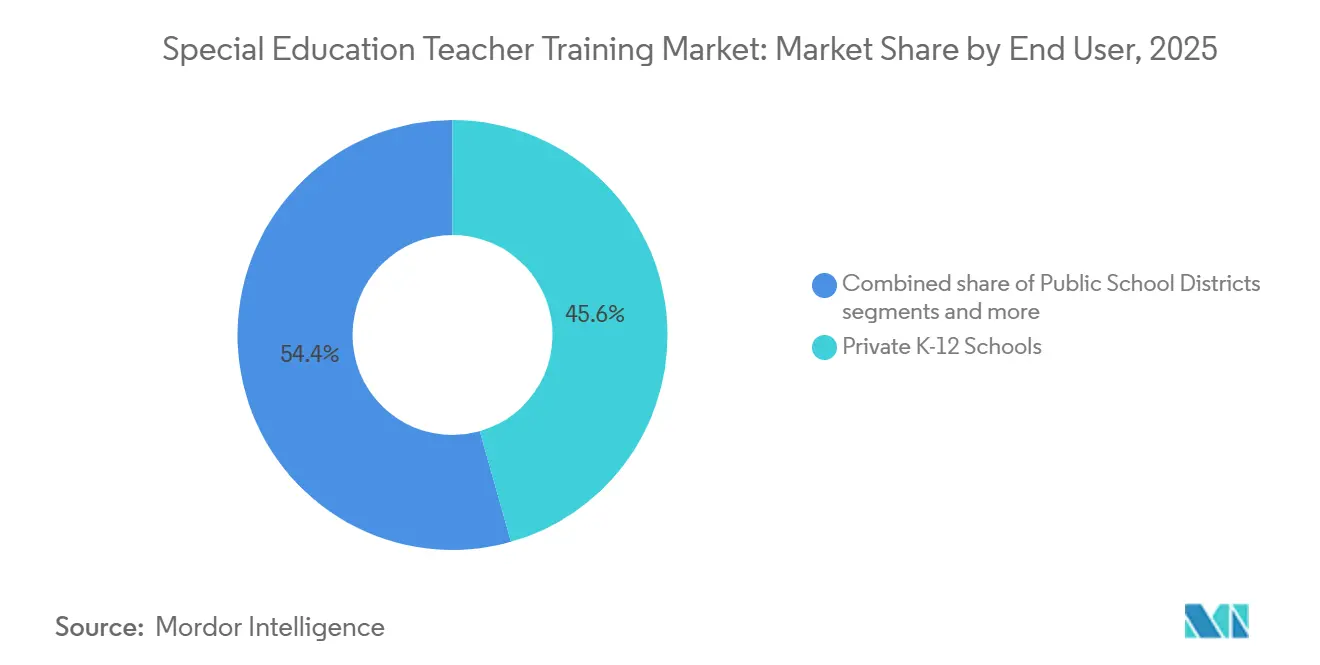
- Per tipologia di utente finale, nel 2025 le scuole private K-12 detenevano una quota del 45.61% del mercato della formazione degli insegnanti di sostegno, mentre si prevede che i centri di sostegno registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.57%, entro il 2031.
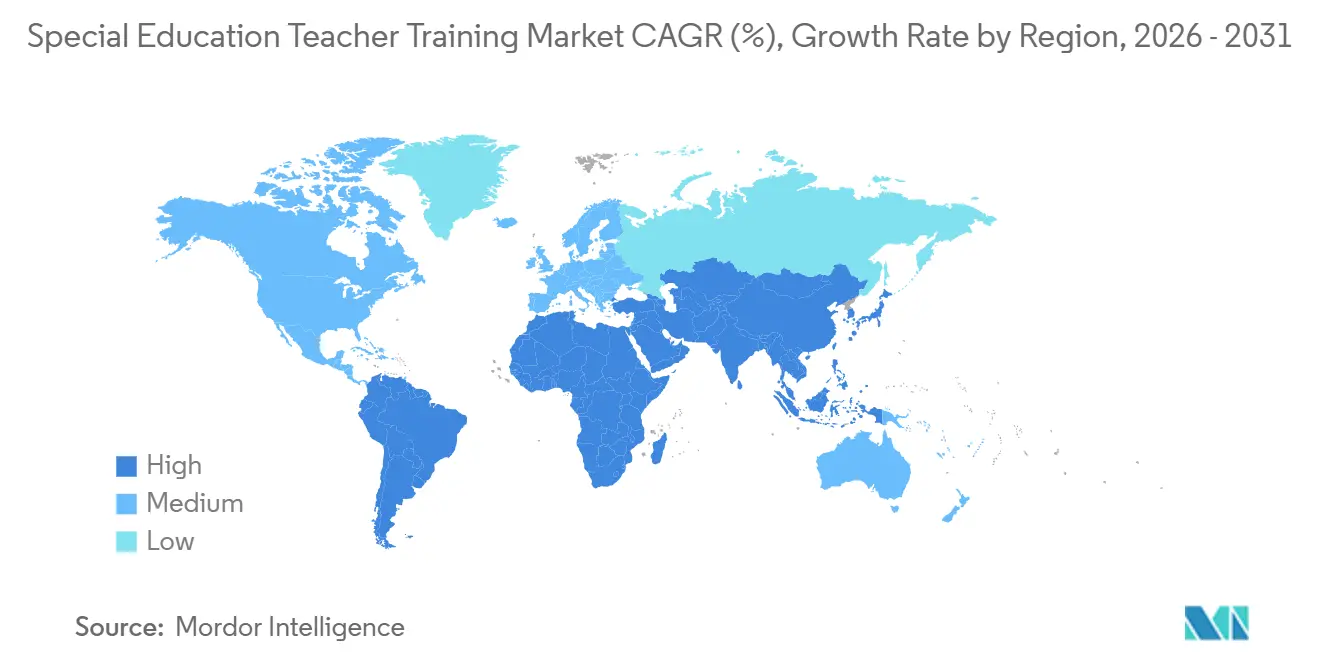
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 34.23% del mercato della formazione degli insegnanti di sostegno, mentre si prevede che il Sud America registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.60%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della formazione degli insegnanti di sostegno.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore integrazione degli studenti con disabilità nell'istruzione generale. | + 1.6% | Global | Medio termine (2-4 anni) |
| Espansione dei mandati di istruzione inclusiva nei sistemi scolastici pubblici | + 1.5% | Nord America ed Europa, con ricadute sull'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Carenza di insegnanti qualificati per l'educazione speciale | + 1.2% | Globale, concentrato nel Nord America | A breve termine (≤ 2 anni) |
| Crescita delle piattaforme digitali per l'aggiornamento delle competenze degli insegnanti | + 1.0% | Global | A breve termine (≤ 2 anni) |
| Crescente domanda di formazione sull'intervento in classe basato su prove scientifiche | + 0.8% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Preferenza dei datori di lavoro per le micro-credenziali e le certificazioni cumulabili | + 0.6% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore integrazione degli studenti con disabilità nell'istruzione generale.
Il mercato della formazione per insegnanti di sostegno è in crescita grazie alla crescente integrazione degli studenti con disabilità nelle classi ordinarie. Una parte significativa degli studenti che beneficiano dei servizi previsti dalla Parte B dell'IDEA trascorre ormai la maggior parte della giornata scolastica in contesti di istruzione generale, alimentando la domanda di formazione in co-insegnamento, didattica differenziata, adattamenti in classe e supporto comportamentale. Gli insegnanti curriculari necessitano di una preparazione più approfondita per gestire efficacemente classi con studenti di diverso livello. I dati federali mostrano che le agenzie educative statali stanno stanziando ingenti fondi provenienti dalla Parte B dell'IDEA per lo sviluppo professionale, indicando che la domanda di formazione sta diventando una priorità di bilancio ufficiale. Con il progredire dell'integrazione, i contratti con i distretti scolastici si stanno ampliando, passando da programmi specifici per un singolo ruolo a pacchetti formativi completi sia per gli insegnanti curriculari che per quelli di sostegno. Questa tendenza favorisce i fornitori di soluzioni formative integrate, contribuendo alla crescita del mercato attraverso un aumento del numero di partecipanti e un ampliamento degli ambiti formativi previsti dai contratti istituzionali.
Espansione dei mandati di istruzione inclusiva nei sistemi scolastici pubblici
Il mercato della formazione degli insegnanti di sostegno è trainato dall'attuazione di mandati di istruzione inclusiva nei sistemi pubblici. L'articolo 24 della Convenzione sui diritti delle persone con disabilità richiede ai firmatari di istituire sistemi di istruzione inclusiva, allineando la preparazione degli insegnanti alle direttive politiche [2] Divisione delle Nazioni Unite per lo sviluppo sociale inclusivo, "Articolo 24, Istruzione | Convenzione sui diritti delle persone con disabilità", Nazioni Unite, social.desa.un.org . Official Data osserva che l'istruzione inclusiva è diventata un punto focale politico nella pianificazione globale dell'istruzione, garantendo una domanda stabile. Le Filippine hanno recentemente introdotto norme ai sensi della Legge della Repubblica n. 11650, formalizzando la preparazione degli insegnanti per l'inclusione e riflettendo l'impegno del Sud-est asiatico verso gli standard di formazione. Questi mandati creano una domanda a lungo termine, poiché i sistemi adeguano le pratiche di assunzione, le qualifiche e i metodi di insegnamento per conformarsi alle nuove leggi. I fornitori che ottengono un riconoscimento tempestivo da ministeri o consigli beneficiano della creazione di una domanda ricorrente attraverso credenziali collegate alle politiche e quadri di contenuto approvati.
Carenza di insegnanti qualificati per l'educazione speciale
Il mercato della formazione degli insegnanti di sostegno è guidato da una persistente carenza di insegnanti qualificati, in particolare nei sistemi che richiedono percorsi di accesso accelerati alla forza lavoro. Una revisione del Learning Policy Institute ha identificato un'ampia diffusione di posizioni di insegnamento non coperte, con l'educazione speciale evidenziata come l'area di carenza più critica da molti stati durante l'anno scolastico 2024-25 [3] Learning Policy Institute, “An Overview of Teacher Shortages: 2025,” Learning Policy Institute, learningpolicyinstitute.org . Analogamente, Frontline Education ha riferito che una percentuale significativa di distretti ha continuato a citare l'educazione speciale come l'area di carenza più urgente, nonostante un certo miglioramento nei tassi di posti vacanti complessivi. Questa domanda sostiene l'interesse per i programmi di certificazione, la formazione continua e i moduli allineati all'abilitazione, progettati per aggiornare le competenze del personale più rapidamente rispetto ai programmi accademici tradizionali. Anche il supporto federale gioca un ruolo, con finanziamenti stanziati nell'ambito dell'IDEA per la preparazione del personale e lo sviluppo professionale. Gli stakeholder del mercato della formazione degli insegnanti di sostegno danno priorità a soluzioni formative pratiche per affrontare le esigenze immediate delle classi piuttosto che attendere miglioramenti a lungo termine del percorso formativo.
Crescita delle piattaforme digitali per l'aggiornamento delle competenze degli insegnanti
Il mercato della formazione degli insegnanti di sostegno sta progredendo grazie all'adozione di piattaforme digitali, spinte dalla necessità di scalabilità, flessibilità e risultati misurabili per un numero crescente di insegnanti distribuiti sul territorio. Lexia ha segnalato un aumento delle adozioni e dei rinnovi dei suoi programmi Aspire Professional Learning e LETRS da parte dei dipartimenti statali, a testimonianza di una maggiore integrazione dell'erogazione digitale nei processi di appalto statali. La fusione di Coursera con Udemy ha ampliato la sua base di clienti e di studenti, consentendo una distribuzione più ampia di contenuti di formazione online per insegnanti attraverso accordi di appalto consolidati. I modelli digitali si allineano con le attività scolastiche riducendo gli spostamenti, semplificando la pianificazione e supportando il completamento modulare dei corsi per gli insegnanti che non possono assentarsi dalle aule per lunghi periodi. Le aspettative degli acquirenti si stanno spostando oltre il semplice completamento del corso, con le istituzioni alla ricerca di piattaforme che colleghino le attività di formazione all'applicazione in classe, alla documentazione di conformità e alle valutazioni dei supervisori. Il mercato si sta orientando verso piattaforme integrate che combinano l'erogazione dei contenuti, il monitoraggio dei progressi e la verifica delle competenze, abbandonando le librerie di corsi indipendenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di formazione elevati per distretti scolastici e istituzioni private | -1.3% | Global | A breve termine (≤ 2 anni) |
| Disponibilità limitata di formatori qualificati in educazione speciale. | -0.9% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Limitazioni di risorse del personale docente per la formazione professionale continua | -0.7% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Disomogeneità nella standardizzazione dei programmi di studio tra le diverse regioni. | -0.6% | Globale, concentrato in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di formazione elevati per distretti scolastici e istituzioni private
Il mercato della formazione degli insegnanti di sostegno deve affrontare pressioni sui costi, in particolare nei sistemi pubblici che gestiscono una crescente domanda di servizi di sostegno. Le difficoltà di finanziamento e di servizio influenzano le decisioni di spesa dei distretti, compreso l'equilibrio tra servizi diretti e formazione [4] Washington State Joint Legislative Audit and Review Committee, “Performance Audit of Special Education,” Washington State JLARC, leg.wa.gov . Gli appalti spesso si basano su sovvenzioni o revisioni annuali del bilancio, ritardando i contratti e limitando l'erogazione della formazione. Anche le istituzioni private incontrano problemi simili, poiché la formazione specialistica in aree come l'analisi del comportamento applicata e la gestione delle classi con bisogni speciali è più costosa dello sviluppo professionale generale. Le scuole e i centri più piccoli spesso scelgono soluzioni modulari o online rispetto a programmi completi. Di conseguenza, il mercato cresce lentamente in contesti con budget limitati, nonostante le pressioni normative e del personale che spingono la domanda di una formazione migliore.
Disponibilità limitata di formatori qualificati in educazione speciale.
Il mercato della formazione degli insegnanti di sostegno è limitato da una scarsa disponibilità di formatori qualificati in grado di erogare corsi specializzati su larga scala. L'UNESCO Bangkok e il Centro regionale SEAMEO per i bisogni educativi speciali stanno sviluppando un pacchetto formativo per insegnanti di alunni con disabilità fisiche, visive e uditive, a dimostrazione dei continui sforzi di rafforzamento delle capacità. L'ufficio UNESCO per gli Stati del Golfo, in collaborazione con il Centro arabo per la formazione educativa degli Stati del Golfo, ha lanciato kit di strumenti per la formazione sull'educazione inclusiva e sull'intelligenza artificiale nell'istruzione, a testimonianza della necessità di rafforzare la base di formatori nella regione. La carenza di formatori rende difficile mantenere una qualità costante dei programmi in diverse località, lingue e categorie di disabilità. Complica inoltre la validazione del trasferimento in classe, poiché molti modelli si basano sull'osservazione guidata e sulla revisione della pratica piuttosto che sul completamento del corso. Il mercato della formazione degli insegnanti di sostegno in Asia-Pacifico e Medio Oriente e Africa si trova ad affrontare sfide di scalabilità fino a quando la capacità locale di formazione dei formatori non sarà ulteriormente sviluppata e istituzionalizzata.
Analisi del segmento
Per tipologia di formazione: i programmi di certificazione guadagnano terreno nel settore dello sviluppo professionale.
Nel 2025, i corsi di sviluppo professionale e di formazione continua detenevano il 38.94% della quota di mercato della formazione per insegnanti di sostegno. Si prevede che i programmi di certificazione cresceranno a un tasso di crescita annuo composto (CAGR) del 7.98% fino al 2031. La preferenza per i corsi di sviluppo professionale riflette la necessità di un aggiornamento modulare delle competenze che si adatti alla carenza di personale, agli orari degli insegnanti e ai requisiti di conformità. Questo formato è efficace per la formazione sia degli insegnanti di sostegno che degli insegnanti di classe, senza richiedere impegni accademici a lungo termine. I programmi di laurea rimangono rilevanti per supportare il percorso di abilitazione e i sistemi di preparazione formale. I programmi di diploma, posizionati tra i corsi di sviluppo professionale e i programmi di laurea, attraggono i professionisti che cercano uno studio strutturato senza l'impegno di tempo richiesto da un percorso di studi completo. Il mercato continua a privilegiare formati più brevi e flessibili, mentre i percorsi accademici mantengono la loro importanza per la credibilità e l'abilitazione.
I programmi di certificazione stanno guadagnando terreno poiché i datori di lavoro danno priorità alle competenze verificabili, rinnovabili e legate alle funzioni didattiche. Gli standard di garanzia della qualità della Carolina del Nord per le micro-credenziali hanno rafforzato il valore delle certificazioni più brevi all'interno di quadri di qualità formali. L'attenzione alla scienza della lettura ha inoltre aumentato la domanda di percorsi formativi mirati e basati sulla ricerca. Lexia ha riferito che oltre 30 dipartimenti statali hanno acquisito o rinnovato Aspire Professional Learning e LETRS tra il 2025 e l'inizio del 2026. I prodotti legati all'accreditamento stanno influenzando le decisioni di acquisto dei distretti, poiché le approvazioni riconosciute hanno un impatto sull'ammissibilità all'acquisto e al rinnovo. Anche i percorsi di certificazione blended, che combinano moduli digitali con coaching o pratica supervisionata, stanno guadagnando consensi. Il mercato apprezza sempre di più i formati di certificazione che offrono portabilità, standard di qualità riconosciuti e rilevanza didattica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di erogazione: l'apprendimento misto sfida il vantaggio di scala delle piattaforme online
Nel 2025, la formazione online rappresentava il 41.83% del mercato della formazione per insegnanti di sostegno, mentre si prevede che l'apprendimento misto (blended learning) crescerà a un tasso annuo composto (CAGR) dell'8.12% fino al 2031. La formazione online rimane predominante grazie alla sua scalabilità, alla flessibilità di programmazione e all'efficienza in termini di costi, in particolare per le scuole con personale distribuito sul territorio. È efficace per l'implementazione rapida di argomenti relativi alla conformità normativa, ai metodi di inclusione di base o ai corsi di aggiornamento che non richiedono un'osservazione approfondita. Le piattaforme digitali migliorate, con funzionalità avanzate di analisi, monitoraggio dei compiti e reporting, ne hanno ulteriormente accresciuto l'attrattiva. Tuttavia, le aree di competenza complesse nell'ambito dell'educazione speciale spesso richiedono feedback in tempo reale, pratica guidata e osservazione applicata. Il mercato si sta evolvendo verso un modello in cui la formazione online offre un ampio accesso, mentre l'apprendimento misto supporta uno sviluppo più approfondito delle competenze.
L'apprendimento misto (blended learning) si sta diffondendo sempre di più, poiché le istituzioni riconoscono la necessità di esercitazioni pratiche in ambiti come il supporto comportamentale, le tecnologie assistive e i metodi di intervento in classe. Un sondaggio di Pearson ha rilevato che il 34% degli insegnanti cercava una formazione specialistica per supportare gli studenti con bisogni educativi speciali, mentre il 53% desiderava una formazione professionale sull'integrazione dell'intelligenza artificiale. Questa domanda supporta la combinazione di contenuti digitali con esercitazioni guidate. Iniziative come la partnership di Frontline Education con AI for Education e l'espansione di RethinkEd con NavigatED e LifeEd riflettono un cambiamento verso modelli di erogazione multiformato. Sebbene l'erogazione online rimanga fondamentale, le scuole stanno investendo sempre di più in modelli ibridi che integrano interazione, coaching e approfondimento dell'implementazione. L'apprendimento misto sta diventando un'area di crescita fondamentale nel mercato della formazione degli insegnanti di sostegno.
Per utente finale: i centri di educazione speciale segnalano il nodo di espansione più rapido del mercato
Nel 2025, le scuole private primarie e secondarie detenevano il 45.61% della quota di mercato grazie alla loro flessibilità nella selezione dei fornitori, nell'allocazione dei fondi e nell'adozione di contenuti specializzati, evitando le procedure di approvazione comuni nei sistemi pubblici. Questa flessibilità è fondamentale per rispondere alle diverse esigenze basate sulle categorie di disabilità, sul personale e sulle normative. I distretti scolastici pubblici rimangono significativi in termini di valore, ma dipendono da sovvenzioni, approvazioni pubbliche e quadri normativi. Gli istituti di istruzione superiore contribuiscono come acquirenti per lo sviluppo del personale docente e come fornitori di programmi di formazione per gli insegnanti. Il mercato riflette un contrasto tra la flessibilità di spesa delle scuole private e la dimensione istituzionale dei sistemi pubblici, con entrambi i fattori che svolgono un ruolo essenziale nella domanda.
Si prevede che i centri di educazione speciale rappresenteranno il segmento in più rapida crescita nel periodo 2026-2031, registrando un CAGR dell'8.57%, grazie alla loro attenzione verso studenti con bisogni di supporto complessi che richiedono una formazione specializzata e costantemente aggiornata per il personale. Questi centri valorizzano i programmi di formazione integrati che combinano istruzione, gestione del comportamento, raccolta dati, supporto alle famiglie e coordinamento terapeutico. Prodotti come la Behavior Suite di RethinkFirst e lanci come NavigatED e LifeEd dimostrano l'impegno dei fornitori nel soddisfare queste esigenze in contesti basati sui centri. Le organizzazioni di formazione no-profit e governative, pur detenendo quote di mercato minori, influenzano gli standard, i criteri di assegnazione dei finanziamenti e le aspettative in termini di prove, condizionando le decisioni degli acquirenti privati. In regioni come l'India e l'Asia-Pacifico, i centri di supporto specializzato si stanno espandendo più rapidamente delle classi tradizionali, aumentando la domanda di formazione intensiva del personale e di strutture aggiuntive.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva il 34.23% della quota di mercato della formazione degli insegnanti di sostegno, grazie alla legislazione federale, ai meccanismi di finanziamento consolidati e a una rete di fornitori matura. Il Dipartimento dell'Istruzione degli Stati Uniti ha stanziato 273.6 milioni di dollari per le attività nazionali di sostegno all'istruzione speciale nel bilancio dell'anno fiscale 2025, ponendo l'accento sullo sviluppo delle capacità. Le persistenti difficoltà di reperimento del personale, evidenziate da un'analisi della carenza di insegnanti in 48 stati e nel Distretto di Columbia, hanno mantenuto il sostegno all'istruzione speciale come elemento centrale dello sviluppo della forza lavoro. Il Canada supporta il mercato attraverso quadri di accessibilità provinciali, mentre il Messico offre opportunità di formazione modulare e localizzata nelle scuole private. Le politiche, i finanziamenti e la carenza di personale mantengono alta la domanda, sia per quanto riguarda la conformità normativa che le esigenze didattiche.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) dell'8.98% fino al 2031. L'Australia ha stanziato 222.1 milioni di dollari australiani (148.84 milioni di dollari statunitensi) per la sua iniziativa "Più insegnanti, migliore istruzione", incentrata sullo sviluppo di competenze inclusive. L'UNESCO Bangkok e il SEAMEO SEN stanno sviluppando un pacchetto regionale di formazione per insegnanti incentrato sulla disabilità per il Sud-est asiatico. In India, i requisiti per l'inclusione scolastica stanno aumentando la domanda di formazione per insegnanti a livello statale, sebbene la qualità dell'implementazione vari. Il Sud America, con un CAGR del 9.6% fino al 2031, vede una crescita trainata dall'offerta bilingue e dall'allineamento governativo. Entrambe le regioni stanno passando dall'adozione di politiche all'acquisto istituzionale.
Si prevede che l'Europa crescerà a un tasso annuo composto del 7.1% fino al 2031, grazie al sostegno della Strategia europea sulla disabilità 2021-2030 e a requisiti di qualificazione più rigorosi. In Medio Oriente, l'UNESCO e l'Arab Educational Training Centre hanno lanciato nel 2025 dei kit di strumenti per l'istruzione inclusiva e l'intelligenza artificiale. L'Africa, con iniziative di rafforzamento delle capacità in otto paesi dell'Africa occidentale, si sta muovendo verso una domanda istituzionale strutturata. L'inclusione guidata dalle politiche sta creando maggiori esigenze di formazione degli insegnanti in queste regioni.
Panorama competitivo
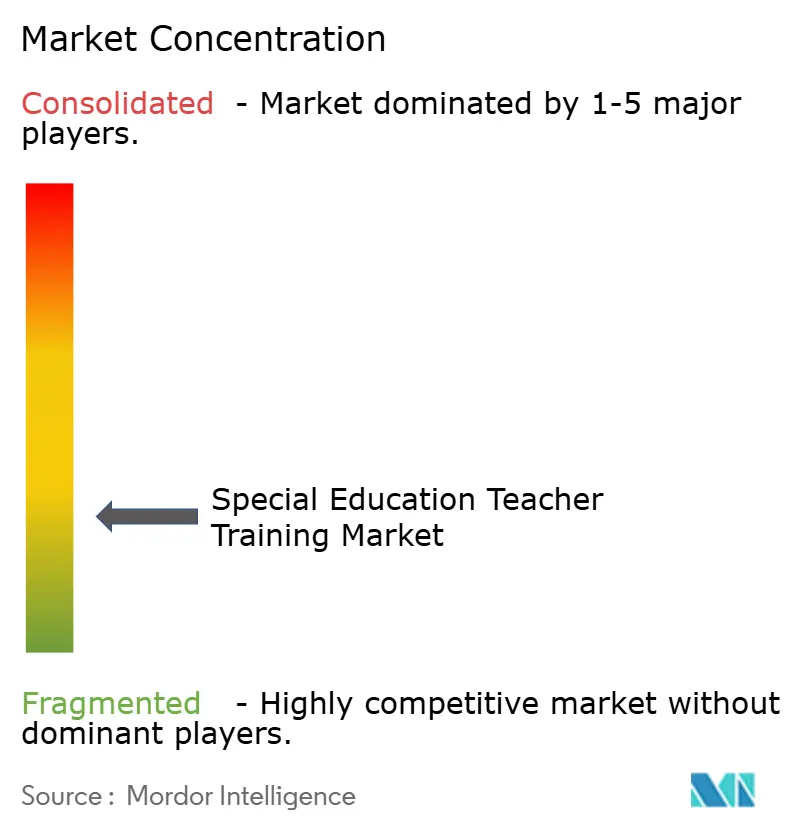
Il mercato della formazione degli insegnanti di sostegno rimane frammentato, con attori chiave che detengono una quota significativa ma non dominante. Questa frammentazione è dovuta alla presenza di diverse tipologie di fornitori, tra cui case editrici specializzate in ambito educativo, aziende di tecnologia educativa, università, organizzazioni non profit e programmi gestiti dai distretti scolastici. Nessun singolo fornitore controlla gli standard curriculari, gli appalti o l'accreditamento a livello regionale, mantenendo bassa la concentrazione del mercato. Le differenze regionali in materia di conformità complicano ulteriormente la scalabilità, poiché i prodotti spesso richiedono adattamenti per i diversi sistemi. I fornitori che combinano approfondimento dei contenuti, adattabilità locale, capacità di reporting e standard di qualità riconosciuti sono in una posizione migliore per avere successo.
Le recenti iniziative strategiche dimostrano che le aziende si stanno concentrando sull'integrazione di una più ampia rilevanza per i flussi di lavoro, piuttosto che sulla formazione a sé stante. Presence ha ampliato la sua portata acquisendo Education Modified, passando dall'erogazione di servizi all'inclusione di strumenti di supporto per amministratori e docenti. Frontline Education ha introdotto un Consiglio consultivo sull'IA per le scuole primarie e secondarie e ha stretto una partnership con AI for Education, integrando l'alfabetizzazione sull'IA e il supporto per i Piani Educativi Individualizzati (PEI) nella sua piattaforma di crescita professionale. La fusione di Coursera con Udemy ha aumentato la sua portata e il potenziale di distribuzione per la formazione professionale online, rivolgendosi sia alle aziende che ai singoli clienti. Questi sviluppi riflettono un cambiamento verso piattaforme che integrano contenuti, supporto ai flussi di lavoro, visibilità dei dati e facilità di approvvigionamento.
I fornitori più piccoli e specializzati continuano a trovare opportunità, poiché gli acquirenti privilegiano soluzioni basate su dati concreti, accreditamento e rilevanza applicativa rispetto alla quantità di contenuti. La crescita dell'adozione di Lexia a livello statale ha dimostrato che un approccio mirato e basato sulla ricerca può essere scalabile se allineato alle priorità didattiche. I lanci di prodotto di RethinkEd hanno illustrato come i fornitori specializzati stiano ampliando il loro ruolo creando ecosistemi completi per il supporto agli studenti e l'utilizzo da parte degli insegnanti. Si prevede che il mercato rimarrà frammentato a causa dell'ampia domanda, degli standard disomogenei e della preferenza degli acquirenti per soluzioni personalizzate rispetto alle piattaforme universali.
Leader del settore nella formazione degli insegnanti di sostegno
Istruzione in prima linea
Pearson plc
Istruzione McGraw Hill
Savvas Learning Company
Teachstone, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Presence ha acquisito Education Modified, una piattaforma per la gestione dei flussi di lavoro nell'ambito dell'istruzione speciale, al fine di creare un ambiente operativo unificato per amministratori e insegnanti. La rete di Presence aveva erogato oltre 8 milioni di valutazioni a distanza e sessioni di teleterapia tramite oltre 2,000 clinici, e la sua piattaforma Kanga aveva ricevuto il premio Tech&Learning Best of 2025 nelle categorie per la scuola primaria e secondaria.
- Maggio 2026: Coursera si è fusa con Udemy, dando vita a una piattaforma di competenze con 197 milioni di studenti Coursera, 80 milioni di studenti Udemy e 17,000 clienti aziendali. Questa fusione amplia la portata dei contenuti di formazione online per insegnanti, rispondendo alle esigenze sia delle aziende che dei singoli docenti.
- Aprile 2026: Frontline Education ha istituito un Consiglio consultivo sull'IA per le scuole primarie e secondarie e ha stretto una partnership strategica con AI for Education. Questa iniziativa integra contenuti di alfabetizzazione basati sull'IA generativa e uno strumento di redazione di obiettivi per i Piani Educativi Individualizzati (PEI) basato sull'IA nella sua piattaforma di crescita professionale, che supporta oltre 10,000 istituti scolastici in tutto il paese. Il consiglio consultivo è composto da leader nel campo dell'educazione speciale che forniscono indicazioni sull'adozione responsabile dell'IA per le funzioni di conformità a livello distrettuale.
- Settembre 2025: RethinkEd ha lanciato NavigatED e LifeEd, ampliando il suo quadro di supporto olistico per gli insegnanti di sostegno, insieme alla Behavior Suite. Questo portfolio offre ai distretti scolastici un approccio strutturato e basato sui dati per affrontare il comportamento degli studenti, il benessere emotivo e la preparazione alla transizione, rafforzando il ruolo di RethinkEd nell'apprendimento comportamentale e socio-emotivo per l'istruzione speciale dalla scuola primaria alla scuola secondaria di secondo grado.
Ambito del rapporto sul mercato globale della formazione degli insegnanti di educazione speciale
| programmi di certificazione |
| Programmi di diploma |
| Corsi di sviluppo professionale / Formazione continua |
| Programmi di formazione basati su titoli di studio |
| Online |
| Blended |
| Di persona |
| Distretti scolastici pubblici |
| Scuole private K-12 |
| Centri di educazione speciale |
| Istituzioni di istruzione superiore |
| Enti di formazione senza scopo di lucro e governativi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di formazione | programmi di certificazione | |
| Programmi di diploma | ||
| Corsi di sviluppo professionale / Formazione continua | ||
| Programmi di formazione basati su titoli di studio | ||
| Per modalità di consegna | Online | |
| Blended | ||
| Di persona | ||
| Per utente finale | Distretti scolastici pubblici | |
| Scuole private K-12 | ||
| Centri di educazione speciale | ||
| Istituzioni di istruzione superiore | ||
| Enti di formazione senza scopo di lucro e governativi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della formazione degli insegnanti di sostegno entro il 2031?
Si prevede che il mercato della formazione degli insegnanti di sostegno raggiungerà i 3.67 miliardi di dollari entro il 2031, rispetto ai 2.54 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.64% nel periodo 2026-2031.
Quale tipologia di formazione genera attualmente il maggior fatturato?
Nel 2025, i corsi di sviluppo professionale/formazione continua hanno registrato una quota del 38.94%, poiché i distretti scolastici prediligono percorsi di aggiornamento modulari che si adattano ai limiti di personale e di pianificazione.
Quale modalità di erogazione della formazione degli insegnanti in questo settore sta crescendo più rapidamente?
Si prevede che il blended learning crescerà a un tasso annuo composto dell'8.12% fino al 2031, poiché gli acquirenti desiderano sempre più la scalabilità online unitamente alla pratica supervisionata e al coaching.
Quale gruppo di utenti finali si sta espandendo più rapidamente?
Si prevede che i centri di educazione speciale cresceranno a un tasso annuo composto dell'8.57% fino al 2031, poiché necessitano di personale più specializzato e qualificato per far fronte alle esigenze complesse degli studenti.
Perché gli strumenti di intelligenza artificiale stanno diventando rilevanti nella formazione degli insegnanti di sostegno?
Gli strumenti di intelligenza artificiale sono importanti perché possono ridurre il carico amministrativo in attività come lo sviluppo dei Piani Educativi Individualizzati (PEI), consentendo ai distretti scolastici di dedicare più tempo e risorse alla formazione didattica e allo sviluppo delle competenze.


