

Dimensioni e quota del mercato del vino spumante
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
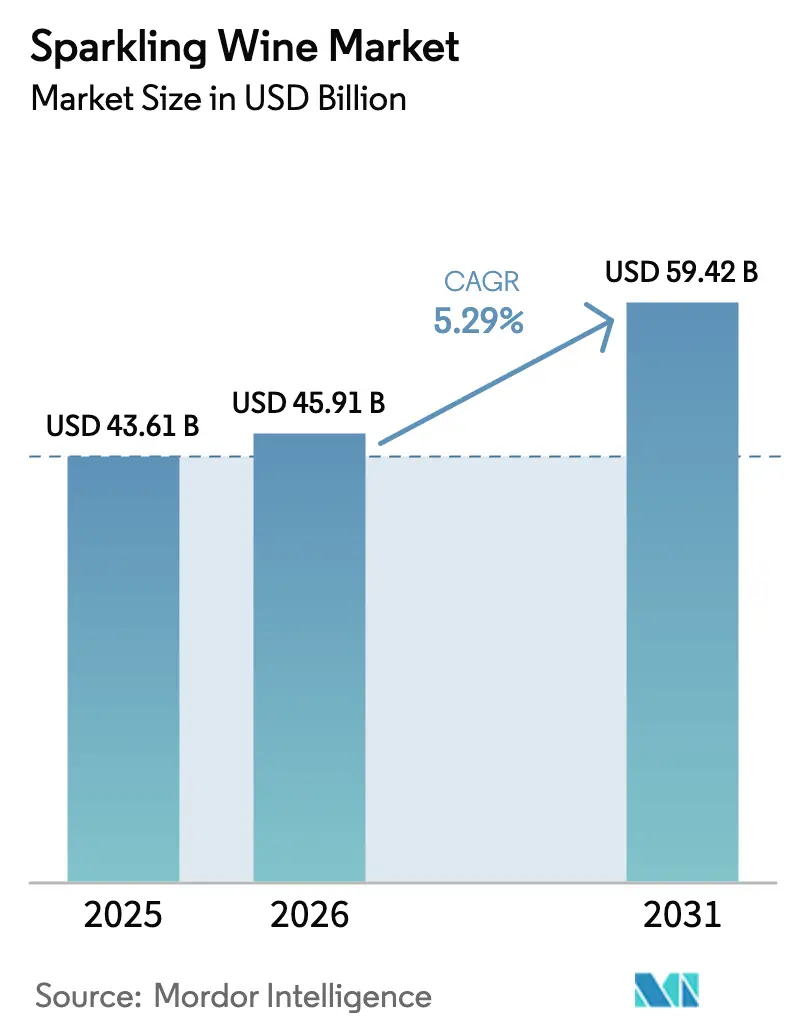
| Dimensione del mercato (2026) | 45.91 miliardo di dollari |
| Dimensione del mercato (2031) | 59.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
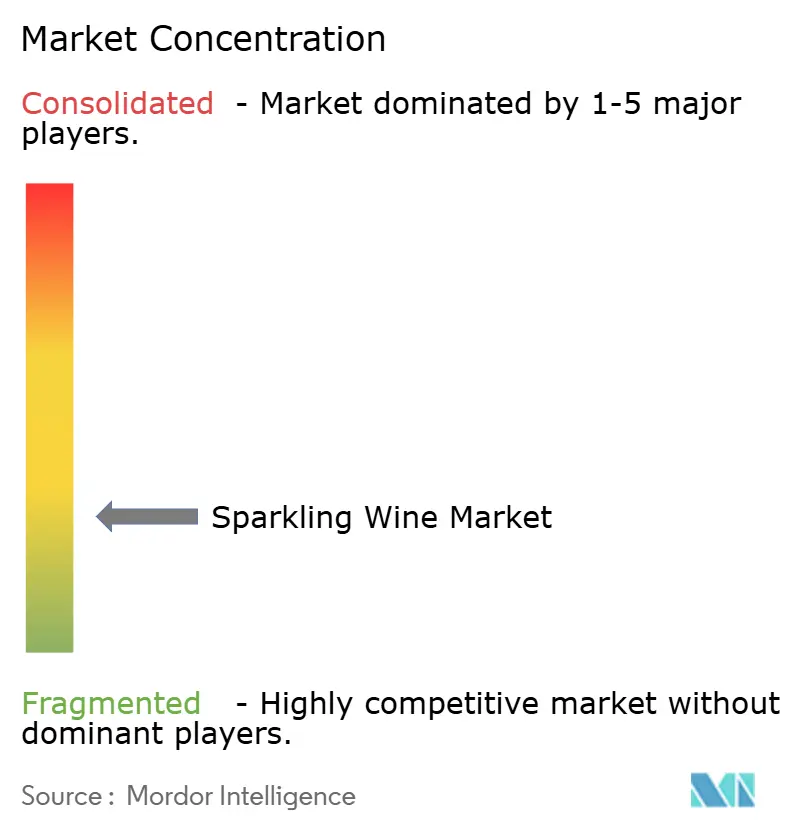
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei vini spumanti di Mordor Intelligence
Il mercato dei vini spumanti aveva un valore di 43.61 miliardi di dollari nel 2025 e si prevede che crescerà da 45.91 miliardi di dollari nel 2026 a 59.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.29% durante il periodo di previsione (2026-2031). La preferenza dei consumatori per i prodotti premium, unita all'aumento del reddito disponibile nelle economie in via di sviluppo, ha trasformato il vino spumante da bevanda per occasioni speciali a piacere quotidiano. L'ampia diffusione delle piattaforme di e-commerce e dei modelli di business direct-to-consumer (DTC) ha rivoluzionato i canali di distribuzione, rendendo i vini spumanti più accessibili ai consumatori e migliorando al contempo i margini di profitto per i produttori. L'Europa continua a dominare il mercato in termini di valore, beneficiando della sua ricca tradizione vinicola e di una consolidata base di consumatori. Nel frattempo, la regione Asia-Pacifico dimostra un notevole potenziale di crescita, trainato dal cambiamento delle preferenze dei consumatori, dalla ripresa del turismo internazionale e dalla crescente popolarità del vino spumante come opzione regalo. I produttori di vino stanno rafforzando la propria posizione sul mercato valorizzando la loro eredità storica, implementando metodi di produzione sostenibili e investendo in sistemi avanzati di controllo qualità. Tuttavia, devono affrontare sfide quali normative più severe in materia di etichettatura e persistenti interruzioni della catena di approvvigionamento che contribuiscono a costi di trasporto imprevedibili.
Punti chiave del rapporto
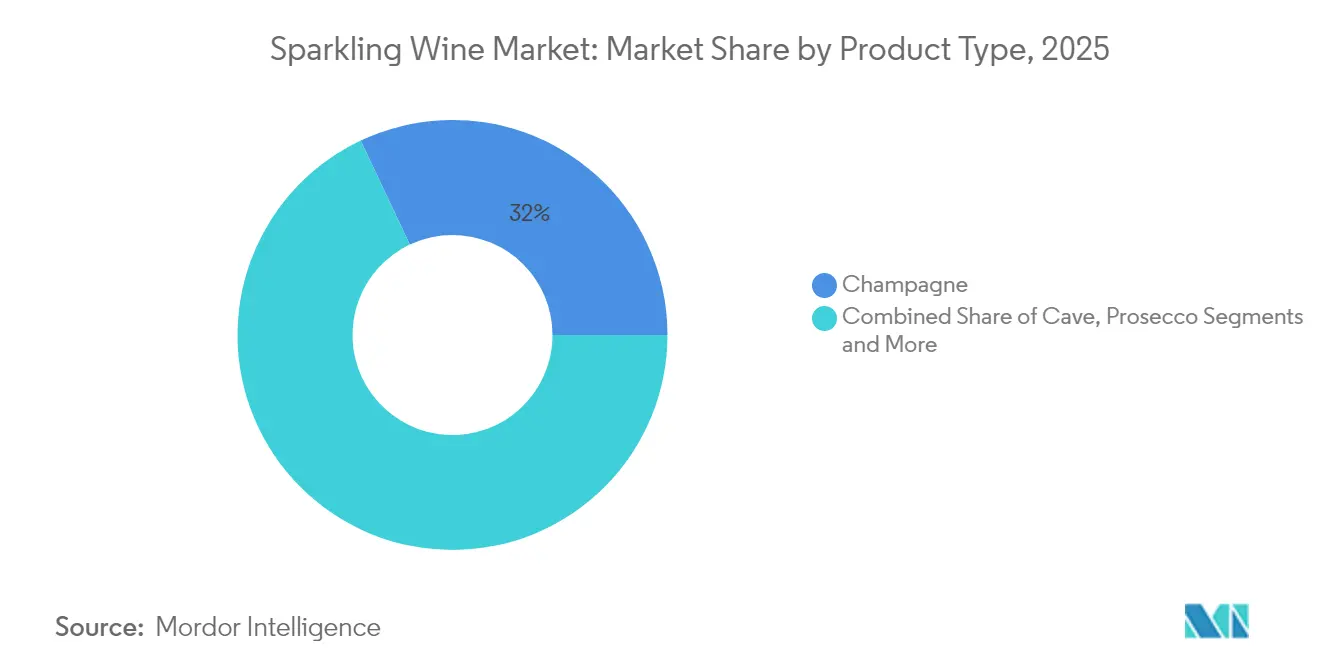
- Per tipologia di prodotto, nel 32.02 lo champagne deteneva il 2025% della quota di mercato dei vini spumanti, mentre si prevede che il prosecco crescerà a un CAGR del 6.52% entro il 2031.
- Per categoria, nel 54.62 le offerte premium hanno rappresentato il 2025% del mercato dei vini spumanti e sono destinate a crescere a un CAGR del 6.58% tra il 2026 e il 2031.
- Per quanto riguarda il confezionamento, nel 67.55 le bottiglie di vetro hanno rappresentato il 2025% del fatturato; si prevede che i formati in lattina registreranno un CAGR del 6.55% fino al 2031.
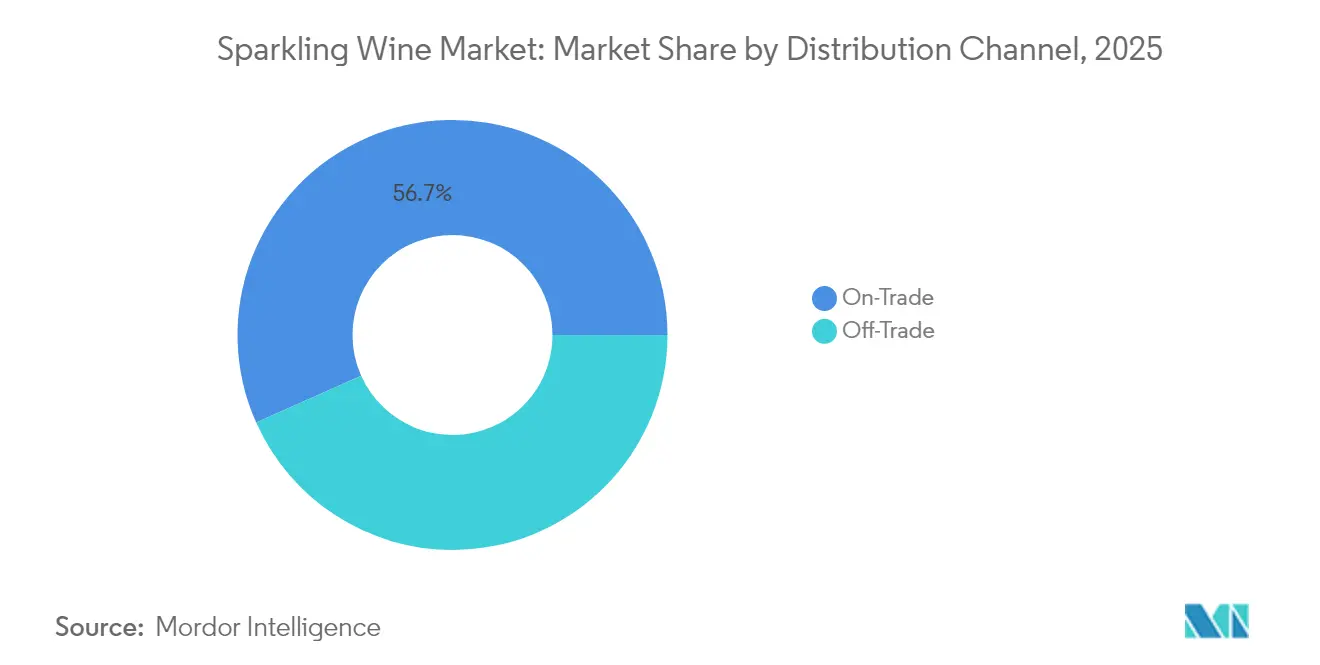
- Per canale di distribuzione, i punti vendita on-trade hanno registrato il 56.68% delle vendite del 2025, mentre i canali off-trade sono destinati a un CAGR del 6.70% grazie alla vendita al dettaglio online e alle piattaforme DTC.
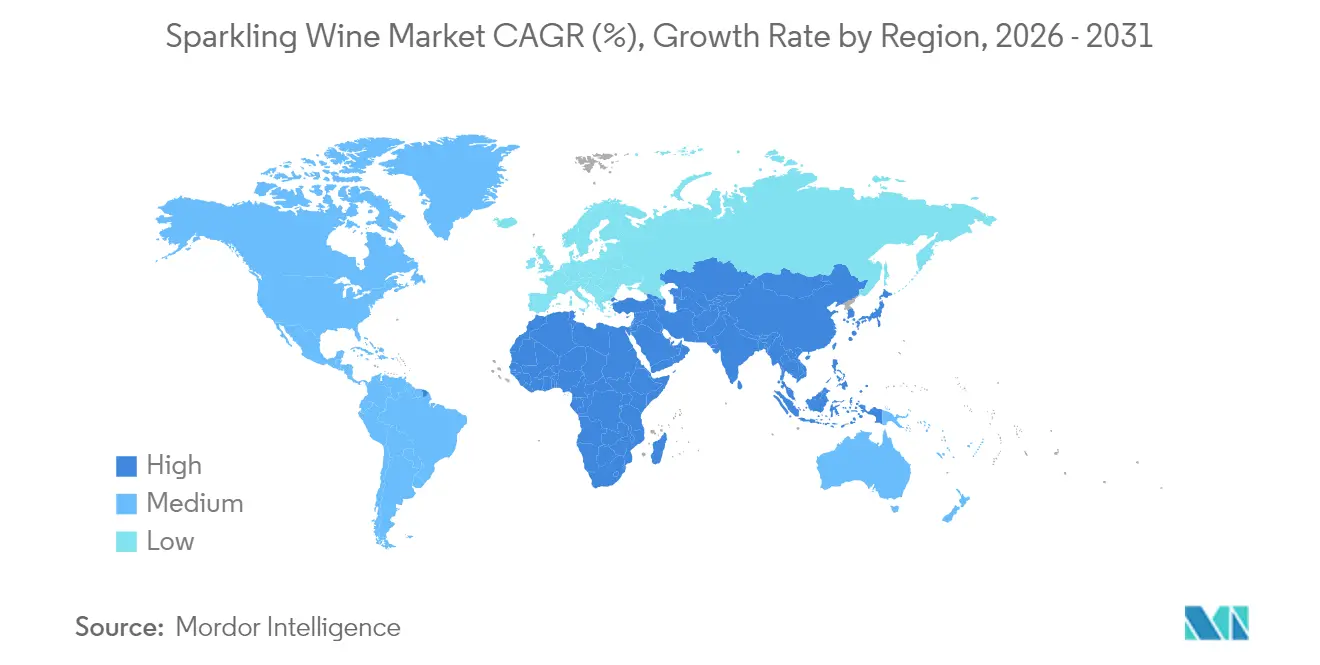
- In termini geografici, l'Europa è in testa con una quota di valore del 33.86% nel 2025, ma si prevede che l'area Asia-Pacifico registrerà un CAGR del 6.79% entro il 2031, con l'aumento dei livelli di reddito e della conoscenza del vino.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vini spumanti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione dell'offerta di vini spumanti | + 1.0% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescita dell'enoturismo e delle esperienze in vigna | + 0.7% | Europa, Nord America, emergente nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Sostenibilità e pratiche di produzione ecocompatibili | + 0.5% | Globale, guidato dalle normative UE e dalla domanda dei consumatori | A lungo termine (≥ 4 anni) |
| Popolarità degli spumanti italiani e spagnoli | + 0.8% | Globale, con particolare forza nell'area Asia-Pacifico e nelle Americhe | Medio termine (2-4 anni) |
| Adozione di tecnologie avanzate di vinificazione | + 0.6% | Inizialmente mercati sviluppati, espansione verso regioni emergenti | Medio termine (2-4 anni) |
| Innovazione nel packaging e nei formati | + 0.9% | Globale, con la più forte adozione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione delle offerte di vini spumanti
La propensione dei consumatori a pagare prezzi più elevati per lo spumante sta rimodellando le dinamiche di mercato, trainata dall'evoluzione delle preferenze e dall'aumento del reddito disponibile. Il segmento super-premium, in cui il prosecco domina la crescita delle vendite, riflette il cambiamento del comportamento dei consumatori, con lo spumante che si trasforma da un piacere occasionale a un acquisto di lusso regolare. Le strategie di prezzo premium ora includono sofisticate innovazioni nel packaging, con i marchi del lusso che investono in design di bottiglia distintivi e materiali ecocompatibili per aumentare il valore percepito. Il portafoglio di champagne di LVMH dimostra il successo di questo approccio, con Moët & Chandon che ha raggiunto una valutazione di 1.4 miliardi di dollari e Dom Pérignon che ha raggiunto i 799.8 milioni di dollari nel 2024. I produttori italiani e spagnoli hanno capitalizzato con successo questa tendenza alla premiumizzazione, evidenziando le loro tecniche di produzione secolari e le caratteristiche regionali uniche, consentendo loro di imporre prezzi più elevati sui mercati internazionali.
Crescita dell'enoturismo e delle esperienze in vigna
L'enoturismo funge da strategia di diversificazione dei ricavi, con micro-cluster di successo che attraggono annualmente un numero considerevole di visitatori e generano un impatto economico per le comunità rurali. La combinazione di offerte esperienziali con la produzione di spumante crea flussi di reddito che vanno oltre le vendite tradizionali, includendo degustazioni, alloggi e merchandising. Il comportamento dei consumatori si sposta verso esperienze locali e connessioni autentiche, con le degustazioni virtuali che stanno diventando una componente permanente dei modelli di business delle aziende vinicole. L'effetto moltiplicatore economico è significativo in regioni come il Peloponneso, in Grecia, dove l'enoturismo sostiene numerose aziende vinicole e rafforza la competitività regionale attraverso iniziative di marketing cooperativo.
Sostenibilità e pratiche di produzione ecocompatibili
La consapevolezza ambientale è diventata un fattore trainante nel modellare i modelli di acquisto dei consumatori, poiché questi ultimi attribuiscono sempre più priorità alle pratiche di sostenibilità nelle decisioni di acquisto. La transizione verso metodi di produzione sostenibili richiede un considerevole investimento finanziario iniziale, ma produce rendimenti sostanziali grazie alla riduzione delle spese per i materiali e al miglioramento delle prestazioni operative. Le aziende vinicole californiane che hanno ottenuto certificazioni di sostenibilità dimostrano costantemente che i vantaggi finanziari superano i costi di implementazione, soprattutto per le attività consolidate che possono capitalizzare sui loro vantaggi di scala. Questo allineamento strategico tra la tutela ambientale e le attività commerciali nel settore vinicolo genera valore sia per gli stakeholder che per l'ambiente, rispondendo al contempo all'evoluzione delle preferenze dei consumatori.
Popolarità degli spumanti italiani e spagnoli
Le esportazioni italiane di spumanti continuano a dimostrare una notevole forza di mercato, con il Prosecco che si afferma come leader indiscusso delle esportazioni di spumanti nell'UE. Con una quota sostanziale del 44% del volume totale delle esportazioni nel 2023, il Prosecco supera significativamente la quota di mercato del 15% dello Champagne [1] Fonte: Eurostat, “Produzione ed esportazioni di spumanti”, ec.europa.eu . Questo successo può essere attribuito al posizionamento strategico del Prosecco come bevanda premium accessibile, che offre ai consumatori la qualità associata ai metodi di vinificazione tradizionali a prezzi che rimangono attraenti per i consumatori più giovani. Il mercato spagnolo degli spumanti ha subito una notevole trasformazione, evolvendosi in classificazioni distinte come Conca del Riu Anoia e Corpinnat. Questa segmentazione riflette una strategia deliberata dei produttori spagnoli per stabilire identità di mercato uniche attraverso l'enfasi sulle caratteristiche regionali e su elevati standard qualitativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità nella qualità delle materie prime | -0.9% | Globale, con particolare impatto nelle regioni sensibili al clima | A breve termine (≤ 2 anni) |
| Norme più severe in materia di etichettatura e avvertenze sanitarie | -0.6% | UE, Nord America, espansione globale | Medio termine (2-4 anni) |
| Elevati costi di produzione sostenibile | -0.4% | Globale, con un impatto maggiore nei mercati sviluppati | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura e sfide logistiche | -0.8% | Globale, con particolare impatto sulle regioni dipendenti dalle esportazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità nella qualità delle materie prime
Le variazioni climatiche, in particolare l'imprevedibilità degli andamenti delle temperature e l'irregolarità delle precipitazioni, continuano a creare significative sfide operative per i produttori di vino, in particolare per quelli specializzati nella produzione di spumante, dove il mantenimento di livelli precisi di acidità e zuccheri è fondamentale per la qualità del prodotto. Il settore ha osservato che l'aumento delle temperature interferisce con il rapporto naturale tra lo sviluppo di zuccheri e antociani nell'uva, il che influisce direttamente sulla qualità finale del vino e richiede ai produttori di implementare soluzioni tecniche avanzate per mantenere i propri standard di prodotto. L'incoerenza nella maturazione dell'uva durante i periodi di vendemmia è diventata una preoccupazione critica, poiché influenza sostanzialmente sia le proprietà chimiche che le caratteristiche organolettiche del vino, con andamenti irregolari di maturazione che si traducono in elevati livelli di acido acetico e notevoli differenze nei profili aromatici. In risposta a queste sfide, i produttori di vino stanno investendo strategicamente in diverse misure di adattamento, tra cui l'introduzione di varietà di uva resilienti al clima, l'implementazione di sistemi di irrigazione sofisticati e l'adozione di tecnologie di agricoltura di precisione. Tuttavia, questi adattamenti necessari richiedono ingenti investimenti e competenze tecniche specializzate, presentando ulteriori considerazioni commerciali per gli stakeholder del settore.
Norme più severe sull'etichettatura e sulle avvertenze sanitarie
Il mandato dell'Unione Europea del dicembre 2023 ha trasformato radicalmente i requisiti di etichettatura del vino, introducendo obblighi completi per informazioni nutrizionali dettagliate, elenchi di ingredienti e dichiarazioni di allergeni [2] Fonte: Commissione Europea, “Regole per l'etichettatura del vino”, agriculture.ec.europa.eu . Questo cambiamento normativo ha aumentato sostanzialmente i costi di conformità in tutto il settore. L'avviso del Surgeon General degli Stati Uniti del gennaio 2025, che evidenzia la relazione tra consumo di alcol e rischio di cancro, segnala potenziali requisiti per etichette di avvertimento obbligatorie sul cancro, che aumenterebbero ulteriormente gli obblighi di conformità e potrebbero influenzare le decisioni di acquisto dei consumatori [3] Fonte: Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, “Alcol e rischio di cancro”, hhs.gov . I piccoli produttori di vino, che operano con risorse finanziarie e operative limitate, si trovano particolarmente vulnerabili a questi complessi requisiti di conformità, il che potrebbe spingerli verso il consolidamento con entità più grandi. I diversi requisiti normativi nei vari paesi creano significative sfide operative per i produttori di vino internazionali, che devono gestire molteplici versioni di etichette e assorbire maggiori spese amministrative per mantenere l'accesso al mercato.
Analisi del segmento
Per tipologia di prodotto: il Prosecco guida la crescita nonostante il predominio dello Champagne
Lo Champagne detiene una quota di mercato dominante del 32.02% nel 2025, grazie alla sua consolidata tradizione e alla denominazione di origine protetta, che consente prezzi premium a livello globale. Si prevede che il Prosecco crescerà a un CAGR del 6.52% fino al 2031, offrendo un'opzione premium accessibile che incontra il gradimento dei consumatori più giovani. Questa dinamica di mercato dimostra come i prodotti premium tradizionali mantengano il loro valore, mentre alternative più accessibili trainano la crescita dei volumi.
Il Cava sta migliorando la sua posizione di mercato grazie a nuove normative sui livelli di qualità, mentre gli spumanti inglesi e altre varietà del Nuovo Mondo guadagnano quote di mercato grazie a innovazioni produttive e a un marketing efficace. L'impatto del cambiamento climatico presenta rischi e opportunità per tutto il settore, con i produttori di champagne che stanno adattando le loro pratiche di gestione dei vigneti, mentre il Prosecco beneficia di nuove aree di coltivazione vitali. L'integrazione della viticoltura di precisione e dell'intelligenza artificiale nei processi di controllo qualità contribuisce a mantenere una qualità del prodotto costante, riducendo al contempo i costi operativi e l'impatto ambientale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: il segmento premium domina la traiettoria di crescita
Gli spumanti premium detengono una quota di mercato del 54.62% nel 2025 e si prevede che cresceranno a un CAGR del 6.58% fino al 2031, a dimostrazione della preferenza dei consumatori per prodotti di qualità superiore e marchi affermati. Questa posizione di mercato mostra l'evoluzione degli spumanti da bevanda celebrativa occasionale a scelta di consumo regolare. Il segmento economico registra un calo della domanda, poiché i consumatori si orientano verso opzioni premium che offrono un valore percepito più elevato. I produttori si concentrano sulla differenziazione attraverso la tradizione, le pratiche di sostenibilità e le esperienze di marketing per supportare strategie di prezzo premium.
I produttori affermati con una forte riconoscibilità del marchio e una solida capacità di distribuzione mantengono vantaggi competitivi nel segmento premium. Ad esempio, la divisione champagne di LVMH dimostra un posizionamento di successo nel mercato premium, con quattro dei suoi marchi classificati tra i migliori marchi di vino e champagne a livello mondiale. Le ricerche dimostrano che i consumatori esperti valutano gli attributi qualitativi del prodotto, mentre i nuovi consumatori considerano fattori come il prezzo e il packaging, indicando approcci di mercato distinti per i diversi segmenti di prezzo. Il consumo di spumante premium cresce significativamente nei mercati emergenti, trainato dall'aumento del reddito disponibile e dal cambiamento delle preferenze di consumo.
Per tipo di imballaggio: l'innovazione in scatola sfida le bottiglie tradizionali
Il mercato del packaging del vino continua a essere dominato dalle bottiglie tradizionali, che mantengono una quota di mercato del 67.55% nel 2025. I consumatori associano fortemente le bottiglie di vetro alla qualità e alla celebrazione. Tuttavia, i formati in lattina stanno registrando una crescita significativa, con un CAGR previsto del 6.55% fino al 2031. Questa crescita è trainata principalmente dai millennial che apprezzano la portabilità e la sostenibilità nelle loro decisioni di acquisto. L'evoluzione del packaging riflette il cambiamento dello stile di vita dei consumatori, che ricercano sempre più opzioni pratiche e monodose per le attività all'aperto e il consumo occasionale.
I mercati europei stanno guidando la transizione al vino in lattina, con aziende come Winestar e The Uncommon che si rivolgono con successo ai consumatori più giovani che danno priorità alle nuove esperienze e alla responsabilità ambientale. L'aspetto sostenibile delle lattine di alluminio è diventato un punto di forza chiave, poiché offrono una riciclabilità superiore rispetto alle bottiglie di vetro, riducendo al contempo i costi di trasporto e l'impronta di carbonio. L'impegno del settore per un packaging sostenibile si estende oltre le lattine e include innovazioni come bottiglie di vetro leggere, chiusure alternative e materiali ecocompatibili che affrontano le problematiche ambientali mantenendo l'integrità del prodotto.
Per canale di distribuzione: l'accelerazione dell'off-trade rimodella l'accesso al mercato
I canali on-trade detengono una quota di mercato del 56.68% nel 2025, poiché lo spumante rimane strettamente legato alle celebrazioni e agli incontri sociali in ristoranti, bar e strutture ricettive. I canali off-trade crescono a un CAGR del 6.70% fino al 2031, sostenuti dall'espansione dell'e-commerce e dai modelli di vendita diretta al consumatore, raddoppiati durante la pandemia. Questo cambiamento nei canali di distribuzione riflette l'aumento dei consumi domestici e una più ampia adozione degli acquisti digitali.
Nei canali off-trade, supermercati e ipermercati beneficiano della ricerca di prodotti premium per l'intrattenimento domestico da parte dei consumatori. La vendita al dettaglio online consente ai produttori di stabilire relazioni dirette con i consumatori, migliorando i margini di profitto e la fidelizzazione. I minimarket stanno ampliando la loro selezione di vini per soddisfare sia gli acquirenti d'impulso che i consumatori abituali, mentre le piattaforme online offrono accesso a prodotti specializzati e marchi internazionali non presenti nei negozi locali. Questa evoluzione nella distribuzione avvantaggia i produttori con solide capacità digitali e operazioni dirette al consumatore, mentre i grossisti e i distributori tradizionali devono aumentare il loro valore attraverso una logistica migliorata e servizi di accesso al mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dei vini spumanti
L'Europa domina il mercato con una quota del 33.86% nel 2025, forte delle sue consolidate regioni di produzione e della tradizionale cultura del consumo di spumante. Tuttavia, la maturità del mercato nella regione indica un potenziale di crescita più lento, con la stabilizzazione delle preferenze dei consumatori e l'intensificarsi della concorrenza.
Mercato dei vini spumanti nella regione Asia-Pacifico
La regione Asia-Pacifico dimostra un potenziale di crescita eccezionale, raggiungendo un CAGR del 6.79% entro il 2031. Questa crescita deriva dall'aumento del reddito disponibile dei consumatori e da un crescente apprezzamento per la cultura del vino, in particolare nelle economie emergenti dove l'occidentalizzazione influenza i modelli di consumo.
Il mercato dei vini spumanti delle Americhe e del Medio Oriente e dell'Africa
Il Nord America mantiene uno sviluppo di mercato costante grazie alla domanda di prodotti premium e a reti di distribuzione consolidate, mentre il Sud America beneficia delle sue capacità produttive interne. Il Medio Oriente e l'Africa offrono opportunità di crescita grazie alle loro comunità di espatriati in espansione e al consumo di bevande premium trainato dal turismo. Le preferenze regionali variano significativamente, con i mercati asiatici che privilegiano vini più leggeri e fruttati, mentre i consumatori europei mantengono la loro affinità per i metodi di produzione tradizionali. Questa diversità consente ai produttori di personalizzare la propria offerta, gestendo al contempo i rischi operativi trasversali.
Panorama competitivo
La natura frammentata del mercato degli spumanti crea un potenziale significativo per il consolidamento del settore e la crescita della quota di mercato. Le aziende stanno intraprendendo percorsi diversi verso il successo: LVMH si concentra sullo sviluppo del proprio portafoglio di marchi di lusso preservando la tradizione, mentre Constellation Brands si è allontanata dai marchi mainstream per sviluppare la propria offerta premium al di sopra dei 15 dollari. Seguendo una direzione strategica simile, la decisione di Pernod Ricard di cedere le attività vinicole a favore degli alcolici dimostra lo spostamento dell'intero settore verso segmenti a più alta marginalità.
La tecnologia è diventata un fattore significativo nella trasformazione dei metodi di produzione vinicola e delle dinamiche di mercato. I produttori di vino implementano sempre più la viticoltura di precisione basata sull'intelligenza artificiale per ottimizzare la coltivazione dell'uva, sistemi di produzione automatizzati per garantire una qualità costante e strumenti di marketing digitale per costruire e mantenere solide relazioni con i clienti. La crescente enfasi sulla sostenibilità continua a rimodellare le preferenze del mercato, con i consumatori che dimostrano una chiara volontà di investire in vini ecosostenibili. Questo cambiamento nel comportamento dei consumatori è in linea con i requisiti normativi che richiedono una maggiore trasparenza nei processi di produzione, creando un'industria vinicola più attenta all'ambiente.
Il mercato offre diverse opportunità inesplorate, in particolare nelle regioni emergenti, nelle soluzioni di packaging alternative e nei canali di vendita diretta al consumatore. Queste aree rimangono relativamente inesplorate dagli operatori affermati, aprendo la strada a nuovi operatori che desiderano affermarsi attraverso approcci innovativi e modelli di business incentrati sul digitale.
Leader del settore dei vini spumanti
LVMH Moët Hennessy Louis Vuitton SE
Henkell Freixenet
Azienda vinicola E. & J. Gallo
Constellation Marchi Inc.
Pernod Ricard SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Belle Glos ha ampliato il suo portfolio introducendo due nuove varietà di spumante: Blanc de Blanc e Rosé Spumante. Questa espansione strategica dimostra l'impegno della cantina nel diversificare la propria offerta, mantenendo al contempo la propria reputazione di azienda vinicola di qualità nel mercato dei vini premium.
- Aprile 2025: Constellation Brands ha annunciato un riposizionamento completo della sua attività di vini e liquori, cedendo marchi tradizionali tra cui lo spumante J. Rogét per concentrarsi esclusivamente su prodotti premium con un prezzo pari o superiore a 15 USD, con un portafoglio mantenuto che comprende Robert Mondavi Winery e Kim Crawford insieme alla collezione di liquori artigianali
- Agosto 2024: Pernod Ricard vende il suo portfolio vinicolo internazionale ad Australian Wine Holdco Limited per oltre 1 miliardo di dollari. La vendita includeva i marchi Jacob's Creek e Campo Viejo. Questa transazione consente a Pernod Ricard di concentrarsi sul suo business di liquori e champagne premium, mentre Australian Wine Holdco Limited espande le sue attività vinicole a livello globale.
Ambito del rapporto sul mercato globale dei vini spumanti
| Champagne |
| Prosecco |
| Scavo |
| Altri vini spumanti |
| Economia |
| Premium |
| In scatola |
| Bottiglia |
| In commercio | |
| Fuori commercio | Supermercati e ipermercati |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Champagne | |
| Prosecco | ||
| Scavo | ||
| Altri vini spumanti | ||
| Per Categoria | Economia | |
| Premium | ||
| Per tipo di imballo | In scatola | |
| Bottiglia | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati e ipermercati | |
| MINIMARKET | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei vini spumanti?
Nel 45.91 il mercato dei vini spumanti varrà 2026 miliardi di dollari.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che il Prosecco registrerà un CAGR del 6.52% tra il 2026 e il 2031.
Perché i vini spumanti in lattina stanno guadagnando popolarità?
Le lattine sono comode da trasportare, monodose e hanno un impatto ambientale inferiore rispetto al vetro.
In che modo le nuove normative sull'etichettatura influenzeranno i produttori?
Le dichiarazioni obbligatorie relative a valori nutrizionali e ingredienti nell'UE e i pannelli "Alcohol Facts" proposti negli Stati Uniti aumenteranno i costi di conformità, soprattutto per le piccole aziende vinicole.
Quale regione guiderà la domanda futura?
Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR del 6.79% fino al 2031.


