

Dimensioni e quota di mercato degli alimenti veterinari per animali domestici in Spagna
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
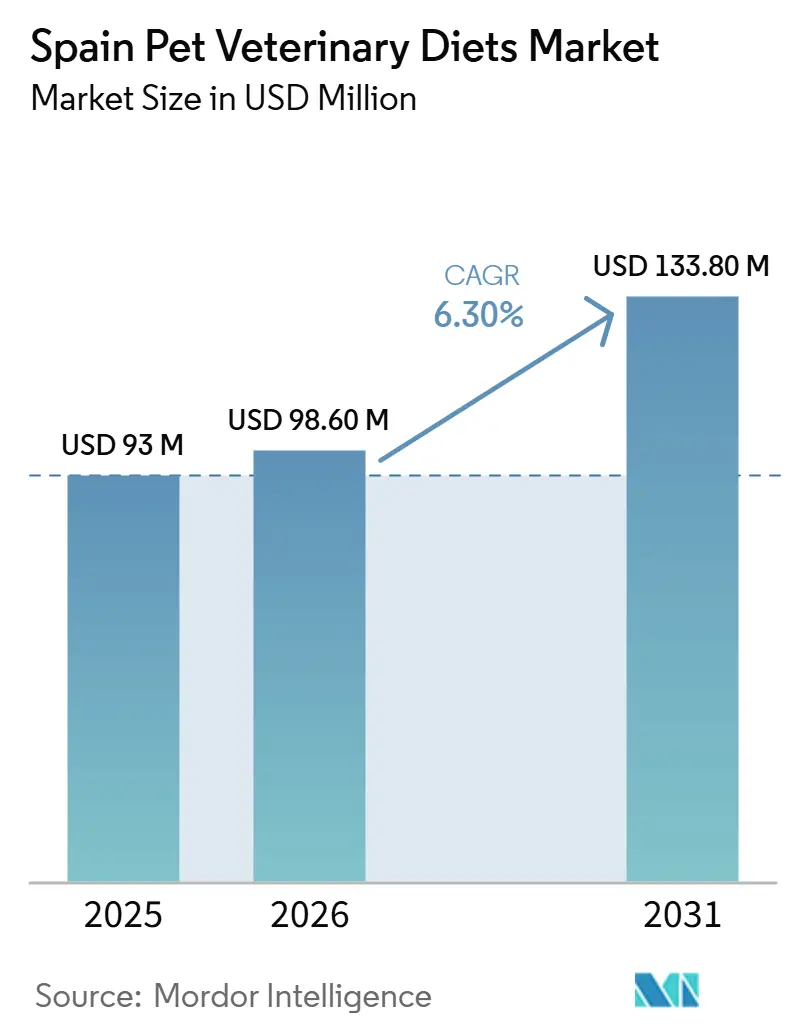
| Dimensione del mercato (2026) | USD 98.60 milioni |
| Dimensione del mercato (2031) | USD 133.80 milioni |
| Tasso di crescita (2026 - 2031) | 6.30% CAGR |
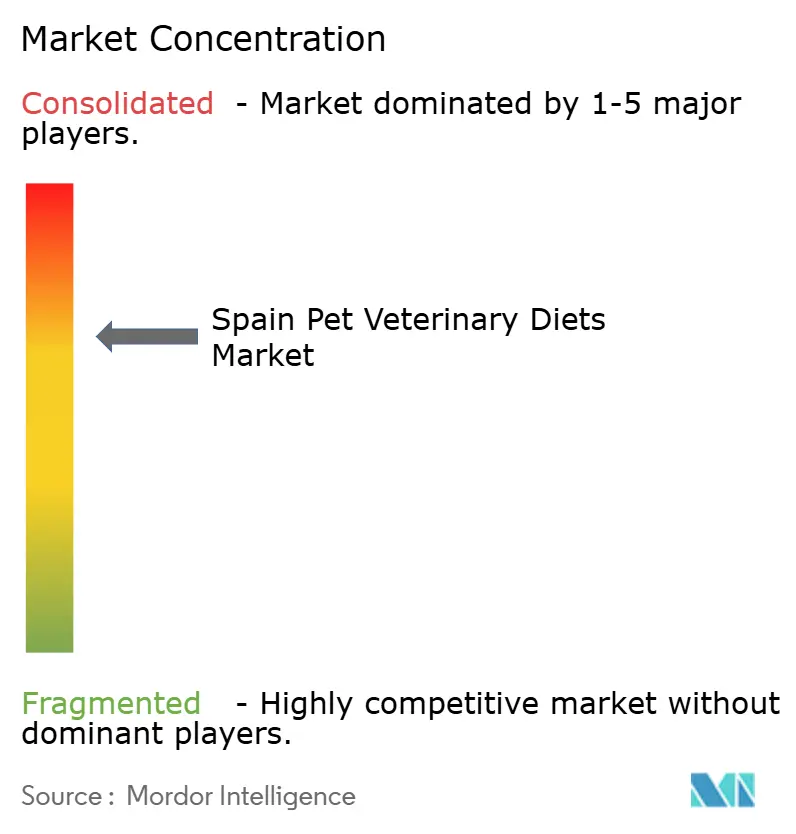
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli alimenti veterinari per animali domestici in Spagna a cura di Mordor Intelligence
Il mercato spagnolo delle diete veterinarie per animali domestici aveva un valore di 93.0 milioni di dollari nel 2025 e si stima che crescerà da 98.6 milioni di dollari nel 2026 a 133.8 milioni di dollari entro il 2031, con un CAGR del 6.3% durante il periodo di previsione 2026-2031. Il mercato spagnolo delle diete veterinarie per animali domestici è in espansione perché la nutrizione clinica si sta spostando verso la cura veterinaria di routine invece di rimanere un acquisto di nicchia per un gruppo limitato di proprietari di animali domestici. In Spagna sono stati registrati 15.17 milioni di animali da compagnia nel 2025, di cui il 50% cani, il 37% gatti e il 13% altre specie, il che conferisce al mercato spagnolo delle diete veterinarie per animali domestici una base di pazienti ampia e in crescita per la gestione nutrizionale cronica [1] Fonte: Ministerio de Derechos Sociales, Consumo y Agenda 2030, “Estadística Nacional de Protección Animal: Adelanto de Datos,” Governo spagnolo, dsca.gob.es . L'Asociacion Nacional de Fabricantes de Alimentos para Animales de Compania (ANFAAC) ha riferito che il settore spagnolo degli alimenti per animali domestici ha generato 2,178 milioni di euro (2,352 milioni di dollari) nel 2025, mentre i ricavi del cibo per gatti sono aumentati del 12.2%, dimostrando che la spesa dei proprietari si sta spostando verso prodotti premium e specializzati. [2] Fonte: Asociacion Nacional de Fabricantes de Alimentos para Animales de Compania, “Las Ventas de la Industria Espanola de Alimentacion de Animales de Compania sono aumentati del 6% nel 2025”, ANFAAC, anfaac.org . Il mercato spagnolo degli alimenti veterinari per animali domestici è inoltre supportato dalle norme di conformità dell'Unione Europea (UE) ai sensi del Regolamento (CE) n. 767/2009 e dalle linee guida nutrizionali 2025 della Federazione europea dell'industria degli alimenti per animali domestici (FEDIAF) [3] Fonte: Federazione europea dell'industria degli alimenti per animali domestici, “FEDIAF pubblica le linee guida nutrizionali 2025 per cani e gatti”, FEDIAF, europeanpetfood.org , che innalzano gli standard di formulazione ed etichettatura per gli alimenti dietetici. La concorrenza nel mercato spagnolo degli alimenti veterinari per animali domestici si concentra quindi sulle relazioni con i veterinari, sull'innovazione specifica per patologia e sui modelli di rifornimento digitale che mantengono attivi i proprietari durante lunghi periodi di trattamento.
Punti chiave del rapporto
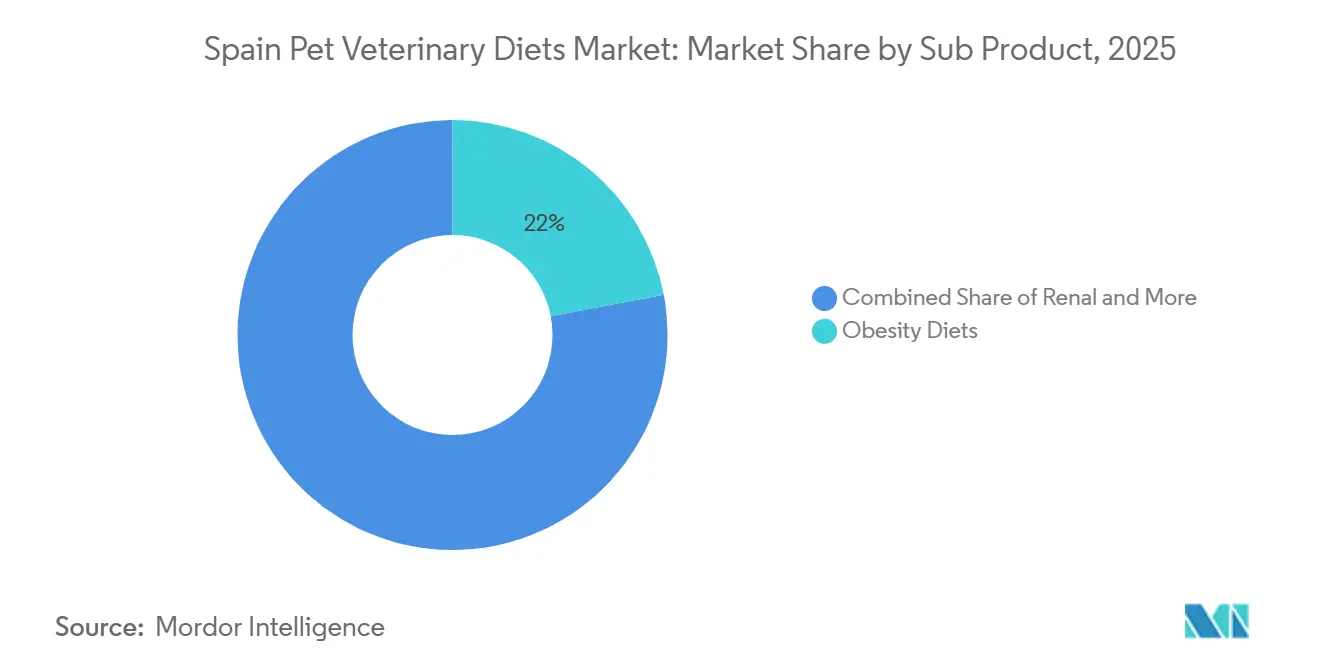
- Per sottocategoria di prodotto, le diete per l'obesità detenevano il 22.0% della quota di mercato spagnola delle diete veterinarie per animali domestici nel 2025 e si prevede che cresceranno al tasso annuo composto (CAGR) più rapido, pari al 7.4%, nel periodo 2026-2031.
- Tra gli animali domestici, i cani detenevano la quota maggiore, pari al 64.0%, nel 2025, mentre si prevede che i gatti registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.8%, nel periodo 2026-2031.
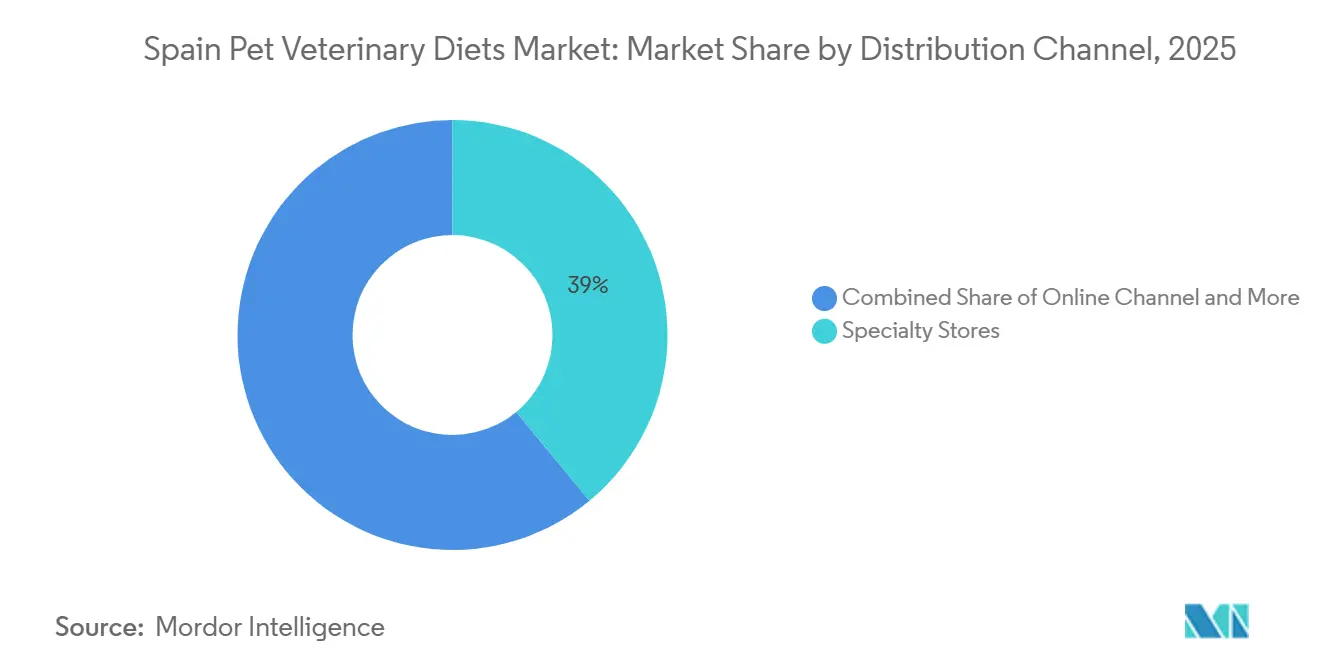
- Per canale di distribuzione, i negozi specializzati rappresentavano il 39.0% del mercato spagnolo degli alimenti veterinari per animali domestici nel 2025, mentre si prevede che il canale online crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.1%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato spagnolo degli alimenti veterinari per animali domestici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle diagnosi veterinarie di patologie croniche negli animali domestici in Spagna | + 1.8% | A livello nazionale, con tassi di diagnosi più elevati in Andalusia, Madrid e Catalogna. | Medio termine (2-4 anni) |
| Il parere del veterinario influenza fortemente l'acquisto di diete terapeutiche. | + 2.0% | il | A breve termine (≤ 2 anni) |
| La valorizzazione delle cure veterinarie favorisce la disponibilità a pagare per le diete veterinarie. | + 1.2% | Centri urbani tra cui Madrid, Barcellona e Bilbao, con ripercussioni a livello nazionale | Medio termine (2-4 anni) |
| Crescita del rifornimento online di alimenti speciali per animali domestici | + 0.9% | A livello nazionale, con un'accelerazione nelle principali aree urbane. | A breve termine (≤ 2 anni) |
| Maggiore richiesta di diete specifiche per patologie particolari negli animali domestici anziani | + 1.5% | il | A lungo termine (≥ 4 anni) |
| La detenzione di animali domestici di piccola taglia in ambito urbano amplia la base alimentare potenzialmente fruibile. | + 0.7% | Centri urbani tra cui Madrid, Barcellona, Valencia e Siviglia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle diagnosi veterinarie di patologie croniche negli animali domestici in Spagna
Il mercato spagnolo degli alimenti veterinari per animali da compagnia beneficia direttamente della rete di 7,032 cliniche veterinarie presenti nel Paese, che conferisce alla Spagna uno dei sistemi clinici per piccoli animali più densi dell'Europa meridionale. Una rete di cliniche più ampia migliora l'individuazione precoce di malattie renali croniche, diabete, obesità, disturbi urinari e digestivi. Uno studio sottoposto a revisione paritaria e pubblicato nel 2025 su casi di cancro presso un ospedale veterinario universitario spagnolo ha riportato un tasso di diagnosi annuale di 530 casi ogni 100,000 animali, dimostrando che il monitoraggio clinico sta producendo risultati concreti su larga scala. Una volta identificata una patologia cronica, la nutrizione terapeutica diventa solitamente parte di un piano di trattamento ripetuto, piuttosto che un acquisto una tantum. Questo modello supporta una domanda stabile di riordini per lunghi periodi di trattamento. Poiché il settore delle cliniche veterinarie spagnole continua a crescere a un ritmo superiore a quello del prodotto interno lordo, il bacino di utenza per il mercato spagnolo degli alimenti veterinari per animali da compagnia si amplia e si stabilizza.
Il parere del veterinario influenza fortemente l'acquisto di diete terapeutiche.
Il mercato spagnolo degli alimenti veterinari per animali domestici è ancora caratterizzato dal ruolo del veterinario come principale punto di riferimento per l'acquisto di nutrizione terapeutica. I proprietari, in genere, non si rivolgono a questa categoria di prodotti per acquisti impulsivi, poiché la maggior parte viene introdotta dopo una discussione clinica su una patologia diagnosticata. I marchi con programmi di formazione veterinaria più solidi, supporto nella gestione dei casi e strumenti di monitoraggio delle prescrizioni riescono quindi a ottenere una quota di mercato più consistente. Hill's Pet Nutrition ha rafforzato questo canale nel 2026 attraverso un'iniziativa di proprietà responsabile degli animali e benessere animale con il Colegio de Veterinarios de Malaga, consolidando così i suoi legami con i veterinari. Royal Canin adotta lo stesso modello attraverso il suo approccio di distribuzione selettiva Clinical Alliance, che protegge il posizionamento clinico e limita la diluizione del canale. Questa struttura conferisce al mercato spagnolo degli alimenti veterinari per animali domestici un profilo di domanda stabile, poiché una raccomandazione fatta in clinica spesso si traduce in acquisti ripetuti per diversi mesi.
Maggiore richiesta di diete specifiche per determinate patologie tra gli animali domestici anziani
Secondo un rapporto di AniCura Group del 2024, il 31% dei cani e il 33% dei gatti in Europa erano già classificati come animali anziani. La stessa fonte ha evidenziato che i test di laboratorio preventivi effettuati su animali anziani apparentemente sani hanno rivelato patologie preesistenti nel 25% dei cani e nel 33% dei gatti. Il settore veterinario spagnolo sta osservando la stessa tendenza, con gli animali anziani che rappresentano una quota crescente delle visite e generano una spesa annua per le cure superiore rispetto agli animali adulti. Questa eterogeneità di età aumenta la necessità di diete per problemi renali, diete per diabetici, formule per il supporto articolare e prodotti per la gestione dell'apparato digerente. Il mercato spagnolo degli alimenti veterinari per animali beneficia quindi di una domanda strutturale legata alla gestione a lungo termine delle patologie, piuttosto che all'alimentazione discrezionale a breve termine.
La diffusione di animali domestici di piccola taglia nelle aree urbane amplia la base di alimenti potenzialmente commestibili.
Il mercato si sta ampliando grazie alla diffusione degli animali domestici in ambito urbano, soprattutto nelle città dove sono più comuni cani di piccola taglia e gatti che vivono in casa. Questi animali spesso vivono in famiglie con un accesso più agevole alle cure veterinarie, controlli preventivi più frequenti e una maggiore esposizione a pratiche alimentari di alta qualità. La vita urbana sottolinea inoltre l'importanza del controllo del peso, della gestione della sensibilità digestiva e del supporto urinario, poiché uno stile di vita sedentario può amplificare alcuni problemi nutrizionali cronici. I proprietari di animali domestici a Madrid, Barcellona, Valencia e Siviglia tendono anche a rivolgersi più spesso a negozi specializzati e canali online che offrono linee terapeutiche. Ciò migliora l'accesso a prodotti dietetici conformi alle esigenze del veterinario dopo la prima raccomandazione clinica. Nel tempo, questo profilo urbano offre al mercato spagnolo degli alimenti veterinari per animali domestici una base di clienti potenziale più ampia per l'assistenza nutrizionale a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il prezzo elevato rispetto agli alimenti per animali domestici standard limita la diffusione su larga scala. | -0.80% | Diffuso a livello nazionale, più accentuato nelle aree semiurbane e rurali. | A breve termine (≤ 2 anni) |
| Il percorso di acquisto dipendente dalla prescrizione medica limita gli acquisti d'impulso. | -0.70% | il | A lungo termine (≥ 4 anni) |
| Scarsa consapevolezza da parte dei consumatori della differenza tra diete terapeutiche e diete di mantenimento premium. | -0.50% | A livello nazionale, con valori più elevati nelle regioni semiurbane e rurali. | Medio termine (2-4 anni) |
| La dipendenza da materie prime importate espone i marchi alla volatilità dei costi. | -0.40% | A livello nazionale, il problema è particolarmente sentito per i marchi con catene di approvvigionamento concentrate al di fuori dell'Unione Europea. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il prezzo elevato degli alimenti per animali domestici di alta qualità rispetto a quelli standard limita la diffusione su larga scala.
Il mercato si trova ancora ad affrontare una netta barriera di prezzo quando i proprietari confrontano le diete terapeutiche con gli alimenti premium standard venduti nei negozi al dettaglio. Le formule terapeutiche hanno costi più elevati perché dipendono da standard di formulazione più rigorosi, indicazioni specifiche per determinate patologie e un supporto di canale più specializzato. Questo divario è più difficile da colmare per le famiglie nelle aree semi-urbane e rurali, dove è più facile trovare alternative a basso costo e la presenza di rivenditori specializzati è più debole. Il risultato non è solo una più lenta adozione iniziale, ma anche una minore aderenza per l'intero periodo di trattamento. I proprietari possono iniziare un protocollo renale, urinario o digestivo dopo una visita veterinaria e poi interromperlo quando gli acquisti successivi diventano troppo costosi. Il mercato spagnolo delle diete veterinarie per animali domestici continuerà quindi a premiare i marchi che offrono confezioni più piccole, abbonamenti legati alle cliniche o una presentazione più conveniente senza indebolire il posizionamento clinico.
La dipendenza da materie prime importate espone i marchi alla volatilità dei costi.
Il mercato spagnolo degli alimenti veterinari per animali domestici dipende da ingredienti specializzati, sistemi di approvvigionamento con controllo di qualità e formati di confezionamento che non sempre sono reperibili localmente. Ciò crea pressioni sui costi quando i prezzi delle materie prime importate fluttuano o quando le catene di approvvigionamento si restringono. I grandi gruppi multinazionali possono assorbire più facilmente questa volatilità perché operano su reti di produzione più ampie e spesso godono di un maggiore potere contrattuale negli acquisti. I marchi più piccoli e di medie dimensioni affrontano maggiori rischi, soprattutto quando competono in categorie cliniche ristrette con economie di scala inferiori. I piani di investimento nella produzione di alimenti per animali domestici in Europa dimostrano inoltre che i produttori stanno cercando di modernizzare la capacità produttiva e migliorare la resilienza dell'offerta. Ciononostante, il mercato spagnolo degli alimenti veterinari per animali domestici rimane esposto alla volatilità dei fattori produttivi, che può esercitare pressioni su prezzi, margini e accessibilità economica per i proprietari di animali.
Analisi del segmento
Per sottoprodotto: l'obesità e le patologie metaboliche rappresentano la categoria con il valore più elevato.
Le diete per l'obesità rappresentavano la sottocategoria di prodotto più importante nel mercato spagnolo degli alimenti veterinari per animali domestici, con una quota del 22.0% nel 2025, e si prevede che cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.4%, nel periodo 2026-2031. Questa combinazione di leadership e slancio riflette l'ampia rilevanza clinica della gestione del peso sia nei cani che nei gatti. Uno studio transnazionale del 2025, sottoposto a revisione paritaria e condotto in 10 mercati europei, ha rilevato che i tassi di sovrappeso e obesità nei cani, riportati dai proprietari, variavano dal 6.0% al 31.3% nei diversi paesi. Lo stesso studio citava anche una ricerca accademica spagnola che stimava che fino al 40% dei cani in alcune regioni presentasse punteggi di condizione corporea indicativi di sovrappeso o obesità. Tale incidenza di patologie è particolarmente rilevante perché l'obesità spesso si sovrappone a diabete, problemi di mobilità e disturbi digestivi, ampliando la necessità di una nutrizione specialistica. Il lancio, avvenuto a marzo 2026 in occasione di Iberzoo Propet 2026, di Glycobalance per cani e Glycoadvanced per gatti da parte di Royal Canin ha dimostrato come la progettazione dei prodotti nel mercato spagnolo degli alimenti veterinari per animali domestici si stia orientando verso la gestione delle comorbidità piuttosto che verso l'alimentazione per singole patologie.
Le diete renali rimangono una delle categorie clinicamente più importanti nel mercato spagnolo degli alimenti veterinari per animali domestici, poiché l'insufficienza renale cronica aumenta rapidamente nei gatti anziani e richiede un controllo nutrizionale costante. La letteratura scientifica continua a supportare le formule renali a basso contenuto di fosforo come strumento per rallentare la progressione della malattia, il che mantiene elevati i livelli di raccomandazione veterinaria in questo segmento. Anche le diete per sensibilità digestiva e malattie delle vie urinarie mantengono una posizione di rilievo, poiché i loro benefici sono più facilmente osservabili dai proprietari durante il trattamento, soprattutto quando i sintomi migliorano rapidamente. Le diete per l'igiene orale e le diete dermatologiche occupano nicchie più piccole ma in crescita, supportate dalla crescente attenzione alla dermatologia e all'odontoiatria all'interno della rete di cliniche veterinarie spagnole. Altre diete veterinarie, tra cui le formule per patologie epatiche, cardiache e dello sviluppo, si rivolgono a un numero minore di pazienti, ma continuano a essere strutturate dalle linee guida nutrizionali FEDIAF 2025. Nel complesso, questa ampia gamma di sottocategorie di prodotti offre al mercato spagnolo degli alimenti veterinari per animali domestici molteplici opportunità di crescita, oltre al suo consolidato nucleo renale e digestivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
A cura di Pets: i gatti guadagnano terreno nonostante i cani siano in testa alla classifica generale
Nel 2025, i cani detenevano la quota maggiore del mercato spagnolo degli alimenti veterinari per animali domestici, pari al 64.0%, grazie sia alle dimensioni del mercato che alla lunga storia di prescrizione. Il censimento nazionale spagnolo degli animali da compagnia del 2025 ha mostrato che i cani rappresentavano il 50% di tutti gli animali da compagnia registrati, offrendo fin da subito alle diete terapeutiche specifiche per cani una base di pazienti più ampia. I cani vantano inoltre una lunga storia di gestione nutrizionale per la salute delle articolazioni, l'obesità, i disturbi digestivi e le patologie metaboliche nella pratica clinica di routine. Questa esperienza supporta una gamma di prodotti più ampia, protocolli veterinari più consolidati e una maggiore disponibilità di scorte presso cliniche e rivenditori specializzati. I proprietari hanno quindi maggiori probabilità di trovare linee terapeutiche specifiche per cani, adatte a diverse categorie di patologie, sia nei canali fisici che digitali. Il segmento canino rimane il pilastro del mercato spagnolo degli alimenti veterinari per animali domestici, poiché volumi, familiarità clinica e disponibilità dei canali di distribuzione continuano a rafforzarsi a vicenda.
Si prevede che i gatti registreranno la crescita più rapida, pari a un CAGR del 6.8% nel periodo 2026-2031, il che li rende il segmento di animali domestici più dinamico nel mercato spagnolo degli alimenti veterinari per animali. L'Associazione Nazionale dei Produttori di Alimenti per Animali da Compagnia (ANFAAC) ha riportato che il fatturato degli alimenti per gatti in Spagna è aumentato del 12.2% nel 2025, superando le categorie di specie più ampie e segnalando una maggiore propensione alla spesa per l'alimentazione felina. La stessa fonte ha rilevato una crescita del 17.2% in volume per gli alimenti per gatti nei canali specializzati e online, il che dimostra la rapidità con cui i prodotti felini premium si stanno diffondendo attraverso i canali più rilevanti per le diete terapeutiche. I gatti sono inoltre fortemente legati alle esigenze di gestione renale, urinaria e del peso, il che aumenta la rilevanza clinica dell'alimentazione specialistica durante tutto il loro ciclo di vita. Ciò conferisce ai prodotti terapeutici felini un mix favorevole di posizionamento premium e domanda di trattamento cronico. Altri animali domestici, tra cui conigli, uccelli e piccoli mammiferi, rimangono poco presenti nel mercato spagnolo degli alimenti veterinari per animali, ma rappresentano comunque un'opportunità a lungo termine, man mano che gli standard di cura specializzata si amplieranno nel tempo.
Per canale di distribuzione: i negozi specializzati detengono la quota maggiore, mentre i formati online rimodellano il rifornimento
Nel 2025, i negozi specializzati detenevano la quota maggiore del canale di distribuzione nel mercato spagnolo degli alimenti veterinari per animali domestici, pari al 39.0%. Questa posizione riflette la necessità, per questa categoria di prodotti, di fornire spiegazioni, fiducia e indicazioni ripetute al momento dell'acquisto. Le diete terapeutiche sono più facili da vendere in ambienti in cui consulenti qualificati o personale clinico possono collegare un prodotto a una patologia diagnosticata e alla durata di somministrazione raccomandata. Pertanto, gli spazi dedicati agli ambulatori veterinari e i negozi specializzati per animali domestici rimangono fondamentali per la visibilità del marchio e la fiducia dei proprietari. Affinity Petcare, SA ha supportato questa logica di canale espandendo la sua piattaforma digitale di conoscenza e formazione per veterinari e cliniche in tutta la Spagna e in altri mercati dell'Europa meridionale nel 2025. Il mercato spagnolo degli alimenti veterinari per animali domestici continua a fare affidamento su un'esecuzione guidata dai negozi specializzati, poiché la nutrizione clinica richiede ancora una formazione più approfondita rispetto agli alimenti premium tradizionali.
Si prevede che il canale online crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'8.1%, nel periodo 2026-2031, modificando il mix di canali del mercato spagnolo degli alimenti veterinari per animali domestici senza tuttavia soppiantare completamente le vendite in clinica e nei negozi specializzati. L'Associazione Nazionale dei Produttori di Alimenti per Animali da Compagnia (ANFAAC) ha riportato che i canali specializzati e online insieme hanno incrementato il fatturato del 4.9% nel 2025, con una crescita particolarmente forte per gli alimenti per gatti in questi canali. Il canale online si presta bene alle diete terapeutiche perché la durata dell'alimentazione è prevedibile e gli ordini ripetuti possono essere automatizzati senza compromettere la supervisione clinica. I canali digitali autorizzati aiutano inoltre i proprietari a mantenere l'aderenza alla terapia dopo la raccomandazione iniziale, soprattutto quando i promemoria per il rifornimento sono collegati alla piattaforma della clinica o del marchio. L'ampia diffusione europea di Veterinary HPM di Virbac e la sua crescente disponibilità digitale dimostrano come i produttori si stiano adattando a questa esigenza di riordino agevole. Supermercati, ipermercati, minimarket e altri formati di vendita al dettaglio su larga scala svolgono ancora un ruolo minore nel mercato spagnolo degli alimenti veterinari per animali domestici, poiché la vendita al dettaglio con scaffali aperti è meno in linea con l'alimentazione basata su prescrizione medica.
Analisi geografica
Il mercato è sostenuto da un'ampia popolazione di animali domestici. L'Andalusia presenta la maggiore concentrazione regionale, con oltre 3 milioni di animali da compagnia registrati, il che la rende un centro di domanda chiave in Spagna. Anche Madrid, Barcellona e Valencia sono mercati significativi, data la maggiore densità di cliniche, i rinvii a specialisti e l'accesso alla diagnostica. Il mercato spagnolo degli alimenti veterinari per animali beneficia sia delle dimensioni che dell'ampia diffusione geografica del possesso di animali domestici.
Questo allineamento facilita l'ingresso in Spagna dei produttori già operanti in Germania, Francia e Regno Unito, senza la necessità di riformulazioni sostanziali. Ciò mantiene attivo il mercato competitivo e offre ai proprietari di animali domestici l'accesso a una vasta gamma di prodotti specifici per diverse patologie. Tuttavia, la sensibilità al prezzo in Spagna rimane più accentuata rispetto ad alcuni mercati del Nord Europa, il che significa che la strategia di prezzo continua a influenzare l'adozione dei prodotti.
Il mercato spagnolo degli alimenti veterinari per animali domestici è più forte nei centri urbani, dove le raccomandazioni delle cliniche, la vendita al dettaglio specializzata e la distribuzione digitale sono strettamente interconnesse. Le aree rurali e semiurbane presentano percorsi di consultazione più lunghi e un minor numero di punti di contatto con specialisti, il che rallenta la conversione dalla diagnosi all'acquisto ripetuto. Il rifornimento online può colmare questo divario, poiché le diete terapeutiche si prestano bene agli ordini in abbonamento rispetto a molte categorie di alimenti standard. Le performance geografiche nel mercato spagnolo degli alimenti veterinari per animali domestici dipendono quindi meno dalla notorietà a livello nazionale e più dall'efficacia con cui i marchi collegano la consulenza veterinaria alla disponibilità di prodotti accessibili e autorizzati sia nei mercati metropolitani che provinciali.
Panorama competitivo
Il mercato spagnolo degli alimenti veterinari per animali domestici è moderatamente concentrato, con Mars, Incorporated tramite Royal Canin, Nestlé SA tramite Purina Pro Plan Veterinary Diets e Colgate-Palmolive Company tramite Hill's Pet Nutrition a dominare il segmento premium degli alimenti su prescrizione. Queste aziende detengono posizioni di rilievo grazie alla combinazione di un ampio portafoglio di formulazioni con studi clinici, formazione veterinaria e controllo selettivo dei canali di distribuzione. Le loro dimensioni consentono inoltre una maggiore capacità produttiva, una più solida continuità di marketing e una copertura più ampia nei settori renale, urinario, digestivo, dell'obesità e dermatologico. Ciò rende difficile la sostituzione diretta da parte dei marchi di alimenti per animali domestici più diffusi, anche quando questi ultimi sono già presenti nelle categorie premium. Affinity Petcare SA e Virbac SA rimangono i principali concorrenti di fascia media in Spagna, mentre Dechra Pharmaceuticals PLC, Farmina Pet Foods Holding BV e VAFO Group offrono ulteriore concorrenza specializzata.
L'espansione della piattaforma Veterinari e Cliniche di Affinity Petcare, SA nel 2025 ha dimostrato che le relazioni cliniche locali rimangono un importante strumento competitivo, non una semplice attività di supporto. Queste mosse sono importanti perché la fiducia nella prescrizione spesso determina se una dieta terapeutica diventerà una soluzione a lungo termine o un acquisto di prova di breve durata. Di conseguenza, il mercato spagnolo delle diete veterinarie per animali premia i marchi che riescono a integrarsi nel flusso di lavoro quotidiano dei professionisti veterinari.
Un'importante opportunità di mercato nel settore degli alimenti veterinari per animali domestici in Spagna è rappresentata dalla distribuzione integrata con la telemedicina, che connette diagnosi, prescrizione e riordino in un unico flusso. I marchi che semplificano il processo dopo la prima visita dovrebbero ottenere una maggiore aderenza al trattamento e un valore a lungo termine più elevato per i casi cronici. Lo sviluppo dei prodotti si sta inoltre orientando verso la gestione delle comorbidità, affrontando obesità, diabete, insufficienza renale e sensibilità digestiva in modo più integrato. Il mercato spagnolo degli alimenti veterinari per animali domestici probabilmente favorirà le aziende che combinano credibilità scientifica, accessibilità alle cliniche e facilità di rifornimento, senza compromettere la fiducia riposta nella raccomandazione veterinaria.
Leader del settore degli alimenti veterinari per animali domestici in Spagna
Marte, incorporata
Nestlé SA
Azienda Colgate-Palmolive
Affinity Petcare, SA
Virbac SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Il marchio Royal Canin di Mars, Incorporated ha presentato due nuove diete veterinarie per la gestione del diabete all'Iberzoo Propet 2026 in Spagna: Glycobalance per cani, che minimizza la glicemia postprandiale e favorisce il controllo del peso corporeo. Entrambi i prodotti sono distribuiti attraverso il canale veterinario selettivo Royal Canin Clinical Alliance.
- Settembre 2025: Mars, Incorporated ha annunciato un piano di investimenti europei da 1,000 milioni di euro (1,080 milioni di dollari) entro la fine del 2026, mirato alla modernizzazione della produzione e alla decarbonizzazione della catena di approvvigionamento. Il suo stabilimento di alimenti per animali domestici di Arevalo, Avila, Spagna, già ampliato con un investimento di 50 milioni di euro (54 milioni di dollari) per triplicare la capacità produttiva a 70,000 tonnellate metriche all'anno, è stato identificato come un polo produttivo chiave per gli alimenti umidi per animali domestici, compresi i formati terapeutici.
- Maggio 2025: Virbac SA ha avviato un lancio graduale in Europa della sua rinnovata gamma di nutrizione fisiologica veterinaria HPM, caratterizzata da imballaggi riciclabili, formule ottimizzate per le linee di prodotti fisiologici e dietetici e nuove varianti di prodotto progettate per soddisfare al meglio le aspettative in continua evoluzione di veterinari e proprietari di animali domestici. La Spagna è stata inclusa nella fase iniziale di lancio in Europa.
Ambito del rapporto sul mercato delle diete veterinarie per animali domestici in Spagna
Le diete veterinarie per animali domestici (note anche come diete terapeutiche o su prescrizione) sono alimenti specializzati, scientificamente formulati per trattare, prevenire o gestire specifiche patologie.
Il rapporto sul mercato spagnolo delle diete veterinarie per animali domestici è segmentato per sottoprodotto (diabete, malattie renali, malattie del tratto urinario, sensibilità digestiva, diete per l'igiene orale, diete dermatologiche, diete per l'obesità e altre), per tipo di animale (gatti, cani e altri animali domestici) e per canale di distribuzione (minimarket, canale online, negozi specializzati, supermercati/ipermercati e altri). Le previsioni di mercato sono fornite in termini di valore in USD e volume in tonnellate metriche.
| Diabete |
| Sensibilità digestiva |
| Diete per l'igiene orale |
| Renale |
| Malattia delle vie urinarie |
| Diete per l'obesità |
| Diete Derma |
| Altre diete veterinarie |
| Gatti |
| Cani |
| Altri animali domestici |
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Altri canali |
| Per sottoprodotto | Diabete |
| Sensibilità digestiva | |
| Diete per l'igiene orale | |
| Renale | |
| Malattia delle vie urinarie | |
| Diete per l'obesità | |
| Diete Derma | |
| Altre diete veterinarie | |
| Da animali domestici | Gatti |
| Cani | |
| Altri animali domestici | |
| Per canale di distribuzione | MINIMARKET |
| Canale online | |
| Negozi specializzati | |
| Supermercati / Ipermercati | |
| Altri canali |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni della domanda di alimenti veterinari per animali domestici in Spagna nel 2026?
Si stima che questo settore raggiungerà un valore di 98.6 milioni di dollari nel 2026.
Quale sottoprodotto genera i maggiori ricavi e la crescita in Spagna?
Le diete per l'obesità rappresentavano la sottocategoria di prodotti più importante, con una quota del 22.0% nel 2025, e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.4%, nel periodo 2026-2031.
Qual è il canale di vendita più importante per le diete terapeutiche in Spagna?
Nel 2025 i negozi specializzati detenevano la quota maggiore del mercato, pari al 39.0%, ma il canale online è quello in più rapida crescita, con un CAGR dell'8.1% nel periodo 2026-2031, poiché gli acquisti ripetuti si adattano perfettamente ai modelli di abbonamento e di ricarica.
Quali sono le principali forze che spingono all'adozione in Spagna?
Diagnosi veterinarie più ampie, raccomandazioni veterinarie più affidabili, animali domestici anziani, spesa per cure veterinarie di alta qualità e un migliore rifornimento online sono i principali fattori che sostengono la domanda.


