

Dimensioni e quota del mercato dei rack per data center in Spagna
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 95.83 milioni |
| Dimensione del mercato (2031) | USD 207.63 milioni |
| Tasso di crescita (2026 - 2031) | 16.74% CAGR |
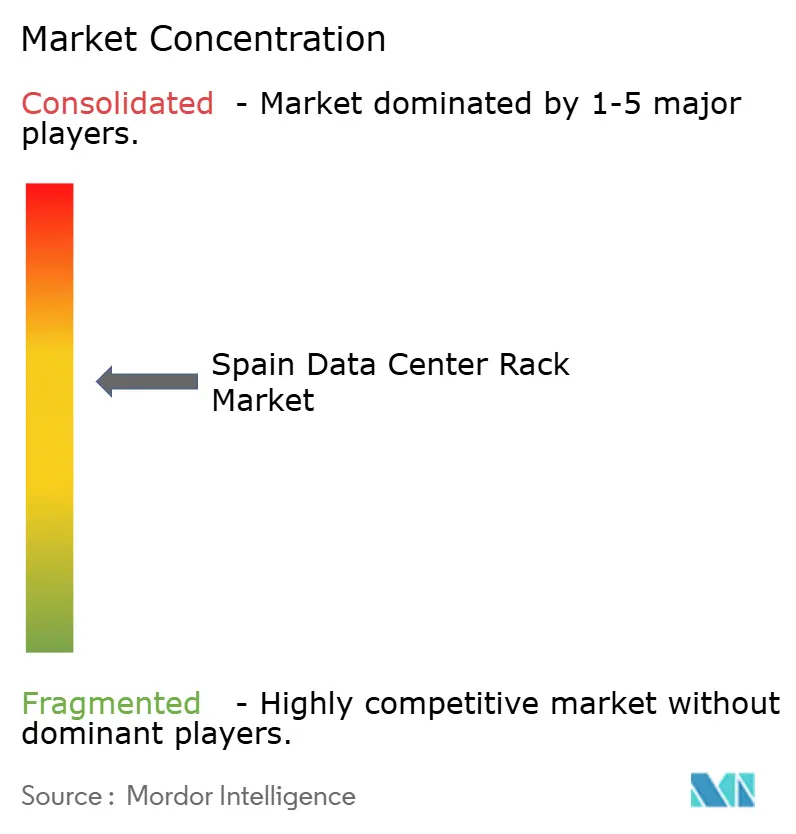
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rack per data center in Spagna di Mordor Intelligence
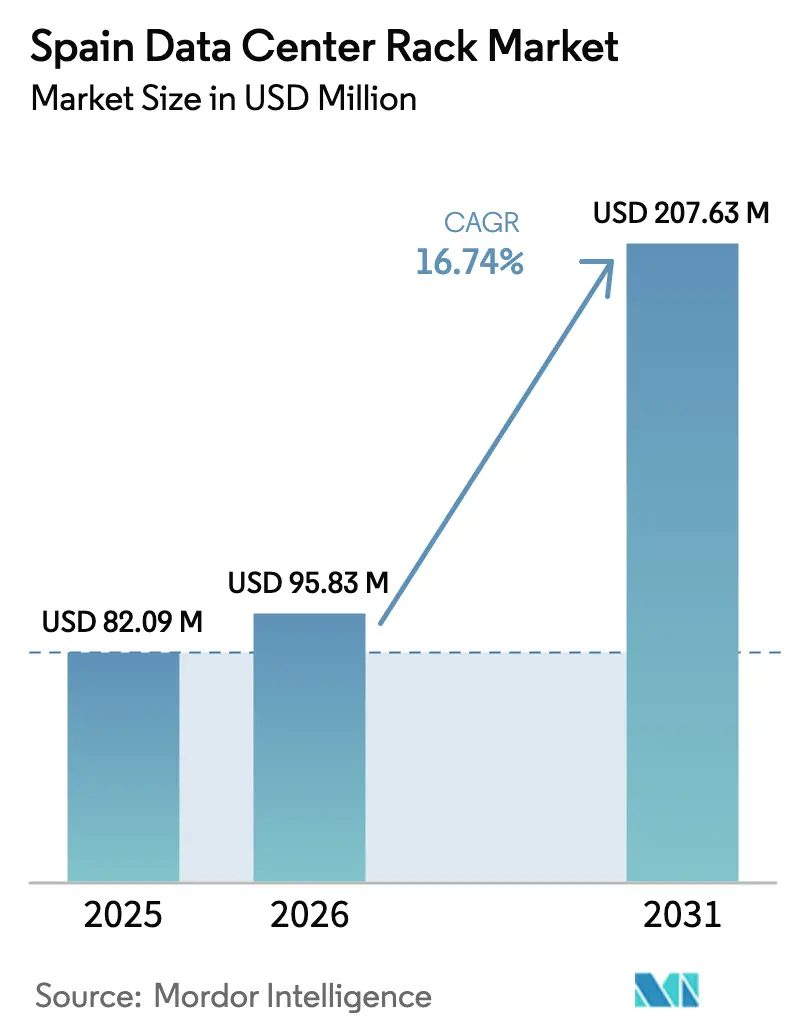
Si prevede che il mercato spagnolo dei rack per data center crescerà da 82.09 milioni di dollari nel 2025 a 95.83 milioni di dollari nel 2026 e raggiungerà i 207.63 milioni di dollari entro il 2031, con un CAGR del 16.74% nel periodo 2026-2031. La spesa in conto capitale hyperscale, che supera gli 8 miliardi di euro, posiziona la Spagna come crocevia digitale dell'Europa meridionale, mentre gli approdi dei cavi sottomarini a Bilbao e Valencia sostengono una connettività internazionale sostenibile. Il programma España Digital 2026, sostenuto dal governo, finanzia reti dorsali in fibra e 5G a livello nazionale che incanalano la nuova domanda verso le sale di colocation, mentre AWS, Microsoft e Google investono 3 miliardi di dollari in campus hyperscale progettati per carichi di lavoro di intelligenza artificiale superiori a 60 kW per rack. La densità dei rack sta salendo a 120 kW in Aragona, spingendo gli operatori a privilegiare design 52U liquidi-ready e distribuzione di energia integrata. Nonostante l'acciaio mantenga una quota di materiale del 78.3%, il tasso di crescita del 19.7% dell'alluminio illustra una svolta verso strutture più leggere e sismicamente resistenti, che facilitano l'installazione in prossimità degli approdi dei cavi costieri.
Punti chiave del rapporto
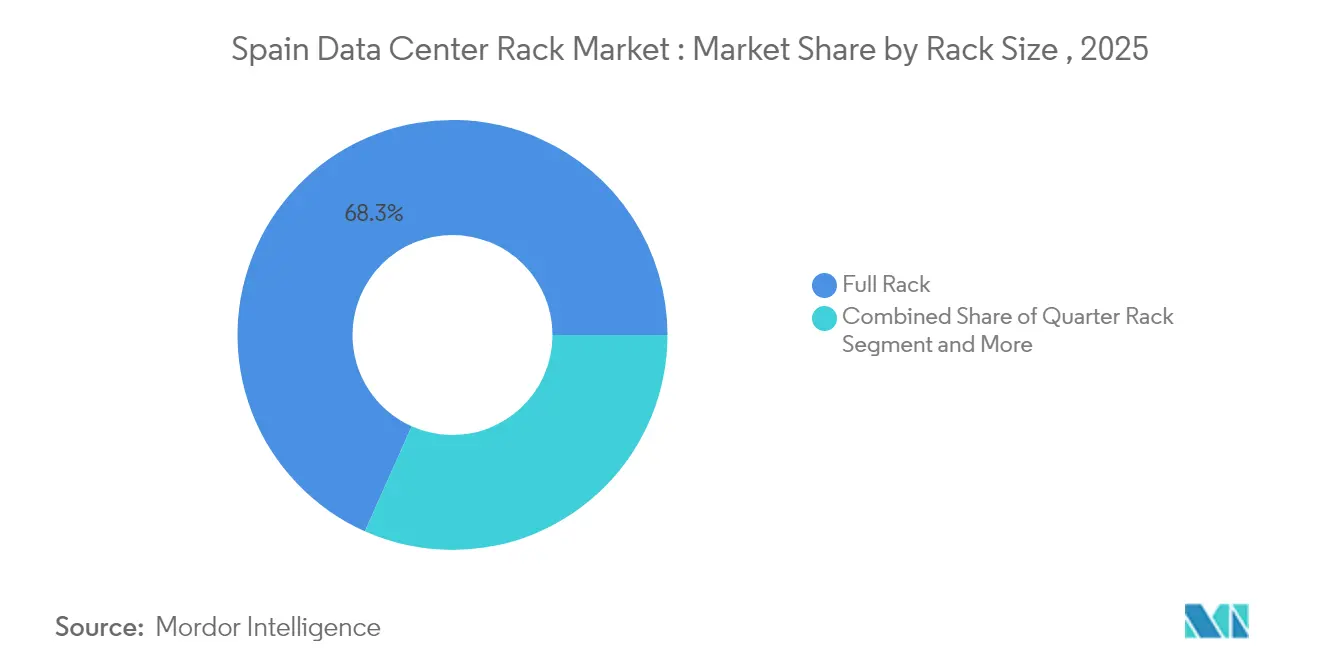
- In base alle dimensioni dei rack, nel 68.32 i rack completi erano in testa con il 2025% della quota di mercato dei rack per data center in Spagna; si prevede che lo stesso segmento crescerà a un CAGR del 18.96% entro il 2031.
- In base all'altezza del rack, nel 2025 il formato standard 42U ha detenuto una quota del 54.61% nel mercato dei rack per data center in Spagna, mentre si prevede che il segmento 48U crescerà più rapidamente, con un CAGR del 19.21% entro il 2031.
- Per tipologia di rack, i rack cabinet (chiusi) hanno rappresentato il 71.68% del fatturato nel 2025 nel mercato spagnolo dei rack per data center e stanno avanzando a un CAGR del 20.62% grazie alle crescenti esigenze di sicurezza e flusso d'aria.
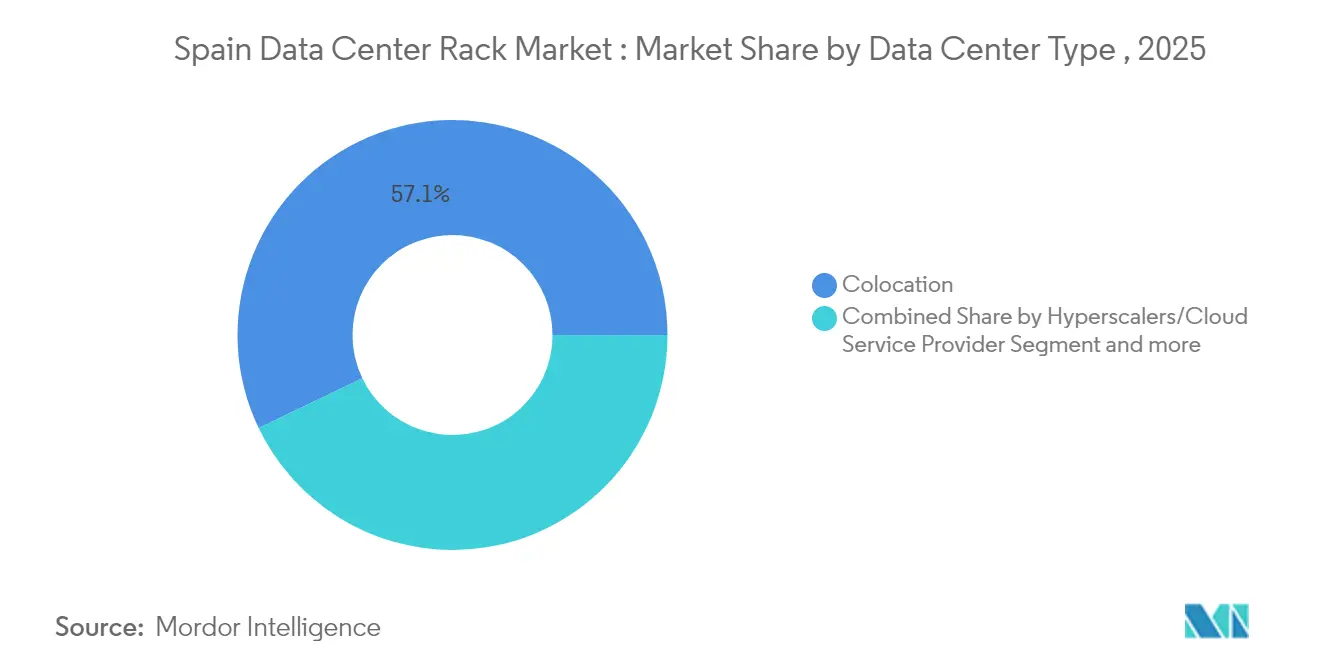
- Per tipologia di data center, nel 2025 le strutture di colocation hanno detenuto una quota di fatturato del 57.12% nel mercato spagnolo dei rack per data center; si prevede che le strutture hyperscale cresceranno a un CAGR del 18.88% entro il 2031.
- Per materiale, nel 2025 l'acciaio ha rappresentato il 77.62% della quota di mercato dei rack per data center in Spagna; l'alluminio ha registrato la crescita più rapida, con un CAGR del 19.05%, data la necessità di ridurre il peso.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei rack per data center in Spagna
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le implementazioni hyperscale di AWS, Microsoft e Google accelerano la domanda di rack oltre i 60 kW | + 4.2% | Madrid, Aragona, Barcellona | Medio termine (2-4 anni) |
| I lanci di edge-cloud da parte delle compagnie telefoniche spagnole (Telefónica, Cellnex) richiedono micro-rack | + 2.8% | Nazionale, con concentrazione nei centri urbani | A breve termine (≤ 2 anni) |
| La fibra ottica e la dorsale 5G "España Digital 2026" finanziate dall'UE stimolano la crescita della colocation | + 3.1% | Nazionale, priorità nelle regioni svantaggiate | Medio termine (2-4 anni) |
| Migrazione cloud aziendale nel settore BFSI e pubblico dopo la conformità al Regio Decreto Legge 14/2019 | + 2.3% | Madrid, Barcellona, capoluoghi di regione | A breve termine (≤ 2 anni) |
| Centri di addestramento per modelli di intelligenza artificiale in Aragona che gestiscono rack 52U pronti per il raffreddamento a liquido | + 3.8% | Aragona, con ricadute su Castilla-La Mancha | A lungo termine (≥ 4 anni) |
| L'atterraggio del cavo sottomarino a Bilbao (Grace Hopper, Medusa) aumenta la domanda di rack antisismici | + 1.5% | Bilbao, regioni costiere della Spagna settentrionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le implementazioni hyperscale di AWS, Microsoft e Google accelerano la domanda di rack oltre i 60 kW
Gli operatori hyperscale hanno ridefinito le specifiche del mercato spagnolo dei rack per data center, standardizzando i progetti da oltre 60 kW per l'esecuzione di cluster di addestramento basati su IA generativa. AWS ha aperto la sua regione di Aragona nel 2024, Microsoft ha stanziato 2.1 miliardi di dollari per la regione cloud della Spagna Centrale e Google ha incrementato la capacità di Madrid con 650 milioni di dollari, superando complessivamente le soglie di approvvigionamento energetico nazionale. Amazon, Microsoft, Google. La loro spesa sposta la preferenza verso rack 52U con collettori di liquido, scale portacavi di calibro maggiore e tolleranze del telaio superiori a 1,300 kg. Gli operatori ora richiedono prese multiple con barre collettrici integrate e pannelli di chiusura del flusso d'aria senza utensili per limitare i punti caldi termici che limitano le GPU. I team di approvvigionamento insistono anche sull'armonizzazione delle scorte dei fornitori su più campus per semplificare la gestione dei pezzi di ricambio, rendendo i rack completi standardizzati la scelta di base.
I lanci edge-cloud di Telefónica e Cellnex richiedono micro-rack
Telefónica e Cellnex gestiscono collettivamente oltre 10,462 torri e siti rooftop che vengono aggiornati per ospitare pod di edge computing che supportano lo slicing 5G, la telemetria dei veicoli connessi e lo streaming AR di Cellnex. Gli shelter con spazio limitato privilegiano micro-rack da 6U a 12U dotati di porte sigillate, smorzatori di vibrazioni e ripiani per alimentazione CC compatibili con le stringhe di batterie per telecomunicazioni. I fornitori stanno rispondendo con contenitori per montaggio a parete con classificazione di corrosione per esterni e sensori per porte monitorati da remoto. Le implementazioni si concentrano all'interno dell'anello M-30 di Madrid e nell'area metropolitana di Barcellona, dove la densificazione migliora la latenza al di sotto dei 10 ms per le transazioni IoT. Questa architettura distribuita amplia la presenza del mercato spagnolo dei rack per data center oltre le sale tradizionali, a vantaggio dei produttori locali che possono fornire fattori di forma personalizzati in tempi di consegna più rapidi.
Il progetto “España Digital 2026” finanziato dall’UE stimola la crescita della colocation
España Digital 2026 destina 4 miliardi di euro per potenziare la copertura in fibra e i core 5G standalone, attirando fornitori di servizi di colocation che offrono cross-connect carrier-neutral per le imprese che perseguono carichi di lavoro SaaS sensibili alla latenza [1] Ministerio de Ciencia e Innovación, “España Digital 2026 Roadmap,” ciencia.gob.es . I loop regionali in fibra riducono i costi di backhaul per gli operatori a Valencia, Málaga e Bilbao, incoraggiando i nuovi edifici multi-tenant a preinstallare file di armadi da 42U con camini a tetto modulari pronti per il retrofit liquido. I contributi governativi che coprono fino al 50% delle spese di posa dei condotti riducono i costi di costruzione, consentendo agli operatori di colocation di competere aggressivamente sulle tariffe dei rack, mantenendo al contempo la resilienza ISO 27001 e Tier III. L'aspetto della sovranità digitale dell'iniziativa incoraggia anche l'adozione del cloud nazionale tra gli enti pubblici, aumentando ulteriormente la domanda di rack ad alta sicurezza.
Centri di formazione AI in Aragona che gestiscono rack 52U raffreddati a liquido
Il mix eolico e solare dell'Aragona garantisce una penetrazione delle energie rinnovabili del 68% e tariffe industriali medie inferiori del 18% rispetto a quelle di Madrid, rendendo la regione un polo di attrazione per le megafarm di GPU. I tre permessi per data center di Amazon includono prelievi idrici annuali pari a quasi 755,720 m³, il che indica che i circuiti di raffreddamento a liquido su larga scala necessitano di rack più alti per ospitare collettori di pompaggio e guide di rilevamento perdite. Gli operatori specificano telai da 52U con passo verticale di 19 pollici ma con ingombri più profondi per alloggiare gruppi di unità di controllo duplex. I produttori devono rinforzare i supporti di carico delle ruote girevoli e fornire guide in alluminio anodizzato resistenti alla corrosione del refrigerante. Il mercato spagnolo dei rack per data center registra una domanda parallela di raccordi a sgancio rapido antigoccia e misuratori di portata a ultrasuoni integrati nelle porte dei rack per il monitoraggio in tempo reale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La congestione della rete elettrica di Madrid e Barcellona ritarda l'installazione dei rack | -2.1% | Aree metropolitane di Madrid e Barcellona | A breve termine (≤ 2 anni) |
| L'aumento dei prezzi dell'acciaio ha un impatto sulla struttura dei costi dei rack | -1.4% | Nazionale, con effetti di concentrazione manifatturiera | Medio termine (2–4 anni) |
| Le restrizioni sull'uso dell'acqua frenano l'adozione di rack ad alta densità per l'acqua refrigerata | -1.8% | Nazionale, acuto in Catalogna e Andalusia | Medio termine (2–4 anni) |
| La carenza di talenti per la manutenzione dei sistemi di raffreddamento a liquido aumenta le spese operative e rallenta l'adozione | -0.9% | Madrid, Barcellona, hub emergenti di data center | Medio termine (2–4 anni) |
| Ritardi nei permessi per la ristrutturazione dei data center edge nelle zone storiche | -1.2% | Centri urbani storici in Spagna; in particolare Siviglia, Valencia, Granada | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La congestione della rete elettrica di Madrid e Barcellona ritarda l'installazione dei rack
Il blackout dell'aprile 2025, che ha interrotto l'erogazione di energia elettrica a 55-60 milioni di residenti, ha messo in luce le lacune di inerzia del sistema in una rete basata al 59% sulla generazione solare. Le richieste dei data center per nuovi circuiti da 120 kW ora si trovano ad affrontare tempi di attesa da sei a nove mesi presso la sottostazione Vicálvaro di Madrid, costringendo gli operatori a scaglionare l'installazione dei rack in tranche da 2 MW. Alcuni hyperscaler stanno spostando l'espansione verso Saragozza, dove esistono alimentazioni ridondanti a 400 kV, ma i colo collegati agli hub in fibra ottica urbani devono assorbire i sovrapprezzi per i gruppi elettrogeni diesel che aggiungono 6-8 euro al mese per rack. Il vincolo intacca lo slancio del mercato spagnolo dei rack per data center nella capitale, amplificando l'interesse per telai in alluminio a basso consumo energetico che riducono i consumi migliorando il flusso d'aria.
Le restrizioni sull'uso dell'acqua frenano l'adozione di sistemi di raffreddamento ad acqua
La peggiore siccità spagnola degli ultimi sei decenni ha esposto il 78% del territorio al rischio di desertificazione, innescando limiti comunali ai prelievi industriali in Catalogna e Andalusia. I tradizionali circuiti CRAH ad acqua refrigerata, che consumano 1.5 litri per kWh, sono sotto esame, mentre le giunte comunali collegano i permessi di costruzione ai rapporti di riutilizzo dell'acqua. Il progetto del campus di Talavera di Meta, che prevede un consumo di 665 milioni di litri all'anno, ha scatenato la resistenza dell'opinione pubblica, a dimostrazione delle difficoltà normative. Gli operatori si stanno orientando verso il raffreddamento diretto su chip o a immersione, ma queste alternative comportano scambiatori di calore con porte più spesse, che si adattano solo ad armadi personalizzati da 48U o più, gonfiando gli esborsi di capitale del 14-17%. La conseguente esitazione negli acquisti riduce i volumi previsti per gli SKU dei rack ad alta densità, finché gli ecosistemi di refrigerante riciclabile non raggiungeranno la maturità.
Analisi del segmento
Per dimensione del rack: i telai a tutta altezza dominano l'espansione della capacità in Spagna
I rack completi hanno rappresentato il 68.32% delle spedizioni nel 2025 e costituiscono la spina dorsale delle sale iperscalabili che circondano Madrid e Huesca. Si prevede che il mercato spagnolo dei rack per data center per il segmento full-rack raggiungerà i 141.86 milioni di dollari entro il 2031, sostenendo il percorso di crescita annuale composto (CAGR) del 16.74% del mercato più ampio. La standardizzazione su full frame consente agli operatori di massimizzare i server per metro quadrato e semplificare i retrofit di contenimento hot-aisle che mantengono il PUE al di sotto di 1.3. I rack da un quarto e da mezzo sono ancora presenti negli armadi per telecomunicazioni e nei laboratori aziendali dismessi, ma la loro quota combinata si sta erodendo con l'aumento dei tassi di consolidamento dei server dovuto alla migrazione al cloud.
L'adozione accelera perché gli operatori globali applicano le stesse specifiche utilizzate a Dublino, Francoforte e Parigi alle strutture spagnole, garantendo economie di scala su canaline portacavi, PDU e aperture per porte. Fornitori come Eaton preassemblano i bundle SmartRack, con passacavi a spazzola, pannelli ciechi e unità di derivazione per blindosbarra, che vengono fatti rotolare direttamente sui pavimenti sopraelevati, riducendo la manodopera in loco di 12 ore per rack. I produttori a contratto nelle Asturie e in Navarra mantengono i tempi di consegna inferiori alle quattro settimane per colori personalizzati, kit antisismici e guide per sensori LoRaWAN, un elemento di differenziazione negli ordini di rack per data center in Spagna effettuati da tenant SaaS in rapida crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per altezza rack: l'adozione del modello 48U supera quella del modello 42U
Il formato 42U ha mantenuto una quota del 54.61% nel 2025, ma ora gli operatori specificano contenitori da 48U per alloggiare scambiatori di calore posteriori e interruttori aggiuntivi necessari per l'alimentazione trifase a 415 V. Si prevede che le dimensioni del mercato dei rack per data center in Spagna per i modelli 48U cresceranno a un CAGR del 19.21%, rispecchiando le curve di densità delle GPU AI. I telai più alti aumentano il carico statico totale a 1,500 kg, rendendo necessari angoli in acciaio saldato o colonne in alluminio estruso con nervature torsionali per la stabilità durante gli eventi sismici vicino agli hub dei cavi di Bilbao.
I primi utilizzatori segnalano che l'aggiunta di sei unità rack riduce la lunghezza delle file di quasi il 15%, liberando spazio per gli armadi batterie. L'aggiornamento del firmware EcoStruxure di Schneider Electric del 2024 ha ampliato il supporto dei sensori ambientali, incoraggiando i team di stabilimento a dotare le file 48U di manometri digitali. Sebbene la spedizione di armadi più alti complichi l'impilamento dei pallet, i trasportatori nazionali si adattano con rimorchi telescopici, limitando i sovrapprezzi di trasporto al 3%. Questo contenimento dei costi rafforza la migrazione dai tradizionali telai 42U, mantenendo l'accelerazione del mercato dei rack per data center in Spagna sulla buona strada, anche in un contesto di inflazione dell'acciaio.
Per tipo di rack: i design degli armadi superano i telai aperti in termini di sicurezza e flusso d'aria
I rack per armadi hanno rappresentato il 71.68% del fatturato nel 2025 e registrano un CAGR del 20.62% fino al 2031, grazie all'adozione di protocolli più rigorosi per la sovranità dei dati da parte dei locatari spagnoli di banche, sanità e settore pubblico. La quota di mercato dei rack per data center in Spagna per le varianti con cabinet è destinata a superare il 77.00% entro il 2027, in linea con l'obbligo di serrature biometriche e viti antimanomissione previsto dal Regio Decreto Legge 14/2019. Le porte chiuse consentono zone di pressione differenziale, consentendo ai refrigeratori con porta posteriore di respingere l'80% del carico termico senza contenimento del corridoio.
I rack open-frame rimangono comuni nelle aree di laboratorio a basso rischio o nei laboratori HPC, dove i tecnici necessitano di un accesso a 360 gradi, ma la loro quota diminuisce poiché le compagnie di assicurazione informatica vincolano i premi alle misure di sicurezza contro le intrusioni fisiche. I produttori di mobili integrano rivestimenti in mesh EMP per le implementazioni nel settore della difesa vicino alla base di Torrejón a Madrid, una funzionalità ora richiesta dalle banche multinazionali che migrano i mainframe. La segmentazione granulare degli SKU dei rack allunga le richieste di offerta degli acquirenti, ma i pacchetti integrati accorciano i cicli di installazione, aumentando la competitività del mercato spagnolo dei rack per data center per i fornitori chiavi in mano con IP di raffreddamento interno.
Per tipo di data center: la crescita iperscalare eclissa il dominio della colocation
La colocation rappresenta ancora il 57.12% delle spedizioni del 2025, sostenuta dalla densità di interconnessione nel corridoio Las Rozas di Madrid. Tuttavia, gli hyperscaler mostrano il CAGR più rapido, pari al 18.88%, poiché Amazon, Microsoft e Google stanno canalizzando capitali verso campus appositamente costruiti in Aragona e Castiglia-La Mancia. Di conseguenza, le dimensioni del mercato spagnolo dei rack per data center legate alle strutture hyperscale dovrebbero superare i 101.6 milioni di dollari entro il 2031. L'integrazione verticale consente agli hyperscaler di dettare le specifiche dei rack, privilegiando altezze degli armadi di 52U, guide CDU integrate e cablaggi bus-bar predisposti per l'intelligenza artificiale.
Gli operatori COLO rispondono offrendo suite "build-to-suit" con riserve di potenza di 20 anni e footprint di gabbie indipendenti dal fornitore. I nodi aziendali e edge più piccoli implementati da Telefónica lungo le rotte 5G adottano array di micro-rack inseriti in shelter a livello stradale, diversificando i flussi di entrate per i produttori spagnoli. Nel complesso, il modello di implementazione a doppio binario, l'iperscalabilità per carichi di lavoro cloud-native e la colocation per interconnessioni sensibili alla latenza ampliano la base indirizzabile del mercato dei rack per data center in Spagna e ne attenuano la ciclicità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'alluminio guadagna terreno nonostante il vantaggio di prezzo dell'acciaio
L'acciaio ha soddisfatto il 77.62% della domanda del 2025 grazie al suo basso costo e al limite di carico statico di 1,800 kg. Tuttavia, il CAGR del 19.05% dell'alluminio sottolinea la richiesta degli operatori di telai più leggeri che riducano i carichi di sollevamento e migliorino la dispersione termica. Le leghe strutturali ora contengono magnesio per aumentare la resistenza alla trazione, consentendo ai rack in alluminio di raggiungere capacità di 1,200 kg con un peso inferiore del 35%. I progettisti del settore rack per data center in Spagna abbinano questi telai a pannelli isolanti per pavimenti sopraelevati che riducono l'oscillazione sismica nelle sale di arrivo cavi di Bilbao.
Le elevate tariffe elettriche che colpiscono le fonderie europee stimolano la volatilità dei costi, ma la riciclabilità dell'alluminio è in linea con i parametri ESG che garantiscono agli hyperscaler esenzioni dal consumo energetico. Il ciclo di sovvenzioni del 2025 del Piano d'azione UE per l'acciaio e i metalli potrebbe ridurre le differenze di prezzo, ma per ora l'acciaio rimane dominante laddove i vincoli di bilancio prevalgono. Le soluzioni ibride, montanti in acciaio con pannelli laterali in alluminio, offrono opzioni di compromesso, riflettendo la continua innovazione di prodotto che guida la resilienza del mercato dei rack per data center in Spagna.
Analisi geografica
Madrid ha mantenuto il 60.84% della capacità installata nel 2025 e ospita gli scambi di peering internazionali, ma i colli di bottiglia della rete e la scarsità di terreni frenano l'installazione di nuovi rack. L'Aragona ospita la miscela rinnovabile più economica della Spagna, consentendo agli hyperscaler di assicurarsi contratti di locazione da 500 MW e pianificare densità di rack di 120 kW senza penali di riduzione. Barcellona rimane il secondo cluster più grande, sebbene le quote idriche dovute alla siccità in Catalogna rallentino i circuiti liquidi ad alta densità, spingendo gli operatori a implementare economizzatori lato aria anziché batterie ad acqua refrigerata.
La Spagna settentrionale, guidata da Bilbao, suscita un crescente interesse grazie ai cavi Grace Hopper e Medusa, che offrono agli operatori un RTT inferiore a 50 ms verso New York e Tel Aviv. I produttori di rack corteggiano le strutture di colocation locali immagazzinando kit antisismici classificati per livelli di accelerazione di Zona 3, un'opportunità di nicchia ma redditizia nel mercato spagnolo dei rack per data center. Valencia e Malaga attraggono implementazioni edge mirate ai picchi di larghezza di banda turistica del Mediterraneo, sfruttando le agevolazioni fiscali comunali per le certificazioni di bioedilizia. I governi regionali competono per autorizzazioni rapide e PPA rinnovabili; Castiglia-La Mancia offre esenzioni fiscali decennali sulla proprietà che spostano il calcolo del TCO per gli hyperscaler che mettono a confronto Saragozza con Toledo. La solida rete ferroviaria spagnola consente agli integratori di installare i rack a Madrid e di distribuirli durante la notte alle città satellite, mitigando i costi logistici per le strutture distribuite. Di conseguenza, il mercato spagnolo dei rack per data center si sta evolvendo da un'entità incentrata su Madrid a un tessuto policentrico ottimizzato sia per la prossimità dei cavi sottomarini che per la disponibilità di energia rinnovabile.
Panorama normativo
La domanda di rack per data center in Spagna è sempre più influenzata dalle normative sull'accesso alla rete e sulla sostenibilità, oltre che dagli obblighi di conformità europei e nazionali per le strutture che gestiscono carichi di lavoro regolamentati. Il Regio Decreto Legge 14/2019 e i relativi requisiti di cybersicurezza per il settore pubblico e le infrastrutture critiche continuano a spingere gli acquirenti del settore bancario, finanziario e assicurativo (BFSI) e della pubblica amministrazione verso rack con armadi di sicurezza chiudibili a chiave, dotati di sistemi antimanomissione e controlli di accesso fisico verificabili.
Nel marzo 2026, il Regio Decreto-legge 7/2026 ha introdotto nuove condizioni di accesso alla rete elettrica rilevanti per i data center ad alto carico, tra cui oneri di prenotazione della capacità e autorizzazioni basate su traguardi che possono influire sui programmi di costruzione e sulle implementazioni graduali dei rack. Parallelamente, il Ministero per la Transizione Ecologica (MITECO) ha promosso una bozza di Regio Decreto incentrata sulla sostenibilità dei data center, ponendo l'accento sulla correlazione con le energie rinnovabili, l'efficienza energetica, l'uso sostenibile dell'acqua e il riutilizzo del calore per le strutture più grandi (ad esempio, siti superiori a 1 MW), rendendo più rilevanti nelle discussioni relative agli appalti e alle autorizzazioni le scelte di progettazione ambientale, come le configurazioni di rack predisposte per i liquidi e compatibili con il recupero di calore.
Analisi della catena del valore
La catena del valore dei rack per data center in Spagna si estende dall'approvvigionamento globale di acciaio e alluminio e dalla fabbricazione dei componenti (telai, porte, guide, gestione dei cavi, PDU e monitoraggio) all'assemblaggio e alla configurazione, per poi passare attraverso distributori e integratori fino agli operatori di data center e agli utenti finali aziendali/di telecomunicazioni. Con l'aumento della densità oltre i 60 kW per rack nelle implementazioni hyperscale e di intelligenza artificiale, le specifiche coinvolgono fornitori correlati come i produttori di collettori per il raffreddamento a liquido, i fornitori di busway e di distribuzione dell'energia, i fornitori di sensori e di controllo degli accessi e i partner logistici in grado di gestire armadi più alti e pesanti da 48U a 52U.
La Spagna combina la fornitura multinazionale con la capacità di evasione degli ordini a livello locale e regionale, garantendo tempi di consegna brevi per progetti di grandi dimensioni. Schneider Electric gestisce una presenza produttiva e logistica a Sant Boi de Llobregat (Barcellona) a supporto di soluzioni prefabbricate e modulari per data center, mentre Rittal SA coordina i sistemi di armadi rack e infrastrutture IT dalla sua sede di Sabadell, assicurando la disponibilità locale di armadi rack e accessori. Vertiv partecipa con offerte integrate di gestione termica e modulare, fornite attraverso ecosistemi di progetto e partner, un modello in linea con le esigenze degli operatori hyperscale e di colocation che cercano blocchi rack e di alimentazione prefabbricati e replicabili per implementazioni multi-sito.
Panorama competitivo
Il mercato competitivo è moderatamente concentrato. Schneider Electric, Vertiv e Rittal hanno complessivamente spedito il 46.5% dei volumi del 2024, integrando rack con blindo sbarre, monitoraggio e raffreddamento. I loro magazzini iberici consentono la spedizione in 72 ore nelle corsie del campus di Alcobendas a Madrid. Aziende locali come Esnova Racks ed Espaciorack si distinguono grazie a verniciature personalizzate e cicli di prototipazione rapidi, aggiudicandosi contratti finanziari e governativi in cui il supporto ingegneristico in lingua spagnola è obbligatorio.
Le 17 acquisizioni di Legrand incentrate sui data center dal 2010 ampliano il catalogo di soluzioni di contenimento e canaline di alimentazione, consentendo il cross-selling in offerte hyperscale. Dell e HPE rafforzano la presenza attraverso sistemi rack-scale integrati in fabbrica, abbinati a sled GPU, con l'obiettivo di garantire l'aggiornamento dei cluster AI. Nel frattempo, gli ODM di Taiwan si infiltrano tramite partner di distribuzione, offrendo opzioni bare-frame a prezzi inferiori del 12% rispetto agli equivalenti di marca; tuttavia, le preoccupazioni relative alla garanzia ne limitano l'adozione nei settori regolamentati.
Le priorità dell'innovazione ruotano attorno a telai pronti per l'immersione con rivestimenti polimerici, pannelli laterali senza utensili e supporto nativo per cablaggi di barre collettrici CC. L'adozione dell'alluminio funge da leva di differenziazione del prodotto, ma la disciplina della supply chain è fondamentale quando i premi del London Metal Exchange (LME) sono fluttuanti. Le partnership strategiche tra fornitori di rack e specialisti del raffreddamento, come la collaborazione di Vertiv con GRC per i serbatoi a immersione, sottolineano la convergenza delle catene del valore all'interno del mercato spagnolo dei rack per data center.
Leader del settore rack per data center in Spagna
Eaton Corporation
Rittal GMBH & Co.KG
Schneider SE elettrico
Vertiv Group Corp.
plc elettrico nVent
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Apto (progetto di campus di data center a Madrid) ha annunciato un investimento di 2 miliardi di euro per un campus di data center da 240 MW a Fuenlabrada, Madrid. Il lancio amplia la capacità spagnola orientata all'intelligenza artificiale, segnalando una forte spinta nello sviluppo delle infrastrutture hyperscale. Ciò stimolerà la domanda di personale, rack e potenza; rafforzerà il ruolo di Madrid come hub hyperscale; accelererà la densità dei rack e l'adozione di soluzioni modulari.
- Luglio 2026: Submer Group ha annunciato un investimento di 1 miliardo di euro per un data center sostenibile dedicato all'intelligenza artificiale presso l'ex sito di Ercros a Flix, in Catalogna. L'investimento sottolinea il ruolo della Catalogna come punto di riferimento per lo sviluppo di data center basati sull'IA. Il riutilizzo del sito catalano favorisce l'installazione di rack e soluzioni di raffreddamento a livello regionale, evidenziando l'attenzione verso rack modulari e pronti all'uso per i carichi di lavoro di intelligenza artificiale.
- Marzo 2026: Amazon ha annunciato un ulteriore investimento di 18 miliardi di euro in Spagna, per un totale di 33.7 miliardi di euro, al fine di espandere l'infrastruttura dei data center e le capacità di intelligenza artificiale nella regione dell'Aragona. L'espansione rafforza la posizione della Spagna come importante hub hyperscale e aumenta la capacità per i carichi di lavoro di intelligenza artificiale. Consolida la presenza iperscalabile della Spagna; aumenta il fabbisogno di rack, cablaggio e capacità di raffreddamento; rafforza l'Aragona come corridoio chiave per i data center di intelligenza artificiale.
Ambito e metodologia
Un rack per data center è un involucro fisico costituito solitamente da una struttura elettronica con alloggiamento in acciaio. È progettato per ospitare server, dispositivi di rete e comunicazione, cavi e altre periferiche informatiche per data center.
Il mercato rack del data center spagnolo è segmentato in base alle dimensioni del rack (quarto rack, mezzo rack, rack completo) e in base all'utente finale (IT e telecomunicazioni, BFSI, governo e media e intrattenimento). Le dimensioni e le previsioni del mercato sono fornite in termini di volume (unità) per tutti i segmenti sopra indicati.
| Scaffale per quarti |
| Mezza cremagliera |
| Rack completo |
| 42U |
| 45U |
| 48U |
| Altre altezze |
| Rack a mobile (chiusi) |
| Rack a telaio aperto |
| Rack per montaggio a parete |
| Strutture di colocation |
| DC di fornitori di servizi cloud e iperscalabili |
| Enterprise ed Edge |
| Acciaio |
| Alluminio |
| Altre leghe e compositi |
| Per dimensione rack | Scaffale per quarti |
| Mezza cremagliera | |
| Rack completo | |
| Per altezza del rack | 42U |
| 45U | |
| 48U | |
| Altre altezze | |
| Per tipo di rack | Rack a mobile (chiusi) |
| Rack a telaio aperto | |
| Rack per montaggio a parete | |
| Per tipo di data center | Strutture di colocation |
| DC di fornitori di servizi cloud e iperscalabili | |
| Enterprise ed Edge | |
| Per materiale | Acciaio |
| Alluminio | |
| Altre leghe e compositi |
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato dei rack per data center in Spagna?
Il mercato è valutato a 95.83 milioni di dollari nel 2026 e si prevede che raggiungerà i 207.63 milioni di dollari entro il 2031.
Quale tipologia di rack è quella che genera maggiore domanda in Spagna?
I rack ad armadio (chiusi) saranno dominanti con una quota di fatturato del 71.68% nel 2025 e registreranno un CAGR del 20.62% fino al 2031, grazie alle crescenti esigenze di sicurezza e controllo del flusso d'aria.
Perché gli armadi da 48U stanno guadagnando terreno rispetto ai modelli da 42U?
I carichi di lavoro di intelligenza artificiale richiedono spazio verticale aggiuntivo per i collettori di raffreddamento a liquido e le PDU ridondanti, portando i progetti 48U a un CAGR del 19.21%.
In che modo i vincoli della rete elettrica incidono sulla realizzazione dei data center?
Madrid e Barcellona devono far fronte a tempi di attesa fino a nove mesi per i nuovi circuiti, ritardando l'implementazione di rack ad alta densità e spostando alcuni progetti in Aragona.


