

Dimensioni e quota del mercato dei data center in Spagna
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
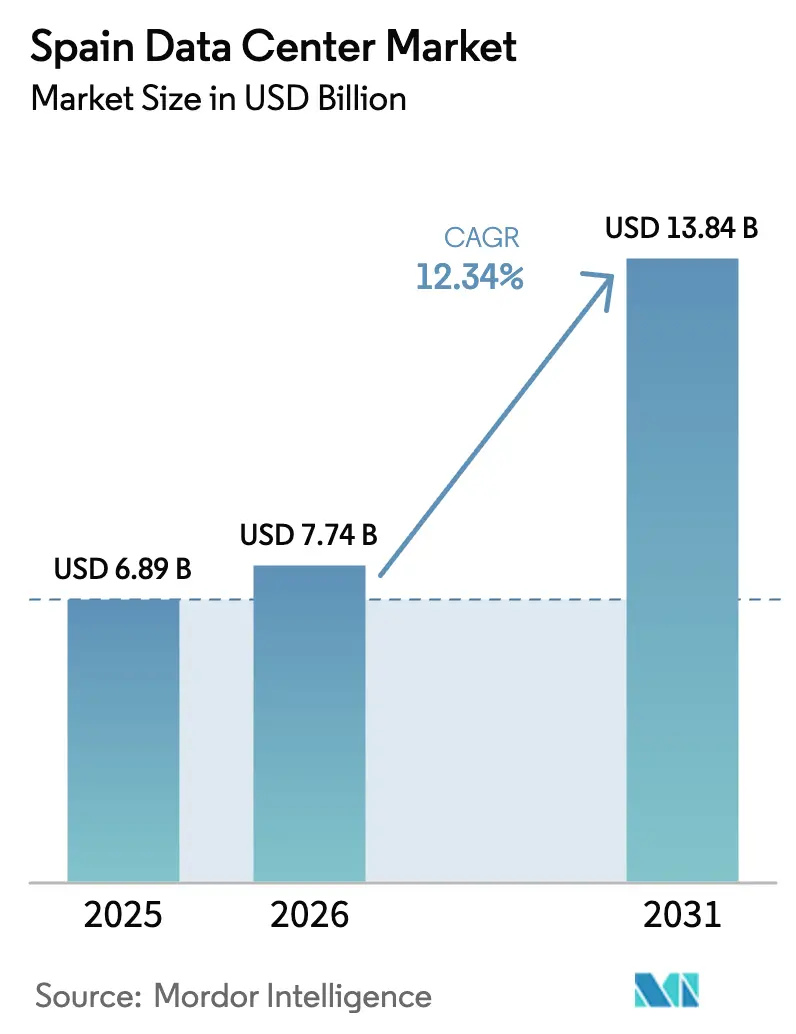
| Dimensione del mercato (2026) | 7.74 miliardo di dollari |
| Dimensione del mercato (2031) | 13.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.34% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei data center in Spagna di Mordor Intelligence
Il mercato spagnolo dei data center ha una dimensione stimata di 7.74 miliardi di dollari nel 2026, in crescita rispetto ai 6.89 miliardi di dollari del 2025, con proiezioni che indicano un valore di 13.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.34% nel periodo 2026-2031. In termini di capacità di carico IT, si prevede che il mercato crescerà da 1.64 megawatt nel 2025 a 4.79 megawatt entro il 2030, con un CAGR del 23.92% durante il periodo di previsione (2025-2030). Le quote di mercato e le stime sono calcolate e riportate in termini di MW. I forti impegni verso l'hyperscale, la rapida espansione dei cavi sottomarini e l'abbondante disponibilità di energia rinnovabile posizionano la Spagna come hub per le infrastrutture digitali dell'Europa meridionale. Gli operatori beneficiano di accordi diretti di acquisto di energia a lungo termine a prezzi inferiori alle medie europee, un fattore che mantiene prezzi competitivi per il colocation anche in presenza di tariffe elettriche nazionali volatili. Al contempo, il ruolo della Spagna come punto di approdo per sistemi transatlantici come Grace Hopper e Anjana riduce la latenza verso le Americhe e attrae i fornitori di servizi cloud alla ricerca di diversificazione geografica. Gli incentivi del settore pubblico, che convogliano 6.625 miliardi di euro (7.42 miliardi di dollari) all'anno per l'ammodernamento della rete fino al 2030, contribuiscono ulteriormente a mitigare i colli di bottiglia infrastrutturali. Nel complesso, il mercato spagnolo dei data center gode di una confluenza favorevole di afflussi di capitali, sostegno politico e domanda sia da parte di imprese nazionali che di hyperscaler globali.
Punti chiave del rapporto
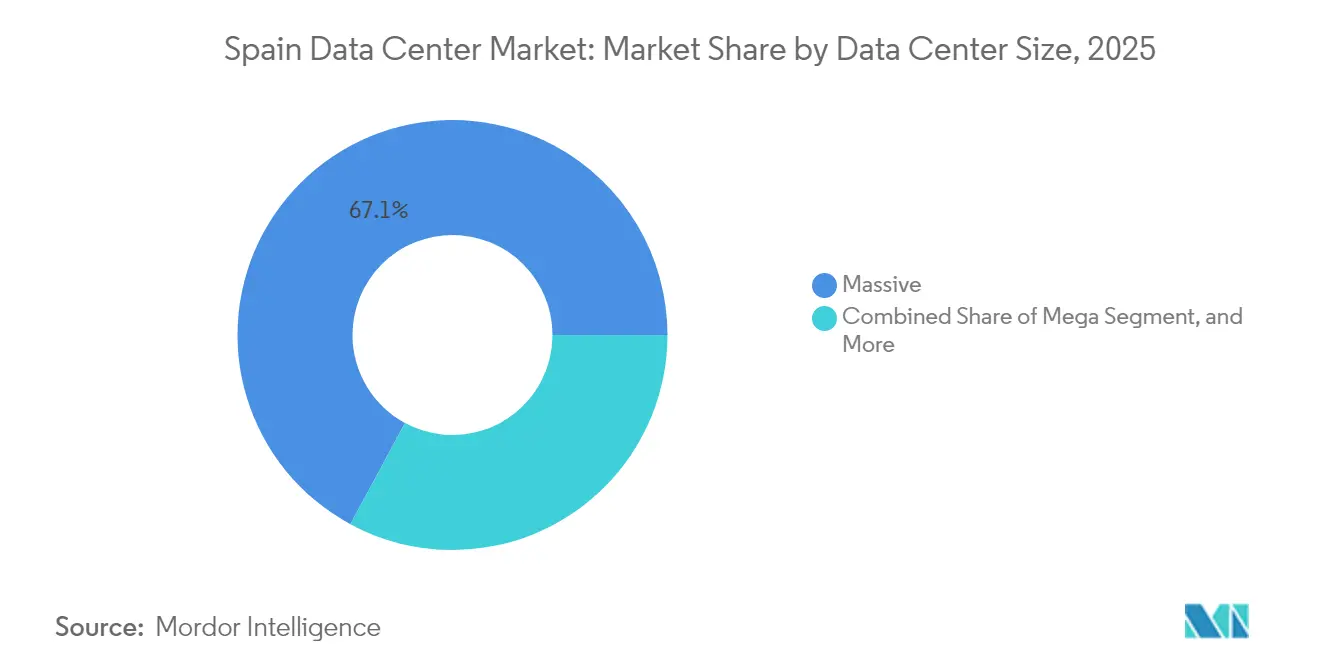
- In base alle dimensioni dei data center, nel 2025 le strutture di grandi dimensioni detenevano il 67.12% della quota di mercato dei data center in Spagna, mentre i siti edge stanno crescendo a un CAGR del 24.10% fino al 2031.
- Per tipologia di livello, il livello 4 ha catturato il 61.02% della capacità del mercato dei data center in Spagna nel 2025; si prevede che lo stesso livello si espanderà a un CAGR del 23.10% entro il 2031.
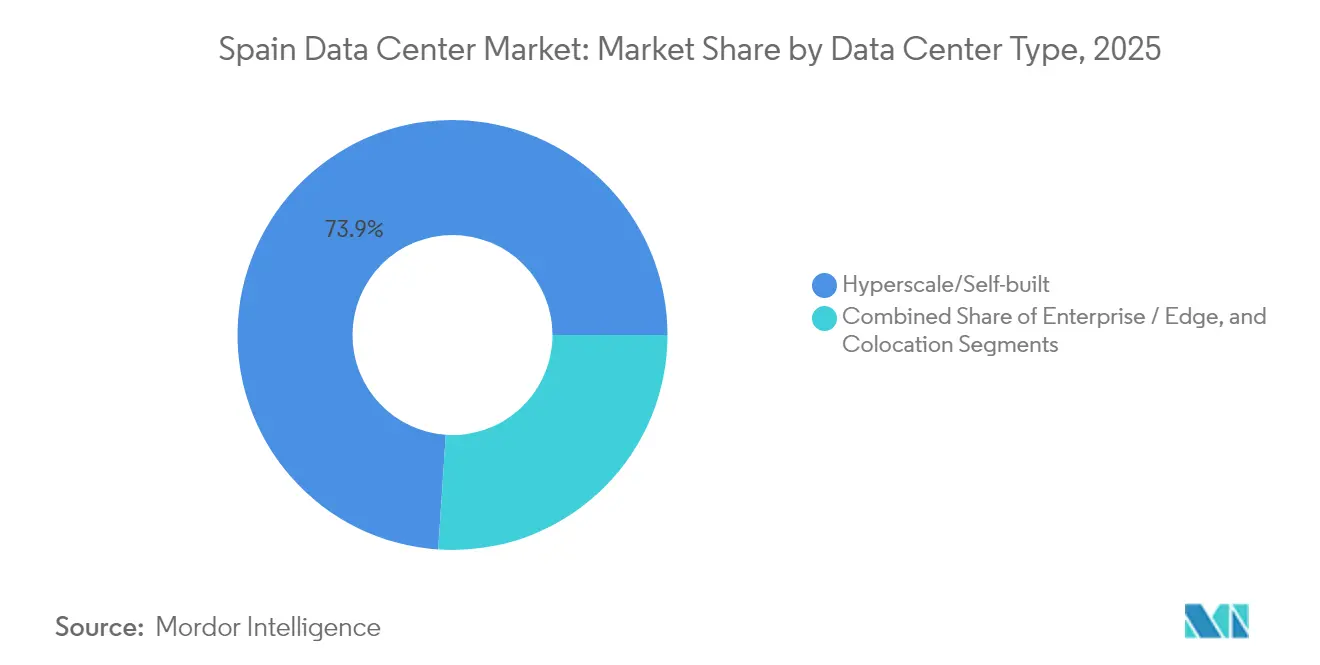
- In base al tipo di data center, i siti hyperscale e autocostruiti hanno controllato il 73.94% della capacità nel mercato dei data center in Spagna nel 2025, ma le implementazioni edge stanno aumentando a un CAGR del 25.35% durante il periodo di previsione.
- Per utente finale, le aziende IT e di telecomunicazioni rappresentavano il 54.76% della capacità installata nel mercato dei data center spagnoli nel 2025, mentre i requisiti BFSI sono destinati a un CAGR del 23.20% fino al 2031.
- Per hotspot, Madrid ha dominato il 43.62% della capacità nel mercato spagnolo dei data center nel 2025, ma si prevede che il segmento del resto della Spagna crescerà più rapidamente, con un CAGR del 24.85%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center in Spagna
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle implementazioni cloud su larga scala da parte dei giganti tecnologici statunitensi | + 8.5% | Madrid, Aragona, Barcellona | Medio termine (2-4 anni) |
| La crescente digitalizzazione delle imprese spagnole aumenta la domanda di colocation | + 6.2% | Nazionale, concentrato a Madrid e Barcellona | A lungo termine (≥ 4 anni) |
| Gli incentivi governativi per le energie rinnovabili abbassano gli obiettivi PUE per le nuove costruzioni | + 4.1% | Aragona, Estremadura, Castiglia-La Mancia | Medio termine (2-4 anni) |
| L'aumento degli approdi dei cavi sottomarini crea un ruolo di gateway a bassa latenza per la Spagna | + 3.8% | Bilbao, Santander, Barcellona | A lungo termine (≥ 4 anni) |
| Corridoi di traffico Spagna-America Latina che favoriscono hub periferici | + 2.9% | Spagna settentrionale, punti di interconnessione di Madrid | A lungo termine (≥ 4 anni) |
| Espansione delle reti private 5G nei corridoi della produzione automobilistica | + 2.1% | Madrid, Barcellona, Valencia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle implementazioni cloud iperscalabili da parte dei giganti tecnologici statunitensi
Impegni di capitale da record stanno rimodellando il mercato spagnolo dei data center, guidati dal campus di Aragon da 7.16 miliardi di euro (8.02 miliardi di dollari) di Microsoft e dall'espansione multi-sito di AWS da 15.7 miliardi di euro (17.58 miliardi di dollari). La regione operativa di Google a Madrid, ancorata al cavo Grace Hopper a Bilbao, bypassa le rotte congestionate del Nord Europa e rafforza la ridondanza transatlantica. Meta sta investendo 750 milioni di euro (840 milioni di dollari) a Talavera de la Reina, mentre sta implementando il cavo Anjana a Santander, ampliando ulteriormente l'ecosistema iperscalabile spagnolo. Complessivamente, questi progetti aggiungono oltre 1 GW di nuova capacità e si prevede che stimoleranno un contributo stimato al PIL di 10.7 miliardi di euro entro il 2030. La loro propensione all'autocostruzione rafforza la resilienza delle infrastrutture a lungo termine e sostiene il raddoppio della capacità del mercato spagnolo dei data center in questo decennio.
La crescente digitalizzazione delle imprese spagnole aumenta la domanda di colocation
La penetrazione del cloud aziendale in Spagna si attesta al 27.2%, rispetto alla media UE del 38.9%, lasciando un divario considerevole nell'adozione. Il programma governativo "Decennio Digitale", da 26.7 miliardi di euro (29.90 miliardi di dollari), si rivolge alle PMI, stimolando la domanda di servizi gestiti e aumentando l'assorbimento dei rack a Madrid e Barcellona. L'adozione dell'intelligenza artificiale supera già l'Europa, con un tasso di crescita annuo del 9.3% che richiede suite di colocation ottimizzate per GPU e design di alimentazione ad alta densità. Gli istituti BFSI stanno accelerando la loro adozione a causa dei mandati di sicurezza informatica NIS2 che favoriscono l'hosting nazionale, mentre l'aspirazione della Spagna a fungere da hub europeo per la sicurezza informatica accresce la dipendenza delle aziende dai data center locali. Con la migrazione dei carichi di lavoro delle aziende, l'occupazione della colocation nei campus principali ha superato l'85% e il pre-leasing per le prossime build continua ad aumentare.
Incentivi governativi per le energie rinnovabili che abbassano gli obiettivi PUE per le nuove costruzioni
La Spagna punta a raggiungere il 74% di produzione di elettricità da fonti rinnovabili entro il 2030 e ha introdotto incentivi alla produzione per le tecnologie solari e di accumulo per un valore di 750 milioni di euro (840 milioni di dollari). [1] Ministerio para la Transición Ecológica y el Reto Demográfico, “El MITECO lanza a consulta pública nuevas ayudas a la fabricación de tecnologías renovables y almacenamiento,” miteco.gob.es Gli operatori di data center si assicurano contratti di fornitura energetica a lungo termine a tariffe fino al 50% inferiori alle medie UE, consentendo obiettivi PUE inferiori a 1.3. Merlin Properties utilizza il raffreddamento senza acqua nella sua roadmap da 600 MW e Digital Realty ha implementato la refrigerazione a circuito chiuso per ridurre al minimo il consumo di acqua nelle aree soggette a siccità. Studi accademici mostrano che le strutture di Barcellona raggiungono un PUE di 1.311 con l'integrazione solare, mentre i sistemi da tetto da 200 kWp offrono periodi di ammortamento di quattro anni. Insieme alla rendicontazione di sostenibilità prevista dall'UE per gli impianti con potenza superiore a 500 kW, gli incentivi per le energie rinnovabili rafforzano le credenziali ambientali e la competitività in termini di costi degli operatori.
L'aumento degli approdi dei cavi sottomarini crea un ruolo di gateway a bassa latenza per la Spagna
Il sistema Grace Hopper fornisce 24 coppie di fibre e una capacità teorica di 480 Tbps a Bilbao, riducendo la latenza verso le località della costa orientale degli Stati Uniti di 15-20 ms. La rotta Anjana di Meta offre una connettività diretta Santander-Myrtle Beach e il collegamento Brasile-Portogallo di EllaLink raggiunge un risparmio di latenza del 50% rispetto ai transiti nordamericani. [2] Thomas Lanaute, “Connecting Latin America to the World: Why the Iberian Peninsula is the Superior Choice,” BSO, bso.co Insieme a progetti come 2Africa e Medusa, la Spagna ospita nove sistemi transatlantici e mediterranei attivi o pianificati, superando altre nazioni dell'Europa meridionale. Questa densità supporta la distribuzione di contenuti, il trading finanziario e le iniziative sovrane di IA che richiedono una latenza prevedibile, rafforzando così il mercato dei data center spagnoli come gateway continentale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di ingegneri qualificati nei data center fa aumentare i costi operativi | -3.7% | Madrid e Barcellona | Medio termine (2-4 anni) |
| Prezzi elevati dell'elettricità e congestione della rete nella zona calda di Madrid | -2.9% | area metropolitana di Madrid | A breve termine (≤ 2 anni) |
| Lunghi permessi comunali legati agli ammodernamenti delle infrastrutture elettriche | -2.4% | Centri urbani | Medio termine (2-4 anni) |
| Pressione sui prezzi da parte dei nuovi campus di colocation portoghesi | -1.8% | Penisola Iberica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di ingegneri qualificati nei data center fa aumentare le spese operative
Il settore deve attrarre 2,000 specialisti aggiuntivi entro il 2026; tuttavia, l'occupazione ICT in Spagna rappresenta solo il 4.4% della forza lavoro, una percentuale inferiore alla media UE del 4.8%. I ruoli nell'ottimizzazione del raffreddamento, nelle infrastrutture di intelligenza artificiale e nell'automazione di rete rimangono i più difficili da ricoprire, con un incremento salariale fino al 30% rispetto alle medie ingegneristiche nazionali. AWS e Microsoft hanno lanciato programmi di formazione, che dovrebbero supportare 86,500 posti di lavoro indiretti. Tuttavia, i cicli di onboarding stanno allungando i tempi di messa in servizio e aumentando i costi operativi per i nuovi siti. Lacune persistenti potrebbero ritardare l'aumento della capacità e ostacolare la crescita del mercato spagnolo dei data center.
Prezzi elevati dell'elettricità e congestione della rete nella zona calda di Madrid
La pipeline di data center di Madrid supera di oltre quattro volte la capacità garantita della rete, costringendo gli operatori a competere per i nodi di trasmissione limitati secondo le nuove regole di asta governative. Le domande ora richiedono 40,000 euro per MW in cauzioni di prestazione e le allocazioni non utilizzate scadono se il 50% della capacità non viene utilizzato entro il primo periodo. [3] Clifford Chance, “Sfide regolamentari per i data center in Spagna”, cliffordchance.com Di conseguenza, 19 grandi progetti sono migrati verso l'Aragona, dove l'ampia generazione da fonti rinnovabili allevia i vincoli. Mentre l'investimento nazionale di 6.625 miliardi di euro (7.42 miliardi di dollari) all'anno in aggiornamenti della rete fornisce sollievo, le pressioni di congestione a breve termine moderano i guadagni di quota di Madrid nel mercato spagnolo dei data center.
Analisi del segmento
Per dimensione del data center: le strutture di grandi dimensioni sono in testa mentre cresce lo slancio dell'edge
I siti di grandi dimensioni superiori a 50 MW hanno catturato il 67.12% della capacità installata nel 2025, confermando la natura scalabile degli hyperscaler che consolidano la quota di mercato dei data center spagnoli per questa classe di dimensioni. Tra i progetti di riferimento figurano la prima fase di costruzione da 300 MW di Microsoft in Aragona e il campus di Saragozza da 500 MW di Blackstone, entrambi supportati da pipeline di energia rinnovabile multi-gigawatt. Queste implementazioni migliorano l'economia delle dimensioni del mercato dei data center spagnoli attraverso il potere d'acquisto di terreni ed energia, consentendo al contempo l'interconnessione diretta di fabric per i carichi di lavoro di intelligenza artificiale. Allo stesso tempo, la copertura 5G nazionale del 96% e l'implementazione di reti private multi-comunali stimolano la domanda di nodi di elaborazione distribuiti che supportino rack da 20-40 kW.
Una crescita che si attesta al 24.10% di CAGR nella categoria edge segnala una diversificazione strutturale. Operatori di telecomunicazioni, come Telefónica, hanno avviato iniziative di micro-data center all'interno delle sedi centrali esistenti, e l'operatore regionale Templus prevede di aprire 20 siti entro la fine del 2025 per sfruttare l'analisi video sensibile alla latenza e la telemetria IoT. Le strutture di medie e grandi dimensioni colmano il divario per le aziende che necessitano di scalabilità tra la colocation a singolo cabinet e le strutture hyperscale. I siti di piccole dimensioni, invece, servono amministrazioni provinciali e aziende sanitarie che necessitano di estensioni on-premise sicure. Il continuum dimensionale olistico indica che il mercato dei data center in Spagna si sta evolvendo in un ecosistema multilivello paragonabile ai benchmark del Nord Europa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di livello: i siti di livello 4 dominano, convalidando la domanda di uptime premium
Le strutture di Livello 4 rappresentavano il 61.02% della capacità nel 2025 e si prevede che cresceranno a un CAGR del 23.10%, riflettendo la preferenza degli utenti finali per gli standard di resilienza mission-critical nell'espansione del mercato dei data center in Spagna. Gli istituti finanziari che reagiscono ai mandati PSD2 e NIS2 privilegiano l'alimentazione a doppia alimentazione e il raffreddamento manutenibile contemporaneamente, rafforzando lo status del Paese come destinazione di hosting incentrata sulla conformità. Operatori come Iron Mountain evidenziano le proprie certificazioni ENS e ISO 27001, che consentono di ottenere prezzi più vantaggiosi e garantire una rapida pre-locazione.
Gli asset di livello 1 e 2, spesso riadattati in centrali di telecomunicazioni, svolgono funzioni di backup, sviluppo e distribuzione di contenuti, dove i tempi di inattività intermittenti comportano un rischio aziendale inferiore. La densità di livello intermedio continua a diminuire, poiché i nodi edge danno priorità a implementazioni leggere rispetto alle tradizionali sale a un solo piano. La crescente inclinazione verso il livello 4 mostra che l'aumento della quota di mercato dei data center in Spagna si sposta verso operatori in grado di finanziare trasformatori ridondanti, UPS ultra-efficienti e sistemi antincendio avanzati, in linea con il duplice obiettivo dell'UE di sicurezza informatica e sostenibilità.
Per tipo di data center: prevale la proprietà hyperscale ma l'edge cresce rapidamente
I campus hyperscale e autocostruiti costituivano il 73.94% della capacità nel 2025, a dimostrazione di come i principali operatori del cloud preferiscano il controllo diretto sull'infrastruttura digitale core nel mercato spagnolo dei data center. L'acquisto diretto di terreni e la dotazione interna di apparecchiature di commutazione consentono agli operatori di soddisfare i requisiti di rete definiti dal software e gli obiettivi PUE inferiori a 1.2. La colocation all'ingrosso rimane richiesta per carichi di lavoro secondari e failover multi-cloud, mentre le soluzioni retail si rivolgono alle PMI che necessitano di spazi sicuri senza dover sostenere spese in conto capitale.
Si prevede che le strutture edge registreranno un CAGR previsto del 25.35%, con l'avvicinamento dell'inferenza AI, dell'analisi in tempo reale e delle esperienze AR/VR agli utenti. Il 12° posto della Spagna a livello mondiale, con 20 clienti di reti private, suggerisce una costante trazione nei corridoi di produzione e negli hub logistici. Gli spazi di colocation non utilizzati offrono margini di espansione; tuttavia, i crescenti requisiti di densità di potenza accelerano i cali di capacità, riducendo i posti vacanti nelle sale tradizionali. L'interazione tra mega-campus e micro-nodi illustra una dinamica a bilanciere che convoglia gli investimenti verso estremi opposti dello spettro dimensionale all'interno del mercato spagnolo dei data center.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: responsabile IT e telecomunicazioni, BFSI si espande più velocemente
Le aziende IT e di telecomunicazioni detenevano il 54.76% della capacità installata nel 2025, sfruttando la densità dei cavi sottomarini spagnoli e il peering transcontinentale per fornire contenuti globali con una latenza di andata e ritorno inferiore a 50 ms. I campus carrier-neutral attorno agli anelli periferici di Madrid ospitano dense infrastrutture di scambio Internet, aumentando la quota di mercato dei data center spagnoli per i carichi di lavoro delle telecomunicazioni. Anche le piattaforme di streaming digitale privilegiano Barcellona per la distribuzione regionale a bassa latenza.
Si prevede che i carichi di lavoro BFSI registreranno un CAGR del 23.20% fino al 2031, poiché le banche localizzeranno i sistemi core per soddisfare le normative sulla sovranità dei dati. Gli istituti di credito spagnoli con presenza in America Latina beneficiano dei collegamenti diretti di Madrid con San Paolo e Bogotà, riducendo la latenza delle transazioni e garantendo l'allineamento normativo in entrambi i continenti. La domanda nel settore manifatturiero cresce parallelamente all'adozione dell'Industria 4.0; l'implementazione del 5G privato di MasOrange nel porto di Barcellona esemplifica la tendenza verso l'informatica localizzata per veicoli autonomi e robotica. Pubblica amministrazione, e-commerce e sanità rappresentano ciascuno fette più piccole ma strategiche della crescita del settore dei data center in Spagna, con l'ampliamento degli obblighi relativi ai servizi pubblici digitali.
Analisi geografica
Madrid controllava il 43.62% della capacità nazionale del 2025, nonostante la saturazione della rete, confermando il suo ruolo di porta d'accesso della Spagna per il traffico intraeuropeo e transatlantico. La metropolitana ospita il campus da 79 MW di Iron Mountain a San Fernando de Henares e le aree interconnesse di Digital Realty, per un totale di oltre 200 MW. Tuttavia, le nuove regole d'asta e i vincoli sui nodi di trasmissione vincolano le espansioni a breve termine, con conseguenti tempi di sviluppo più lunghi.
Barcellona si posiziona come il secondo cluster più grande, sostenuto dal progetto BCN1 da 230 milioni di euro (257.6 milioni di dollari) di Digital Realty a Sant Adrià de Besòs, che aggiungerà 21 MW di capacità ottimizzata per l'edge computing nel 2026. La città beneficia di approdi diretti per i cavi nel Mediterraneo, di una forte presenza aziendale e di reti elettriche leggermente meno congestionate rispetto alla capitale. La sua vicinanza a Francia e Italia migliora l'economia del peering, rendendola una sede privilegiata per i carichi di lavoro di inferenza AI.
Il Resto della Spagna registra la traiettoria più rapida, con un CAGR del 24.85%, trainato dall'ondata di impegni in Aragona da parte di Microsoft, AWS e Blackstone per un valore di oltre 30 miliardi di euro (33.6 miliardi di dollari). L'Estremadura e la Castiglia-La Mancia, ricche di energie rinnovabili, ospitano campus di intelligenza artificiale di nuova generazione da 1 GW ciascuno, mentre la Galizia sta esplorando impianti eolici collegati ai corridoi in fibra ottica settentrionali. Di conseguenza, le dimensioni del mercato spagnolo dei data center nelle regioni secondarie potrebbero quadruplicare entro il 2031, bilanciando la capacità nazionale e riducendo l'eccessiva dipendenza da Madrid.
Panorama competitivo
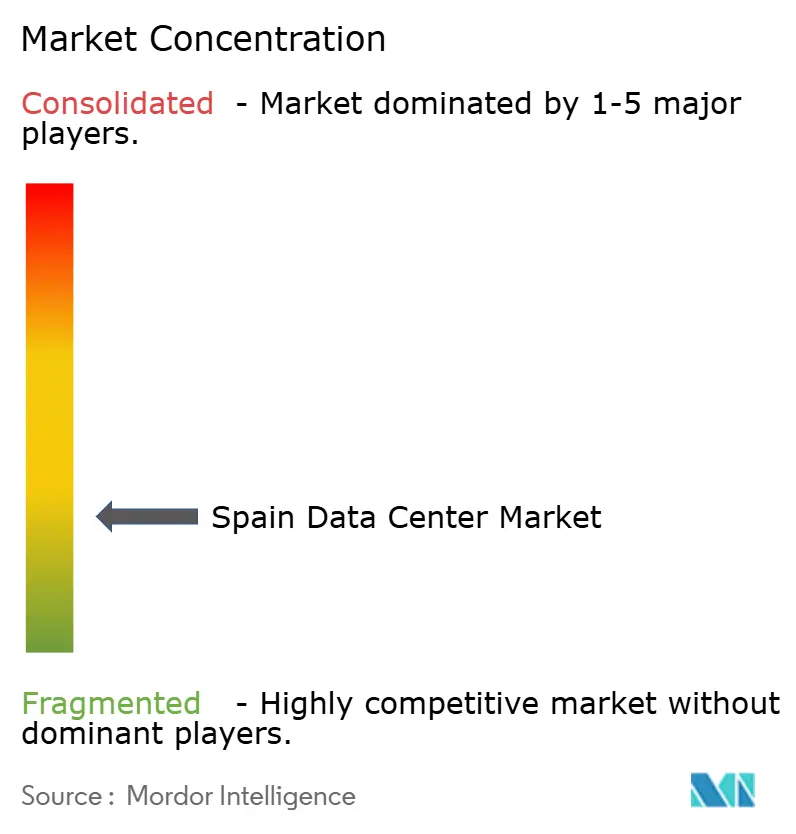
Il mercato spagnolo dei data center è moderatamente concentrato, con i primi cinque operatori che si stima controllino il 65-70% del carico installato. L'acquisizione di Nabiax da parte di Aermont Capital per 1 miliardo di euro (1.12 miliardi di dollari) nel novembre 2024 esemplifica l'interesse del private equity per gli asset carrier-neutral. Merlin Properties persegue una pipeline da 2.4 miliardi di euro (2.69 miliardi di dollari) che copre 274 MW e si differenzia con sistemi di raffreddamento a risparmio idrico e approvvigionamento di energia solare in loco, mentre Digital Realty si concentra sulla sinergia metro-edge attraverso il suo progetto BCN1.
Le dinamiche competitive si basano sull'accesso alla capacità elettrica, stimolando alleanze con utility come Iberdrola, che cerca un partner da 1.7-2.0 miliardi di euro (1.90-2.24 miliardi di dollari) per un portafoglio da 200 MW. I vantaggi tecnologici includono il raffreddamento a immersione in liquido per rack AI e sistemi di gestione dell'alimentazione basati su AI che regolano dinamicamente i fattori di carico in tempo reale, supportando obiettivi PUE inferiori a 1.3 nei climi estivi più caldi. I nuovi entranti, come Templus e ACS, sfruttano aree industriali dismesse in città secondarie per aggirare le code alla rete di Madrid e catturare la domanda di edge computing.
Le mosse strategiche illustrano un passaggio da una competizione incentrata sulla posizione geografica a una incentrata sulle risorse. Gli operatori si assicurano una generazione dedicata di energia rinnovabile attraverso PPA di 10-15 anni, riducendo l'esposizione alle tariffe di mercato e raggiungendo gli obiettivi Scope 2 dei clienti. Le fusioni e acquisizioni accelerano anche la scalabilità: l'acquisizione di Adam Ecotech da parte di CVC aggiunge asset di colocation di piccole e medie dimensioni, e il campus di Saragozza di Blackstone sottolinea l'interesse degli investitori globali per i landbank iperscalabili. Nel complesso, il mercato dei data center in Spagna bilancia il consolidamento degli operatori storici con la proliferazione di nuove infrastrutture da parte di concorrenti dotati di capitali elevati.
Leader del settore dei data center in Spagna
Equinix Inc.
Amazon Web Services Inc.
Microsoft Corporation
Digital Realty Trust Inc.
CyrusOne LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: ACS e Benbros Energy ottengono l'approvazione di interesse regionale per un impianto da 1.254 miliardi di euro (1.40 miliardi di dollari) e 150 MW a Saragozza, con potenziale di espansione a 300 MW entro il 2028.
- Maggio 2025: l'operatore focalizzato sull'edge Templus ha annunciato un programma da 300 milioni di euro (336 milioni di dollari) per raggiungere 20 siti attivi in tutta la Spagna entro la fine del 2025
- Aprile 2025: ACS ha presentato ulteriori progetti di data center multi-sito in Aragona per sfruttare la capacità di generazione di energia rinnovabile in eccesso.
- Gennaio 2025: Meta ha impegnato 750 milioni di euro (840 milioni di dollari) per costruire un data center a Talavera de la Reina, rafforzando la sua presenza infrastrutturale in Spagna.
Ambito del rapporto sul mercato dei data center in Spagna
Madrid è coperta come segmento per Hotspot. Grande, Massivo, Medio, Mega, Piccolo sono coperti come segmento per Dimensione del Data Center. Tier 1 e 2, Tier 3, Tier 4 sono coperti come segmento per Tipo di Tier. Non Utilizzato, Utilizzato sono coperti come segmento per Assorbimento.| Grande |
| Imponente |
| Medio |
| Mega |
| Piccolo |
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale / Autocostruito | ||
| Azienda / Edge | ||
| Collocazione | Non utilizzato | |
| Utilizzato | Collocazione al dettaglio | |
| Collocazione all'ingrosso | ||
| BFSI |
| IT e ITES |
| E-Commerce |
| Enti Pubblici |
| Produzione |
| Media and Entertainment |
| Telecomunicazione |
| Altri utenti finali |
| Madrid |
| Barcelona |
| Resto della Spagna |
| Per dimensione del data center | Grande | ||
| Imponente | |||
| Medio | |||
| Mega | |||
| Piccolo | |||
| Per tipo di livello | Livello 1 e 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Per tipo di data center | Hyperscale / Autocostruito | ||
| Azienda / Edge | |||
| Collocazione | Non utilizzato | ||
| Utilizzato | Collocazione al dettaglio | ||
| Collocazione all'ingrosso | |||
| Per utente finale | BFSI | ||
| IT e ITES | |||
| E-Commerce | |||
| Enti Pubblici | |||
| Produzione | |||
| Media and Entertainment | |||
| Telecomunicazione | |||
| Altri utenti finali | |||
| Per Hotspot | Madrid | ||
| Barcelona | |||
| Resto della Spagna | |||
Definizione del mercato
- CAPACITÀ DI CARICO - La capacità di carico IT o capacità installata, si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocate in un rack installato. Si misura in megawatt (MW).
- TASSO DI ASSORBIMENTO - Denota la misura in cui la capacità del data center è stata affittata. Ad esempio, un CC da 100 MW ha affittato 75 MW, quindi il tasso di assorbimento sarebbe del 75%. Viene anche indicato come tasso di utilizzo e capacità affittata.
- PIANO RIALZATO - È uno spazio sopraelevato costruito sopra il pavimento. Questo spazio tra il pavimento originale e il pavimento rialzato viene utilizzato per ospitare il cablaggio, il raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati (ft^2).
- DIMENSIONE DEL CENTRO DATI - La dimensione del data center è segmentata in base allo spazio del pavimento rialzato assegnato alle strutture del data center. Mega DC - Il numero di rack deve essere superiore a 9000 o RFS (superficie rialzata) deve essere superiore a 225001 mq. piedi; Massive DC - Il numero di rack deve essere compreso tra 9000 e 3001 o RFS deve essere compreso tra 225000 Sq. ft e 75001 mq. piedi; Grande DC - Il numero di rack deve essere compreso tra 3000 e 801 o RFS deve essere compreso tra 75000 Sq. ft e 20001 mq. piedi; Il numero DC medio di rack deve essere compreso tra 800 e 201 oppure l'RFS deve essere compreso tra 20000 Sq. ft e 5001 mq. piedi; CC piccola: il numero di rack deve essere inferiore a 200 o RFS deve essere inferiore a 5000 Sq. ft.
- TIPO DI LIVELLO - Secondo l'Uptime Institute, i data center sono classificati in quattro livelli in base alle competenze delle apparecchiature ridondanti dell'infrastruttura del data center. In questo segmento, i data center sono suddivisi in Tier 1, Tier 2, Tier 3 e Tier 4.
- TIPO DI COLOCAZIONE - Il segmento è segregato in 3 categorie, vale a dire il servizio di colocation al dettaglio, all'ingrosso e iperscalabile. La categorizzazione viene effettuata in base alla quantità di carico IT affittato ai potenziali clienti. Il servizio di colocation al dettaglio ha una capacità in affitto inferiore a 250 kW; I servizi di colocation all'ingrosso hanno affittato una capacità compresa tra 251 kW e 4 MW e i servizi di colocation Hyperscale hanno affittato una capacità superiore a 4 MW.
- CONSUMATORI FINALI - Il mercato dei data center opera su base B2B. BFSI, governo, operatori cloud, media e intrattenimento, e-commerce, telecomunicazioni e produzione sono i principali consumatori finali nel mercato studiato. L'ambito include solo gli operatori di servizi di colocation che si occupano della crescente digitalizzazione delle industrie degli utenti finali.
| Parola chiave | Definizione |
|---|---|
| Unità rack | Generalmente denominata U o RU, è l'unità di misura dell'unità server alloggiata nei rack del data center. 1U equivale a 1.75 pollici. |
| Densità del rack | Definisce la quantità di energia consumata dalle apparecchiature e dal server alloggiati in un rack. Si misura in kilowatt (kW). Questo fattore gioca un ruolo fondamentale nella progettazione del data center e nella pianificazione del raffreddamento e dell'alimentazione. |
| Capacità di carico IT | La capacità di carico IT o capacità installata si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocati in un rack installato. Si misura in megawatt (MW). |
| Tasso di assorbimento | Indica quanta capacità del data center è stata affittata. Ad esempio, se un DC da 100 MW avesse affittato 75 MW, il tasso di assorbimento sarebbe del 75%. Viene anche definito tasso di utilizzo e capacità affittata. |
| Spazio sul pavimento rialzato | È uno spazio sopraelevato costruito sul pavimento. Questo spazio tra il pavimento originale e il pavimento sopraelevato viene utilizzato per ospitare cavi, sistemi di raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati/metro. |
| Condizionatore d'aria per sala computer (CRAC) | È un dispositivo utilizzato per monitorare e mantenere la temperatura, la circolazione dell'aria e l'umidità all'interno della sala server del data center. |
| Corridoio | È lo spazio aperto tra le file di scaffali. Questo spazio aperto è fondamentale per mantenere la temperatura ottimale (20-25 °C) nella sala server. All'interno della sala server sono presenti principalmente due corridoi: un corridoio caldo e uno freddo. |
| Corridoio freddo | È il corridoio in cui la parte anteriore dello scaffale è rivolta verso il corridoio. Qui, l'aria refrigerata viene diretta nel corridoio in modo che possa entrare nella parte anteriore delle scaffalature e mantenere la temperatura. |
| Corridoio caldo | È il corridoio in cui la parte posteriore degli scaffali è rivolta verso il corridoio. Qui, il calore dissipato dalle apparecchiature nel rack viene diretto alla ventola di uscita del CRAC. |
| Carico critico | Comprende i server e altre apparecchiature informatiche il cui tempo di attività è fondamentale per il funzionamento del data center. |
| Efficacia nell'uso dell'energia (PUE) | È una metrica che definisce l'efficienza di un data center. Si calcola come segue: (𝑇𝑜𝑡𝑎𝑙 𝐷𝑎𝑡𝑎 𝐶𝑒𝑛𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑦 𝐶𝑜𝑛𝑠𝑢𝑚𝑝 ??? 𝑢𝑚𝑝𝑡𝑖𝑜𝑛). Inoltre, un data center con un PUE pari a 1.2-1.5 è considerato altamente efficiente, mentre un data center con un PUE >2 è considerato altamente inefficiente. |
| Ridondanza | È definito come una progettazione di sistema in cui vengono aggiunti componenti aggiuntivi (UPS, generatori, CRAC) in modo che in caso di interruzione di corrente, guasto dell'apparecchiatura, l'apparecchiatura IT non venga compromessa. |
| Gruppo di continuità (UPS) | Si tratta di un dispositivo collegato in serie all'alimentazione di rete, che immagazzina energia nelle batterie in modo tale che l'alimentazione dall'UPS alle apparecchiature IT sia continua anche in caso di interruzione dell'alimentazione di rete. L'UPS supporta principalmente solo l'apparecchiatura IT. |
| Generatori | Proprio come gli UPS, i generatori sono posizionati nel data center per garantire un'alimentazione elettrica ininterrotta, evitando tempi di inattività. Le strutture del data center sono dotate di generatori diesel e, in genere, il diesel per 48 ore viene immagazzinato nella struttura per evitare interruzioni. |
| N | Indica gli strumenti e le apparecchiature necessari affinché un data center funzioni a pieno carico. Solo "N" indica che non è disponibile alcun backup per l'apparecchiatura in caso di guasto. |
| N + 1 | Denominato "Need plus one", indica la configurazione di apparecchiature aggiuntive disponibili per evitare tempi di inattività in caso di guasto. Un data center è considerato N+1 quando è presente un'unità aggiuntiva ogni 4 componenti. Ad esempio, se un data center dispone di 4 sistemi UPS, per ottenere N+1 sarebbe necessario un sistema UPS aggiuntivo. |
| 2N | Si riferisce a un design completamente ridondante in cui vengono implementati due sistemi di distribuzione dell'alimentazione indipendenti. Pertanto, in caso di guasto completo di un sistema di distribuzione, l'altro sistema continuerà a fornire energia al data center. |
| Raffreddamento in fila | Si tratta del sistema di raffreddamento installato tra i rack in fila dove aspira l'aria calda dal corridoio caldo e fornisce aria fresca al corridoio freddo, mantenendo così la temperatura. |
| Tier 1 | La classificazione per livelli determina la preparazione di una struttura del data center a sostenere il funzionamento del data center. Un data center è classificato come data center Tier 1 quando dispone di componenti di alimentazione non ridondanti (N) (UPS, generatori), componenti di raffreddamento e sistema di distribuzione dell'energia (dalle reti elettriche dei servizi pubblici). Il data center Tier 1 ha un tempo di attività del 99.67% e un tempo di inattività annuale di <28.8 ore. |
| Tier 2 | Un data center è classificato come data center Tier 2 quando dispone di componenti di alimentazione e raffreddamento ridondanti (N+1) e di un unico sistema di distribuzione non ridondante. I componenti ridondanti includono generatori aggiuntivi, UPS, refrigeratori, apparecchiature di smaltimento del calore e serbatoi di carburante. Il data center Tier 2 ha un tempo di attività del 99.74% e un tempo di inattività annuale inferiore a 22 ore. |
| Tier 3 | Un data center con componenti di alimentazione e raffreddamento ridondanti e più sistemi di distribuzione dell'alimentazione viene definito data center di livello 3. La struttura è resistente alle interruzioni pianificate (manutenzione della struttura) e non pianificate (interruzione di corrente, guasto del raffreddamento). Il data center Tier 3 ha un tempo di attività del 99.98% e un tempo di inattività annuale di <1.6 ore. |
| Tier 4 | È il tipo di data center più tollerante. Un data center Tier 4 dispone di più componenti di alimentazione e raffreddamento ridondanti e indipendenti e di più percorsi di distribuzione dell'alimentazione. Tutte le apparecchiature IT sono dotate di doppia alimentazione, il che le rende tolleranti ai guasti in caso di interruzioni, garantendo così il funzionamento interrotto. Il data center Tier 4 ha un tempo di attività del 99.74% e un tempo di inattività annuale di <26.3 minuti. |
| Piccolo centro dati | Data center con superficie ≤ 5,000 mq. ft o il numero di rack che è possibile installare è ≤ 200 è classificato come un piccolo data center. |
| Centro dati medio | Data center con una superficie compresa tra 5,001 e 20,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 201 e 800, è classificato come data center di medie dimensioni. |
| Grande centro dati | Data center con una superficie compresa tra 20,001 e 75,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 801 e 3,000, è classificato come un data center di grandi dimensioni. |
| Enorme centro dati | Data center con una superficie compresa tra 75,001 e 225,000 mq. ft, ovvero il numero di rack che possono essere installati è compreso tra 3001 e 9,000, è classificato come un enorme data center. |
| Megacentro dati | Data center con una superficie ≥ 225,001 mq. ft o il numero di rack che è possibile installare è ≥ 9001 è classificato come mega data center. |
| Collocazione al dettaglio | Si riferisce a quei clienti che hanno un fabbisogno di capacità pari o inferiore a 250 kW. Questi servizi sono scelti principalmente dalle piccole e medie imprese (PMI). |
| Collocazione all'ingrosso | Si riferisce a quei clienti che hanno un fabbisogno di capacità compreso tra 250 kW e 4 MW. Questi servizi sono scelti principalmente dalle imprese medio-grandi. |
| Coubicazione su vasta scala | Si riferisce a quei clienti che hanno un fabbisogno di capacità superiore a 4 MW. La domanda su larga scala proviene principalmente da operatori cloud su larga scala, società IT, BFSI e operatori OTT (come Netflix, Hulu e HBO+). |
| Velocità dei dati mobili | È la velocità di Internet mobile che un utente sperimenta tramite il proprio smartphone. Questa velocità dipende principalmente dalla tecnologia dell'operatore utilizzata nello smartphone. Le tecnologie di trasporto disponibili sul mercato sono 2G, 3G, 4G e 5G, dove 2G offre la velocità più lenta mentre 5G è la più veloce. |
| Rete di connettività in fibra | Si tratta di una rete di cavi in fibra ottica distribuita in tutto il paese, che collega le regioni rurali e urbane con una connessione Internet ad alta velocità. Si misura in chilometri (km). |
| Traffico dati per smartphone | È una misura del consumo medio di dati da parte di un utente di smartphone in un mese. Si misura in gigabyte (GB). |
| Velocità dati a banda larga | È la velocità Internet fornita tramite la connessione via cavo fissa. Comunemente, il cavo in rame e il cavo in fibra ottica vengono utilizzati sia per uso residenziale che commerciale. In questo caso, la fibra del cavo ottico offre una velocità Internet maggiore rispetto al cavo in rame. |
| Cavo sottomarino | Un cavo sottomarino è un cavo in fibra ottica posato in due o più punti di approdo. Attraverso questo cavo viene stabilita la comunicazione e la connettività Internet tra i paesi di tutto il mondo. Questi cavi possono trasmettere 100-200 terabit al secondo (Tbps) da un punto all'altro. |
| Impronta del carbonio | È la misura dell'anidride carbonica generata durante il normale funzionamento di un data center. Poiché carbone, petrolio e gas sono la fonte primaria di produzione di energia, il consumo di questa energia contribuisce alle emissioni di carbonio. Gli operatori dei data center stanno incorporando fonti di energia rinnovabile per ridurre l’impronta di carbonio emergente nelle loro strutture. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




