

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
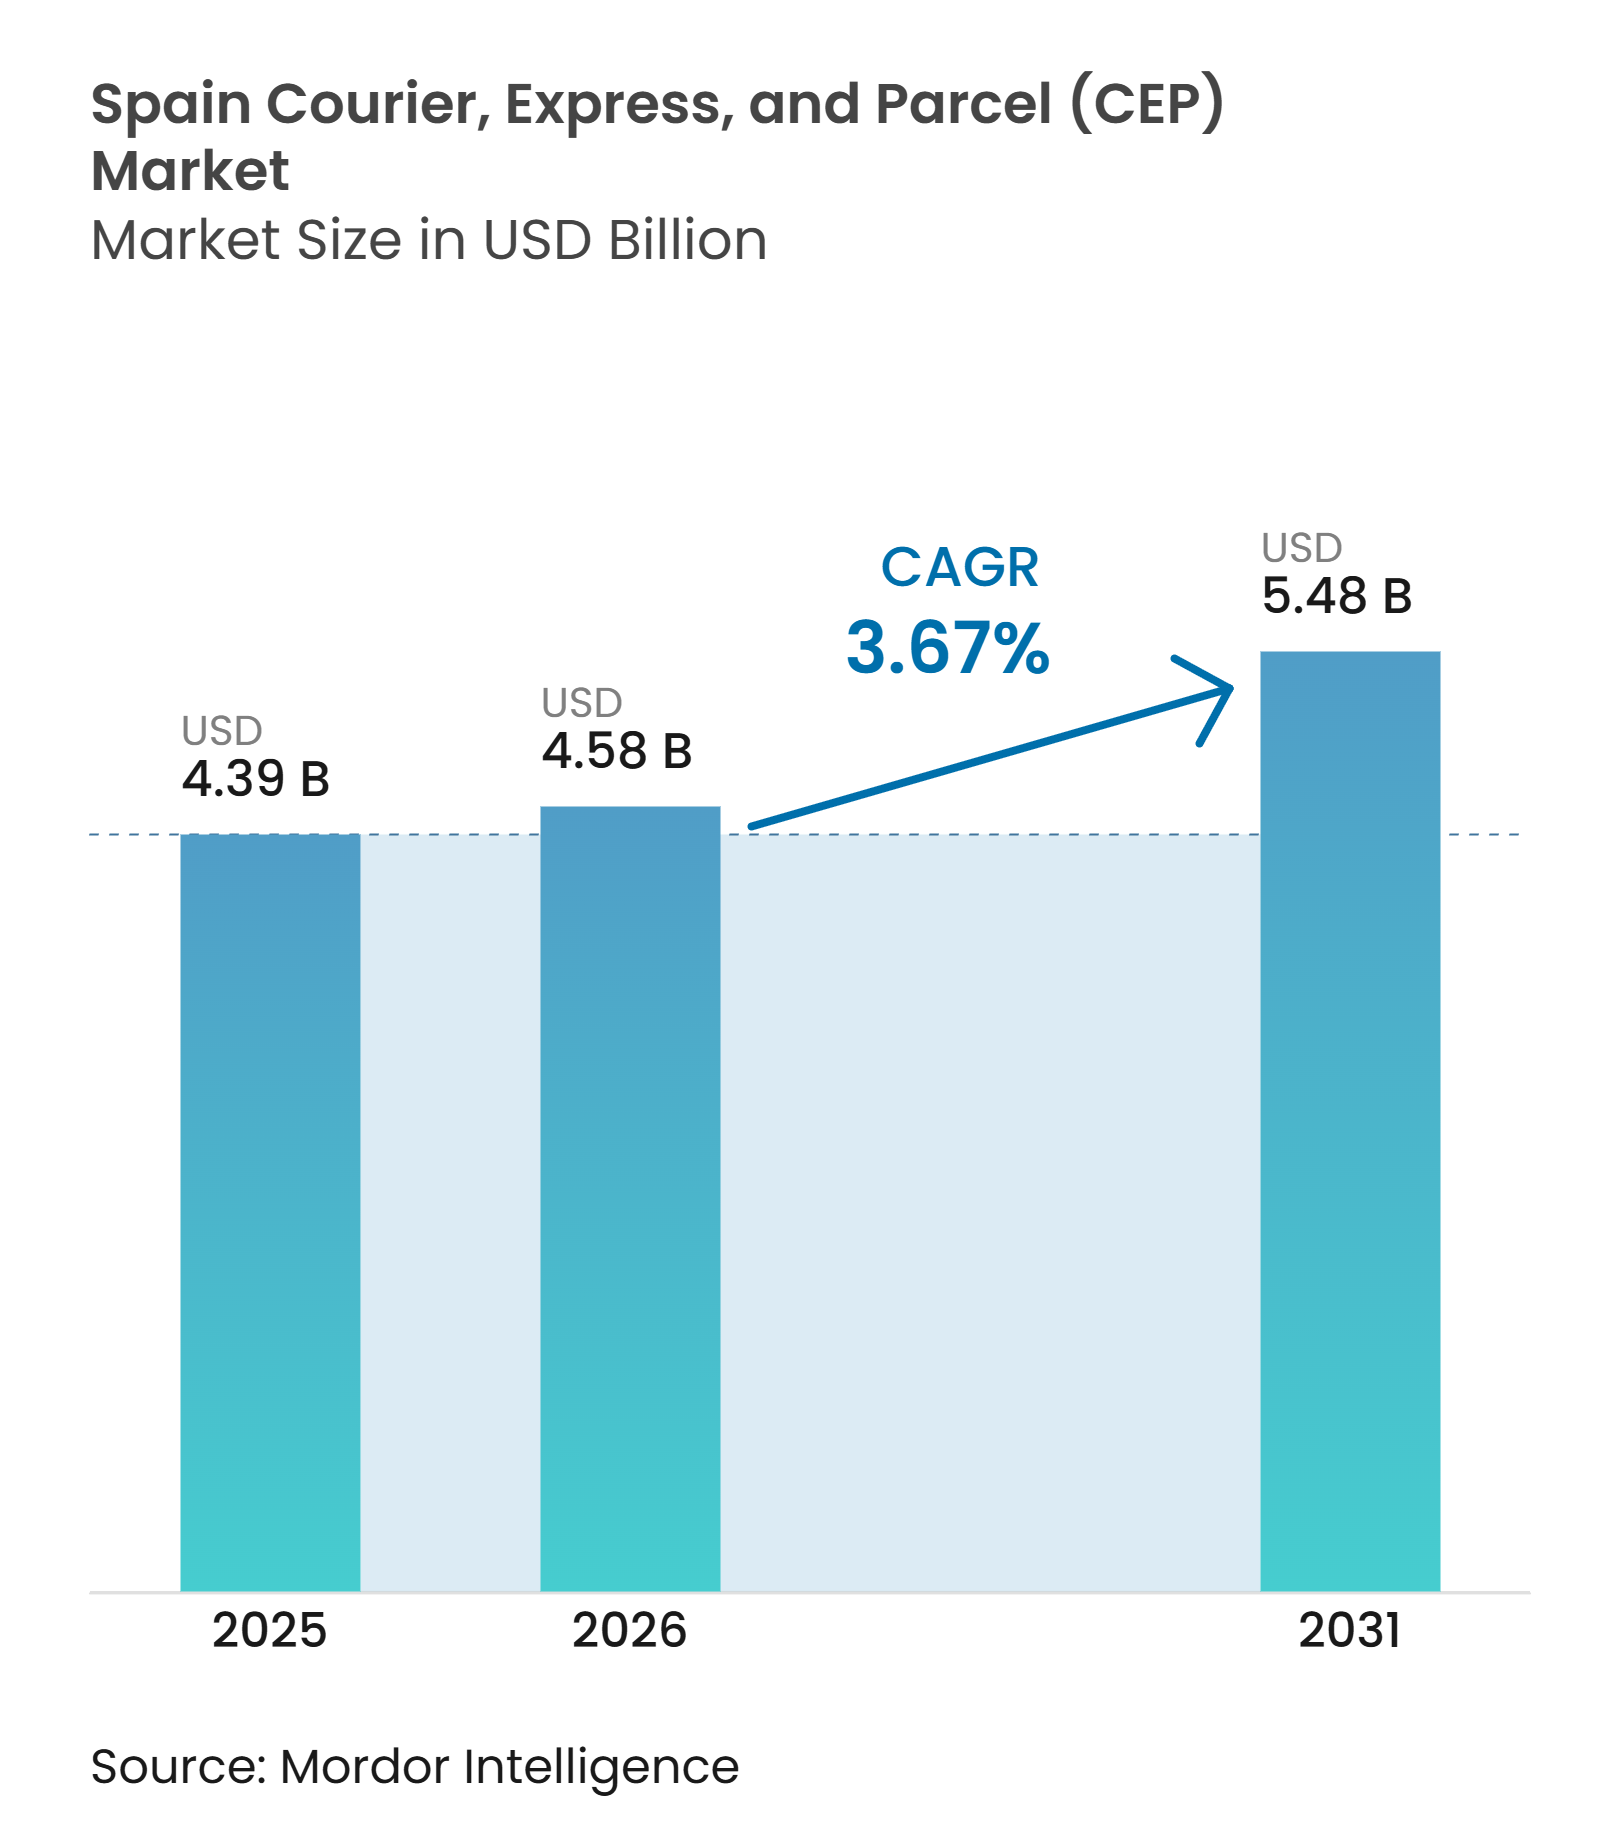
| Dimensione del mercato (2026) | 4.58 miliardo di dollari |
| Dimensione del mercato (2031) | 5.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.67% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato spagnolo dei corrieri espressi e dei pacchi (CEP) di Mordor Intelligence
Il mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi aveva un valore di 4.39 miliardi di dollari nel 2025 e si prevede che crescerà da 4.58 miliardi di dollari nel 2026 a 5.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.67% durante il periodo di previsione (2026-2031).
La penetrazione a doppia cifra dell'e-commerce in Spagna, un tasso di reso persistentemente elevato del 22% e la crescente domanda di servizi a catena del freddo mantengono i volumi di pacchi su una traiettoria ascendente. Il consolidamento del mercato aumenta la densità delle spedizioni ma esercita una pressione al ribasso sulle tariffe contrattuali, rendendo le riduzioni del costo per chilometro abilitate dall'intelligenza artificiale vitali per la protezione dei margini. I progetti pilota di camion a idrogeno, le flotte elettriche per l'ultimo miglio e le zone a zero emissioni accelerano il passaggio modale verso soluzioni di trasporto più ecologiche. Allo stesso tempo, le minacce alla sicurezza informatica e gli obblighi di rendicontazione ESG aumentano i costi di conformità, spingendo gli operatori verso economie di scala o partnership strategiche per rimanere competitivi nel mercato spagnolo dei corrieri, delle spedizioni espresse e dei pacchi.
Punti chiave del rapporto
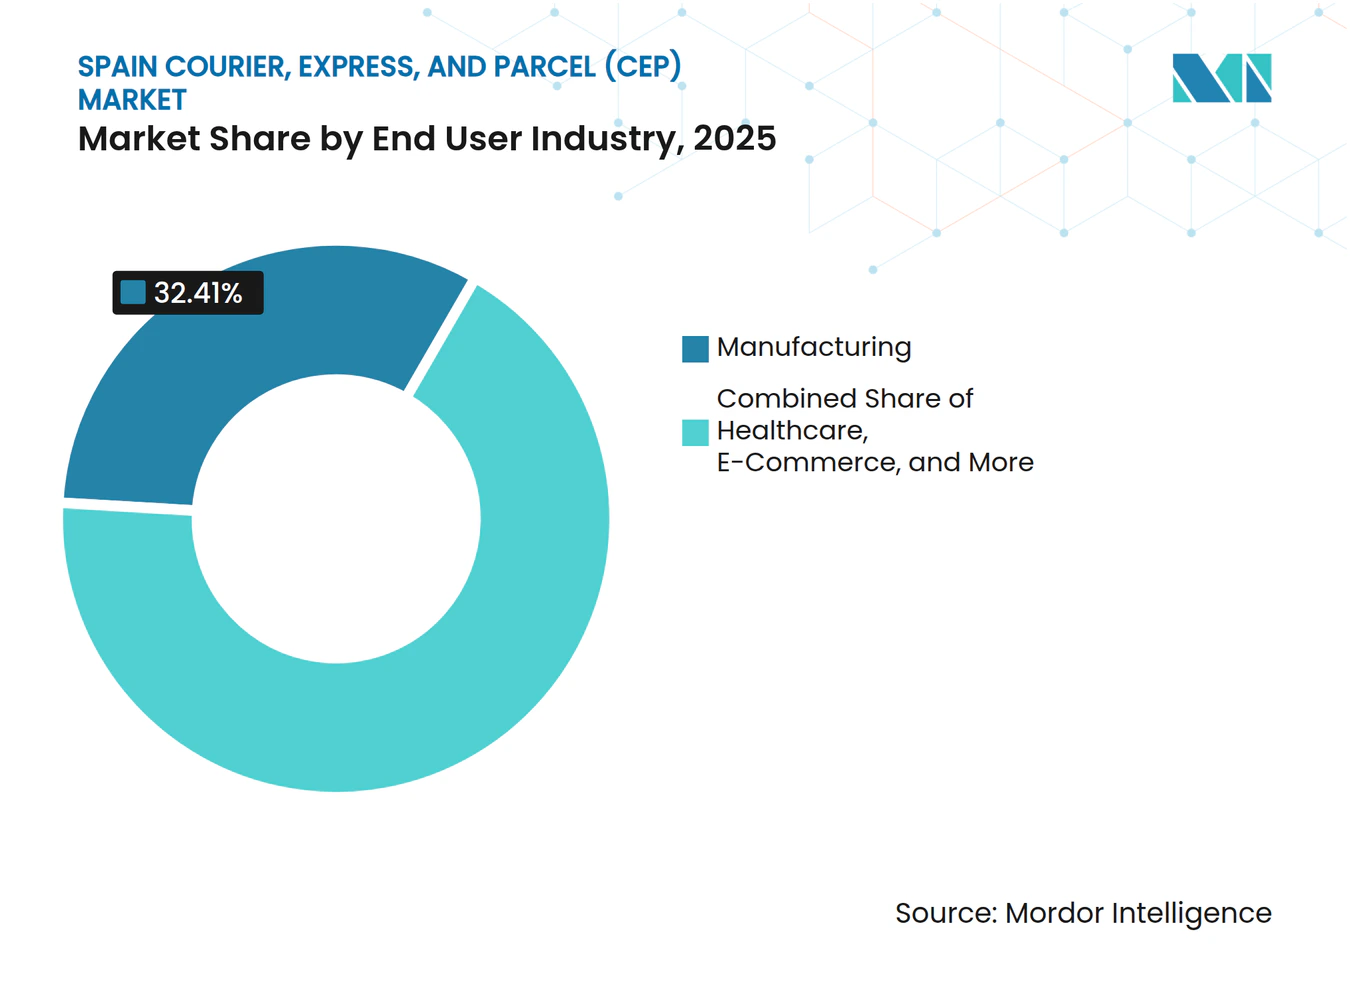
- Per settore di utilizzo finale, il settore manifatturiero ha dominato il mercato spagnolo dei servizi di corriere, espresso e pacchi (CEP) con il 32.41% nel 2025, mentre si prevede che i pacchi per l'e-commerce cresceranno a un tasso di crescita annuo composto (CAGR) del 4.00% fino al 2031.
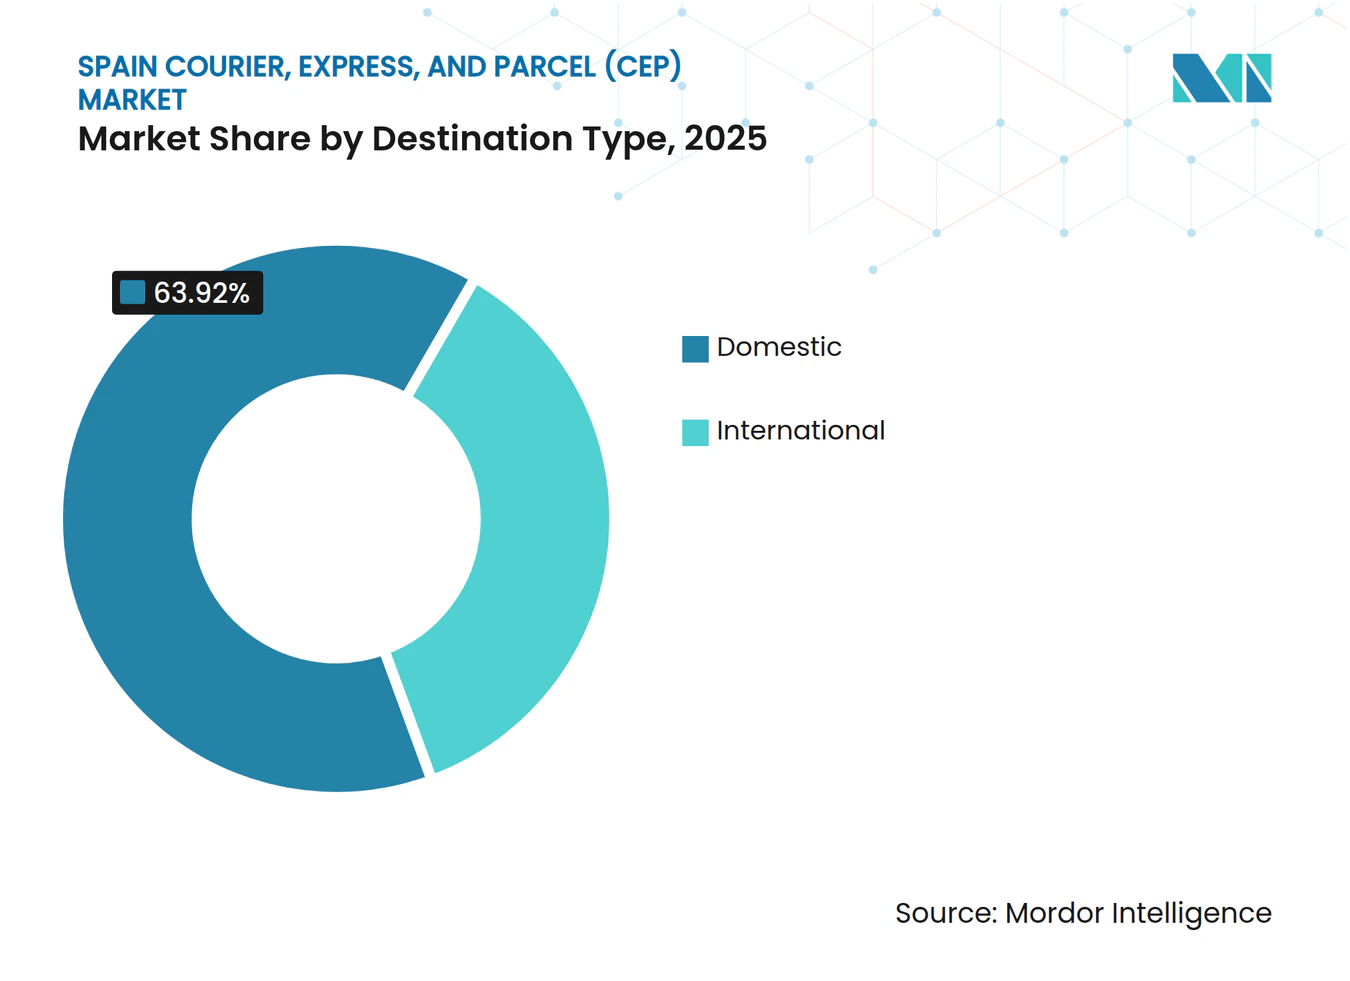
- Per destinazione, le spedizioni nazionali hanno rappresentato il 63.92% del mercato spagnolo dei servizi di corriere, espresso e pacchi (CEP) nel 2025, mentre si prevede che i flussi internazionali cresceranno più rapidamente, con un CAGR del 3.80% fino al 2031.
- Per tipologia di servizio, il segmento B2C deteneva una quota di mercato del 50.78% nel mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi nel 2025 e si prevede che crescerà a un tasso annuo composto del 4.77% tra il 2026 e il 2031.
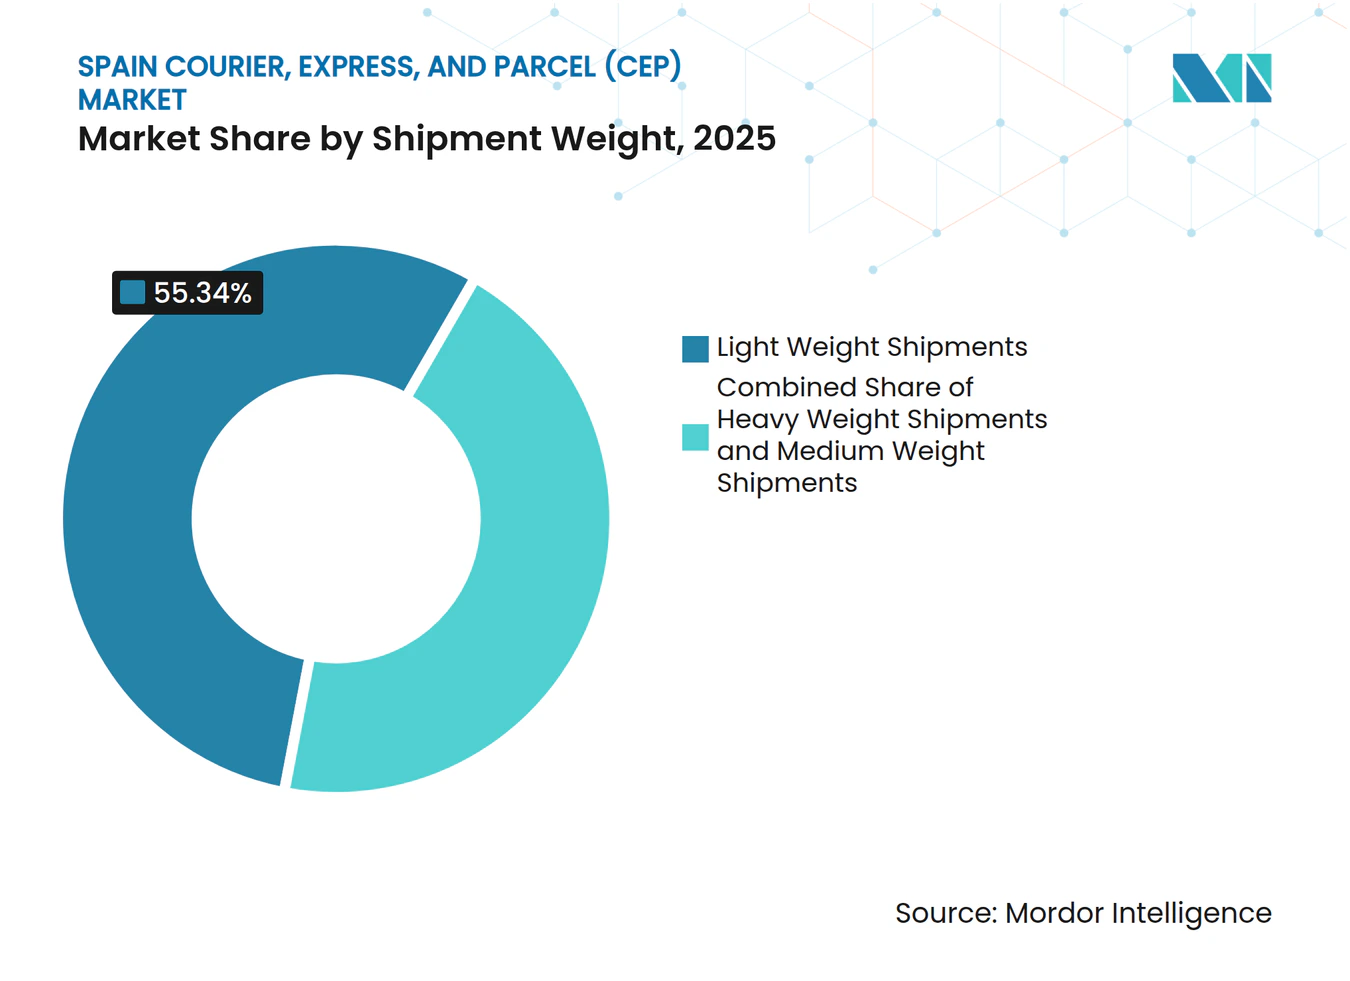
- In termini di peso, i pacchi leggeri rappresentavano il 55.34% della quota di mercato spagnola dei servizi di corriere, espresso e pacchi (CEP) nel 2025 e si prevede che cresceranno a un tasso annuo composto del 4.03% fino al 2031.
- In termini di velocità, le consegne non espresse hanno mantenuto una quota di mercato del 74.12% nel 2025; tuttavia, i servizi espressi registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.18%, nel periodo 2026-2031.
- Per modalità di trasporto, il trasporto su strada ha rappresentato il 61.85% del mercato spagnolo dei servizi di corriere, espresso e pacchi (CEP) nel 2025, tuttavia il trasporto aereo merci crescerà a un tasso annuo composto del 3.72% nell'arco temporale previsto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei corrieri, espressi e pacchi (CEP) in Spagna
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della logistica inversa è dovuto al tasso di resi dell'e-commerce pari al 22%. | + 0.9% | Hub di Madrid, Barcellona, Valencia | Medio termine (2-4 anni) |
| Ottimizzazione del percorso e bilanciamento del carico basati sull'intelligenza artificiale | + 0.7% | Principali aree metropolitane, fino alle città di secondo livello | A breve termine (≤ 2 anni) |
| Espansione transfrontaliera di generi alimentari e kit per la preparazione dei pasti | + 0.5% | Prima le regioni nazionali e costiere | Medio termine (2-4 anni) |
| Progetti pilota di camion a idrogeno finanziati dall'UE sui corridoi iberici | + 0.4% | Itinerari Spagna-Francia-Germania | A lungo termine (≥ 4 anni) |
| Linee guida più severe dell'UE in materia di GDP per la logistica farmaceutica. | + 0.6% | Catalogna, distretti farmaceutici di Madrid | Medio termine (2-4 anni) |
| Crescita delle piattaforme di rivendita C2C | + 0.5% | Centri urbani, diffusione a livello nazionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'impennata della logistica inversa è trainata dall'elevato tasso di resi dell'e-commerce in Spagna, pari al 22%.
I tassi di reso prossimi al 22% rendono la Spagna uno degli ambienti e-commerce più difficili d'Europa, spingendo gli operatori a ricostruire reti hub-and-spoke per flussi bidirezionali, installando al contempo linee di ispezione e ricondizionamento all'interno dei depositi. Moda e calzature rappresentano la maggior parte dei resi e spesso superano il 30% a causa dell'incertezza sulla taglia e degli acquisti di fascia. I marketplace peer-to-peer aggiungono un ulteriore livello di traffico bidirezionale, poiché ogni spedizione C2C raddoppia i punti di contatto. Gli operatori che investono in capacità di logistica inversa dedicate e piattaforme di visibilità dell'inventario trasformano sempre più un centro di costo tradizionale in una fonte di differenziazione. Con l'introduzione da parte di un numero crescente di marchi di programmi di ritiro, si prevede che i volumi di flusso inverso all'interno del mercato spagnolo di corrieri, express e pacchi supereranno la crescita delle spedizioni in avanti nei prossimi cinque anni [1] “Good distribution practice,” European Medicines Agency, ema.europa.eu.
Pianificazione dinamica del percorso e bilanciamento del carico basati sull'intelligenza artificiale per ridurre i costi al chilometro.
Gli algoritmi di apprendimento automatico che elaborano dati sul traffico, sulle condizioni meteorologiche e sui modelli di consegna storici riducono ora del 12-18% i costi di trasporto e dell'ultimo miglio. La riorganizzazione in tempo reale aumenta le fermate orarie di oltre il 20% sulle rotte più trafficate di Barcellona, consentendo ai corrieri di proteggere i margini nonostante la pressione tariffaria derivante dalle piattaforme. I centri robotici ad alta intensità di capitale, come la struttura di Amazon nelle Asturie, combinano lo smistamento tramite IA con veicoli a guida automatica per sostenere la produttività durante i periodi di punta. I fornitori di livello intermedio, incapaci di finanziare talenti nel campo della scienza dei dati, adottano sempre più strumenti di ottimizzazione SaaS white-label o collaborano con aziende tecnologiche, ampliando il divario di capacità tra i concorrenti nel mercato spagnolo dei servizi di corriere, espresso e pacchi [2] “Connecting Europe Facility”, Commissione europea, ec.europa.eu.
Il boom transfrontaliero di generi alimentari e kit per la preparazione dei pasti stimola la domanda di pacchi a temperatura controllata.
Le famiglie spagnole stanno adottando i kit per la preparazione di pasti in abbonamento, che includono frutti di mare mediterranei, prodotti locali e ingredienti speciali spediti dai paesi limitrofi dell'UE. Ogni scatola isotermica richiede un mantenimento affidabile della temperatura tra 2 e 8 °C, indicatori di temperatura e tempo tracciabili e procedure di consegna specializzate. I crescenti volumi di alimenti deperibili condividono le infrastrutture con i prodotti biologici e i vaccini, consentendo agli operatori di ammortizzare le risorse della catena del freddo su più fronti. Le norme di documentazione GDP, originariamente scritte per i prodotti farmaceutici, sono state adattate alla sicurezza alimentare, obbligando i corrieri più piccoli a subappaltare a fornitori certificati della catena del freddo. Con la spinta dei rivenditori verso la consegna ultraveloce di generi alimentari, la capacità differenziata della catena del freddo diventa un punto di forza fondamentale nel mercato spagnolo dei servizi di corriere, express e spedizione pacchi.
I progetti pilota per camion a idrogeno finanziati dall'UE riducono i costi delle emissioni e l'esposizione ai pedaggi nel trasporto a lungo raggio.
La Spagna partecipa a progetti pilota multinazionali che impiegano 16 camion a celle a combustibile a idrogeno sulle tratte Spagna-Francia e Spagna-Germania, validando l'autonomia, il rifornimento e la redditività economica complessiva. I primi dati suggeriscono una riduzione del 30-40% delle spese legate alle emissioni, considerando gli sconti sui pedaggi e i vantaggi derivanti dall'accesso urbano. La limitata infrastruttura di rifornimento, con meno di 10 stazioni pubbliche, ne limita la diffusione, tuttavia le aziende di trasporto lungimiranti si assicurano un vantaggio competitivo stringendo alleanze interne per l'idrogeno verde. Quando, dopo il 2030, i prezzi del carburante dovrebbero scendere a 2-3 euro/kg, gli operatori con esperienza nei progetti pilota saranno in grado di implementare flotte a idrogeno su tutta la rete, ridefinendo la redditività del trasporto merci su lunghe distanze nel mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inflazione nel settore del cartone ondulato, dei carburanti e dei refrigeranti ha fatto salire i costi unitari di oltre l'8%. | -1.0% | Nationwide | A breve termine (≤ 2 anni) |
| Le verifiche ESG imposte dalla CSRD comportano un aumento delle spese per la conformità. | -0.5% | Nationwide | Medio termine (2-4 anni) |
| L'aumento degli attacchi informatici alle API di tracciamento sta causando sanzioni per violazione degli SLA. | -0.4% | Nationwide | A breve termine (≤ 2 anni) |
| La saturazione degli armadietti urbani limita ulteriori aumenti di densità. | -0.3% | Madrid, Barcellona, Valencia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'inflazione sale vertiginosamente nei prezzi del cartone ondulato, del carburante e dei refrigeranti, aumentando i costi unitari di oltre l'8%.
Il prezzo del cartone ondulato è aumentato del 15-20% a causa della carenza di cellulosa, i prezzi del diesel hanno oscillato tra 1.20 e 1.60 euro al litro e la riduzione graduale del gas fluorurato ha gonfiato i costi dei refrigeranti, comprimendo complessivamente i margini nel 2025. I corrieri hanno coperto il prezzo del carburante e firmato contratti di imballaggio a tariffa fissa, ma le piattaforme ad alto volume che controllano oltre l'80% degli ordini hanno resistito agli adeguamenti dei prezzi. I fornitori più piccoli hanno trovato margini limitati per assorbire i picchi, il che ha portato a fusioni difensive e a una maggiore attenzione alle leve di efficienza dell'IA nel mercato spagnolo dei corrieri, delle spedizioni espresse e dei pacchi [3] Commissione europea, "Statistiche sull'e-commerce per i privati", ec.europa.eu.
L'audit ESG imposto dalla CSRD aumenta i costi di conformità per le aziende CEP.
La Direttiva sulla rendicontazione di sostenibilità aziendale (CSR) obbliga i corrieri a divulgare le emissioni di ambito 1-3, a investire in strumenti di contabilità del carbonio e a ottenere certificazioni esterne. Mentre i grandi integratori ripartiscono i costi sulle reti globali, i corrieri spagnoli di medie dimensioni si trovano ad affrontare oneri sproporzionati che sottraggono capitali agli ammodernamenti delle flotte. Le aziende non conformi rischiano di perdere contratti, poiché gli spedizionieri inaspriscono i codici di condotta dei fornitori, accentuando la polarizzazione nel mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi.[4]"Industria adjudica 41 M€ del PERTE VEC III en su sección de cadena de valor a 21 empresas." Ministerio de Industria, Comercio y Turismo, planderecuperacion.gob.es/noticias/industria-adjudica-proyectos-cadena-valor-perte-vec-iii-prtr.
Analisi del segmento
Per settore di utilizzo finale: la stabilità della produzione è un pilastro per l'accelerazione dell'e-commerce.
Nel 2025, il settore manifatturiero ha generato il 32.41% della quota di mercato spagnola dei servizi di corriere, espresso e pacchi (CEP), sostenuto dalla produzione stabile del settore automobilistico e meccanico in Catalogna e Navarra. Il mercato spagnolo dei servizi di corriere, espresso e pacchi legato al settore manifatturiero si mantiene resiliente, ma registra una modesta crescita a una cifra media, vincolata ai cicli produttivi industriali.
Si prevede che le spedizioni di pacchi per l'e-commerce, inclusa la rivendita C2C, cresceranno a un tasso annuo composto del 4.00% fino al 2031, sostenute dalla crescente penetrazione online nei settori della moda, dell'elettronica e degli articoli per la casa. I produttori adottano sempre più portali di e-commerce B2B per i pezzi di ricambio, favorendo spedizioni prevedibili di piccoli lotti, mentre i rivenditori di moda si avvalgono di hub di logistica inversa per gestire i resi che superano il 30%. I servizi finanziari sostengono i servizi di corriere per documenti ad alto margine e le normative più rigorose sul PIL spingono i mittenti del settore sanitario verso servizi express premium. La diversificazione degli utenti finali scongiura la volatilità specifica del settore e premia gli operatori in grado di gestire reti multi-verticali all'interno del mercato spagnolo dei corrieri, dei servizi express e delle spedizioni di pacchi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di destinazione: i flussi internazionali superano la maturità dei flussi nazionali.
Nel 2025, le spedizioni nazionali rappresentavano il 63.92% del mercato spagnolo dei servizi di corriere, espresso e pacchi (CEP), ma si prevede un rallentamento della crescita a causa della saturazione dei servizi nei mercati urbani. I flussi internazionali registreranno un tasso di crescita annuo composto (CAGR) del 3.80% fino al 2031, grazie all'armonizzazione dell'IVA nell'UE e alle norme IOSS che riducono gli ostacoli doganali per le spedizioni inferiori a 150 euro.
I cluster di crescita transfrontaliera lungo i corridoi Spagna-Francia-Germania sono supportati da progetti pilota per camion a idrogeno e da servizi ferroviari che eliminano 11,500 viaggi annuali su camion. Gli esportatori spagnoli si avvalgono anche della rete Estafeta di UPS verso l'America Latina, capitalizzando sull'affinità culturale e sulla convergenza dei fusi orari. L'ampliamento del mix internazionale obbliga i corrieri a perfezionare le capacità di sdoganamento e a investire in portali clienti multilingue e multivaluta per il mercato spagnolo dei servizi di corriere, espresso e pacchi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla velocità di spedizione: i servizi express superano la consegna standard.
Sebbene le spedizioni non espresse abbiano mantenuto una quota di mercato del 74.12% nel 2025, si prevede che il traffico espresso aumenterà del 4.18% annuo composto, poiché i consumatori sono disposti a pagare prezzi più elevati per l'affidabilità e le farmacie spediscono i farmaci biologici entro tempi prestabiliti. Il mercato spagnolo dei servizi di corriere, espresso e pacchi, collegato al servizio espresso, è ulteriormente gonfiato dai centri di micro-evasione ordini di Madrid e Barcellona, che promettono consegne in meno di due ore.
La parità dei costi migliora grazie all'ottimizzazione dei percorsi tramite intelligenza artificiale, che consente di risparmiare carburante e manodopera, riducendo il divario di prezzo tra i diversi livelli di servizio. Nel frattempo, i servizi standard mantengono i volumi principali offrendo ai consumatori sensibili al prezzo finestre di consegna prevedibili di due o tre giorni, preservando un portafoglio equilibrato per i corrieri nel mercato spagnolo di corriere espresso e spedizioni di pacchi.
In base al peso della spedizione: i pacchi leggeri guidano per volume e crescita
Nel 2025, i pacchi leggeri, di peso pari o inferiore a 5 kg, rappresentavano il 55.34% della quota di mercato e cresceranno a un tasso annuo composto del 4.03% fino al 2031, in linea con il predominio dei settori moda ed elettronica. Il mercato spagnolo dei servizi di corriere, express e spedizione pacchi, in particolare per i pacchi leggeri, beneficia della diffusione dei punti di ritiro automatici e dei corrieri in bicicletta, che consentono di risparmiare manodopera e carburante.
Il traffico di pacchi di peso medio aumenta leggermente grazie al consolidamento degli ordini multi-articolo da parte dei commercianti, mentre i pacchi pesanti sono in calo a causa delle alternative di pallettizzazione nel trasporto su strada. Gli hub robotizzati calibrati per SKU inferiori a 5 kg gestiscono i picchi festivi, quando il traffico di pacchi leggeri aumenta di oltre il 40% rispetto alla norma, sottolineando il loro ruolo fondamentale nel mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di trasporto: il trasporto aereo merci supera quello su strada.
Nel 2025, il trasporto su strada controllava il 61.85% del mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi, grazie alla flessibilità del servizio porta a porta. Tuttavia, il trasporto aereo registrerà un'accelerazione del 3.72% di crescita annua composta (CAGR) grazie all'hub DHL di Barcellona, costato 94 milioni di dollari, che riduce drasticamente i tempi limite per le spedizioni tra Asia ed Europa.
Le pressioni normative, come i pedaggi indicizzati alle emissioni di CO₂ e le zone a basse emissioni, spingono i trasportatori verso soluzioni di trasporto più pulite, tra cui l'olio vegetale idrotrattato (HVO) e i progetti pilota sull'idrogeno. Anche i servizi multimodali ferrovia-strada contribuiscono a erodere il predominio del trasporto su strada, offrendo emissioni inferiori del 70% e corridoi elettrificati a costi stabili per il mercato spagnolo dei corrieri, dei servizi espressi e dei pacchi.
Per modello: l'adozione del C2C aumenta parallelamente alla leadership del B2C
Nel 2025, le spedizioni B2C di pacchi detenevano il 50.78% della quota di mercato spagnola dei servizi di corriere, express e spedizione pacchi, grazie ai colossi del marketplace i cui volumi garantiscono tariffe competitive. Il segmento è sulla buona strada per una crescita annua composta (CAGR) del 4.77%, poiché gli acquirenti che privilegiano i dispositivi mobili richiedono acquisti con un solo clic e finestre di consegna precise.
I volumi delle spedizioni da consumatore a consumatore crescono ancora più rapidamente con la diffusione delle piattaforme dell'economia circolare, sebbene gli importi medi delle spedizioni siano inferiori. Il traffico business-to-business rimane vitale per le catene di approvvigionamento industriali, ma cresce più lentamente, privilegiando l'affidabilità rispetto alla velocità. Il consolidamento del mercato sposta il potere contrattuale dai corrieri, premiando coloro che sono in grado di ottenere risparmi grazie all'intelligenza artificiale e all'automazione dei sistemi di instradamento nel mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi.
Analisi geografica
Madrid, Barcellona e Valencia rappresentano oltre la metà dei punti di origine e destinazione dei pacchi, il che favorisce la creazione di fitte reti per l'ultimo miglio, le consegne in giornata e una rete satura di armadietti. Le zone a basse emissioni in 150 comuni accelerano l'implementazione di 800 motociclette elettriche noleggiate da Correos a Nuuk. Le aree rurali e insulari rimangono costose, spingendo i corrieri a sperimentare l'utilizzo di droni e armadietti presso i centri comunitari per colmare il divario in termini di servizio.
I corridoi transfrontalieri beneficiano di 241 milioni di euro (283.49 milioni di dollari) di fondi del Connecting Europe Facility destinati all'ammodernamento dei nodi multimodali, soprattutto lungo gli assi mediterraneo e atlantico. I progetti pilota per camion a idrogeno sulle tratte Spagna-Francia mirano a ridurre i costi per chilometro e a garantire l'accesso alle aree urbane. L'integrazione iberica si rafforza grazie alla rete congiunta di DHL e CTT Expresso, che crea una copertura senza soluzione di continuità per le consegne entro il giorno successivo tra Portogallo e Spagna.
La connettività in America Latina si rafforza dopo l'acquisizione di Estafeta da parte di UPS, garantendo agli esportatori spagnoli un accesso prioritario a Messico, Colombia e Cile. Questi collegamenti geografici immettono flussi di pacchi internazionali in rapida crescita nel mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi, compensando la maturità del mercato interno.
Panorama competitivo
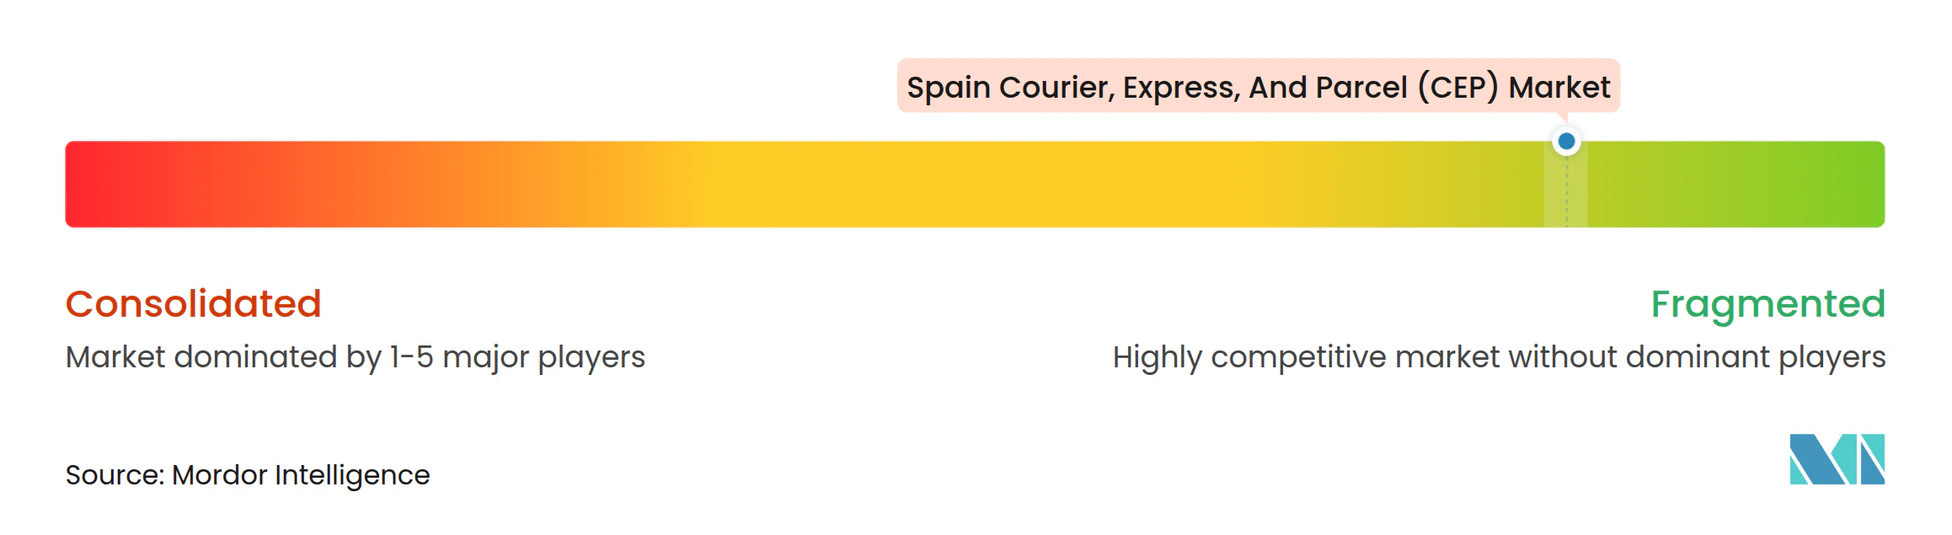
Nessuna singola azienda controlla più del 15% del mercato spagnolo dei servizi di corriere, espresso e spedizione pacchi, creando un settore frammentato e caratterizzato da investimenti tecnologici e credenziali di sostenibilità. Gli integratori globali investono più dei concorrenti regionali in robotica, ottimizzazione dei percorsi tramite intelligenza artificiale e infrastrutture a temperatura controllata. L'impianto di Amazon nelle Asturie, del valore di 300 milioni di euro (352.89 milioni di dollari), è un esempio concreto di integrazione verticale nella logistica, mentre l'hub aereo di DHL a Barcellona potenzia la capacità di trasporto transfrontaliero.
Operatori nazionali consolidati come Correos sfruttano la copertura nazionale e la conoscenza delle normative, modernizzando le flotte con 800 biciclette elettriche ed espandendo i punti di ritiro Citypaq. L'operatore di nicchia Paack si affida a corrieri della gig economy e a dark store iperlocali per ritagliarsi nicchie di mercato con consegna in giornata nelle principali città. I progetti pilota basati sulla blockchain per il tracciamento e i programmi di sicurezza informatica zero-trust differenziano i portafogli di servizi di qualità, mentre gli operatori di fascia media si trovano a dover affrontare i costi generali del CSRD e l'aumento dei premi assicurativi contro i rischi informatici.
Padronanza della logistica inversa, conformità alla catena del freddo e adattabilità C2C emergono come fattori decisivi. Gli operatori in grado di integrare queste capacità su larga scala potranno conquistare quote di mercato aggiuntive nel settore dei servizi di corriere, express e pacchi in Spagna, mentre coloro che non dispongono di capitali o competenze digitali rischiano di scivolare verso la posizione di subappaltatori in un ecosistema sempre più esigente.
Leader del settore dei corrieri espressi e dei pacchi (CEP) in Spagna
-
posta espressa
-
Gruppo La Poste (incluso SEUR)
-
MRW
-
Gruppo DHL
-
Logista
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: DHL ha avviato le operazioni di trasporto con camion a idrogeno sulla tratta Barcellona-Lione, a seguito del successo dei test pilota, con l'obiettivo di ridurre del 40% le emissioni "dal pozzo alla ruota".
- Settembre 2025: DHL Group ha completato un ampliamento da 94 milioni di dollari del suo hub aereo di Barcellona, creando 200 nuovi posti di lavoro e raddoppiando la capacità di smistamento.
- Luglio 2025: Correos ha stipulato un contratto con Nuuk per 800 motociclette elettriche, con la gestione di una flotta di 1,300 veicoli distribuiti in 1,000 comuni.
- Luglio 2024: Temu ha scelto Correos Express come partner principale per la consegna dell'ultimo miglio, assicurandosi una copertura nazionale con consegna il giorno successivo e tariffe agevolate per gli armadietti di servizio.
Ambito del rapporto sul mercato dei corrieri, espressi e pacchi (CEP) in Spagna
Per destinazione
| Domestico |
| Internazionale |
Per velocità di consegna
| Express |
| Non espresso |
Per modello
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Da consumatore a consumatore (C2C) |
Per peso della spedizione
| Spedizioni pesanti |
| Spedizioni leggere |
| Spedizioni di peso medio |
Per mezzo di trasporto
| Aria |
| Strada |
| Altro |
Per settore dell'utente finale
| E-Commerce |
| Servizi finanziari (BFSI) |
| Settore Sanitario |
| Produzione |
| Industria primaria |
| Commercio all'ingrosso e al dettaglio (offline) |
| Altro |
| Per destinazione | Domestico |
| Internazionale | |
| Per velocità di consegna | Express |
| Non espresso | |
| Per modello | Business-to-Business (B2B) |
| Business-to-Consumer (B2C) | |
| Da consumatore a consumatore (C2C) | |
| Per peso della spedizione | Spedizioni pesanti |
| Spedizioni leggere | |
| Spedizioni di peso medio | |
| Per mezzo di trasporto | Aria |
| Strada | |
| Altro | |
| Per settore dell'utente finale | E-Commerce |
| Servizi finanziari (BFSI) | |
| Settore Sanitario | |
| Produzione | |
| Industria primaria | |
| Commercio all'ingrosso e al dettaglio (offline) | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Corriere, Espresso e Pacco - I servizi di corriere, espresso e pacchi, spesso chiamati mercato CEP, si riferiscono ai fornitori di servizi logistici e postali specializzati nello spostamento di piccole merci (pacchi/pacchi). Cattura la dimensione complessiva del mercato (USD) e il volume del mercato (numero di pacchi) di (1) spedizioni/pacchi/pacchi con peso inferiore a 70 kg/154 libbre, (2) pacchi per clienti aziendali, ad es. Business-to-Business (B2B) e Business-to-Consumer (B2C), nonché pacchetti per clienti privati (C2C), (3) servizi di consegna pacchi non espressi (Standard e Differito), nonché servizi di consegna pacchi espressi (Giornaliero -Definite-Express e Time-Definite-Express), (4) spedizioni nazionali e internazionali.
- Dati Demografici - Per analizzare la domanda totale del mercato indirizzabile, sono state studiate e presentate la crescita della popolazione e le previsioni in questa tendenza del settore. Rappresenta la distribuzione della popolazione in categorie come genere (maschile/femminile), area di sviluppo (urbana/rurale), principali città oltre ad altri parametri chiave come la densità di popolazione e la spesa per consumi finali (crescita e quota% del PIL). Questi dati sono stati utilizzati per valutare le fluttuazioni della domanda e della spesa per consumi e i principali punti caldi (città) della domanda potenziale.
- Mercato nazionale dei corrieri - Il mercato dei corrieri nazionali si riferisce alle spedizioni CEP in cui l'origine e la destinazione rientrano nei confini della geografia studiata (paese o regione secondo lo scopo del rapporto). Cattura le dimensioni del mercato (USD) e il volume di mercato (numero di pacchi) di (1) spedizioni/pacchi/pacchi di peso inferiore a 70 kg/154 libbre, comprese spedizioni leggere, spedizioni di peso medio e spedizioni pesanti (2) Pacchetti cliente, ad es. Business-to-Business (B2B) e Business-to-Consumer (B2C), nonché pacchetti per clienti privati (C2C), (3) servizi di consegna pacchi non espressi (Standard e Differito), nonché servizi di consegna pacchi espressi (Giornaliero -Definite-Express e Time-Definite-Express).
- E-Commerce - Questo segmento dell'industria dell'utente finale cattura le spese logistiche esterne (in outsourcing) sostenute dagli e-tailer, attraverso il canale di vendita online, sui servizi di corriere, espresso e pacco (CEP). L'ambito comprende (i) la catena di fornitura degli ordini online dei clienti di un'azienda che vengono evasi, (ii) il processo per ottenere un prodotto dal punto di produzione al punto in cui viene consegnato ai consumatori. Implica la gestione dell'inventario (differito e con tempi critici), della spedizione e della distribuzione.
- Esporta trend e importa trend - La performance logistica complessiva di un'economia è positivamente e significativamente (statisticamente) correlata alla sua performance commerciale (esportazioni e importazioni). Pertanto, in questa tendenza del settore, il valore totale del commercio, le principali materie prime/gruppi di materie prime e i principali partner commerciali, per la geografia studiata (paese o regione secondo l'ambito del rapporto) sono stati analizzati insieme all'impatto delle principali infrastrutture commerciali/logistiche investimenti e contesto normativo.
- Servizi finanziari (BFSI) - Questo segmento industriale dell'utente finale cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori BFSI, sui servizi di corriere, espresso e pacco (CEP). Il CEP è importante per il settore dei servizi finanziari nella spedizione di documenti e file riservati. Le istituzioni di questo settore sono impegnate in (i) transazioni finanziarie (vale a dire, transazioni che comportano la creazione, liquidazione o cambiamento di proprietà di attività finanziarie) o nell'agevolazione di transazioni finanziarie, (ii) intermediazione finanziaria, (iii) messa in comune di rischio sottoscrivendo rendite e assicurazioni, (iv) fornendo servizi specializzati che facilitano o supportano l’intermediazione finanziaria, le assicurazioni e i programmi di benefici per i dipendenti, e (v) il controllo monetario: le autorità monetarie.
- Prezzo del carburante - I picchi dei prezzi del carburante possono causare ritardi e interruzioni per i fornitori di servizi logistici (LSP), mentre i cali degli stessi possono comportare una maggiore redditività a breve termine e una maggiore rivalità di mercato per offrire ai consumatori le migliori offerte. Pertanto, le variazioni del prezzo del carburante sono state studiate nel periodo in esame e presentate insieme alle cause e agli impatti sul mercato.
- Distribuzione del PIL per attività economica - Il prodotto interno lordo nominale e la distribuzione dello stesso, nei principali settori economici nella geografia studiata (paese o regione secondo lo scopo del rapporto) sono stati studiati e presentati in questa tendenza del settore. Poiché il PIL è positivamente correlato alla redditività e alla crescita del settore logistico, questi dati sono stati utilizzati in aggiunta alle tabelle input-output/fornitura-utilizzo per analizzare i potenziali principali settori che contribuiscono alla domanda logistica.
- Crescita del PIL per attività economica - La crescita del prodotto interno lordo nominale nei principali settori economici, per la geografia studiata (paese o regione secondo l'ambito del rapporto) è stata presentata in questa tendenza del settore. Questi dati sono stati utilizzati per valutare la crescita della domanda logistica da parte di tutti gli utenti finali del mercato (settori economici qui considerati).
- Settore Sanitario - Questo segmento dell'industria degli utenti finali cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori sanitari (ospedali, cliniche, centri medici), sui servizi di corriere, espresso e pacchi (CEP). L'ambito comprende i servizi CEP coinvolti nella movimentazione differita e con tempi critici di beni e forniture mediche (forniture e strumenti chirurgici, inclusi guanti, maschere, siringhe, attrezzature). Le strutture in questo settore (i) includono quelle che forniscono esclusivamente assistenza medica (ii) forniscono servizi da parte di professionisti qualificati (iii) coinvolgono processi, compresi input di manodopera di operatori sanitari con le competenze necessarie (iv) sono definiti in base al titolo di studio posseduto da parte degli operatori del settore.
- Inflazione - In questo trend del settore sono state presentate le variazioni sia dell'inflazione dei prezzi all'ingrosso (variazione su base annua dell'indice dei prezzi alla produzione) che dell'inflazione dei prezzi al consumo. Questi dati sono stati utilizzati per valutare l'ambiente inflazionistico poiché svolge un ruolo vitale nel buon funzionamento della catena di approvvigionamento, incidendo direttamente sui componenti dei costi operativi logistici, ad esempio prezzi dei pneumatici, salari e benefici degli autisti, prezzi dell'energia/carburante, costi di manutenzione, pedaggi, affitti di magazzino, intermediazione personalizzata, tariffe di spedizione, tariffe di corriere ecc., incidendo quindi sul mercato complessivo del trasporto merci e della logistica.
- Infrastruttura - Poiché le infrastrutture svolgono un ruolo vitale nelle prestazioni logistiche di un'economia, variabili come la lunghezza delle strade, la distribuzione della lunghezza delle strade per categoria di superficie (asfaltata v/s non asfaltata), la distribuzione della lunghezza delle strade per classificazione stradale (superstrade v/s autostrade v/s altre strade), la lunghezza delle ferrovie, il volume dei container movimentati dai principali porti e il tonnellaggio movimentato dai principali aeroporti sono stati analizzati e presentati in questa tendenza del settore.
- Mercato dei servizi espressi internazionali - Il mercato dei servizi espressi internazionali si riferisce alle spedizioni CEP in cui l'origine o la destinazione non rientra nei confini della geografia studiata (paese o regione secondo lo scopo del rapporto). Cattura le dimensioni del mercato (USD) e il volume di mercato (numero di pacchi) di (1) spedizioni/pacchi/pacchi di peso inferiore a 70 kg/154 libbre, comprese spedizioni leggere, spedizioni di peso medio e spedizioni pesanti (ii) Inter -Spedizioni regionali e intraregionali
- Tendenze chiave del settore - La sezione del rapporto denominata "Tendenze chiave del settore" include tutte le variabili/parametri chiave studiati per analizzare meglio le stime e le previsioni sulle dimensioni del mercato. Tutte le tendenze sono state presentate sotto forma di punti dati (serie temporali o ultimi punti dati disponibili) insieme all'analisi dei parametri sotto forma di commenti concisi rilevanti per il mercato, per la geografia studiata (paese o regione secondo lo scopo del rapporto ).
- Mosse strategiche chiave - L'azione intrapresa da un'azienda per differenziarsi dalla concorrenza o utilizzata come strategia generale viene definita mossa strategica chiave (KSM). Ciò include (1) accordi (2) espansioni (3) ristrutturazione finanziaria (4) fusioni e acquisizioni (5) partnership e (6) innovazioni di prodotto. Gli attori chiave (fornitori di servizi logistici, LSP) nel mercato sono stati selezionati, i loro KSM sono stati studiati e presentati in questa sezione.
- Prestazioni logistiche - Le prestazioni logistiche e i costi logistici sono la spina dorsale del commercio e influenzano i costi commerciali, rendendo i paesi competitivi a livello globale. Le prestazioni logistiche sono influenzate dalle strategie di gestione della catena di fornitura adottate a livello di mercato, dai servizi governativi, dagli investimenti e dalle politiche, dai costi di carburante/energia, dal contesto inflazionistico, ecc. Pertanto, in questa tendenza del settore, le prestazioni logistiche della geografia studiata (paese/regione secondo il ambito del rapporto) è stato analizzato e presentato nel periodo in esame.
- Produzione - Questo segmento dell'industria degli utenti finali cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori del settore manifatturiero (compresi Hi-Tech/Tecnologia), sui servizi di corriere, espresso e pacchi (CEP). Gli utilizzatori finali considerati sono gli stabilimenti principalmente impegnati nella trasformazione chimica, meccanica o fisica di materiali o sostanze in nuovi prodotti. I fornitori di servizi logistici (LSP) svolgono un ruolo cruciale nel mantenere un flusso regolare di materie prime lungo tutta la catena di fornitura, consentendo la consegna tempestiva dei prodotti finiti ai distributori o ai clienti finali e immagazzinando e fornendo le materie prime ai clienti per la produzione just-in-time .
- Altri utenti finali - Il segmento Altri utenti finali cattura le spese logistiche esterne (in outsourcing) sostenute da costruzioni, immobili, servizi educativi e servizi professionali (amministrativi, gestione dei rifiuti, legali, architettonici, ingegneristici, di progettazione, di consulenza, di ricerca e sviluppo scientifici), su Courier, Servizi espressi e pacchi (CEP). I fornitori di servizi logistici (LSP) svolgono un ruolo cruciale nello spostamento affidabile di forniture e documenti urgenti da/verso questi settori, ad esempio il trasporto di attrezzature o risorse necessarie e la spedizione di documenti e file riservati.
- Industria primaria - Questo segmento dell'industria dell'utente finale cattura le spese logistiche esterne (esternalizzate) sostenute dagli operatori AFF (agricoltura, pesca e silvicoltura) e dell'industria estrattiva (petrolio e gas, cave e miniere), sui servizi di corriere, espresso e pacchi (CEP) . Gli utenti finali considerati sono gli stabilimenti (i) impegnati principalmente nella coltivazione, nell'allevamento di animali, nella raccolta di legname, nella raccolta di pesci e altri animali dai loro habitat naturali e nella fornitura di attività di supporto correlate; (ii) che estraggono solidi minerali presenti in natura, come carbone e minerali; minerali liquidi, come petrolio greggio; e gas, come il gas naturale. In questo contesto, i fornitori di servizi logistici (LSP) (i) svolgono un ruolo cruciale nelle attività di acquisizione, stoccaggio, movimentazione, trasporto e distribuzione per il flusso ottimale e continuo di input (semi, pesticidi, fertilizzanti, attrezzature e acqua) da produttori o fornitori ai produttori e flusso regolare di output (prodotti, beni agricoli) verso distributori/consumatori; (ii) coprire intere fasi da monte a valle e svolgere un ruolo cruciale nel trasporto di macchinari, attrezzature di perforazione, minerali estratti, petrolio greggio e gas naturale e prodotti raffinati/lavorati da un luogo all'altro. Ciò include sia la logistica a temperatura controllata che quella non a temperatura controllata, come e quando richiesto in base alla durata di conservazione delle merci trasportate o immagazzinate.
- Inflazione dei prezzi alla produzione - Indica l'inflazione dal punto di vista dei produttori, vale a dire. il prezzo di vendita medio ricevuto per la loro produzione in un periodo di tempo. La variazione annuale (su base annua) dell'indice dei prezzi alla produzione viene segnalata come inflazione dei prezzi all'ingrosso nel trend del settore "Inflazione". Poiché il WPI cattura i movimenti dinamici dei prezzi nel modo più completo, è ampiamente utilizzato da governi, banche, industria, ambienti economici ed è ritenuto importante nella formulazione di politiche commerciali, fiscali e altre politiche economiche. I dati sono stati utilizzati insieme all’inflazione dei prezzi al consumo per comprendere meglio il contesto inflazionistico.
- Entrate segmentali - I ricavi segmentali sono stati triangolati o calcolati e presentati per tutti i principali attori del mercato. Si riferisce ai ricavi specifici del mercato di corriere, espresso e pacchi (CEP) guadagnati dalla società, nel corso dell'anno base di studio, nell'area geografica studiata (paese o regione secondo l'ambito del rapporto). Viene calcolato attraverso lo studio e l'analisi dei principali parametri come dati finanziari, portafoglio di servizi, forza dei dipendenti, dimensioni della flotta, investimenti, numero di paesi presenti, principali economie di interesse, ecc. che sono stati riportati dalla società nei suoi rapporti annuali, pagina web. Per le aziende con scarse informazioni finanziarie, si è fatto ricorso e verificati a database a pagamento come D&B Hoovers e Dow Jones Factiva attraverso interazioni tra settore ed esperti.
- PIL del settore trasporti e stoccaggio - Valore e crescita del PIL del settore dei trasporti e dello stoccaggio ha una relazione diretta con le dimensioni del mercato del trasporto merci e della logistica. Pertanto, questa variabile è stata studiata e presentata nel periodo in esame, in termini di valore (USD) e come percentuale del PIL totale, in questa tendenza del settore. I dati sono stati supportati da commenti concisi e pertinenti sugli investimenti, sugli sviluppi e sull’attuale scenario di mercato.
- Tendenze nel settore dell’e-commerce - La migliore connettività Internet e il boom della penetrazione degli smartphone, insieme all’aumento dei redditi disponibili, hanno portato a una crescita fenomenale nel mercato dell’e-commerce a livello globale. Gli acquirenti online richiedono una consegna rapida ed efficiente dei loro ordini, il che porta ad un aumento della domanda di servizi logistici, in particolare di servizi di evasione ordini e-commerce. Pertanto, il valore lordo della merce (GMV), la crescita storica e prevista, la disgregazione dei principali gruppi di materie prime nel settore dell'e-commerce per la geografia studiata (paese o regione secondo l'ambito del rapporto) sono stati analizzati e presentati in questa tendenza del settore.
- Tendenze nell'industria manifatturiera - L'industria manifatturiera prevede la trasformazione delle materie prime in prodotti finiti, mentre l'industria logistica garantisce il flusso efficiente delle materie prime alla fabbrica e il trasporto dei prodotti fabbricati ai distributori e ai consumatori. La domanda e l’offerta di entrambi i settori sono altamente interconnesse e fondamentali per una catena di fornitura senza soluzione di continuità. Pertanto, in questa tendenza del settore, sono stati analizzati e presentati il valore aggiunto lordo (VAL), la suddivisione del VAL nei principali settori manifatturieri e la crescita dell'industria manifatturiera nel periodo in esame.
- Commercio all'ingrosso e al dettaglio (offline) - Questo segmento dell'industria dell'utente finale cattura le spese logistiche esterne (esternalizzate) sostenute da grossisti e dettaglianti, attraverso il canale di vendita offline, sui servizi di corriere, espresso e pacco (CEP). Gli operatori finali considerati sono gli esercizi che si occupano principalmente della vendita all'ingrosso o al dettaglio di merci, generalmente senza trasformazione, e che forniscono servizi accessori alla vendita delle merci. I fornitori di servizi logistici (LSP) svolgono un ruolo cruciale nel movimento affidabile delle forniture e dei prodotti finiti dalle case di produzione ai distributori e infine al cliente finale, coprendo attività come approvvigionamento di materiali, trasporto, evasione degli ordini, magazzinaggio e stoccaggio, previsione della domanda, gestione dell'inventario ecc.
| Parola chiave | Definizione |
|---|---|
| Carico sull'asse | Il carico sull'asse si riferisce al carico totale (peso) gravante sulla carreggiata attraverso le ruote collegate ad un dato asse. In tutto il mondo, esistono sistemi per garantire il monitoraggio del carico sugli assi, in cui il superamento dei limiti definiti fissati dall'autorità di regolamentazione interessata può portare a sanzioni/multe. Per il trasporto di merci su strada questo può essere un importante fattore determinante dei costi poiché la conoscenza dei limiti di carico per asse può essere utilizzata per (i) caricare il veicolo in modo ottimale per massimizzare i profitti (ii) evitare di superare lo stesso e quindi le probabili multe associate (iii ) evitare l'usura del veicolo (iv) evitare danni alla pavimentazione con conseguenti notevoli costi pubblici di manutenzione e riparazione (v) ottenere tempi di consegna migliori. |
| Ritorno al trasporto | Il backhaul è il movimento di ritorno di un veicolo di trasporto dalla sua destinazione originale al punto di partenza originale e può includere carichi di camion completi, parziali o vuoti (tutto o parte del percorso) a seconda della visibilità dell'ecosistema merci locale. A questo proposito, anche il trasporto di contenitori vuoti al punto di origine, noto come deadheading, è un fattore significativo, considerando la carenza di forniture/contenitori in tutte le aree geografiche, con conseguente aumento dei costi e raggiungimento di un potenziale profitto non ottimizzato. Generalmente i vettori offrono sconti sul backhaul, per garantire il trasporto per il viaggio. |
| Polizza di carico (BOL) | Una polizza di carico è un documento contrattuale legale rilasciato da un vettore a un caricatore per confermare la ricezione del carico e costituisce la prova del contratto di trasporto tra le due parti. In generale descrive in dettaglio (i) tipo, quantità e altre specifiche delle merci trasportate (ii) destinazione e termini e condizioni della spedizione (iii) vettore e autisti con tutte le informazioni necessarie per elaborare la spedizione, che può essere utilizzato a fini assicurativi e di sdoganamento (iv) garanzia che la spedizione sia priva di danni e pronta per essere spedita al destinatario. A questo proposito, una polizza di carico interna (HBL) è un documento emesso da uno spedizioniere o da un vettore comune operativo non navale (NVOCC) per confermare la ricezione degli articoli per la spedizione (a uno spedizioniere). Se sono coinvolte spedizioni da più mittenti, potrebbe essere coinvolta una polizza di carico principale (MBL) che è una versione consolidata della stessa per tutte le spedizioni gestite dal corriere (verso una destinazione comune) e potrebbe essere emessa dal corriere allo spedizioniere o allo spedizioniere (a seconda di chi prenota il trasporto). |
| bunkering | Il bunkeraggio è il processo di fornitura di carburante per alimentare il sistema di propulsione di una nave. Comprende la logistica di carico e distribuzione del carburante tra i serbatoi disponibili a bordo. A questo proposito, (i) il carburante bunker è tecnicamente qualsiasi tipo di olio combustibile utilizzato a bordo delle navi. Prende il nome dai contenitori presenti sulle navi e nei porti in cui viene immagazzinato; ai tempi del vapore erano bunker di carbone, ora sono serbatoi di carburante, (ii) Bunker si riferisce agli spazi (Tank) a bordo di una nave per immagazzinare carburante, (iii) Commerciante di bunker si riferisce a una persona che commercia in bunker (carburante), (iv) La chiamata al bunker viene effettuata quando una nave mercantile ancora o attracca in un porto per caricare olio combustibile o forniture, (v) Il servizio di bunkeraggio è la fornitura della qualità e quantità richiesta di bunker a una nave. Il bunkeraggio è significativo dal punto di vista delle tariffe di trasporto applicabili al caricatore poiché il contributo bunker (BUC)/fattore di aggiustamento carburante (FAF)/fattore di aggiustamento bunker (BAF) vengono applicati dalle compagnie di navigazione per compensare l'effetto delle fluttuazioni nel costo dei bunker . |
| Cabotaggio | Trasporto di un veicolo immatricolato in un Paese, effettuato sul territorio nazionale di un altro Paese. La legge sul cabotaggio può limitare il traffico merci nazionale da trasportare nei propri veicoli immatricolati a livello nazionale e talvolta costruiti con equipaggio, sebbene le normative varino a seconda dei settori/gruppi di merci/paesi e talvolta specificano la percentuale massima consentita di cabotaggio che può essere servita da flotte registrate all'estero. |
| C-commerce | Commercio collaborativo (noto anche come C-commerce), (i) descrive le interazioni commerciali consentite elettronicamente tra il personale interno di un'impresa, i partner commerciali e i clienti in tutta una comunità commerciale (industria, segmento industriale, catena di fornitura o segmento della catena di fornitura); (ii) è l’ottimizzazione dei canali di fornitura e distribuzione per trarre vantaggio dall’economia globale utilizzando le nuove tecnologie in modo efficiente. I vantaggi del C-commerce, per dettagliarne alcuni, includono (i) massimizzazione dell'efficienza e della redditività dell'organizzazione (ii) integrazione della tecnologia con i canali fisici per consentire alle aziende di lavorare insieme (iii) maggiore scambio di informazioni come inventario e specifiche di prodotto, utilizzando il web come un intermediario (iv) ha aumentato la competitività raggiungendo un pubblico più ampio. Esempi di C-commerce, noto anche come commercio peer-to-peer, includono (i) aziende che consentono ai consumatori di affittare oggetti gli uni dagli altri, o mercati, come Meta Marketplace (ex Facebook), che consentono la vendita di beni usati ; (ii) DoorDash ha collaborato con molti marchi nazionali, come McDonald's e Chipotle, per offrire consegne di fast food, costruendo il proprio modello di business sul c-commerce. Da allora hanno ampliato il loro servizio di consegna dai ristoranti ai rivenditori e offrono persino "flotte" di autisti alle aziende. |
| Corriere | Un'azienda/società che consegna pacchi/pacchi/spedizioni (fino a 70 kg), compreso il servizio rapido di ritiro e consegna porta a porta di merci o documenti, a livello nazionale o internazionale, sulla base di un contratto commerciale. Esempio: DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express e molti altri |
| Attracco incrociato | Il cross docking è una pratica nella gestione della logistica che include lo scarico dei veicoli per la consegna in entrata e il caricamento dei materiali direttamente nei veicoli per la consegna in uscita, omettendo le tradizionali pratiche logistiche di magazzino e risparmiando tempo e denaro. Richiede una stretta sincronizzazione dei movimenti sia in entrata che in uscita. È molto significativo nella riduzione dei costi relativi all'immagazzinamento e allo stoccaggio (e ai servizi a valore aggiunto associati). |
| Commercio incrociato | Trasporto internazionale tra due paesi diversi effettuato da un veicolo immatricolato in un paese terzo. Un paese terzo è un paese diverso dal paese di carico/imbarco e dal paese di scarico/sbarco. La legge sul commercio incrociato può limitare il traffico internazionale di merci che può essere trasportato dai veicoli registrati del rispettivo paese e talvolta da veicoli costruiti e con equipaggio, sebbene le normative varino a seconda dei settori/gruppi di merci/paesi e talvolta specifichino la percentuale massima consentita di commercio incrociato che può essere servito da veicoli registrati all'estero. flotta. |
| Sdoganamento | Il processo di dichiarazione e sdoganamento dei carichi. Comprende le procedure necessarie per ottenere il rilascio del carico dalla dogana attraverso formalità designate come la presentazione di una licenza/permesso di importazione, il pagamento dei dazi di importazione e altre documentazioni richieste dalla natura del carico. A questo proposito, uno spedizioniere doganale è una persona o società autorizzata dal rispettivo dipartimento del paese ad agire per conto di importatori ed esportatori di merci. |
| Beni pericolosi | Le merci pericolose (o materiali pericolosi o HAZMAT) includono liquidi/solidi infiammabili, gas (compressi, liquefatti, disciolti sotto pressione), sostanze corrosive, sostanze ossidanti, sostanze e articoli esplosivi, sostanze che a contatto con l'acqua sviluppano gas infiammabili, perossidi organici, sostanze tossiche sostanze infettive, materiali radioattivi, merci e articoli pericolosi vari. |
| Consegna primo miglio | La consegna del primo miglio si riferisce alla (i) prima fase del trasporto di merci/spedizione/carico/corriere (ii) il trasporto di merci dalla sede o dal magazzino di un commerciante al centro logistico/magazzino/hub successivo da cui le merci vengono inoltrate ( iii) spedizione di merci dai centri di distribuzione locali ai negozi (per i rivenditori) (iv) trasporto di prodotti finiti da uno stabilimento o da una fabbrica a un centro di distribuzione (per i produttori), (v) ritiro delle merci dall'abitazione del cliente finale o negozio seguito dallo spostamento verso un magazzino o luogo di stoccaggio (traslocatori e imballatori), (vi) processo in cui le merci vengono ritirate da un rivenditore e quindi trasferite a fornitori di logistica terzi o fornitori di servizi di corriere per essere consegnate al consumatore finale ( commercio elettronico). Una volta che il pacco raggiunge il magazzino successivo o l'hub del corriere, viene smistato e trasportato ulteriormente fino a raggiungere la porta di casa del cliente. Ad esempio, se si sceglie UPS come corriere, la consegna nel primo miglio sarà la consegna del prodotto dal magazzino del produttore/rivenditore al magazzino/centro logistico UPS. |
| Consegna dell'ultimo miglio | La consegna dell'ultimo miglio si riferisce all'ultima fase del processo di consegna quando un pacco viene spostato da un hub di trasporto (magazzino o centro di distribuzione o centro logistico) alla sua destinazione finale, che di solito è una residenza personale/negozio al dettaglio/azienda, o armadietto per pacchi. Rappresenta circa la metà del costo totale coinvolto nell'intero processo di consegna nel primo, nel medio e nell'ultimo miglio, sebbene possa variare da spedizione a spedizione, in base alla merce, al modello di business e a fattori simili. |
| corsa del latte | Un Milk Run è un metodo di consegna utilizzato per trasportare carichi misti da vari fornitori a un cliente, utilizzando i principi di gestione snella applicati alla logistica. Invece di inviare un camion ogni settimana da ciascun fornitore per soddisfare le esigenze di un cliente, un camion (o veicolo) visita i fornitori per ritirare i carichi per quel cliente. Questo metodo di trasporto prende il nome dalla pratica dell'industria lattiero-casearia, in cui un'autocisterna raccoglieva il latte da diversi allevamenti da latte per consegnarlo a un'azienda di lavorazione del latte. Un milk run può essere un modo più efficiente per gestire la logistica, ma richiede una pianificazione adeguata. Se il percorso coinvolge prodotti di diverse aziende, è necessario un accordo sulla condivisione dei costi e su altri aspetti dell'accordo di consegna cooperativa. Una volta che il gruppo ha risolto questi problemi, questo metodo di consegna può far risparmiare tempo e denaro a tutti mettendo in comune costi e risorse operativi. |
| Consolidamento multinazionale | Il consolidamento multi-paese (MCC) è una soluzione economicamente vantaggiosa che consolida il proprio carico proveniente da diversi paesi di origine per creare carichi completi di container (FCL). MCC è particolarmente adatto per le aziende che importano piccoli volumi di merci da più paesi ma desiderano trarre vantaggio dalle tariffe di trasporto FCL più economiche. Oltre ai costi, alcuni degli altri vantaggi includono (i) la flessibilità di scegliere fornitori da una gamma più ampia di paesi di origine senza preoccuparsi della logistica fino alla destinazione finale da ciascuna origine, (ii) la capacità di scegliere i fornitori più adatti da molti paesi diversi per le proprie operazioni commerciali. L'aumento delle opzioni di approvvigionamento da parte di MCC fornisce il tipo di flessibilità necessaria nei mercati globali competitivi. |
| Q-commercio | Il Q-commerce, noto anche come commercio rapido, è un tipo di e-commerce in cui l'accento è posto sulle consegne rapide, in genere in meno di un'ora. Le aziende che forniscono servizi Q-Commerce potrebbero avere un modello integrato verticalmente o potrebbero utilizzare piattaforme di consegna di terze parti (logistica in outsourcing). Presenta vantaggi come (i) USP competitivo, (ii) potenziale per ottenere maggiori margini di profitto, (iii) migliore esperienza del cliente, (iv) disponibilità garantita dei prodotti, (v) tracciabilità e (vi) scalabilità. |
| Logistica inversa | La logistica inversa è un tipo di gestione della catena di approvvigionamento che sposta le merci dai clienti ai venditori o ai produttori e può coinvolgere i principi dell'economia circolare (3R), vale a dire. riciclaggio, riutilizzo (riutilizzo, rivendita), riduzione o riparazione. A questo proposito, il commercio inverso (o ricommercio) è la vendita di articoli precedentemente posseduti attraverso mercati/canali di distribuzione fisici o online ad acquirenti che li riutilizzano, riciclano o rivendono. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione è considerata una parte del prezzo e il prezzo di vendita medio (ASP) varia durante il periodo di previsione per ciascun paese
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




