

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
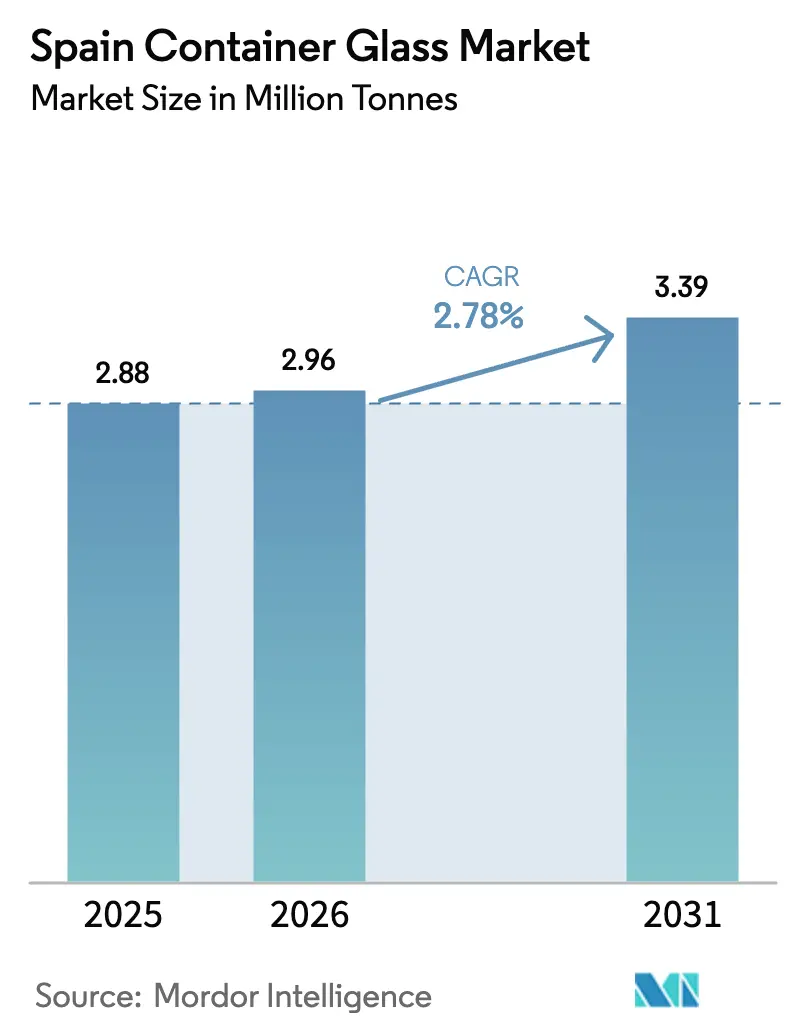
| Volume di mercato (2026) | 2.96 milioni di tonnellate |
| Volume di mercato (2031) | 3.39 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 2.78% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del vetro per contenitori in Spagna di Mordor Intelligence
Il mercato spagnolo del vetro per contenitori è stato stimato in 2.88 milioni di tonnellate nel 2025 e si stima che crescerà da 2.96 milioni di tonnellate nel 2026 a 3.39 milioni di tonnellate entro il 2031, con un CAGR del 2.78% durante il periodo di previsione (2026-2031). La costante pressione politica per il riciclo a circuito chiuso, la premiumizzazione del packaging per vino, olio d'oliva e prodotti di bellezza e la forte disponibilità di rottame di vetro sostengono questa traiettoria misurata per il mercato spagnolo del vetro per contenitori. I proprietari di marchi di bevande, cosmetici e alimenti gourmet ora specificano bottiglie leggere ed eco-progettate, accelerando gli investimenti tecnologici in forni alimentati a ossigeno e ispezione AI in linea. La resilienza del settore deriva anche dal ruolo della Spagna come terzo produttore di vino al mondo e principale fornitore di olio d'oliva, entrambi privilegiano il vetro per trasmettere autenticità e preservare l'integrità del prodotto. Ciononostante, la volatilità dei prezzi dell'energia e la concorrenza degli imballaggi in plastica e metallo continuano a esercitare pressioni sui margini. Il consolidamento si sta intensificando, poiché Vidrala, OI Glass e Verallia ottimizzano la capacità, mentre gli specialisti di fascia media perseguono nicchie basate sul design per difendere la quota nel mercato spagnolo del vetro per contenitori.
Punti chiave del rapporto
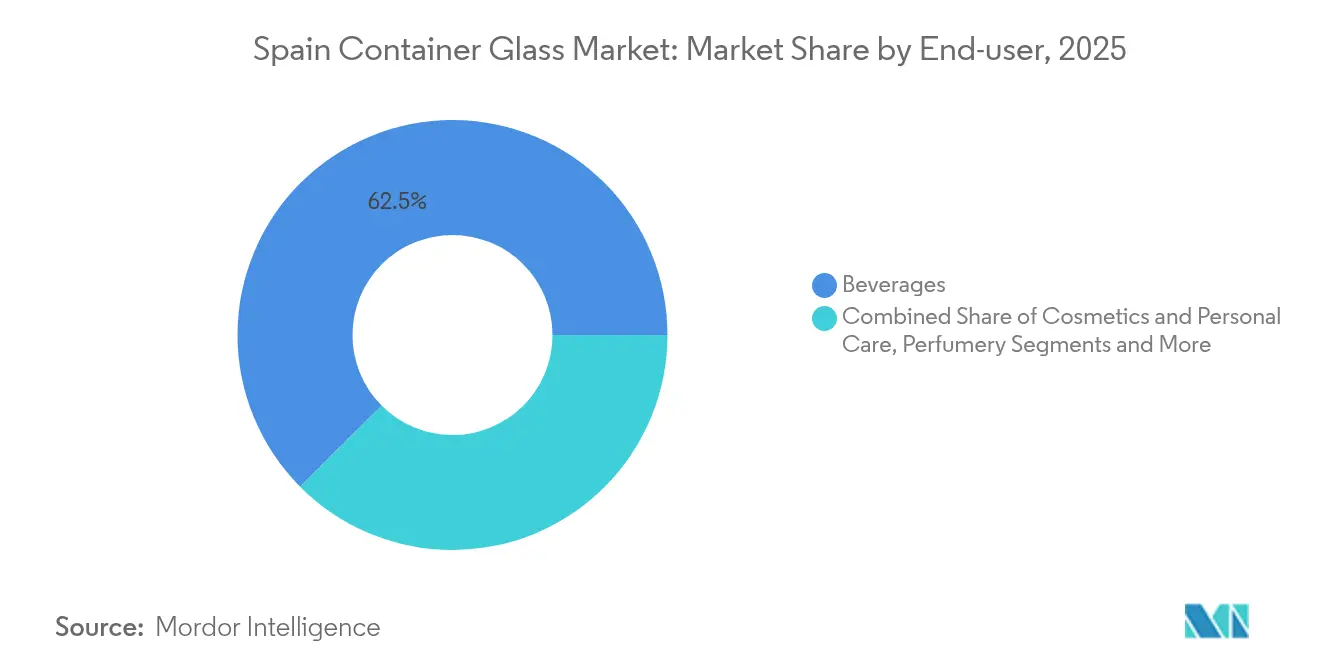
- In base al consumatore finale, nel 2025 le bevande hanno conquistato il 62.46% della quota di mercato dei contenitori in vetro in Spagna.
- In base al colore, si prevede che il mercato spagnolo del vetro per contenitori in vetro ambrato crescerà a un CAGR del 4.07% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del vetro per contenitori in Spagna
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di soluzioni di imballaggio sostenibili | + 0.8% | Nazionale (Madrid, Barcellona, Valencia) | Medio termine (2-4 anni) |
| Crescente preferenza per il vetro riciclabile ed ecologico | + 0.6% | Centri urbani a livello nazionale | A lungo termine (≥ 4 anni) |
| Aumento del consumo di bevande alcoliche | + 0.4% | Rioja, Ribera del Duero, Catalogna | A breve termine (≤ 2 anni) |
| Tendenze di premiumizzazione nel vino, nell'olio d'oliva e nei cosmetici | + 0.4% | A livello nazionale con trazione all'esportazione | Medio termine (2-4 anni) |
| Incentivi governativi per l'economia circolare e il riciclaggio | + 0.5% | Nazionale, con influenza normativa a livello UE | A lungo termine (≥ 4 anni) |
| Tendenze di premiumizzazione nel packaging di vino, olio d'oliva e cosmetici | + 0.4% | Nazionale, con implicazioni sul mercato delle esportazioni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di soluzioni di imballaggio sostenibili
La legislazione UE che impone la raccolta differenziata del 90% e il riciclo dell'85% del vetro entro il 2030 amplifica gli obiettivi di sostenibilità aziendale, orientando i proprietari di marchi verso il mercato spagnolo del vetro per contenitori. Produttori di vino premium come Torres sono passati a bottiglie più leggere del 15-20%, riducendo le emissioni di Scope 3 e mantenendo l'attrattiva a scaffale. I produttori in grado di fornire contenitori più leggeri ma strutturalmente robusti ottengono la priorità nell'elenco dei fornitori. Questo allineamento tra pressione normativa, controllo degli investitori e fiducia dei consumatori aumenta complessivamente la domanda di base nonostante i costi unitari più elevati rispetto alla plastica, sostenendo lo slancio di crescita del mercato spagnolo del vetro per contenitori.
Crescente preferenza per il vetro riciclabile ed ecologico
Le indagini sui consumatori mostrano la disponibilità a pagare prezzi maggiorati per i prodotti in vetro riciclabile all'infinito, in particolare tra i consumatori attenti alla salute nelle principali città spagnole. Il vetro conserva meglio sapore e aroma rispetto alla plastica, che si degrada dopo un numero limitato di cicli di riciclo, rafforzando la percezione di qualità. La rete di 240,302 contenitori verdi di Ecovidrio supporta il tasso di raccolta del vetro del 79.8% in Spagna, garantendo un'abbondante fornitura di rottami che riduce il consumo energetico dei forni del 2-3% per ogni 10% di utilizzo di rottami. [1] Ecovidrio, “Memoria de Sostenibilidad 2024,” ecovidrio.es Man mano che i cicli virtuosi di raccolta e riciclo si rafforzano, la competitività dei costi migliora, consolidando ulteriormente il vetro come imballaggio premium preferito nel mercato spagnolo dei contenitori in vetro.
Crescente consumo di bevande alcoliche in Spagna
I volumi nazionali di birra e sidro artigianale sono rimbalzati dopo la pandemia, mentre le esportazioni di vino verso Stati Uniti e Asia hanno registrato una crescita a una sola cifra nel 2024. I produttori prediligono il vetro per la differenziazione a scaffale, la resistenza all'ossidazione e le caratteristiche premium essenziali nelle affollate corsie internazionali. Denominazioni regionali come Rioja e Ribera del Duero si affidano a tempi di consegna rapidi da parte degli stabilimenti vicini, supportando l'utilizzo della capacità locale nel mercato spagnolo del vetro per contenitori.
Tendenze di premiumizzazione nel packaging di vino, olio d'oliva e cosmetici
Il settore dell'olio d'oliva spagnolo punta a una produzione di 4 milioni di tonnellate entro il 2040, con i principali marchi che adottano bottiglie personalizzate in vetro flint o smeraldo, con un aumento dei prezzi al dettaglio del 20-30%. Il leader della cosmetica Puig ha segnalato una crescente domanda di flaconi in vetro spesso scolpito, con un conseguente aumento della spesa unitaria per il vetro. Questi cambiamenti offrono margini di guadagno per i produttori che offrono forme complesse, colori speciali, goffrature e texture acidate, rafforzando la conquista di valore nel mercato spagnolo del vetro per contenitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione dei contenitori in vetro | –0.5% | Nationwide | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte degli imballaggi in plastica e metallo | –0.4% | Nationwide | Medio termine (2-4 anni) |
| Processo di produzione ad alta intensità energetica | -0.3% | Nazionale, concentrato nei principali poli produttivi | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di fornitura e volatilità delle materie prime | -0.2% | Nazionale, con dipendenza dalle importazioni per alcuni materiali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione dei contenitori in vetro
L'energia rappresenta il 35-39% dei costi di produzione del vetro e, sebbene l'elettricità industriale spagnola abbia registrato una media di 0.17 euro/kWh (0.19 dollari/kWh) nel 2023, il 29% in meno rispetto all'UE, i forni che operano a 1,600 °C rimangono esposti a picchi di prezzo. OI Glass ha assorbito 175 milioni di dollari di spese incrementali nel 2024, spingendo il suo piano "Fit to Win" a ridurre almeno il 7% della capacità produttiva europea entro la metà del 2025. La volatilità del carbonato di sodio e della silice aggrava la pressione, imponendo incessanti sforzi per l'efficienza nel mercato spagnolo del vetro per contenitori.
Forte concorrenza da parte degli imballaggi in plastica e metallo
Le bottiglie in PET costano il 60-70% in meno per unità e pesano una frazione del vetro, il che si traduce in una riduzione delle emissioni e dei costi logistici. Le lattine in alluminio offrono velocità di produzione e durata, conquistando quote di mercato nel settore delle bevande gassate. Elopak, innovatrice nel settore del cartone, si sta affacciando al settore dei succhi e dei latticini con confezioni a base di fibre che combinano sostenibilità e risparmio sui costi. Mentre l'alleggerimento riduce il divario nel trasporto merci, il vetro continua a perdere volume nei segmenti del mercato di massa, moderando le prospettive di espansione del mercato spagnolo del vetro per contenitori.
Analisi del segmento
Per utente finale: le bevande guidano la leadership di mercato
Nel 2025, le bevande rappresentavano il 62.46% della quota di mercato spagnola dei contenitori in vetro, trainate da vino, birra e liquori. Il sottosegmento delle bevande alcoliche beneficia di caratteristiche premium, impermeabilità all'ossigeno e requisiti di autenticità per l'esportazione, garantendo una domanda stabile. I birrifici artigianali preferiscono inoltre bottiglie ambrate goffrate che proteggono dai raggi UV e rafforzano il posizionamento artigianale. Le bevande analcoliche si affidano al vetro per succhi biologici di nicchia e kombucha, dove la provenienza è importante. Cosmetici e cura della persona sono le applicazioni in più rapida crescita, con un CAGR del 3.95% entro il 2031, sostenute da prodotti di lusso per la cura della pelle, la profumeria e il benessere confezionati in barattoli pesanti e personalizzati.
Si prevede che il mercato spagnolo del vetro per contenitori cosmetici sia in costante crescita, poiché i marchi di lusso privilegiano la consistenza tattile e una narrazione sostenibile. Applicazioni alimentari come olio d'oliva, marmellate e salse gourmet mantengono un volume stabile, sostenuto dal motore delle esportazioni agricole spagnole. Il settore farmaceutico mantiene una domanda moderata di flaconi in borosilicato neutro al di fuori delle nicchie delle fiale, mentre la profumeria sfrutta la complessa scultura del vetro per rafforzare il valore del marchio. La diversificazione dei segmenti protegge il mercato spagnolo del vetro per contenitori dagli shock ciclici in ogni singolo flusso di utilizzo finale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: il vetro flint mantiene il predominio
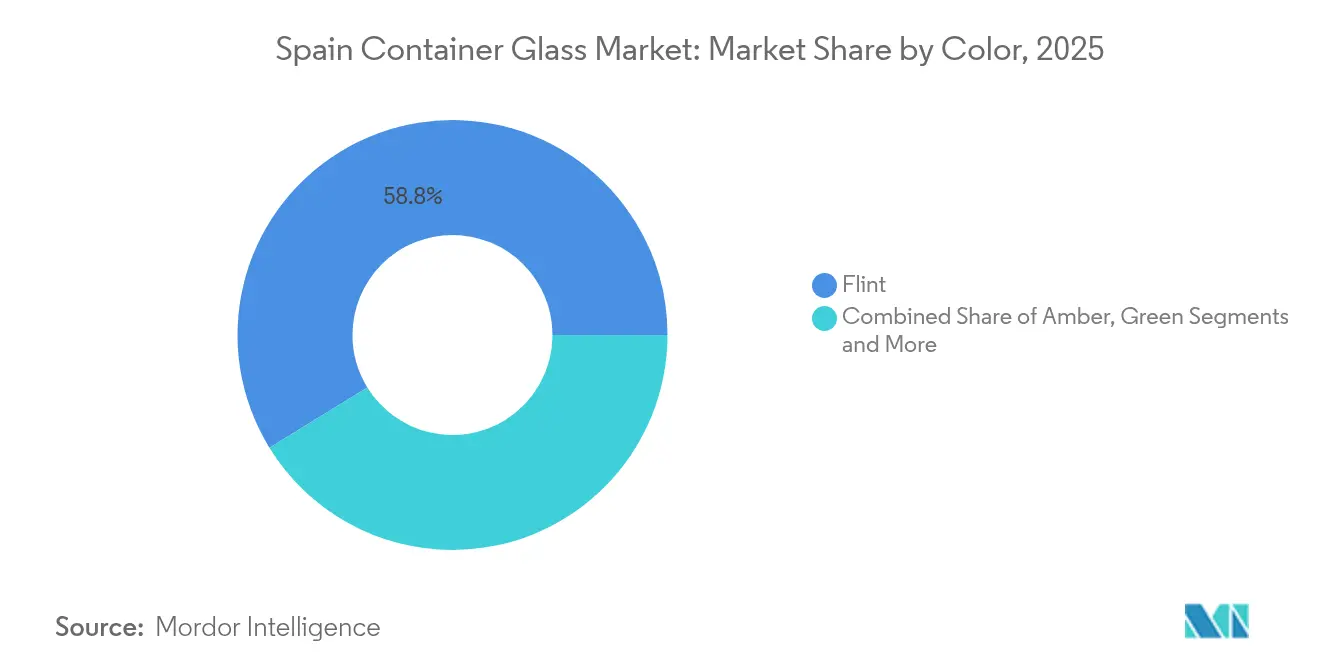
Nel 2025, il flint deteneva il 58.78% del mercato spagnolo del vetro per contenitori, grazie alla sua trasparenza, versatilità e capacità di mettere in risalto il colore del prodotto, fondamentale per l'olio d'oliva e i vini rosati. I produttori di vino apprezzano il flint per la sua capacità di mettere in risalto le sfumature e i sedimenti, migliorandone l'attrattiva sugli scaffali. I marchi di prodotti alimentari gourmet utilizzano barattoli trasparenti per dimostrare la purezza, mentre i cosmetici si affidano alla trasparenza per mettere in risalto le texture. L'ambra è il colore in più rapida crescita, con un CAGR del 4.07% fino al 2031, trainato dalla domanda di prodotti farmaceutici e di birra artigianale che richiedono protezione UV.
Gli imbottigliatori di birra prediligono l'ambra per ridurre al minimo il deterioramento del sapore dovuto all'esposizione alla luce, e le aziende farmaceutiche confezionano le formulazioni fotosensibili in modo analogo. Il vetro verde mantiene la sua rilevanza nelle bottiglie di vino rosso che trasmettono richiami alla tradizione nei mercati di esportazione, mentre il cobalto e le tinte speciali occupano ruoli di nicchia premium, garantendo margini più elevati nel mercato spagnolo del vetro per contenitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Catalogna è il fulcro del mercato spagnolo del vetro per contenitori, con numerose fornaci concentrate attorno al porto di Barcellona, che garantiscono la portata delle esportazioni e l'accesso alle materie prime. L'Andalusia ospita stabilimenti legati alla cintura dell'olio d'oliva, garantendo una rapida fornitura agli imbottigliatori durante i picchi di raccolta. Valencia coniuga la capacità produttiva con la domanda agricola di marmellate, conserve di agrumi e salse speciali.
Le regioni settentrionali, i Paesi Baschi e Castiglia e León, condividono la vicinanza con le celebri denominazioni vinicole Rioja e Ribera del Duero, riducendo i costi di trasporto e consentendo la spedizione just-in-time delle bottiglie. Gli stabilimenti di León e Villafranca di BA Glass Iberia hanno generato vendite per 201.76 milioni di euro (228 milioni di dollari) nel 2021 con 654 dipendenti, a dimostrazione dell'occupazione e della specializzazione regionale.
Il polo logistico centrale di Madrid convoglia i container finiti in tutto il paese verso la sede centrale dei beni di largo consumo, mantenendo un fattore di carico equilibrato. La vicinanza tra stabilimenti e nodi di domanda riduce i costi di trasporto, che possono incidere per il 10-15% sul costo di consegna, rafforzando gli operatori nazionali rispetto alle importazioni.
Analisi della catena del valore
In Spagna, la filiera del vetro per contenitori inizia con le materie prime (sabbia silicea, carbonato di sodio, calcare e additivi) e con processi di fusione ad alta energia, per poi passare attraverso la formatura, la ricottura, la decorazione e l'ispezione, prima della distribuzione ai produttori di bevande, alimenti, cosmetici e prodotti farmaceutici. A monte della filiera, e in un'ottica di economia circolare, la Spagna beneficia di un ecosistema di raccolta post-consumo consolidato che reintroduce il vetro di scarto nei forni di fusione. Ecovidrio supporta un'elevata penetrazione della raccolta (240,302 contenitori verdi) con un tasso di raccolta del 79.8%, che migliora l'efficienza dei forni all'aumentare della quota di vetro di scarto.
Il coordinamento industriale e la definizione degli standard sono supportati da organismi di settore come ANFEVI, che rappresenta oltre il 98% della produzione spagnola di contenitori in vetro in 13 stabilimenti produttivi e circa 19 milioni di bottiglie e vasetti prodotti quotidianamente, e Vidrio España, che rappresenta oltre il 92% della capacità produttiva soggetta ai requisiti del sistema di scambio di quote di emissioni di gas serra dell'UE. A valle, i grandi acquirenti (marchi di vino, birra, olio d'oliva e cosmetici) richiedono sempre più spesso imballaggi leggeri ed ecocompatibili, il che spinge produttori come Verallia Spain (con sette stabilimenti produttivi nella penisola iberica), OI e Vidrala a investire nella ossicombustione, nell'elettrificazione e nel controllo qualità digitale. Anche i costi logistici, che spesso rappresentano il 10-15% del costo di consegna, rendono strategicamente importante la vicinanza tra stabilimento e imbottigliatore.
Panorama competitivo
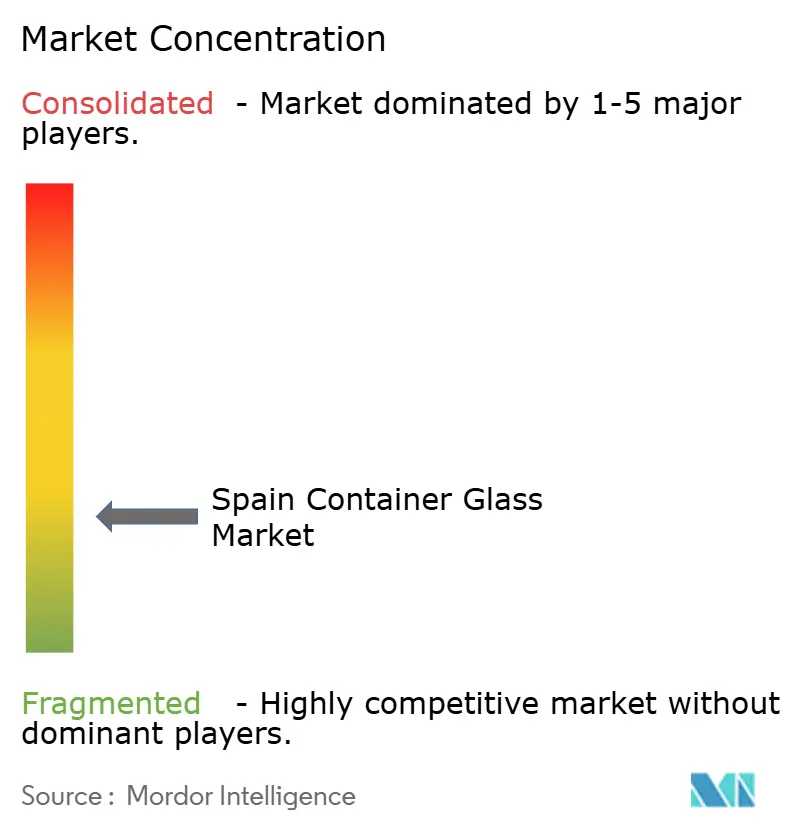
Il mercato spagnolo del vetro per contenitori è moderatamente consolidato. Vidrala, OI Glass e Verallia si sono assicurate congiuntamente circa il 65% del fatturato nel 2024, mentre BA Glass e i player di nicchia regionali detengono la parte restante. [3] FindingMoats Research, “Vidrala Competitive Edge 2025,” findingmoats.substack.com Il piano “Fit to Win” di O-I mira a una riduzione del 7% della capacità dei forni europei entro la metà del 2025, restringendo l'offerta ma liberando 250 milioni di dollari di risparmi sui costi. Vidrala è stata pioniera delle bottiglie di vino leggere da 260 grammi, combinando minori emissioni con un'estetica premium e ammortizzando i margini in un contesto di volatilità energetica.
Verallia si concentra sui forni a contenuto riciclato per raggiungere gli obiettivi di decarbonizzazione dei rivenditori. I temi strategici spaziano dall'alleggerimento, all'integrazione del rottame di vetro, al recupero del calore di scarto e al controllo qualità digitale. I gruppi più grandi sfruttano il capitale per modernizzare i forni, mentre le aziende più piccole si proteggono tramite stampi personalizzati e piccole tirature artigianali.
L'attività di M&A si concentra sulla diversificazione geografica; la partecipazione del 60% di BA Glass nella messicana Vidrio Formas ha ampliato la sua presenza globale, superando 1.8 miliardi di euro (2.03 miliardi di dollari) di fatturato. Grazie alla strategia difensiva del mercato finale, gli operatori storici daranno priorità alla produttività, alla copertura energetica e ai conti premium ad alto margine per proteggere la redditività nel mercato spagnolo del vetro per contenitori.
Leader del settore del vetro per contenitori in Spagna
Verallia Spain SA
OI Manufacturing Spagna, SL
Saverglass Iberica SAU
Ardagh Group SA
Gerresheimer Zaragoza SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Verallia converte la produzione di Conservas Manchegas Antonio dai vasetti in metallo a quelli in vetro presso lo stabilimento Verallia in Spagna, nell'ambito della gamma AURA. Questa operazione amplia l'offerta di imballaggi trasparenti di alta qualità per i marchi regionali, supportando gli obiettivi di premiumizzazione e riciclo del vetro riciclato. La mossa rafforza la capacità di Verallia di soddisfare la crescente domanda di imballaggi in vetro di alto valore nella penisola iberica.
- Aprile 2026: Verallia inaugura il suo primo forno ibrido a Saragozza, in Spagna, nell'ambito di un programma supportato da SORG. L'avvio amplia la capacità produttiva, riducendo le emissioni e migliorando l'efficienza energetica nella produzione del vetro. L'aumento di capacità rafforza la capacità di soddisfare la domanda di imballaggi in vetro a basse emissioni di carbonio nella penisola iberica.
- Maggio 2025: crescita globale delle spedizioni di OI Glass del 4.4% e obiettivo di risparmio "Fit to Win" di 250 milioni di dollari con oneri di ristrutturazione per 80 milioni di dollari. Il programma di efficienza migliora la redditività e la disciplina della capacità lungo tutta la catena di fornitura europea degli imballaggi. L'azione influenza le dinamiche del settore del vetro europeo attraverso una maggiore disciplina dei costi e miglioramenti della produttività.
Ambito del rapporto sul mercato del vetro per contenitori in Spagna
Il vetro per contenitori è utilizzato nell'industria delle bevande alcoliche e analcoliche per la sua capacità di mantenere inerzia chimica, sterilità e non permeabilità. Gli imballaggi in vetro sono apprezzati per le loro proprietà uniche, tra cui trasparenza, inerzia e capacità di preservare la qualità e l'integrità del contenuto. Viene spesso scelto per prodotti in cui purezza, sicurezza e sostenibilità ambientale sono preoccupazioni fondamentali.
Il mercato spagnolo del vetro per contenitori è segmentato per segmento di mercato (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salumi e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria, per colore (verde, ambra, pietra focaia e altri colori). Il rapporto offre previsioni di mercato e dimensioni in volume (chilotonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato spagnolo del vetro per contenitori?
Nel 2026 il mercato ammontava a 2.96 milioni di tonnellate e si prevede che raggiungerà i 3.39 milioni di tonnellate entro il 2031.
Quale segmento di utenti finali domina la domanda?
Le bevande detengono una quota del 62.46%, guidate da vino, birra e liquori che si affidano al vetro di qualità per garantire l'integrità del marchio.
Perché il vetro flint è così diffuso?
Il selce rappresenta il 58.78% della quota di mercato perché la sua trasparenza mette in risalto il colore del prodotto, fondamentale per l'olio d'oliva, i vini e i cosmetici.
In che modo i produttori stanno riducendo i costi in un contesto di prezzi elevati dell'energia?
Le aziende utilizzano il recupero del calore di scarto, forni a ossigeno e alleggerimento per ridurre del 10-15% il consumo di energia e l'apporto di materiali.
Quale segmento di colore cresce più velocemente?
Il vetro ambrato sta crescendo a un CAGR del 4.07% grazie alle applicazioni farmaceutiche e della birra sensibili ai raggi UV.
Cosa determina la premiumizzazione degli imballaggi in vetro spagnoli?
I marchi di vini, oli d'oliva e prodotti di bellezza di lusso di alta gamma richiedono forme personalizzate e bottiglie più pesanti, che comportano aumenti di prezzo del 20-30%.


