

Dimensioni e quota del mercato della propulsione spaziale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
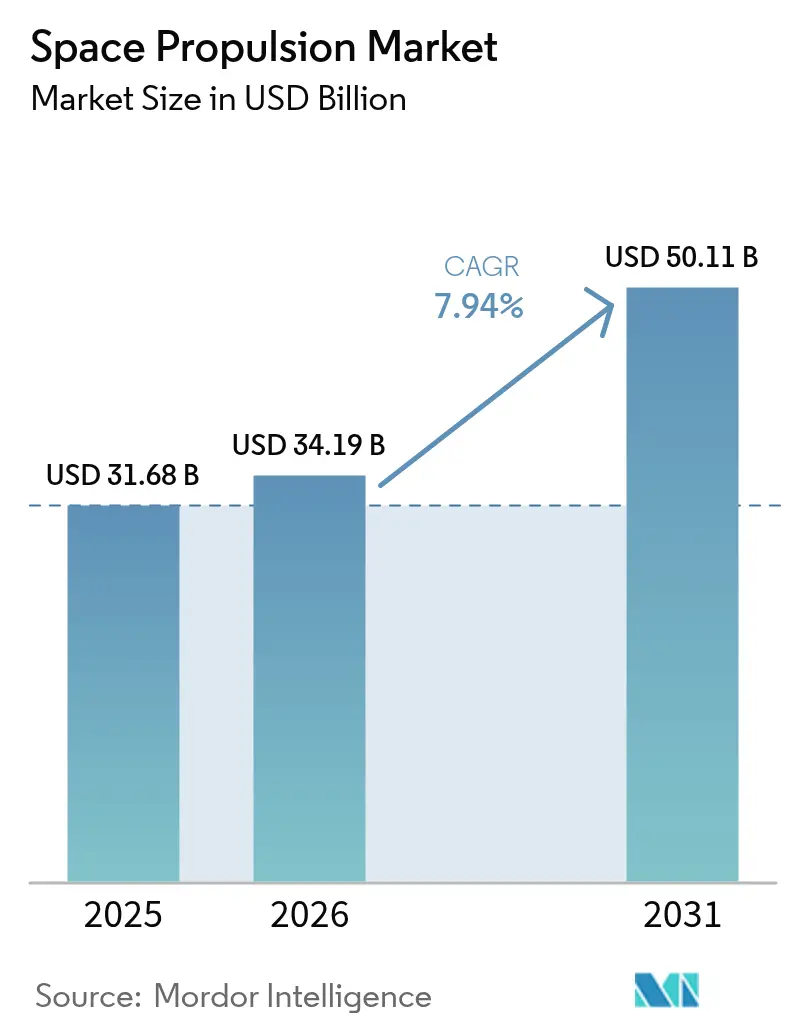
| Dimensione del mercato (2026) | 34.19 miliardo di dollari |
| Dimensione del mercato (2031) | 50.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.94% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
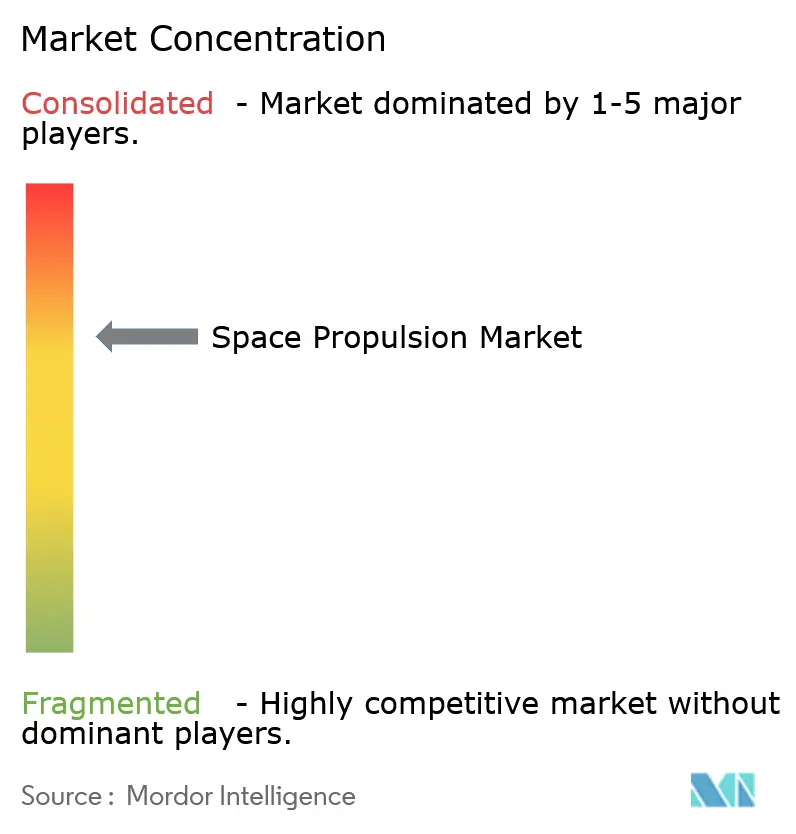
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della propulsione spaziale di Mordor Intelligence
Si stima che il mercato della propulsione spaziale nel 2026 raggiungerà i 34.19 miliardi di dollari, in crescita rispetto ai 31.68 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 50.11 miliardi di dollari, con un CAGR del 7.94% nel periodo 2026-2031. L'espansione deriva da tre fattori trainanti: (1) i grandi programmi di costellazione sovrana che ordinano centinaia di sistemi di propulsione, (2) la corsa del settore privato a lanciare missioni con equipaggio oltre l'orbita terrestre bassa e (3) il forte calo del costo per lancio reso possibile dai razzi riutilizzabili. La domanda proviene da lanciatori per carichi pesanti, sonde per lo spazio profondo, costellazioni di piccoli satelliti e dall'emergente livello logistico dei rimorchiatori spaziali, trainando investimenti di capitale sostenuti in motori nucleari chimici, elettrici e sperimentali. I cicli di approvvigionamento tecnologico ora enfatizzano ordini all'ingrosso di moduli standardizzati, tempi di integrazione più brevi ed efficienza del carburante nel ciclo di vita, tutti fattori che premiano i fornitori in grado di scalare la produzione senza sacrificare l'affidabilità. Il rafforzamento del controllo delle esportazioni, la scarsità di xeno e un’infrastruttura di rifornimento ancora immatura moderano la crescita a breve termine, tuttavia i progressi nei dimostratori nucleari-termici e nella produzione di propellenti in situ mantengono positive le prospettive a lungo termine per il mercato della propulsione spaziale.
Punti chiave del rapporto
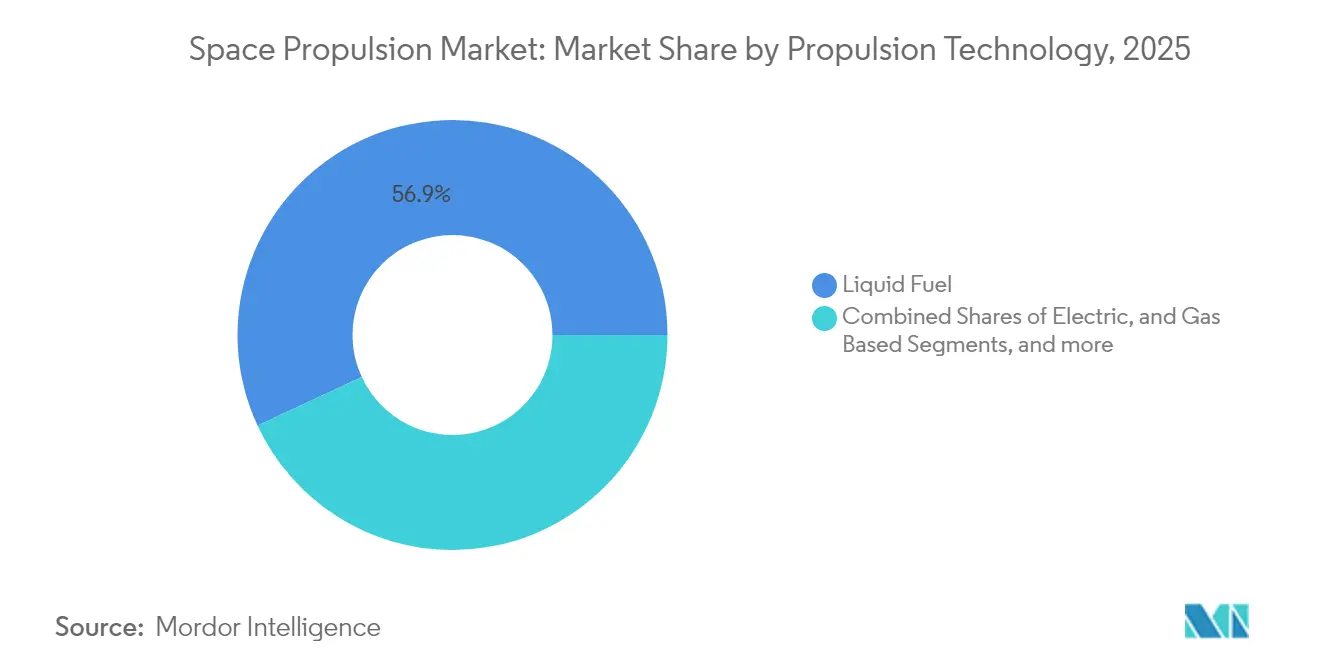
- In base alla tecnologia di propulsione, nel 2025 i motori a combustibile liquido rappresentavano il 56.92% della quota di mercato della propulsione spaziale, mentre si prevede che la propulsione elettrica registrerà un CAGR del 10.13% entro il 2031.
- Per componente, nel 2025 i propulsori rappresentavano il 47.31% del mercato della propulsione spaziale; si prevede che le unità di elaborazione della potenza cresceranno a un CAGR dell'8.51% entro il 2031.
- Per piattaforma, i satelliti hanno rappresentato il 57.76% dei ricavi nel 2025; i rimorchiatori spaziali rappresentano la categoria in più rapida crescita, con un CAGR del 9.09% fino al 2031.
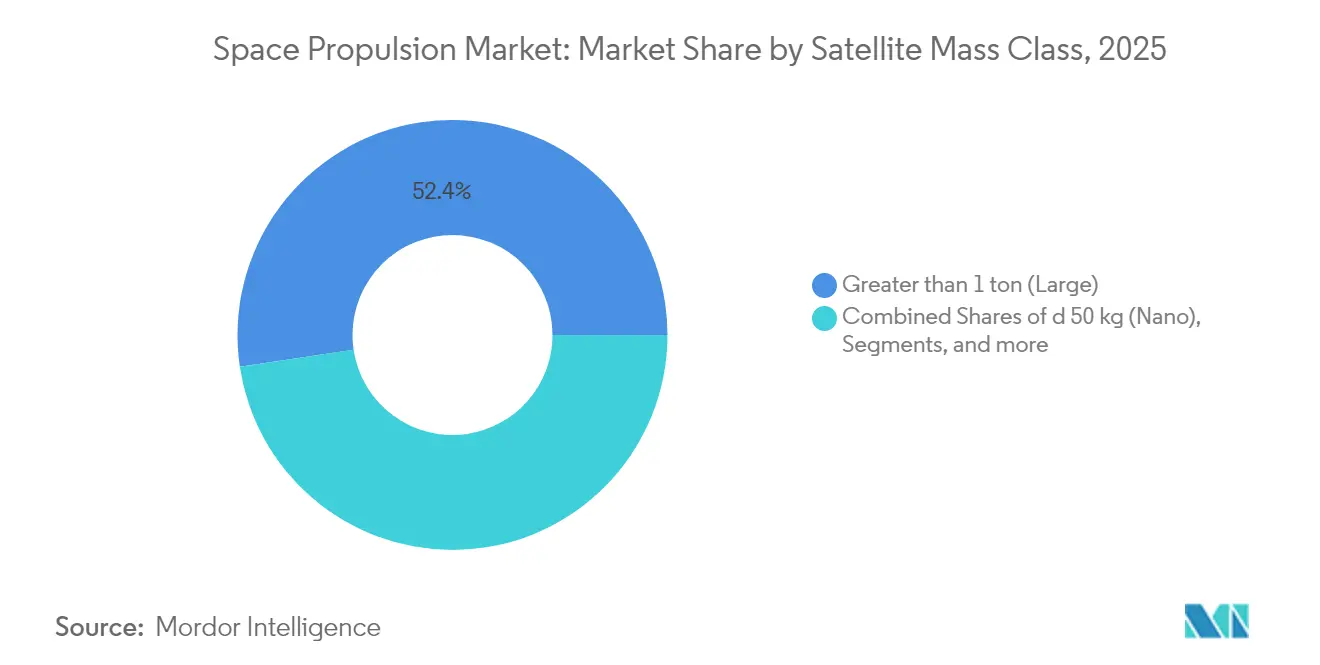
- In base alla classe di massa del satellite, i satelliti di grandi dimensioni (>1 tonnellata) hanno catturato il 52.35% delle dimensioni del mercato della propulsione spaziale nel 2025, mentre i nanosatelliti (≤50 kg) stanno avanzando a un CAGR del 9.60%.
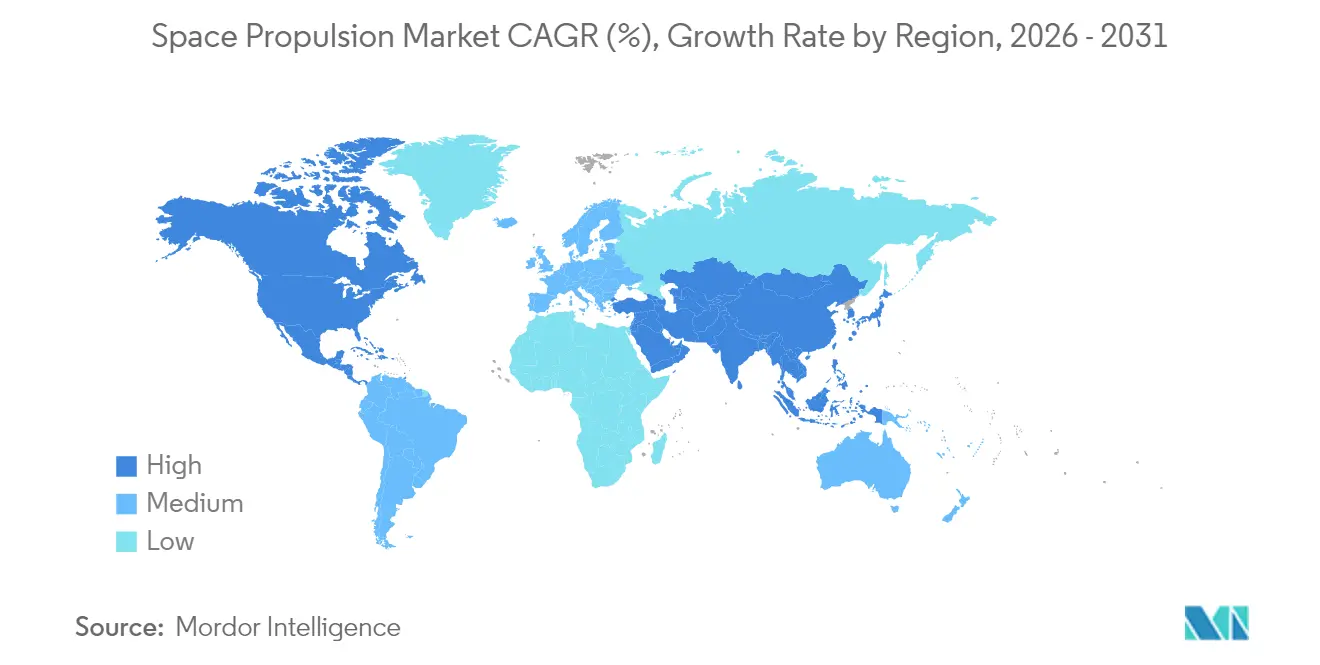
- In termini geografici, nel 2025 il Nord America rappresentava il 42.12% della quota di mercato della propulsione spaziale; la regione Asia-Pacifico si distingue con il CAGR regionale più elevato, pari al 8.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della propulsione spaziale
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata dei finanziamenti alle mega-costellazioni governative | + 1.8% | Nord America ed Europa, ricaduta globale | Medio termine (2-4 anni) |
| Corsa alla missione commerciale con equipaggio (Luna/Marte) | + 1.5% | Nord America ed Europa, accumulo nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Costi di lancio in calo grazie ai veicoli riutilizzabili | + 1.2% | Global | A breve termine (≤ 2 anni) |
| Dimostratori nucleari-termici della DARPA e dell'ESA | + 0.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Mandati di rimozione dei detriti orbitali | + 0.7% | Adozione globale e precoce in Europa | Medio termine (2-4 anni) |
| Ricerca e sviluppo sulla produzione di propellenti in situ | + 0.6% | Nucleo del Nord America, espansione nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei finanziamenti alle mega-costellazioni governative
I budget delle mega-costellazioni stanno rimodellando gli appalti spostando gli ordini da singoli satelliti su misura a lotti ripetibili. L'Unione Europea ha stanziato 2.78 miliardi di dollari per la rete di comunicazioni sicure IRIS², mentre il Fondo per la Strategia Spaziale del Giappone ha assegnato 1 trilione di yen (6.7 miliardi di dollari) per sviluppare capacità nazionali fino al 2030. [1] Space News Staff, “Japan Space Strategy Fund Allocation,” Space News, spacenews.com Il Regno Unito ha dedicato 1.84 miliardi di sterline alla ricerca e sviluppo sulla propulsione e all'ammodernamento degli stabilimenti. [2] UK Government, “National Space Strategy,” GOV.UK, gov.uk Di conseguenza, i principali appaltatori stanno installando linee di produzione automatizzate, interfacce modulari per propulsori e gemelli digitali che riducono i costi unitari in tutto il mercato della propulsione spaziale. La standardizzazione, a sua volta, incoraggia gli operatori commerciali ad adottare motori standard che corrispondono ai requisiti di cadenza della costellazione.
Corsa alla missione commerciale con equipaggio (Luna/Marte)
Il programma Artemis della NASA, ora finanziato con 93 miliardi di dollari fino al 2030, richiede sistemi di propulsione con certificazioni per il trasporto umano che superano quelle per i veicoli spaziali senza equipaggio. La Starship a metano-ossigeno di SpaceX continua i test di volo integrati che convalidano i motori ad alta spinta per il transito interplanetario. [3] SpaceX Communications, “Falcon Heavy Performance Data,” SpaceX, spacex.com Il piano Explore 2040 dell'ESA da 19.55 miliardi di dollari destina capitali per veicoli lunari per il trasporto di merci e equipaggi. [4] European Space Agency, “Explore 2040 Strategy,” ESA, esa.int Blue Origin e Rocket Lab stanno aumentando la pressione competitiva maturando lanciatori di grande diametro, segnalando che l'affidabilità della propulsione nello spazio profondo richiederà prezzi elevati. Di conseguenza, il mercato della propulsione spaziale sta registrando una maggiore domanda di architetture di motori ridondanti, software avanzati per il rilevamento dei guasti e campagne di test di lunga durata.
Costi di lancio in calo grazie ai veicoli riutilizzabili
I booster riutilizzabili hanno ridotto i prezzi di lancio di quasi il 70% dal 2020; il Falcon Heavy si è attestato sui 1,400 dollari al chilogrammo per la fase LEO nel 2024. I costi più bassi consentono ai costruttori di satelliti di aumentare la massa del carico utile e di integrare propulsori ad alte prestazioni, precedentemente considerati antieconomici. MaiaSpace di ArianeGroup punta a un'efficienza simile entro il 2027, innescando una corsa globale verso i razzi riutilizzabili. Budget di massa più elevati si traducono in serbatoi di propellente più grandi, stack di propulsione a doppia modalità e propulsori elettrici con tempi di combustione più lunghi. Il vortice competitivo intensifica l'approvvigionamento di interfacce propulsione-bus standardizzate, accelerando il tempo di orbita e consolidando la trasformazione del mercato della propulsione spaziale da velivoli mono-missione a costellazioni rapidamente aggiornabili.
Dimostratori nucleari-termici della DARPA e dell'ESA
Il programma DRACO della DARPA, finanziato con 499 milioni di dollari nel 2024, prevede un test di volo nucleare-termico nel 2027. L'ESA ha stanziato 173.52 milioni di dollari per sviluppare tecnologie complementari. I motori nucleare-termici promettono livelli di spinta doppi rispetto ai sistemi chimici e un impulso specifico prossimo alla propulsione elettrica, consentendo trasferimenti di carichi su Marte in 45 giorni. La schermatura del reattore, i materiali ad alta temperatura e la conformità normativa creano formidabili barriere all'ingresso che favoriscono le principali aziende aerospaziali. Le innovazioni in questo campo potrebbero riordinare il panorama competitivo e dare nuovo slancio al mercato della propulsione spaziale ben oltre il 2030.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento del regime di controllo delle esportazioni (ITAR, MTCR) | -1.4% | Globale, impatto più elevato sulle partnership transfrontaliere | A breve termine (≤ 2 anni) |
| Infrastruttura di rifornimento in orbita limitata | -1.1% | Global | Medio termine (2-4 anni) |
| Persistenti colli di bottiglia nella fornitura di xeno | -0.8% | Globale, concentrato nella propulsione elettrica | A breve termine (≤ 2 anni) |
| Ritiro degli investitori negli SPAC di NewSpace | -0.6% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento del regime di controllo delle esportazioni (ITAR, MTCR)
Il Dipartimento di Stato americano ha ampliato le definizioni ITAR nel 2024 per includere propulsori elettrici avanzati ed elettronica di guida autonoma, intrappolando circa il 40% delle transazioni transfrontaliere di propulsione. Analogamente, il Regime di Controllo della Tecnologia Missilistica ha esteso la sua copertura ai motori per piccoli satelliti. I fornitori europei reagiscono aprendo filiali statunitensi o rivolgendosi alle catene di fornitura nazionali, mentre gli operatori asiatici finanziano programmi di motori nazionali per evitare ritardi nelle licenze. La documentazione di conformità ora aggiunge fino a sei mesi ai tipici tempi di consegna, comprimendo i buffer di produzione per l'implementazione delle costellazioni. Questi ostacoli spostano la domanda verso i fornitori nazionali, frammentando il mercato globale della propulsione spaziale in blocchi di fornitura regionali.
Infrastruttura di rifornimento in orbita limitata
I ritardi della missione OSAM-1 della NASA posticipano la prima dimostrazione di rifornimento autonomo oltre il 2026, costringendo gli operatori a sovradimensionare i carichi di propellente per garantire la durata della missione. La penalizzazione della massa limita la capacità di carico utile e smorza l'entusiasmo per propulsori ad alte prestazioni ma ad alto consumo di carburante. La rete proprietaria di "depositi di carburante" di Orbit Fab avanza, ma gli standard dei propellenti rimangono incerti, rischiando la frammentazione. Senza porti di rifornimento e qualità di propellente accettati, i costruttori di satelliti sono riluttanti a investire in motori pronti per il rifornimento, il che frena la crescita a breve termine del mercato della propulsione spaziale.
Analisi del segmento
Per tecnologia di propulsione: persiste il predominio del combustibile liquido
I motori a liquido hanno rappresentato il 56.92% dei ricavi nel 2025, essendo stati la principale fonte di reddito in quell'anno, a causa della continua domanda di booster per carichi pesanti e sonde planetarie ad alto delta-V, che richiedono ancora propellenti densi e un elevato rapporto spinta/peso. I motori elettrici, sebbene più piccoli in termini di dollari, dovrebbero crescere del 10.13% annuo, poiché gli operatori di costellazioni premiano l'impulso specifico superiore a 3,000 s rispetto ai 450 s delle alternative chimiche. La dimensione del mercato della propulsione spaziale assegnata ai sistemi ibridi a gas rimane relativamente stabile, con una concentrazione nel controllo d'assetto. Il motore allo iodio di ThrustMe ha raggiunto l'orbita nel 2024 e ha mostrato un risparmio sui costi del 40% rispetto alle unità allo xeno, creando un precedente per i propellenti alternativi. Le unità di elaborazione della potenza (PPU) sono ora fornite in rack modulari scalabili dai livelli CubeSat da 200 W ai bus GEO da 20 kW, consentendo agli integratori di piattaforme di riutilizzare l'avionica comune nelle flotte. I fornitori che dispongono sia di linee liquide che elettriche coprono le oscillazioni della domanda, mentre i fornitori di energia elettrica pura puntano a costellazioni che firmano accordi quadro pluriennali.
L'elettrificazione influenza i profili di lancio: alcune missioni LEO adottano l'innalzamento orbitale elettrico, sacrificando la capacità operativa iniziale a favore del risparmio di massa del propellente. Nel frattempo, gli esploratori dello spazio profondo combinano l'iniezione chimica ad alta spinta con crociere pluriennali di carico utile ionico, inserendo pacchetti di motori misti nelle liste di approvvigionamento. L'approccio dual-mode amplia il campo di applicazione, consentendo al mercato della propulsione spaziale di adattarsi ad architetture di missione sovrapposte senza imporre un'unica tecnologia adatta a tutte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i propulsori guidano l'integrazione del mercato
I propulsori hanno rappresentato il 47.31% del fatturato dei componenti nel 2025, poiché i motori rimangono l'elemento a più alto valore aggiunto di qualsiasi sistema di propulsione. L'ondata di integrazione vede le aziende raggruppare valvole, PPU ed elettronica di controllo in singoli skid, riducendo del 30% le finestre di assemblaggio dei satelliti, secondo Busek. Le PPU si espandono a un CAGR dell'8.51%, mentre i motori elettrici risalgono la curva di potenza verso costellazioni di classe kilowatt. I serbatoi compositi avanzati riducono la massa del rivestimento e i dispositivi di gestione del propellente stampati in 3D migliorano il consumo di carburante residuo per il mantenimento delle stazioni GEO, aumentando così l'efficienza complessiva.
I sistemi di alimentazione del propellente integrano sensori di salute che trasmettono dati telemetrici all'intelligenza artificiale a terra, consentendo la manutenzione predittiva. Gli innovatori degli ugelli utilizzano leghe a gradiente in grado di resistere a migliaia di cicli termici in booster riutilizzabili. La convergenza tra componenti significa che i clienti ora emettono richieste di proposte che coprono moduli di propulsione completi, spingendo gli specialisti a partnership o acquisizioni. Il mercato della propulsione spaziale premia i fornitori in grado di offrire "suite di propulsione" drop-in certificate per i bus satellitari più diffusi.
Per classe di massa satellitare: i grandi satelliti mantengono la leadership
Le grandi piattaforme (>1 tonnellata) hanno generato il 52.35% dei ricavi nel 2025, poiché le comunicazioni GEO e le immagini ad alta risoluzione dipendono ancora da ampi budget energetici e da solide riserve di mantenimento delle stazioni. I nanosatelliti, tuttavia, registrano un CAGR del 9.60%, poiché gli operatori prediligono architetture disaggregate che tollerano guasti a singole unità senza interrompere il servizio. I propulsori milli-Newton di Dawn Aerospace si adattano a un involucro da 1U, consentendo un puntamento preciso per CubeSat di appena 3 kg.
Le classi micro (51-500 kg) e mini (501 kg-1 tonnellata) colmano le lacune di capacità, adottando pacchetti ibridi chimico/elettrici. Le normative sui detriti incentivano le classi di massa inferiori a 200 kg grazie alla semplificazione delle licenze, favorendo ulteriormente l'adozione dei nanomateriali. Tuttavia, missioni di alto valore nei settori broadcast, banda larga e meteorologia continuano a ordinare autobus multitonnellate, che consolidano il mercato della propulsione spaziale nel breve termine. I fornitori di componenti affrontano entrambi gli estremi miniaturizzando le valvole per i cubi e aumentando le dimensioni delle pompe criogeniche per i velivoli di grandi dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: i rimorchiatori spaziali guidano la crescita specializzata
I satelliti hanno rappresentato il 57.76% dei ricavi nel 2025, mentre i rimorchiatori spaziali si sono affermati come la piattaforma in più rapida crescita, con un CAGR del 9.09%. I rimorchiatori effettuano consegne dell'ultimo miglio, recuperano satelliti bloccati in orbite di trasferimento e rimuovono detriti. Impulse Space ha raccolto 150 milioni di dollari nel 2025 per produrre in serie rimorchiatori dotati di motori misti in grado di funzionare rapidamente e di mantenere la stazione in modo economico.
I lanciatori mantengono la concentrazione di motori chimici, ma il metano e i propellenti "verdi" aprono nicchie per i nuovi arrivati. I veicoli di trasferimento orbitale, a differenza dei rimorchiatori, si concentrano sullo schieramento di costellazioni rilasciando gruppi di piccoli satelliti su più piani. Le sonde per lo spazio profondo, sebbene meno numerose, sono dotate di motori elettrici su misura o di motori nucleari progettati. La diversificazione costringe i fornitori di sistemi di propulsione a fornire interfacce modulari che si adattino a diverse piattaforme, ampliando il fatturato totale raggiungibile per il mercato della propulsione spaziale.
Analisi geografica
Mercato della propulsione spaziale del Nord America
Il Nord America è stato il paese leader con il 42.12% dei ricavi nel 2025, trainato dal budget di 25 miliardi di dollari della NASA e dalle spese spaziali del Dipartimento della Difesa che hanno superato i 30 miliardi di dollari. Le norme sul controllo delle esportazioni indirizzano gli ordini governativi verso i fornitori nazionali, garantendo agli operatori storici flussi di domanda prevedibili. Il Canada contribuisce alla crescita additiva attraverso la costellazione Lightspeed di Telesat e la partecipazione al Gateway Artemis. L'ecosistema regionale raggruppa talenti manifatturieri, infrastrutture di test e capitali, sostenendo la più grande fetta regionale del mercato della propulsione spaziale.
Mercato della propulsione spaziale nella regione Asia-Pacifico
La regione Asia-Pacifico registra l'espansione più rapida, con un CAGR del 8.98%. Il programma statale cinese ha superato i 13 miliardi di dollari nel 2024, dando priorità ai motori a metano e alle varianti kerolox ad alta spinta per le missioni lunari con equipaggio. L'India mira a creare un'economia spaziale da 44 miliardi di dollari entro il 2033, incanalando capitali ISRO e privati nella ricerca e sviluppo per la propulsione liquida ed elettrica. Il fondo giapponese da 6.4 miliardi di dollari sostiene le linee di produzione nazionali di propulsori e prototipi di componenti di reattori. La Corea del Sud investe 2 miliardi di dollari per sviluppare una capacità di propulsione per piccoli satelliti, dimostrando una concorrenza regionale che frammenta le catene di approvvigionamento e amplifica l'approvvigionamento locale.
Mercato europeo della propulsione spaziale
L'Europa sostiene l'autonomia strategica attraverso il bilancio Explore 2040 dell'ESA da 19.55 miliardi di dollari e iniziative nazionali in Francia, Germania e Regno Unito. Safran e ArianeGroup guidano i programmi sui motori chimici e ibridi, mentre Exotrail e ThrustMe promuovono l'innovazione dei propulsori elettrici che attrae clienti globali. Il piano da 2.42 miliardi di dollari del Regno Unito per ampliare la produzione di propulsori supporta siti in Scozia e nelle East Midlands, a dimostrazione del reshoring sostenuto dal governo. La parità di controllo delle esportazioni europea con gli Stati Uniti incoraggia la collaborazione all'interno del blocco, ma crea ostacoli per gli acquirenti di paesi terzi, orientando in modo sottile i modelli di approvvigionamento globali nel mercato della propulsione spaziale verso hub regionali.
Mercato della propulsione spaziale in Medio Oriente e Sud America
I partecipanti del resto del mondo, Brasile, Iran, Arabia Saudita ed Emirati Arabi Uniti, passano dai razzi sonda ai veicoli orbitali, generando una domanda incrementale di motori calibrata sui quadri normativi nazionali. I programmi localizzati spesso partono da sottosistemi importati, per poi passare a propulsori nazionali, ampliando gradualmente la presenza globale del mercato della propulsione spaziale.
Panorama competitivo
Innovazione e partnership guidano il successo futuro
Il mercato della propulsione spaziale è moderatamente concentrato. Aerojet Rocketdyne (L3Harris Technologies, Inc.), Space Exploration Technologies Corp. e Northrop Grumman dominano i contratti di lancio e di lancio nello spazio profondo, sfruttando banchi di progettazione avanzati e processi di produzione certificati. Rocket Lab, Exotrail, ThrustMe e Busek guadagnano quote di mercato nelle costellazioni commerciali offrendo propulsori elettrici a produzione rapida a prezzi interessanti per gli operatori NewSpace. Le domande di brevetto per propulsori a effetto Hall e a propellente alternativo sono aumentate del 45% nel 2024, a dimostrazione di un'ondata di generazione di proprietà intellettuale.
L'integrazione verticale è il tema strategico principale. SpaceX produce motori, camere, turbopompe ed elettronica di controllo sotto lo stesso tetto, riducendo i margini per gli specialisti dei componenti. In risposta, i fornitori o collaborano, come Phase Four che ha unito le forze con Redwire per unire la produzione di propulsione e autobus, o perseguono fusioni che uniscono propulsori e unità di propulsione. Gli sforzi nel settore nucleare-termico richiedono competenze specializzate nella fabbricazione di combustibile e nella progettazione di contenitori per reattori, favorendo i conglomerati con portafogli nucleari per la difesa.
Le barriere all'ingresso nel mercato per la propulsione dei lanciatori rimangono elevate; tuttavia, le nicchie dei propulsori elettrici generano nuovi operatori finanziati da capitale di rischio che mirano ai segmenti CubeSat e OTV. Filtri normativi come l'ITAR orientano i programmi di difesa statunitensi verso gli operatori storici, mentre la spinta dell'Europa verso la sovranità isola i suoi fornitori. La crescente domanda di interfacce di rifornimento standardizzate e di propulsione per la rimozione dei detriti presenta un territorio inesplorato in cui né i tradizionali produttori di propulsori né le startup hanno un'influenza dominante, lasciando aperte le porte alla concorrenza nell'orizzonte di previsione.
Leader del settore della propulsione spaziale
Tecnologie per l'esplorazione spaziale Corp.
ArianeGroup GmbH
Imprese di origine blu, LP
Northrop Grumman Corporation
Aerojet Rocketdyne (L3Harris Technologies, Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Honda R&D Co., Ltd., una sussidiaria di Honda Motor Co., Ltd., ha sviluppato e condotto in modo indipendente un test di lancio e atterraggio di un razzo sperimentale riutilizzabile. Il razzo misura 6.3 m di lunghezza, 85 cm di diametro e pesa 900 kg a secco e 1,312 kg a umido.
- Giugno 2025: Desert Works Propulsion (DWP) ha completato i test iniziali di numerosi prototipi di catodi di scarica e neutralizzazione, sviluppati per il propulsore ionico TIE-20 della Turion Space Corp.
- Giugno 2025: la NASA, in collaborazione con L3Harris Technologies, ha condotto il primo test di accensione del motore a razzo RS-25. Questo motore è destinato ad alimentare il quinto lancio del razzo Space Launch System (SLS) nell'ambito della campagna di esplorazione lunare Artemis.
Ambito del rapporto sul mercato globale della propulsione spaziale
I segmenti elettrico, a gas e a combustibile liquido sono coperti da Propulsion Tech. Asia-Pacifico, Europa e Nord America sono coperti come segmenti per regione.| Elettrico |
| A base di gas |
| Carburante liquido |
| Propulsori |
| Sistemi di alimentazione del propellente |
| Unità di elaborazione della potenza |
| Carri armati e PMD |
| Gli ugelli |
| Inferiore o uguale a 50 kg (Nano) |
| 51–500 kg (micro) |
| 501 kg–1 tonnellata (Mini) |
| Maggiore di 1 tonnellata (Grande) |
| Satellitare |
| Lancia il veicolo |
| Veicolo di trasferimento orbitale |
| Sonda spaziale profonda |
| Rimorchiatore spaziale |
| Nord America | Stati Uniti |
| Canada | |
| Asia-Pacifico | Australia |
| Cina | |
| India | |
| Giappone | |
| Corea del Sud | |
| Nuova Zelanda | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Russia | |
| Regno Unito | |
| Resto d'Europa | |
| Resto del mondo | Brasile |
| Iran | |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del mondo |
| Di Propulsion Technology | Elettrico | |
| A base di gas | ||
| Carburante liquido | ||
| Per componente | Propulsori | |
| Sistemi di alimentazione del propellente | ||
| Unità di elaborazione della potenza | ||
| Carri armati e PMD | ||
| Gli ugelli | ||
| Per classe di massa satellitare | Inferiore o uguale a 50 kg (Nano) | |
| 51–500 kg (micro) | ||
| 501 kg–1 tonnellata (Mini) | ||
| Maggiore di 1 tonnellata (Grande) | ||
| Per piattaforma | Satellitare | |
| Lancia il veicolo | ||
| Veicolo di trasferimento orbitale | ||
| Sonda spaziale profonda | ||
| Rimorchiatore spaziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Asia-Pacifico | Australia | |
| Cina | ||
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Nuova Zelanda | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Francia | |
| Germania | ||
| Russia | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Resto del mondo | Brasile | |
| Iran | ||
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del mondo | ||
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




