

Dimensioni e quota del mercato dell'estrazione mineraria spaziale
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
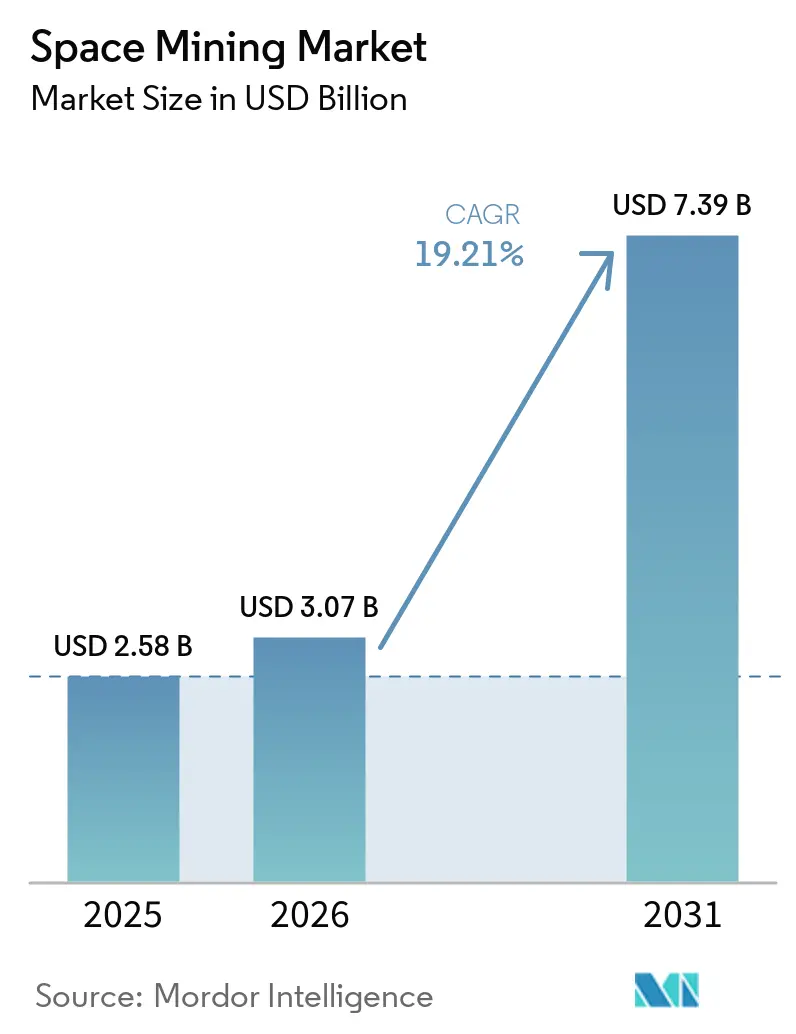
| Dimensione del mercato (2026) | 3.07 miliardo di dollari |
| Dimensione del mercato (2031) | 7.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'estrazione mineraria spaziale di Mordor Intelligence
Si prevede che le dimensioni del mercato dell'estrazione mineraria spaziale cresceranno da 2.58 miliardi di dollari nel 2025 a 3.07 miliardi di dollari nel 2026 e raggiungeranno i 7.39 miliardi di dollari entro il 2031, con un CAGR del 19.21% nel periodo 2026-2031. Lo slancio del mercato dell'estrazione mineraria spaziale è trainato da un forte calo dei costi di accesso orbitale, che sposta l'economia della prospezione e dell'utilizzo delle risorse in situ da esperimenti una tantum a missioni programmatiche. Un quadro normativo più trasparente, ancorato agli Accordi Artemis, riduce l'ambiguità giuridica in materia di estrazione delle risorse, stabilendo al contempo protocolli pratici per la sicurezza. Gli appalti pubblici, in particolare i Commercial Lunar Payload Services della NASA, convogliano finanziamenti pluriennali a lander privati che forniscono carichi scientifici e testano sul campo hardware rilevante per l'estrazione mineraria sulla Luna. I segnali di prelievo a breve termine in materiali strategici, come l'elio-3 per applicazioni quantistiche, aggiungono un'attrattiva commerciale che integra la domanda sovrana.
Punti chiave del rapporto
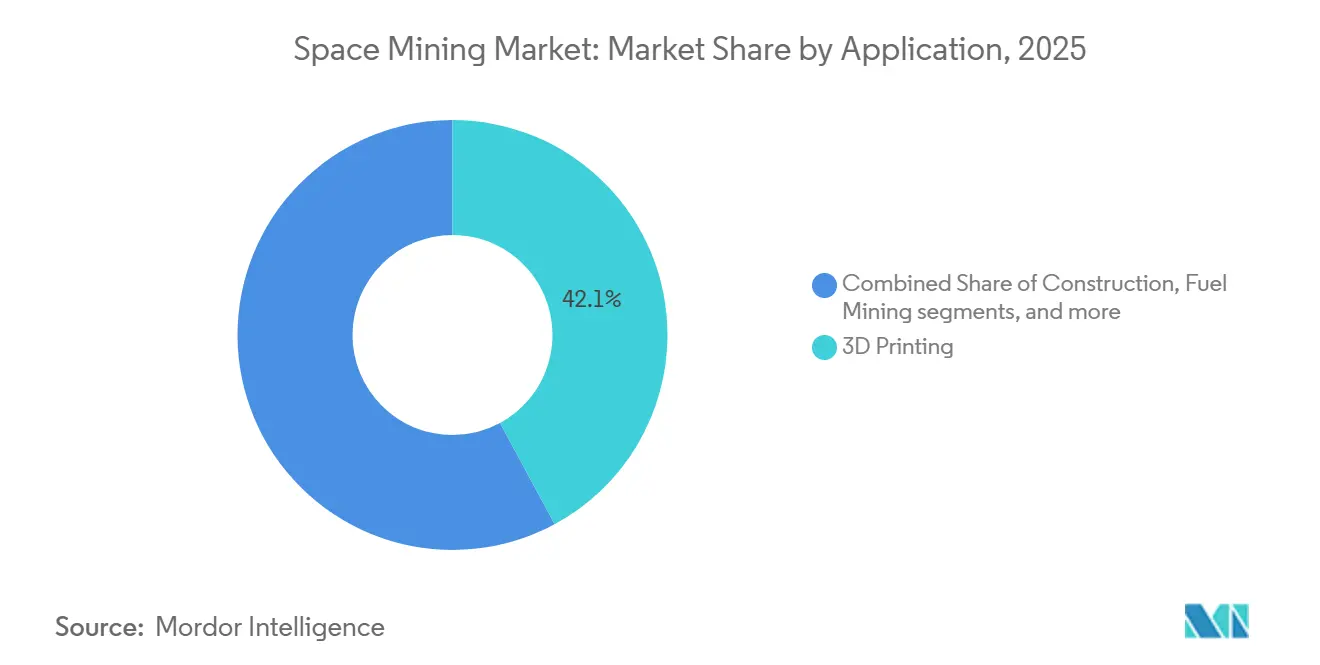
- Per applicazione, la stampa 3D ha guidato il settore con una quota di fatturato del 42.12% nel 2025 e si prevede che l'edilizia crescerà a un CAGR del 25.85% fino al 2031.
- Per tipologia di risorsa, nel 2025 l'acqua e le sostanze volatili rappresentavano una quota del 47.55%, mentre si prevede che le terre rare e i metalli del gruppo del platino (PGM) cresceranno a un CAGR del 23.52%.
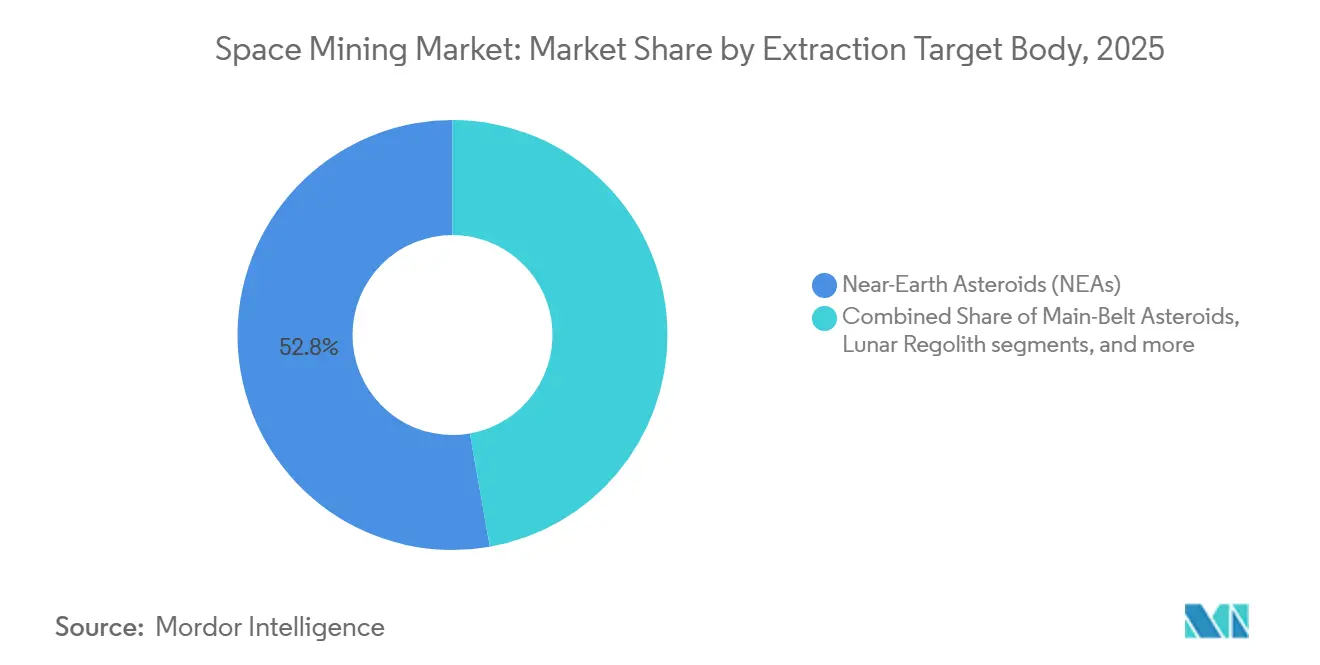
- In base al corpo bersaglio dell'estrazione, gli asteroidi vicini alla Terra hanno rappresentato il 52.78% dell'attività del 2025 e si prevede che la regolite lunare crescerà a un CAGR del 26.74% fino al 2031.
- Per fase di missione, la progettazione e l'ingegneria dei veicoli spaziali rappresentavano il 44.92% nel 2025, mentre si prevede che le operazioni minerarie e la logistica cresceranno a un tasso annuo composto del 24.98%.
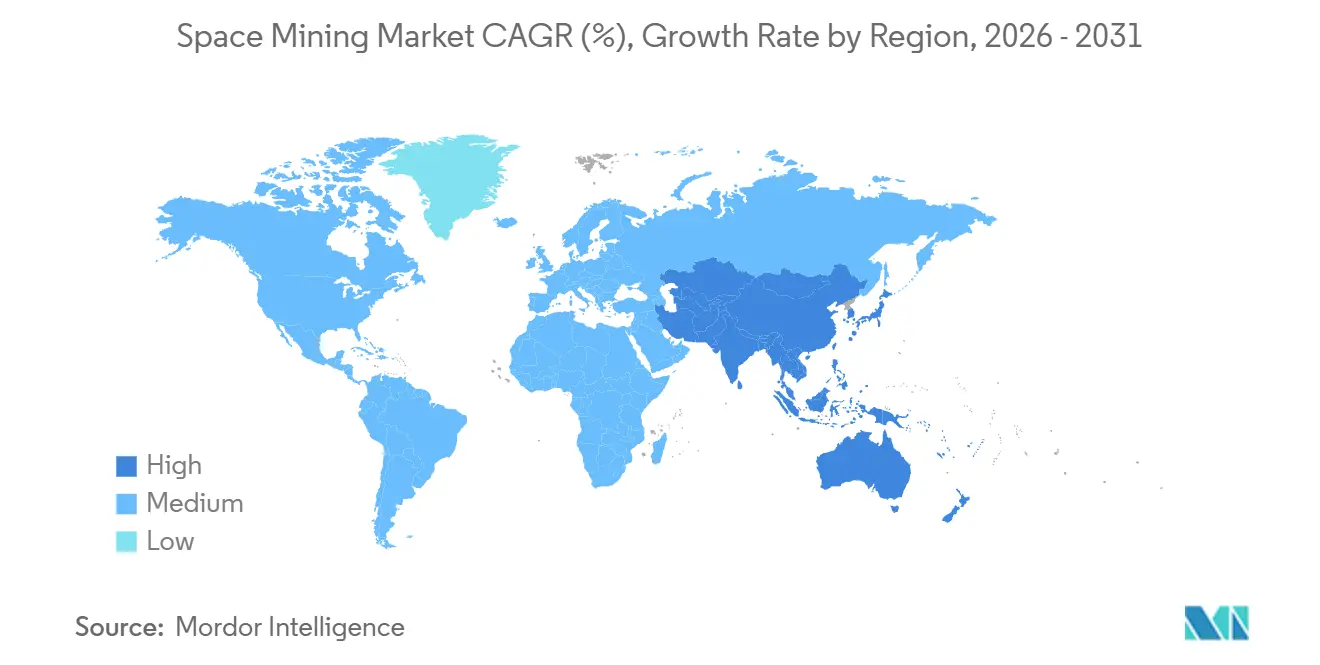
- In termini geografici, il Nord America è stato il Paese leader con una quota del 36.12% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 23.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'estrazione mineraria spaziale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido calo dei costi di lancio | + 4.2% | Globale, acuto negli Stati Uniti e in Cina | A breve termine (≤ 2 anni) |
| Crescente domanda di PGM e terre rare nelle tecnologie pulite | + 3.8% | Globale, concentrato nell'OCSE e in Cina | Medio termine (2-4 anni) |
| Finanziamenti governativi ISRU e accordi Artemis | + 3.1% | Firmatari del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione dei servizi di lancio di corse private condivise | + 2.4% | Globale, guidato dal settore commerciale statunitense | A breve termine (≤ 2 anni) |
| Adozione della produzione additiva in microgravità | + 2.9% | Globale, primi guadagni negli Stati Uniti, in Cina e in Europa | Medio termine (2-4 anni) |
| Schemi ESG/carbon-credit emergenti | + 0.9% | Quadri normativi globali nascenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rapido calo dei costi di lancio sblocca missioni economicamente sostenibili
I costi di lancio in orbita terrestre bassa (LEO) sono diminuiti drasticamente con le architetture di lancio riutilizzabili, creando spazio per test di volo iterativi dell'hardware e una maturazione tecnologica graduale all'interno del mercato dell'estrazione mineraria spaziale. Il Falcon 9 riutilizzabile di SpaceX ha stabilito un nuovo punto di riferimento per prezzo e affidabilità, abbassando la soglia per chilogrammo e consentendo alle aziende più piccole di impiegare carichi utili di prospezione con budget limitati. [1] SpaceX Editorial Team, “Falcon 9,” SpaceX, spacex.com Le missioni private che un tempo richiedevano budget su scala di agenzia possono ora dimostrare in volo trapani, spettrometri e avionica, accorciando così i cicli di sviluppo e rafforzando il patrimonio tecnico. Il modello di consegna del carico utile della NASA attraverso i Commercial Lunar Payload Services converte i flussi di lavoro di estrazione mineraria potenziali in missioni finanziate che testano la precisione di atterraggio, il campionamento e la caratterizzazione della superficie prossima al suolo nell'ambito di un contratto. Esempi come il profilo di prospezione di AstroForge e i piani successivi illustrano come i team commerciali traducono l'accesso a basso costo in ricognizione mirata dei materiali nel mercato dell'estrazione mineraria spaziale. L'effetto combinato è una riduzione strutturale del rischio di programma per missione, che attrae capitali verso sistemi collaudati in volo e scalabili verso l'estrazione e la lavorazione in situ.
I deficit dei metalli del gruppo del platino e la carenza di terre rare intensificano la pressione sulle risorse
Il mercato del platino ha registrato deficit annuali consecutivi di offerta fino al 2025, riflettendo la pressione della domanda proveniente dalle catene del valore dell'energia pulita e la produzione limitata delle miniere tradizionali. I deficit persistenti acuiscono la logica strategica per la diversificazione in fonti extraterrestri, in particolare poiché le roadmap tecnologiche per l'idrogeno e l'elettrificazione continuano ad aumentare la domanda di materiali catalitici e magnetici. Espressioni commerciali della domanda stanno prendendo forma nella fascia alta dei mercati dei materiali, con accordi di fornitura di elio-3 per sistemi quantistici che segnalano la disponibilità a contrattare per input scarsi una volta che emergerà una produzione credibile. Le carenze prolungate si traducono in un maggiore potere di determinazione dei prezzi per i fornitori affidabili, che sostiene investimenti di capacità precoci nell'esplorazione e nella lavorazione in situ, richiesti dal mercato dell'estrazione mineraria spaziale. Allo stesso tempo, i vincoli ambientali e sociali all'espansione sulla Terra accrescono l'attrattiva di fonti alternative che non comportano alterazioni del territorio o impatti sulla comunità nei siti minerari, aggiungendo una dimensione non legata al prezzo alla strategia di approvvigionamento. La dinamica complessiva indirizza il capitale verso opzioni di materiali spaziali che possono soddisfare la domanda in orbita o essere restituiti quando le condizioni economiche lo consentono, rafforzando la tesi a medio termine per materie prime diversificate fuori dalla Terra all'interno del mercato dell'estrazione mineraria spaziale.
I finanziamenti governativi ISRU e gli accordi Artemis riducono l'incertezza normativa
La chiarezza delle politiche e gli impegni di approvvigionamento riducono le barriere per gli operatori commerciali nel mercato dell'estrazione mineraria spaziale. Gli Accordi di Artemis, che hanno raggiunto 61 firmatari entro gennaio 2026, affermano che l'estrazione delle risorse è compatibile con i principi del Trattato sullo spazio extra-atmosferico e introducono pratiche trasparenti per la zona di sicurezza che riducono i conflitti operativi. [2] Personale NASA, "Gli Accordi di Artemis", National Aeronautics and Space Administration, nasa.gov Il Commercial Lunar Payload Services (CLPS) della NASA assegna budget pluriennali per consegnare carichi utili sulla Luna, finanziando atterraggi di precisione, operazioni di superficie e primi esperimenti di utilizzo delle risorse in situ. I premi e la cadenza delle missioni di Firefly Aerospace nell'ambito del CLPS mostrano come i pagamenti basati su traguardi riducano il rischio di sviluppo per i sistemi di atterraggio e di superficie, generando al contempo dati rilevanti per i flussi di lavoro di estrazione. Investimenti paralleli nelle tecnologie ISRU, inclusi i concetti di impianti di propellente lunare monitorati nel TechPort della NASA, creano una pipeline tecnologica per ossigeno, idrogeno e coprodotti correlati che sono alla base della logistica nello spazio. Questo allineamento tra politiche e finanziamenti offre ai team privati presupposti operativi più chiari, supporta missioni ricorrenti e pone le basi per un'attività su larga scala nel mercato dell'estrazione mineraria spaziale.
La produzione additiva in microgravità consente l'elaborazione delle risorse a ciclo chiuso
I metodi ISRU e la produzione in microgravità formano uno stack complementare che riduce la dipendenza dalla Terra per strutture e materiali di consumo nel mercato dell'estrazione mineraria spaziale. Il programma Blue Alchemist di Blue Origin ha promosso un approccio di elettrolisi a sali fusi che estrae ossigeno dalla regolite lunare e co-produce metalli adatti alla costruzione, allineando la produzione di propellente con la produzione di materiali strutturali. [3] Blue Origin Communications, “Blue Moon Mark 1 Lunar Lander,” Blue Origin, blueorigin.com La documentazione TechPort della NASA sulle attività degli impianti di propellente lunare evidenzia i percorsi di processo e la maturazione tecnologica che collegano l'estrazione delle risorse alla produzione di carburante per lander e rimorchiatori. Il lavoro sottoposto a revisione paritaria sintetizza le opzioni ISRU che vanno dalla riduzione carbotermica alla riduzione dell'idrogeno dell'ilmenite per il recupero di ossigeno e metalli, che possono alimentare i sistemi di produzione additiva in orbita o sulla superficie. Man mano che queste operazioni unitarie convergono, gli operatori possono fabbricare piattaforme di atterraggio, barriere antiradiazioni e parti di ricambio da materie prime locali, riducendo così la massa al lancio e i requisiti di rifornimento ricorrenti. L'effetto economico consiste in un progressivo spostamento da concetti orientati all'esportazione alla creazione di valore nello spazio, un processo che si amplifica nel tempo man mano che ogni missione lascia dietro di sé infrastrutture adeguate nel mercato dell'estrazione mineraria spaziale. Questo modello produttivo favorisce i pionieri che convalidano l'affidabilità dei processi e costruiscono interfacce interoperabili con le reti di energia, dati e logistica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| CAPEX e rischio tecnologico estremamente elevati | -4.1% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Quadro giuridico e normativo incerto | -2.3% | Firmatari globali, in particolare non Artemis | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime e rischio di ROI | -1.9% | Regioni globali dipendenti dalle materie prime | A breve termine (≤ 2 anni) |
| Rischi di collisione tra detriti spaziali | -1.2% | Globale, concentrato nelle operazioni LEO | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
CAPEX estremi e periodi di ammortamento pluriennali mettono a dura prova il finanziamento dei progetti
I sistemi di estrazione, raffinazione e logistica su scala dimostrativa comportano requisiti di intensità di capitale e affidabilità che superano le tradizionali tolleranze al rischio del project finance nel mercato dell'estrazione mineraria spaziale. La struttura CLPS della NASA mitiga una parte dell'esposizione attraverso pagamenti milestone legati a risultati chiari, aiutando team come Firefly a convertire i primi risultati in ordini di lavoro più ampi. Ciononostante, i lunghi cicli di sviluppo e la necessità di sottosistemi termici, di potenza e robotici affidabili spingono gli orizzonti di pareggio oltre la tradizionale propensione al debito privato. Studi tecnico-economici sottoposti a revisione paritaria mostrano come i risultati degli investimenti dipendano da tassi di sconto determinati dal rischio legale e operativo, che possono far oscillare il valore attuale netto di un progetto da positivo a negativo in caso di elevata incertezza. Di conseguenza, la finanza mista e la locazione di base sovrana dominano le fasi iniziali, mentre l'acquisizione commerciale avviene prima in nicchie premium come l'elio-3 per la ricerca quantistica, che tollerano prezzi più elevati. Il vincolo di finanziamento limita il numero di progetti contemporanei e rallenta la velocità con cui il mercato dell'estrazione mineraria spaziale può passare dagli esperimenti alle operazioni in stato stazionario.
L'ambiguità giuridica sui diritti di proprietà scoraggia gli investimenti istituzionali
Sebbene il consenso multilaterale sia migliorato, la divergenza transfrontaliera sui diritti di proprietà continua ad aumentare i premi per il rischio legale nel mercato dell'estrazione mineraria spaziale. Gli Accordi Artemis chiariscono che l'estrazione delle risorse è in linea con i principi dei trattati esistenti e delineano meccanismi per deconfliggere le attività attraverso zone di sicurezza, il che riduce l'incertezza per i firmatari. Tuttavia, l'assenza di un regime di risoluzione delle controversie universalmente accettato o di un arbitrato vincolante per le rivendicazioni sulle risorse mantiene elevati i costi di transazione per grandi gruppi di capitale. Simulazioni tecnico-economiche mostrano che tassi di sconto più elevati associati al rischio legale possono erodere il valore anche in scenari con parametri operativi promettenti, sottolineando l'importanza della chiarezza politica. Aziende e agenzie rispondono strutturando le missioni in base a regimi nazionali chiari e puntando sulla trasparenza per costruire precedenti che informeranno le norme future. Finché non emergerà un quadro multilaterale più ampio o non si accumulerà giurisprudenza attraverso operazioni senza incidenti, gli investitori istituzionali considereranno l'incertezza legale come un prezzo, limitando la velocità di crescita del mercato dell'estrazione mineraria spaziale.
Analisi del segmento
Per applicazione: guadagni di costruzione con la compressione delle tempistiche di base permanenti
L'ISRU, orientato alla costruzione, sta acquisendo importanza poiché agenzie e appaltatori si concentrano su infrastrutture di superficie durevoli a supporto di missioni ricorrenti nel mercato dell'estrazione mineraria spaziale. I progetti di missione ora includono materiali a base di regolite per le piattaforme di atterraggio e le berme per mitigare i rischi di polvere durante gli arrivi. Il programma Blue Alchemist di Blue Origin evidenzia questo cambiamento combinando l'estrazione di ossigeno con la produzione di materiali metallici per componenti di qualità costruttiva. Gli approvvigionamenti di carichi utili CLPS della NASA stanno consentendo test di scavo e movimentazione della regolite in siti rappresentativi, perfezionando la progettazione delle attrezzature per la costruzione. Questi sviluppi riducono la massa e i costi di rifornimento, posizionando la costruzione come un fattore chiave per una presenza sostenibile e campagne di estrazione nel mercato dell'estrazione mineraria spaziale.
L'affidabilità e la modularità dei processi sono fondamentali per l'adozione dell'ISRU in vari siti e architetture di missione. Le unità ISRU per la coproduzione di ossigeno e metallo si integrano in sistemi progettati per sopravvivere alle notti lunari, influenzando il formato delle apparecchiature. Le voci del TechPort della NASA delineano gli obiettivi prestazionali per la produzione di ossigeno e idrogeno e affrontano le sfide dell'integrazione termica. Le prime missioni forniscono inoltre informazioni sulle strategie di mitigazione della polvere e di rafforzamento dei componenti. Con il miglioramento della fabbricazione, gli operatori mirano a produrre localmente parti di ricambio e attrezzature, riducendo le dipendenze esterne e spostando l'attenzione sulla produzione in loco dell'infrastruttura principale, migliorando la creazione di valore nel mercato dell'estrazione mineraria spaziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di risorsa: i metalli strategici guadagnano terreno mentre la domanda di tecnologie pulite riduce l'offerta
La priorità delle risorse si concentra su acqua e sostanze volatili per la logistica spaziale e metalli strategici per usi terrestri e in orbita di alto valore. Acqua e ossigeno sono fondamentali per la produzione di propellenti, il supporto vitale e la logistica lunare. Le missioni della NASA mirano a sostanze volatili polari, riducendo le incertezze nei rendimenti ISRU. Materiali strategici come l'elio-3 e i PGM stanno guadagnando terreno grazie ai prezzi premium e ai chiari segnali di prelievo. L'accordo di Bluefors con Interlune evidenzia l'interesse degli acquirenti, migliorando la bancabilità dei sistemi di estrazione. Il mercato dell'estrazione mineraria spaziale vedrà inizialmente prevalere acqua e sostanze volatili, con i metalli strategici in espansione man mano che aumenta la certezza del prelievo.
I processi di estrazione delle risorse includono l'elettrolisi a sali fusi, la riduzione carbotermica e la riduzione dell'idrogeno dell'ilmenite, validati in contesti pilota. Questi metodi supportano la produzione additiva o i sistemi di stoccaggio in base alle esigenze della missione. Gli acquirenti impegnati per i materiali strategici aggiungono resilienza ai modelli di fatturato. Man mano che le missioni affinano le mappe di composizione, gli operatori possono allineare meglio l'hardware ai profili delle risorse, riducendo i rischi nel mercato dell'estrazione mineraria spaziale. Gli appalti sovrani e i contratti commerciali influenzeranno quali risorse raggiungeranno per prime la maturità operativa.
Per estrazione corpo bersaglio: il regolite lunare colma il divario con la maturazione delle infrastrutture polari
Gli asteroidi vicini alla Terra hanno rappresentato il 52.78% dell'attività del 2025, evidenziando il loro ruolo nelle prime missioni di prospezione e dimostrazione nel mercato dell'estrazione mineraria spaziale. Nel frattempo, la vicinanza della Luna e la crescita delle infrastrutture stanno indirizzando l'attività verso la regolite polare. I voli CLPS ricorrenti consentono la fornitura di trivelle, spettrometri e unità di elaborazione, riducendo i cicli di sviluppo. Con l'espansione degli ausili alla navigazione e dei sistemi di alimentazione di superficie, gli ostacoli alle operazioni sostenute diminuiscono, favorendo l'estrazione della regolite lunare. Questo spostamento riequilibra la tabella di marcia verso siti con una cadenza di missione più elevata, mentre le opportunità legate agli asteroidi rimangono parte delle strategie a lungo termine.
Si prevede che la regolite lunare crescerà a un CAGR del 26.74% fino al 2031, trainata dai progressi infrastrutturali e dalla frequenza delle missioni. I concetti di propellente in situ e la costruzione ISRU riducono i costi per le missioni successive. Le missioni polari della NASA preparano lander e carichi utili rilevanti per l'ISRU, mentre i programmi tecnologici stabiliscono obiettivi prestazionali per la produzione di combustibile. Gli operatori che integrano mobilità, scavo e gestione termica possono scalare in modo efficiente l'estrazione. Il mercato dell'estrazione mineraria spaziale trae vantaggio dall'espansione modulare, sfruttando le utenze condivise. I primi sistemi che dimostrano una produttività costante potrebbero spostare l'attenzione del portafoglio verso la regolite lunare, supportando una scalabilità gestita in base al rischio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fase della missione: le operazioni e la logistica si espandono con l'industrializzazione del settore
La progettazione e l'ingegneria dei veicoli spaziali hanno rappresentato il 44.92% nel 2025, riflettendo ingenti investimenti iniziali per padroneggiare l'atterraggio di precisione, la mobilità di superficie e le operazioni autonome in ambienti difficili all'interno del mercato dell'estrazione mineraria spaziale. I premi CLPS della NASA dimostrano come gli acquirenti pubblici utilizzino i pagamenti milestone per catalizzare queste capacità e far passare i fornitori dai prototipi ai servizi ricorrenti. L'allunaggio di Firefly rafforza la fiducia nella fornitura commerciale end-to-end che combina transito, atterraggio e operazioni di superficie sotto un unico fornitore, allineandosi direttamente con i flussi di lavoro di estrazione. Con la maturazione dei lander, l'integrazione del carico utile e la garanzia della missione migliorano, riducendo le rilavorazioni e rafforzando il business case per le missioni incentrate sull'estrazione mineraria. Il predominio iniziale della spesa per la progettazione sta cedendo il passo a una quota maggiore per operazioni e logistica, con l'aumento del numero di missioni nel mercato dell'estrazione mineraria spaziale.
Le operazioni di estrazione mineraria e la logistica sono destinate a crescere più rapidamente man mano che l'affidabilità del lander e l'integrazione del carico utile raggiungono le soglie commerciali. Ciò include lo scavo, la gestione dei campioni, l'elaborazione in situ e il trasporto cislunare e il rifornimento del deposito una volta che il propellente sarà disponibile. Le voci del NASA TechPort per gli impianti di propellente e i relativi sistemi ISRU mostrano le prestazioni target e il lavoro di integrazione del sistema in corso per passare dalla dimostrazione al ritmo industriale. [4] NASA TechPort Team, "Lunar Propellant Production Plant (LP3-TP)", National Aeronautics and Space Administration, nasa.gov L'ingegneria di Blue Origin sui sistemi di superficie completa lo sviluppo del lander, un esempio di allineamento verticale che può ridurre il rischio di interfaccia per i clienti. Man mano che le operazioni si standardizzano, i contratti di fornitura con gli utenti a valle, come i clienti di elio-3 nel calcolo quantistico, possono essere redatti con livelli di servizio e parametri di consegna più chiari. Questa progressione segnala una catena di fornitura matura nel mercato dell'estrazione mineraria spaziale, dove le entrate ricorrenti dalle operazioni completano il lavoro di progettazione iniziale.
Analisi geografica
Mercato nordamericano dell'estrazione mineraria spaziale
Il Nord America ha rappresentato il 36.12% dell'attività del 2025, trainata da ripetuti atterraggi e campagne di superficie in linea con gli obiettivi di utilizzo delle risorse in situ nel mercato dell'estrazione mineraria spaziale. Il modello contrattuale degli Stati Uniti accelera le curve di apprendimento dell'hardware e amplia la base di fornitori per i carichi utili rilevanti per l'estrazione. Le operazioni di superficie a guida commerciale integrano gli obiettivi scientifici dell'agenzia e le dimostrazioni ISRU. I minori costi di accesso orbitale consentono frequenti voli di prova e cicli di prodotto iterativi tra i fornitori nordamericani. La base della regione nel capitale di rischio ad alta tecnologia, nei progetti aerospaziali e nell'interesse della difesa per il rifornimento in orbita supporta ulteriormente la visibilità della domanda. L'attenzione all'elio-3 con sviluppo collegato all'offtake aggiunge un'attrazione del settore privato per materiali strategici in linea con i piani infrastrutturali sovrani. Questi elementi contribuiscono a una cadenza costante delle missioni e alla maturazione tecnologica che rafforzano il ruolo del Nord America nel breve termine.
Mercato minerario spaziale APAC
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 23.62% fino al 2031, supportato da finanziamenti programmatici per atterraggi polari ad alta precisione e partnership con il settore privato nella caratterizzazione delle risorse. L'impegno sovrano nelle operazioni di superficie mirate illustra l'attenzione della regione al miglioramento delle capacità di navigazione, prevenzione dei pericoli e campionamento. Il crescente interesse per i volatili polari e le tecniche di costruzione di superficie posiziona la regione in grado di fornire elementi interoperabili che si inseriscono in una più ampia logistica cislunare. La combinazione di programmi guidati da agenzie e team privati focalizzati su materiali speciali dovrebbe mantenere l'Asia-Pacifico su un percorso di crescita elevata per tutto il decennio. Gli ecosistemi dei fornitori ne traggono vantaggio poiché le missioni ricorrenti di lander semplificano l'integrazione e standardizzano le interfacce del carico utile. Con l'aumento della cadenza delle missioni, il mercato dell'estrazione mineraria spaziale dell'Asia-Pacifico sta costruendo basi di risorse che riducono gli ostacoli all'attività dei piloti di estrazione.
Mercato europeo dell'estrazione mineraria spaziale
L'Europa ha mantenuto una presenza significativa nel 2025 attraverso programmi e iniziative nazionali che danno priorità alle operazioni sostenibili e alla convalida tecnologica nel mercato dell'estrazione mineraria spaziale. Le iniziative di sostenibilità modellano la mitigazione dei detriti e le norme di progettazione delle missioni che influenzeranno le risorse di estrazione a lungo termine. Le capacità tecniche della regione nella produzione in situ e nella ricerca sui materiali integrano lo sviluppo dei processi ISRU e le operazioni dei lander. I fornitori europei contribuiscono anche ai carichi utili degli strumenti e ai servizi del segmento di terra a supporto delle missioni lunari. Con l'aumentare dell'importanza della definizione degli standard, l'attenzione dell'Europa alla sostenibilità potrebbe conferire vantaggi a lungo termine in termini di licenze e assicurazioni per gli operatori dell'estrazione. L'attività commerciale continua a beneficiare di partnership che posizionano le aziende europee come fornitori di tecnologia per missioni globali. Il mercato dell'estrazione mineraria spaziale in Europa sta crescendo a un ritmo misurato, limitato dalla frammentazione degli appalti, ma la competenza ingegneristica della regione rimane una risorsa strategica.
Panorama competitivo
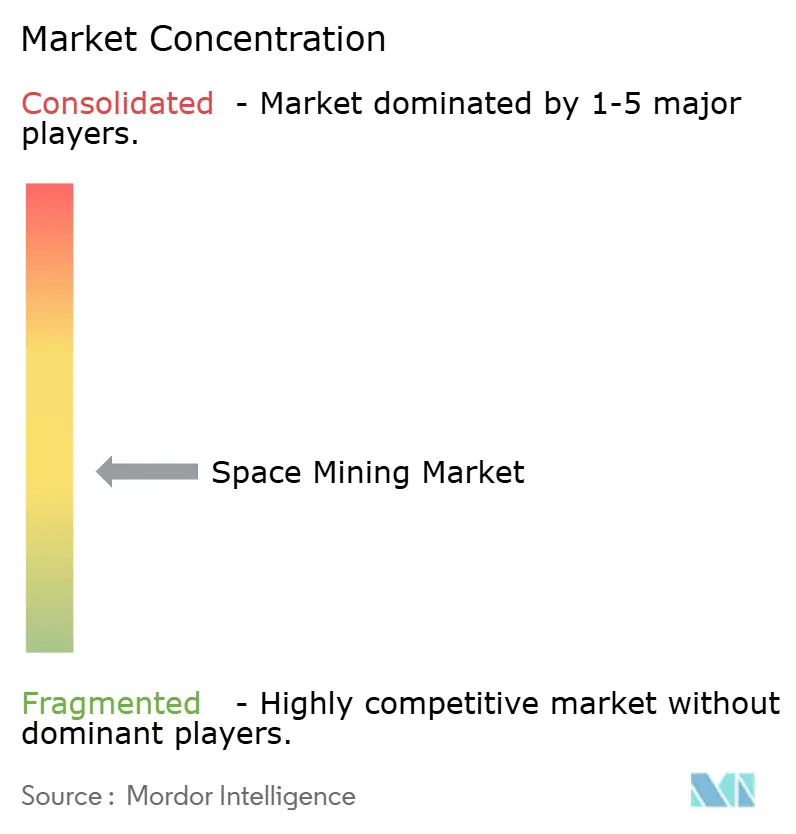
Il campo competitivo nel 2025-2026 è moderatamente frammentato, con appaltatori sostenuti dallo stato e startup finanziate da venture capital che competono tra lander, sottosistemi ISRU e nicchie di acquisizione iniziali nel mercato dell'estrazione mineraria spaziale. I premi CLPS della NASA hanno creato una coorte di fornitori statunitensi che combinano servizi di consegna con operazioni di superficie, avanzando la prontezza per i carichi utili di estrazione. [5] NASA Staff, “Commercial Lunar Payload Services,” National Aeronautics and Space Administration, nasa.gov Le tappe fondamentali della missione di Firefly Aerospace aggiungono prove a sostegno dell'attività di atterraggio e di superficie guidata commercialmente che alimenta direttamente i flussi di lavoro di estrazione mineraria. Stanno emergendo strategie di integrazione verticale, con operatori che investono sia nei lander che nei processi ISRU per controllare le interfacce critiche per la missione. Il mercato dell'estrazione mineraria spaziale premia i team che dimostrano atterraggi ripetibili, operazioni di superficie robuste e percorsi chiari per la lavorazione in situ.
Blue Origin esemplifica l'integrazione verticale attraverso lo sviluppo parallelo di lander e processi ISRU in grado di convertire la regolite in ossigeno e metalli, una configurazione che collega il trasporto all'elaborazione delle risorse. I programmi tecnologici supportati dalla NASA forniscono obiettivi prestazionali per la produzione di propellenti e l'integrazione di sistemi, con cui i fornitori si allineano per aggiudicarsi ruoli nelle missioni future. Gli accordi di prelievo di Interlune con Bluefors consolidano un percorso di commercializzazione basato sui materiali che bypassa le esportazioni di massa di materie prime a favore di prodotti speciali, un modello ben adatto alla fase iniziale del mercato dell'estrazione mineraria spaziale. I piani di prospezione di AstroForge evidenziano come profili di missione snelli possano chiudere il cerchio tra piloti di ricognizione ed estrazione mirata. Queste strategie convergono verso lo stesso obiettivo: garantire un ritorno di investimento affidabile su più voli.
Con la mercificazione del lancio e della consegna, la differenziazione si sposta sull'affidabilità post-atterraggio, sulla produttività della gestione delle risorse e sulla qualità dei dati sulle caratteristiche dei giacimenti nel mercato dell'estrazione mineraria spaziale. La cadenza CLPS della NASA e le condizioni contrattuali trasparenti favoriscono gli operatori in grado di consegnare nei tempi previsti con un'elevata garanzia di missione. I fornitori che combinano sistemi di superficie robusti con interfacce di alimentazione e dati interoperabili dovrebbero guadagnare quote di mercato, poiché i clienti cercano soluzioni modulari e scalabili. La presenza di fornitori premium nei materiali quantistici e avanzati fornisce un cuscinetto contro le oscillazioni dei prezzi delle materie prime durante la fase di costruzione. Nel medio termine, il mercato dell'estrazione mineraria spaziale probabilmente premierà le aziende che convertono l'eredità delle missioni in contratti di servizio pluriennali che ammortizzano la ricerca e lo sviluppo e si integrano con l'infrastruttura cislunare condivisa.
Leader del settore minerario spaziale
Fuori dal mondo, Inc.
Società mineraria di asteroidi
Astroforgia
ispace, inc.
Moon Express, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: ispace, Inc., azienda globale di esplorazione lunare, ha annunciato la sua selezione per l'implementazione del progetto "High Precision Landing Technology in the Lunar Polar Regions" nell'ambito della seconda fase del Fondo Strategico Spaziale giapponese. Questa tecnologia sarà utilizzata nella Missione 6 di ispace, il cui sviluppo è attualmente in corso.
- Gennaio 2026: il Sultanato dell'Oman è diventato il 61° Paese a firmare gli Accordi Artemis, un quadro multilaterale non vincolante guidato dagli Stati Uniti, volto a guidare un'esplorazione spaziale civile sostenibile e responsabile.
- Marzo 2025: la China University of Mining and Technology ha presentato un robot a sei zampe per l'estrazione spaziale, progettato per test di ancoraggio sulla luna e sugli asteroidi in ambienti simulati a bassa gravità.
Ambito del rapporto sul mercato globale dell'estrazione mineraria spaziale
L'estrazione mineraria spaziale consiste nello sfruttamento di materiali provenienti dalla Luna, da altri pianeti del sistema solare, dai loro satelliti, dagli asteroidi e dagli oggetti vicini alla Terra. La domanda di mercato è stata stimata in base agli investimenti e ai ricavi delle aziende.
Il mercato dell'estrazione mineraria spaziale è segmentato per applicazione, tipo di risorsa, obiettivo di estrazione, fase della missione e area geografica. Per applicazione, il mercato include materie prime extraterrestri, edilizia, sostenibilità della vita umana, estrazione di combustibile e stampa 3D. Per tipo di risorsa, è suddiviso in acqua e sostanze volatili, terre rare e metalli del gruppo del platino ed elementi strutturali. Per obiettivo di estrazione, il mercato comprende asteroidi vicini alla Terra (NEA), asteroidi della fascia principale, regolite lunare e lune di Marte (Phobos, Deimos). Per fase della missione, è suddiviso in progettazione e ingegneria di veicoli spaziali, servizi di lancio, operazioni di estrazione e logistica. Il rapporto illustra le dimensioni del mercato e le previsioni per il mercato dell'estrazione mineraria spaziale nei principali paesi in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Merce extraterrestre |
| Edilizia |
| Sostenibilità della vita umana |
| Estrazione di carburante |
| Stampa 3D |
| Acqua e sostanze volatili |
| Metalli del gruppo delle terre rare e del platino (PGM) |
| Elementi strutturali |
| Asteroidi vicini alla Terra (NEA) |
| Asteroidi della fascia principale |
| Regolite lunare |
| Lune di Marte (Phobos, Deimos) |
| Progettazione e ingegneria di veicoli spaziali |
| Servizi di avvio |
| Operazioni minerarie e logistica |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Merce extraterrestre | ||
| Edilizia | |||
| Sostenibilità della vita umana | |||
| Estrazione di carburante | |||
| Stampa 3D | |||
| Per tipo di risorsa | Acqua e sostanze volatili | ||
| Metalli del gruppo delle terre rare e del platino (PGM) | |||
| Elementi strutturali | |||
| Per estrazione corpo bersaglio | Asteroidi vicini alla Terra (NEA) | ||
| Asteroidi della fascia principale | |||
| Regolite lunare | |||
| Lune di Marte (Phobos, Deimos) | |||
| Per fase della missione | Progettazione e ingegneria di veicoli spaziali | ||
| Servizi di avvio | |||
| Operazioni minerarie e logistica | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dell'estrazione mineraria spaziale?
Le dimensioni del mercato dell'estrazione mineraria spaziale ammontano a 3.07 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 7.39 miliardi di dollari entro il 2031, con un CAGR del 19.21%.
Quali quadri politici riducono maggiormente il rischio legale legato all'estrazione delle risorse spaziali?
Gli accordi Artemis chiariscono che l'estrazione delle risorse è in linea con i principi dei trattati esistenti e promuovono zone di sicurezza trasparenti, che riducono l'incertezza giuridica per i firmatari.
Quali tecnologie a breve termine sono più cruciali per espandere il mercato dell'estrazione mineraria spaziale?
L'atterraggio di precisione, la mobilità di superficie e i processi ISRU come l'elettrolisi dei sali fusi per ossigeno e metalli, oltre all'integrazione dell'impianto di propellente e alla produzione additiva, sono fondamentali per le operazioni di scalabilità.
Quali sono le regioni leader e quelle in più rapida crescita nel mercato dell'estrazione mineraria spaziale?
Il Nord America sarà in testa nel 2025, supportato dal programma CLPS della NASA, mentre l'Asia-Pacifico sarà la regione in più rapida crescita fino al 2031, grazie allo sviluppo da parte del Giappone di capacità di atterraggio polare ad alta precisione.
In che modo le aziende stanno trasformando le missioni iniziali in trazione commerciale?
I team combinano le consegne supportate da CLPS con dimostrazioni ISRU e strategie legate all'offtake, come accordi di fornitura di elio-3, per ridurre il rischio di finanziamento e creare operazioni ricorrenti nel mercato dell'estrazione mineraria spaziale.
Quali sono i rischi che limitano maggiormente gli investimenti nel mercato dell'estrazione mineraria spaziale?
Elevati CAPEX, lunghi periodi di ammortamento e incertezza giuridica sui diritti di proprietà aumentano i tassi di sconto e la lentezza del ridimensionamento, sebbene i finanziamenti pubblici basati su traguardi e la chiarezza delle politiche contribuiscano ad attenuare questi fattori.


