

Dimensioni e quota di mercato delle macchine e attrezzature per tornitura in Corea del Sud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Dimensione del mercato (2026) | 0.32 miliardo di dollari |
| Periodo dei dati storici | 2020 - 2024 |
| Dimensione del mercato (2031) | 0.42 miliardo di dollari |
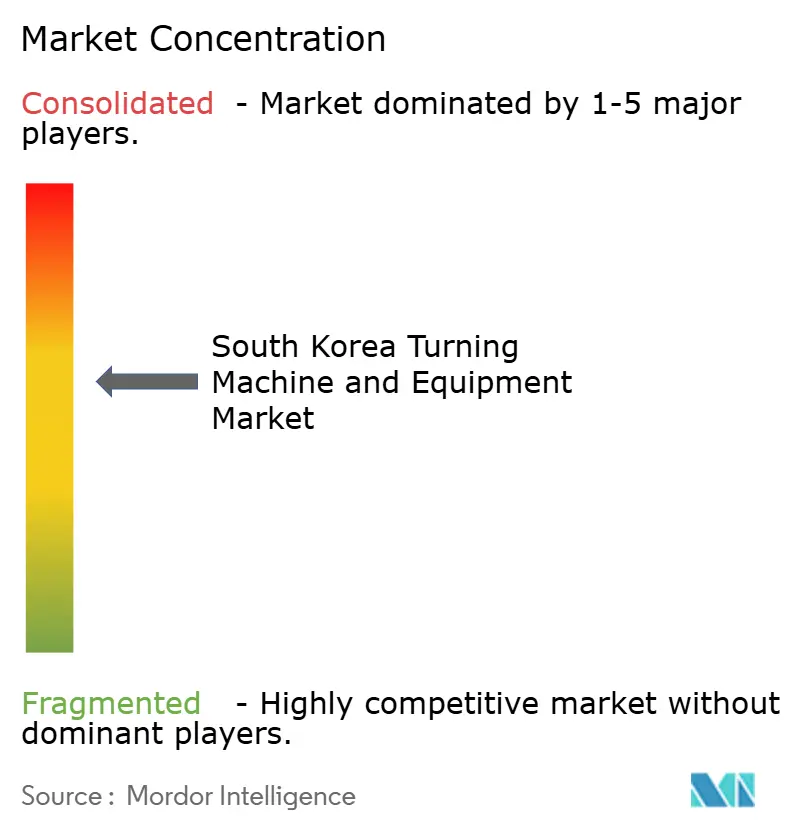
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle macchine e attrezzature per tornitura in Corea del Sud a cura di Mordor Intelligence
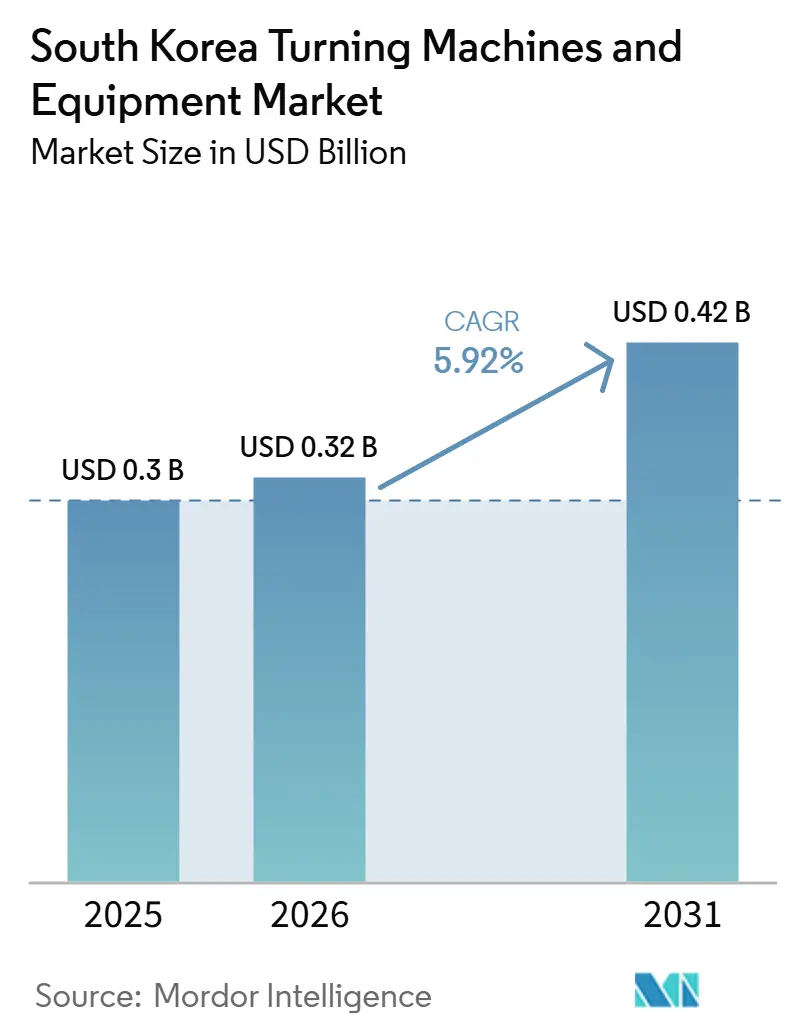
Si prevede che il mercato sudcoreano delle macchine e attrezzature per la tornitura crescerà da 0.3 miliardi di dollari nel 2025 a 0.32 miliardi di dollari nel 2026, per poi raggiungere 0.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.92% nel periodo 2026-2031.
La Corea del Sud rimane una delle maggiori economie manifatturiere al mondo e la sua ampia base industriale la mantiene all'avanguardia nel mercato delle attrezzature, grazie alla costante domanda di sistemi di taglio di precisione per metalli nelle linee di produzione orientate all'esportazione. Le esportazioni di macchinari in generale hanno raggiunto i 51.2 miliardi di dollari nel 2024, sottolineando l'importanza delle attrezzature per la lavorazione meccanica nella catena di approvvigionamento industriale del paese. Il mercato sudcoreano delle macchine e attrezzature per tornitura ha una solida base nei settori automobilistico, elettronico e dei beni strumentali. La domanda si sta inoltre orientando verso una maggiore precisione, poiché i produttori di semiconduttori, veicoli elettrici, difesa e aerospaziale necessitano di tolleranze più strette e prestazioni di lavorazione più stabili rispetto a quanto richiesto dai vecchi programmi di produzione. Il mercato sudcoreano delle macchine e attrezzature per tornitura beneficia anche dei finanziamenti per le smart factory, che spingono gli acquirenti verso piattaforme CNC connesse in grado di supportare il flusso di dati in tempo reale, la manutenzione predittiva e un controllo di processo più preciso. Allo stesso tempo, gli elevati costi delle attrezzature, la carenza di manodopera e i cicli di sostituzione più lenti impediscono al mercato sudcoreano delle macchine e attrezzature per tornitura di espandersi più rapidamente, nonostante la domanda proveniente dai settori dei semiconduttori, della mobilità e della difesa crei una base stabile per la crescita.
Punti chiave del rapporto
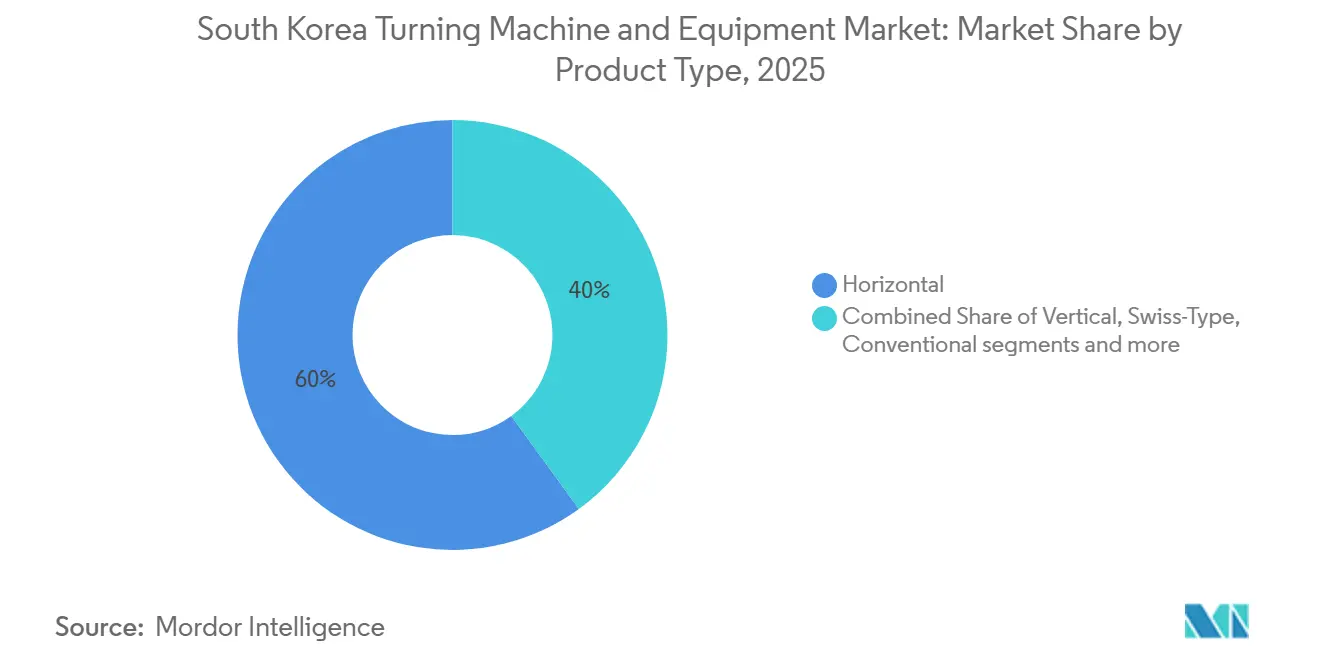
- Per tipologia di prodotto, il segmento orizzontale ha rappresentato il 60% della quota di mercato sudcoreana delle macchine e attrezzature per tornitura nel 2025, mentre si prevede che il segmento delle macchine e attrezzature per tornitura multitasking si espanderà a un CAGR del 7.2% fino al 2031.
- Per tipologia di automazione, il segmento CNC completamente automatico ha rappresentato l'86% del mercato sudcoreano delle macchine e attrezzature per tornitura nel 2025 e ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 7% fino al 2031.
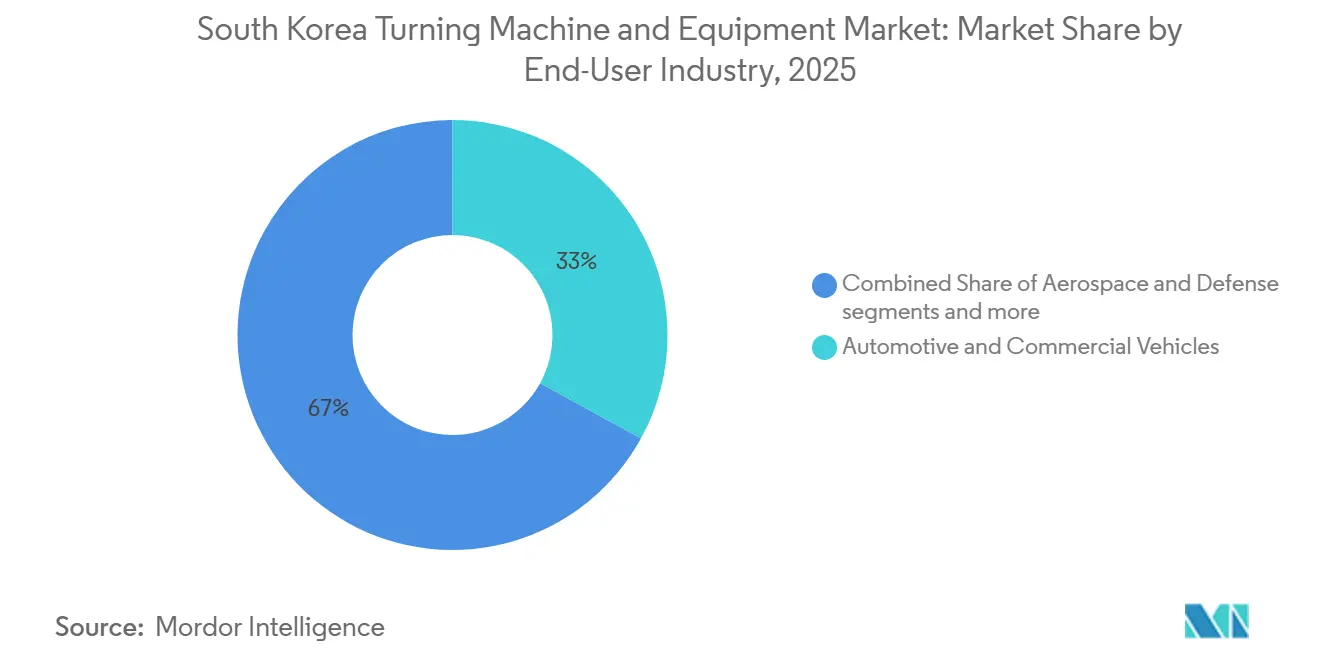
- Per settore di utilizzo finale, il settore automobilistico e dei veicoli commerciali rappresentava il 33% della quota di mercato nel 2025, mentre si prevede che il settore aerospaziale e della difesa cresceranno a un tasso annuo composto del 7.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudcoreano delle macchine e attrezzature per la tornitura.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione della produzione di apparecchiature per semiconduttori determina la crescente necessità di lavorazioni meccaniche di precisione. | + 1.8% | Gyeonggi, che comprende Pyeongtaek, Yongin e Hwaseong, e Chungnam, che comprende Cheongju | A lungo termine (≥ 4 anni) |
| Investimenti crescenti nell'automazione industriale | + 1.3% | Nazionale, con primi successi nei complessi industriali di Changwon, Ulsan e Daegu | Medio termine (2-4 anni) |
| Modernizzazione della produzione industriale da parte dei conglomerati industriali | + 1.0% | A livello nazionale, con una presenza concentrata nell'area metropolitana di Seul e nella provincia di Gyeonggi. | Medio termine (2-4 anni) |
| Crescita della produzione di veicoli elettrici e di mobilità avanzata | + 0.8% | Ulsan, Asan e Gwangmyeong | Medio termine (2-4 anni) |
| Competitività del settore manifatturiero orientato all'esportazione | + 0.5% | Nazionale, con centri di esportazione a Changwon e Busan. | A lungo termine (≥ 4 anni) |
| Localizzazione della produzione di componenti di precisione | + 0.4% | Gumi, Busan, Changwon, Daejeon e Gwangju | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione della produzione di apparecchiature per semiconduttori determina la crescente necessità di lavorazioni meccaniche di precisione.
Il piano della Corea del Sud di costruire una capacità di produzione di semiconduttori del valore di 700 trilioni di won (485.8 miliardi di dollari) entro il 2047 sta rimodellando la catena di approvvigionamento che supporta la domanda di lavorazioni meccaniche di precisione. La roadmap governativa per i semiconduttori del dicembre 2025 pone materiali, componenti e attrezzature al centro di questo sforzo, e gli impegni privati in questi settori hanno raggiunto la cifra record di 850.1 miliardi di won (589.9 milioni di dollari) nel 2025. I nuovi impianti di produzione richiedono un'ampia gamma di componenti torniti di precisione per i sistemi di movimentazione dei wafer, gli strumenti di deposizione e le apparecchiature di servizio, alimentando la domanda di torni orizzontali e di tipo svizzero ad alta precisione e relative attrezzature nel mercato sudcoreano. La Legge speciale sui semiconduttori, approvata nel gennaio 2026, dà priorità ai collegamenti energetici, idrici e di trasporto per i cluster designati a Pyeongtaek e Yongin, eliminando un importante punto di ritardo nei programmi di installazione degli impianti. Questo cambiamento è importante perché uno sviluppo più rapido dei cluster anticipa gli ordini di apparecchiature e supporta un ciclo di approvvigionamento più visibile per i costruttori di macchine che servono il mercato sudcoreano delle macchine e delle attrezzature per la tornitura. Il piano per promuovere 150 aziende nazionali ed estere di materiali, componenti e attrezzature all'interno della cintura dei semiconduttori supporta inoltre una visibilità della domanda più ampia, che va oltre un singolo ciclo di memoria.
Investimenti crescenti nell'automazione industriale
La spesa per l'automazione sostenuta dal governo è il fattore trainante più chiaro a breve termine degli aggiornamenti CNC nei produttori di piccole e medie dimensioni nel mercato sudcoreano delle macchine e attrezzature per la tornitura. [1] Organizzazione per la cooperazione e lo sviluppo economico, "Iniziativa coreana per l'innovazione nella produzione intelligente", OCSE, oecd.org Il MOTIE ha stanziato 478.7 miliardi di KRW (332.2 milioni di dollari) per 445 progetti di intelligenza artificiale industriale nel 2025, con lo sviluppo di fabbriche basate sull'IA e la produzione autonoma tra i principali impieghi di bilancio. La M.AX Alliance è stata lanciata nel 2025 e il governo ha fornito 53 miliardi di KRW (36.8 milioni di dollari) nel 2026 per progetti di infrastrutture per fabbriche basate sull'IA, il che ha mantenuto attiva la domanda di automazione. I dati dell'OCSE mostrano che il bilancio 2025 per l'iniziativa di produzione intelligente ammontava a 247.9 miliardi di KRW (172.0 milioni di dollari), di cui il 95% è stato destinato all'adozione di fabbriche intelligenti. Il Ministero delle PMI e delle Startup ha inoltre lanciato un programma per il 2026 che comprende 450 progetti, tra cui 30 progetti di fabbriche autonome e 400 implementazioni di fabbriche intelligenti specializzate in IA. Questi programmi spostano le preferenze degli acquirenti nel mercato sudcoreano delle macchine e attrezzature per la tornitura verso centri di tornitura CNC completamente automatici che possono connettersi al software di fabbrica e fornire dati di manutenzione e di processo in tempo reale. [2] Ministero delle PMI e delle Startup, "Programma di supporto all'innovazione della produzione intelligente 2026", Ministero delle PMI e delle Startup, mss.go.kr
Modernizzazione della produzione industriale da parte dei conglomerati industriali
I grandi gruppi industriali nazionali continuano a dettare il ritmo degli aggiornamenti tecnologici nel mercato sudcoreano delle macchine e attrezzature per la tornitura. Nel novembre 2025, Samsung Electronics, Hyundai Motor Group, LG Group e altre importanti aziende si sono impegnate a investire quasi 700 trilioni di won coreani (485.8 miliardi di dollari) in progetti nazionali nell'arco di 5 anni. Samsung ha stanziato 450 trilioni di won (312.3 miliardi di dollari) per investimenti nazionali, collegando tale piano alla costruzione di un quinto impianto di semiconduttori a Pyeongtaek e a una nuova mega-fabbrica per l'intelligenza artificiale sviluppata in collaborazione con NVIDIA. LG Group si è impegnata a investire 100 trilioni di won (69.4 miliardi di dollari), destinando il 60% di tale somma a materiali, componenti e attrezzature direttamente collegati alla domanda di macchine utensili. Anche SK Group ha stretto una partnership con NVIDIA per la creazione di un cloud per l'intelligenza artificiale nel settore manifatturiero e di una fabbrica basata sull'IA con oltre 50,000 GPU, a dimostrazione della convergenza tra le decisioni relative alle infrastrutture digitali e quelle relative alle attrezzature di produzione. Poiché queste aziende agiscono in qualità di acquirenti, le loro specifiche spesso determinano ciò che i fornitori del mercato sudcoreano di torni e attrezzature sono tenuti a installare e supportare.
Crescita della produzione di veicoli elettrici e mobilità avanzata
La crescita dei veicoli elettrici sta aggiungendo un nuovo livello di domanda al mercato sudcoreano delle macchine e attrezzature per la tornitura, e i requisiti tecnici differiscono dai programmi di lavorazione più datati, incentrati sui motori a combustione. Le nuove immatricolazioni di veicoli elettrici sono aumentate del 50.1% nel 2025, raggiungendo le 220,177 unità, ponendo fine a un declino di due anni e migliorando le prospettive di produzione per i fornitori di componenti automobilistici. La produzione totale di automobili ha raggiunto i 4.1 milioni di unità nel 2025 e le esportazioni di automobili hanno toccato la cifra record di 72 miliardi di dollari, mantenendo attiva l'intera base manifatturiera. Il governo ha stanziato 1.500 miliardi di won coreani (1.04 miliardi di dollari) per incentivi all'acquisto di veicoli elettrici nel 2025, a sostegno del flusso produttivo su cui lavorano le officine meccaniche. Gli alloggiamenti dei motori elettrici, i componenti degli involucri delle batterie e gli assemblaggi della trasmissione richiedono un controllo termico più preciso e prestazioni di tornitura più stabili di quanto molti torni automobilistici tradizionali siano in grado di offrire. La strategia K-Mobility mira anche a raggiungere una quota del 90% di veicoli ecocompatibili nelle vendite di nuove auto entro il 2035. Include piani per formare 70,000 futuri specialisti della mobilità e supportare 200 aziende specializzate, dando al mercato sudcoreano delle macchine e attrezzature per la tornitura un margine di miglioramento più ampio in questo settore. [3] Ministero del Commercio, dell'Industria e dell'Energia, "Strategia per lo sviluppo delle industrie ad alta tecnologia per settore", Invest Korea, investkorea.org
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato delle macchine e delle attrezzature di tornitura avanzate | -1.2% | A livello nazionale, con gli effetti più marcati sulle PMI al di fuori dei principali distretti industriali. | A lungo termine (≥ 4 anni) |
| Carenza di manodopera qualificata | -0.6% | Nazionale, con la pressione più forte nei distretti industriali di Changwon e Daegu | Medio termine (2-4 anni) |
| Concorrenza da parte dei fornitori cinesi di macchine utensili | -0.9% | Nazionale, con la massima concentrazione nelle categorie CNC standard | Medio termine (2-4 anni) |
| Lunghi cicli di sostituzione delle macchine | -0.4% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato delle macchine e delle attrezzature di tornitura avanzate
Gli elevati costi di capitale rimangono un limite strutturale alla domanda di sostituzione nel mercato sudcoreano delle macchine e attrezzature per tornitura, soprattutto per le piccole e medie imprese manifatturiere. I centri di tornitura CNC a 5 assi avanzati e le macchine multitasking possono costare centinaia di milioni di won coreani per unità, e i tempi di installazione possono estendersi dai 6 ai 12 mesi, il che crea un onere finanziario e di pianificazione per le aziende più piccole. Il programma tecnologico del MOTIE del 2025, legato agli investimenti, ha attratto solo 183 aziende del settore dei macchinari e dell'automazione, il che suggerisce che i vincoli di capitale rimangono un ostacolo significativo all'adozione. Il quadro Smart Manufacturing Innovation 3.0 contribuisce ad alleviare parte di questa pressione sovvenzionando dal 50% all'80% dei costi di costruzione di fabbriche intelligenti per le PMI partecipanti. Ciononostante, il ciclo 2026 copre solo 450 progetti, un numero esiguo rispetto a una base di oltre 10,000 PMI manifatturiere. Questa lacuna mantiene i tassi di aggiornamento disomogenei nel mercato sudcoreano delle macchine e attrezzature per tornitura e costringe molti acquirenti a cicli di sostituzione più lunghi di quanto suggerirebbero le sole condizioni di domanda.
Carenza di manodopera qualificata
La disponibilità di manodopera rappresenta un ulteriore limite per il mercato sudcoreano delle macchine e attrezzature per la tornitura, poiché i sistemi avanzati dipendono ancora da operatori, programmatori e tecnici in grado di utilizzarli efficacemente. Un'indagine del MOTIE del 2025 ha rilevato una carenza di 39,834 lavoratori qualificati nel settore delle tecnologie industriali, e il solo settore dei macchinari necessitava di 4,292 professionisti aggiuntivi. Anche le industrie manifatturiere tradizionali, tra cui la lavorazione di precisione, hanno segnalato un aumento dei posti vacanti, passati da 22,595 nel 2023 a 22,662 nel 2024. Nel marzo 2026, il governo ha annunciato una riforma dell'immigrazione con nuovi canali di visto per lavoratori altamente qualificati e permessi di lavoro più semplici per i ruoli manifatturieri, a dimostrazione della gravità dell'attuale carenza di manodopera, tale da giustificare un intervento a livello nazionale. Anche il Consiglio di Audit e Ispezione ha avvertito nel 2025 che il settore dei semiconduttori potrebbe trovarsi ad affrontare una carenza di 81,000 lavoratori entro il 2031, con la conseguente pressione che potrebbe estendersi alle funzioni adiacenti di lavorazione di precisione. Di conseguenza, il mercato sudcoreano delle macchine e delle attrezzature per la tornitura si trova ad affrontare non solo la questione della domanda di attrezzature, ma anche quella della rapidità con cui gli acquirenti riusciranno a formare la forza lavoro necessaria per integrare piattaforme di macchine più avanzate.
Analisi del segmento
Per tipologia di prodotto: il dominio orizzontale persiste con l'emergere del multitasking
Nel 2025, le macchine e le attrezzature per tornitura orizzontale detenevano il 60% della quota di mercato sudcoreana, mantenendo un netto vantaggio rispetto a tutte le altre categorie di prodotto. Questo primato riflette l'ampio utilizzo di questo formato in diversi settori, tra cui componenti automobilistici, sottogruppi di apparecchiature per semiconduttori e lavorazioni meccaniche industriali in generale. Molte PMI di Changwon e Daegu hanno costruito celle di produzione consolidate attorno a torni CNC orizzontali, pertanto la domanda di sostituzione tende ancora a privilegiare la stessa piattaforma. Questa base installata garantisce al mercato sudcoreano delle macchine e delle attrezzature per tornitura un nucleo stabile di domanda ricorrente, anche quando gli acquirenti rallentano i cambiamenti di processo più significativi. Ciò significa anche che le decisioni di acquisto sono spesso influenzate dalla familiarità dell'operatore con il prodotto, dall'assistenza post-vendita e dalla compatibilità con le attrezzature, piuttosto che dalla sola progettazione della macchina.
Si prevede che le macchine e attrezzature per tornitura multitasking registreranno la crescita più rapida, con un CAGR del 7.2% dal 2026 al 2031, a testimonianza della crescente domanda di consolidamento dei processi nei settori aerospaziale, delle apparecchiature per semiconduttori e dei dispositivi medici. Gli acquirenti in questi settori desiderano ridurre i tempi di setup per ogni pezzo, poiché un minor numero di trasferimenti riduce l'errore di posizionamento e accorcia il tempo totale del ciclo. Le macchine e attrezzature per tornitura di tipo svizzero si rivolgono a un segmento di mercato diverso, quello dei dispositivi medici, dei connettori elettronici e dei componenti ottici, dove la precisione su piccoli diametri rimane fondamentale. Le macchine e attrezzature per tornitura verticale mantengono la loro rilevanza nelle applicazioni per apparecchiature energetiche e macchinari pesanti che coinvolgono pezzi di grandi dimensioni. Le macchine e attrezzature per tornitura convenzionali continuano a perdere terreno, poiché i programmi di supporto per le fabbriche intelligenti spingono un numero crescente di acquirenti nel mercato sudcoreano delle macchine e attrezzature per tornitura verso soluzioni basate su CNC.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di automazione: la penetrazione dei sistemi CNC si intensifica in tutti i settori industriali.
Nel 2025, le macchine e le attrezzature per tornitura CNC completamente automatiche rappresentavano l'86% del mercato sudcoreano di tali macchine e si prevede che la stessa categoria crescerà a un tasso annuo composto (CAGR) del 7% fino al 2031. Questa combinazione dimostra che il mercato sudcoreano delle macchine e attrezzature per tornitura è già incentrato sui sistemi CNC e sta ulteriormente evolvendo verso l'automazione. La transizione è iniziata con i grandi gruppi industriali, ma i programmi di sovvenzione governativi l'hanno estesa anche alle PMI. Il programma di produzione intelligente del 2026 supporta 400 implementazioni di fabbriche specializzate nell'intelligenza artificiale, e questi progetti dipendono da macchine utensili in grado di connettersi a sistemi di produzione più ampi. Questa struttura di finanziamento mantiene l'adozione del CNC al centro delle dinamiche di acquisto a breve termine nel mercato sudcoreano delle macchine e attrezzature per tornitura.
Le macchine e le attrezzature per tornitura semiautomatiche sono ancora utilizzate dalle PMI che necessitano di una produzione moderata e di un controllo più rigoroso del capitale. Tuttavia, il loro ruolo si sta riducendo, poiché i sussidi coprono parte dei costi di aggiornamento a sistemi CNC completi. I torni manuali rimangono utilizzati negli ambienti di formazione e nelle piccole officine, ma ora si trovano ai margini della domanda commerciale, anziché al centro. Il programma di supporto per le fabbriche autonome del Ministero del Commercio e dell'Industria (MOTIE) offre fino a 1.2 miliardi di won coreani per azienda in 2 anni, fornendo alle piccole imprese un percorso diretto verso sistemi CNC più performanti. Protocolli di comunicazione aperti, funzionalità di manutenzione predittiva e compatibilità con i digital twin stanno diventando requisiti di acquisto standard, anziché optional. Questa transizione innalza il valore medio del mix di macchine e attrezzature per tornitura in Corea del Sud, anche se la crescita totale delle unità rimane contenuta.
Per settore di utilizzo finale: l'industria automobilistica frena la domanda, mentre i settori aerospaziale e della difesa accelerano.
Nel 2025, il settore automobilistico e dei veicoli commerciali rappresentava il 33% del mercato sudcoreano delle macchine e attrezzature per la tornitura, costituendo il gruppo di utenti finali più importante. La Corea del Sud ha prodotto 4.1 milioni di veicoli nel 2025 e ha registrato esportazioni di automobili per 72 miliardi di dollari, mantenendo alta la domanda di lavorazione di componenti per la trasmissione, il telaio e la carrozzeria. Queste dimensioni sono significative perché il settore automobilistico continua a rappresentare la base di utilizzo più ampia di macchinari tra i fornitori nazionali. Anche se i requisiti di prodotto si evolvono, il settore automobilistico continua a essere il punto di riferimento per gran parte del mercato sudcoreano delle macchine e attrezzature per la tornitura. Questa base contribuisce inoltre a sostenere la domanda di sistemi CNC, sia standard che avanzati.
Il settore aerospaziale e della difesa è quello con la crescita più rapida tra gli utenti finali, con un CAGR previsto del 7.4% dal 2026 al 2031. Le esportazioni nel settore della difesa hanno raggiunto i 15.4 miliardi di dollari nel 2025 e le 4 principali aziende del settore hanno registrato un fatturato complessivo di 40.5 trilioni di won coreani (29.3 miliardi di dollari), a supporto di una domanda costante di componenti torniti di alta precisione. Nel giugno 2026, KASA ha lanciato un programma quinquennale da 42.9 miliardi di won coreani (31 milioni di dollari) per lo sviluppo di materiali strutturali e componenti di precisione per motori aeronautici, rafforzando la base di fornitura aerospaziale nazionale. Anche le apparecchiature elettriche, elettroniche e per semiconduttori rappresentano un importante flusso di domanda, ma questa domanda spesso si colloca al di fuori dei tradizionali canali di acquisto del settore automobilistico e richiede una maggiore precisione. I dispositivi medici, i macchinari industriali in generale e il settore petrolifero, del gas e dell'energia completano il mercato sudcoreano delle macchine e delle attrezzature per la tornitura, con una domanda stabile ma più lenta per piattaforme CNC standard e di tipo svizzero.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato sudcoreano delle macchine e delle attrezzature per la tornitura è concentrato in pochi corridoi industriali, e questa concentrazione influenza sia il volume della domanda che le specifiche delle apparecchiature. La cintura dei semiconduttori di Gyeonggi e Chungnam, che comprende Pyeongtaek, Yongin, Hwaseong e Cheongju, è la regione in più rapida crescita per la domanda di macchine CNC di precisione, poiché è strettamente legata al piano nazionale per i cluster dei semiconduttori. Il quinto stabilimento Samsung a Pyeongtaek e l'espansione della capacità produttiva di SK Hynix mantengono questo corridoio al centro della pianificazione delle nuove attrezzature. La Legge speciale sui semiconduttori, approvata nel gennaio 2026, conferisce priorità legale all'installazione di infrastrutture in questi cluster, riducendo i ritardi che spesso rallentavano la costruzione degli impianti e l'ordinazione delle macchine. Ciò rende il corridoio importante non solo per le dimensioni, ma anche perché la domanda in quest'area è guidata da specifiche, pulizia e stabilità del processo.
Il corridoio meridionale, incentrato su Changwon, Ulsan e Busan, rimane la base produttiva storica per le macchine utensili e la produzione automobilistica nel mercato sudcoreano delle macchine e attrezzature per la tornitura. Changwon ospita i principali produttori nazionali di macchine utensili e i loro fornitori di componenti, il che la rende importante sia dal lato dell'offerta che della domanda. Ulsan rimane centrale per la produzione di Hyundai Motor Group e supporta un ampio ecosistema di lavorazione meccanica legato alla produzione di veicoli. Busan apporta solidità logistica e una maggiore competenza nella produzione di precisione, e l'accordo con Heller siglato da DN Solutions nel gennaio 2026 rafforza ulteriormente la sua posizione produttiva globale dalla Corea del Sud. La Southern Semiconductor Innovation Belt del MOTIE, che collega Gwangju, Busan e Gumi, estende la domanda di lavorazione meccanica di precisione in questo corridoio oltre la sua storica base automobilistica.
La regione di Daegu e Gyeongbuk costituisce un cluster secondario nel mercato sudcoreano delle macchine e attrezzature per la tornitura, con solide radici nei macchinari tessili, negli stampi, nelle matrici e nella lavorazione generale dei metalli. Questa base installata è ancora più orientata verso configurazioni semiautomatiche e manuali più datate rispetto al principale polo dei semiconduttori. Il supporto governativo alla trasformazione digitale dei complessi industriali tramite l'intelligenza artificiale è importante in questo contesto, perché può trasformare un'opportunità di sostituzione in una domanda attiva di macchine a controllo numerico (CNC). Il risultato è un modello geografico in cui la fascia centro-settentrionale traina la domanda di macchinari ad alta specifica, il corridoio meridionale sostiene grandi volumi industriali e il cluster interno offre un percorso di aggiornamento graduale per la futura adozione di macchine CNC.
Panorama competitivo
Il mercato sudcoreano delle macchine e attrezzature per tornitura presenta una concentrazione moderata di produttori nazionali, guidati da DN Solutions, Hwacheon Machinery, SMEC e Hanwha Precision Machinery, mentre i marchi tedeschi, giapponesi e svizzeri rimangono ben consolidati nelle categorie ad alte prestazioni. I fornitori nazionali beneficiano di tempi di risposta più rapidi, maggiore facilità di personalizzazione a livello locale e un migliore allineamento con i requisiti della smart factory coreana. Questi vantaggi sono importanti in un mercato in cui i costi di fermo macchina sono elevati e gli acquirenti spesso desiderano un supporto tecnico locale durante l'installazione e la fase di avviamento. I fornitori internazionali continuano a competere fortemente laddove gli acquirenti attribuiscono il massimo valore alla profondità tecnologica, alla capacità di lavorazione specializzata e alle prestazioni premium comprovate nel tempo. Il risultato è un mercato sudcoreano di macchine e attrezzature per tornitura in cui sia gli operatori nazionali che quelli stranieri sono saldamente presenti, ma spesso competono su punti di forza diversi.
L'accordo siglato da DN Solutions nel gennaio 2026 per l'acquisizione della tedesca Heller per 150 milioni di euro (176 milioni di dollari) rappresenta la mossa strategica più chiara nell'attuale ciclo competitivo. L'entità risultante dalla fusione registrerà un fatturato consolidato di oltre 2.4 miliardi di dollari e una produzione annua di oltre 13,400 macchine, ampliando la presenza coreana in una rete produttiva globale più ampia. Un'altra mossa importante è rappresentata dalla partnership tra Samsung e NVIDIA per la "AI Megafactory", in quanto alza l'asticella per i fornitori in termini di integrazione digitale, compatibilità dei dati e controllo automatizzato dei processi. La collaborazione tra SK Group e NVIDIA per la "AI Factory" rafforza questa tendenza e dimostra come i sistemi IT e le specifiche delle macchine utensili stiano diventando sempre più strettamente interconnessi negli ambienti di produzione avanzati. Queste iniziative supportano il segmento premium del mercato sudcoreano delle macchine e attrezzature per la tornitura, dove capacità e integrazione contano più del prezzo di acquisto iniziale.
La concorrenza è più agguerrita nei segmenti CNC standard, dove i fornitori cinesi continuano ad esercitare pressione sui prezzi e a ridurre i margini per le piattaforme orizzontali più basilari. Tale pressione è maggiore laddove gli acquirenti considerano le macchine come valide alternative e dove le differenze in termini di assistenza o software sono minori. Il mercato di nicchia rimane più ampio nei sistemi di tornitura predisposti per l'intelligenza artificiale e nelle soluzioni di lavorazione chiavi in mano per i fornitori di apparecchiature per semiconduttori che si riforniscono ancora di diversi sottoprocessi da fornitori differenti. Hanwha Precision Machinery mantiene una posizione di rilievo nel settore dei torni automatici CNC di tipo svizzero e la sua presenza locale favorisce la crescita nelle applicazioni per dispositivi medicali ed elettronica di precisione. Nel complesso, il mercato sudcoreano delle macchine e attrezzature per tornitura premia le aziende in grado di combinare una capillare rete di assistenza locale, la predisposizione al digitale e la precisione specifica per l'applicazione, piuttosto che competere esclusivamente sul prezzo.
Leader del settore delle macchine e attrezzature per tornitura in Corea del Sud
Soluzioni DN
Takisawa Machine Tool Co.,Ltd.
Macchinari Hwacheon
SMEC Co., Ltd.
Macchinari di precisione Hanwha
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: L'Agenzia aerospaziale coreana (KASA) ha lanciato un programma quinquennale di ricerca e sviluppo da 42.9 miliardi di won coreani (31 milioni di dollari USA) per lo sviluppo di cinque materiali per motori a turbina a gas per aeromobili e quattro componenti principali, ampliando la catena di fornitura di lavorazioni meccaniche di precisione per il settore aerospaziale in Corea del Sud e la domanda di macchine e attrezzature per la tornitura CNC di livello aerospaziale.
- Gennaio 2026: DN Solutions raggiunge un accordo per l'acquisizione della tedesca Heller Holding SE & Co. per 150 milioni di euro (176 milioni di dollari), dando vita a un'entità combinata con un fatturato consolidato di circa 2.4 miliardi di dollari e una produzione annua superiore a 13,400 macchine. L'acquisizione amplia il portafoglio di centri di lavoro orizzontali di DN Solutions ed estende la sua rete produttiva europea a cinque stabilimenti Heller in Germania, Regno Unito, Stati Uniti, Brasile e Cina.
- Ottobre 2025: Samsung Electronics ha annunciato un programma quinquennale di investimenti nazionali da 450 trilioni di won coreani (326 miliardi di dollari), che include la costruzione di un quinto stabilimento per la produzione di semiconduttori nel campus di Pyeongtaek e una partnership con NVIDIA per implementare oltre 50,000 GPU in una nuova megafabbrica dedicata all'intelligenza artificiale, integrando l'IA in tutti i processi produttivi di Samsung nel settore dei semiconduttori, dei dispositivi mobili e della robotica.
Ambito del rapporto sul mercato delle macchine e attrezzature per tornitura in Corea del Sud
Il rapporto sul mercato sudcoreano delle macchine e attrezzature per la tornitura è segmentato per tipo di prodotto (orizzontale, verticale, di tipo svizzero, multitasking e convenzionale), per tipo di automazione (manuale, semiautomatica e CNC completamente automatica) e per settore di utilizzo finale (automotive e veicoli commerciali, aerospaziale e difesa e altro). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Orizzontale |
| Verticale |
| Tipo svizzero |
| Multitasking |
| Convenzionale |
| Manuale |
| Semi-Automatic |
| CNC completamente automatico |
| Veicoli automobilistici e commerciali |
| Aeronautica e difesa |
| Dispositivi medici e strumenti chirurgici |
| Petrolio, gas ed energia |
| Apparecchiature elettriche, elettroniche e a semiconduttore |
| Macchinari industriali generali |
| Altri (beni di consumo, munizioni per la difesa) |
| Per tipo di prodotto | Orizzontale |
| Verticale | |
| Tipo svizzero | |
| Multitasking | |
| Convenzionale | |
| Per tipo di automazione | Manuale |
| Semi-Automatic | |
| CNC completamente automatico | |
| Per settore degli utenti finali | Veicoli automobilistici e commerciali |
| Aeronautica e difesa | |
| Dispositivi medici e strumenti chirurgici | |
| Petrolio, gas ed energia | |
| Apparecchiature elettriche, elettroniche e a semiconduttore | |
| Macchinari industriali generali | |
| Altri (beni di consumo, munizioni per la difesa) |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudcoreano delle macchine e attrezzature per la tornitura nel 2026 e come si prevede che crescerà entro il 2031?
Il mercato sudcoreano delle macchine e attrezzature per la tornitura aveva un valore di 0.30 miliardi di dollari nel 2025, ha raggiunto 0.32 miliardi di dollari nel 2026 e si prevede che arriverà a 0.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.92%.
Quale categoria di prodotti è la più richiesta in Corea del Sud?
Nel 2025, il segmento orizzontale ha dominato il mercato con una quota del 60%, continuando ad essere ampiamente utilizzato nei settori automobilistico, dei semiconduttori e nell'industria in generale.
Quale formato di automazione si sta diffondendo più rapidamente in Corea del Sud?
Il segmento dei sistemi CNC completamente automatici deteneva già una quota di mercato dell'86% nel 2025 ed è anche il segmento dell'automazione in più rapida crescita, con un CAGR del 7% fino al 2031.
Perché gli investimenti nei semiconduttori sono importanti per la domanda di macchine utensili in Corea del Sud?
L'espansione del settore dei semiconduttori sta alimentando la domanda di componenti torniti di precisione utilizzati nei sistemi di movimentazione, deposizione e distribuzione dei wafer, il che a sua volta supporta l'approvvigionamento di macchine CNC ad alta precisione.
Qual è il settore di utenti finali che sta crescendo più rapidamente per le macchine e le attrezzature per la tornitura in Corea del Sud?
Il settore aerospaziale e della difesa è quello degli utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.4% fino al 2031, sostenuto dalle esportazioni nel settore della difesa e dai nuovi programmi per la produzione di componenti per motori aeronautici.
Quali sono i principali limiti alla crescita del mercato in Corea del Sud?
L'elevato costo delle attrezzature, la carenza di manodopera specializzata, la concorrenza nelle categorie standard di macchine CNC e i lunghi cicli di sostituzione continuano a frenare una più rapida adozione da parte dei produttori di piccole dimensioni.


