

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.98 miliardo di dollari |
| Dimensione del mercato (2031) | 7.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.32% CAGR |
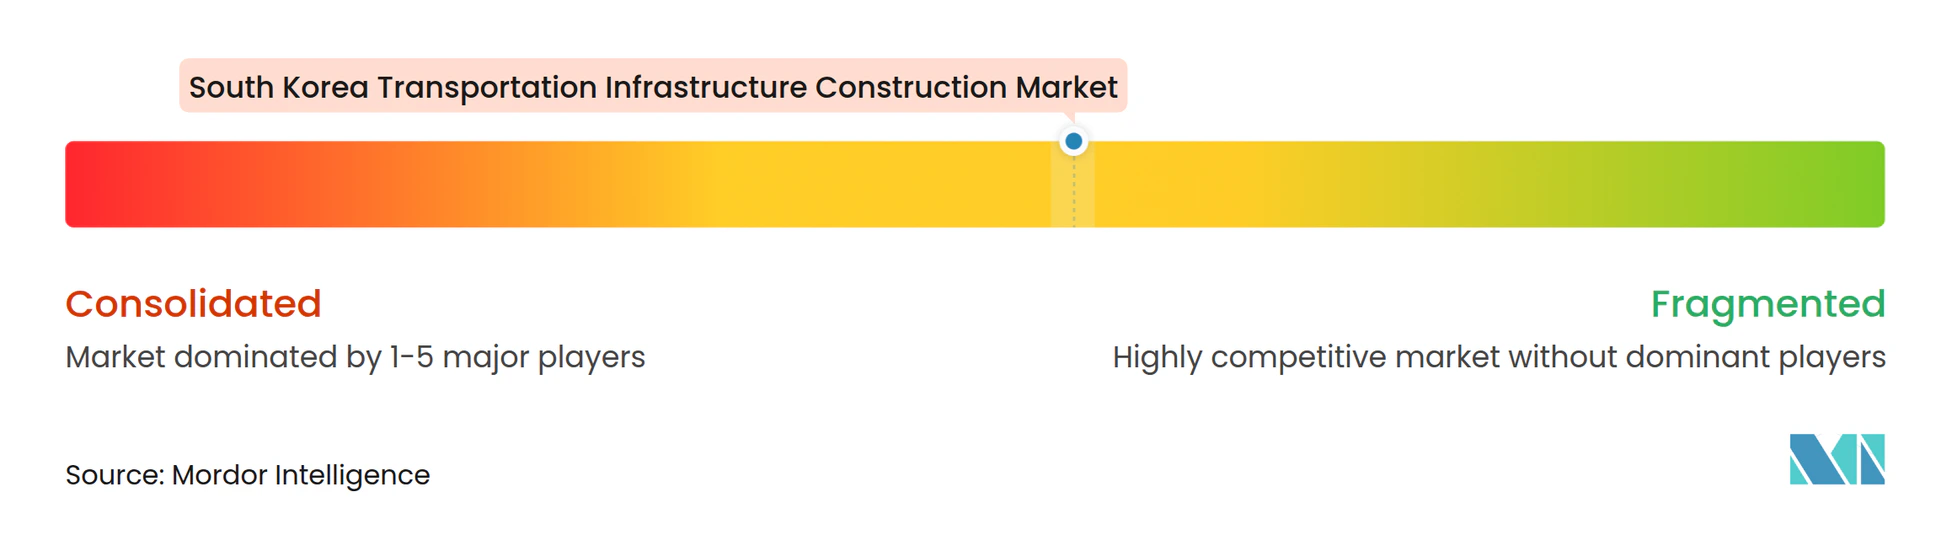
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni di infrastrutture di trasporto in Corea del Sud di Mordor Intelligence
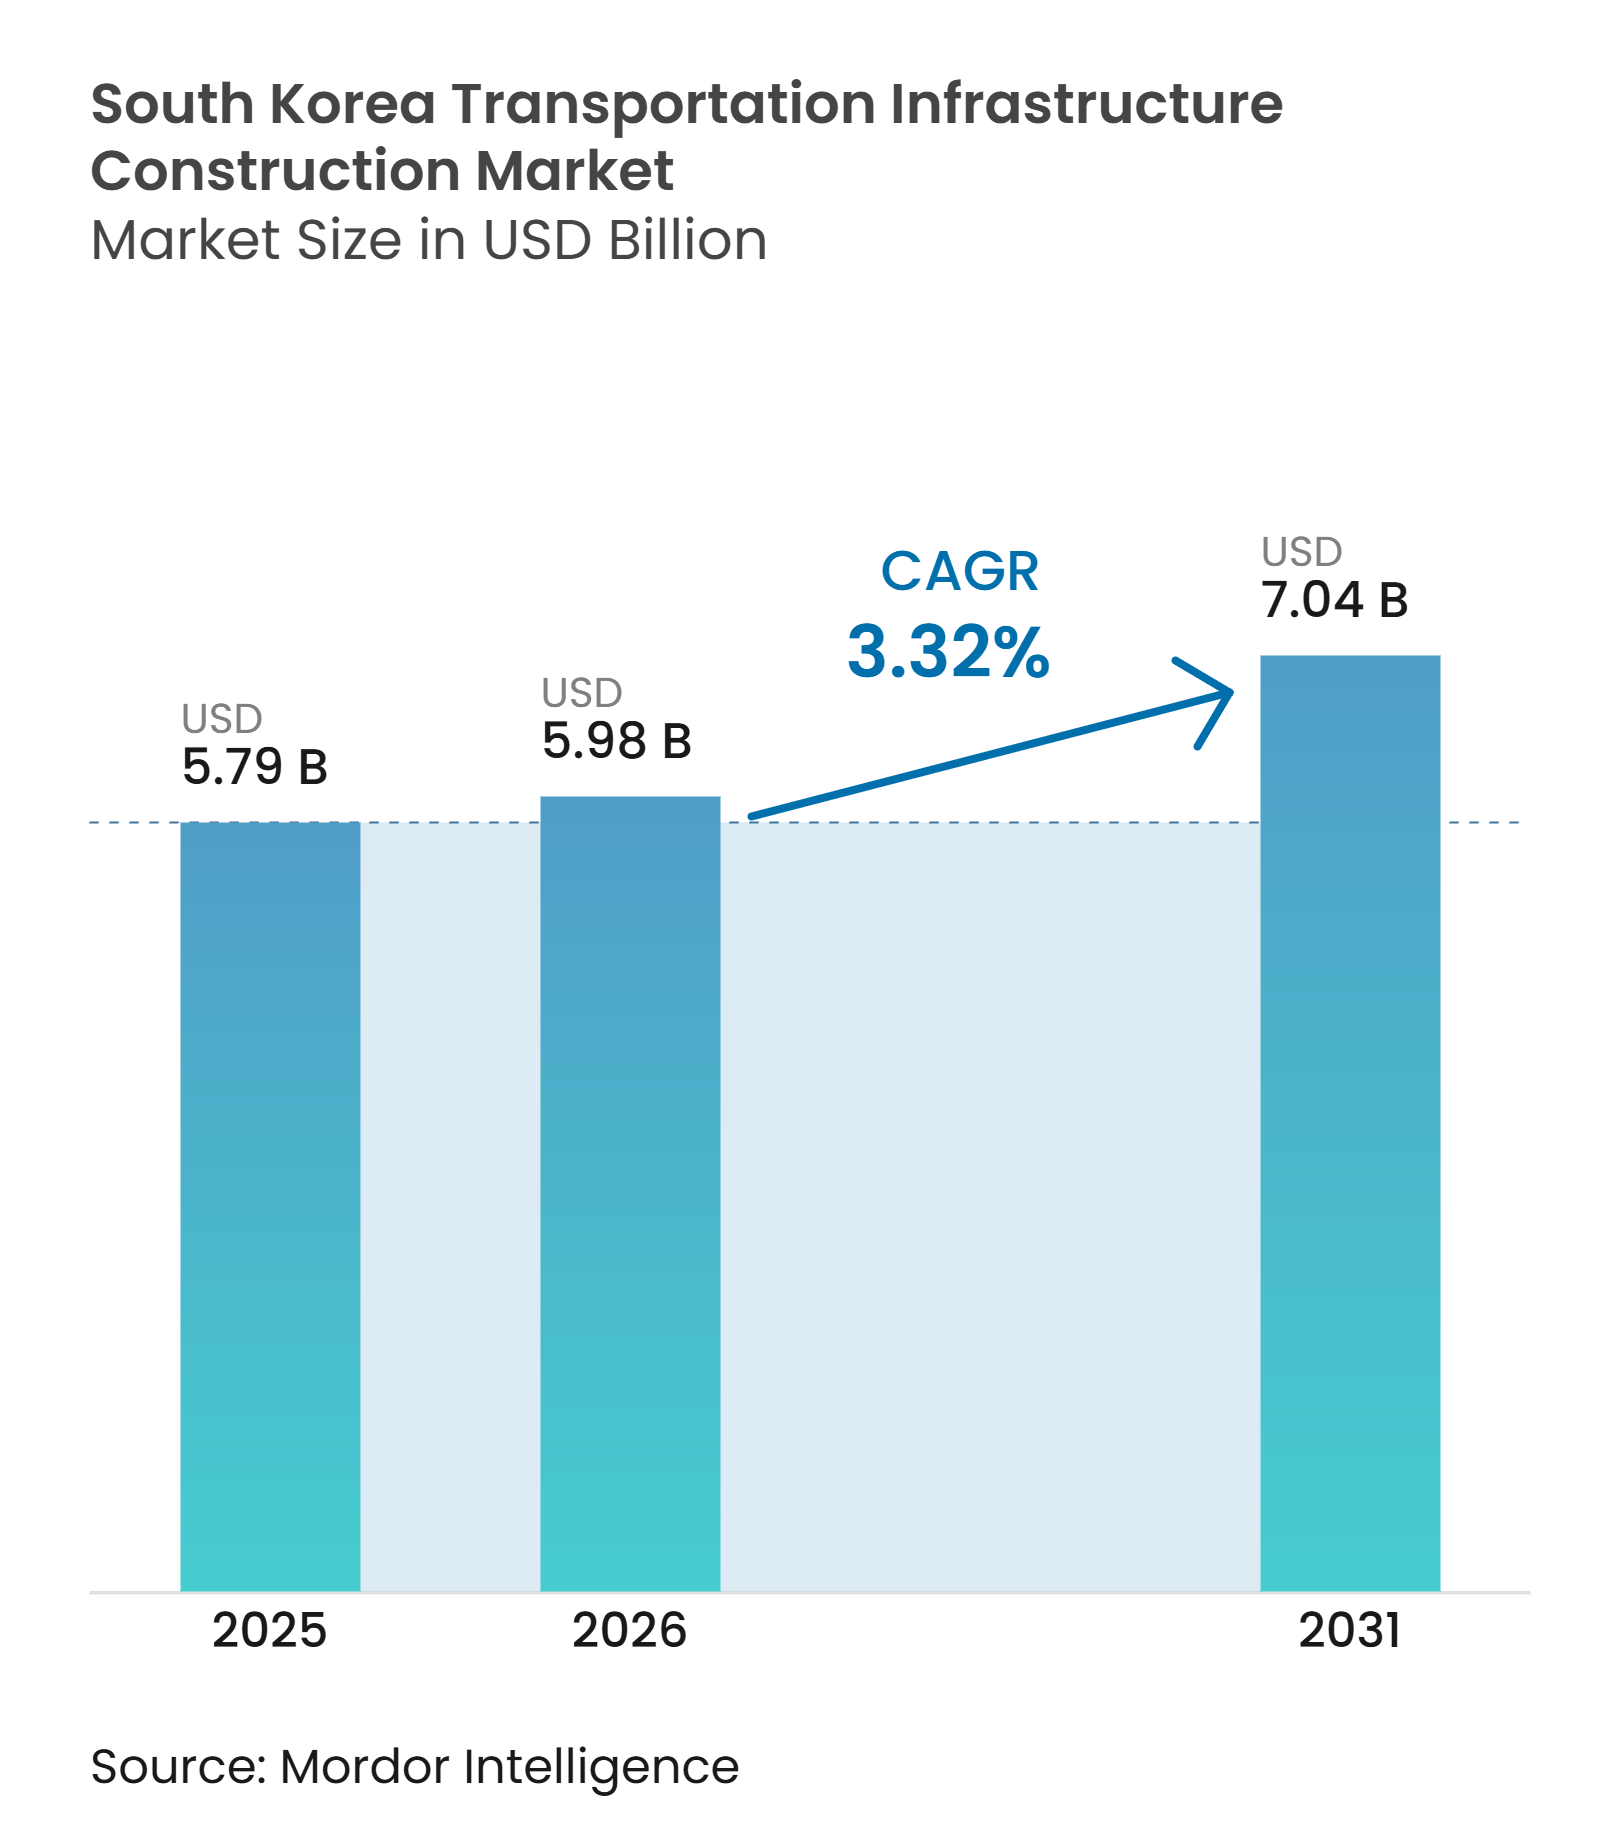
Nel 2025, il mercato sudcoreano delle costruzioni di infrastrutture di trasporto aveva un valore di 5.79 miliardi di dollari e si prevede che crescerà da 5.98 miliardi di dollari nel 2026 a 7.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.32% durante il periodo di previsione (2026-2031). L'attuale slancio di crescita è trainato dall'elettrificazione ferroviaria, dalla modernizzazione degli aeroporti e dei porti e dall'estensione della vita utile delle infrastrutture, piuttosto che dalla semplice aggiunta di chilometri di corsie. I capitali si stanno spostando verso progetti che integrano gemelli digitali, terminal automatizzati e trazione a energia rinnovabile nelle operazioni quotidiane, riflettendo un cambio di rotta politica verso la mobilità a impatto zero e l'efficienza dei punti di accesso per l'esportazione. Le imprese che padroneggiano la costruzione di tunnel modulari e la prefabbricazione fuori sede ora superano la concorrenza nei cantieri urbani congestionati, dove i costi del terreno aumentano del 20%-30% i budget di base. Al contempo, i meccanismi di garanzia delle entrate e gli strumenti di cattura del valore fondiario stanno attirando i fondi pensione verso partenariati pubblico-privati misti, sostenendo un flusso costante nonostante il debito pubblico nazionale si avvicini al 50% del PIL.
Punti chiave del rapporto
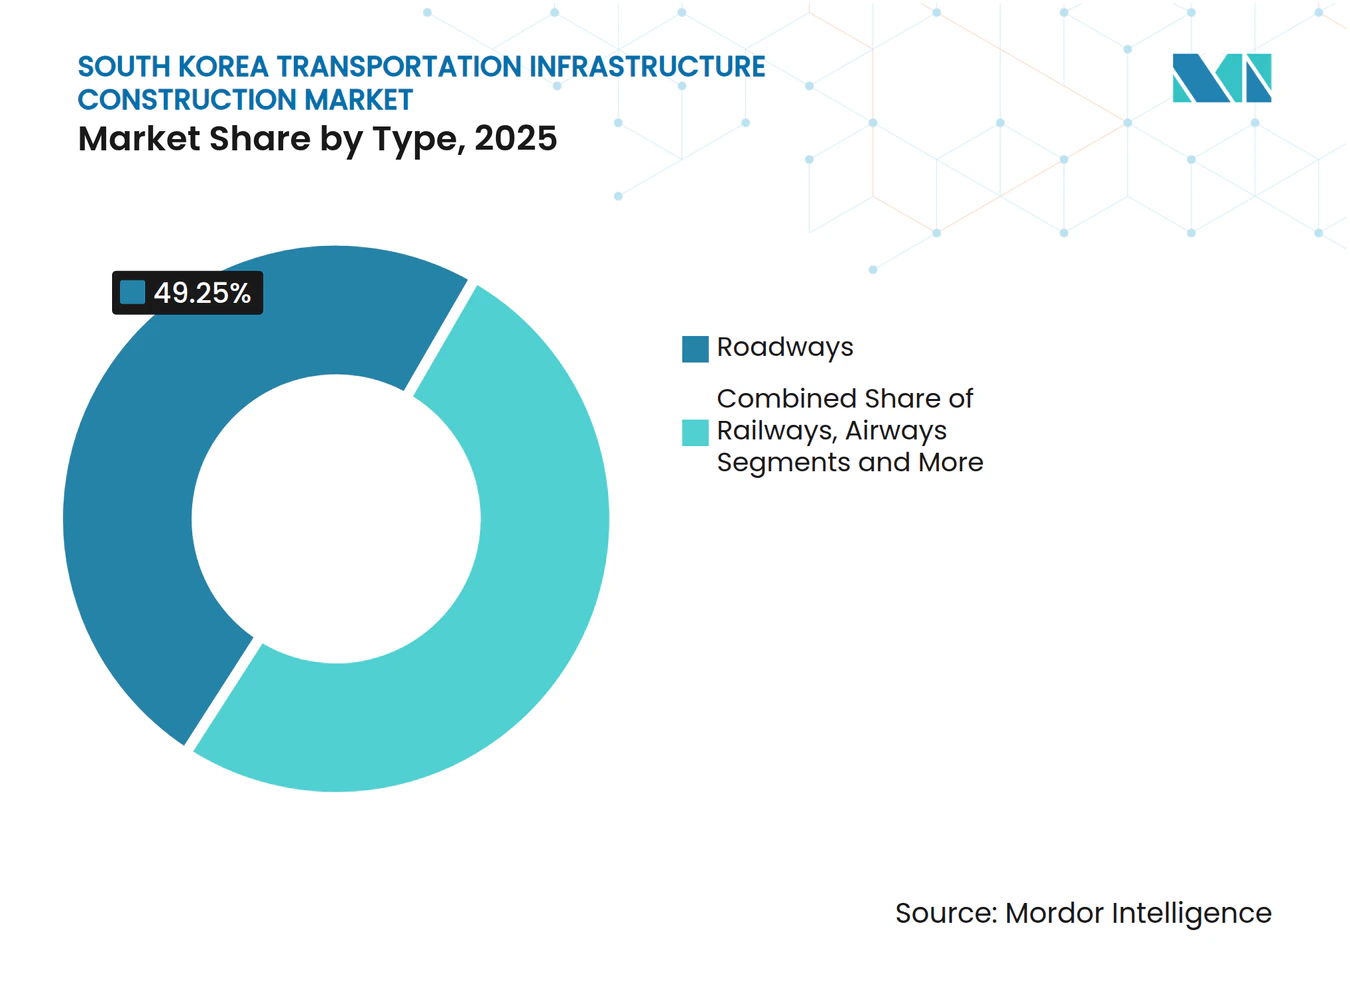
- Per tipologia, nel 2025 le strade hanno guidato il mercato delle costruzioni di infrastrutture di trasporto in Corea del Sud con una quota del 49.25%, mentre le ferrovie sono sulla buona strada per un CAGR del 4.05% entro il 2031.
- Per tipologia di costruzione, nel 2025 le nuove costruzioni hanno rappresentato il 66.55% del mercato sudcoreano delle costruzioni di infrastrutture di trasporto; le ristrutturazioni stanno avanzando a un CAGR del 4.35% fino al 2031.
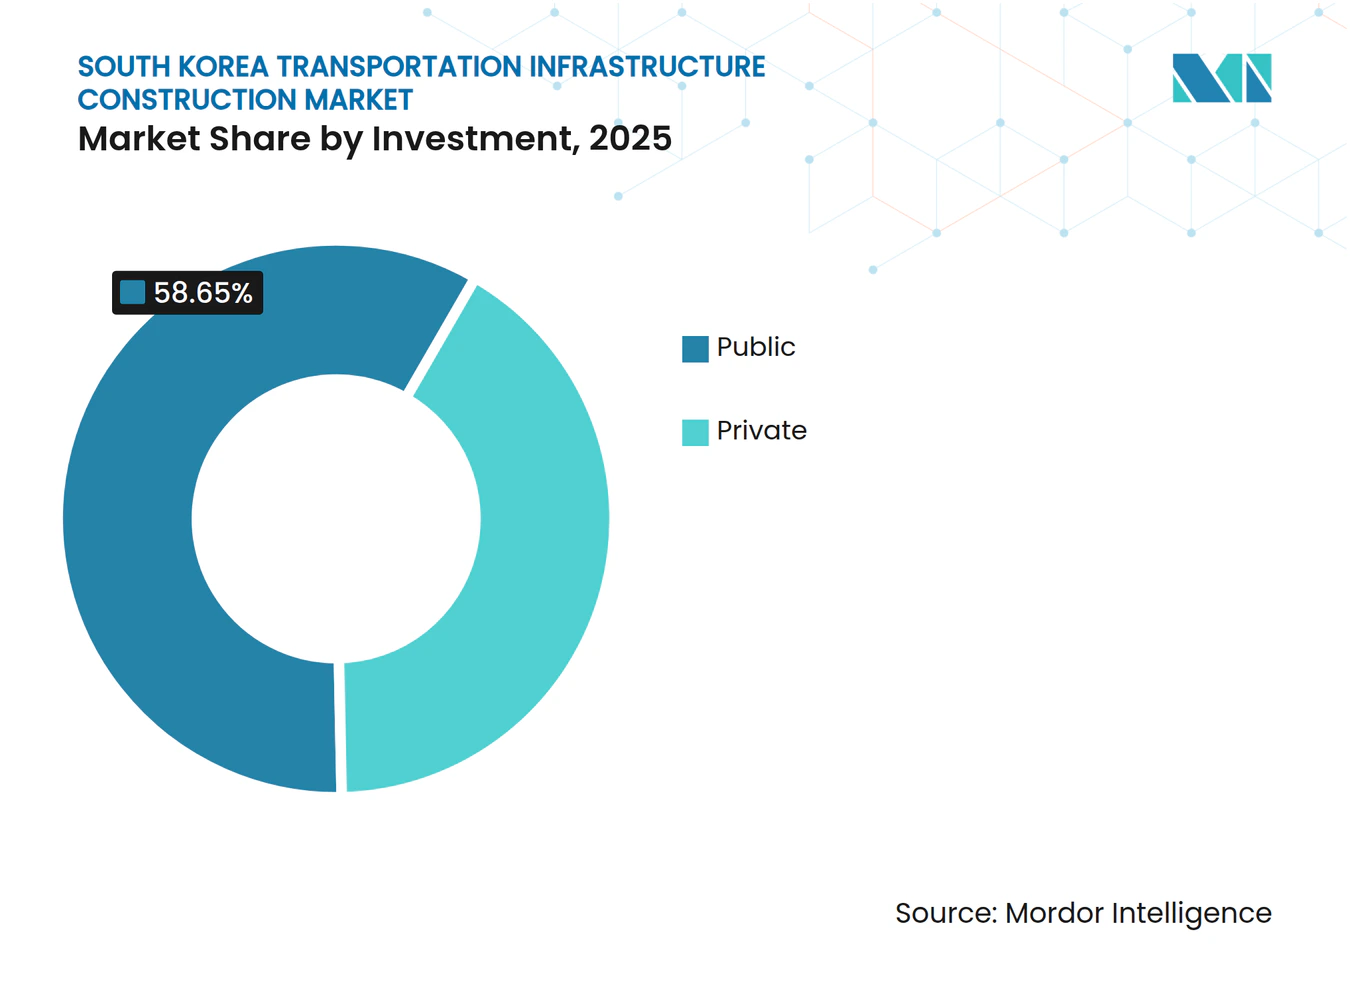
- Per quanto riguarda la fonte di investimento, nel 2025 il finanziamento pubblico ha rappresentato il 58.65% dell'attività, mentre si prevede che il capitale privato crescerà a un CAGR del 4.65% fino al 2031.
- Per città, Seul ha assorbito il 38.25% della spesa totale nel 2025, mentre Incheon sta crescendo a un CAGR del 4.80% grazie all'espansione di aeroporti e porti.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni di infrastrutture per i trasporti in Corea del Sud
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo della ferrovia metropolitana | + 1.2% | Area della capitale di Seul, Incheon, N. Gyeonggi | Medio termine (2–4 anni) |
| Modernizzazione di aeroporti e porti | + 0.9% | Busan, Incheon, flussi commerciali nazionali | A lungo termine (≥4 anni) |
| Corridoi logistici nazionali | + 0.6% | Cintura di esportazione Ulsan–Pohang–Gwangyang | Medio termine (2–4 anni) |
| Elettrificazione ferroviaria e mobilità a basse emissioni di carbonio | + 0.5% | Nazionale, primi utilizzatori a Seul, Busan, Daegu | A lungo termine (≥4 anni) |
| Sicurezza, resilienza e aggiornamenti digitali | + 0.3% | Percorsi sismici e soggetti a inondazioni | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
La costruzione della ferrovia metropolitana accelera la densificazione urbana
Le linee GTX stanno comprimendo i viaggi di 90 minuti in 30 minuti, spingendo la domanda di alloggi nelle città periferiche e aumentando i prezzi dei terreni satellite a doppia cifra entro un anno dal lancio del servizio [1] “GTX-A Begins Commercial Operations,” Railway-News, railway-news.com . Il numero di passeggeri giornalieri sulla sezione GTX-A ha superato i 120,000 entro tre mesi dall'apertura di marzo 2024, superando le previsioni del 15% e spingendo il ministero a dare il via libera a nuovi studi di fattibilità di Fase 2. Le macchine perforatrici di tunnel da dodici metri ora tagliano sotto le piattaforme della metropolitana e i corridoi di servizio profondi con vibrazioni superficiali minime, accelerando l'acquisizione del diritto di passaggio nei distretti densamente costruiti. Un modello di finanziamento ibrido, con sovvenzioni iniziali pubbliche più commissioni di bonus di densità per gli sviluppatori, potrebbe sbloccare 6 miliardi di dollari di liquidità privata entro il 2028, allineando i profitti dell'area della stazione con la crescita del numero di passeggeri. Questo approccio trasferisce il rischio dai contribuenti ai proprietari terrieri, mantenendo al contempo la realizzazione entro un orizzonte temporale prevedibile di quattro o cinque anni.
La modernizzazione degli aeroporti e dei porti è alla base della strategia di accesso al commercio
Il terminal container automatizzato di Busan, da 10.5 miliardi di dollari, ha registrato 40 movimenti di gru all'ora da aprile 2024, il 25% in più rispetto alle medie tradizionali, consolidando il suo vantaggio nel transhipment nelle catene di fornitura dell'idrogeno e dell'eolico offshore. La ristrutturazione del Terminal 2 dell'aeroporto di Incheon, da 4.7 miliardi di dollari, aggiunge l'imbarco biometrico e i bagagli gestiti dall'intelligenza artificiale, aumentando la capacità a 100 milioni di passeggeri entro il 2030 e comprimendo il tempo medio di sosta di un quarto. L'uscita di Hyundai E&C dal consorzio aeroportuale di Gadeokdo, da 10.3 miliardi di dollari, nel maggio 2025 ha esposto i rischi di geologia marina e di protezione dai tifoni, innescando una nuova gara d'appalto che includerà clausole di forza maggiore più solide. Si prevede che, insieme, i progetti di prossima generazione nel settore dell'aviazione e della logistica marittima genereranno quasi un punto percentuale di PIL incrementale delle esportazioni entro il 2031, proteggendo il mercato delle costruzioni di infrastrutture di trasporto della Corea del Sud dai cicli di austerità interna.
I corridoi logistici nazionali migliorano la competitività delle esportazioni
Le corsie dedicate al trasporto merci riducono del 20% i ritardi dovuti alla congestione sulle autostrade, essenziali per le spedizioni di chip, batterie e automobili, riducendo i costi logistici in misura sufficiente a compensare l'aumento della spesa salariale. Le dorsali ferroviarie elettrificate ora trasportano treni da 5,000 tonnellate a 120 km/h verso i depositi interni di Cheongju e Gwangju, riducendo le emissioni di carbonio del 60% per tonnellata-chilometro rispetto al trasporto su gomma. I sensori stradali e i segnali veicolo-infrastruttura modificano dinamicamente i limiti di velocità, aumentando la produttività nelle ore di punta del 12% senza dover stendere un centimetro di nuovo asfalto. I produttori di beni esportati segnalano una riduzione di 48 ore delle scorte in transito sulle tratte Ulsan-Busan, rafforzando la reputazione della Corea del Sud per l'affidabilità just-in-time. La realizzazione del corridoio, quindi, rafforza sia la resilienza del surplus commerciale sia la salute a lungo termine del mercato sudcoreano delle costruzioni di infrastrutture di trasporto.
L'elettrificazione ferroviaria è in linea con i mandati di decarbonizzazione
L'eliminazione graduale delle unità multiple diesel entro il 2029 richiederebbe 3.2 miliardi di dollari di lavori di catenaria sulle linee provinciali, abbinati a sottostazioni alimentate a energia solare che recuperano l'energia frenante per i picchi crepuscolari. Le flotte di BRT elettrici a Daegu e Gwangju percorrono regolarmente 300 km al giorno con una singola carica al pantografo, riducendo i costi operativi del 30% rispetto agli autobus a metano e ottenendo l'approvazione dei passeggeri per la minore rumorosità in cabina. Il Ministero dell'Ambiente sta finalizzando programmi di crediti di carbonio che consentano agli operatori del trasporto pubblico di monetizzare le emissioni risparmiate, potenzialmente finanziando il blocco delle tariffe fino al 2028. La certificazione ISO 14001 è diventata un elemento fondamentale nella prequalificazione delle offerte, premiando gli appaltatori esperti nell'integrazione delle energie rinnovabili. Il ciclo di elettrificazione, quindi, vincola sostenibilità e redditività in un unico anello di rinforzo.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di progetto e complesse esigenze di terreni | –0.8% | Metropolitane di Seul e Busan | A breve termine (≤2 anni) |
| Pressione fiscale e compromessi di spesa | –0.5% | Città nazionali, secondarie | Medio termine (2–4 anni) |
| Revisioni ambientali e opposizione locale | –0.4% | Zone costiere e umide | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi dei progetti comprimono i margini degli appaltatori
Il granito impregnato di acqua di falda sotto Seul costringe le spese di scavo a essere superiori del 40%-60% rispetto alle autostrade ex novo e spinge i prezzi delle offerte oltre i limiti di bilancio delle medie imprese. I terreni a Gangnam vengono scambiati a circa 22,500 dollari al metro quadro, il che significa che l'acquisizione spesso assorbe un quarto delle spese totali del progetto [2] JS Park, “Land Prices Soar in Gangnam,” Wall Street Journal, wsj.com . Le normative di sicurezza successive alla tragedia di Itaewon del 2022 richiedono rivestimenti ignifughi e monitoraggio in tempo reale anche in gallerie brevi, aggiungendo un ulteriore 15% ai costi. L'abbandono del progetto Gadeokdo da parte di Hyundai E&C nel 2025 ha evidenziato come i margini di profitto diventino fragili quando geologia, tifoni e contratti rigidi si scontrano. Finché non matureranno modelli flessibili di condivisione del rischio, la compressione dei profitti frenerà l'interesse per nuovi progetti nel mercato sudcoreano delle costruzioni di infrastrutture di trasporto.
La pressione fiscale ritarda le infrastrutture secondarie
Il debito pubblico che si aggira intorno al 50% del PIL ha portato all'imposizione di limiti massimi che incanalano i fondi scarsi verso i corridoi di punta, mentre le arterie provinciali attendono in coda. Le spese per il welfare, l'assistenza agli anziani e l'assistenza all'infanzia, assorbono linee di bilancio parallele, costringendo a una ristrutturazione pluriennale che gonfia gli interessi e allunga i tempi di realizzazione fino a cinque anni. Città più piccole come Gwangju vedono i lavori di ampliamento della LRT sospesi nonostante il deficit di passeggeri, aggravando le disuguaglianze regionali. Il proposto riciclo degli asset – la vendita di strade a pedaggio consolidate agli investitori – potrebbe riciclare denaro, ma le regole sulle concessioni rimangono opache, bloccando gli accordi. Più a lungo persiste l'incertezza, più lo slittamento della crescita si riflette sulle previsioni del mercato delle costruzioni di infrastrutture di trasporto in Corea del Sud.
Analisi del segmento
Per tipo: le ferrovie superano il predominio delle strade tradizionali
Nel 2025, le strade detenevano una quota di mercato del 49.25% nella costruzione di infrastrutture di trasporto in Corea del Sud, a sottolineare la predominanza storica delle autostrade nei bilanci nazionali per la mobilità. Tuttavia, le ferrovie, spinte da un CAGR del 4.05% fino al 2031, stanno reindirizzando la spesa verso corridoi a livelli separati che liberano prezioso spazio immobiliare in superficie per pedoni e ciclisti. Il corridoio GTX-A ha raggiunto 120,000 imbarchi giornalieri nel suo trimestre inaugurale del 2024, convalidando la domanda di ferrovie suburbane ad alta velocità e orientando la preferenza degli investitori verso progetti a uso misto nelle aree delle stazioni, che riciclano gli aumenti dei costi di trasporto pubblico in flussi di cassa del progetto.
I sottosegmenti aeronautici e marittimi forniscono volumi inferiori ma una maggiore intensità di capitale per sito. L'aeroporto di Gadeokdo da 10.3 miliardi di dollari, una volta conclusa la nuova gara d'appalto di Hyundai E&C, potrebbe rappresentare il 15% della spesa incrementale tra il 2026 e il 2030, mentre il terminal container automatizzato di Busan stabilisce già un benchmark globale con 40 movimenti per ora di gru. Le vie navigabili interne rimangono una nicchia, ma gli esperimenti con traghetti elettrici autonomi indicano future estensioni multimodali. Nel complesso, la svolta verso modalità digitali, elettrificate e attente alle emissioni di carbonio posiziona ferrovie e porti come i beniamini delle politiche pubbliche del mercato sudcoreano delle costruzioni di infrastrutture di trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: guadagni di ristrutturazione con l'invecchiamento delle attività
Nel 2025, le nuove costruzioni hanno assorbito il 66.55% del mercato delle infrastrutture di trasporto sudcoreano, grazie a progetti di punta come GTX-C e Terminal 2. Tuttavia, le ristrutturazioni stanno ora crescendo a un ritmo del 4.35%, superando la spesa per le opere greenfield, con migliaia di ponti degli anni '1980 che si avvicinano alla fine del loro ciclo di vita. Appaltatori come Taeyoung E&C si aggiudicano contratti per rivestimenti in fibra di carbonio a ciclo rapido che riapriranno le corsie in poche settimane, migliorando il flusso di cassa e l'immagine politica.
Le sovrapposizioni di digital twin prevedono una manutenzione di 18 mesi, prolungando la vita utile degli asset del 20-30% e risparmiando ai contribuenti lo shock dei prezzi di vendita delle nuove costruzioni. I sistemi di trasporto intelligenti riducono i tassi di incidenti secondari del 18% e aumentano la produttività del 12%, dimostrando che la tecnologia intelligente può competere con l'asfalto nella riduzione della congestione. Insieme, questi fattori integrano la ristrutturazione come un motore di crescita duraturo nel mercato sudcoreano delle costruzioni di infrastrutture di trasporto.
Per fonte di investimento: il capitale privato cerca la certezza dei ricavi
I fondi pubblici hanno comunque fornito il 58.65% delle spese del 2025, ma il denaro privato sta accelerando a un CAGR del 4.65%, quasi il 40% più velocemente del tasso di crescita nominale. L'acquisizione del valore dei terreni nelle stazioni GTX potrebbe fruttare 6 miliardi di dollari entro il 2028, mentre le scale mobili a pedaggio indicizzate all'inflazione attirano i fondi pensione verso concessioni trentennali. La Fase 2 di GTX è prevista come vetrina per la finanza mista, riducendo l'esposizione pubblica ma salvaguardando i tempi di completamento con garanzie sovrane sull'acquisizione dei terreni.
I colloqui sul riciclo degli asset – ovvero la vendita di autostrade a pedaggio consolidate ai fondi infrastrutturali – rimangono incerti a causa delle contrattazioni sulla condivisione degli utili, ma una volta stabilizzati i quadri normativi, potrebbero sbloccare liquidità multimiliardaria entro due cicli di bilancio. La ripartizione delle fonti di investimento, quindi, segnala un graduale trasferimento di rischi e benefici dallo Stato al mercato, rafforzando la liquidità a lungo termine nel mercato sudcoreano delle costruzioni di infrastrutture di trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota del 38.25% della spesa di Seul per il 2025 la posiziona come punto di riferimento del mercato, ma la saturazione fisica e il costo dei terreni spingono l'attenzione verso la ristrutturazione e le sovrapposizioni di infrastrutture ITS piuttosto che verso nuovi allineamenti. Le costruzioni GTX ora estendono la zona di transito di Seul di circa 40 km, incrementando la domanda residenziale a Dongtan e Gwangmyeong e mitigando l'inflazione immobiliare nel centro città. Con lotti di terreno a Gangnam che si scambiano a circa 22,500 dollari al metro quadro, i progettisti preferiscono ferrovie a livelli separati e una gestione predittiva degli asset alle autostrade estese.
La crescita del 4.80% di Incheon è dovuta all'espansione del Terminal 2 e alla digitalizzazione del porto, che insieme mirano a servire 100 milioni di passeggeri e a un boom dell'export di veicoli elettrici entro il 2030. Le gru automatizzate riducono i tempi di sosta per il trasbordo a corto raggio, rafforzando l'attrattiva di Incheon tra gli spedizionieri che gestiscono trasferimenti aria-mare in giornata. Busan risponde alle sue ambizioni con il suo terminal automatizzato e la riconquista di Gadeokdo, ma l'uscita di Hyundai e la conseguente nuova gara d'appalto iniettano un rischio temporale che potrebbe far slittare i primi voli al 2030.
Oltre alla triade metropolitana, Daegu, Gwangju e Pohang devono affrontare limiti di spesa che rinviano i lavori di tangenziale e di ammodernamento degli aeroporti, sebbene il riciclo degli asset e le obbligazioni regionali possano sbloccare nuovi cicli di finanziamenti entro il 2027. La divisione geografica, quindi, accentua la concentrazione della spesa nelle aree di accesso costiere, mentre le province interne fanno pressioni per la parità fiscale, una tensione persistente nel mercato delle costruzioni di infrastrutture di trasporto in Corea del Sud.
Panorama normativo
In Corea del Sud, la costruzione di infrastrutture di trasporto è regolata da un insieme di norme di appalto del Ministero dei Trasporti, delle Infrastrutture e dei Lavori Pubblici (MOLIT), di quadri normativi nazionali per la sicurezza nelle costruzioni e di standard di costo tecnici che influenzano i prezzi di offerta e l'allocazione del rischio contrattuale. Per il 2026, il piano di investimenti pubblici del governo ammonta a 62.8 miliardi di won coreani (KRW), di cui 21.1 miliardi destinati a opere pubbliche come ferrovie, strade e aeroporti. Il MOLIT ha inoltre programmato 45 nuovi progetti di opere pubbliche da mettere a gara, rafforzando il ruolo degli appalti pubblici come motore per l'avvio di progetti a breve termine.
Il quadro normativo si sta inoltre inasprendo in materia di permessi e realismo dei costi. Il Decreto di attuazione della Legge sull'edilizia (modificato il 26 agosto 2025), entrato in vigore il 27 febbraio 2026, rafforza i requisiti relativi ai permessi e alle valutazioni di sicurezza. Il Ministero del Lavoro e delle Infrastrutture (MOLIT) ha inoltre aggiornato le voci standard dei costi di costruzione a partire dal 1° gennaio 2026, rivedendo centinaia di componenti del prezzo unitario per riflettere meglio i costi della manodopera e della sicurezza in cantiere, che incidono direttamente sulle stime dei progetti pubblici e sulla gestione dei margini degli appaltatori. Parallelamente, la Legge quadro sul settore delle costruzioni continua a guidare la pianificazione quinquennale e i piani di attuazione annuali, definendo i requisiti di sicurezza e capacità e le aspettative di conformità per le opere civili e di trasporto.
Analisi della catena del valore
La catena del valore inizia con la pianificazione e il finanziamento del progetto, guidati principalmente da acquirenti centrali e parastatali (MOLIT e enti appaltanti affiliati), per poi passare alla progettazione e all'ingegneria, alle gare d'appalto, alla realizzazione EPC e alla manutenzione del ciclo di vita, dove il monitoraggio digitale e gli aggiornamenti degli asset sono sempre più integrati. Dal lato della domanda, il programma di appalti per il 2026 è guidato da agenzie pubbliche come la Korea Land and Housing Corporation (LH), la Korea Expressway Corporation, la Korea Water Resources Corporation e la Korea National Railway, allineando i calendari degli appalti con le priorità nazionali in materia di infrastrutture di trasporto (ferrovie, strade, aeroporti) e programmi di congestione metropolitana come il 5° Piano di miglioramento della viabilità per la congestione del traffico nell'area metropolitana (2026-2030), che comprende 21 progetti stradali.
La catena di fornitura a monte è concentrata su materiali pesanti (cemento, aggregati, acciaio), sistemi elettromeccanici e livelli ICT (sensori, comunicazioni, software di controllo) che consentono i sistemi di trasporto intelligenti (ITS), i terminal automatizzati e l'elettrificazione ferroviaria. I grandi appaltatori, tra cui Samsung C&T e GS E&C, integrano in genere progettazione, opere civili e fornitura di sistemi attraverso strutture consortili, mentre i fornitori specializzati forniscono cemento e componenti prefabbricati o modulari per i cantieri urbani. I principali punti critici nella catena sono le tempistiche per l'ottenimento dei permessi e l'acquisizione dei terreni, il trasferimento dei costi per la sicurezza e la manodopera (riflesso negli aggiornamenti degli standard di prezzo unitario del 2026) e la gestione dell'interfaccia tra i pacchetti di opere civili e gli ambiti digitali o ICT, che vengono sempre più spesso appaltati sulla base di stime standardizzate dei costi di costruzione ICT.
Panorama competitivo
Il settore rimane moderatamente frammentato: Samsung C&T, Hyundai E&C e POSCO E&C detengono insieme meno del 45% della quota, lasciando a GS E&C, Daelim Industrial e Lotte E&C un margine di manovra per competere nei progetti di riqualificazione urbana e nelle sovrapposizioni di sistemi di trasporto intelligenti (ITS). I conglomerati gravitano verso mega-progetti di rilevanza sovrana o di gateway – i raccordi GTX, l'aeroporto di Gadeokdo, il porto di Busan – dove la profondità di bilancio e la capacità integrata di progettazione, costruzione e finanziamento prevalgono sulle offerte a costo unitario. Nel frattempo, i concorrenti di fascia media si ritagliano nicchie utilizzando TBM modulari, programmazione basata sull'intelligenza artificiale e implementazioni notturne che riducono i costi di interruzione sulle arterie trafficate.
L'adozione della tecnologia è il nuovo fronte di battaglia. I gemelli digitali integrati con estensimetri creano annualità di dati, consentendo ai primi utilizzatori di aggiudicarsi contratti di O&M per l'intero ciclo di vita che possono superare i costi di costruzione nell'arco di 30 anni. Le implementazioni C-ITS sulle autostrade generano informazioni sul traffico in tempo reale monetizzabili tramite piattaforme di mobilità come servizio, aprendo un secondo livello di fatturato oltre ai getti di calcestruzzo. Le credenziali di sostenibilità ora influenzano le decisioni di aggiudicazione; la certificazione ISO 14001 e la comprovata integrazione delle energie rinnovabili influenzano i punteggi nelle gare d'appalto per l'elettrificazione e i porti.
L'uscita di Hyundai E&C da Gadeokdo evidenzia i limiti del trasferimento del rischio anche per le aziende di primo livello, suggerendo una maggiore propensione per i consorzi composti da specialisti di ingegneria navale provenienti da Giappone ed Europa. Le start-up che offrono dumper a guida autonoma e componenti di ponti stampati in 3D riducono la manodopera in loco fino al 40%, erodendo i vantaggi di costo dei conglomerati. La mappa competitiva favorisce quindi le aziende agili con un solido bagaglio di competenze digitali ed ESG, il che suggerisce che la pura solidità di bilancio non garantirà più il predominio nel mercato sudcoreano delle costruzioni di infrastrutture di trasporto.
Leader del settore delle costruzioni di infrastrutture di trasporto in Corea del Sud
Samsung C&T
Hyundai E&C
Daaelim industriale
GS E&C
Daewoo E&C
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Hyundai E&C ha avviato i lavori in loco per il progetto della linea C della GTX, lunga 86.46 km, a seguito dell'approvazione del bilancio governativo. L'inizio delle attività sul campo fa avanzare un importante corridoio ferroviario metropolitano e aumenta la domanda a breve termine di capacità di scavo di gallerie urbane, costruzione di stazioni e integrazione di sistemi.
- Febbraio 2026: L'Autorità per la costruzione del nuovo aeroporto di Gadeokdo ha trasferito l'appalto per la preparazione del sito, del valore di 10.7 miliardi di won coreani, a una procedura di appalto negoziata con Daewoo E&C, dopo due gare d'appalto pubbliche fallite. Questa decisione modifica le dinamiche di appalto per uno dei più grandi progetti infrastrutturali aeroportuali del paese e segnala una più rigorosa allocazione dei rischi e controlli più stringenti sulla realizzazione dei lavori, a seguito dei precedenti insuccessi nelle gare d'appalto.
- Aprile 2024: l'Autorità portuale di Busan ha inaugurato terminal container automatizzati nell'ambito del suo programma di investimenti portuali da 14 trilioni di won coreani fino al 2045, raggiungendo circa 40 movimentazioni per ora di gru. La maggiore produttività delle gru rafforza la validità economica degli investimenti in conto capitale per l'automazione portuale e amplia l'ambito di costruzione dei sistemi integrati di terminal civili, elettrici e digitali.
Ambito del rapporto sul mercato delle costruzioni di infrastrutture di trasporto in Corea del Sud
Il mercato della costruzione di infrastrutture di trasporto comprende molte attività associate alla costruzione di strade, ferrovie, aeroporti e altre infrastrutture correlate.
Il mercato della costruzione di infrastrutture di trasporto della Corea del Sud è segmentato per tipologia (strade, ferrovie, aeroporti, porti e vie navigabili interne).
Il rapporto offre dimensioni del mercato e previsioni per il mercato della costruzione di infrastrutture di trasporto in valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Roadways |
| Ferrovie |
| Airways |
| Porti e vie navigabili interne |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per città chiave
| Seoul |
| Busan |
| Daegu |
| Incheon |
| Resto della Corea del Sud |
| Per tipo | Roadways |
| Ferrovie | |
| Airways | |
| Porti e vie navigabili interne | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per città chiave | Seoul |
| Busan | |
| Daegu | |
| Incheon | |
| Resto della Corea del Sud |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle costruzioni di infrastrutture di trasporto in Corea del Sud nel 2026?
Il suo valore è di 5.98 miliardi di dollari e si prevede che raggiungerà i 7.04 miliardi di dollari entro il 2031, con un CAGR del 3.32%.
Quale segmento si sta espandendo più rapidamente nei progetti di trasporto sudcoreani?
Le ferrovie sono in testa con una previsione di CAGR del 4.05%, trainata dalle linee GTX e dall'eliminazione graduale delle unità diesel nel 2029.
Perché il capitale privato sta aumentando nelle infrastrutture coreane?
Le clausole di garanzia dei ricavi e gli strumenti di acquisizione del valore del terreno ora proteggono i rendimenti, attraendo fondi pensione e investitori sovrani a un CAGR del 4.65%.
Cosa rende Incheon una città in forte crescita?
Parallelamente, i lavori di ammodernamento degli aeroporti e dei principali porti, del valore di 4.7 miliardi di dollari, sincronizzano la logistica aria-mare, sostenendo un CAGR locale del 4.80%.
Come vengono gestiti i ponti obsoleti?
Gli involucri in fibra di carbonio, gli isolatori di base e i gemelli digitali prolungano la durata del 20-30% evitando al contempo chiusure di corsia pericolose.
Quali rischi potrebbero rallentare i nuovi mega-progetti?
La geologia complessa, gli elevati costi dei terreni e le lunghe analisi ambientali possono ridurre fino allo 0.8% il CAGR del mercato.


