

Dimensioni e quota di mercato della gestione dei rifiuti solidi in Corea del Sud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 24.06 miliardo di dollari |
| Dimensione del mercato (2031) | 31.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.64% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione dei rifiuti solidi in Corea del Sud a cura di Mordor Intelligence
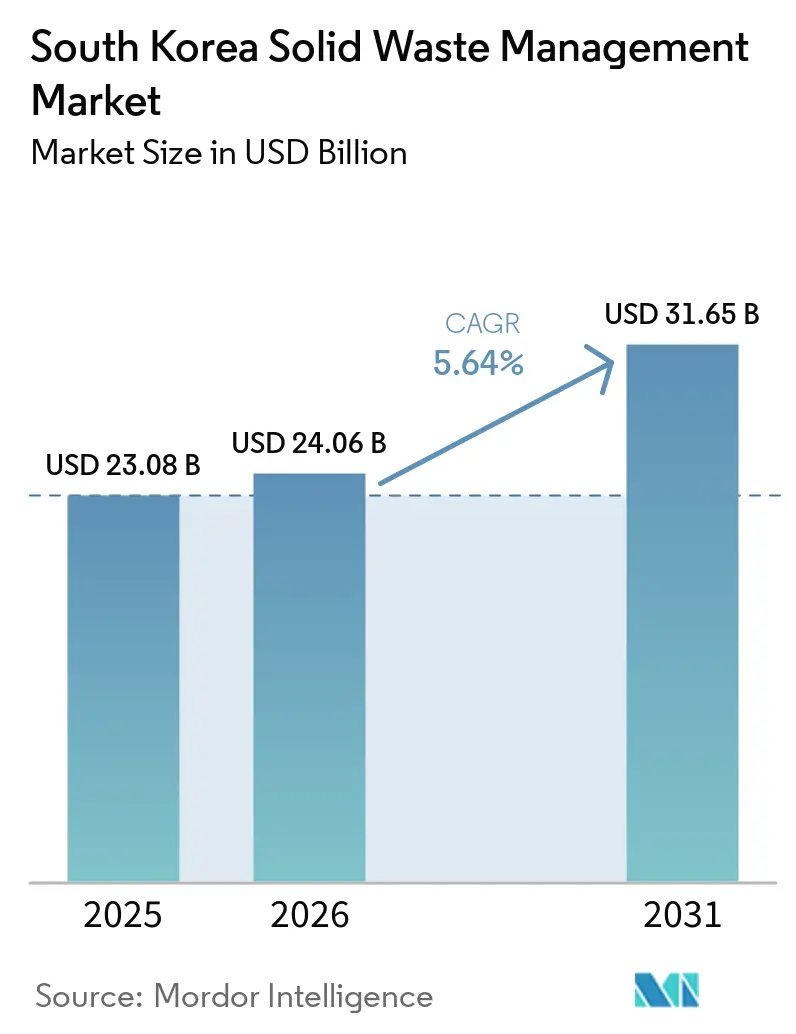
Si prevede che il mercato sudcoreano della gestione dei rifiuti solidi raggiungerà un valore di 23.08 miliardi di dollari nel 2025, 24.06 miliardi di dollari nel 2026 e 31.65 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.64% dal 2026 al 2031.
Il sistema di tariffazione dei rifiuti basato sul volume (Volume-Based Waste Fee, VBWF) continua a sostenere il mercato sudcoreano della gestione dei rifiuti solidi, incoraggiando famiglie e imprese a ridurre la produzione di rifiuti e a migliorare la raccolta differenziata alla fonte. Questo quadro normativo è rafforzato dai requisiti di responsabilità estesa del produttore (EPR), che impongono obblighi di raccolta e riciclaggio ai produttori e agli importatori di determinati prodotti e imballaggi, nonché dal divieto diretto di conferimento in discarica dei rifiuti urbani combustibili. Il quinto Piano generale per la gestione dei rifiuti prevede un tasso di riciclaggio dei rifiuti solidi urbani del 70% e l'eliminazione dello smaltimento diretto in discarica per la maggior parte delle categorie di rifiuti entro il 2027, incentivando investimenti costanti in impianti di riciclaggio, centrali termoelettriche e infrastrutture avanzate per il recupero dei materiali. Le iniziative governative per l'economia circolare promuovono inoltre un maggiore recupero di risorse da plastica, rifiuti alimentari, detriti edili e rifiuti elettronici attraverso obiettivi di riciclaggio più rigorosi e sistemi digitali di tracciabilità dei rifiuti. Queste normative sostengono la domanda di infrastrutture per la raccolta, la selezione, il trattamento, il riciclaggio e il recupero energetico, anche in un contesto di evoluzione dei modelli complessivi di produzione dei rifiuti. Inoltre, la rapida espansione dei settori dei semiconduttori, delle batterie per veicoli elettrici e della produzione avanzata sta incrementando il volume dei rifiuti industriali pericolosi e di alto valore che richiedono raccolta, trattamento, riciclaggio e smaltimento finale autorizzati.
Punti chiave del rapporto
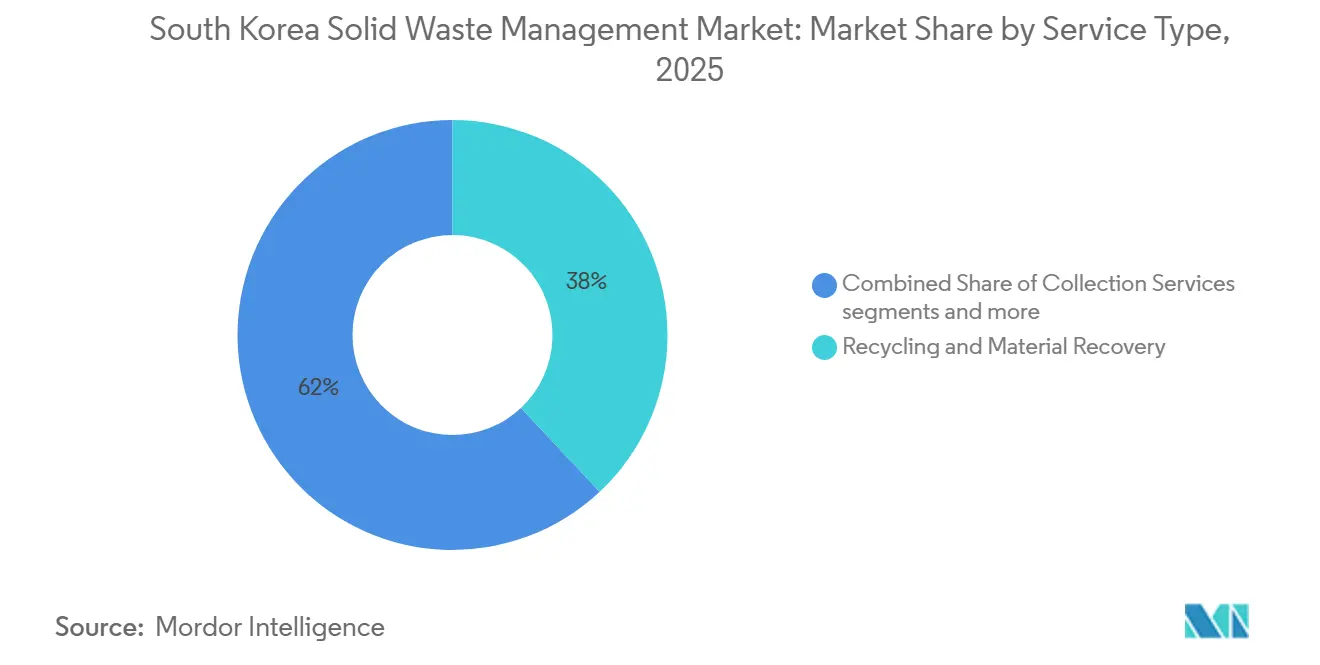
- Per tipologia di servizio, il riciclaggio e il recupero dei materiali detenevano il 38% della quota di mercato della gestione dei rifiuti solidi in Corea del Sud nel 2025, mentre si prevede che la termovalorizzazione crescerà a un tasso annuo composto dell'8.3% dal 2026 al 2031.
- Per tipologia di rifiuto, i rifiuti industriali rappresentavano il 42% del mercato sudcoreano della gestione dei rifiuti solidi nel 2025, mentre si prevede che i rifiuti pericolosi cresceranno a un tasso annuo composto (CAGR) dell'8.8% dal 2026 al 2031.
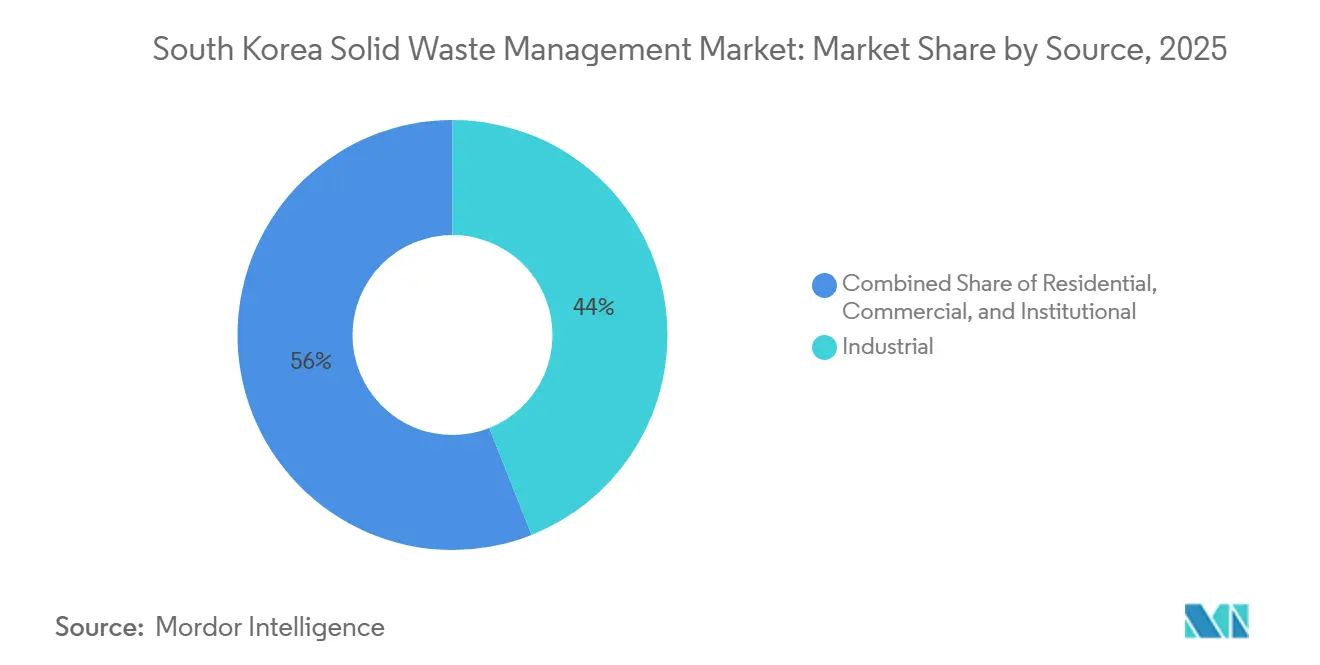
- Per tipologia di fonte, il settore industriale rappresentava il 44% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.8% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti solidi in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il sistema di tariffazione dei rifiuti basato sul volume (VBWF) migliora l'efficienza della separazione dei rifiuti. | + 1.2% | A livello nazionale, con un elevato livello di conformità a Seul e Gyeonggi. | A breve termine (≤ 2 anni) |
| Espansione della raccolta intelligente dei rifiuti tramite tecnologie IoT e IA. | + 1.1% | Nazionale, con dispiegamento iniziale a Seul, Gyeonggi e Busan | Medio termine (2-4 anni) |
| Rapida crescita nel riciclo dei rifiuti alimentari e nella produzione di bioenergia | + 0.9% | Nazionale, con sedi a Seul, Daejeon e Incheon. | A breve termine (≤ 2 anni) |
| Investimenti pubblici nella circolazione delle risorse e nelle città a rifiuti zero | + 0.8% | Azienda di rilevanza nazionale, con attività a breve termine nella provincia di Gyeonggi e nell'area metropolitana di Seoul. | Medio termine (2-4 anni) |
| L'aumento dei rifiuti da imballaggio nell'e-commerce stimola la creazione di infrastrutture di riciclaggio avanzate. | + 0.6% | Corridoi nazionali, in particolare logistici, e l'area metropolitana di Seoul | Medio termine (2-4 anni) |
| Aumento dei rifiuti derivanti dalla produzione di semiconduttori e batterie che richiedono un trattamento specializzato. | + 0.5% | Gyeonggi e Chungcheong | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sistema di tariffazione dei rifiuti basato sul volume per migliorare l'efficienza della raccolta differenziata.
Nel 2025 la Corea del Sud ha celebrato i 30 anni dall'introduzione a livello nazionale della tariffazione dei rifiuti basata sul volume. Il Ministero dell'Ambiente ha dichiarato che il sistema ha permesso di eliminare 160 milioni di tonnellate di rifiuti domestici e ha generato benefici economici per 45 trilioni di won coreani (31.7 miliardi di dollari) grazie alla riduzione e al riciclo dei rifiuti. Il divieto di conferimento in discarica nell'area metropolitana di Londra è entrato in vigore nel 2026, ponendo maggiore enfasi sulla raccolta differenziata. Il mercato sudcoreano della gestione dei rifiuti solidi ha quindi una maggiore necessità di capacità di smistamento, logistica inversa e trattamento dei rifiuti organici. I costi più elevati del trattamento privato possono incentivare i comuni e gli operatori a migliorare la qualità del materiale raccolto. Il sistema supporta inoltre gli investimenti in impianti di biogas e attrezzature di smistamento in grado di trattare i rifiuti organici e secchi riciclabili separati.
Espansione della raccolta intelligente dei rifiuti tramite tecnologie IoT e IA.
I sistemi di raccolta digitali stanno passando dai progetti pilota a una più ampia implementazione operativa nel mercato sudcoreano della gestione dei rifiuti solidi. Nel 2026, Seul ha esteso l'utilizzo di circa 6,000 contenitori per rifiuti alimentari dotati di tecnologia RFID in complessi residenziali e aree commerciali, consentendo la tariffazione in base alla quantità di rifiuti prodotti, la pesatura automatizzata e il monitoraggio della raccolta in tempo reale. Hyundai Motor Company ha avviato un progetto pilota di sei mesi a Seongbuk-gu nell'aprile 2026, utilizzando due veicoli di raccolta intelligenti basati sulla piattaforma ST1 e dotati di funzionalità di gestione digitale della flotta per ottimizzare la raccolta dei rifiuti urbani. Contemporaneamente, RECO ed Ecube Labs stanno sviluppando un sensore AIoT edge che integra la tecnologia RADAR con telecamere AI per la visione artificiale, da implementare in oltre 300 baie di carico dei rifiuti industriali, consentendo l'identificazione automatizzata dei rifiuti e il monitoraggio del livello di riempimento. Anche i comuni e gli operatori privati di gestione dei rifiuti stanno adottando sempre più contenitori intelligenti abilitati all'IoT, software di ottimizzazione dei percorsi basati sul cloud, gestione della flotta tramite GPS e piattaforme digitali di tracciamento dei rifiuti per migliorare l'efficienza operativa e la conformità normativa.
Rapida crescita nel riciclo dei rifiuti alimentari e nella produzione di bioenergia
Il riciclo degli scarti alimentari fornisce una base di materie prime stabile e in espansione per il mercato sudcoreano della gestione dei rifiuti solidi. La Corea del Sud ricicla annualmente circa il 97%-98% dei suoi rifiuti alimentari giornalieri attraverso una rete nazionale di circa 300 impianti di biogas, mangimi per animali e compostaggio, risultando uno dei sistemi di riciclo dei rifiuti alimentari più efficienti al mondo. Il solo Centro di Bioenergia di Daejeon tratta oltre 400 tonnellate di rifiuti alimentari al giorno e genera energia elettrica sufficiente a rifornire circa 20,000 famiglie, dimostrando la redditività commerciale dei progetti di conversione dei rifiuti in energia. Gli impianti di trattamento gestiti dal governo sono tenuti a raggiungere un tasso di biogasificazione di almeno il 50%, mentre i produttori di rifiuti privati designati devono soddisfare un requisito di biogasificazione del 10% a partire dal 2026, con l'obiettivo di aumentare gradualmente fino all'80% entro il 2045. Inoltre, la designazione, a partire dal 2025, dell'olio da cucina usato, dei fondi di caffè e della crusca di riso come risorse circolari amplia la gamma di materie prime organiche disponibili per il riciclo e la produzione di bioenergia. Queste misure politiche incoraggiano gli investimenti nella digestione anaerobica, nel compostaggio e nelle infrastrutture per il recupero delle risorse, sostenendo al contempo la produzione di biogas rinnovabile, fertilizzanti organici e altri prodotti a valore aggiunto.
Investimenti pubblici nella circolazione delle risorse e nelle città a rifiuti zero
I programmi pubblici stanno ampliando il ventaglio di progetti per il mercato della gestione dei rifiuti solidi in Corea del Sud. La provincia di Gyeonggi ha stanziato 1.5 miliardi di won (1.1 miliardi di dollari) in 5 anni a partire dal 2026. Il programma mira a una riduzione di 30 grammi pro capite dei rifiuti domestici giornalieri, alla creazione di 750 centri di raccolta entro il 2030 e a una capacità di incenerimento pubblico di 6,359 tonnellate al giorno. La tabella di marcia per la circolazione delle risorse del febbraio 2026 ha introdotto le Zone Speciali Regolamentate per l'Economia Circolare, destinate al riutilizzo dei sottoprodotti della produzione. Il progetto "K-Circular Economy Re-born", del valore di 254 miliardi di won (178.6 milioni di dollari), ha superato la fase di pre-fattibilità nel marzo 2026 e dovrebbe iniziare nel 2027. Le misure supportano la domanda di approvvigionamento per il recupero dei materiali, la selezione, la produzione di biogas e i servizi di trattamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità limitata di terreni per nuovi impianti di trattamento e smaltimento dei rifiuti. | -0.8% | A livello nazionale, la situazione è più grave a Seul, Incheon e nell'area metropolitana di Seul. | A lungo termine (≥ 4 anni) |
| Elevati costi di trattamento dei rifiuti di imballaggi compositi in plastica e multistrato. | -0.6% | Nazionale, concentrata nei centri logistici e nelle zone manifatturiere | Medio termine (2-4 anni) |
| Dipendenza dai mercati di esportazione per alcuni materiali riciclabili | -0.5% | Esposizione nazionale alla domanda proveniente dalla Cina e dal Sud-est asiatico | A breve termine (≤ 2 anni) |
| Infrastrutture di incenerimento obsolete che necessitano di ingenti investimenti per l'ammodernamento. | -0.4% | Città nazionali, in particolare metropolitane e provinciali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità limitata di terreni per nuovi impianti di trattamento e smaltimento dei rifiuti.
La limitata disponibilità di siti per nuovi impianti limita il mercato della gestione dei rifiuti solidi in Corea del Sud. La discarica di Sudokwon ha cessato di accettare rifiuti non inceneriti nel 2026, dopo aver servito l'area metropolitana di Seoul dal 1992. I comuni devono gestire un periodo di carenza di impianti di trattamento mentre i progetti rimangono nelle fasi di progettazione, autorizzazione e selezione del sito. Gli accordi con enti privati per il trattamento dei rifiuti possono aumentare i costi per i comuni e gli utenti industriali che necessitano di maggiore capacità. Il quinto Piano generale per la gestione dei rifiuti mira a porre fine allo smaltimento diretto in discarica per la maggior parte delle categorie di rifiuti entro il 2027. In assenza di siti idonei, l'entrata in funzione di nuove capacità può richiedere più tempo, anche a fronte di una crescente domanda di trattamento. Questa limitazione conferisce agli impianti già autorizzati un ruolo più incisivo nelle reti di trattamento locali.
Elevati costi di trattamento dei rifiuti di imballaggi compositi in plastica e multistrato.
Gli imballaggi in plastica composita continuano a rappresentare una sfida in termini di costi per il mercato sudcoreano della gestione dei rifiuti solidi. Prodotti alimentari, di elettronica di consumo e farmaceutici utilizzano comunemente imballaggi flessibili multistrato. La Korea Environmental Corporation applica una modulazione del contributo EPR (Responsabilità Estesa del Produttore) basata sulla riciclabilità, con un sovrapprezzo fino al 30% per i materiali difficili da riciclare. Il riciclo chimico e a base di solventi è necessario per riportare molti materiali compositi a una qualità idonea al riciclo. Questi processi non sono ancora implementati su scala commerciale in tutto il paese. Pertanto, una parte significativa di questi materiali continua a essere destinata al recupero energetico anziché al riciclo. Ciò aumenta il costo del recupero effettivo dei materiali e crea pressione per riprogettare gli imballaggi e migliorare i sistemi di smistamento.
Analisi del segmento
Per tipologia di servizio: il recupero energetico guadagna terreno grazie al riciclo
Nel 2025, il riciclo e il recupero dei materiali rappresentavano il 38% della quota di mercato sudcoreana nella gestione dei rifiuti solidi, per tipologia di servizio. Questo segmento beneficia degli obblighi di responsabilità estesa del produttore (EPR) per i principali materiali di imballaggio e di un'ampia base di impianti per il trattamento dei rifiuti alimentari. Le dimensioni del mercato sudcoreano della gestione dei rifiuti solidi per i servizi legati al riciclo sono sostenute da decenni di investimenti pubblici e dalla partecipazione privata finanziata dall'EPR. Questa base installata garantisce un flusso costante di lavoro nelle attività di raccolta, selezione, compostaggio, trasformazione in mangimi e recupero dei materiali.
Si prevede che la conversione dei rifiuti in energia crescerà a un tasso annuo composto (CAGR) dell'8.3% dal 2026 al 2031, poiché le restrizioni sulle discariche reindirizzano gli investimenti verso l'incenerimento e la produzione di biogas. Incheon prevede di ricostruire il Centro di Circolazione delle Risorse di Songdo con un investimento di 264.8 miliardi di won coreani (186.2 milioni di dollari) entro il 2030. Anche la provincia di Gyeonggi prevede di raggiungere una capacità di incenerimento pubblico di 6,359 tonnellate al giorno. Per quanto riguarda le restanti tipologie di servizi, la pianificazione digitale dei percorsi sta migliorando l'efficienza della raccolta e della logistica, mentre il trattamento e lo smaltimento devono affrontare costi crescenti a causa dell'aumento della capacità privata che colma il divario con il settore pubblico. La categoria "Altri" comprende i servizi specialistici per rifiuti pericolosi e i rifiuti di laboratorio. La biogasificazione sta diventando una parte sempre più importante delle attività di trattamento, in quanto i produttori di rifiuti organici si conformano agli obblighi previsti per il 2026.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i settori dei semiconduttori e delle batterie alimentano flussi di rifiuti pericolosi.
Nel 2025, i rifiuti industriali rappresentavano il 42% delle entrate derivanti da questa tipologia di rifiuti. Le attività legate ai semiconduttori, alle batterie e alla petrolchimica generano sostanze chimiche per l'incisione, fanghi di processo, acque reflue contenenti fluoruro e materiali catodici esausti. Questi flussi richiedono un trattamento specialistico autorizzato, anziché un trattamento industriale generico. Nell'agosto del 2025, il Ministero del Commercio, dell'Industria e dell'Energia ha selezionato 16 progetti di riciclo delle risorse tra aziende. Tra questi, il recupero di oro e argento dai rifiuti industriali dei semiconduttori e dell'elettronica, per i quali sono stati stanziati 4.2 miliardi di won coreani (3.1 milioni di dollari) per la costruzione e la commercializzazione degli impianti.
Si prevede che i rifiuti pericolosi cresceranno a un tasso annuo composto (CAGR) dell'8.8% dal 2026 al 2031, il tasso più elevato tra le diverse tipologie di rifiuti. Le batterie dei veicoli elettrici a fine vita richiederanno valutazioni delle prestazioni a partire dal 2027 per stabilire se debbano essere rigenerate, riutilizzate per l'accumulo di energia o inviate al recupero dei materiali. I rifiuti solidi urbani rimangono una categoria importante, sebbene la produzione di rifiuti domestici sia soggetta alle norme sulla raccolta differenziata. I rifiuti da costruzione e demolizione dipendono dalla riqualificazione urbana e dalla selezione in loco. I rifiuti agricoli e sanitari rimangono categorie regolamentate di dimensioni minori, che si basano principalmente sulla conversione in biogas e sull'incenerimento ad alta temperatura. La classificazione, a partire dal 2024, delle batterie per veicoli elettrici non danneggiate come risorse riciclabili favorisce il riciclo a livello commerciale.
Fonte: Il predominio industriale rafforzato dall'espansione del distretto manifatturiero
Nel 2025, il segmento dei rifiuti provenienti da fonti industriali ha rappresentato il 44% del fatturato e si prevede una crescita annua composta (CAGR) del 6.8% dal 2026 al 2031. È concentrato nel distretto dei semiconduttori di Seoul-Gyeonggi, nel corridoio delle batterie e dei display di Chungcheong, nella zona petrolchimica di Ulsan e nel polo dei componenti avanzati di Busan-Gyeongnam. Nel 2025, NewBotec è stata selezionata per la raccolta e il riciclo di contenitori chimici esausti presso gli stabilimenti SK Hynix di Icheon e Cheongju, nonché presso il previsto polo di Yongin. Questi contratti definiscono in anticipo gli standard di trattamento e creano domanda di servizi specializzati.
Le fonti residenziali rimangono importanti perché la vita in appartamento genera flussi concentrati di rifiuti domestici. I contenitori RFID e i programmi di ricompensa digitali possono migliorare la raccolta differenziata nei complessi urbani. Le fonti commerciali si stanno espandendo nei settori della ristorazione, della vendita al dettaglio, della logistica e dell'e-commerce. I centri di smistamento nel corridoio Seul-Gyeonggi producono cartone, materiale di imballaggio e pellicole multistrato che possono essere difficili da differenziare. Le fonti istituzionali includono ospedali, scuole e strutture governative con requisiti di gestione ben definiti. I programmi di contenitori riutilizzabili nei luoghi pubblici indicano uno sforzo per ridurre i rifiuti alla fonte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'area metropolitana di Seul occupava una posizione centrale nel mercato sudcoreano della gestione dei rifiuti solidi. Seul generava oltre 2,400 tonnellate di rifiuti alimentari al giorno, mentre la provincia di Gyeonggi ne generava 5,497 tonnellate di rifiuti solidi urbani al giorno. Il divieto di conferimento in discarica, in vigore dal 2026, ha aumentato la necessità di incenerimento, biogasificazione e centri di raccolta per i rifiuti domestici. La provincia di Gyeonggi sta finanziando queste nuove infrastrutture attraverso il suo programma quinquennale. Questa concentrazione di volumi di rifiuti e di spesa pubblica rende l'area metropolitana la principale sede per il trattamento e l'implementazione di nuove tecnologie.
Busan si sta affermando come polo secondario per il recupero di risorse basato sull'intelligenza artificiale. La città e il Busan Techno Park stanno implementando una piattaforma di progettazione per il riciclo basata sull'IA, con un finanziamento di 1.5 miliardi di won coreani (1.1 milioni di dollari) in due anni. Ulsan ha investito 160.6 miliardi di won coreani (113 milioni di dollari) nella ricostruzione delle unità 1 e 2 dell'inceneritore di Seongam, con avvio previsto nel 2026. Daegu ha ampliato l'unità 1 dell'impianto di recupero risorse di Seongseo, portandola da 160 a 360 tonnellate al giorno entro il 2024. Questi progetti dimostrano la più ampia necessità regionale di sostituire gli impianti obsoleti e modernizzare la capacità di trattamento.
La Corea del Sud coniuga un'elevata partecipazione al riciclo con normative consolidate in materia di raccolta differenziata. I sistemi di tariffazione dei rifiuti basata sul volume e di responsabilità estesa del produttore (EPR) si sono dimostrati modelli politici validi per altre economie in via di urbanizzazione. Questa esperienza politica rafforza la reputazione internazionale dei fornitori coreani di tecnologie ambientali e potrebbe favorire le opportunità di servizi tecnici all'estero per gli operatori nazionali. Il mercato interno sudcoreano della gestione dei rifiuti solidi rimane incentrato sulle esigenze infrastrutturali locali. L'attività internazionale è più rilevante per il posizionamento a lungo termine degli operatori già affermati.
Panorama competitivo
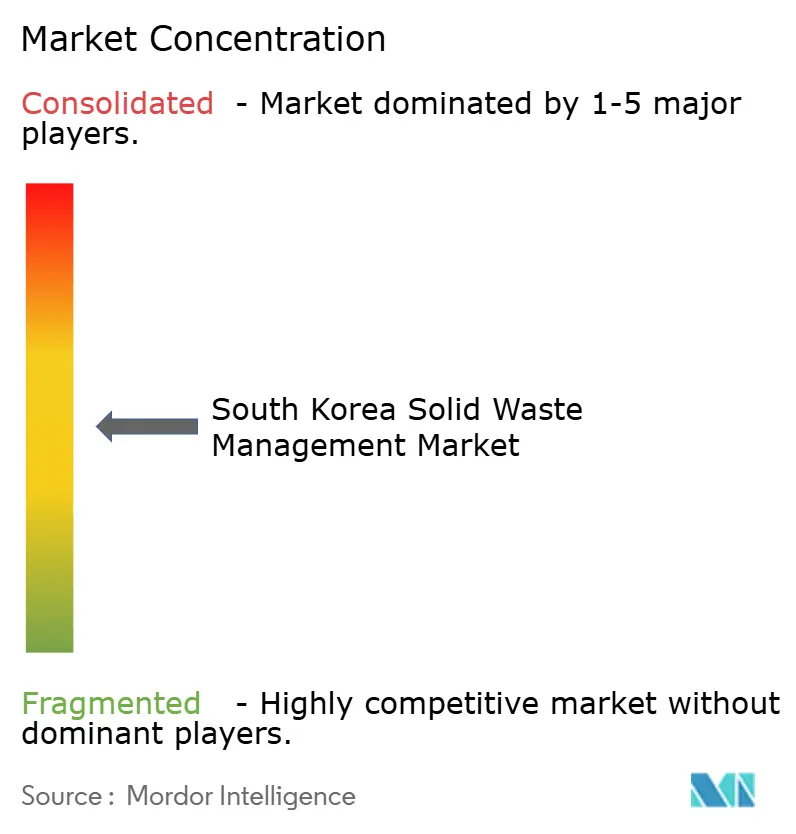
Il mercato sudcoreano della gestione dei rifiuti solidi presenta un livello medio di concentrazione. Un consorzio formato da IMM Private Equity e IMM Investment ha acquisito ECORBIT nel dicembre 2024 per 2.1 miliardi di won coreani (1.48 miliardi di dollari). ECORBIT opera nei settori delle discariche, della termovalorizzazione, del trattamento delle acque e del riciclaggio. Nel 2025, SK Ecoplant ha avviato trattative esclusive per la vendita di Renewus e Renewon a KKR per 1.2 miliardi di dollari. Queste transazioni dimostrano la domanda di asset dotati di permessi, capacità operativa e copertura di servizi integrati.
Operatori di medie dimensioni come KC Green Holdings e IS Dongseo si stanno espandendo nei settori della raccolta, del trattamento e del recupero energetico. Il mercato sudcoreano della gestione dei rifiuti solidi avvantaggia le aziende in grado di offrire contratti integrati con enti municipali e industriali. I requisiti di conformità previsti dalla legge sulla gestione dei rifiuti e dalla rendicontazione EPR favoriscono gli operatori con capitali e team specializzati. Le Zone Speciali di Regolamentazione dell'Economia Circolare del 2026 offrono agli utenti industriali la possibilità di riutilizzare i sottoprodotti ammissibili senza i requisiti standard di raccolta e trasferimento. Ciò potrebbe ridurre la domanda di trattamento da parte di terzi per determinati flussi produttivi, creando al contempo opportunità in termini di conformità tecnica e recupero dei materiali.
La tecnologia rappresenta un importante fattore competitivo nello smistamento supportato dall'intelligenza artificiale, nel riciclo delle batterie e nel trattamento dei rifiuti di semiconduttori. PKC e Adeka Korea hanno costituito un consorzio nel 2025 per sviluppare un sistema a ciclo chiuso di recupero dell'afnio dai rifiuti del processo di produzione dei semiconduttori. Il contratto di NewBotec con SK Hynix illustra come gli accordi di servizio specialistici a lungo termine possano rafforzare la posizione degli operatori.
Leader del settore della gestione dei rifiuti solidi in Corea del Sud
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Hansol Paper Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la provincia di Gyeonggi ha annunciato il proprio sostegno alla creazione di 19 centri di riciclo locali, che fungeranno da basi di quartiere per la circolazione delle risorse, in risposta al divieto provinciale di conferimento diretto in discarica, in vigore dal 2026. L'iniziativa mira a creare un ecosistema di riciclo delle risorse guidato dai residenti ed è integrata nel programma quinquennale di investimenti per la gestione dei rifiuti della provincia.
- Aprile 2025: la provincia di Gyeonggi ha lanciato il progetto "30 grammi al giorno per la riduzione dei rifiuti domestici, guidato dai residenti", sostenuto da un investimento di 1.5 miliardi di won coreani (1.1 miliardi di dollari) provenienti da fondi nazionali, provinciali e comunali, distribuiti su cinque anni. Il programma prevede l'installazione di 750 centri di raccolta per i rifiuti domestici entro il 2030 e l'ampliamento della capacità di incenerimento pubblico a 6,359 tonnellate al giorno.
- Aprile 2025: Hyundai Motor Company ha avviato un progetto pilota di sei mesi per veicoli ecologici intelligenti per la raccolta dei rifiuti nel distretto di Seongbuk-gu, a Seul, impiegando due veicoli basati sulla piattaforma ST1 dotati di sistemi di ribaltamento e pianale mobile.
Ambito del rapporto sul mercato della gestione dei rifiuti solidi in Corea del Sud
Il mercato sudcoreano della gestione dei rifiuti solidi è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica, riciclaggio e recupero materiali, trattamento e smaltimento e altro), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali, rifiuti pericolosi, rifiuti agricoli e altro) e per fonte (residenziale, commerciale, industriale e istituzionale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Per tipo di servizio | Servizi di riscossione |
| Trasporti e logistica | |
| Riciclo e recupero dei materiali | |
| Trattamento e smaltimento | |
| Termovalorizzazione | |
| Altro | |
| Per tipo di rifiuto | Rifiuti solidi urbani |
| Rifiuti industriali | |
| Rifiuti pericolosi | |
| Rifiuti da costruzione e demolizione | |
| Rifiuti agricoli | |
| Rifiuti medici | |
| Altro | |
| Per fonte | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per la gestione dei rifiuti solidi in Corea del Sud?
Si prevede che il mercato sudcoreano della gestione dei rifiuti solidi crescerà da 24.1 miliardi di dollari nel 2026 a 31.7 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.6%.
Quale servizio sta crescendo più rapidamente nel settore dei rifiuti in Corea del Sud?
La termovalorizzazione è la tipologia di servizio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.30% nel periodo 2026-2031, grazie alle restrizioni sui rifiuti in discarica e agli investimenti in impianti di incenerimento e biogas.
Perché i rifiuti industriali sono importanti in Corea del Sud?
I rifiuti industriali sono i più diffusi per tipologia, rappresentando il 44% della quota di mercato nel 2025, poiché le attività legate ai semiconduttori, alle batterie e alla petrolchimica richiedono trattamenti specifici per i rifiuti di processo regolamentati.
In che modo il divieto di conferimento in discarica influisce sugli operatori del settore dei rifiuti?
Il divieto previsto per la regione della capitale a partire dal 2026 aumenterà la domanda di incenerimento, selezione, biogasificazione e capacità di trattamento autorizzata.
Quali tecnologie vengono utilizzate nella raccolta dei rifiuti?
Contenitori per rifiuti alimentari con tecnologia RFID, veicoli di raccolta intelligenti e sensori basati sull'intelligenza artificiale vengono impiegati per migliorare i percorsi di raccolta e la qualità della selezione.
Quale regione presenta il livello di attività più elevato?
L'area metropolitana di Seoul presenta la più alta concentrazione di volumi di rifiuti, investimenti pubblici e nuove attività infrastrutturali per il trattamento dei rifiuti.


