

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
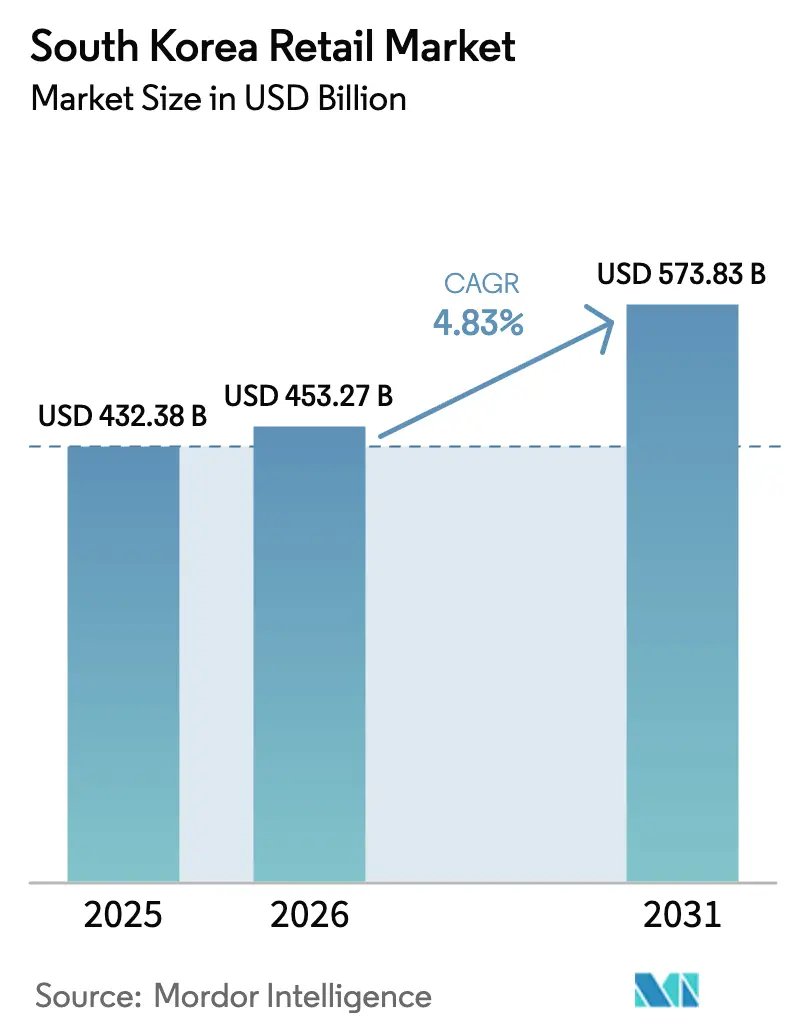
| Dimensione del mercato (2026) | 453.27 miliardo di dollari |
| Dimensione del mercato (2031) | 573.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.83% CAGR |
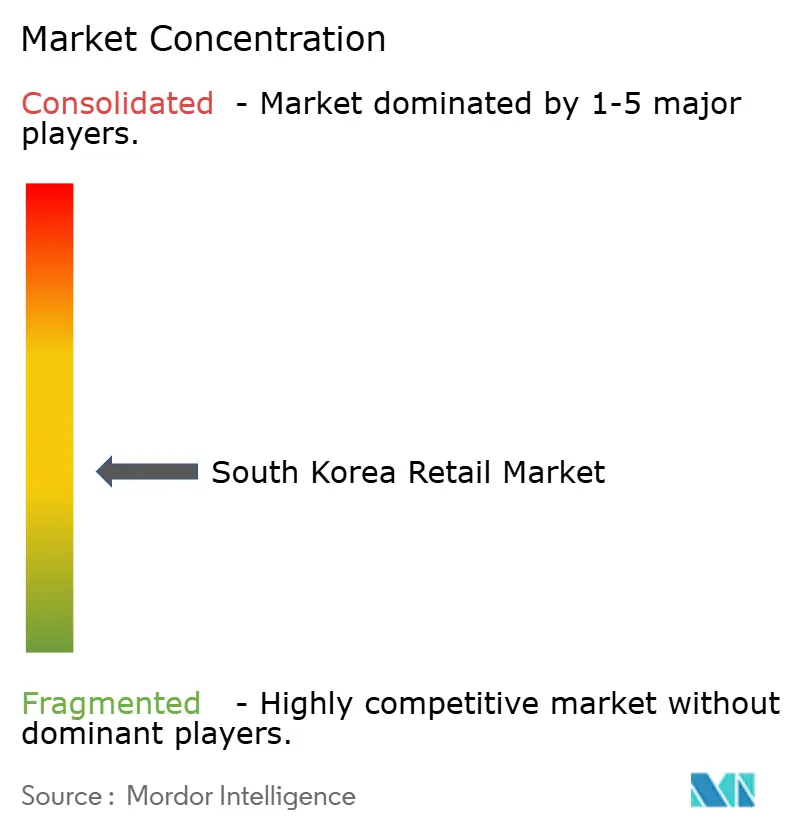
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato al dettaglio in Corea del Sud di Mordor Intelligence
Si prevede che il mercato al dettaglio sudcoreano crescerà da 432.38 miliardi di dollari nel 2025 a 453.27 miliardi di dollari nel 2026 e raggiungerà i 573.83 miliardi di dollari entro il 2031, con un CAGR del 4.83% nel periodo 2026-2031. La crescita riflette un passaggio dalla volatilità pandemica alla modernizzazione, con una logistica ultraveloce e un commercio basato sul mobile che rimodellano la concorrenza e i margini. La diffusione dell'e-commerce è una caratteristica strutturale, ma i formati offline resilienti nei minimarket e nei grandi magazzini continuano a soddisfare la domanda di prossimità urbana e di lusso. Il canale di vendita al dettaglio multicanale emerge come il canale di vendita al dettaglio in più rapida crescita, poiché le catene utilizzano la presenza fisica per consentire la consegna in giornata e la visibilità dell'inventario in tempo reale. Le riforme normative stanno rafforzando i controlli sui rischi di pagamento, supportando al contempo l'innovazione nella finanza digitale e nella protezione dei dati, stabilizzando la fiducia nel mercato al dettaglio sudcoreano.
Punti chiave del rapporto
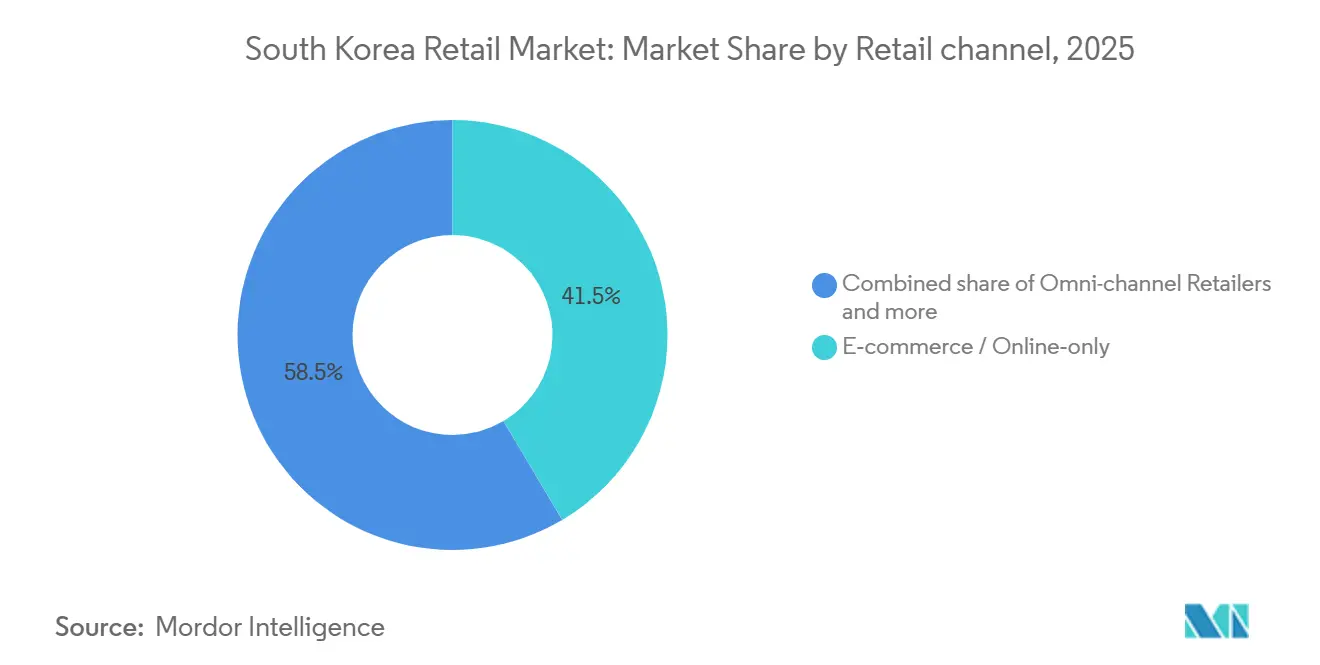
- Per canale di vendita al dettaglio, l'e-commerce e il commercio esclusivamente online hanno detenuto una quota di fatturato del 41.48% nel 2025, mentre si prevede che la vendita di generi alimentari omnicanale crescerà a un CAGR del 6.48% fino al 2031.
- Per categoria di prodotto, i settori alimentare e dei generi alimentari hanno registrato una quota di fatturato del 31.47% nel 2025, mentre si prevede che i settori della bellezza e della cura della persona cresceranno a un CAGR del 5.82% fino al 2031.
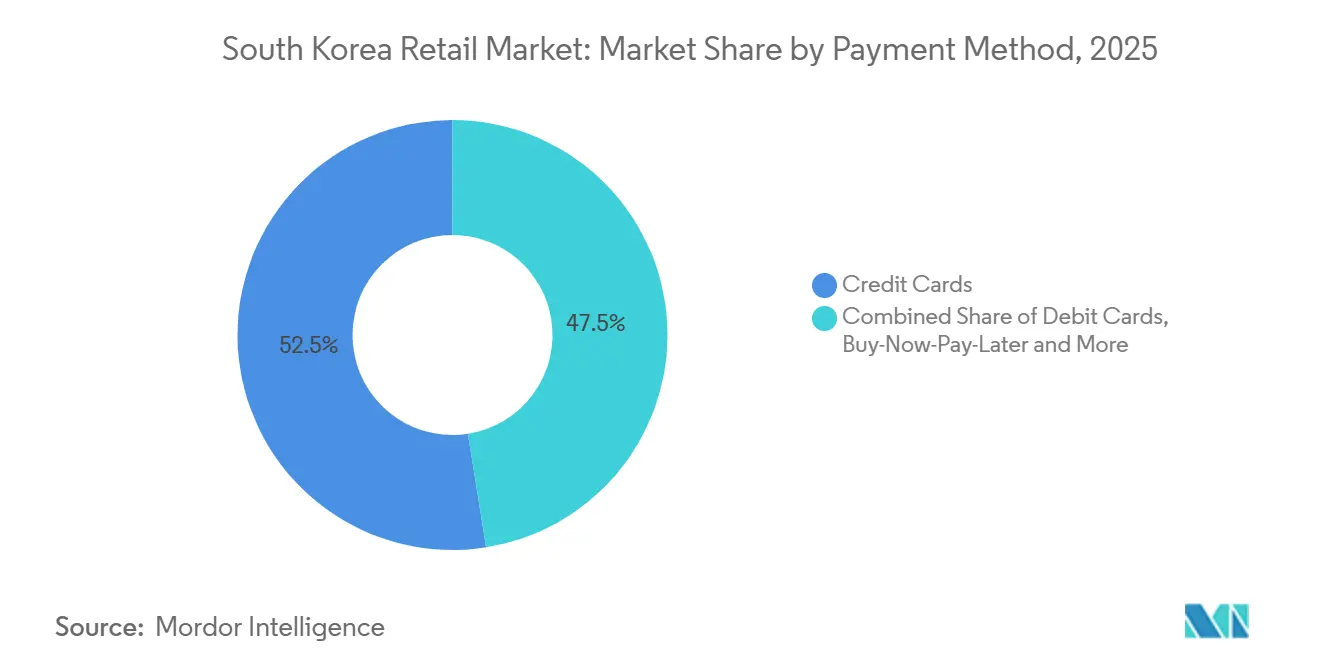
- Per quanto riguarda i metodi di pagamento, nel 2025 le carte di credito rappresentavano una quota del 52.49% e si prevede che il modello "compra ora, paga dopo" crescerà a un CAGR del 7.29% entro il 2031.
- Per regione, l'area della capitale Seul ha registrato una quota del 47.25% nel 2025, mentre si prevede che Jeju registrerà un CAGR del 6.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato al dettaglio in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita dei canali mobile ed e-commerce | + 1.2% | Globale, picco nell'area della capitale Seul e a Incheon | Medio termine (2-4 anni) |
| Elevata penetrazione dei pagamenti digitali e delle super-app | + 0.9% | Centri nazionali e urbani con penetrazione degli smartphone | A breve termine (≤ 2 anni) |
| Ampliamento dei formati di convenienza per le famiglie monopersonali | + 0.7% | Nazionale, con i primi guadagni a Seul, Busan e nei distretti universitari | Medio termine (2-4 anni) |
| Sostegno governativo alla logistica della catena del freddo e al commercio al dettaglio intelligente | + 0.5% | Centro logistico del porto di Busan e aree rurali per la consegna di prodotti freschi | A lungo termine (≥ 4 anni) |
| Le reti di vendita al dettaglio e i media sbloccano nuovi flussi di entrate | + 0.4% | Ecosistemi Coupang e Naver incentrati sulla piattaforma | Medio termine (2-4 anni) |
| Iper-personalizzazione basata sull'intelligenza artificiale nelle super-app | + 0.3% | Nazionale, guidato da Naver, Kakao e piattaforme verticali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida crescita dei canali mobile ed e-commerce
Le transazioni mobili hanno rappresentato il 77.7% del valore degli acquisti online a ottobre 2025, in aumento rispetto al 75.9% di settembre, a sottolineare un cambiamento nel comportamento degli acquirenti in Corea del Sud, che ha privilegiato l'uso degli smartphone. L'evasione degli ordini ultraveloce continua a dettare le aspettative, poiché i prodotti alimentari freschi sono disponibili entro 24 ore e raggiungono il 98% della popolazione, comprimendo i cicli di inventario nel mercato al dettaglio sudcoreano. Coupang ha registrato un fatturato medio giornaliero di 323 dollari per cliente attivo a ottobre 2025, in aumento del 7% su base annua a valuta costante, il che indica la stabilità della piattaforma nonostante la concorrenza sui prezzi da parte dei nuovi concorrenti cinesi. Gli acquisti online sono cresciuti del 15.8% su base annua nella prima metà del 2025, mentre il commercio al dettaglio offline ha ristagnato con una crescita prossima allo zero, indicando una migrazione strutturale dei canali. Questa sovraperformance si sta attenuando poiché la crescita del valore delle transazioni online è rallentata al 4.5% nel 2025 rispetto all'8.5% nel 2024, il che implica effetti di saturazione che metteranno alla prova le strategie di crescita nel mercato al dettaglio sudcoreano.
Alta penetrazione dei pagamenti digitali e delle super-app
L'utilizzo del contante è diminuito al 14.6% delle transazioni entro il 2021, e i portafogli digitali hanno rappresentato il 32.9% dei pagamenti e-commerce nel 2023, a testimonianza di una politica di lunga data volta a promuovere le attività senza contanti. I servizi di pagamento semplici con autenticazione biometrica hanno elaborato una media giornaliera di 0.72 miliardi di dollari nel primo semestre del 2025, mentre i pagamenti elettronici prepagati hanno raggiunto 0.89 miliardi di dollari al giorno. I pagamenti con carta effettuati tramite dispositivi mobili hanno rappresentato il 53.8% del valore totale delle transazioni con carta nel primo semestre del 2025, a fronte di una contrazione dell'utilizzo delle carte fisiche. L'Electronic Financial Transactions Act, rivisto nel dicembre 2025, impone ai gateway di pagamento di gestire esternamente il 100% dei fondi non regolati entro dicembre 2026, con una graduale riduzione al 60% nel primo anno, all'80% nel secondo anno e la piena conformità nel terzo anno. Parallelamente, il progetto pilota CBDC al dettaglio della Banca di Corea "Project Han River" ha registrato 51,766 portafogli digitali e ha elaborato 29,591 transazioni nell'aprile 2025, testando l'uso al dettaglio con minimarket e canali di televendita [1] Banca di Corea, "Statistiche di pagamento e regolamento H1 2025", Banca di Corea, bok.or.kr.
Espansione dei formati di convenienza per le famiglie monopersonali
Nel 2024, le famiglie composte da una sola persona hanno raggiunto gli 8.05 milioni, pari al 36.1% di tutte le famiglie, aumentando la domanda strutturale di negozi di piccole dimensioni aperti 24 ore su 2. A livello nazionale, il numero di minimarket ha raggiunto quota 54,780, con le tre principali catene che gestivano 48,315 negozi a maggio 2025, sebbene il formato abbia registrato un calo netto di 667 unità nei sei mesi fino a novembre 2025. BGF Retail, gestore di CU con 18,458 negozi, ha riportato nel 2024 un fatturato consolidato di 6.03 miliardi di dollari e un utile operativo di 0.17 miliardi di dollari, a fronte di maggiori costi di automazione e supporto al franchising [2] BGF Retail, “BGF Retail 2024 Annual Results,” BGF Retail, bgfretail.com . L'attività di minimarket di GS Retail ha registrato nel secondo trimestre del 2025 un fatturato di 1.54 miliardi di dollari con un utile operativo di 0.04 miliardi di dollari, poiché le spese di trasformazione hanno inciso sui margini. Le vendite di pasti pronti sono cresciute più rapidamente della media del segmento, in linea con la crescente pressione del tempo sui consumatori urbani nel mercato al dettaglio della Corea del Sud.
Sostegno governativo alla logistica della catena del freddo e alla vendita al dettaglio intelligente
Gli incentivi fiscali durante gli eventi promozionali di fine 2025 hanno incrementato le vendite di elettrodomestici, a dimostrazione del fatto che la politica può favorire l'ammodernamento del commercio al dettaglio e della logistica adiacenti a prezzi più elevati. Lotte ha pianificato 0.52 miliardi di dollari in logistica intelligente presso l'Autorità Portuale di Busan e ha introdotto la consegna in 30 minuti per 10,000 articoli per accelerare i flussi di e-commerce transfrontalieri. Coupang ha investito 0.14 miliardi di dollari per espandere la copertura della catena del freddo di Rocket Fresh Everywhere al 98% della popolazione entro la fine del 2024, utilizzando il micro-fulfillment nelle aree sottoservite. BGF Retail ha approvato 0.13 miliardi di dollari per un nuovo centro logistico di Busan, da completare nel 2026, per rafforzare la capacità della catena del freddo per gli assortimenti di prodotti freschi e pronti al consumo. Il Servizio Doganale Coreano ha implementato uno screening dei rischi basato sull'intelligenza artificiale per l'e-commerce express, riducendo i tempi di analisi ad alto rischio e ottenendo un risparmio annuo stimato di 0.08 miliardi di dollari.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Saturazione e cannibalizzazione tra i negozi di alimentari | -0.6% | Nazionale, acuto nelle aree metropolitane dense di Seul | A breve termine (≤ 2 anni) |
| Aumento dei costi del lavoro e degli immobili | -0.5% | Area della capitale di Seul, principali distretti commerciali | Medio termine (2-4 anni) |
| La bassa penetrazione dei terminali NFC ostacola l'adozione di Apple Pay | -0.2% | Infrastruttura MST nazionale e legacy | Medio termine (2-4 anni) |
| Passaggio Gen-Alpha alle piattaforme di ri-commercio | -0.2% | Mercati giovanili urbani e città universitarie | A lungo termine (≥ 4 anni) |
| Oneri di conformità normativa sui gateway e sui flussi di dati | -0.2% | Nazionale attraverso gateway di pagamento e dati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Saturazione e cannibalizzazione tra i negozi di alimentari
La densità dei negozi è elevata nei centri metropolitani, il che comporta una concorrenza tra i vari formati a breve distanza e un'erosione della redditività unitaria. Un calo netto di 667 negozi nei sei mesi fino a novembre 2025 segna la prima contrazione sostenuta dal 1988, nonostante la crescita della domanda da parte delle famiglie composte da una sola persona. BGF Retail ha registrato un fatturato di 6.04 miliardi di dollari nel 2024 e un utile operativo di 0.17 miliardi di dollari, mentre la compressione dei margini rifletteva l'ammortamento dovuto all'automazione e il maggiore supporto dei franchising. Il segmento dei negozi di prossimità di GS Retail ha riportato un fatturato di 1.55 miliardi di dollari nel secondo trimestre del 2025 e un utile operativo di 0.04 miliardi di dollari, mostrando simili difficoltà legate ai costi. Il Servizio Agricolo Estero dell'USDA ha stimato che i negozi di prossimità rappresenteranno il 23% della quota di mercato al dettaglio di generi alimentari nel 2024, superando supermercati e ipermercati, il che sottolinea l'importanza del formato nonostante la saturazione [3] USDA Foreign Agricultural Service, “Korea Retail Foods Update 2024,” USDA FAS, fas.usda.gov.
Aumento dei costi del lavoro e degli immobili
I costi sono concentrati nell'area della capitale Seul, dove affitti e salari commerciali rimangono elevati, il che grava sulla redditività unitaria nelle aree ad alta densità commerciale. Le tendenze operative delle principali catene mostrano SG&A più elevati derivanti dagli investimenti in tecnologia digitale e di punto vendita, suggerendo un margine limitato per assorbire l'inflazione dei costi fissi senza variazioni di prezzo o mix. Gli operatori di minimarket e ipermercati continuano a razionalizzare la presenza e a ricercare un mix con margini più elevati, in linea con la crescita più lenta registrata nel 2025. I grandi magazzini si sono concentrati sulla spesa per beni di lusso e turismo per compensare la pressione sui costi, in linea con la recente sovraperformance del segmento premium. Queste dinamiche di costo creano una pressione disomogenea tra i formati e amplificano il ruolo della logistica, dei dati e della monetizzazione dei media nel mercato retail sudcoreano.
Analisi del segmento
Per canale di vendita al dettaglio: il duopolio delle piattaforme guida il digitale, l'omnicanalità colma il divario
Nel 2025, le piattaforme di e-commerce e online rappresentavano il 41.48% della quota di mercato al dettaglio della Corea del Sud, posizionando il Paese tra le economie del commercio al dettaglio più digitalizzate a livello globale. Il mercato combina la rapida adozione del digitale con la resilienza offline, poiché i formati di minimarket e grandi magazzini soddisfano la domanda trainata dalla prossimità e dal lusso. La distribuzione alimentare omnicanale, che integra reti di negozi dense con tempi di consegna rapidi, sta plasmando il mercato. Gli ipermercati hanno registrato una crescita negativa per diversi mesi, mentre i Supermercati (SSM) focalizzati sulla prossimità hanno mostrato una crescita, riflettendo le diverse dinamiche della distribuzione alimentare offline. I grandi magazzini hanno registrato un aumento del 2.8% su base annua ad agosto, sostenuti dalla spesa per beni di lusso e turismo.
Il settore alimentare omnicanale è il segmento in più rapida crescita, con una crescita prevista del mercato a un CAGR del 6.48% dal 2026 al 2031. I rivenditori sfruttano l'inventario basato su app, la consegna in tre ore e il ritiro a bordo strada. La logistica su piattaforma guida la crescita, come dimostrato dall'impulso del commercio di prodotti e dalle soluzioni di evasione degli ordini per venditori terzi di Coupang nel terzo trimestre del 2025. L'espansione della pubblicità commerciale di Naver e il TPV di NAVER Pay nel primo trimestre del 2025 di 13.60 miliardi di dollari migliorano la conversione al dettaglio digitale. La concentrazione della piattaforma è significativa, con CR2 superiore al 46% del GMV dell'e-commerce e CR10 vicino al 68% nel 2024, bilanciando l'economia della piattaforma con l'accessibilità di quartiere per velocità, selezione e servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di prodotto: la bellezza supera la spesa alimentare, mentre l'esperienza supera la merce
Nel 2025, generi alimentari e generi alimentari hanno dominato una quota del 31.47% del mercato al dettaglio sudcoreano, sostenuta da una domanda online costante per le categorie di alimenti e bevande. Le vendite online di alimenti e bevande sono aumentate del 16.3% su base annua nell'agosto 2025 e le categorie di alimenti freschi hanno registrato incrementi a due cifre a metà del 2025, con il passaggio dagli acquisti all'ingrosso al rifornimento tramite app. Il mercato al dettaglio sudcoreano ha inoltre visto la bellezza e la cura della persona emergere come la categoria in più rapida crescita tra le catene di bellezza coreane e specializzate. L'elettronica di consumo ha registrato andamenti irregolari legati ai cicli di lancio dei dispositivi, che limitano la crescita sostenuta al di fuori delle finestre di lancio principali. Il settore della casa e del living è cresciuto durante il primo semestre del 2025, sostenuto da incentivi che hanno incrementato gli acquisti di elettrodomestici durante gli eventi chiave.
Si prevede che il settore della bellezza e della cura della persona crescerà a un CAGR del 5.82% fino al 2031, con una quota del 71.3% di CJ Olive Young nel settore della vendita al dettaglio di prodotti per la salute e la bellezza e un fatturato di 3.32 miliardi di dollari nell'anno fiscale 2024, rafforzando lo slancio della categoria. CJ Olive Young ha registrato un utile operativo di 0.32 miliardi di dollari e 9.42 milioni di transazioni estere nell'anno fiscale 2024, evidenziando l'esposizione al turismo in entrata e il vantaggio in termini di margine. Le sfilate di moda presentano un quadro frammentato, con le vendite di abbigliamento offline in calo nel 2024, mentre il valore delle transazioni di abbigliamento online ha raggiunto i 15.26 miliardi di dollari nel 2024, con acquisti transfrontalieri dalla Cina pari a 1.70 miliardi di dollari. Il mercato retail sudcoreano comprende anche negozi specializzati e formati di magazzino di nicchia che utilizzano il prezzo o la curatela per difendere la quota di mercato in un contesto di scalabilità. I dati mostrano che i prodotti alimentari rappresentano il 13.8% del valore degli acquisti online e i servizi di ristorazione il 15.6%, con i coupon elettronici in calo a causa della riduzione degli effetti degli stimoli.
Per metodo di pagamento: dominano le carte di credito, BNPL in forte crescita tra i giovani
Le carte di credito hanno rappresentato il 52.49% dei pagamenti al dettaglio nel 2025 e hanno continuato a sovraperformare il debito, poiché i consumatori hanno preferito la flessibilità delle rate. Le modalità prepagate e di debito hanno mostrato andamenti contrastanti, poiché le modifiche alla classificazione hanno influenzato la rendicontazione e i pagamenti semplici hanno assorbito una crescita incrementale. I pagamenti con carta tramite dispositivi mobili hanno raggiunto il 53.8% del valore totale delle transazioni con carta nel primo semestre del 2025, mentre l'utilizzo delle carte fisiche si è contratto a un ritmo modesto. Il volume di transazioni di Samsung Pay, pari a 50.79 miliardi di dollari nel 2023, ha creato un'infrastruttura che consente l'accettazione di codici QR e MST sui terminali tradizionali. KakaoPay ha registrato un TPV (Total Value) di 32.61 miliardi di dollari nel terzo trimestre del 2025, con una solida crescita offline grazie a una maggiore accettazione e all'integrazione dei coupon pubblici.
Il metodo di pagamento "compra ora, paga dopo" è quello in più rapida crescita, con un mercato al dettaglio sudcoreano per BNPL che si prevede crescerà a un CAGR del 7.29% dal 2026 al 2031, grazie all'integrazione delle opzioni di pagamento rateale al momento del pagamento da parte delle fintech. L'indagine della Banca di Corea ha evidenziato una forte preferenza per i dispositivi mobili tra i giovani, con le carte di credito in testa tra gli utenti di mezza età e il contante ancora utilizzato tra le fasce demografiche più anziane. La revisione del FSC di dicembre 2025 impone la gestione esterna al 100% dei fondi non liquidati entro dicembre 2026, con scaglionamento al 60%, 80% e poi 100%, e aumenta i requisiti patrimoniali per i gateway con un volume trimestrale superiore a 0.02 miliardi di dollari da 0.69 milioni di dollari a 1.38 milioni di dollari. I trasferimenti di conto tramite la rete di pagamento di piccolo importo hanno raggiunto una media di 69.94 miliardi di dollari al giorno nel primo semestre del 2025, mentre la crescita dell'Open Banking ha rallentato con l'aumento dei servizi di pagamento semplici. Questi sviluppi rafforzano la fiducia nelle transazioni digitali nel mercato al dettaglio della Corea del Sud, con l'evoluzione dei metodi di pagamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'area della capitale Seul deteneva una quota del 47.25% del mercato al dettaglio sudcoreano, sostenuta dalla sua densa popolazione, dagli alti redditi e dai centri logistici. Le vendite al dettaglio sono diminuite del 2.7% su base annua nel terzo trimestre del 2025 a causa della saturazione dei formati duty-free, supermercati e minimarket nei distretti urbani. Le vendite al dettaglio di Incheon sono aumentate del 5.5% su base annua nel terzo trimestre del 2025, trainate dalla spesa per gateway e mobilità nelle categorie adiacenti al settore automobilistico. I principali rivenditori al dettaglio si stanno espandendo nelle città regionali, con Hyundai Department Store che pianifica progetti di grande formato a Busan e Gwangju, mentre l'espansione di Starfield da parte di Shinsegae riflette la fiducia nei corridoi di consumo regionali.
Sejong ha guidato la regione di Chungcheong con una crescita delle vendite al dettaglio dell'8.8% su base annua nel terzo trimestre del 2025, mentre Chungbuk e Chungnam hanno registrato modesti guadagni. L'apertura di Connect Hyundai Cheongju a giugno 2025 ha introdotto nuovi assortimenti di marchi e formati omnicanale. Il sentiment dei consumatori ha raggiunto 101.8 a maggio 2025, favorendo la ripresa nelle categorie di beni discrezionali e mettendo in luce il potenziale delle città di secondo livello nell'adottare moderni concept di vendita al dettaglio. Le persistenti pressioni sui prezzi e sugli alloggi nella capitale probabilmente sposteranno l'attenzione sui mercati regionali.
Nella regione di Gyeongsang, le vendite al dettaglio di Busan sono cresciute dell'1.9% su base annua nel terzo trimestre del 2025, Gyeongnam è cresciuta del 2.3%, mentre Gyeongbuk ha registrato un leggero calo. Il PIL nominale del Gyeongsang meridionale è stato di 104.92 miliardi di dollari nel 2024, con forti attività di cantieristica navale e difesa, sebbene il commercio al dettaglio sia rimasto indietro. Jeolla ha registrato una crescita contenuta, Gangwon è scesa dello 0.6% nel terzo trimestre del 2025 e Jeju, nonostante un CAGR previsto del 6.74% fino al 2031, ha visto un calo delle vendite nel 2025 a causa della riduzione del turismo e dell'aumento della spesa per i servizi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il settore della vendita al dettaglio in Corea del Sud opera in un contesto normativo che combina concorrenza, gestione delle vendite al dettaglio e finanza digitale. La Commissione coreana per la concorrenza (KFTC) applica la Legge sull'equità nelle grandi imprese di vendita al dettaglio per contrastare le pratiche sleali nei rapporti tra rivenditori e fornitori, tra cui il trasferimento dei costi promozionali, i resi e i ritardi nei pagamenti. Anche la conformità dei sistemi di pagamento e dei gateway di pagamento è in fase di attuazione a seguito della revisione della Legge sulle transazioni finanziarie elettroniche, approvata nel dicembre 2025, che prevede la gestione esterna dei fondi dei clienti non ancora liquidati, con un'applicazione graduale entro dicembre 2026.
Un importante dibattito politico che influenza le operazioni omnicanale si concentra sulla Legge per lo sviluppo del settore della distribuzione. Nel febbraio 2026, il governo e il partito di maggioranza hanno deciso di abolire le restrizioni legate alle consegne online con consegna il giorno successivo da parte dei grandi rivenditori offline, affrontando così il percepito squilibrio normativo nei confronti delle piattaforme esclusivamente online. Parallelamente, la Legge speciale sulla promozione dei mercati e dei distretti commerciali tradizionali è stata modificata con decorrenza dal 2 gennaio 2026, confermando il sostegno politico ai canali tradizionali, mentre i formati moderni ampliano le possibilità di consegna e la vendita al dettaglio basata sui dati.
Analisi della catena del valore
La catena del valore del commercio al dettaglio in Corea del Sud è incentrata su proprietari di marchi e produttori (inclusi alimentari e beni di consumo), importatori e grossisti che riforniscono gruppi e piattaforme di vendita al dettaglio nazionali. La distribuzione si snoda poi attraverso una fitta rete di centri di distribuzione per l'e-commerce, minimarket, ipermercati/centri di servizi condivisi e grandi magazzini. La capacità di consegna ultraveloce supporta la logistica come principale fattore di creazione di valore, includendo la catena del freddo, la micro-logistica e la consegna dell'ultimo miglio. Gli operatori storici sviluppano reti proprietarie, come Rocket Fresh, che raggiungerà il 98% della popolazione entro la fine del 2024, e investono in nodi regionali come il centro logistico di Busan pianificato da BGF Retail (completamento previsto nel 2026).
I principali punti critici emergono nella capacità distributiva e nell'affidabilità della manodopera. I rivenditori hanno adattato le pratiche di approvvigionamento e regolamento per gestire la volatilità dei tassi di cambio e i costi di distribuzione legati al petrolio, tra cui la diversificazione delle origini delle importazioni e l'utilizzo di metodi di pagamento diversi dal dollaro statunitense laddove possibile. La resilienza operativa è diventata un tema centrale anche dopo le interruzioni della logistica dei prodotti freschi presso CU nell'aprile 2026, legate a uno sciopero, che hanno intensificato il dibattito del settore sull'esternalizzazione rispetto alla gestione diretta della logistica e alla pianificazione della capacità di emergenza. Sul piano dei dati, il Ministero del Commercio, dell'Industria e dell'Energia ha lanciato un'alleanza tra retail e intelligenza artificiale nell'aprile 2025, con progetti incentrati sulla scalabilità delle informazioni standardizzate sui prodotti e sul supporto a decisioni più automatizzate in materia di merchandising, previsione e evasione degli ordini su tutti i canali.
Panorama competitivo
Il mercato retail sudcoreano mostra un'elevata concentrazione di piattaforme, con Coupang e Naver Shopping che controllano oltre il 46% del GMV dell'e-commerce. Il commercio al dettaglio offline rimane frammentato tra minimarket, ipermercati e grandi magazzini. Gli ipermercati si concentrano su prezzo e velocità, mentre i grandi magazzini puntano sulla domanda di beni di lusso e turismo per crescere. Le piattaforme specializzate monetizzano la community e la curatela per mantenere tassi di acquisizione difendibili. La crescita dell'e-commerce è supportata dalla monetizzazione dei media retail e dai servizi ai venditori, migliorando gli effetti di rete.
Negli ultimi anni, le iniziative strategiche hanno posto l'accento sulla logistica dell'ultimo miglio, sull'adozione dell'IA e sulle partnership. L'espansione della catena del freddo e le linee di credito di Coupang, per un valore di 0.13 miliardi di dollari, rafforzano la logistica e l'evasione degli ordini. Naver potenzia la pubblicità commerciale e NAVER Pay, utilizzando l'IA per migliorare il coinvolgimento e la conversione. Kakao integra agenti IA nel commercio ed espande l'accettazione dei pagamenti offline per incrementare il TPV. La joint venture di E-Mart con AliExpress International e Gmarket migliora l'approvvigionamento e la logistica transfrontalieri [4] Kakao Corporation, “TPV and AI Commerce Initiatives,” Kakao, kakaocorp.com.
La tecnologia rimane un fattore di differenziazione chiave, poiché i rivenditori implementano l'intelligenza artificiale per la definizione dei prezzi, le raccomandazioni e le operazioni. Il centro logistico di Busan da 0.13 miliardi di dollari di BGF Retail supporta la crescita dei prodotti refrigerati e pronti al consumo. CJ Olive Young utilizza l'intelligenza artificiale per l'integrità dei contenuti e la velocità delle campagne, incrementando al contempo le vendite globali attraverso canali fisici e digitali. La supervisione normativa sulle clausole MFN, le classifiche di ricerca e la gestione del rischio di pagamento sta rimodellando la condotta delle piattaforme e l'economia dei commercianti nel mercato retail sudcoreano.
Leader del settore della vendita al dettaglio in Corea del Sud
Coupang Corp.
Naver Corp. (Naver Shopping)
SSG.COM
E-Mart Inc.
Lotte Shopping Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: E-Mart e Shinsegae hanno acquisito la restante quota del 30% detenuta da investitori finanziari in SSG.COM per 1.27 miliardi di won coreani, portando la partecipazione di E-Mart al 65.1%. Questa operazione consolida la governance attorno a una filiale online principale, favorendo un più rapido allineamento in termini di assortimento, investimenti nella logistica e integrazione omnicanale.
- Maggio 2026: Naver ha investito ulteriori 33 miliardi di won coreani per aumentare la propria partecipazione in Kurly al 6.2%, rafforzando la sua posizione nel settore della spesa online. L'accordo consolida i legami tra un'importante piattaforma di traffico e pagamenti e un operatore specializzato nella consegna di prodotti freschi, aumentando la competitività negli acquisti di cibo ad alta frequenza.
- Aprile 2026: Coupang ha reso noto di aver investito 84 milioni di dollari in startup globali di tecnologia AI dal 2023, tra cui l'azienda coreana di robotica AI CMES e il fondo sovrano coreano SBVA Korea AI Fund. L'approccio di portafoglio supporta lo sviluppo di capacità a monte nell'automazione e nelle operazioni intelligenti, applicabili a evasione degli ordini, consegna e customer experience.
Ambito e metodologia
La vendita al dettaglio offre beni o servizi attraverso vari canali di distribuzione per ottenere un profitto. Nel rapporto è stata trattata un'analisi completa del settore della vendita al dettaglio della Corea del Sud, che include una valutazione del mercato parentale, le tendenze emergenti per segmenti, cambiamenti significativi nelle dinamiche del mercato e una panoramica del mercato.
Il mercato del settore della vendita al dettaglio della Corea del Sud è segmentato per categoria di prodotto e canale di distribuzione. Per prodotto, il mercato è suddiviso in alimenti, bevande e prodotti del tabacco; cura della persona e della casa, abbigliamento, calzature e accessori, mobili, giocattoli e hobby, industriale e automobilistico, elettronica ed elettrodomestici, prodotti farmaceutici e beni di lusso. Sotto il canale di distribuzione, il mercato è suddiviso in canali online e offline. Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per canale di vendita al dettaglio
| E-commerce / Solo online |
| Rivenditori omnicanale |
| Ipermercati e supermercati |
| Grandi magazzini |
| MINIMARKET |
| Negozi di sconti e varietà |
| Mercati tradizionali |
| Negozi specializzati |
Risultati - Lista Produttori
| Alimentari e cibo |
| Moda e abbigliamento |
| Elettronica di consumo |
| Beauty & Personal Care |
| Home & Living |
| Salute & Benessere |
| Attrezzature sportive e per il tempo libero |
Per metodo di pagamento
| Carte di credito |
| Carta di debito |
| Portafogli digitali / Pagamenti mobili |
| Acquista ora paga dopo |
| Contanti |
Per regione
| Area della capitale di Seul |
| Regione di Chungcheong |
| Regione di Gyeongsang |
| Regione di Jeolla |
| Regione di Gangwon |
| Regione di Jeju |
| Per canale di vendita al dettaglio | E-commerce / Solo online |
| Rivenditori omnicanale | |
| Ipermercati e supermercati | |
| Grandi magazzini | |
| MINIMARKET | |
| Negozi di sconti e varietà | |
| Mercati tradizionali | |
| Negozi specializzati | |
| Risultati - Lista Produttori | Alimentari e cibo |
| Moda e abbigliamento | |
| Elettronica di consumo | |
| Beauty & Personal Care | |
| Home & Living | |
| Salute & Benessere | |
| Attrezzature sportive e per il tempo libero | |
| Per metodo di pagamento | Carte di credito |
| Carta di debito | |
| Portafogli digitali / Pagamenti mobili | |
| Acquista ora paga dopo | |
| Contanti | |
| Per regione | Area della capitale di Seul |
| Regione di Chungcheong | |
| Regione di Gyeongsang | |
| Regione di Jeolla | |
| Regione di Gangwon | |
| Regione di Jeju |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato al dettaglio in Corea del Sud?
Il mercato al dettaglio della Corea del Sud avrà un valore di 453.27 miliardi di dollari nel 2026 e si prevede che raggiungerà i 573.83 miliardi di dollari entro il 2031, con un CAGR del 4.83%.
Quali canali di vendita al dettaglio sono leader e in più rapida crescita in Corea del Sud?
L'e-commerce e la vendita esclusivamente online detengono una quota del 41.48% nel 2025, mentre la spesa alimentare omnicanale è quella in più rapida crescita, con un CAGR previsto del 6.48% entro il 2031.
Quali categorie stanno ottenendo risultati migliori nel mercato al dettaglio della Corea del Sud?
Nel 2025, i settori alimentare e della spesa sono stati quelli in testa con una quota del 31.47%, mentre la bellezza e la cura della persona sono quelli in più rapida crescita, con un CAGR del 5.82% fino al 2031.
Come stanno cambiando i pagamenti nel commercio al dettaglio in Corea del Sud?
Nel 2025 le carte di credito hanno detenuto una quota del 52.49%, i pagamenti con carta tramite dispositivi mobili hanno rappresentato il 53.8% del valore totale delle transazioni con carta nel primo semestre del 2025 e BNPL è il settore in più rapida crescita con un CAGR del 7.29% dal 2026 al 2031.
Quali sono le regioni più importanti per la crescita del commercio al dettaglio in Corea del Sud?
Nel 2025, la capitale Seul detiene una quota del 47.25%, mentre si prevede che Jeju crescerà più rapidamente, con un CAGR del 6.74% entro il 2031.
Quanto è concentrata la concorrenza nel mercato al dettaglio della Corea del Sud?
La concentrazione delle piattaforme è elevata, con le prime due che controllano oltre il 46% del GMV dell'e-commerce, ma la frammentazione offline mantiene il commercio al dettaglio nel suo complesso moderatamente concentrato.


