

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
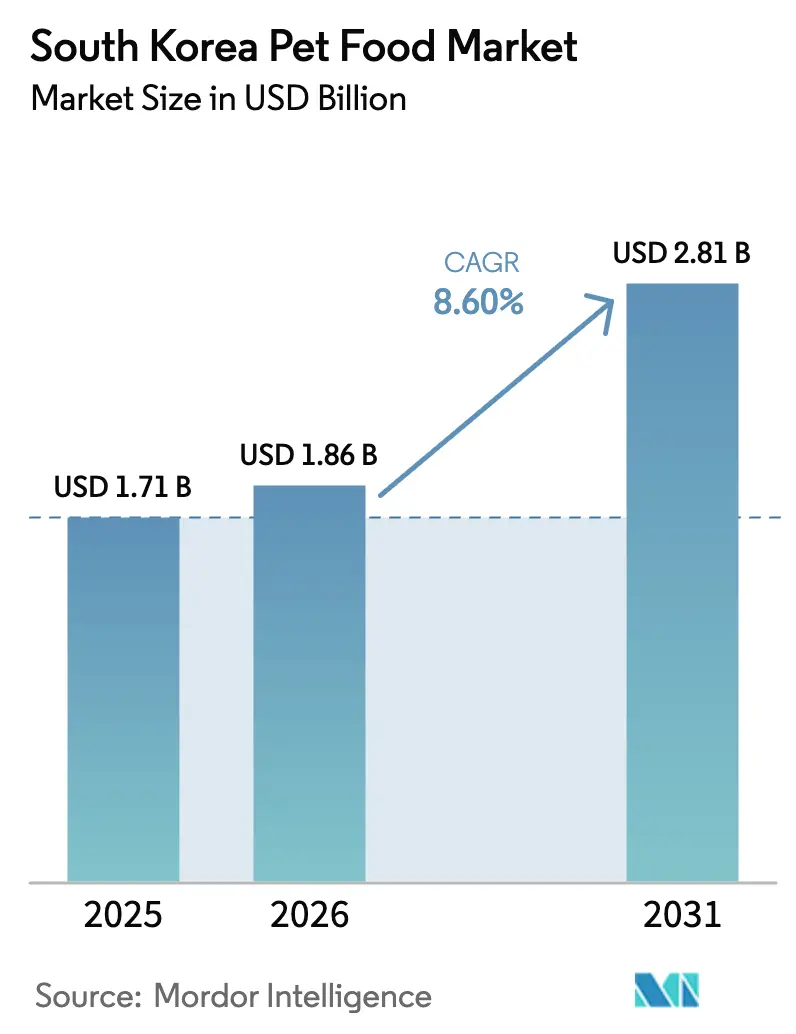
| Dimensione del mercato (2026) | 1.86 miliardo di dollari |
| Dimensione del mercato (2031) | 2.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.60% CAGR |
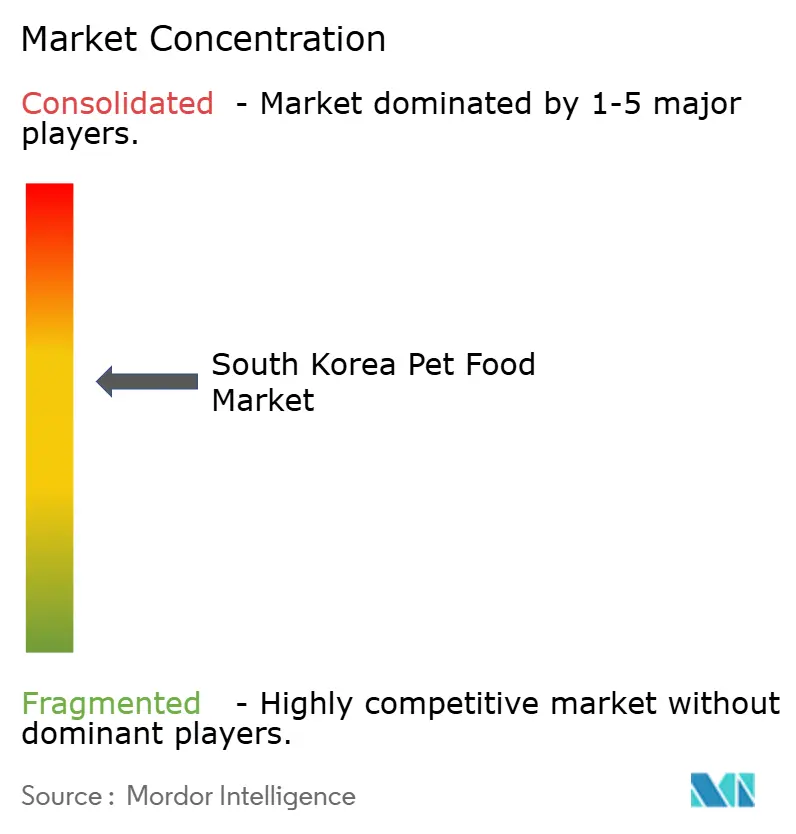
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli alimenti per animali domestici in Corea del Sud a cura di Mordor Intelligence
Si prevede che il mercato sudcoreano degli alimenti per animali domestici passerà da 1.71 miliardi di dollari nel 2025 e 1.86 miliardi di dollari nel 2026 a 2.81 miliardi di dollari entro il 2031, registrando un CAGR dell'8.6% tra il 2026 e il 2031. Questa espansione riflette i profondi cambiamenti nelle strutture familiari, in particolare l'aumento delle famiglie mononucleari che ora rappresentano oltre il 30% della popolazione e trattano sempre più gli animali domestici come membri della famiglia piuttosto che come accessori. Il divieto parlamentare sul consumo di carne di cane, con il divieto totale che entrerà in vigore nel febbraio 2027, ha rimosso una barriera culturale e si stima che aumenterà il numero di cani posseduti, mentre i millennial che vivono in appartamento stanno guidando l'adozione di gatti, determinando la crescita più rapida del numero di felini posseduti. La premiumizzazione e la nutrizione funzionale stanno ampliando i margini di profitto, poiché i proprietari danno priorità alla salute intestinale, alla cura delle articolazioni e agli ingredienti di qualità umana. Allo stesso tempo, la rapida adozione dell'e-commerce, supportata dalla consegna in giornata in oltre l'80% di Seul, sta ridistribuendo il valore dagli ipermercati ai canali digitali. Gli operatori storici globali stanno difendendo la propria quota attraverso partnership tra veterinari e cliniche, ma i concorrenti nazionali sfruttano l'integrazione verticale del pollame per competere su prezzo e fiducia, segnalando una divisione del mercato a due livelli tra crocchette secche incentrate sui costi e formati funzionali ad alto margine.
Punti chiave del rapporto
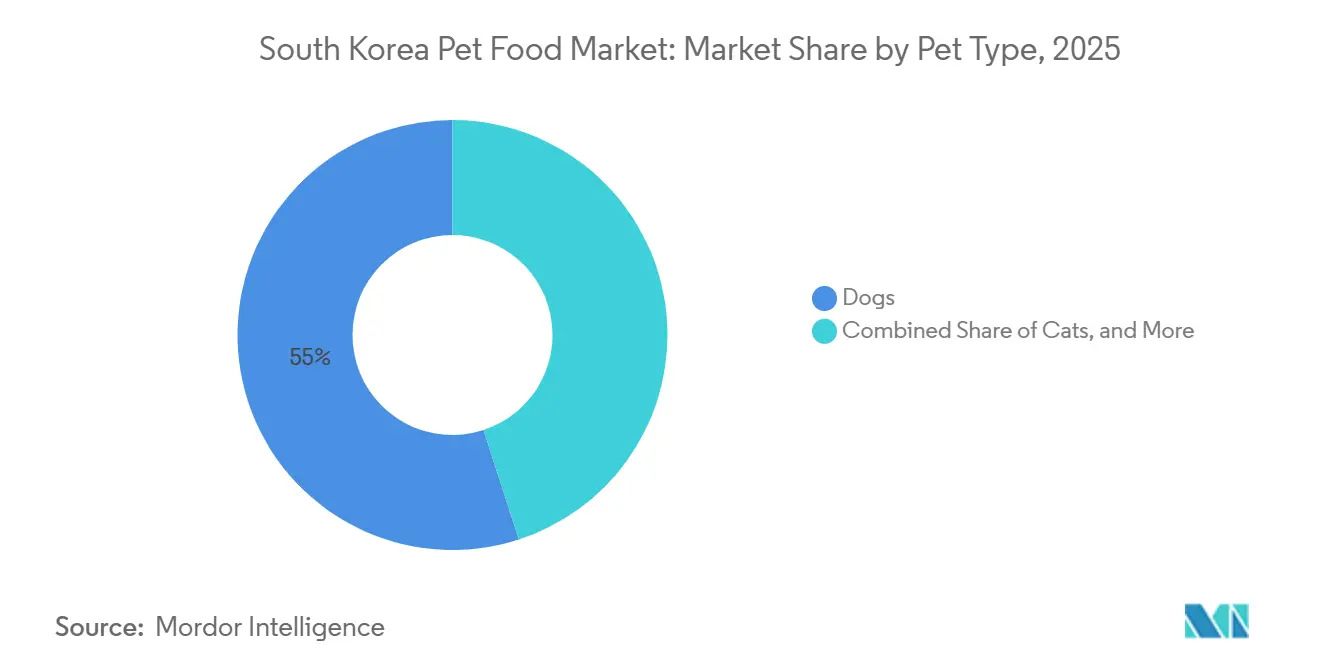
- Per tipologia di animale domestico, nel 2025 i cani erano i principali consumatori del 55% della quota di mercato del cibo per animali domestici in Corea del Sud, mentre i gatti stanno crescendo a un CAGR del 9.9% fino al 2031.
- Per tipologia di prodotto, nel 2025 gli alimenti secchi per animali domestici hanno rappresentato il 52.5% del mercato sudcoreano degli alimenti per animali domestici, mentre snack e dolcetti sono in crescita a un CAGR del 12.1% fino al 2031.
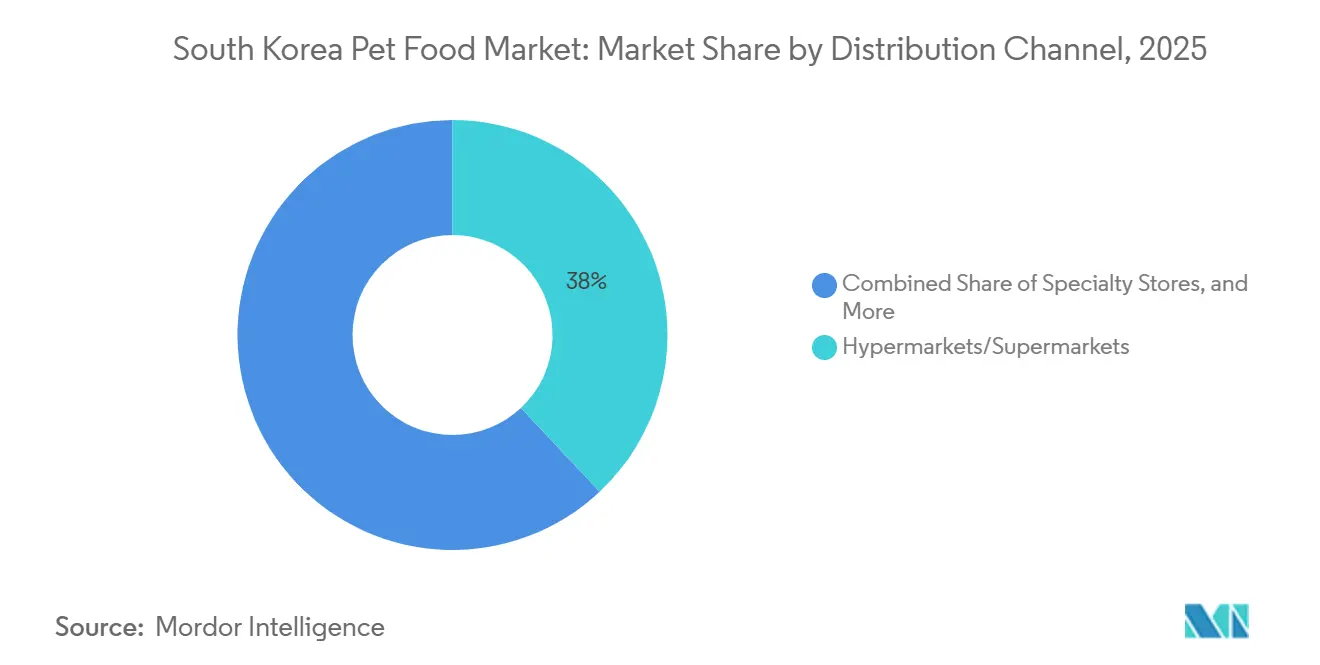
- Per canale di distribuzione, nel 2025 ipermercati e supermercati detenevano una quota del 38% del mercato sudcoreano degli alimenti per animali domestici, mentre i canali online cresceranno a un CAGR del 17.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alimenti per animali domestici in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della proprietà di animali domestici e umanizzazione degli animali domestici | + 1.50% | Nazionale, concentrato a Seul, Busan e Incheon | Medio termine (2-4 anni) |
| Aumento della domanda di nutrizione funzionale e di alta qualità | + 1.80% | Adozione nazionale e precoce a Seul e nella provincia di Gyeonggi | A breve termine (≤ 2 anni) |
| Rapida espansione dell'e-commerce e delle consegne dell'ultimo miglio | + 1.40% | Copertura nazionale della metropolitana di Seul >80% | A breve termine (≤ 2 anni) |
| Il divieto governativo sulla carne di cane stimola le adozioni di cani | + 0.90% | Cambiamento nazionale più forte nei centri urbani | A lungo termine (≥ 4 anni) |
| Commercializzazione della filiera delle proteine degli insetti | + 0.70% | Fattorie pilota nazionali nel Gyeongsangbuk-do | Medio termine (2-4 anni) |
| Adozione di piattaforme dietetiche personalizzate basate sull'intelligenza artificiale | + 0.60% | Primi ad adottare la nazionale, Seul e Gyeonggi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della proprietà di animali domestici e umanizzazione degli animali domestici
Le famiglie composte da una sola persona hanno superato il 30% e stanno alimentando una cultura dei "bambini pelosi" in cui gli animali domestici godono di feste di compleanno, toelettatura di alta qualità e persino polizze assicurative. Una quota significativa della popolazione possiede animali domestici e destina una parte considerevole della spesa mensile familiare alla loro cura [1] Fonte: KB Financial Group, “Korean Pet Report 2023,” kbfg.com . L'aumento del possesso di gatti è particolarmente evidente tra chi vive in appartamento e preferisce compagni che richiedono meno cure. Le statistiche governative prevedono una forte espansione delle vendite di cibo per animali domestici nei prossimi anni. Insieme, questi fattori consolidano una crescita costante dei volumi per il mercato del cibo per animali domestici in Corea del Sud. I consumatori sono sempre più alla ricerca di marchi che rispettino gli standard degli ingredienti di qualità alimentare umana, rafforzando la tendenza alla premiumizzazione. Poiché le dimensioni delle famiglie continuano a ridursi, si stima che la spesa per animale domestico aumenterà, ampliando così il bacino di entrate del mercato. Di conseguenza, i produttori che integrano narrazioni emotive e di stile di vita nel marketing dei prodotti stanno conquistando quote di mercato.
Aumento della domanda di nutrizione funzionale e di alta qualità
I formati funzionali che si occupano della salute delle articolazioni, del benessere digestivo e della vitalità degli anziani sono stati venduti a prezzi superiori del 30% rispetto alle crocchette standard, ma la velocità di vendita è rimasta solida. La gamma ActivBiome+ di Hill's Pet Nutrition, distribuita principalmente tramite cliniche veterinarie, è diventata un punto di riferimento per il supporto digestivo e immunitario. La linea The Real di Harim Pet Food, che esclude conservanti sintetici e utilizza ingredienti di qualità umana, ha ottenuto ottime performance di vendita e un margine operativo del 6.0%. I proprietari accettano prezzi più alti, temendo che cambiare marca possa compromettere la digestione degli animali domestici, il che riduce la sensibilità al prezzo e supporta l'espansione dei margini. Gli operatori del mercato sudcoreano degli alimenti per animali domestici stanno quindi indirizzando i fondi per la ricerca e sviluppo verso affermazioni scientifiche che giustifichino prezzi superiori sostenuti. Questa dinamica della domanda incentiva anche l'innovazione di nuovi ingredienti, inclusi probiotici e post-biotici, che possono essere brevettati per garantire la differenziazione. La premiumizzazione, in definitiva, amplia il divario di fatturato tra SKU funzionali e crocchette standardizzate.
Espansione rapida dell'e-commerce e delle consegne dell'ultimo miglio
I canali online si stanno espandendo a un ritmo più rapido rispetto ai negozi fisici, supportati da reti di consegna in giornata che ora coprono una parte significativa di Seul. I modelli di abbonamento, introdotti da Nutri Plan di Dongwon F&B, garantiscono ricavi ricorrenti prevedibili. L'ampia struttura di Pyeongtaek di Cargill supporta la rapida evasione degli ordini sia al dettaglio che digitali, garantendo la disponibilità dei prodotti durante i periodi di punta delle promozioni. L'influencer marketing su Naver e Kakao semplifica la scoperta dei prodotti e accelera la penetrazione della categoria. I fornitori di servizi logistici stanno estendendo la portata in giornata alle città secondarie, ampliando l'accesso nazionale a marchi importati e premium. L'analisi dei dati delle transazioni online consente un targeting preciso, aiutando le startup a crescere rapidamente con una spesa di marketing minima. Nel complesso, l'infrastruttura dell'e-commerce è un potente catalizzatore per la crescita del mercato sudcoreano degli alimenti per animali domestici.
Commercializzazione della filiera delle proteine degli insetti
Gli allevamenti pilota di mosche soldato nere nel Gyeongsangbuk-do hanno raggiunto una produzione sufficiente per essere impiegata in crocchette ipoallergeniche. La farina di insetti offre un'impronta di carbonio inferiore del 90% rispetto alle proteine della carne convenzionali, in linea con la crescente consapevolezza ambientale. Cargill ha avviato una joint venture per assicurarsi una fornitura proprietaria, a dimostrazione di un serio impegno industriale. L'approvazione normativa degli ingredienti a base di insetti ha risolto le precedenti incertezze e ne ha consentito la commercializzazione. I marchi europei includono già la farina di insetti con percentuali di inclusione fino al 15%.[2]Fonte: Piattaforma internazionale degli insetti per alimenti e mangimi, "Insetti commestibili sul mercato europeo: scheda informativa di mercato", ipiff.org, offrendo una tabella di marcia che le aziende sudcoreane stanno seguendo sempre più spesso. I primi ad adottare queste tecnologie godono del vantaggio di essere i primi a muoversi nelle esportazioni verso Giappone e Cina, mercati che monitorano attentamente le innovazioni coreane. L'approvvigionamento di proteine di insetti a livello nazionale riduce anche il rischio di cambio, un ulteriore vantaggio in un contesto di volatilità valutaria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata dipendenza dalle importazioni e volatilità dei costi legata al tasso di cambio | -1.20% | Importatori nazionali che si riforniscono di ingredienti denominati in USD | A breve termine (≤ 2 anni) |
| Regime complesso di conformità all'etichettatura | -0.80% | Giurisdizione nazionale del Ministero della sicurezza alimentare e farmaceutica | Medio termine (2-4 anni) |
| Crisi di fiducia in seguito a casi di tossicità del cibo per gatti | -0.60% | Nazionale, concentrato nel segmento degli alimenti umidi | A breve termine (≤ 2 anni) |
| Rischio di carenza di nutrienti nelle diete fresche | -0.40% | Centri urbani nazionali con maggiore adozione di diete fresche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata dipendenza dalle importazioni e volatilità dei costi legata al tasso di cambio
Gli ingredienti funzionali sono in gran parte denominati in dollari, lasciando i produttori esposti quando il won si indebolisce. La valuta ha subito un notevole deprezzamento rispetto al dollaro, costringendo a scelte difficili tra assorbire i costi e aumentare i prezzi al dettaglio durante un periodo di elevata inflazione. Alcuni produttori hanno compensato parzialmente la pressione attraverso l'integrazione del pollame nazionale, ma i marchi che dipendono da olio di salmone, glucosamina e probiotici importati hanno risentito della pressione. L'inflazione specifica per gli animali domestici si è attestata a circa il doppio dell'indice nazionale dei consumatori, eppure la domanda si è dimostrata rigida perché i proprietari temono conseguenze negative per la salute in caso di down-trade. Le persistenti oscillazioni valutarie ritardano il lancio di nuovi prodotti che si basano su importazioni specializzate e favoriscono le aziende di approvvigionamento nazionale, riducendo le opzioni di fornitura e frenando il ritmo dell'innovazione nel mercato sudcoreano degli alimenti per animali domestici.
Regime di conformità all'etichettatura complessa
Il Ministero della Sicurezza Alimentare e Farmaceutica ha aggiornato le normative, rendendo obbligatori pannelli allergenici, dichiarazioni di origine e codici di tracciabilità dei lotti. Le piccole e medie imprese devono ora affrontare ulteriori revisioni legali e lavori di progettazione prima che i prodotti possano raggiungere gli scaffali dei negozi. Le sanzioni per la non conformità rappresentano un onere materiale per i nuovi operatori. Sebbene i consumatori apprezzino un'etichettatura più rigorosa in caso di contaminazione, il rigore aggiuntivo aumenta le barriere all'ingresso e scoraggia gli importatori più piccoli. Gli operatori nazionali con team normativi consolidati si muovono nel sistema in modo più efficiente, ottenendo un vantaggio relativo. L'eccessiva divulgazione è diventata prevalente poiché le aziende danno priorità alla conformità, portando a confezioni piene di informazioni che possono confondere i consumatori. Nel complesso, i costi di conformità gravano sul mercato sudcoreano degli alimenti per animali domestici, in particolare per i marchi più piccoli e innovativi.
Analisi del segmento
Per tipo di animale domestico: i gatti riducono il divario
Nel 2025, i cani rappresentavano il 55% del mercato sudcoreano degli alimenti per animali domestici, seguiti dai gatti, mentre piccoli mammiferi e uccelli si dividevano la quota rimanente. La classifica riflette la presenza storica di cani e portafogli di prodotti maturi che soddisfano le diverse fasi della vita. Il cibo per gatti, tuttavia, si sta rapidamente affermando, poiché i Millennial e la Generazione Z che vivono in appartamento apprezzano i felini che richiedono poche cure. Altri animali domestici, tra cui conigli e criceti, rimangono di minore importanza a causa delle SKU limitate e della bassa spesa per animale.
I gatti stanno crescendo a un CAGR del 9.9% fino al 2031, il più rapido tra tutte le tipologie di animali domestici, mentre cani e altri animali domestici sono previsti a tassi inferiori. Il divieto parlamentare di carne di cane sostiene una crescita costante del numero di cani, ma la saturazione delle proprietà urbane frena il rialzo. Le categorie di animali di piccola taglia mostrano una crescita stabile ma modesta, a causa della scarsa attenzione del marketing e dello spazio sugli scaffali. Queste diverse traiettorie illustrano perché i produttori diversificano le specie, dando priorità alle innovazioni feline per acquisire volumi e valore incrementali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i dolcetti superano la nutrizione di base
Gli alimenti secchi hanno dominato il mercato sudcoreano degli alimenti per animali domestici con il 52.5% della quota di mercato nel 2025, seguiti da snack, alimenti umidi, diete veterinarie e vari altri prodotti speciali. Le crocchette secche rimangono dominanti grazie alla stabilità a scaffale e all'efficienza dei costi, ma snack e snack mostrano un andamento sproporzionato, trainato dalle affermazioni funzionali. Gli alimenti umidi sono rimasti indietro dopo lo shock tossico, mentre le diete su prescrizione medica mantengono una quota difendibile attraverso i canali clinici.
Snack e snack stanno crescendo a un CAGR del 12.1%, superando diete veterinarie, alimenti secchi, alimenti umidi e altri formati. L'innovazione nel settore degli snack funzionali, come il gelato per cani senza lattosio di Harim, accelera la crescita della categoria. Le diete su prescrizione medica beneficiano dell'aumento delle patologie croniche negli animali domestici anziani. Al contrario, la ripresa del cibo umido dipende da sforzi costanti in termini di trasparenza, e le crocchette secche standardizzate devono far fronte a una crescente concorrenza sui prezzi, riducendo i margini.
Per canale di distribuzione: i guadagni online accelerano
Ipermercati e supermercati hanno registrato il 38% delle vendite del 2025, seguiti da negozi specializzati, canali online e altri punti vendita. I grandi magazzini fisici attraggono gli acquirenti che apprezzano l'ispezione delle etichette di persona e la gratificazione immediata. I rivenditori specializzati e le cliniche veterinarie mantengono la loro autorevolezza nei segmenti terapeutici e premium.
I canali online stanno registrando il CAGR più rapido, pari al 17.3%, seguiti da negozi specializzati, ipermercati e altri punti vendita. La consegna in giornata e la personalizzazione basata sui dati sostengono lo slancio dell'e-commerce. I negozi specializzati mantengono la loro rilevanza attraverso la vendita consulenziale, ma una parte del traffico migra online. Gli ipermercati mantengono gli acquirenti all'ingrosso, ma devono rinnovare i reparti dedicati agli animali domestici per rimanere competitivi. Nel complesso, la diversificazione dei canali continua a rimodellare i flussi di fatturato nel panorama delle dimensioni del mercato degli alimenti per animali domestici in Corea del Sud.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le vendite sono fortemente concentrate a Seul, nella provincia di Gyeonggi e a Busan, che insieme rappresentano la maggior parte del fatturato nazionale. Un reddito disponibile più elevato, una fitta rete di veterinari e un'ampia presenza di rivenditori specializzati favoriscono questa concentrazione. In queste aree prosperano le famiglie mononucleari, favorendo la proprietà di gatti e cani di piccola taglia di alta qualità. Le province rurali si affidano a ipermercati e cooperative agricole, ostacolando l'accesso a prodotti importati o di nicchia e mantenendo in primo piano la fascia di prezzo più bassa.
La copertura dell'e-commerce offre un'ampia copertura in giornata a Seul, ma sarà significativamente inferiore a Daegu e Gwangju nel 2025. Gli investimenti logistici mirano a ridurre questo divario entro il 2028, ma l'economia favorisce innanzitutto le aree urbane densamente popolate. L'accettazione culturale del divieto di consumo di carne di cane (in vigore da febbraio 2027) è più forte nelle città, dove le adozioni di cani aumentano, mentre le regioni rurali la transizione è più lenta. La ripartizione geografica orienta la spesa di marketing, con i marchi che adattano le campagne urbane agli SKU premium e quelle rurali ai formati di valore.
Cluster di approvvigionamento degli ingredienti attorno a Jeollabuk-do e Gyeongsangbuk-do, dove Harim e CJ CheilJedang gestiscono impianti verticalmente integrati. Gli allevamenti di proteine di insetti a Gyeongsangbuk-do beneficiano di sussidi provinciali, posizionando la regione come un polo di sostenibilità. Nel frattempo, i servizi di abbonamento basati sull'intelligenza artificiale stanno guadagnando terreno a Seul, sfruttando una penetrazione degli smartphone del 95%, prima di essere implementati nei mercati secondari. Nel complesso, le disparità regionali in termini di reddito, logistica e cultura creano un mosaico di opportunità e sfide nel mercato sudcoreano degli alimenti per animali domestici.
Panorama normativo
In Corea del Sud, la regolamentazione degli alimenti per animali domestici si basa principalmente sulla Legge sulla gestione dei mangimi. Il Ministero dell'Agricoltura, dell'Alimentazione e degli Affari Rurali (MAFRA) stabilisce gli standard per i mangimi, mentre l'Agenzia per la quarantena degli animali e delle piante (APQA) sovrintende alla quarantena e ai controlli sulle importazioni. I requisiti sanitari per l'importazione (IHR) di alimenti per animali domestici sono stati aggiornati a partire dal 14 gennaio 2025, inasprendo le condizioni per alcuni ingredienti di origine animale (inclusi gli ingredienti derivati da ruminanti) e aumentando la dipendenza dalla verifica a livello di stabilimento, il che ha innalzato gli obblighi di conformità per gli importatori e i produttori esteri che operano in Corea del Sud.
Un ulteriore passo verso la standardizzazione è rappresentato dall'introduzione di un sistema completo di etichettatura per gli alimenti per animali domestici, aggiunto tramite revisioni agli Standard e alle Specifiche per i Mangimi nel settembre 2025, ancorato alle linee guida nutrizionali ed energetiche per gli animali da compagnia sviluppate dal National Institute of Animal Science (NIAS). Le norme di etichettatura richiedono informazioni dettagliate sul prodotto, comprese informazioni relative alla tracciabilità come le date di produzione e importazione e gli identificatori relativi agli ingredienti, mentre i controlli sulle dichiarazioni limitano le affermazioni di tipo biologico o di qualità alimentare per il consumo umano, a meno che non siano supportate da quadri di certificazione pertinenti, ad esempio le dichiarazioni biologiche ai sensi della Legge sulla promozione di un'agricoltura e una pesca rispettose dell'ambiente e della gestione degli alimenti biologici. A partire da gennaio 2026, i requisiti di approvazione APQA per gli stabilimenti esportatori sono diventati un elemento vincolante per i fornitori esteri, rimodellando i flussi di lavoro di qualificazione e audit degli importatori.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento degli ingredienti e l'acquisto di premiscele, tra cui proteine, grassi e additivi funzionali. Prosegue poi con la formulazione e la lavorazione (estrusione per alimenti secchi, trattamento termico per alimenti umidi e linee specializzate per prodotti veterinari e funzionali), seguite da controlli di qualità, confezionamento e distribuzione. Una caratteristica strutturale fondamentale è la divisione tra operatori globali consolidati e attori locali verticalmente integrati: i produttori nazionali con integrazione avicola (in particolare CJ CheilJedang e le attività collegate a Harim citate nel contesto del rapporto) possono stabilizzare i costi delle proteine, mentre gli importatori e i marchi che dipendono da input funzionali denominati in dollari si trovano ad affrontare maggiori difficoltà legate ai tassi di cambio e alla conformità normativa.
La regolamentazione incide anche sui flussi a monte e transfrontalieri. Il MAFRA ha implementato nuove norme IHR a partire dal 14 gennaio 2025 e ha esteso il periodo di grazia per le importazioni ammissibili fino al 31 dicembre 2027, influenzando le decisioni di approvvigionamento e il ritmo di rinnovo del portafoglio per i prodotti importati. Il sistema di etichettatura Complete Pet Food di settembre 2025, basato sugli standard nutrizionali NIAS, spinge i produttori verso una documentazione sull'adeguatezza della formulazione e una documentazione di controllo qualità più rigorosa, favorendo gli operatori con capacità interne di regolamentazione e test. A valle, le piattaforme online e la rapida consegna dell'ultimo miglio concentrano i segnali di domanda e accelerano la rotazione dei prodotti, mentre associazioni come la Korea Pet Food Association (KOPFA) e l'Association of Korea Pet Product Export (AKPPE) supportano il coordinamento del settore in materia di standard, conformità e preparazione all'esportazione.
Panorama competitivo
I primi cinque fornitori controllavano una quota sostanziale del fatturato di mercato, determinando un livello moderato di concentrazione del mercato. Mars, Incorporated e Nestlé (Purina) detengono congiuntamente una quota significativa del mercato, sfruttando le capacità di ricerca globali e le partnership veterinarie per difendere la propria quota. Aziende nazionali come CJ CheilJedang Corporation e Harim Group (Jeil Feed) sfruttano l'integrazione locale nel settore avicolo per offrire prezzi competitivi senza sacrificare la qualità. I margini di Harim sono migliorati dopo l'eliminazione dei conservanti sintetici e l'enfasi sugli ingredienti di qualità alimentare umana [3] Fonte: Harim Holdings Co., Ltd, “Informazioni finanziarie”, harimholdings.com.
I segmenti "white space" includono snack funzionali per gatti e crocchette a base di proteine di insetti, dove i primi a muoversi possono ottenere premi del 30-40%. Le startup digitali aggirano i gatekeeper della vendita al dettaglio tramite abbonamenti ai pasti basati sull'intelligenza artificiale, erodendo potenzialmente la quota di mercato degli operatori storici. Hill's Pet Nutrition ha ampliato significativamente la sua presenza nelle cliniche veterinarie nel 2025, rafforzando i circuiti di sponsorizzazione professionale che garantiscono la fidelizzazione a prezzi più elevati. Con la biforcazione del mercato sudcoreano degli alimenti per animali domestici, la scala e la leadership di costo sostengono la fascia di prezzo, mentre la velocità nell'innovazione e il coinvolgimento digitale determinano il successo nelle nicchie premium.
Le mosse strategiche sottolineano l'intensificarsi della rivalità. CJ CheilJedang ha aumentato del 20% le SKU specifiche per gatti nel 2025, mentre Harim ha lanciato negozi pop-up esperienziali per promuovere i suoi prodotti surgelati. La joint venture di Cargill per le proteine degli insetti segnala investimenti a monte per garantire una differenziazione sostenibile. Il risultato è un panorama dinamico in cui giganti globali, aziende locali verticalmente integrate e startup agili si contendono la scena.
Leader del settore degli alimenti per animali domestici in Corea del Sud
-
Marte, incorporata
-
Nestlé (Purina)
-
UNICHARM Corporation
-
CJ CheilJedang Corporation
-
Colgate-Palmolive (Hill's Pet Nutrition, Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Wooriawe ha inaugurato un centro di ricerca sugli alimenti per animali domestici a Magok, Seul, per ampliare le proprie capacità interne di ricerca e sviluppo e di verifica della qualità. La struttura favorisce uno sviluppo più rapido di formulazioni funzionali e rafforza la documentazione e la completezza dei test sia per la distribuzione sul mercato interno che per i programmi di esportazione.
- Aprile 2025: Nestlé Purina PetCare ha avviato la produzione indipendente di alimenti per animali domestici in Corea del Sud, abbandonando la joint venture con Lotte Wellfood. La gestione diretta aumenta il controllo sulla strategia di portafoglio, sulle partnership di canale e sugli investimenti nel marchio in un mercato in cui il posizionamento nel settore veterinario e specializzato influenza le vendite di prodotti premium.
- Luglio 2024: Harim Pet Food ha aperto un pop-up store "The Real Ice Cream" presso Starfield Hanam, promuovendo snack surgelati per cani senza lattosio, presentati come prodotti di qualità alimentare per il consumo umano. L'iniziativa ha evidenziato il passaggio a formati di snack premium e a un marketing esperienziale in negozio che integra la scoperta online.
Ambito e metodologia
Il cibo per animali domestici include cibo per animali domestici, come gatti, cani, uccelli e altri animali, solitamente venduti nei supermercati, nei negozi di animali, ecc. Il mercato del cibo per animali domestici della Corea del Sud è segmentato in base al tipo di animale domestico (cani, gatti e altri tipi di animali domestici), al tipo di prodotto (cibo secco per animali domestici, cibo umido per animali domestici, diete veterinarie, dolcetti e snack e altri tipi di prodotto) e al canale di distribuzione (negozi specializzati, supermercati/ipermercati, canali online e altri canali di distribuzione). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) e volume (tonnellate metriche) per tutti i segmenti sopra indicati.
Per tipo di animale domestico
| Cani |
| Gatti |
| Altri animali domestici |
Per tipo di prodotto
| Alimenti secchi per animali domestici |
| Alimenti umidi per animali domestici |
| Diete veterinarie |
| Dolcetti e spuntini |
| Altri tipi di prodotto |
Per canale di distribuzione
| Ipermercati / Supermercati |
| Negozi specializzati |
| Canali online |
| Altri canali di distribuzione |
| Per tipo di animale domestico | Cani |
| Gatti | |
| Altri animali domestici | |
| Per tipo di prodotto | Alimenti secchi per animali domestici |
| Alimenti umidi per animali domestici | |
| Diete veterinarie | |
| Dolcetti e spuntini | |
| Altri tipi di prodotto | |
| Per canale di distribuzione | Ipermercati / Supermercati |
| Negozi specializzati | |
| Canali online | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato sudcoreano degli alimenti per animali domestici?
Nel 2026, il mercato sudcoreano degli alimenti per animali domestici avrebbe raggiunto i 1.86 miliardi di dollari.
Quanto velocemente cresce il mercato?
Si prevede che il mercato crescerà a un CAGR dell'8.6%, raggiungendo i 2.81 miliardi di USD entro il 2031.
Quale tipo di animale domestico cresce più velocemente?
Il settore degli alimenti per gatti crescerà a un CAGR del 9.9% fino al 2031, superando tutti gli altri segmenti.
Quale categoria di prodotti si sta espandendo più rapidamente?
Le leccornie e gli snack sono in testa con un CAGR del 12.1% grazie a innovazioni funzionali e golose.
Quale canale sta guadagnando quote di mercato più rapidamente?
Le piattaforme online stanno crescendo a un CAGR del 17.3%, trainate dalle consegne in giornata e dagli abbonamenti.


