

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 18.60 miliardo di dollari |
| Dimensione del mercato (2031) | 22.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.12% CAGR |
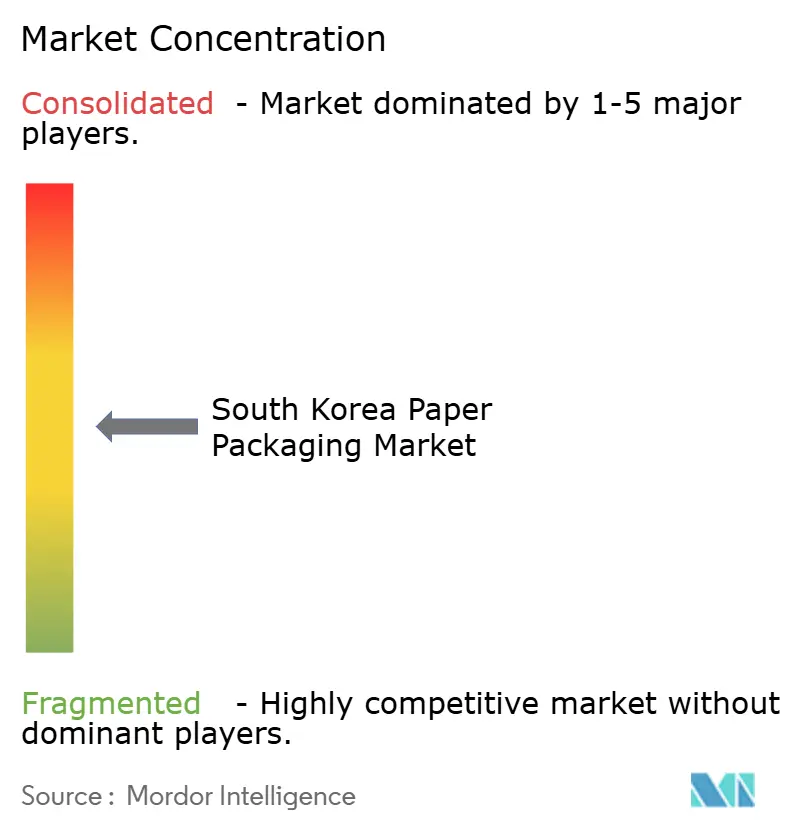
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi di carta in Corea del Sud di Mordor Intelligence
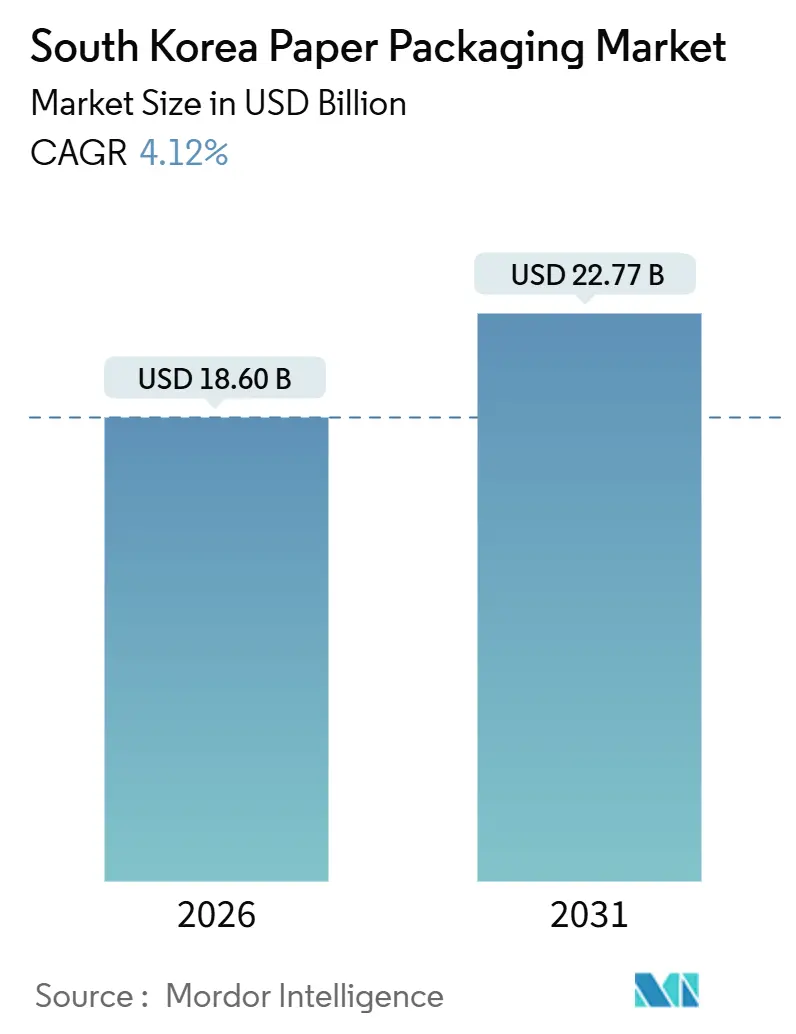
Il mercato degli imballaggi in carta in Corea del Sud ha raggiunto i 18.60 miliardi di dollari nel 2026 e si prevede che raggiungerà i 22.77 miliardi di dollari entro il 2031, con un CAGR del 4.12% nel periodo di previsione. I cambiamenti strutturali nella vendita al dettaglio online, nella consegna di cibo e nella regolamentazione ambientale stanno allontanando la domanda dalle oscillazioni cicliche e orientandola verso un'espansione sostenuta di substrati riciclati e speciali. La rapida crescita del volume dei pacchi presso gli hub di distribuzione metropolitani, unita a un contenuto di materiale riciclato del 20% per gli imballaggi in cartone ondulato, sta spingendo i trasformatori a riprogettare le proprie catene di approvvigionamento attorno alla fibra di recupero nazionale. I paralleli progressi nella tecnologia di rivestimento ad alta barriera stanno creando nicchie premium per alimenti a lunga conservazione, un tempo riservate a strutture laminate con polimeri o rivestite in alluminio. Le multinazionali stanno sfruttando la scala per attutire la volatilità dei prezzi della cellulosa, ma gli operatori locali mantengono un vantaggio nella personalizzazione rapida, su misura per l'estetica dei consumatori coreani.
Punti chiave del rapporto
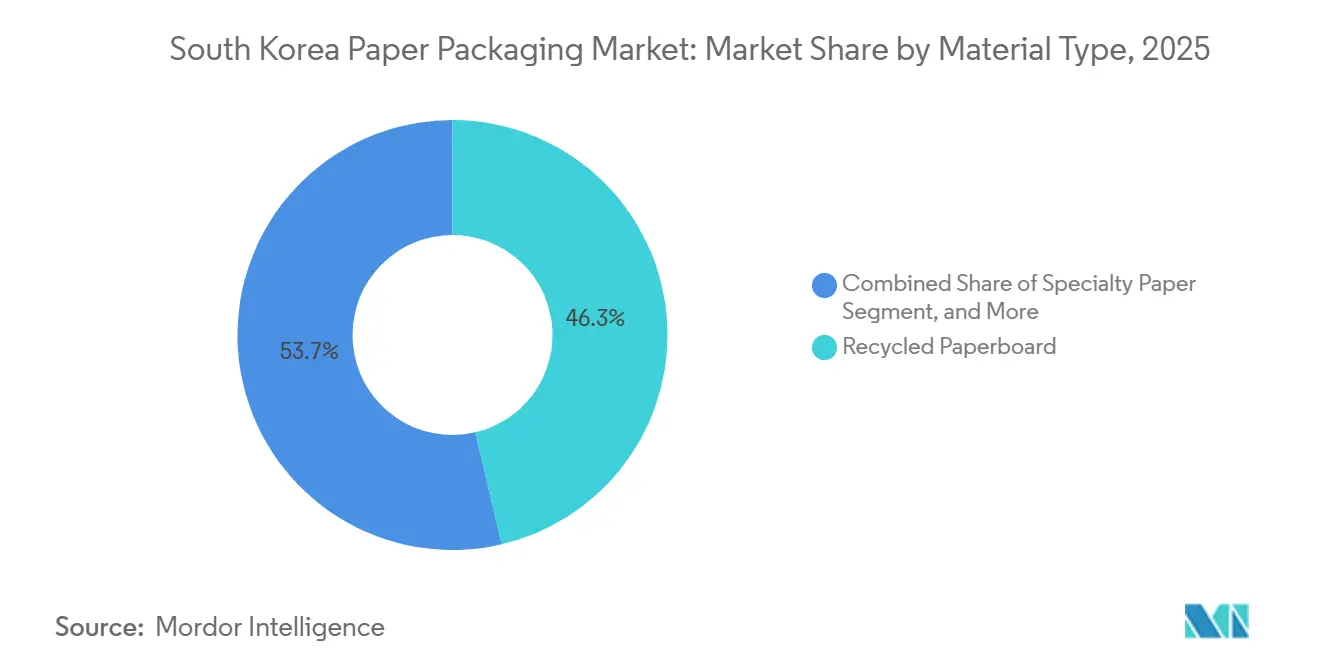
- In base al tipo di materiale, nel 2025 il cartone riciclato ha conquistato il 46.34% della quota di mercato degli imballaggi in carta della Corea del Sud, mentre si prevede che la carta speciale crescerà a un CAGR del 5.32% fino al 2031.
- Per tipologia di prodotto, i formati rigidi hanno dominato con una quota di fatturato del 54.32% nel 2025; si prevede che gli imballaggi in carta flessibile cresceranno a un CAGR del 5.64% fino al 2031.
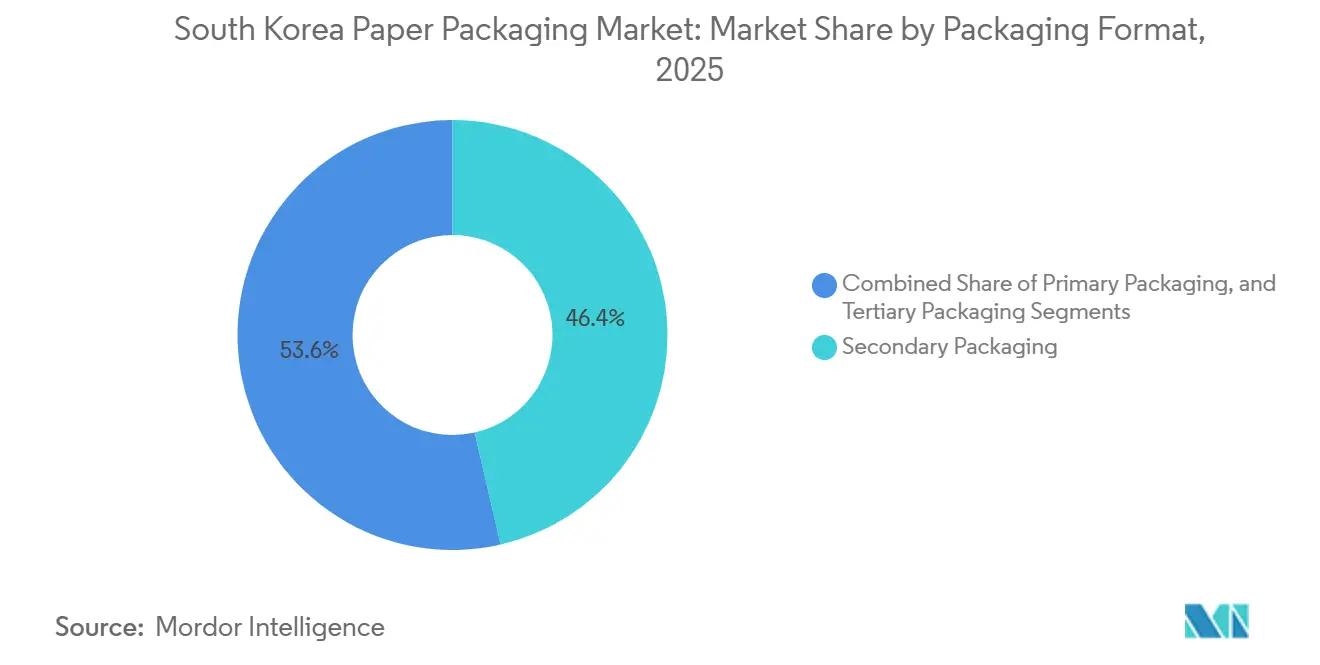
- In base al formato di imballaggio, nel 2025 l'imballaggio secondario ha rappresentato il 46.42% del fatturato, mentre si prevede che l'imballaggio primario registrerà un CAGR del 6.11% fino al 2031.
- Per quanto riguarda il settore di utilizzo finale, nel 2025 le applicazioni alimentari rappresentavano il 28.32% del mercato degli imballaggi di carta in Corea del Sud e sono destinate a crescere a un CAGR del 5.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi di carta in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle spedizioni e-commerce | + 1.2% | Aree metropolitane di Seoul, Gyeonggi e Busan | A breve termine (≤ 2 anni) |
| Crescente domanda dei consumatori per imballaggi ecocompatibili | + 0.9% | Nazionale, assorbimento premium a Seul e Jeju | Medio termine (2-4 anni) |
| Politiche governative sul riciclaggio e sulla riduzione della plastica | + 0.8% | Nazionale tramite il sistema EPR del Ministero dell'Ambiente | Medio termine (2-4 anni) |
| Espansione dei servizi di consegna di cibo | + 0.7% | Centri urbani con reti di distribuzione dense | A breve termine (≤ 2 anni) |
| Impegni Zero Waste dei marchi coreani | + 0.4% | Nazionale, guidata da Lotte, Amorepacific, Samsung | A lungo termine (≥ 4 anni) |
| Tecnologie avanzate di rivestimento della carta ad alta barriera | + 0.3% | Cluster di ricerca e sviluppo a Daejeon e Seul | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle spedizioni e-commerce
Un aumento del 10.1% su base annua del valore delle transazioni di shopping online ha portato le vendite di novembre 2024 a 19.2 trilioni di KRW (14.4 miliardi di dollari USA). [1] Statistics Korea, “Online Shopping Trends Survey, November 2024,” kostat.go.kr I volumi dei pacchi hanno superato i 4.2 miliardi di unità nel 2024, rispetto ai 3.8 miliardi del 2023, con conseguente compressione del peso medio dei pacchi ma aumento della superficie totale del cartone ondulato. [2] Ministry of Trade, Industry and Energy, “Parcel Delivery Market Statistics 2024,” motie.go.kr Le reti di consegna in giornata gestite da Coupang e Naver dipendono da cartone con maggiore resistenza allo scoppio in grado di sopravvivere a più cicli di smistamento, stimolando l'aggiornamento del cartone in tutto il mercato degli imballaggi di carta della Corea del Sud. Consegne più piccole e più frequenti aumentano l'intensità di imballaggio per unità, accelerando il consumo oltre la pura crescita dei ricavi. Le aziende di trasformazione più vicine ai centri logistici di Seoul beneficiano di produzioni just-in-time che si adattano alle variazioni di assortimento richieste dai marchi di e-commerce.
Crescente domanda dei consumatori per imballaggi ecocompatibili
Il 72% degli acquirenti coreani ha indicato la disponibilità a pagare un sovrapprezzo del 5-10% per gli imballaggi riciclabili in un sondaggio del 2024. [3] Camera di Commercio e Industria della Corea, "Sondaggio sui consumatori sulle preferenze di imballaggio sostenibile 2024", korcham.net Amorepacific ha sostituito 1,200 tonnellate di plastica con vassoi in polpa stampata, riducendo le emissioni di Scope 3 del 35%. Lotte Shopping si è impegnata a rimuovere la plastica monouso dai suoi snack a marchio privato entro il 2025, optando per buste di carta kraft che si allineano con i flussi di raccolta differenziata porta a porta. Mentre i consumatori benestanti di Seoul e Jeju premiano tali iniziative, una differenza di costo del 12-15% tra cartone vergine e riciclato continua a frenare l'adozione nel mercato di massa dei noodles istantanei. Ciononostante, i guadagni in termini di valore del marchio sono abbastanza forti da indurre i cosmetici e gli snack premium a passare al riciclo prima delle scadenze normative, rafforzando lo slancio per il mercato sudcoreano degli imballaggi di carta.
Politiche governative sul riciclaggio e sulla riduzione della plastica
Le revisioni del gennaio 2024 al regime di responsabilità estesa del produttore hanno imposto un obbligo del 20% di contenuto riciclato per le scatole di cartone ondulato e introdotto sanzioni fino a 50 milioni di KRW (37,500 USD) per la non conformità. [4] Ministero dell'Ambiente, "Revisione del sistema di responsabilità estesa del produttore 2024", me.go.kr La legge sulla promozione dell'economia circolare del dicembre 2024 ha inoltre obbligato i produttori a finanziare la raccolta municipale, gonfiando i costi della fibra vergine di 80 KRW al chilogrammo (0.06 USD). Per garantire materie prime affidabili, i trasformatori hanno iniziato ad acquistare partecipazioni in riciclatori regionali, con la capacità nazionale di cellulosa riciclata in espansione di 180,000 tonnellate metriche nel 2024, ma ancora insufficiente a soddisfare la domanda. I produttori di scatole orientati all'esportazione devono affrontare un maggiore controllo da parte degli acquirenti europei che ora insistono sulla verifica ISO 14021, integrando la conformità ambientale nelle negoziazioni commerciali.
Espansione dei servizi di consegna di cibo
Le app di consegna hanno elaborato 3.8 miliardi di ordini nel 2024, con un aumento del 14% rispetto al 2023, con costi di imballaggio che rappresentano l'8-12% del valore dell'ordine al ristorante. Ogni ordine ora comprende in media 2.3 componenti di carta separati, rispetto a 1.8 di due anni prima, grazie all'aumento di contorni e condimenti personalizzati. I rivestimenti resistenti ai grassi ma privi di fluoro, conformi allo standard MFDS 2024-29, sono essenziali per zuppe calde e piatti principali oleosi. I progetti pilota di contenitori riutilizzabili a Seul hanno registrato tassi di reso inferiori al 40%, mantenendo i formati di carta monouso come soluzione dominante. Di conseguenza, la densità urbana mantiene il mercato degli imballaggi di carta in Corea del Sud allineato alla crescita dei pasti fast food.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili della polpa di legno | -0.6% | Mulini dipendenti dalle importazioni in tutto il paese | A breve termine (≤ 2 anni) |
| Plastiche riciclabili migliorate in competizione con la carta | -0.4% | Centro di riciclaggio chimico a Ulsan | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata nelle fabbriche nazionali | -0.3% | province di Chungcheong e Jeolla | A lungo termine (≥ 4 anni) |
| Restrizioni all'importazione di carta riciclata in Cina | -0.2% | Catena nazionale di esportazione di carta da macero | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili della polpa di legno
La cellulosa kraft sbiancata di legno duro ha oscillato tra i 580 e i 720 dollari a tonnellata nel 2024, a causa delle interruzioni dell'approvvigionamento in Brasile e Indonesia. La Corea del Sud dipende dalle importazioni per l'82% della cellulosa vergine, quindi il deprezzamento del 6.2% del won nello stesso periodo ha amplificato le oscillazioni dei costi. Il margine operativo di Hansol Paper è sceso di 340 punti base nel secondo trimestre del 2024, poiché i costi della cellulosa hanno superato gli adeguamenti dei prezzi del cartone. Le cartiere più piccole con una ridotta capacità di copertura hanno ridotto la produzione, frenando l'offerta per i trasformatori di marca e frenando la crescita del mercato sudcoreano degli imballaggi in carta.
Plastiche riciclabili migliorate in competizione con la carta
SK Chemicals ha commercializzato PET riciclato chimicamente con proprietà meccaniche equivalenti alla resina vergine, sebbene con un sovrapprezzo del 25%, minacciando la carta nelle nicchie di mercato dei contenitori rigidi. Il centro di riciclo avanzato di Ulsan processa 70,000 tonnellate di rifiuti misti all'anno, producendo materie prime per film flessibili destinati in passato alla sostituzione della carta. I primi utilizzatori, come Pulmuone, hanno scelto le vaschette per insalata in PET riciclato rispetto alla polpa stampata, citando le loro pareti più sottili e la migliore resistenza all'umidità. Con la diminuzione delle dimensioni e dei costi del riciclo chimico, la quota di carta utilizzabile nelle applicazioni ad alta barriera potrebbe ridursi, riducendo di 0.4 punti percentuali il CAGR previsto.
Analisi del segmento
Per tipo di materiale: il cartone riciclato domina, la carta speciale sale
Il cartone riciclato ha continuato a rappresentare il 46.34% del mercato sudcoreano degli imballaggi in carta nel 2025, ancorato alla domanda di scatole per l'e-commerce, cresciuta parallelamente all'aumento dei volumi di spedizione negli hub di Seul. La carta speciale, sebbene in volume inferiore, dovrebbe registrare un CAGR del 5.32% fino al 2031, poiché le qualità con rivestimento barriera ottengono la certificazione per il contatto con gli alimenti e convincono i marchi premium di snack e piatti pronti a migrare dai laminati plastici. Il cartone vergine mantiene la sua rilevanza nei cartoni asettici, dove la sicurezza alimentare impone flussi di fibre intatti, mentre la carta kraft è utilizzata per sacchi ad alta resistenza per prodotti agricoli, ma subisce la sostituzione del polipropilene intrecciato nelle spedizioni di cemento sfuso. La pasta modellata, con una quota dell'8%, ha registrato una crescita a due cifre nei volumi di imballaggio per dispositivi elettronici, dopo che LG Electronics ha convalidato geometrie di compressione che corrispondono all'EPS a umidità controllata.
Il cartone riciclato di base trae vantaggio dalla norma del Ministero dell'Ambiente sul contenuto di materiale riciclato del 20%, che penalizza l'utilizzo di cellulosa vergine, ma la variabilità delle fibre post-consumo limita la penetrazione nelle applicazioni alimentari dirette, proteggendo così i prezzi delle carte speciali. Questa nicchia ad alto margine ora sfrutta rivestimenti in alcol polivinilico reticolato con acido borico che registrano una trasmissione di ossigeno inferiore a 1 cc/m²/giorno, consentendo a porridge e latti di frutta secca a lunga conservazione di bypassare i rivestimenti in alluminio. I fornitori nazionali sono passati dalla scala di laboratorio a quella pilota, ma la produzione commerciale completa è prevista solo dopo il 2026, il che significa che gli operatori storici con linee di patinatura consolidate possono applicare premi del 40-60% nel frattempo. Di conseguenza, è probabile che i differenziali di prezzo tra il cartone riciclato e le qualità speciali si amplieranno nell'orizzonte di previsione, rafforzando la biforcazione all'interno del mercato sudcoreano degli imballaggi in carta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: cavi rigidi, acceleratori flessibili
I formati in carta rigida hanno rappresentato il 54.32% del fatturato nel 2025, con le scatole in cartone ondulato che hanno fatto la parte del leone grazie all'e-commerce e alla logistica inter-stabilimento. Gli astucci pieghevoli sono stati utilizzati per prodotti farmaceutici e cosmetici che apprezzano la qualità di stampa litografica e le vernici tattili. I formati rigidi secondari, come le lattine composite, sono stati utilizzati per prodotti in polvere nutrizionali di alta qualità e dolciumi da regalo, dove le forme cilindriche ne rafforzano la presenza sugli scaffali. Al contrario, gli imballaggi in carta flessibile seguono una traiettoria di CAGR del 5.64% fino al 2031, grazie alle buste e agli involucri monomateriale termosaldabili che ottengono l'approvazione del mercato da parte dei player globali del settore FMCG.
Le buste stand-up basate su substrati ricchi di cellulosa hanno raggiunto la riciclabilità a domicilio e hanno offerto le texture opache preferite dai marchi, che i film polimerici non possono replicare. Caffè, bevande in polvere e confezioni di ricarica per detergenti per la casa rappresentano i primi successi, portando la crescita del sottosegmento di buste e sacchetti al 6.2% annuo. Involucri e film twist sono in ritardo perché le miscele di biopolimeri compostabili offrono vantaggi simili a fine vita con spessori più sottili. Con lo spostamento del controllo normativo verso le plastiche multistrato, si prevede che il bacino di valore della carta flessibile si espanderà, consentendo ai trasformatori con competenze in estrusione e adesivi a caldo di monetizzare la migrazione dei marchi verso soluzioni pronte per il riciclo e quindi di guidare il mercato degli imballaggi in carta in Corea del Sud.
Per formato di confezionamento: le confezioni primarie aumentano grazie ai marchi diretti al consumatore
Nel 2025, il packaging secondario ha rappresentato il 46.42% del fatturato, fungendo da spina dorsale della distribuzione e-commerce. Tuttavia, si prevede che i packaging primari cresceranno a un tasso annuo del 6.11%, poiché i marchi di cosmetici e nutraceutici DTC enfatizzano i rituali di unboxing che rafforzano il loro posizionamento premium. Gli astucci pieghevoli primari e gli inserti in pasta modellata si stanno evolvendo verso una fascia più alta, con loghi in rilievo, inchiostri perlati e integrazioni di etichette intelligenti che autenticano la provenienza del prodotto, soddisfacendo al contempo i requisiti di riciclabilità.
Al contrario, i formati terziari per il trasporto stanno rallentando a causa della concorrenza delle cassette di plastica riutilizzabili all'interno delle filiere automobilistiche coreane, che enfatizzano il risparmio sui costi a ciclo chiuso. Un ulteriore impulso all'accelerazione degli imballaggi primari deriva dal Circular Economy Promotion Act, che impone tariffe EPR più elevate sui sistemi multistrato, penalizzando di fatto gli involucri secondari estranei. Le innovazioni nei rivestimenti in nanocellulosa con trasparenza ottica e RF consentono ora di integrare tag RFID senza l'uso di lamina metallizzata, offrendo ai marchi una visibilità dell'inventario in tempo reale pur mantenendo un involucro di carta monomateriale. Date queste dinamiche, la quota economica degli imballaggi primari nel mercato degli imballaggi in carta della Corea del Sud è destinata a crescere più rapidamente della sua quota di tonnellaggio, migliorando i margini per i trasformatori specializzati nella finitura di stampa a valore aggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il cibo resta in testa
Nel 2025, il settore alimentare ha rappresentato il 28.32% del mercato sudcoreano degli imballaggi in carta e si prevede che crescerà a un CAGR del 5.98% entro il 2031, trainato dalla distribuzione online di generi alimentari e dai sussidi governativi per i vassoi compostabili per il pranzo nelle scuole pubbliche. Seguono le bevande con una quota del 24%, dominate dai cartoni asettici, dove Tetra Pak Korea ha registrato un fatturato di 1.1 trilioni di KRW (825 milioni di USD) nel 2024.
I settori della cura della persona e della cosmetica, al 14%, si stanno orientando verso vassoi in cellulosa modellata e tubetti di carta in linea con i trend della bellezza pulita, superando la crescita dei contenitori per prodotti sanitari che tuttavia beneficiano di rigorosi requisiti anti-manomissione. I settori industriale ed elettronico sono in ritardo rispetto alla crescita del settore alimentare, con l'affermarsi di contenitori riutilizzabili e imballaggi ridotti al minimo, ma la cellulosa modellata continua a erodere l'imbottitura in EPS di smartphone ed elettrodomestici. La relativa sovraperformance del settore alimentare sosterrà quindi la domanda di cartone sfuso, mentre cosmetici e nutraceutici catalizzeranno gli ordini di carta speciale ad alto margine, sostenendo un insieme di opportunità complessivamente equilibrato nel mercato degli imballaggi in carta della Corea del Sud.
Analisi geografica
Nel 2025, l'area della capitale Seul rappresentava il 52% del consumo nazionale di imballaggi in carta, trainata dalla sua elevata densità demografica, dalla presenza delle sedi centrali dei principali marchi di cosmetici e alimentari e da un cluster integrato di porti di importazione, centri di distribuzione e corridoi di stampa. La localizzazione del 68% della produzione di cartone ondulato entro 100 km dal porto di Incheon consente un rapido afflusso di materie prime e l'esportazione di prodotti finiti, riducendo così i tempi di consegna per i clienti multinazionali del settore dei beni di largo consumo. Busan e il suo corridoio industriale adiacente hanno conquistato una quota del 18% grazie alla logistica delle esportazioni di automobili, cantieristica navale ed elettronica che dipende da casse di trasporto in cartone ondulato per carichi pesanti.
Le province di Chungcheong hanno consegnato il 14% dei volumi e ospitano numerosi stabilimenti farmaceutici e di alimenti funzionali, i cui requisiti GMP si traducono in astucci pieghevoli ad alta specifica con codici a barre serializzati. Questa regione attrae anche investimenti in linee pilota di rivestimento in nanocellulosa grazie alla vicinanza dei laboratori KAIST e Yonsei, posizionandosi come incubatore per soluzioni barriera di nuova generazione. Le province di Jeolla e Gangwon hanno contribuito rispettivamente per il 10% e il 6%, con una domanda orientata verso vassoi per prodotti freschi e confezioni monouso per il turismo. Tuttavia, entrambe le province si trovano ad affrontare carenze di manodopera, poiché l'età media degli operai delle cartiere supera ormai i 52 anni, il che ha spinto il governo a predisporre programmi di sovvenzioni per la modernizzazione delle cartiere fuori Seul, al fine di bilanciare lo sviluppo regionale.
Le infrastrutture di riciclaggio rimangono disomogenee; Seul e Gyeonggi hanno raccolto il 78% dei rifiuti di carta nel 2024, contro il 62% nelle aree rurali. Le tariffe EPR differenziate tentano di livellare il campo, ma contemporaneamente aumentano i prezzi della fibra al di fuori delle aree metropolitane. Busan gode di vantaggi nel trasporto marittimo per la cellulosa del Sud-est asiatico, riducendo i costi in entrata fino al 15%, ma è vincolata al trasporto via terra per l'espansione della capacità. L'isola di Jeju, celebre per il turismo a zero emissioni di carbonio, registra solo l'1.2% della domanda nazionale, ostacolata da costi di spedizione più elevati del 20-25%. Nel complesso, il mosaico geografico crea opportunità di arbitraggio logistico, ma il mercato degli imballaggi di carta della Corea del Sud rimarrà incentrato sull'area della capitale Seul sia per l'offerta che per la domanda fino al 2031.
Panorama normativo
In Corea del Sud, gli imballaggi di carta sono regolamentati principalmente dalla Legge sulla promozione del risparmio e del riciclo delle risorse, amministrata dal Ministero dell'Ambiente (MOE) attraverso un sistema di Responsabilità Estesa del Produttore (EPR). In base a questo sistema, gli standard di riciclabilità del MOE guidano la progettazione degli imballaggi e la scelta dei materiali, classificando le confezioni dalla più riciclabile alla più difficile, con un'attenzione particolare alle strutture di imballaggio in carta che utilizzano resina sintetica o laminazione con fogli di alluminio.
Gli obblighi di conformità si applicano ai produttori e agli importatori che superano determinate soglie di fatturato. Essi devono registrarsi e comunicare le proprie prestazioni alla Korea Environment Corporation (KECO), mentre il Korea Recycling Resources Distribution Center (KORA) gestisce le tariffe e le distribuzioni relative al sostegno al riciclo. In pratica, il regime EPR e le tariffe di riciclo obbligatorie annuali comunicate dal Ministero dell'Ambiente spingono i proprietari dei marchi e i trasformatori verso soluzioni cartacee monomateriale, supportate da dichiarazioni di riciclabilità e da un monitoraggio interno più rigoroso dei volumi di imballaggio rilasciati e dei risultati di riciclo.
Analisi della catena del valore
La catena del valore inizia con la raccolta e la selezione della carta riciclata, per poi passare alla produzione di pasta di cellulosa e carta (cartone per imballaggi, cartone, carta kraft, carta speciale) prima della trasformazione (impianti di scatole di cartone ondulato, trasformatori di astucci pieghevoli, produttori di buste e involucri flessibili in carta). Dopo la trasformazione, gli imballaggi raggiungono i proprietari dei marchi e le reti logistiche ad alta capacità che servono l'e-commerce e la consegna di cibo a domicilio. Data la dipendenza della Corea del Sud dalle importazioni di pasta di cellulosa vergine e i crescenti obblighi in materia di contenuto riciclato, l'approvvigionamento di fibre riciclate, il controllo qualità e la gestione della contaminazione diventano vincoli fondamentali che influenzano le strategie di fornitura delle cartiere e le specifiche dei trasformatori.
I partecipanti gestiscono la volatilità attraverso l'integrazione verticale e l'approvvigionamento a ciclo chiuso. I gruppi integrati gestiscono cartiere di base insieme ad impianti di trasformazione, mentre altri si assicurano le materie prime attraverso partnership con operatori logistici e di riciclo. I trasformatori traducono inoltre i requisiti EPR nazionali (rendicontazione EPR tramite KECO e allocazione dei costi di conformità tramite KORA) nelle esigenze dei clienti esteri in materia di verifica ambientale, il che aumenta il valore delle fibre riciclate tracciabili, delle prestazioni costanti del cartone e delle linee di barriera o rivestimento certificate che mantengono i formati di carta riciclabili.
Panorama competitivo
Il mercato presenta una moderata frammentazione. Giganti globali come Smurfit WestRock, International Paper e Amcor sfruttano efficienze di scala nell'approvvigionamento di cellulosa e nella ricerca e sviluppo; tuttavia, marchi locali come Hansol PaperTech, Rengo Korea e Oji Interpack Korea sfruttano la prossimità, l'allineamento culturale e i cambi di grafica più rapidi per difendere i propri conti. La fusione Smurfit-WestRock del luglio 2024 ha unito un colosso da 34 miliardi di dollari con 500 impianti di trasformazione, aumentando il potere d'acquisto della cellulosa ma anche inducendo l'UE a emanare mandati di dismissione che hanno distolto la leadership dall'Asia per diversi trimestri.
La tecnologia si sta rivelando decisiva. Hansol PaperTech ha investito 28 miliardi di KRW (21 milioni di USD) in macchine da stampa digitali e verniciatura in linea, riducendo i tempi di allestimento del 40% e rendendo gli astucci pieghevoli in micro-tiratura redditizi per i lanci DTC guidati dagli influencer. Amcor ha firmato un protocollo d'intesa con un'azienda petrolchimica coreana per garantire resine riciclate avanzate ai clienti regionali a partire dal 2025, sottolineando una svolta aggressiva verso materie prime circolari che potrebbe mettere sotto pressione i trasformatori di fibre vergini. Le aziende più piccole stanno sperimentando consorzi di acquisto per la cellulosa riciclata, ma le frizioni di coordinamento e il comportamento opportunistico diluiscono i vantaggi della contrattazione.
Le barriere normative aggiungono un ulteriore ostacolo, poiché i nuovi entranti devono finanziare sistemi di riscossione o pagare commissioni EPR che erodono i margini fino al 12%. Date queste dinamiche, è probabile che le pressioni di consolidamento si intensifichino, ma gli specialisti di nicchia nelle carte patinate e nei rivestimenti in cellulosa stampata trovano ancora spazi difendibili nel mercato sudcoreano degli imballaggi in carta.
Leader del settore degli imballaggi in carta in Corea del Sud
International Paper Company
Imballaggio grafico International Corporation
Gruppo Tetra Laval
Smurfit WestRock
Amcor plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Hansol Paper ha lanciato la linea di imballaggi secondari termosaldabili a base di carta Protego HS, destinata a sostituire i tradizionali imballaggi flessibili in plastica nel settore dei beni di consumo. Il lancio amplia la disponibilità sul mercato interno di strutture cartacee termosaldabili e supporta le esigenze di conformità dei marchi, in un contesto in cui gli standard di riciclabilità penalizzano sempre più i laminati complessi.
- Gennaio 2025: International Paper ha completato l'acquisizione di DS Smith, ampliando la propria presenza globale nel settore del cartone ondulato e degli imballaggi in cartone. Le dimensioni combinate rafforzano il potere contrattuale in termini di approvvigionamento e le capacità di progettazione, influenzando le opzioni di fornitura e l'intensità competitiva per i flussi di imballaggi orientati all'esportazione e collegati alla Corea del Sud.
- Luglio 2024: Smurfit Kappa e WestRock hanno completato la fusione per formare Smurfit WestRock, creando un gruppo integrato di carta e imballaggi più grande con una rete di trasformazione ampliata. Il consolidamento ha aggiunto un importante concorrente globale con un maggiore potere d'acquisto di cellulosa e cartone ondulato, che può influenzare i prezzi e la diffusione tecnologica nei mercati regionali.
Ambito del rapporto sul mercato degli imballaggi di carta in Corea del Sud
Il mercato oggetto dello studio comprende i ricavi generati dalla vendita di prodotti di imballaggio in carta, inclusi astucci pieghevoli e scatole di cartone ondulato, in diverse applicazioni finali rientranti nel suo ambito. Il mercato monitora il consumo di prodotti di imballaggio in carta nel Paese. L'analisi si basa sulle informazioni di mercato acquisite attraverso ricerche secondarie e primarie. Il mercato esamina anche i principali fattori che influenzano la crescita del mercato sudcoreano degli imballaggi in carta, inclusi fattori trainanti e fattori limitanti.
Il rapporto sul mercato degli imballaggi di carta in Corea del Sud è segmentato per tipo di materiale (cartone vergine, cartone riciclato, carta kraft, carta speciale e cellulosa modellata), tipo di prodotto (imballaggi di carta flessibile e imballaggi di carta rigida), formato di imballaggio (imballaggio primario, imballaggio secondario e imballaggio terziario/di transito) e settore di utilizzo finale (alimentare, delle bevande, sanitario e farmaceutico, cura della persona e cosmetici, industriale e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di materiale
| Cartone vergine |
| Cartone riciclato |
| carta kraft |
| Carta speciale |
| Interno sagomato |
Per tipo di prodotto
| Imballaggio di carta flessibile | Buste e Borse |
| Avvolgimenti e film | |
| Altri imballaggi in carta flessibile | |
| Imballaggi in carta rigida | Folding Carton |
| Scatole di cartone ondulato | |
| Altri imballaggi in carta rigida |
Per formato di imballaggio
| Confezione primaria |
| Imballaggio secondario |
| Imballaggi terziari/di transito |
Per settore di utilizzo finale
| Alimentare - Food |
| Bevande |
| Sanità e prodotti farmaceutici |
| Cura personale e cosmetici |
| Industriale |
| Altri settori di uso finale |
| Per tipo di materiale | Cartone vergine | |
| Cartone riciclato | ||
| carta kraft | ||
| Carta speciale | ||
| Interno sagomato | ||
| Per tipo di prodotto | Imballaggio di carta flessibile | Buste e Borse |
| Avvolgimenti e film | ||
| Altri imballaggi in carta flessibile | ||
| Imballaggi in carta rigida | Folding Carton | |
| Scatole di cartone ondulato | ||
| Altri imballaggi in carta rigida | ||
| Per formato di imballaggio | Confezione primaria | |
| Imballaggio secondario | ||
| Imballaggi terziari/di transito | ||
| Per settore di utilizzo finale | Alimentare - Food | |
| Bevande | ||
| Sanità e prodotti farmaceutici | ||
| Cura personale e cosmetici | ||
| Industriale | ||
| Altri settori di uso finale | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli imballaggi di carta in Corea del Sud nel 2031?
Si prevede che il mercato raggiungerà i 22.77 miliardi di dollari entro il 2031.
Quale materiale è attualmente il più richiesto per gli imballaggi di carta in Corea del Sud?
Il cartone riciclato occupa il primo posto, rappresentando il 46.34% della quota di mercato nel 2025.
Quanto velocemente si prevede che crescerà il mercato della carta speciale in Corea del Sud?
Si prevede che i gradi speciali cresceranno a un CAGR del 5.32% fino al 2031.
Quale settore di utilizzo finale si prevede sarà quello che si espanderà più rapidamente?
Si prevede che il settore degli imballaggi alimentari crescerà del 5.98% annuo, superando quello delle bevande e dell'elettronica.
In che modo le normative governative influenzano la domanda di imballaggi di carta?
Una norma obbligatoria che prevede un contenuto riciclato del 20% e nuovi obblighi di finanziamento della raccolta stanno spingendo i trasformatori verso l'approvvigionamento di fibre a circuito chiuso.
Quale impatto avrà la plastica riciclabile migliorata sui formati della carta?
Il PET riciclato chimicamente e le plastiche correlate potrebbero ridurre di 0.4 punti percentuali il CAGR della carta, recuperando nicchie di contenitori rigidi ad alta barriera.


