

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 28.61 miliardo di dollari |
| Dimensione del mercato (2031) | 36.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.74% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare per uffici in Corea del Sud di Mordor Intelligence
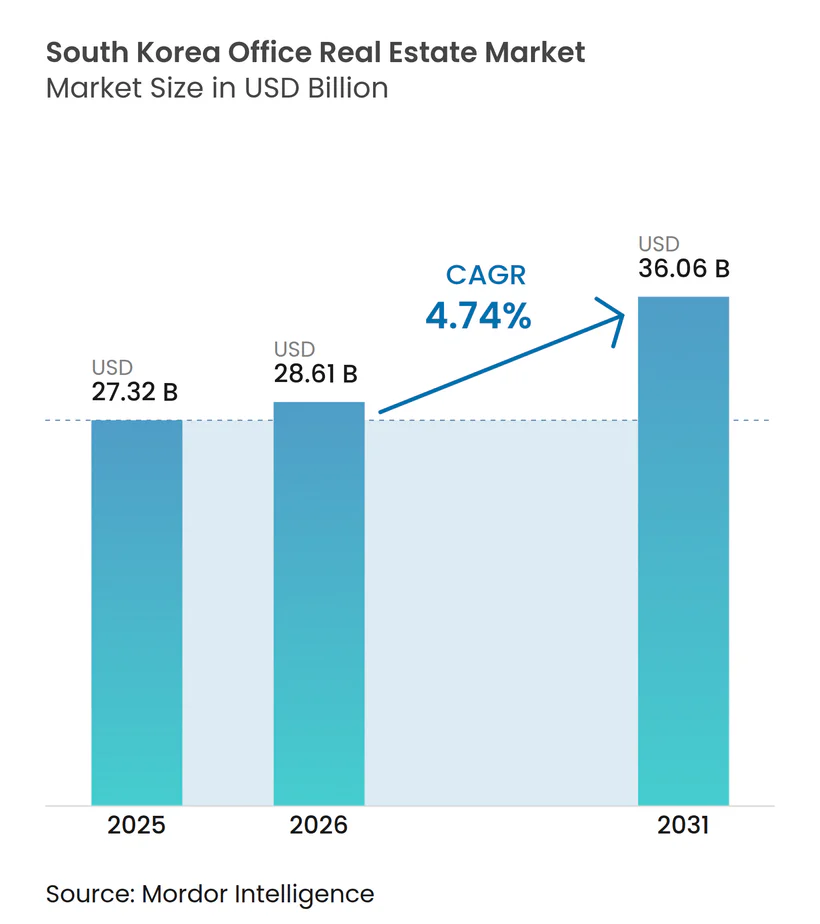
Il mercato immobiliare per uffici della Corea del Sud aveva un valore di 27.32 miliardi di dollari nel 2025 e si prevede che crescerà da 28.61 miliardi di dollari nel 2026 a 36.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.74% durante il periodo di previsione (2026-2031). Fondamentali macroeconomici stabili, un ampio bacino di acquirenti istituzionali e la crescente domanda di immobili certificati di Classe A sostengono il ciclo di crescita, anche se il lavoro ibrido sta rimodellando l'utilizzo degli spazi. L'ambizioso progetto di riqualificazione del lungofiume di Seoul, l'intensificarsi delle attività di ristrutturazione legate all'obiettivo "energia zero" per il 2030 e un contesto di tassi di interesse più favorevoli rafforzano la fiducia degli investitori. La tendenza degli inquilini verso immobili di qualità, la forte domanda da parte di aziende tecnologiche e finanziarie e il successo iniziale di hub satellite come Magok e Yongsan ampliano ulteriormente la base di crescita del mercato. La liquidità sta aumentando grazie alla crescita dei REIT nazionali e alla riallocazione dei capitali esteri dalle aree più volatili dell'Asia-Pacifico verso l'ambiente trasparente e redditizio della Corea del Sud.
Punti chiave del rapporto
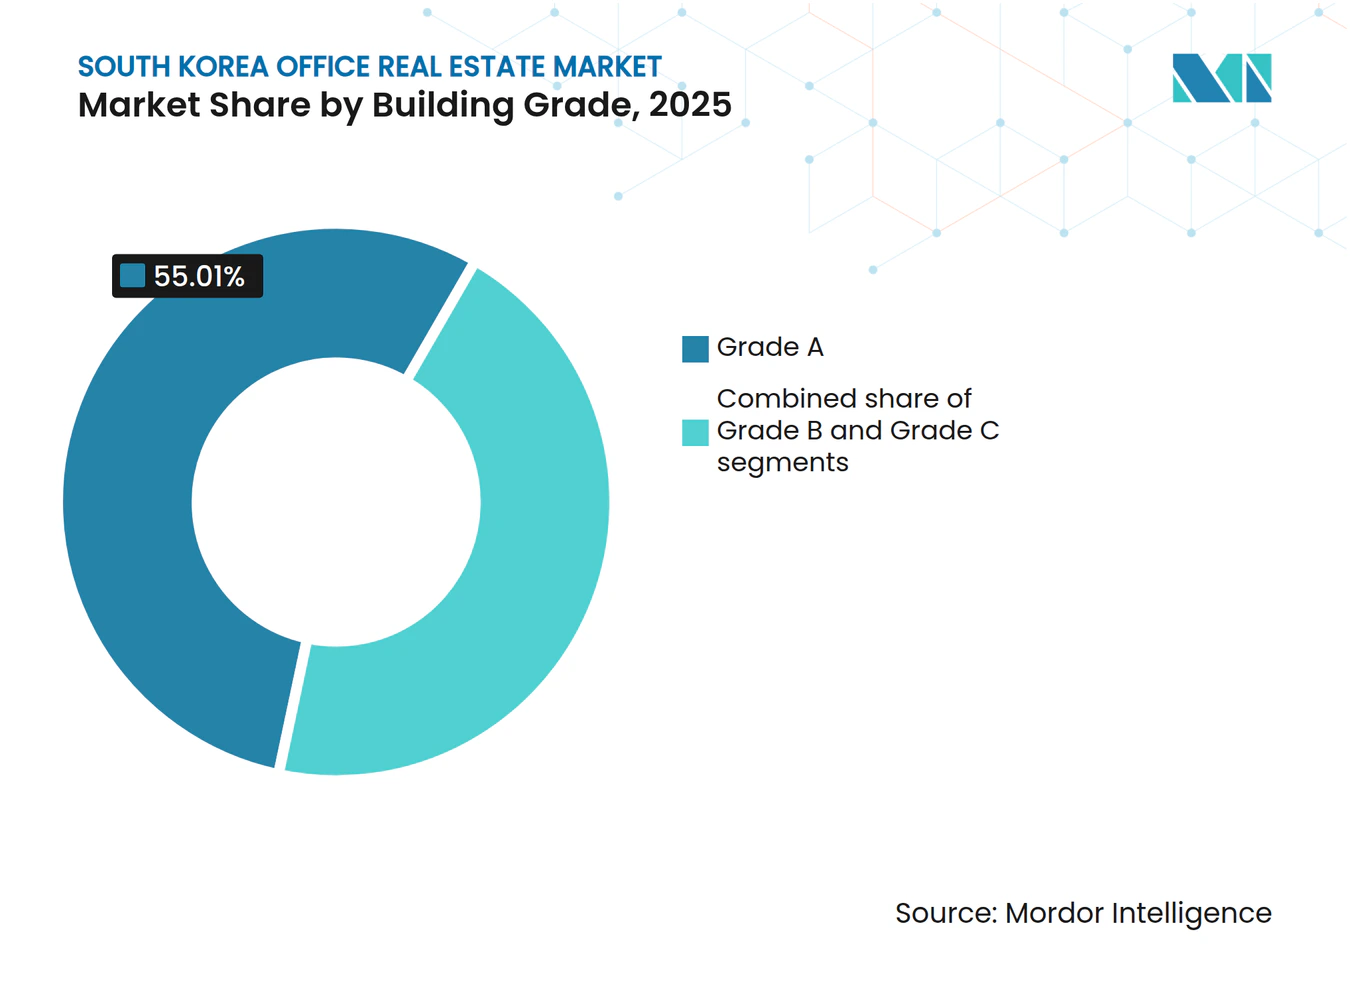
- In base alla qualità dell'edificio, nel 55.01 gli immobili di Grado A detenevano il 2025% della quota di mercato immobiliare per uffici in Corea del Sud e si prevede che cresceranno a un CAGR del 5.18% entro il 2031.
- In base alla tipologia di transazione, l'attività di locazione ha rappresentato il 76.02% delle dimensioni del mercato immobiliare per uffici in Corea del Sud nel 2025 e sta crescendo a un CAGR del 5.41% fino al 2031.
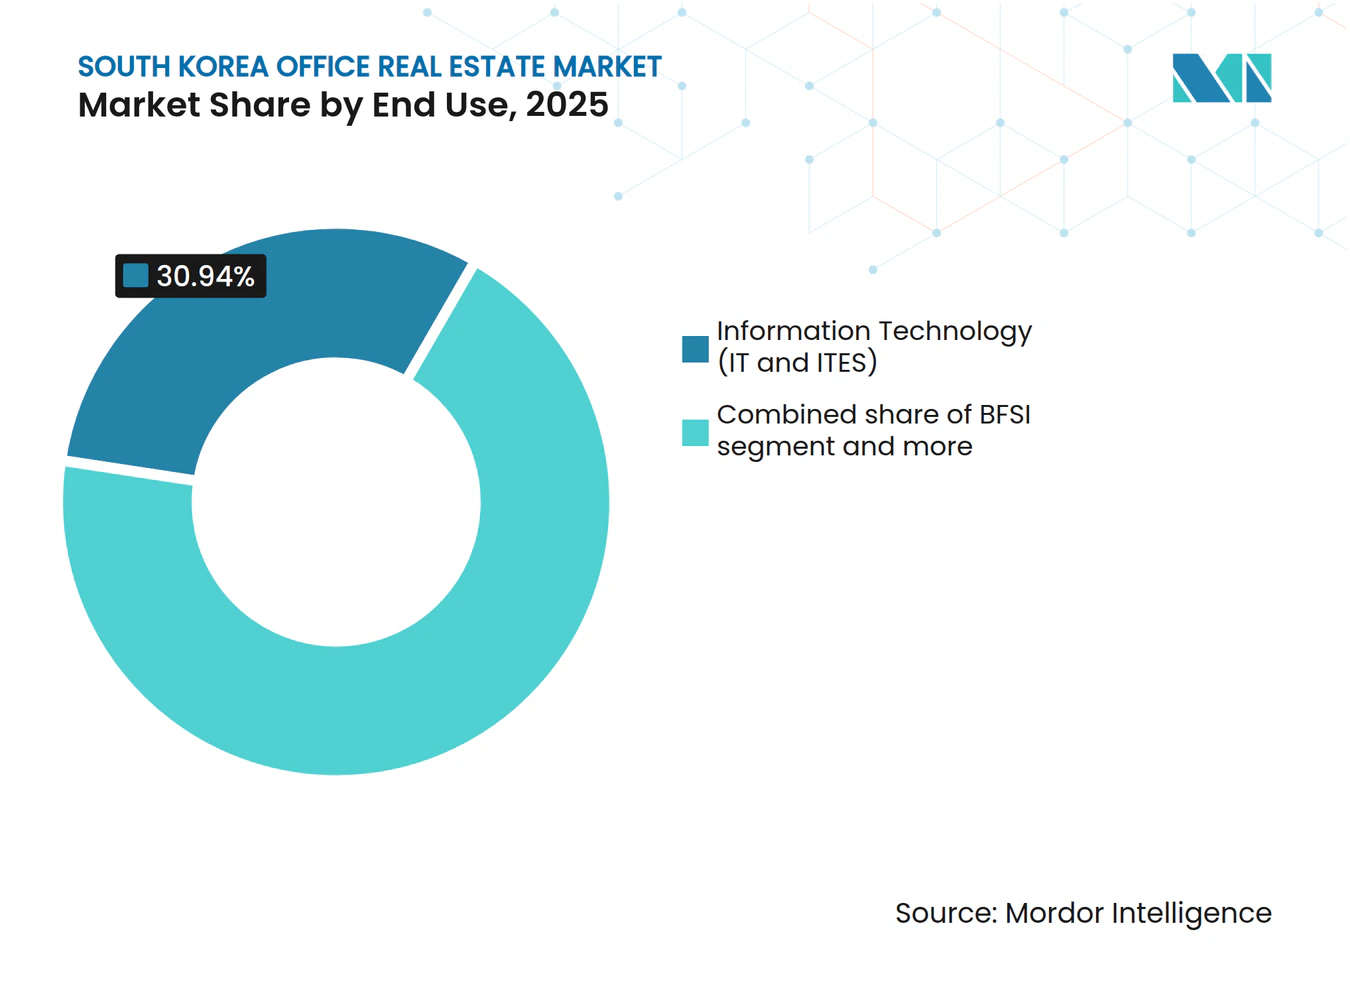
- In termini di utilizzo finale, l'Information Technology è stato il settore leader con una quota del 30.94% nel 2025, mentre la consulenza aziendale e i servizi professionali sono il segmento in più rapida crescita con un CAGR del 5.62% fino al 2031.
- Per città chiave, Seul ha contribuito al 55.74% dei ricavi del 2025; Incheon è destinata a registrare il CAGR più rapido, pari al 5.97%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare degli uffici in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte preferenza degli inquilini per gli uffici certificati di Grado A che supportano i premi di affitto | + 1.2% | Il centro di Seul, il CBD di Busan, l'emergente Incheon | Medio termine (2-4 anni) |
| Aumento dei flussi di investimento da parte di REIT e capitale istituzionale | + 1.0% | Nazionale, concentrato a Seul e Busan | A breve termine (≤ 2 anni) |
| Espansione delle aziende del settore tecnologico e finanziario nei sottomercati principali | + 0.9% | Corridoi tecnologici di Seul, Daegu, distretto finanziario di Busan | Medio termine (2-4 anni) |
| Crescente domanda da parte degli occupanti in centri emergenti come Magok e Yongsan | + 0.8% | Metropolitana di Seul, espansione verso Incheon | A lungo termine (≥ 4 anni) |
| L’allentamento dei tassi di interesse migliora lo sviluppo e l’attività di rifinanziamento | + 0.7% | Nazionale; primi guadagni a Seul, Incheon e Busan | A breve termine (≤ 2 anni) |
| Gli incentivi al retrofitting ESG stanno guidando gli aggiornamenti e lo slancio del leasing | + 0.6% | Nazionale; priorità negli edifici di grado A di Seul | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte preferenza degli inquilini per gli uffici certificati di grado A che supportano i premi di affitto
Con l'allineamento delle strategie della sede centrale delle aziende con il coinvolgimento dei dipendenti, si osserva una netta "fuga verso la qualità" nelle trattative di locazione. Gli edifici di classe A+/A hanno visto un aumento degli affitti effettivi del 5.2% dal 2023, mentre gli immobili di fascia inferiore hanno registrato un calo dell'1.2%. I costi netti effettivi degli immobili di pregio a Seul sono cresciuti del 5.7% su base annua nel secondo trimestre del 2024, il dato di crescita più rapido nella regione. Dato che il 70% dei datori di lavoro dell'Asia-Pacifico richiede ormai la presenza in sede del personale almeno tre giorni a settimana, le aziende sono disposte a pagare prezzi più elevati per layout moderni, rating ESG e vicinanza ai trasporti multimodali. Il tasso di sfitto negli edifici di prima classe rimane strutturalmente basso, conferendo ai proprietari un potere di determinazione dei prezzi anche durante i cicli macroeconomici più lenti. Gli investitori, pertanto, danno priorità alle ristrutturazioni di Classe A e agli aggiornamenti degli edifici intelligenti per preservare la difendibilità a lungo termine [1] Min-seok Kim, “National Office Rent Survey Q4 2024,” Korea Real Estate Board, kureb.or.kr.
Aumento dei flussi di investimento da REIT e capitale istituzionale
Le istituzioni coreane e globali stanno sempre più indirizzando i fondi verso spazi per uffici core e core-plus, segnando una rapida rotazione del capitale. Grazie alla stabilizzazione dei costi di finanziamento e alla trasparenza delle normative, la Corea del Sud si è affermata come una delle tre destinazioni preferite nella regione APAC. Con una mossa strategica, Brookfield ha rifinanziato IFC Seoul per circa 2 miliardi di dollari, riciclando di fatto i proventi e mantenendo una partecipazione nei flussi di cassa di Grado A. Con gli incentivi governativi che ora coprono fino al 75% delle spese in conto capitale qualificate per gli investitori stranieri, l'attività di transazioni transfrontaliere ha registrato un notevole aumento. Inoltre, i veicoli REIT scalabili stanno ampliando il panorama degli acquirenti, offrendo agli sviluppatori uscite redditizie e garantendo ai fondi pensione una maggiore liquidità.
Espansione delle aziende del settore tecnologico e finanziario nei sottomercati principali
Il mercato immobiliare per uffici di Seul continua a dimostrare resilienza, trainato dall'espansione di settori chiave. Tecnologia e finanza hanno generato insieme il 44% dell'assorbimento netto di Grado A di Seul nel 2024, confermando che lo spazio fisico rimane fondamentale per la regolamentazione, la sicurezza dei dati e l'agilità dei team di prodotto. Il Global Business Complex di Hyundai Motor Group, da 3.4 miliardi di dollari, ospiterà 9,200 dipendenti in due torri di 55 piani entro il 2026. Nel frattempo, le banche straniere sfruttano gli incentivi del Seoul Financial Hub per consolidare gli uffici regionali in prossimità degli enti regolatori. Questi occupanti richiedono ampi spazi, alimentazione ridondante e funzionalità di smart office, sostenendo il persistente slancio degli affitti nel mercato immobiliare per uffici sudcoreano.
Crescente domanda di occupanti in centri emergenti come Magok e Yongsan
Il piano urbanistico di Seul distribuisce la crescita oltre il tradizionale CBD, alleviando la congestione e creando cluster di innovazione. Il campus di ricerca e sviluppo di Magok e le zone a uso misto di Yongsan aggiungono insieme diversi milioni di metri quadrati di nuovo insediamento legato agli ecosistemi delle scienze biologiche e dei servizi digitali. Costi inferiori dei terreni, collegamenti ferroviari rapidi e incentivi fiscali promuovono la pre-locazione, in particolare da parte delle aziende tecnologiche di medie dimensioni in cerca di spazio di espansione. Questa decentralizzazione rispecchia i successi dei distretti satellite di Jurong a Singapore e Shinagawa a Tokyo. Con il progressivo sviluppo dei servizi, l'interesse dilagante sostiene le fortune di Incheon, sostenendo il mercato immobiliare per uffici della Corea del Sud oltre il centro di Seul.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le tendenze del lavoro ibrido riducono l'assorbimento dello spazio in molti sottomercati | -1.8% | Nazionale, più pronunciato nel CBD di Seoul | Medio termine (2-4 anni) |
| Gli elevati costi di costruzione e dei materiali ritardano l'avvio dei progetti | -1.1% | Nazionale, acuto a Seul e Busan | A breve termine (≤ 2 anni) |
| Norme di finanziamento più severe a seguito dell'aumento dei tassi di insolvenza sui prestiti | -0.9% | Nazionale, concentrato nei mercati secondari | A breve termine (≤ 2 anni) |
| Oneri di conformità per gli edifici obsoleti dovuti al rafforzamento dei codici energetici | -0.7% | Applicazione nazionale prioritaria negli edifici di grado B/C di Seul | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le tendenze del lavoro ibrido riducono l'assorbimento dello spazio in molti sottomercati
Il passaggio a modelli di lavoro ibridi sta modificando radicalmente il fabbisogno di spazi per uffici in diversi sottomercati. Con l'avvento degli orari di lavoro flessibili, le aziende stanno ripensando la disposizione degli uffici e riducendone gli spazi, nonostante l'aumento del numero di dipendenti. Circa il 60% delle aziende mantiene un tasso di presenze costante, ma sta riducendo la metratura media assegnata a ciascun dipendente. Le proiezioni indicano che le principali città potrebbero registrare un calo della domanda del 13-38% rispetto ai livelli pre-pandemici entro il 2030. Ciò evidenzia un significativo spostamento verso un numero inferiore di sedi per uffici, ma più premium. Di conseguenza, mentre i sottomercati secondari di Seul sono alle prese con il turnover degli inquilini, le torri principali stanno registrando un'occupazione più stabile. In risposta, i proprietari stanno introducendo suite per uffici flessibili, aree benessere e tecnologie incentrate sugli inquilini per sostenere i tassi di occupazione.
Costi elevati di costruzione e materiali ritardano i progetti in corso
Il settore edile in Corea sta affrontando sfide significative, poiché l'aumento dei costi e la carenza di manodopera interrompono i progetti in corso. I picchi globali delle materie prime e la carenza di manodopera interna hanno fatto salire gli indici dei costi di costruzione coreani del 12% nel 2024, complicando i rendimenti pro-forma per i progetti speculativi. Gli sviluppatori cercano sempre più spesso accordi pre-locazione o joint venture prima di iniziare i lavori, allungando i tempi di consegna. La scarsità di offerta sostiene la crescita degli affitti per gli edifici di Grado A esistenti, ma rischia di ampliare il divario tra i vecchi e i nuovi standard di sostenibilità. Nel tempo, l'inflazione dei costi potrebbe anche ostacolare la fornitura tempestiva di spazi conformi agli standard energetici zero, mettendo a dura prova gli obiettivi nazionali di decarbonizzazione a meno che non vengano ampliati i sussidi o le soluzioni modulari.
Analisi del segmento
In base al grado di costruzione: la fuga degli inquilini verso la qualità alimenta la sovraperformance delle azioni premium
Gli asset di Grado A hanno rappresentato il 55.01% del fatturato del 2025, sottolineando il loro ruolo di leadership nel mercato immobiliare per uffici della Corea del Sud. Con aziende multinazionali e nazionali che si riversano nelle torri certificate, gli spazi vacanti in questo segmento premium rimangono scarsi. Queste torri ambite vantano pavimenti efficienti, sistemi di filtraggio dell'aria adeguati alle esigenze pandemiche e vivaci spazi commerciali nelle vicinanze. La disparità negli affitti è pronunciata: i principali operatori impongono prezzi superiori dell'84% rispetto alle loro controparti non prime. Guardando al futuro, l'inventario di Grado A è destinato a crescere a un rapido CAGR del 5.18% fino al 2031, superando tutti gli altri gradi. Anche gli istituti di credito stanno prendendo nota, indirizzando i capitali verso questi progetti a basso rischio. Per rafforzare le prestazioni, i proprietari stanno integrando sistemi IoT di gestione degli edifici e ottenendo certificazioni WELL, garantendo flussi di cassa stabili anche mentre il settore affronta turni di lavoro ibridi.
Al contrario, gli immobili di Grado B e Grado C si trovano ad affrontare un aumento della domanda di immobili sfitti, poiché gli occupanti stanno consolidando i portafogli. Molte strutture di media altezza stanno ora avviando piani di ristrutturazione per ottenere la certificazione G-SEED e rimanere competitive sul mercato degli affitti. I sussidi governativi per l'ammodernamento, che coprono fino al 30% dei miglioramenti di efficienza energetica, invogliano ulteriormente i proprietari a ristrutturare piuttosto che demolire. La crescente biforcazione suggerisce un futuro a due velocità, in cui le torri di alta gamma guidano la crescita degli affitti e sostengono le dimensioni del mercato immobiliare per uffici in Corea del Sud, mentre gli edifici storici sottocapitalizzati rischiano l'obsolescenza funzionale se non riposizionati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di transazione: gli affitti consolidano la posizione dominante mentre le vendite favoriscono la rotazione del portafoglio
I contratti di locazione hanno rappresentato il 76.02% del valore delle transazioni del 2025, riflettendo il desiderio degli occupanti di flessibilità finanziaria durante i cicli economici incerti. Gli investitori istituzionali puntano attivamente ad asset a lungo termine, incrementando la liquidità disponibile per opportunità di vendita e leaseback. Il CAGR del 5.41% del segmento locativo fino al 2031 supera la crescita del numero di proprietari, garantendo che rimanga il principale motore del mercato immobiliare per uffici in Corea del Sud. La solida liquidità deriva anche dal fiorente settore nazionale dei REIT, che ha completato offerte pubbliche di acquisto per 1.6 miliardi di dollari nel 2024, convogliando capitali in torri simbolo.
Le transazioni di vendita, sebbene di dimensioni più ridotte, consentono il riciclo del capitale per gli sponsor più importanti. Gli sponsor più importanti stanno riciclo del capitale attraverso transazioni di vendita di dimensioni minori. Questo capitale sbloccato può essere convogliato verso sviluppi ad alto rendimento o acquisizioni in difficoltà. Le norme liberalizzate sulla proprietà straniera, che ora eliminano la pre-autorizzazione per l'acquisto di azioni in veicoli quotati, hanno accelerato l'afflusso di capitali transfrontalieri. Di conseguenza, le transazioni in asset di prestigio stanno definendo rendimenti di riferimento, orientando la sottoscrizione nel settore immobiliare per uffici in Corea del Sud. Questi sviluppi evidenziano la crescente attrattività e competitività del mercato.
Per utilizzo finale: la forza della tecnologia si mantiene mentre i servizi professionali accelerano
L'Information Technology ha mantenuto una quota di fatturato del 30.94% nel 2025, consolidandosi come principale motore di domanda del mercato. Aziende di servizi cloud, progettisti di semiconduttori e abilitatori di e-commerce sono tutti alla ricerca di sedi sicure e resilienti che integrino connettività ad alta densità e aree di collaborazione. Il complesso di due torri di Hyundai Motor Group esemplifica come la produzione avanzata e la ricerca e sviluppo di software convergano nei moderni campus urbani. La crescita della forza lavoro vincolata del settore mantiene resiliente la domanda assoluta di spazi, anche in presenza di politiche di lavoro da remoto.
Tuttavia, il settore della Consulenza Aziendale e dei Servizi Professionali è quello in più rapida crescita, con un CAGR del 5.62% al 2031. Gli obblighi di reporting ESG, la pianificazione fiscale transfrontaliera e la necessità di consulenza per la trasformazione digitale alimentano l'espansione dell'organico all'interno delle società di consulenza globali. Questi occupanti richiedono spesso ambienti premium a contatto con la clientela, vicini agli snodi di trasporto, intensificando la concorrenza per gli spazi di Grado A. Le società bancarie, di servizi finanziari e assicurative completano la domanda, aggrappandosi alle principali sedi di Seul per la vicinanza agli enti regolatori. Insieme, questi settori verticali ad alta intensità di conoscenza continueranno a plasmare i modelli di utilizzo e a rafforzare la rilevanza degli spazi di Grado A nel mercato immobiliare per uffici in Corea del Sud.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota di mercato del 55.74% di Seul ne sottolinea il ruolo di centro nevralgico commerciale della Corea del Sud, ma la sua crescita futura dipenderà dal bilanciamento della densificazione del CBD (Central Business District) con l'attivazione di hub satellitari. Il piano RiverCity da 550 miliardi di KRW (401 milioni di USD) prevede l'aggiunta di spazi galleggianti per uffici e tempo libero lungo il fiume Han, liberando 925.6 miliardi di KRW (675 milioni di USD). Gli affitti effettivi netti nei quartieri più importanti sono aumentati del 5.7% su base annua nel secondo trimestre del 2, riflettendo un solido flusso di locazione nonostante le incertezze macroeconomiche globali. Gli acquirenti istituzionali rimangono interessati, come dimostrato dal fatto che Brookfield e IGIS mantengono l'esposizione al centro di Seul, pur effettuando una rotazione selettiva degli asset.
La traiettoria del CAGR del 5.97% di Incheon è legata al suo gateway aeroportuale strategico, agli incentivi al libero scambio e alla solida rete infrastrutturale. Le multinazionali alla ricerca di nodi di distribuzione regionali vedono con favore il Songdo International Business District, beneficiando di torri certificate LEED e servizi da smart city. La competitività della città è ulteriormente rafforzata da differenziali di costo inferiori del 30% rispetto ai sottomercati comparabili di Seul, aumentando l'attrattiva per sedi secondarie e centri di servizi condivisi. I continui ampliamenti della metropolitana riducono i tempi di percorrenza a meno di trenta minuti, ampliando di fatto il bacino di utenza dei pendolari.
Busan consolida la sua posizione di polo marittimo e finanziario nazionale, grazie al progetto in più fasi del nuovo aeroporto di Gadeokdo, il cui completamento è previsto per il 2031. L'aeroporto creerà 530,000 nuovi posti di lavoro e contribuirà ad aumentare il PIL regionale, favorendo un incremento dell'assorbimento di uffici nell'adiacente zona di riqualificazione del Porto Nord. Daegu continua a registrare un'adesione costante da parte di fornitori di elettronica e operatori del settore sanitario, che ne apprezzano gli affitti più bassi e la posizione centrale, consolidando una domanda provinciale equilibrata nel più ampio mercato immobiliare per uffici della Corea del Sud.
Panorama normativo
La regolamentazione relativa allo sviluppo e alla gestione degli uffici si sta inasprendo in termini di trasparenza e supervisione del ciclo di progetto. Nel maggio 2026 sono entrate in vigore le modifiche alla Legge sulla tutela dei contratti di locazione di edifici commerciali e al relativo Decreto attuativo, che impongono ai proprietari di fornire agli inquilini una ripartizione dettagliata, suddivisa in 14 categorie, delle spese di gestione. Ciò aumenta gli obblighi di conformità per i proprietari e i gestori immobiliari e limita le pratiche di trasferimento opaco dei costi.
Sul fronte dell'offerta e delle autorizzazioni, la Legge sulla gestione dei progetti di sviluppo immobiliare e il relativo Decreto attuativo sono entrati pienamente in vigore nel novembre 2025. La modifica sposta la supervisione verso un monitoraggio strutturato, dalle fasi di pre-approvazione fino alla consegna. Nel luglio 2026, il Ministero del Territorio, delle Infrastrutture e dei Trasporti (MOLIT) ha presentato una tabella di marcia per la riqualificazione e gli sviluppi a uso misto che evidenzia procedure di approvazione semplificate, a supporto di un'esecuzione più rapida nei densi sottomercati di Seoul, dove la consegna di uffici è spesso legata a complessi pacchetti di riqualificazione.
Analisi della catena del valore
In Corea del Sud, la catena del valore degli immobili ad uso ufficio si articola in diverse fasi: dall'acquisizione dei terreni e delle autorizzazioni, passando per lo sviluppo (coinvolgendo sviluppatori, appaltatori EPC, architetti e ingegneri), il finanziamento (tramite banche, assicuratori, fondi e strutture REIT), la locazione e l'intermediazione (tramite agenzie nazionali e internazionali), fino alla gestione operativa (gestione immobiliare e delle strutture, servizi energetici e imprese di ristrutturazione). Il percorso culmina con la dismissione degli immobili sul mercato dei capitali tramite cessioni di asset o accordi di cessione di quote. Considerando che gli immobili di Classe A rappresenteranno il 55.01% dei ricavi previsti per il 2025, specifiche quali le certificazioni ESG, i sistemi per edifici intelligenti e i pacchetti MEP resilienti influenzano sempre più le decisioni in materia di progettazione, appalto e locazione.
Le principali criticità risiedono nei fattori produttivi e nel finanziamento delle costruzioni. Materiali come l'armatura e il calcestruzzo hanno subito continue pressioni sui costi a causa della volatilità dei tassi di cambio e delle problematiche della catena di approvvigionamento, spingendo gli sviluppatori verso acquisti anticipati e contratti di fornitura a lungo termine. Allo stesso tempo, le condizioni più restrittive per il finanziamento dei progetti accrescono l'importanza dei contratti di pre-locazione e dei partner istituzionali. Anche strumenti e strutture politiche come i REIT di progetto influenzano la filiera, incoraggiando modelli di sviluppo a lungo termine che allineano sviluppatori, fornitori di capitali e operatori attorno a contratti di locazione stabili e alla gestione patrimoniale, piuttosto che a dismissioni rapide.
Panorama competitivo
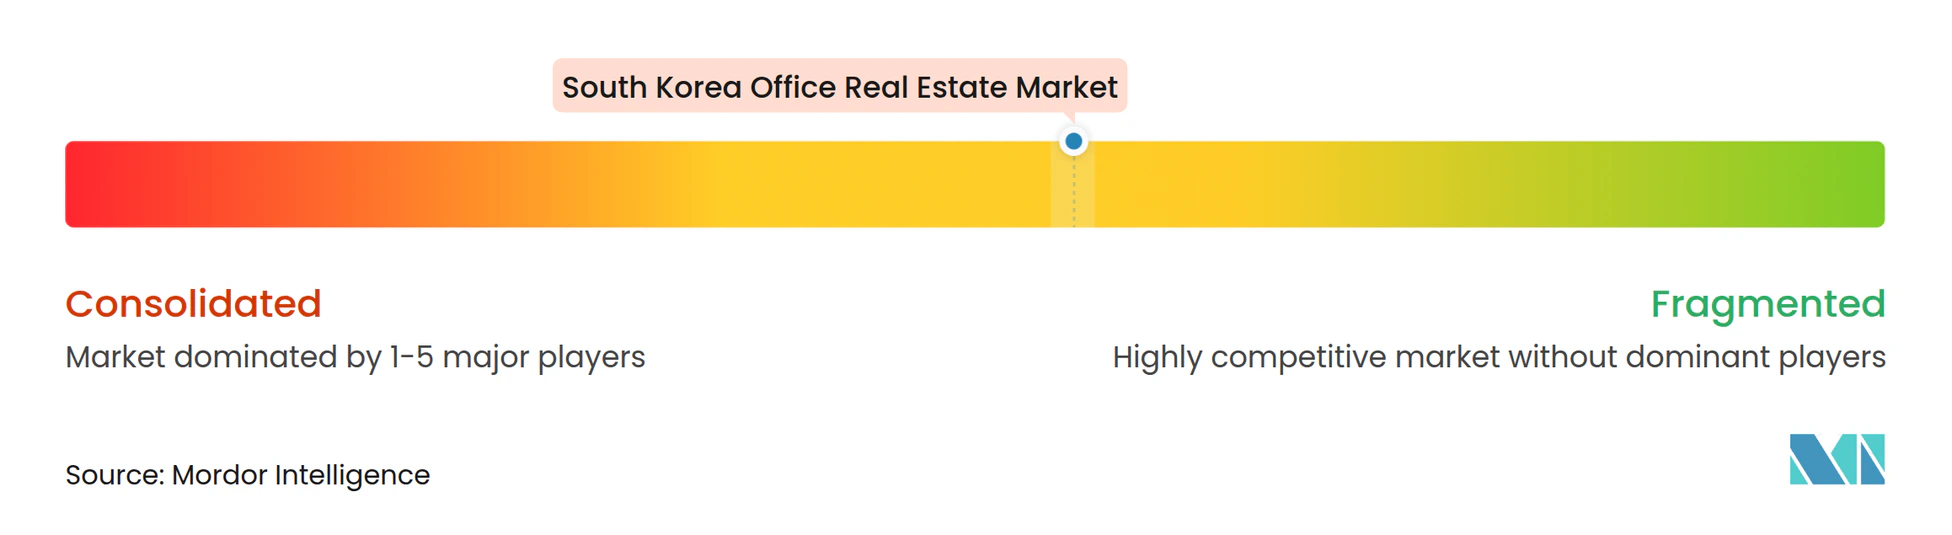
Il mercato immobiliare per uffici in Corea del Sud è moderatamente concentrato. La concorrenza si concentra su una manciata di affiliate chaebol nazionali diversificate e gestori di fondi globali, ma nessuna singola entità domina a livello nazionale. Samsung C&T sfrutta l'integrazione verticale per garantire risparmi derivanti dalla costruzione e relazioni con gli inquilini di punta, consentendole di ottenere canoni di locazione premium in torri simbolo. Brookfield continua a riciclare abilmente il capitale, come dimostrato dal suo rifinanziamento da 2 miliardi di dollari con IFC Seoul, che ha liberato nuova liquidità per acquisti opportunistici. IGIS Asset Management, con un patrimonio gestito di 47 miliardi di dollari, sta riequilibrando il portafoglio dopo averlo ridotto; la sua prevista cessione del 25% delle quote potrebbe attrarre nuovi partner strategici e ricalibrare l'esposizione al rischio.
Gestori di secondo livello come Mirae Asset Global Investments e SK D&D diversificano sviluppando congiuntamente progetti a uso misto che combinano uffici, negozi e ospitalità, mitigando il rischio di ciclo singolo. I fornitori di servizi internazionali – CBRE, JLL, Colliers e Savills – investono in piattaforme proptech, suite di consulenza e competenze in sostenibilità per difendere la quota di consulenza. L'implementazione di Falcon AI di JLL fornisce a 47,000 dipendenti insight basati sull'intelligenza artificiale generativa, migliorando l'accuratezza delle offerte e le negoziazioni per il rinnovo dei contratti di locazione. I piccoli operatori di spazi di lavoro flessibili si stanno spostando verso i distretti suburbani per intercettare l'eccesso di lavoro ibrido, aggiungendo sfumature competitive ma senza ancora alterare l'economia di base dei contratti di locazione.
Le tendenze normative favoriscono i soggetti che integrano tempestivamente la conformità ESG, poiché il Korea Sustainability Standards Board renderà obbligatoria la rendicontazione aziendale a partire dal 2026. Gli operatori in grado di fornire modelli di green lease e set di dati sulle prestazioni degli edifici ottengono più rapidamente successo presso gli inquilini multinazionali. Con l'aumento della domanda di riqualificazione, proliferano le joint venture tra gestori patrimoniali e società di servizi energetici, riflettendo un più ampio passaggio a una gestione immobiliare basata sui risultati nel settore immobiliare per uffici in Corea del Sud.
Leader del settore immobiliare in Corea del Sud
Brookfield Asset Management
Gestione patrimoniale IGIS
Samsung C&T Corporation
Hines
CBRE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: IGIS Asset Management è stata selezionata come offerente preferenziale per la K-Twin Tower, un prestigioso complesso di uffici nel distretto di Gwanghwamun a Seul, con un'offerta di circa 1.05 miliardi di won coreani. Questa operazione conferma la continua ricerca del prezzo ideale per gli immobili di pregio nel centro di Seul, nonostante la selettività dei finanziamenti, e indica dove si sta concentrando il capitale istituzionale.
- Giugno 2026: Brookfield Asset Management ha delineato un piano a lungo termine per espandere il proprio patrimonio in gestione in Corea del Sud fino a raggiungere i 30 trilioni di won coreani, dando priorità alle infrastrutture e al settore immobiliare. Questo impegno conferisce maggiore visibilità all'allocazione di capitali istituzionali esteri in Corea e supporta la liquidità per le transazioni relative a grandi complessi ad uso ufficio e a destinazione mista.
- Dicembre 2024: Mirae Asset Global Investments ha acquisito la Centropolis Tower B, un edificio di 26 piani situato nel quartiere di Jongno-gu, da Eugene Asset Management per circa 540 milioni di dollari. L'acquisizione ha ampliato la presenza di Mirae nel mercato degli uffici di Seoul e ha sottolineato la preferenza degli investitori per immobili di classe A situati in posizione centrale e gestiti da istituzioni.
Ambito del rapporto sul mercato immobiliare per uffici in Corea del Sud
Gli immobili ad uso ufficio si riferiscono alla costruzione di immobili destinati alla locazione e alla vendita a società di diversi settori. Il rapporto mira a fornire un'analisi dettagliata del mercato immobiliare per uffici della Corea del Sud. Si concentra su approfondimenti di mercato, dinamiche, tendenze tecnologiche e iniziative governative.
Il mercato è segmentato per settore e città chiave. Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per grado di costruzione
| Grado A |
| Grado B |
| Grado C |
Per tipo di transazione
| Noleggio |
| Sales |
Per uso finale
| Tecnologia dell'informazione (IT e ITES) |
| BFSI (Banche, Servizi Finanziari e Assicurativi) |
| Consulenza aziendale e servizi professionali |
| Altri servizi (vendita al dettaglio, scienze della vita, energia, legale) |
Per città chiave
| Seoul |
| Busan |
| Daegu |
| Incheon |
| Resto della Corea del Sud |
| Per grado di costruzione | Grado A |
| Grado B | |
| Grado C | |
| Per tipo di transazione | Noleggio |
| Sales | |
| Per uso finale | Tecnologia dell'informazione (IT e ITES) |
| BFSI (Banche, Servizi Finanziari e Assicurativi) | |
| Consulenza aziendale e servizi professionali | |
| Altri servizi (vendita al dettaglio, scienze della vita, energia, legale) | |
| Per città chiave | Seoul |
| Busan | |
| Daegu | |
| Incheon | |
| Resto della Corea del Sud |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato immobiliare adibito a uffici in Corea del Sud?
Nel 28.61 il mercato valeva 2026 miliardi di dollari ed è sulla buona strada per raggiungere i 36.06 miliardi di dollari entro il 2031.
Quale tipologia di edificio detiene la quota di mercato maggiore?
Gli uffici di grado A rappresentano il 55.01% dei ricavi del 2025, a dimostrazione della forte preferenza degli inquilini per gli spazi premium certificati.
Quale città crescerà più rapidamente entro il 2031?
Incheon è in testa con un CAGR previsto del 5.97%, trainato dal suo hub aeroportuale e dallo status di zona franca economica.
In che modo le tendenze del lavoro ibrido influenzano la domanda?
Le aziende si stanno consolidando in meno sedi, ma di qualità più elevata, riducendo l'assorbimento di spazio nei sottomercati secondari, ma mantenendo limitate le posizioni vacanti principali.
Quale ruolo svolgono i REIT nei flussi di capitali del settore?
I REIT nazionali e transfrontalieri garantiscono una profonda liquidità, accelerano il riciclo del portafoglio e supportano le previsioni di CAGR del 5.41% del segmento degli affitti.
Quanto sono importanti le normative ESG per i proprietari di uffici?
Gli standard obbligatori a zero consumi energetici entro il 2031 e la rendicontazione sulla sostenibilità a partire dal 2026 rendono gli aggiornamenti ESG essenziali per fidelizzare gli inquilini e salvaguardare il valore degli asset.


