

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
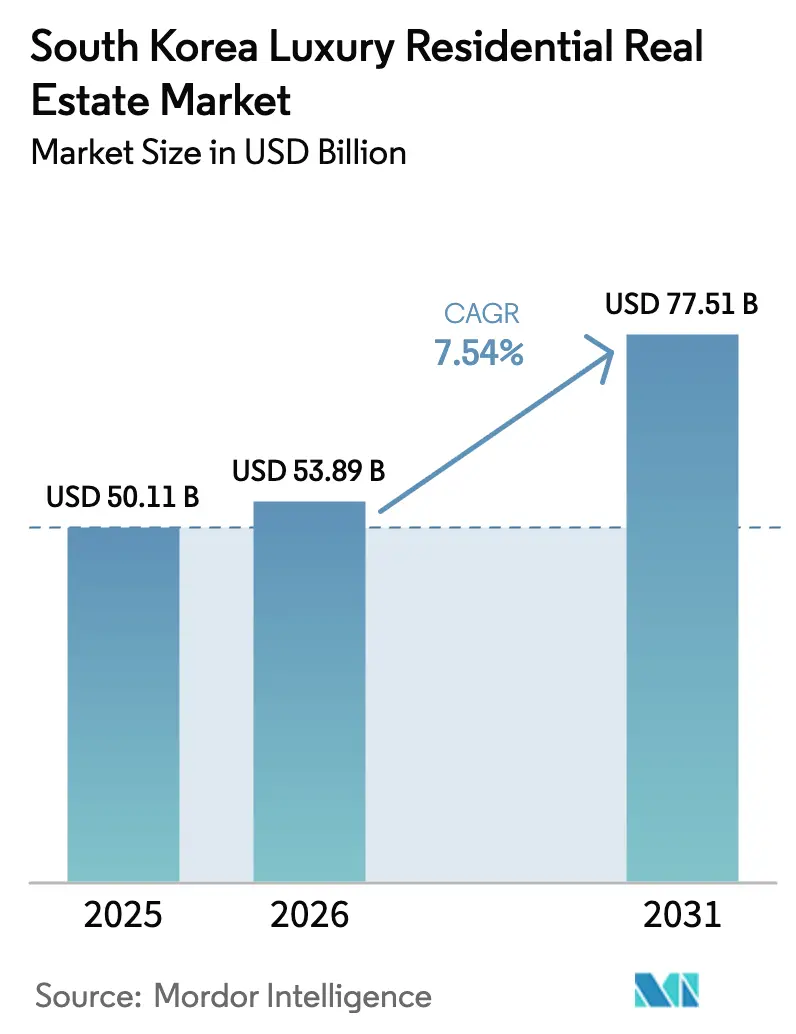
| Dimensione del mercato (2026) | 53.89 miliardo di dollari |
| Dimensione del mercato (2031) | 77.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.54% CAGR |
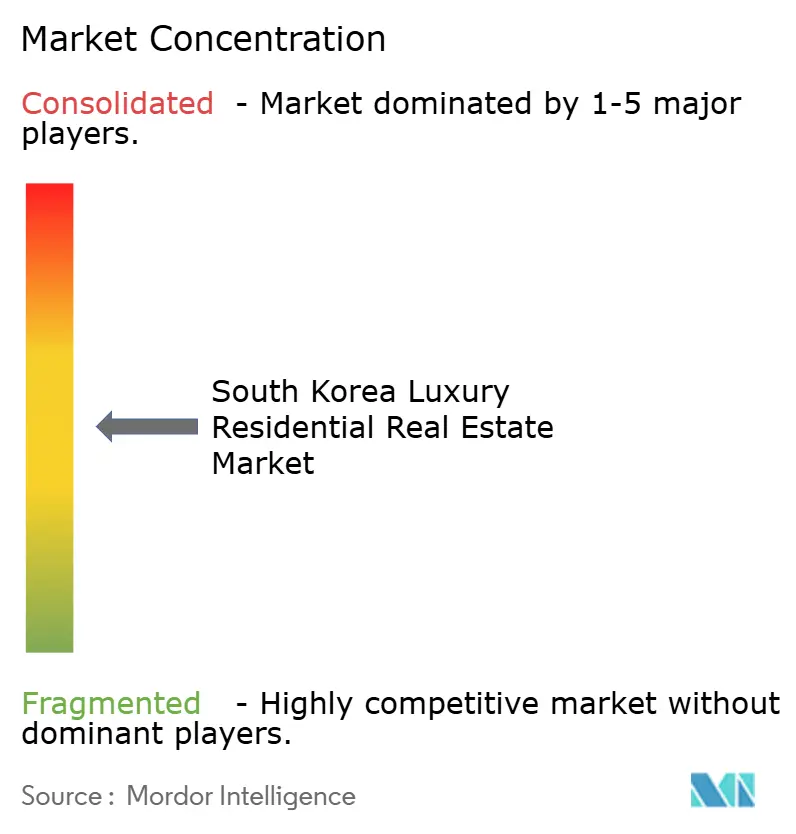
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale di lusso in Corea del Sud a cura di Mordor Intelligence
Si prevede che il mercato immobiliare residenziale di lusso della Corea del Sud raggiungerà i 50.11 miliardi di dollari nel 2025, i 53.89 miliardi di dollari nel 2026 e i 77.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.54% dal 2026 al 2031.
L'offerta limitata di terreni nel centro di Seul, la forte concentrazione di individui con un patrimonio netto elevato (HNWI) e le radicate preferenze per i marchi mantengono la domanda resiliente nonostante le normative fiscali più restrittive. Gli acquirenti stranieri, principalmente cittadini cinesi, continuano a considerare gli indirizzi di lusso di Seul come una copertura valutaria e politica, sostenendo gli afflussi di capitali transfrontalieri anche dopo l'espansione delle zone di permesso dell'agosto 2024. Gli sviluppatori stanno quindi dando priorità a megaprogetti a uso misto con suite di sicurezza basate sull'intelligenza artificiale (IA) e gestione energetica basata sull'Internet delle cose (IoT), che comportano premi di prezzo del 10-15% rispetto a immobili non di marca. Nel frattempo, ville e case a schiera stanno emergendo come un'alternativa basata sulla privacy per gli ultra-HNWI e si prevede che supereranno gli appartamenti in termini di crescita. Infine, i tagli dei tassi della Banca di Corea hanno attenuato i costi dei mutui, ma i rigidi limiti al rapporto prestito/valore (LTV) e al rapporto servizio del debito (DSR) continuano a favorire gli acquirenti con ampia liquidità.
Punti chiave del rapporto
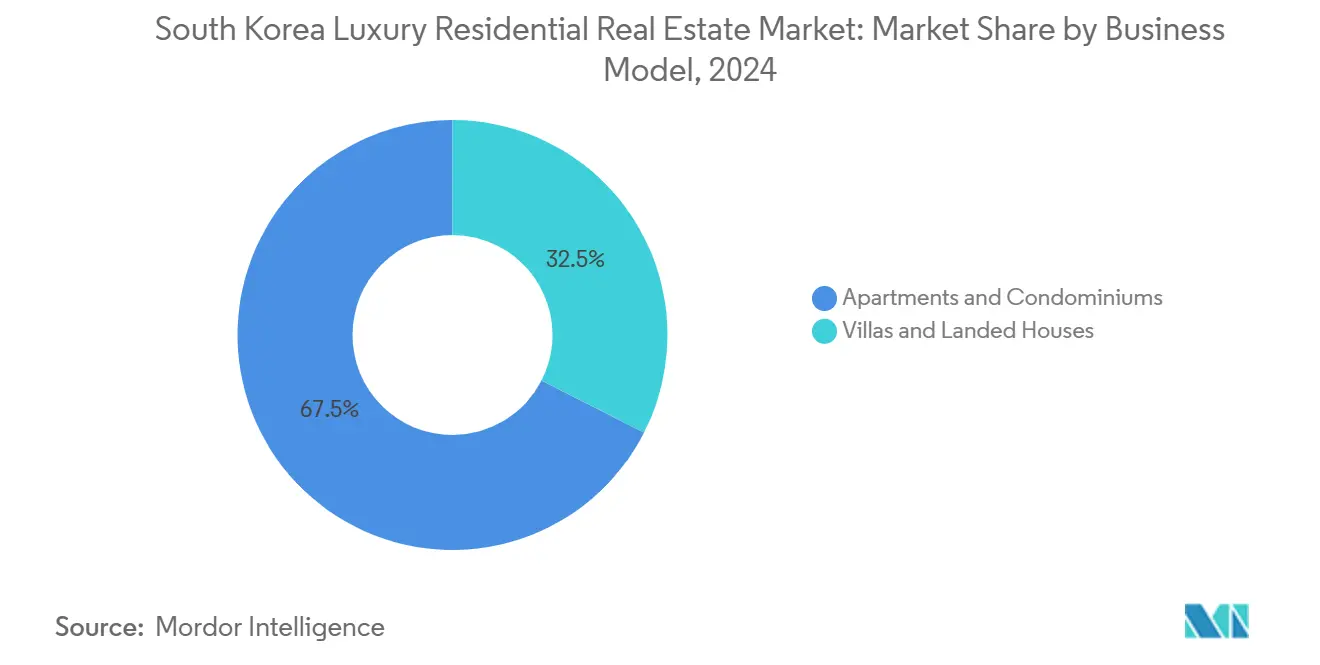
- Per tipologia di immobile, appartamenti e condomini detenevano il 67.5% della quota di mercato degli immobili residenziali di lusso in Corea del Sud nel 2025, mentre ville e case unifamiliari sono destinate a crescere a un tasso di crescita annuo composto (CAGR) dell'8.27% fino al 2031.
- In base al modello di business, le transazioni di vendita hanno rappresentato l'84% della quota di mercato immobiliare residenziale di lusso della Corea del Sud nel 2025, mentre si prevede che gli affitti cresceranno a un tasso annuo composto dell'8.07% fino al 2031, grazie alla domanda degli espatriati a Songdo e Incheon.
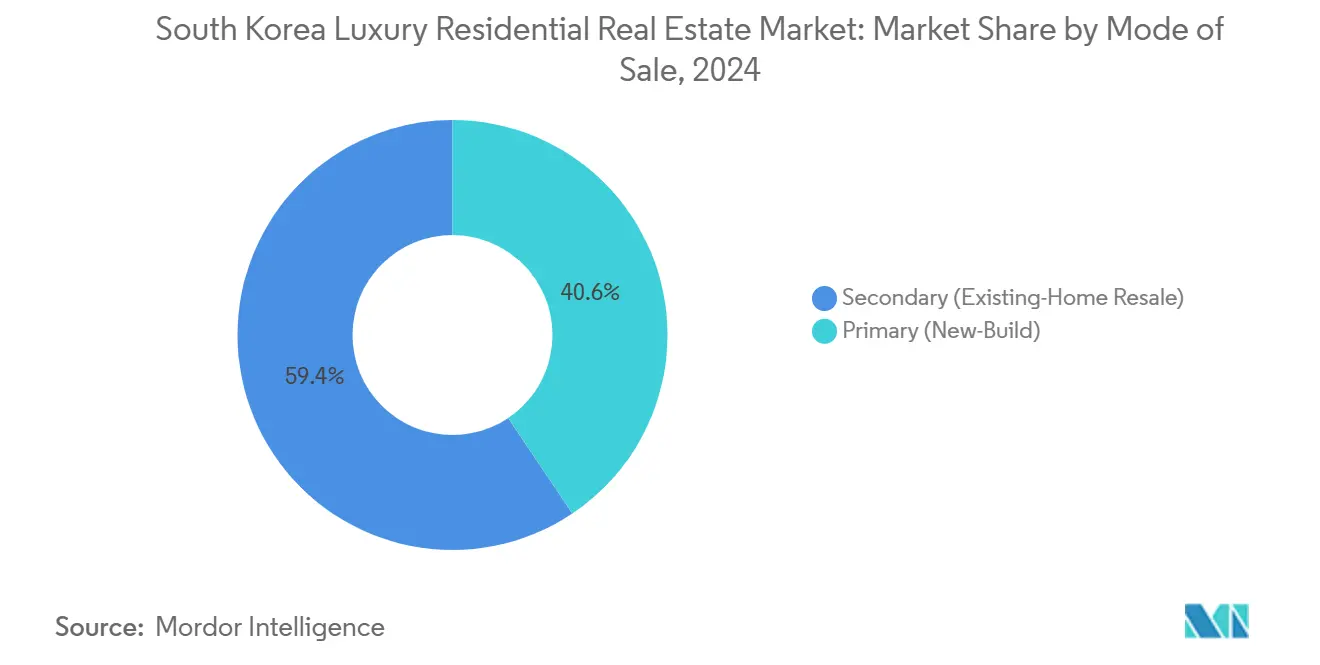
- Per modalità di vendita, le transazioni secondarie (case esistenti) hanno detenuto una quota del 59.4% nel 2025, ma si prevede che i lanci primari cresceranno a un CAGR dell'8.41% grazie ai progetti di marca integrati nella tecnologia.
- A livello cittadino, Seul rappresentava il 74.6% del mercato immobiliare residenziale di lusso della Corea del Sud nel 2025, mentre Incheon è destinata a espandersi con un tasso di crescita annuo composto (CAGR) del 9.19% fino al 2031, grazie allo sviluppo della smart city di Songdo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale di lusso in Corea del Sud
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della popolazione ad alto reddito a Seul stimola la domanda di alloggi di fascia ultra-premium | 1.8% | Seul (Gangnam, Hannam, Cheongdam), espansione verso Songdo | Medio termine (2-4 anni) |
| La limitata disponibilità di terreni nelle posizioni privilegiate di Seul sostiene la crescita dei prezzi del lusso | 1.5% | Distretti centrali di Seul, Yongsan IBD | A lungo termine (≥ 4 anni) |
| La preferenza per gli appartamenti di lusso nei grattacieli incrementa le vendite di immobili di lusso | 1.3% | Seul, Incheon (Songdo), Busan (Haeundae) | A breve termine (≤ 2 anni) |
| Il crescente interesse degli investitori stranieri incrementa le transazioni transfrontaliere di lusso | 1.2% | Seul (Gangnam, Hannam), Incheon, Busan | Medio termine (2-4 anni) |
| L'espansione degli sviluppi di lusso ad uso misto aumenta l'attrattiva per gli acquirenti | 1.0% | Seul (Yongsan IBD), Incheon (Songdo), Busan | Medio termine (2-4 anni) |
| L'offerta limitata di ville e attici di lusso sostiene la crescita del valore | 0.9% | Seul (Hannam, Seongbuk-gu), Busan (Haeundae) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della popolazione ad alto reddito a Seul stimola la domanda di alloggi di fascia ultra-premium
Gangnam, Hannam e Cheongdam sono diventati poli di ricchezza dove la vicinanza alla finanza, al commercio al dettaglio di lusso e alle scuole internazionali rafforza ulteriormente la concentrazione di individui con un patrimonio elevato. Le transazioni record del 2025, come quella di Nine One Hannam a 18.5 milioni di dollari, confermano che il prestigio della posizione è più importante delle dimensioni dell'unità. L'effetto rete sociale riduce i costi di ricerca per gli acquirenti che apprezzano l'anonimato e la segnalazione da parte dei pari. Di conseguenza, questi distretti hanno mostrato una limitata elasticità dei prezzi anche dopo gli aumenti delle imposte di acquisizione. Gli acquirenti cinesi utilizzano anche un indirizzo a Gangnam come copertura geopolitica, sostenendo le valutazioni in un contesto di inasprimento delle politiche interne. [1] Ministero del Territorio, delle Infrastrutture e dei Trasporti, "Avviso di espansione delle zone autorizzate", molit.go.kr
La limitata disponibilità di terreni nelle posizioni privilegiate di Seul sostiene la crescita dei prezzi del lusso
La zonizzazione della cintura verde intorno alla capitale crea una scarsità artificiale che gli sviluppatori contrastano attraverso la densificazione verticale e l'accorpamento prolungato dei terreni. Il distretto commerciale internazionale di Yongsan (IBD) illustra come i cicli di pianificazione quindicennali limitino l'offerta a breve termine, sostenendo così la resilienza dei prezzi. [2] Governo metropolitano di Seoul, "Piano regolatore IBD di Yongsan", english.seoul.go.kr Le zone esistenti di ville a bassa densità come Seongbuk-gu limitano i rapporti di superficie edificabile al 150%, impedendo la conversione in torri e rafforzando l'esclusività. Di conseguenza, il nuovo inventario di lusso emerge solo in ondate sporadiche, attutisce il segmento contro le recessioni macroeconomiche.
La preferenza per gli appartamenti di lusso nei grattacieli incrementa le vendite di immobili di lusso
La fedeltà al marchio è pronunciata; Raemian di Samsung C&T, Castle di Lotte E&C e I'Park di HDC Hyundai sono considerati indicatori di qualità costruttiva e liquidità di rivendita. Il 78% dei lanci del 2025 integra suite IoT Samsung SDS o LG CNS che riducono le bollette energetiche fino al 20% e implementano l'accesso biometrico. Le unità a marchio vengono scambiate il 25% più velocemente rispetto alle controparti non a marchio, giustificando un premio del 10-15% e consolidando i leader di mercato.
Il crescente interesse degli investitori stranieri incrementa le transazioni transfrontaliere di lusso
I cittadini cinesi hanno rappresentato il 73% degli acquisti di lusso esteri nel 2025, seguiti dagli americani (14%). I tempi di volo inferiori alle due ore, uniti all'affinità culturale Hallyu, mantengono Seul attraente nonostante i requisiti per i permessi di agosto 2024 che ora prolungano le chiusure fino a due mesi. La proprietà straniera è salita al 12.3% nel 2025, a dimostrazione del rallentamento degli attriti normativi, che non hanno invertito gli afflussi. Gli sviluppatori ora dispongono di team di vendita bilingue e di sportelli di gestione immobiliare pensati appositamente per i proprietari assenti.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le severe normative sulla tassazione degli immobili e sulla proprietà frenano gli investimenti nel lusso | -1.1% | Nazionale, con forte impatto a Seul e Busan | A breve termine (≤ 2 anni) |
| I rigidi limiti sui prestiti ipotecari e sul rapporto prestito/valore limitano l'accesso ai finanziamenti | -0.9% | Zone regolamentate a livello nazionale, in particolare a Seul | Medio termine (2-4 anni) |
| Le elevate imposte sulle acquisizioni e sulle plusvalenze riducono le transazioni di lusso | -0.8% | Nazionale, concentrato a Seul, Incheon | A breve termine (≤ 2 anni) |
| Le fluttuazioni dei tassi di interesse e l'incertezza economica ritardano gli acquisti di beni di lusso | -0.7% | Nazionale, con ricadute sui segmenti di acquirenti esteri | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le severe normative sulla tassazione degli immobili e sulla proprietà frenano gli investimenti nel lusso
Le imposte di proprietà omnicomprensive fino al 2.7%, i sovrapprezzi per i proprietari di tre o più case e l'espansione della zona di permesso del 2024 hanno raffreddato gli acquisti speculativi. Le bozze delle norme del 2025 limiterebbero ulteriormente la proprietà a due unità e imporrebbero una tassa di sfitto del 3% sugli immobili di lusso inutilizzati. [3] Ministero dell'Economia e delle Finanze, "Bozza di riforme fiscali immobiliari 2025", moef.go.kr Di conseguenza, le transazioni di lusso sono calate del 18% su base annua nel primo trimestre del 2025.
I rigidi limiti sui prestiti ipotecari e sul rapporto prestito/valore limitano l'accesso ai finanziamenti
La Banca di Corea e la Commissione per i Servizi Finanziari mantengono i tassi di prestito al 50% e i tassi di interesse diretti al 40%. Un appartamento da 2.22 milioni di dollari, quindi, richiede 1.11 milioni di dollari in contanti, limitando la leva finanziaria agli investitori ultra-liquidi. Gli stranieri non residenti continuano a non avere diritto ai mutui locali, il che frena la domanda da parte di acquirenti indebitati.
Analisi del segmento
Per tipologia di proprietà: gli appartamenti mantengono il primato mentre le ville accelerano
Nel 2025, appartamenti e condomini controllavano il 67.5% del mercato immobiliare residenziale di lusso della Corea del Sud, supportati dalla connettività della metropolitana e dai servizi in loco. Si prevede tuttavia che le ville registreranno la crescita più rapida, con un CAGR dell'8.27% fino al 2031, grazie alla privacy, agli spazi esterni e all'architettura personalizzabile che stanno guadagnando terreno tra gli ultra-HNWI. Grattacieli di lusso come Raemian e I'Park integrano regolarmente strumenti di gestione energetica basati sull'intelligenza artificiale che riducono le bollette fino al 20%.
In Corea del Sud, le dimensioni del mercato immobiliare residenziale di lusso associato alle transazioni di ville rimangono inferiori a quelle degli appartamenti, ma la scarsità di immobili a Hannam-dong e Seongbuk-gu alimenta offerte competitive con aumenti di prezzo annuali del 5-10%. Gli sviluppatori stanno sperimentando formati ibridi a bassa densità che imitano la privacy delle ville all'interno di siti ad alta densità, segnalando un mix di prodotti in evoluzione che potrebbe gradualmente ridurre il divario di quota.


Per modello di business: le vendite continuano a dominare, ma gli affitti guadagnano terreno
Le vendite hanno rappresentato l'84.0% del fatturato del 2025, riflettendo la cultura coreana della proprietà immobiliare e gli incentivi fiscali per le residenze primarie. Gli affitti hanno rappresentato la restante parte, ma si prevede che cresceranno più rapidamente, con un CAGR dell'8.07%, sostenuti dai trasferimenti multinazionali a Songdo e Yongsan.
I proprietari immobiliari istituzionali come IGIS Asset Management stanno ampliando i portafogli build-to-rent che includono concierge bilingue e pacchetti di locazione aziendale, con l'obiettivo di aumentare la quota di locazione del mercato immobiliare residenziale di lusso in Corea del Sud a circa il 20% entro il 2031. Se i limiti LTV persistono, alcuni potenziali acquirenti potrebbero optare per l'affitto, dando ulteriore slancio a questo segmento.
Per modalità di vendita: le azioni secondarie comandano il premio di liquidità
Il mercato secondario (rivendita di case esistenti) ha conquistato il 59.4% del mercato immobiliare residenziale di lusso della Corea del Sud nel 2025, poiché gli acquirenti hanno apprezzato l'occupazione immediata e le comprovate prestazioni dell'edificio. Il mercato primario (nuove costruzioni), sebbene di volume inferiore, è destinato a crescere a un CAGR dell'8.41% grazie all'IoT e agli aggiornamenti di sicurezza biometrica.
I lanci primari integrano concierge basati sull'intelligenza artificiale e certificazioni di bioedilizia, che incrementano la quota di mercato del settore immobiliare residenziale di lusso in Corea del Sud per gli sviluppatori di marca. Tuttavia, il rischio di consegna allunga i cicli di conversione della liquidità, quindi gli investitori focalizzati sulla liquidità continuano a preferire il canale secondario, dove la media dei giorni sul mercato rimane inferiore a 90.
Analisi geografica
Seul controllava un consistente 74.6% del valore nel 2025, grazie a una concentrazione del 65% di HNWI nazionali, una fitta rete di scuole internazionali e la riqualificazione del quartiere IBD di Yongsan da 30 miliardi di dollari, che mantiene inalterata la futura offerta. La proprietà straniera ha raggiunto il 12.3% nonostante le nuove norme sui permessi, sottolineando l'attrattiva della capitale come rifugio sicuro per la ricchezza regionale.
Incheon è la città in più rapida crescita, con un CAGR del 9.19% fino al 2031, grazie al progetto di città intelligente di Songdo, che si estende su 1,500 acri, all'espansione dell'aeroporto fino a 100 milioni di passeggeri e all'esenzione quinquennale dalle tasse sulla proprietà per i nuovi acquisti di lusso. Sviluppatori come POSCO E&C posizionano le unità di Songdo a circa il 40% in meno rispetto ai prezzi equivalenti di Gangnam, attraendo sia dirigenti espatriati che acquirenti nazionali orientati al valore.
Busan prospera grazie agli attici sul lungomare di Haeundae e al prestigio culturale del Busan International Film Festival. Daegu e altre città secondarie hanno conquistato collettivamente il 13%, grazie alla ferrovia ad alta velocità che riduce i tempi di percorrenza per Seul a meno di due ore, favorendo i soggiorni nel fine settimana e la domanda di seconde case. Tuttavia, gli effetti di rete attorno al centro finanziario e commerciale di lusso di Seul assicurano che la città rimanga il fulcro del mercato immobiliare residenziale di lusso sudcoreano.
Panorama competitivo
La concorrenza è moderatamente concentrata: i primi cinque costruttori di chaebol, Samsung C&T, HDC Hyundai Development, Lotte E&C, GS E&C e POSCO E&C, si sono assicurati la quota di maggioranza dei lanci di lusso del 2025. Le loro catene di fornitura verticali riducono i costi di costruzione fino al 20% rispetto ai concorrenti di fascia media e sostengono i premi costanti dei marchi.
La differenziazione strategica ora si basa sulla tecnologia. La Raemian Yongsan Tower di 65 piani di Samsung C&T ha venduto il 92% delle unità in tre giorni grazie ai dashboard energetici basati sull'intelligenza artificiale e ai comandi vocali, mentre l'I'Park Songdo Marina di HDC si allinea ai servizi di uno yacht club per attrarre dirigenti espatriati. Xi di GS E&C utilizza la modellazione delle informazioni edilizie per ridurre i tassi di difettosità del 25%, aumentando la fiducia degli acquirenti.
Gli operatori più piccoli cercano nicchie: Booyoung è specializzato in ville su misura con garanzia di 15 anni, mentre Kolon Global converte siti storici in attici esclusivi. Portali immobiliari tecnologici come Zigbang hanno iniziato a offrire tour in realtà virtuale, riducendo l'attrito nella ricerca, ma l'intermediazione fuori mercato rimane dominante per gli immobili ultra-prime, isolando i margini nelle fasce più alte.
Leader del settore immobiliare residenziale di lusso in Corea del Sud
Samsung C&T Corporation
Daewoo Ingegneria e costruzione
KyeRyong Edilizia industriale
Costruzione Hoban
DL Costruzione
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Settembre 2025: Hyundai E&C ha stretto una partnership con HND TS e CMP Construction per costruire un complesso residenziale di lusso ad Auckland. Questa iniziativa segna un passo strategico verso l'esportazione dell'ecosistema "K-Housing" di lusso e tecnologicamente avanzato della Corea del Sud verso acquirenti internazionali facoltosi.
- Settembre 2025: Mandarin Oriental ha stretto una partnership con Hanwha Group per sviluppare un'esclusiva struttura di lusso dedicata all'ospitalità nel Central Business District di Seul. Questo introduce un nuovo livello di lusso integrato con servizi di branding globale nel mercato sudcoreano.
- Maggio 2025: Daewoo E&C ha ufficialmente rinnovato il suo marchio ultra-premium "SUMMIT" e ha lanciato il suo standard di design "Prugio Edition 2025". Incentrato sul tema "Guarigione nella vita di tutti i giorni", il lancio ha integrato spa private in stile resort, strutture avanzate di riduzione del rumore tra i piani e tecnologie per la domotica aggiornate nei suoi nuovi edifici.
- Gennaio 2025: Samsung C&T inaugura la Raemian Yongsan Tower, integrando 850 unità con le piattaforme smart-home Samsung SDS; il 92% è stato venduto entro 72 ore.


Ambito del rapporto sul mercato immobiliare residenziale di lusso in Corea del Sud
Per tipo di proprietà
| Appartamenti e Condomini |
| Ville e case fondiarie |
Per modello di business
| Sales |
| Affitti |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) |
Per città
| Seoul |
| Busan |
| Daegu |
| Incheon |
| Resto della Corea del Sud |
| Per tipo di proprietà | Appartamenti e Condomini |
| Ville e case fondiarie | |
| Per modello di business | Sales |
| Affitti | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) | |
| Per città | Seoul |
| Busan | |
| Daegu | |
| Incheon | |
| Resto della Corea del Sud |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato immobiliare residenziale di lusso in Corea del Sud nel 2026?
Si stima che il mercato immobiliare residenziale di lusso della Corea del Sud raggiungerà i 53.89 miliardi di dollari entro il 2026.
Quale CAGR è previsto fino al 2031?
Si prevede che il valore di mercato aumenterà a un CAGR del 7.54% tra il 2026 e il 2031.
Quale tipologia di immobile prevale nelle vendite premium?
Nel 2025, appartamenti e condomini hanno conquistato una quota del 67.5% grazie alla domanda di grattacieli di marca.
Dove si registra la crescita regionale più rapida?
Incheon è in testa con un CAGR del 9.19%, mentre a Songdo si accelera la costruzione della città intelligente.
In che modo le tasse incidono sugli acquirenti stranieri?
L'espansione delle zone soggette a permessi e l'aumento delle imposte sulle acquisizioni hanno allungato i tempi di chiusura fino a 60 giorni, ma la proprietà straniera è comunque aumentata al 12.3% nel 2025.
Chi sono gli sviluppatori principali?
Samsung C&T, HDC Hyundai Development, Lotte E&C, GS E&C e POSCO E&C sono i principali sviluppatori.
Pagina aggiornata l'ultima volta il:



