

Dimensioni e quota di mercato dei centri di tornitura CNC per veicoli elettrici in Corea del Sud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 124 milioni |
| Dimensione del mercato (2031) | USD 200 milioni |
| Tasso di crescita (2026 - 2031) | 10.00% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei centri di tornitura CNC per veicoli elettrici in Corea del Sud a cura di Mordor Intelligence
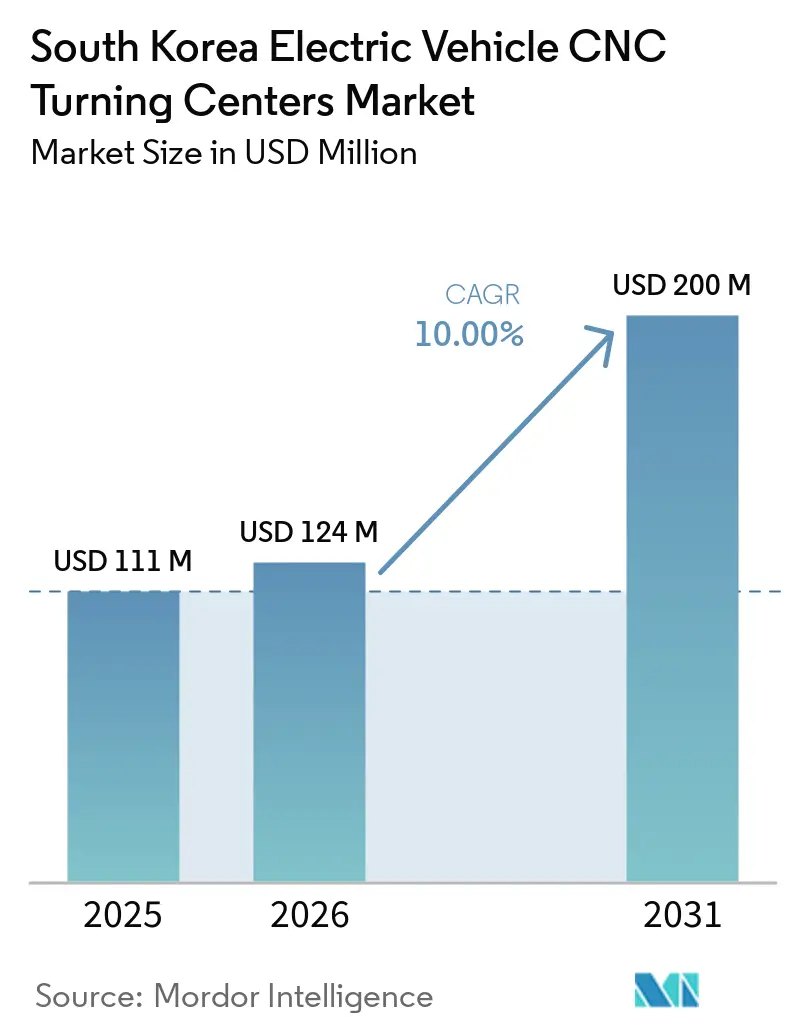
Si prevede che il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici crescerà da 111 milioni di dollari nel 2025 a 124 milioni di dollari nel 2026, per poi raggiungere i 200 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10% nel periodo 2026-2031.
Il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici è sostenuto dalla transizione della produzione automobilistica verso i veicoli elettrificati e dalla conseguente necessità di componenti lavorati con precisione. I veicoli elettrici hanno rappresentato il 13.1% delle nuove immatricolazioni nel 2025, con una quota in aumento al 23% nel primo semestre del 2026, incrementando così la domanda di motori, assali elettrici e componenti relativi alle batterie. Hyundai Motor Group sta investendo 42 trilioni di won coreani (29.5 miliardi di dollari) in 10 anni nella regione di Yeongnam, tra cui uno stabilimento dedicato ai veicoli elettrici a Ulsan, che dovrebbe entrare in funzione nel quarto trimestre del 2026, e nuove linee di produzione Hyundai Mobis a Daegu e Ulsan. Questo investimento dovrebbe mantenere la domanda di lavorazioni meccaniche collegata all'assemblaggio finale nazionale e alla catena di fornitura per l'esportazione. Il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici beneficia anche della sostituzione delle singole fasi di lavorazione con apparecchiature automatizzate e connesse che migliorano il controllo del processo.
Punti chiave del rapporto
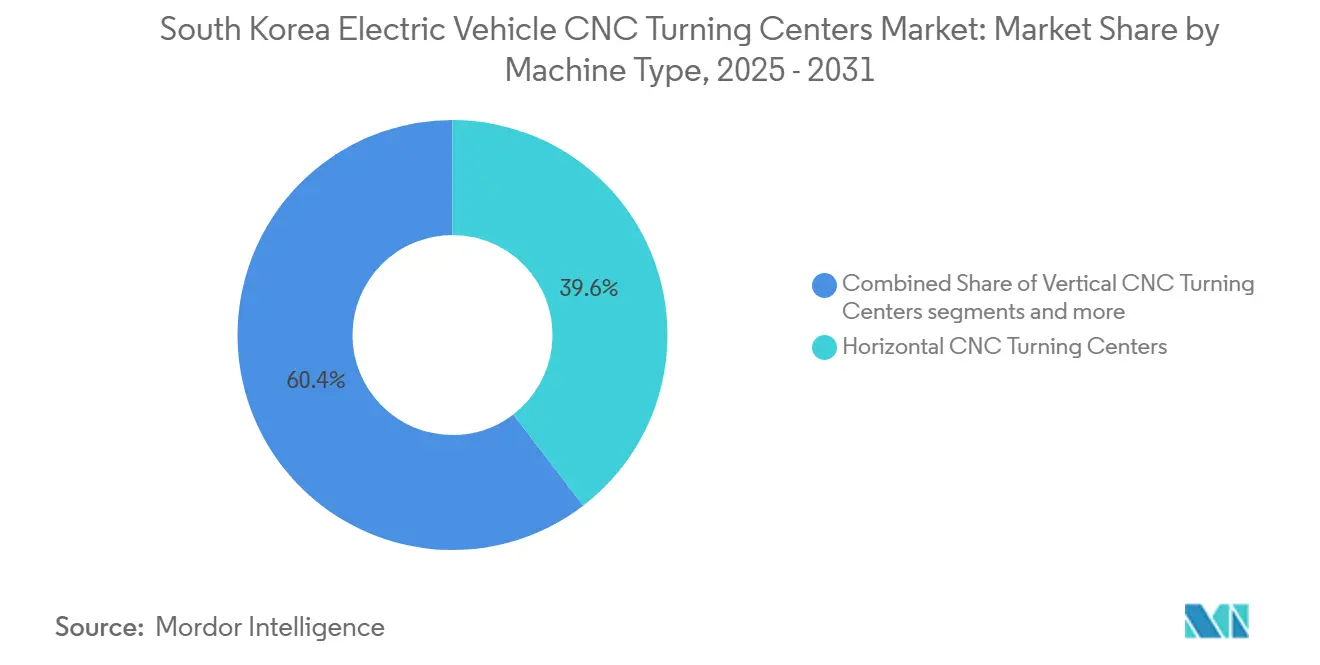
- Per tipologia di macchina, i centri di tornitura CNC orizzontali detenevano il 39.6% della quota di mercato sudcoreana dei centri di tornitura CNC per veicoli elettrici nel 2025, mentre si prevede che i centri di tornitura-fresatura multi-tasking cresceranno a un CAGR del 12.1% fino al 2031.
- Per quanto riguarda le applicazioni dei componenti, i componenti per motori elettrici rappresentavano il 34.7% del mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici nel 2025, mentre si prevede che i componenti per sistemi di batterie cresceranno a un tasso annuo composto (CAGR) dell'11.3% fino al 2031.
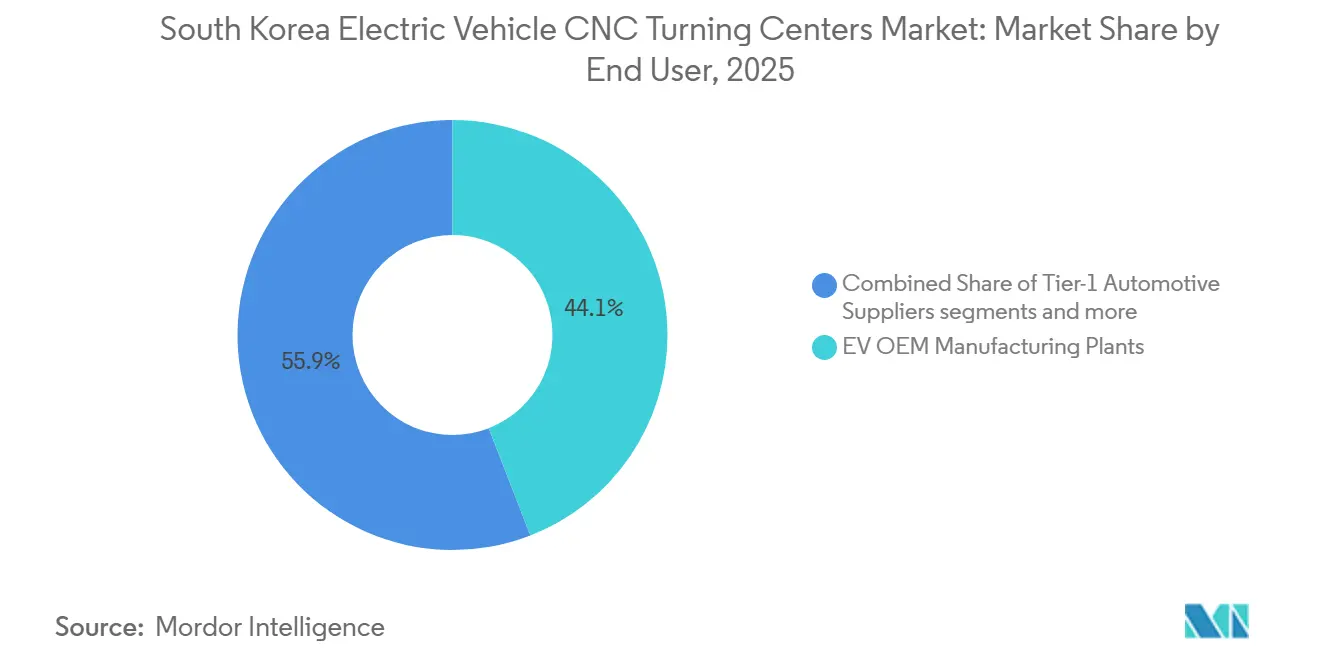
- Per quanto riguarda gli utenti finali, gli stabilimenti di produzione OEM di veicoli elettrici detenevano una quota del 44.1% nel 2025, mentre si prevede che i produttori di componenti di secondo livello cresceranno a un tasso annuo composto (CAGR) dell'11.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei centri di tornitura CNC per veicoli elettrici in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La rapida produzione di propulsori per veicoli elettrici aumenta la domanda di centri di tornitura di precisione. | + 2.8% | Nazionale, concentrato a Ulsan, Gwangmyeong e Hwaseong | A breve termine (≤ 2 anni) |
| Un solido ecosistema dei semiconduttori e dell'industria automobilistica accelera la modernizzazione del CNC. | + 2.0% | A livello nazionale, con ricadute positive sulle esportazioni nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Il sostegno governativo alla produzione intelligente incentiva l'adozione di macchine utensili avanzate. | + 1.5% | Il partito nazionale, con i primi successi a Daegu, Ulsan e Gyeongnam | Medio termine (2-4 anni) |
| La crescente produzione di motori elettrici e componenti per riduttori aumenta il fabbisogno di lavorazioni meccaniche di precisione. | + 1.3% | Nazionale, con presenza concentrata nelle province di Gyeongnam e Chungnam | A breve termine (≤ 2 anni) |
| La crescente diffusione dei centri di tornitura CNC multiasse aumenta la produttività in fabbrica. | + 0.8% | Nazionale, con una concentrazione negli impianti di primo livello della provincia di Gyeonggi. | Medio termine (2-4 anni) |
| L'espansione della produzione di batterie rafforza la domanda di componenti lavorati di alta precisione. | + 0.7% | Gruppi di batterie di Ulsan e North Chungcheong | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida produzione di propulsori per veicoli elettrici aumenta la domanda di centri di tornitura di precisione.
In Corea del Sud, nel corso del 2025 sono stati immatricolati 220,177 veicoli elettrici, con un aumento del 52.2% rispetto all'anno precedente, e i veicoli elettrici hanno rappresentato il 13.1% delle immatricolazioni totali. La quota è salita al 23% nel primo semestre del 2026, indicando una base produttiva e di componenti più ampia per il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici. Il nuovo stabilimento di Hyundai Motor Group a Ulsan, dedicato ai veicoli elettrici, dovrebbe aggiungere 200,000 unità di capacità produttiva annua quando entrerà in funzione nel quarto trimestre del 2026. L'assemblaggio di veicoli elettrici richiede una produzione ripetibile di alberi motore, carter del differenziale e flange per assali elettrici. Questi componenti richiedono una precisione dimensionale costante e velocità di avanzamento stabili durante i cicli di produzione ad alto volume. L'introduzione da parte di Hyundai di piattaforme per veicoli elettrici a autonomia estesa nel 2026 preserva inoltre il contenuto di lavorazione sia per i sistemi elettrici che per quelli a combustione.
Un solido ecosistema dei semiconduttori e dell'industria automobilistica accelera la modernizzazione del CNC.
Il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici è sostenuto da una solida base produttiva nazionale di macchine utensili al servizio dell'industria automobilistica e di altri settori della produzione di precisione. I dati della Korea Machine Tool Manufacturers' Association (KMTMA) mostrano ordini di macchine utensili per un totale di 1.1924 miliardi di won coreani (0.84 miliardi di dollari USA) da gennaio ad aprile 2026, inclusi 798.1 miliardi di won coreani (561.3 milioni di dollari USA) provenienti dall'estero. La forte attività di ordini di macchine utensili indica continui investimenti in capacità produttive avanzate e supporta la disponibilità di apparecchiature CNC ad alta precisione per la produzione di componenti automobilistici. Con l'espansione della produzione di componenti di precisione come alberi, ingranaggi, carter e altre parti rotanti da parte dei fornitori di veicoli elettrici, la domanda potrebbe spostarsi verso centri di tornitura CNC che offrono tolleranze più strette, maggiore automazione e maggiore uniformità di processo. Ciò supporta la modernizzazione della base di lavorazione meccanica di precisione per il settore automobilistico sudcoreano e rafforza il potenziale di adozione di centri di tornitura CNC avanzati nella produzione di componenti per veicoli elettrici.
Il sostegno governativo alla produzione intelligente incentiva l'adozione di macchine utensili avanzate.
L'iniziativa per l'innovazione nella produzione intelligente (Smart Manufacturing Innovation Initiative) aveva un budget di 175 milioni di dollari per il 2025, con il 95% allocato direttamente all'adozione di fabbriche intelligenti. [1] Organizzazione per la cooperazione e lo sviluppo economico, "Iniziativa per l'innovazione nella produzione intelligente della Corea", OCSE, oecd.org. Il programma Manufacturing AX 2026 prevede 700 miliardi di KRW (492.34 milioni di dollari) per l'IA nella produzione e le applicazioni di fabbrica, con ulteriori 700 miliardi di KRW (492.34 milioni di dollari) impegnati entro il 2032. Il ciclo di supporto 2026 include 30 progetti di fabbrica autonoma e 400 implementazioni di fabbriche intelligenti specializzate in IA. [2] Ministero delle PMI e delle startup, "Programma di supporto all'innovazione nella produzione intelligente 2026", Ministero delle PMI e delle startup, mss.go.kr. Questi programmi possono ridurre il divario nella tecnologia di produzione connessa tra i grandi OEM e i fornitori più piccoli. Lo Smart Manufacturing Innovation Promotion Act (Legge per la promozione dell'innovazione nella produzione intelligente) rende inoltre l'interoperabilità dei dati un fattore importante da considerare per le apparecchiature che beneficiano di finanziamenti pubblici. Di conseguenza, i fornitori di secondo livello potrebbero attribuire maggiore importanza alla connettività e alle funzionalità di gestione dei dati di processo nella scelta dei centri di tornitura.
La crescente produzione di motori elettrici e componenti per riduttori aumenta il fabbisogno di lavorazioni meccaniche di precisione.
POSCO International sta costruendo una rete di produzione di motori di trazione con una capacità target di 7.5 milioni di unità all'anno entro il 2030, con Cheonan e Pohang a supporto della base nazionale. L'azienda si è anche assicurata un ordine per 1.03 milioni di unità per la produzione europea di veicoli elettrici di Hyundai e Kia. Daedong Gear ha accumulato 1.7 trilioni di KRW (1.2 miliardi di dollari) in ordini di componenti per veicoli elettrici e ibridi tra il 2024 e il 2025, e il 78% relativo a programmi elettrici e ibridi di nuova generazione. Ha iniziato la produzione di massa completa di componenti per veicoli elettrici nel 2026. Hyundai Mobis sta creando una linea di motori e unità di controllo a Daegu nell'ambito del piano regionale di Yeongnam. [3] Hyundai Motor Group, "Kia per rafforzare il motore di crescita attraverso il lancio di nuove tecnologie per veicoli elettrici, veicoli a due ruote e veicoli di nuova generazione", Hyundai Motor Group Newsroom, hyundaimotorgroup.com. Questi programmi aumentano la domanda di tornitura precisa di componenti di motori e ingranaggi, soprattutto dove sono richiesti stabilità termica e controllo delle vibrazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati costi di investimento limitano l'adozione tra i piccoli produttori di componenti | -2.2% | Cluster nazionali, in particolare di PMI di livello 2 e 3, nelle province di Gyeongbuk e Jeonnam. | A breve termine (≤ 2 anni) |
| Dipendenza da tecnologie CNC di alta qualità importate per applicazioni specializzate | -1.8% | Nazionale, con rischio elevato negli impianti di Gyeonggi orientati all'esportazione. | Medio termine (2-4 anni) |
| Aumento dei costi del lavoro e della produzione Investimenti in attrezzature a pressione | -1.2% | Nazionale, concentrata a Ulsan e nelle zone industriali della grande Seul | Medio termine (2-4 anni) |
| La volatilità della domanda nel settore automobilistico ritarda le decisioni sull'espansione della capacità produttiva. | -0.8% | A livello nazionale, con ripercussioni sulle reti di impianti di Gyeonggi e Gyeongnam. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di investimento limitano l'adozione tra i piccoli produttori di componenti
I centri di tornitura multiasse e multitasking per la produzione di componenti per veicoli elettrici hanno in genere un costo compreso tra 500,000 e 2 milioni di dollari. Le celle completamente automatizzate possono costare molto di più, mettendo a dura prova i budget di capitale dei fornitori di secondo e terzo livello. Il programma di co-investimento per la produzione intelligente può coprire dal 50% all'80% dei costi di acquisto e installazione delle apparecchiature idonee, ma i requisiti di qualificazione e documentazione possono ritardare i progetti. Il processo può richiedere dai 6 ai 18 mesi, il che comporta un percorso di adozione più lento per le aziende più piccole. Molti produttori utilizzano anche torni convenzionali o centri di tornitura di vecchia generazione che competono ancora per i budget di manutenzione e sostituzione. Ciò rende più difficile giustificare una sostituzione di fascia alta quando i sussidi non colmano completamente il divario di costo.
Dipendenza da tecnologie CNC di alta qualità importate per applicazioni specializzate
La produzione nazionale di macchine utensili rimane importante, ma i controllori di alta gamma, i gruppi mandrino e i sistemi di compensazione termica sono ancora forniti in gran parte da aziende giapponesi e tedesche. Questi componenti sono rilevanti per le applicazioni di alta precisione di alberi motore e assali elettrici. La dipendenza da tecnologie importate espone gli acquirenti di apparecchiature alle fluttuazioni valutarie e alle variazioni dei tempi di consegna. I tempi di consegna più lunghi dei controllori durante la crisi post-COVID hanno ritardato la messa in servizio negli impianti coreani di primo livello. Il Korea Institute for Advancement of Technology e il Ministero del Commercio, dell'Industria e dell'Energia hanno identificato la localizzazione della produzione dei controllori come una priorità. Tuttavia, le alternative locali per le applicazioni di propulsione elettrica ad alta precisione sono ancora in fase iniziale, quindi è probabile che questa situazione di rischio persista nel medio termine.
Analisi del segmento
Per tipologia di macchina: i modelli orizzontali guidano il volume, il multitasking modifica il mix di valore
Nel 2025, i centri di tornitura CNC orizzontali rappresentavano il 39.6% del mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici. Questa posizione riflette il loro utilizzo consolidato nella produzione in serie di alberi rotore, alberi di trasmissione e alloggiamenti per assali elettrici. Questi componenti richiedono velocità di avanzamento e asportazione del truciolo affidabili anche in cicli di produzione ripetuti. Le serie PUMA di DN Solutions e i modelli Hi-TECH di Hwacheon sono impiegati nelle linee di produzione OEM e Tier-1 per queste applicazioni. I centri di tornitura CNC verticali sono utilizzati per la lavorazione di componenti più grandi e a forma di disco, come i rotori dei freni e le piastre terminali dei moduli batteria. Il loro ruolo rimane stabile nei piani di investimento dei fornitori che producono componenti pesanti per il settore automobilistico ed energetico.
Si prevede che i centri di tornitura e fresatura multi-tasking cresceranno a un tasso annuo composto (CAGR) del 12.1% fino al 2031 nel mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici. Questi centri combinano tornitura, fresatura e lavorazioni su più lati in un'unica configurazione, riducendo la necessità di movimentare ripetutamente il pezzo. Ciò è particolarmente rilevante per gli alloggiamenti integrati degli assali elettrici con fori e scanalature intersecanti. L'industria sudcoreana dei centri di tornitura CNC per veicoli elettrici si sta quindi orientando verso apparecchiature in grado di eseguire più operazioni senza riposizionare il pezzo. I centri di tornitura CNC di tipo svizzero vengono utilizzati per la lavorazione di componenti piccoli e precisi come i pin di contatto delle batterie, gli alloggiamenti dei sensori e i microconnettori. La loro domanda aumenta con il numero di connessioni elettriche e componenti di controllo utilizzati nei sistemi di gestione delle batterie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione dei componenti: la domanda di ancoraggio dei componenti dei motori elettrici, la lavorazione delle batterie accelera
Nel 2025, i componenti per motori elettrici rappresentavano il 34.7% della quota di mercato dei centri di tornitura CNC per veicoli elettrici in Corea del Sud. Questa categoria comprende alloggiamenti dello statore, alberi del rotore e schermi terminali del motore, che richiedono lavorazioni precise e ripetibili. I requisiti di concentricità dell'albero motore possono indirizzare gli acquirenti verso macchine multiasse con capacità di compensazione termica, piuttosto che verso attrezzature generiche. Lo stabilimento di Sacheon di Daedong Gear utilizza condizioni di produzione pulite e la rettifica degli ingranaggi per gli alberi del rotore dei motori per veicoli elettrici. Questo modello operativo evidenzia gli standard di produzione associati al controllo del rumore e delle vibrazioni nei motori elettrici. Anche i componenti degli assali e delle trasmissioni elettriche richiedono lavorazioni di tornitura complesse, poiché gli alloggiamenti integrati combinano le funzioni di motore, inverter e riduttore.
Si prevede che il mercato dei componenti per sistemi di batterie crescerà a un tasso annuo composto (CAGR) dell'11.3% fino al 2031. Gli investimenti nella produzione nazionale di celle generano una domanda correlata di alloggiamenti per moduli lavorati e componenti per canali di raffreddamento. L'industria sudcoreana dei centri di tornitura CNC per veicoli elettrici ha un'opportunità nelle apparecchiature configurate per strutture in alluminio e relativi componenti per il raffreddamento delle batterie. I produttori nazionali stanno inoltre sviluppando capacità produttive legate alle batterie a Ulsan e in altre aree industriali. L'altra categoria di applicazioni comprende portautensili aftermarket e componenti per banchi prova per la ricerca e lo sviluppo di veicoli elettrici. Pur rimanendo di valore inferiore, beneficia del continuo sviluppo della progettazione di veicoli e componenti a livello nazionale.
Per utente finale: gli stabilimenti OEM trainano i volumi, i fornitori di secondo livello supportano la crescita
Nel 2025, gli stabilimenti di produzione OEM di veicoli elettrici detenevano il 44.1% della quota di mercato sudcoreana dei centri di tornitura CNC per veicoli elettrici. La loro spesa in attrezzature riflette le dimensioni e l'intensità di capitale dei complessi produttivi di Hyundai Motor Group e Kia. Lo stabilimento EVO di Kia a Gwangmyeong ha iniziato le operazioni alla fine del 2024, mentre lo stabilimento EVO di Hwaseong ha avviato la produzione del PV5 nel luglio 2025. Questi stabilimenti rappresentano importanti fonti di domanda per attrezzature CNC, sia dirette che indirette dai fornitori. I fornitori di primo livello del settore automobilistico mantengono un'importante base installata di attrezzature per la produzione di componenti del gruppo propulsore ad alto volume. I loro cicli di approvvigionamento generalmente seguono i tempi di lancio delle nuove piattaforme veicolari OEM.
Si prevede che i produttori di componenti di secondo livello cresceranno a un tasso annuo composto (CAGR) dell'11.2% fino al 2031. L'esternalizzazione da parte degli OEM di sottogruppi lavorati di precisione può spostare gli investimenti in attrezzature verso fornitori indipendenti. Questo gruppo potrebbe anche avere un maggiore accesso a investimenti congiunti in tecnologie di produzione intelligenti rispetto agli stabilimenti OEM interni. Il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici, pertanto, ha un gruppo più ampio di potenziali acquirenti di attrezzature rispetto ai soli impianti di assemblaggio finale. I produttori di componenti di precisione a contratto soddisfano i requisiti di prototipazione e pre-serie che non si adattano alle linee di produzione di grandi volumi. Il loro ruolo supporta la domanda di lavorazioni flessibili, oltre ai requisiti di volume degli OEM e dei fornitori di primo livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gyeongnam è un importante polo di domanda per il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici, in quanto riunisce le attività produttive di Changwon, Sacheon e Busan. Changwon è la sede centrale di DN Solutions, mentre Sacheon ospita lo stabilimento di Daedong Gear per la produzione di componenti per veicoli elettrici. Il programma di Hyundai Motor Group a Yeongnam comprende una linea di gestione termica Hyundai WIA a Changwon e una linea di motori e centraline Hyundai Mobis a Daegu. Questo insieme di investimenti supporta l'approvvigionamento continuo di attrezzature per la produzione di componenti. La regione beneficia inoltre della sua consolidata base di fornitori di macchine utensili e componenti per il settore automobilistico.
La Grande Gyeonggi è un altro importante centro di domanda, che comprende i corridoi industriali di Hwaseong, Gwangmyeong e Goyang. La produzione di Kia a Gwangmyeong e Hwaseong supporta l'approvvigionamento di macchine a controllo numerico (CNC) da parte dei fornitori limitrofi. Kia punta a produrre 2.63 milioni di veicoli elettrici in Corea tra il 2026 e il 2030. L'area è inoltre strettamente collegata alle zone dei semiconduttori di Icheon e Pyeongtaek. Questa vicinanza può accelerare l'adozione di attrezzature di precisione avanzate negli stabilimenti di componentistica automobilistica. Goyang rimane un luogo importante per l'approvvigionamento di macchine utensili, poiché ospita importanti fiere di settore e attività di fornitori.
Ulsan riveste un ruolo peculiare in quanto concentra l'assemblaggio finale dei veicoli. Ulsan continua a promuovere l'adozione delle smart factory attraverso programmi di produzione intelligente supportati dal governo, con la città che fornisce supporto finanziario e tecnico alle piccole e medie imprese locali per l'implementazione di queste tecnologie. L'impianto di Ulsan dedicato ai veicoli elettrici dovrebbe entrare in funzione nel quarto trimestre del 2026, con una capacità annua di 200,000 unità. Questo impianto soddisfa la domanda di centri di tornitura orizzontali e multi-tasking per gli stabilimenti OEM e i fornitori di primo livello. Anche Hyundai Mobis sta realizzando una linea di assemblaggio di sistemi di batterie a Ulsan. Chungnam e Incheon contribuiscono ulteriormente alla domanda attraverso la produzione di batterie e la lavorazione meccanica di precisione a contratto, sebbene il loro contributo attuale rimanga inferiore a quello del corridoio Gyeongnam, Gyeonggi e Ulsan.
Panorama competitivo
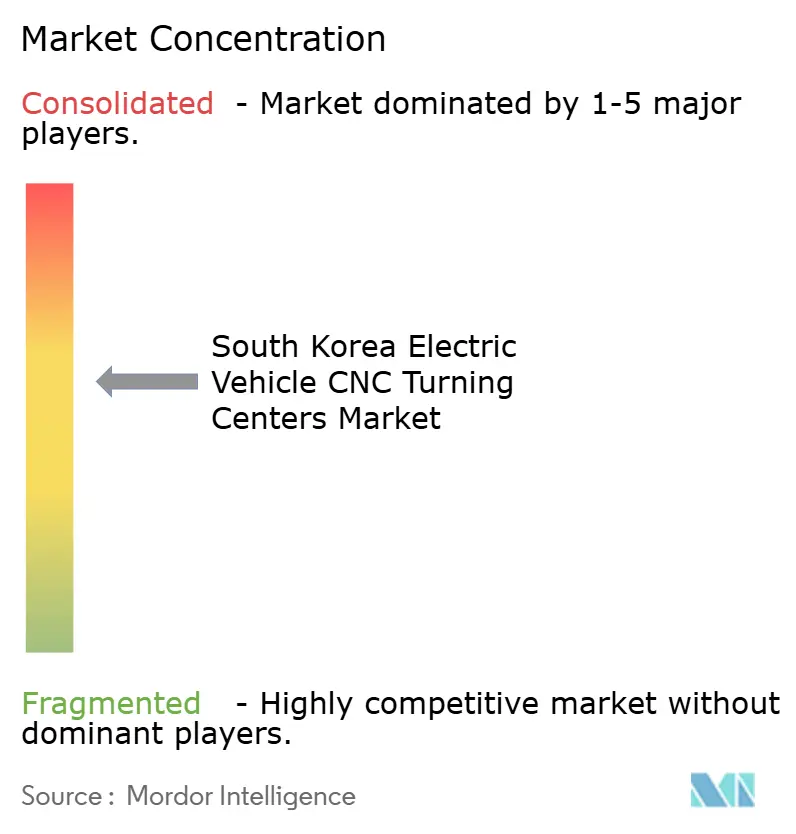
Il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici presenta un livello medio di concentrazione, con una consolidata rete di assistenza e rapporti con il settore automobilistico. DN Solutions, SMEC, Hwacheon Machinery, Hanwha Precision Machinery e Korea Machine Tool Co. vantano un'importante base installata a livello nazionale presso stabilimenti OEM e di primo livello. La loro vicinanza geografica consente tempi di risposta più brevi per l'assistenza e il supporto applicativo agli impianti locali. I fornitori internazionali competono maggiormente nel segmento premium o specializzato. DMG MORI e Mazak soddisfano le esigenze di tornitura multi-tasking ad alta varietà, mentre EMAG e INDEX si rivolgono alle applicazioni di tornitura verticale con prelievo di pezzi. Tsugami, Citizen Machinery, Star Micronics e Nakamura-Tome offrono soluzioni per torni di tipo svizzero e per contromandrini di dimensioni più ridotte.
La cessione della divisione macchine utensili da parte di Hyundai WIA nel 2025 ha modificato la struttura dei fornitori nazionali. Dopo la cessione, l'azienda ha investito 1.7 miliardi di won coreani (1.2 miliardi di dollari) in gestione termica, robotica e produzione di componenti per veicoli elettrici per il periodo 2026-2028. Questo ha trasformato Hyundai WIA da fornitore di macchine utensili a potenziale cliente per le apparecchiature utilizzate nella produzione di componenti per veicoli elettrici. DN Solutions ha continuato a rafforzare la propria posizione internazionale, vendendo oltre 290,000 macchine in 66 paesi entro il 2025. Ha inoltre ampliato il proprio portafoglio europeo di fascia alta con l'acquisizione di HELLER. Queste azioni supportano la sua capacità di offrire soluzioni di automazione e lavorazione più ampie ai clienti del settore automobilistico.
La competitività dipende sempre più dalla capacità di offrire apparecchiature connesse, supporto tecnico e applicazioni per i nuovi design dei componenti dei veicoli elettrici. Il Ministero delle PMI e delle Startup ha in programma 30 progetti di Fabbriche Autonome entro il 2026, creando una domanda finanziata di apparecchiature che supportino il controllo automatizzato dei processi. I fornitori con capacità di manutenzione predittiva e macchine connesse sono ben posizionati per affrontare questi progetti. Anche le strutture dei moduli batteria e i componenti di raffreddamento rappresentano un'opportunità di sviluppo prodotto per i fornitori di centri di tornitura. Gli standard di efficienza energetica per le apparecchiature industriali incidono sempre più sulle decisioni di acquisto negli stabilimenti OEM, dove i centri di tornitura CNC di nuova generazione offrono riduzioni misurabili del consumo energetico rispetto alle macchine tradizionali. Il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici rimane aperto ai fornitori nazionali ed esteri, ma l'assistenza locale e l'ingegneria applicativa rimangono fattori competitivi importanti.
Leader del settore dei centri di tornitura CNC per veicoli elettrici in Corea del Sud
DN Solutions Co., Ltd.
SMEC Co., Ltd.
Hwacheon Machinery Co., Ltd.
Hanwha Precision Machinery Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Hyundai Motor Group ha presentato un piano di investimenti decennale da 42 trilioni di won coreani (29.54 miliardi di dollari) per la regione di Yeongnam, in Corea del Sud, che include lo stabilimento di Ulsan dedicato ai veicoli elettrici, la cui entrata in funzione è prevista per il quarto trimestre del 2026; una linea di produzione di motori e centraline per la Hyundai Mobis a Daegu; e una linea di assemblaggio di sistemi di batterie per la Hyundai Mobis a Ulsan.
- Giugno 2026: l'Associazione coreana dei produttori di macchine utensili ha riferito che gli ordini totali di macchine utensili da gennaio ad aprile 2026 hanno raggiunto 1.1924 miliardi di won coreani (0.84 miliardi di dollari USA), con un aumento dell'11.2% su base annua, mentre gli ordini esteri hanno raggiunto 798.1 miliardi di won coreani (561.34 milioni di dollari USA), con un aumento del 23.3%.
- Febbraio 2026: Lo stabilimento intelligente e completamente automatizzato di Daedong Gear a Sacheon, specializzato nella produzione di componenti per veicoli elettrici, è entrato in piena operatività con 42 linee di lavorazione e utilizza protocolli di produzione puliti e la levigatura degli ingranaggi per gli alberi dei rotori dei motori elettrici.
- Dicembre 2025: la Corea del Sud ha annunciato il programma di trasformazione dell'intelligenza artificiale nel settore manifatturiero, del valore di 700 miliardi di won (492.34 milioni di dollari), per il 2026, che comprende lo sviluppo di modelli di intelligenza artificiale per il settore automobilistico e le fabbriche intelligenti, con un ulteriore investimento di 700 miliardi di won (492.34 milioni di dollari) entro il 2032.
Ambito del rapporto sul mercato dei centri di tornitura CNC per veicoli elettrici in Corea del Sud
| Centri di tornitura CNC orizzontali |
| Centri di tornitura CNC verticali |
| Centri di tornitura e fresatura multitasking |
| Centri di tornitura CNC di tipo svizzero |
| Altro |
| Componenti del motore elettrico |
| Assali elettrici e componenti della trasmissione |
| Componenti del sistema di batterie |
| Altro |
| Stabilimenti di produzione OEM di veicoli elettrici |
| Fornitori automobilistici di livello 1 |
| Produttori di componenti di secondo livello |
| Produttori di precisione su contratto |
| Per tipo di macchina | Centri di tornitura CNC orizzontali |
| Centri di tornitura CNC verticali | |
| Centri di tornitura e fresatura multitasking | |
| Centri di tornitura CNC di tipo svizzero | |
| Altro | |
| Applicazione per componente | Componenti del motore elettrico |
| Assali elettrici e componenti della trasmissione | |
| Componenti del sistema di batterie | |
| Altro | |
| Per utente finale | Stabilimenti di produzione OEM di veicoli elettrici |
| Fornitori automobilistici di livello 1 | |
| Produttori di componenti di secondo livello | |
| Produttori di precisione su contratto |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i centri di tornitura CNC per veicoli elettrici in Corea del Sud?
Si prevede che il mercato sudcoreano dei centri di tornitura CNC per veicoli elettrici crescerà a un tasso annuo composto del 10% dal 2026 al 2031, raggiungendo i 200 milioni di dollari entro il 2031.
Quale tipologia di macchinario è la più richiesta in Corea del Sud?
Nel 2025, i centri di tornitura CNC orizzontali detenevano una quota di mercato del 39.6%, grazie alla loro capacità di supportare la produzione in serie di alberi e carter.
Quale applicazione sta crescendo più velocemente?
Si prevede che il mercato dei componenti per sistemi di batterie crescerà a un tasso annuo composto (CAGR) dell'11.3% fino al 2031, grazie alla domanda di alloggiamenti per moduli e componenti relativi al raffreddamento.
Quali utenti finali generano la maggiore domanda di apparecchiature?
Nel 2025, gli stabilimenti di produzione OEM di veicoli elettrici detenevano una quota del 44.1%, mentre si prevede che i produttori di componenti di secondo livello si espanderanno a un tasso di crescita annuo composto (CAGR) dell'11.2%.
Quali regioni coreane presentano la maggiore domanda di torni CNC?
Gyeongnam, la Grande Gyeonggi e Ulsan sono i principali poli di domanda perché combinano la fornitura di macchine utensili, la produzione di componenti per veicoli elettrici e l'assemblaggio finale.
Quali sono i fattori che limitano l'adozione di centri di tornitura CNC avanzati?
Gli elevati costi di capitale, i sistemi di controllo e i mandrini di alta gamma importati, l'aumento dei costi di produzione e la volatilità della domanda nel settore automobilistico possono rallentare le decisioni di investimento.


