

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.06 miliardo di dollari |
| Dimensione del mercato (2031) | 1.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.34% CAGR |
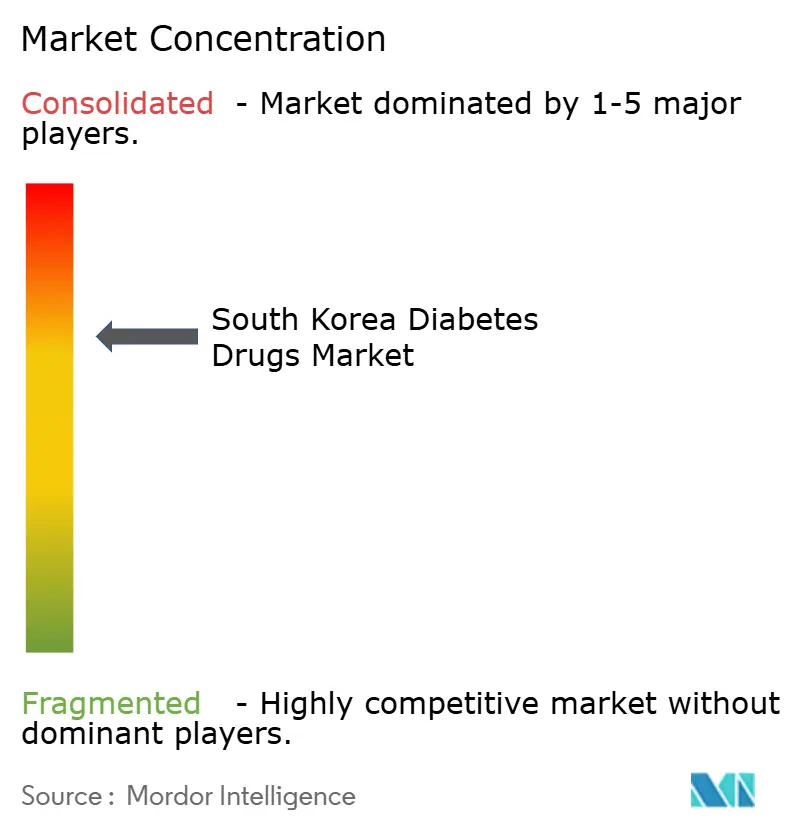
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
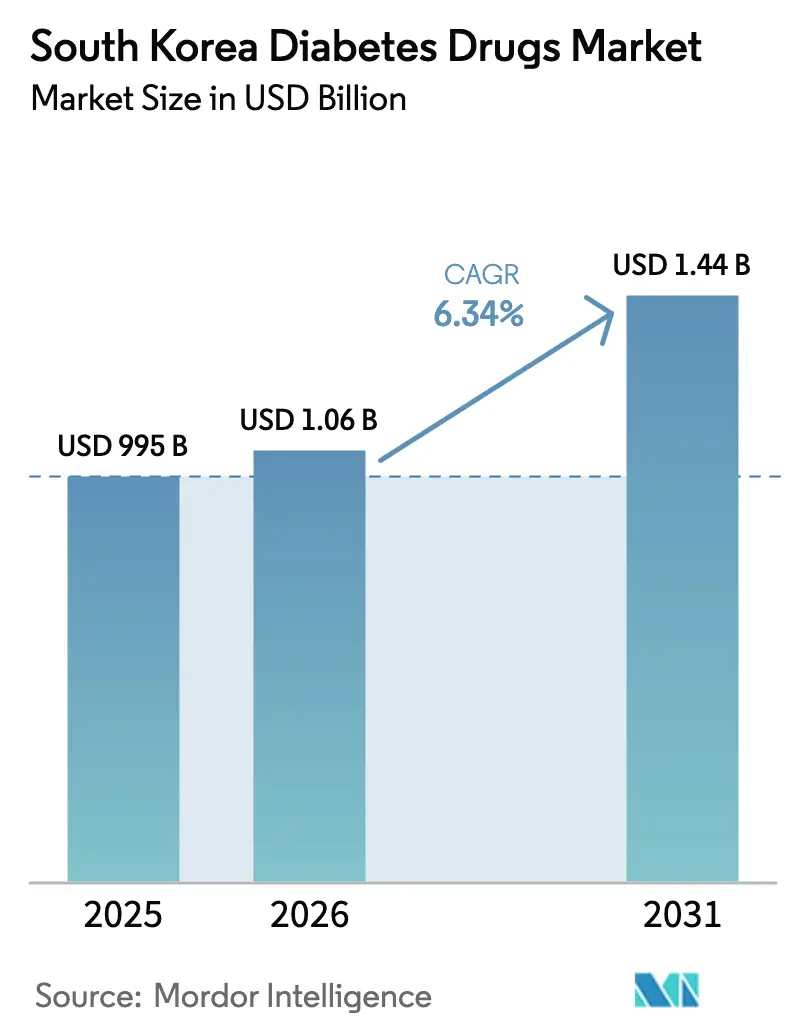
Analisi del mercato dei farmaci per il diabete in Corea del Sud a cura di Mordor Intelligence
Si stima che il mercato dei farmaci per il diabete in Corea del Sud nel 2026 raggiungerà 1.06 miliardi di dollari, in crescita rispetto ai 995 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 1.44 miliardi di dollari, con un CAGR del 6.34% nel periodo 2026-2031. L'accelerazione della crescita deriva da un rapido aumento della prevalenza della malattia, dall'invecchiamento della popolazione e dai continui cambiamenti nello stile di vita urbano. Nuovi agenti che combinano il controllo glicemico con benefici cardiorenali e per la gestione del peso stanno rimodellando le abitudini di prescrizione. Le soluzioni di salute digitale che collegano farmaci, monitoraggio e coaching si stanno integrando nelle cure di routine e aprono nuovi canali di distribuzione. Nel frattempo, la sicurezza dell'approvvigionamento per gli agenti del peptide-1 simile al glucagone (GLP-1), discussioni più rigorose sui rimborsi e una pipeline di biosimilari in evoluzione modellano il clima competitivo.
Punti chiave del rapporto
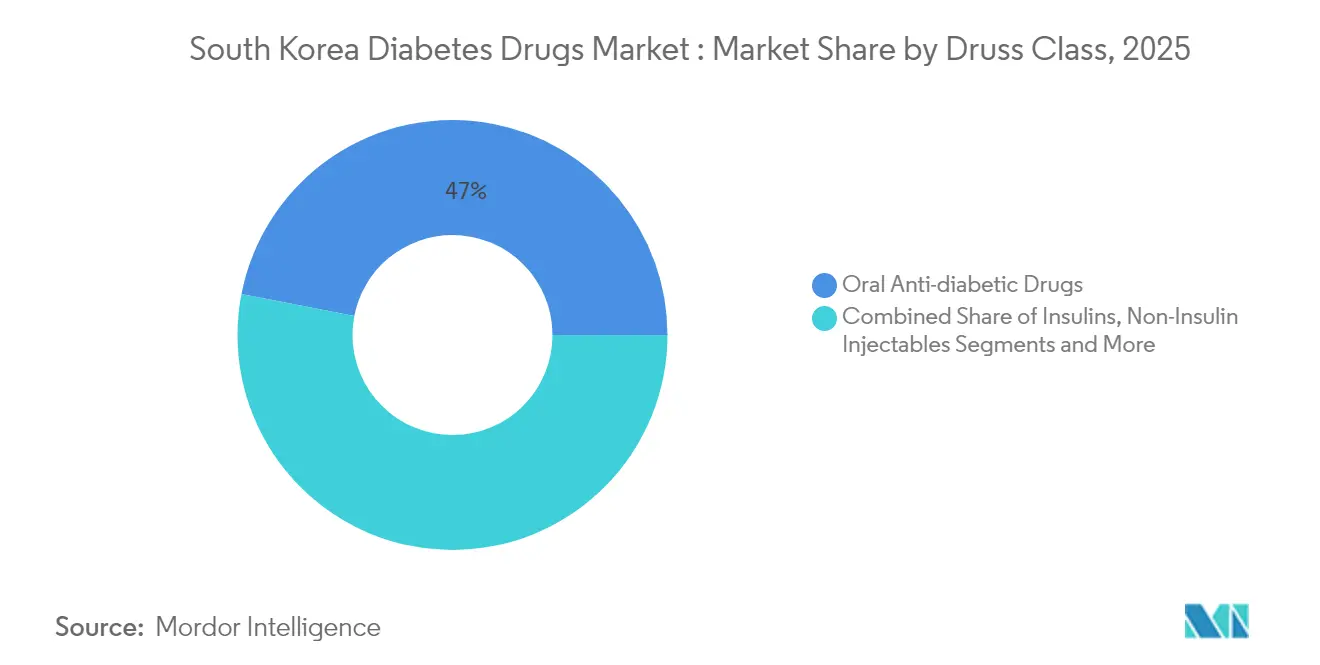
- Per classe di farmaci, gli agenti orali hanno mantenuto una quota di fatturato del 46.95% nel 2025, mentre si prevede che gli iniettabili non insulinici aumenteranno a un CAGR del 9.74% fino al 2031.
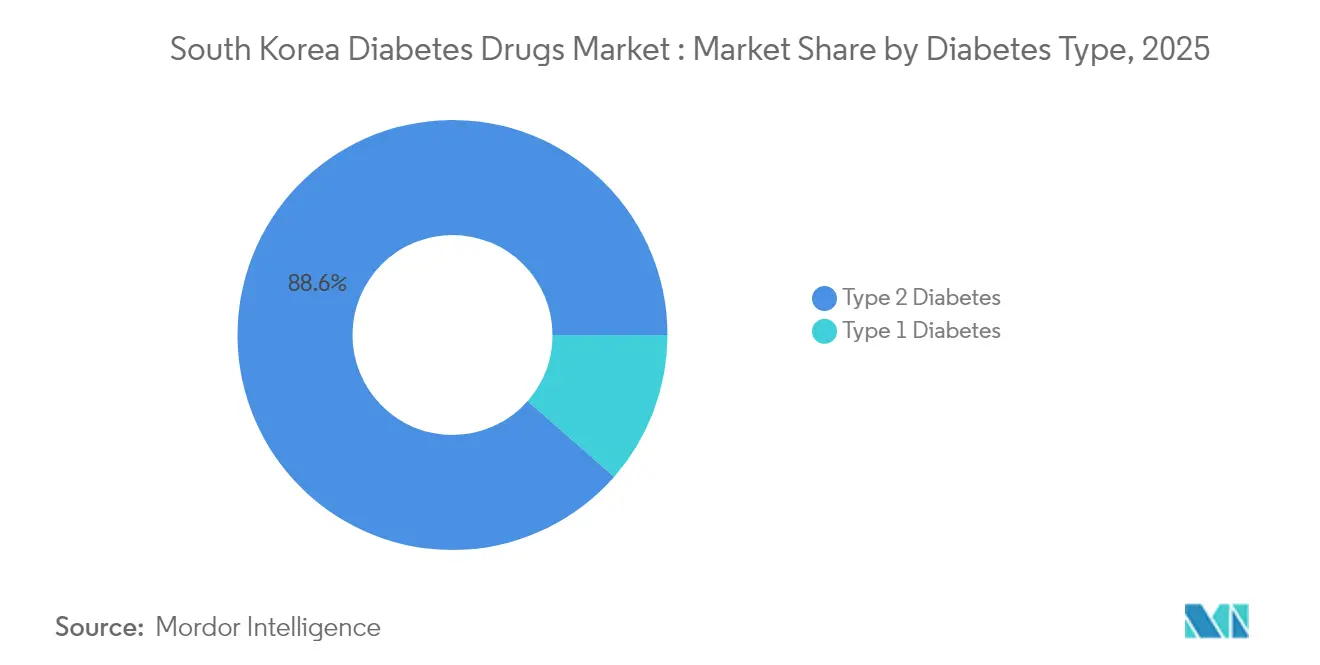
- In base al tipo di diabete, i casi di diabete di tipo 2 rappresentavano l'88.55% della quota di mercato dei farmaci per il diabete in Corea del Sud nel 2025 e continuano a crescere a un CAGR del 7.42% fino al 2031.
- In base all'origine del farmaco, nel 64.05 gli innovatori detenevano il 2025% del mercato dei farmaci per il diabete in Corea del Sud, ma i farmaci biosimilari e generici stanno crescendo a un CAGR del 8.78%.
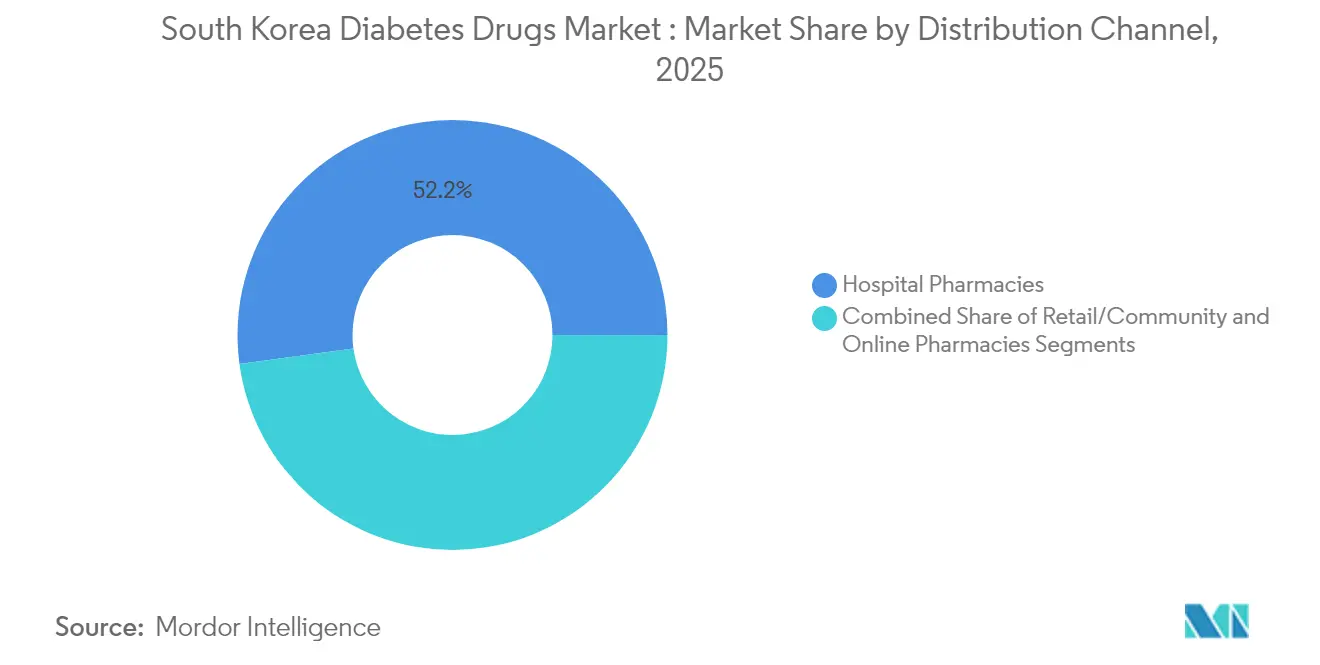
- Per canale di distribuzione, le farmacie ospedaliere hanno registrato una quota del 52.15% nel 2025, mentre le farmacie online hanno registrato la crescita più rapida, con un CAGR del 9.48%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei farmaci per il diabete in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza del diabete e dell'onere dell'obesità | + 1.8% | Nazionali; centri urbani | A lungo termine (≥ 4 anni) |
| Preferenza per terapie innovative e combinate | + 1.2% | Ospedali nazionali e terziari | Medio termine (2-4 anni) |
| Invecchiamento della popolazione e stili di vita urbani | + 1.5% | A livello nazionale; corridoio Seul-Incheon | A lungo termine (≥ 4 anni) |
| Rimborso governativo per i nuovi agenti | + 0.9% | il | Medio termine (2-4 anni) |
| Integrazione della salute digitale nella gestione del diabete | + 0.7% | Principali città | A breve termine (≤ 2 anni) |
| Espansione delle collaborazioni di ricerca e sviluppo e di licenze globali | + 0.6% | A livello nazionale con partner globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del diabete e del peso dell'obesità
Nel 2024, la prevalenza del diabete tra gli adulti di età pari o superiore a 30 anni si attestava al 16.7%, rendendo la malattia la principale causa di anni di vita persi a causa di disabilità in Corea. L'obesità rimane la principale comorbilità, poiché il 73% dei pazienti è in sovrappeso o obeso. [1] Sung-Hee Oh, “Prevalence and Socioeconomic Burden of Diabetes Mellitus in South Korean Adults,” BMC Public Health, bmcpublichealth.biomedcentral.com Le tendenze relative all'assunzione di zucchero aggravano la sfida, con un quinto dei bambini che supera i livelli raccomandati. [2] Hyejin Yu e Sang-Jin Chung, “Total Sugar Intake and Its Contributed Foods by Age Groups in Koreans,” Korean Journal of Community Nutrition, kjcn.or.kr Nel complesso, questi fattori mantengono alta la domanda di farmaci orali consolidati, incoraggiando al contempo l'adozione di terapie basate su GLP-1 e sul cotrasportatore sodio-glucosio-2 (SGLT-2). Il diabete lieve, che colpisce l'8.8% dei pazienti, aggiunge complessità clinica e sottolinea la necessità di regimi terapeutici personalizzati.
Preferenza per terapie innovative e combinate
Le linee guida aggiornate della Korean Diabetes Association indirizzano i medici verso regimi multi-meccanismo che ottimizzano il controllo glicemico, la protezione cardiovascolare e gli esiti renali. I dati di fase 3 su un triplo agonista (efpeglenatide) che agisce sui recettori GLP-1, sul polipeptide insulinotropico glucosio-dipendente e sul glucagone evidenziano il clima di innovazione orientata alla clinica. Gli studi sul lobeglitazone a basso dosaggio dimostrano un'efficacia non inferiore con minori effetti collaterali, supportando una più ampia adozione. [3] Soree Ryang et al., “REFIND Study on Low-Dose Lobeglitazone,” National Center for Biotechnology Information, ncbi.nlm.nih.gov L'interesse del mercato per le combinazioni a dose fissa è rafforzato dall'approvazione del triplo agente orale metformina-dapagliflozin-sitagliptin nel 2025, che offre un dosaggio più semplice e una migliore aderenza.
Invecchiamento della popolazione e stili di vita urbani
Gli adulti di età pari o superiore a 65 anni costituiscono il segmento demografico in più rapida crescita in Corea e questo gruppo presenta la più alta incidenza di diabete. I residenti urbani sono maggiormente esposti a lavori sedentari e al consumo di alimenti trasformati, aumentando ulteriormente il rischio. La legge sul supporto integrato all'assistenza comunitaria impone l'assistenza domiciliare e digitale per le malattie croniche a partire dal 2026. Le aziende farmaceutiche si concentrano quindi su formulazioni adatte agli anziani, dispositivi di monitoraggio remoto e ausili per l'aderenza terapeutica.
Rimborso governativo per i nuovi agenti
L'Assicurazione Sanitaria Nazionale ha introdotto quadri basati sul valore che premiano il beneficio clinico contenendo i costi. Gli indici dei prezzi dei farmaci generici, tuttavia, rimangono più elevati rispetto a quelli di molti paesi comparabili. I produttori, pertanto, investono in dossier di evidenze reali per rafforzare le argomentazioni relative al rapporto costo-efficacia. Accordi di condivisione del rischio e quotazioni condizionate creano opportunità per prodotti ad alto valore che offrono risultati misurabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigidi tagli dei prezzi e ritardi nei rimborsi | -1.1% | il | Medio termine (2-4 anni) |
| Problemi di sicurezza, tra cui la chetoacidosi | -0.6% | A livello nazionale; attenzione agli anziani | A breve termine (≤ 2 anni) |
| Carenza di forniture di GLP-1 e limiti alle importazioni | -0.8% | A livello nazionale; livello premium | A breve termine (≤ 2 anni) |
| Inerzia clinica nonostante gli aggiornamenti delle linee guida | -0.4% | Ambienti di assistenza primaria | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigidi tagli ai prezzi e ritardi nei rimborsi
L'aggressivo contenimento dei costi previsto dal Piano di Razionalizzazione della Spesa Farmaceutica (Drug Expenditure Rationalization Plan) comprime i margini per le nuove terapie. Gli indici dei prezzi dei farmaci generici sono scesi solo marginalmente da 4.79 a 3.40 rispetto al benchmark statunitense tra il 2020 e il 2022, il che indica un sollievo limitato. I produttori si trovano ad affrontare lunghe trattative, che spingono a lanciare strategicamente pacchetti di prove che documentano i benefici cardiorenali e la compensazione dei costi a lungo termine.
Problemi di sicurezza, inclusa la chetoacidosi
L'uso diffuso di inibitori del SGLT-2 e di agenti del GLP-1 stimola la vigilanza su eventi avversi rari ma gravi, come la chetoacidosi nei pazienti anziani o con compromissione renale. Gli studi di sorveglianza post-marketing vengono quindi concentrati in anticipo per garantire la fiducia dei medici, ritardando talvolta lo slancio promozionale.
Analisi del segmento
Per classe di farmaci: gli agenti orali sono in testa nonostante l'innovazione degli iniettabili
Il mercato sudcoreano dei farmaci per il diabete per via orale ha raggiunto i 467.2 milioni di dollari nel 2025, pari al 46.95% delle vendite totali. Gli inibitori dell'SGLT-2 e gli inibitori della dipeptidil peptidasi-4 (DPP-4) dominano i volumi di prescrizione, supportati da un tasso di aderenza terapeutica dell'87.5% tra gli anziani. Tuttavia, gli iniettabili non insulinici stanno accelerando con un CAGR a due cifre del 9.74%, poiché gli agonisti del recettore del GLP-1 si dimostrano efficaci nel controllo del peso e nella protezione cardiorenale. Gli studi sugli esiti cardiovascolari continuano ad ampliare le indicazioni terapeutiche, incoraggiando un inizio precoce nei pazienti ad alto rischio. Il lobeglitazone a basso dosaggio ha ottenuto una riduzione non inferiore della glicemia, riducendo al contempo i tassi di effetti collaterali, a dimostrazione della ricerca di profili di sicurezza più elevati. Le combinazioni triple a dose fissa riducono il carico di farmaci e migliorano l'aderenza, favorendo l'intensificazione del trattamento senza affaticamento del paziente.
Tra gli iniettabili non insulinici, l'accettazione da parte dei pazienti è in aumento grazie ad aghi più sottili, dispositivi autoiniettori e dosaggio settimanale. Si prevede che lo sviluppo di biosimilari e la capacità di riempimento e finitura locale modereranno i prezzi e allevieranno le carenze nei prossimi cinque anni. I programmi di sviluppo di GLP-1 orale, che sfruttano potenziatori di permeabilità e vettori di nanoparticelle, potrebbero sfumare i confini di classe entro il 2030. L'insulina rimane indispensabile per i pazienti con diabete di tipo 1 e di tipo 2 in fase avanzata, e le formulazioni ad alta concentrazione offrono flessibilità per regimi a dosaggio intensivo volti a superare la resistenza all'insulina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di diabete: il predominio del diabete di tipo 2 stimola la crescita
Nel 2025, i pazienti con diabete di tipo 2 hanno rappresentato l'88.55% del mercato sudcoreano dei farmaci per il diabete. L'aumento dell'obesità e dell'invecchiamento aumentano il carico di casi di diabete di tipo 2, spingendo le previsioni verso una prevalenza del 29.2% negli uomini e del 19.7% nelle donne entro il 2030. L'adozione precoce della terapia di combinazione mira a contrastare i cluster di comorbilità di ipertensione e dislipidemia, migliorando i risultati complessivi. La popolazione di tipo 1 rimane più piccola ma tecnologicamente sofisticata, affidandosi a pompe con sensore integrato e analoghi ad azione rapida per un controllo rigoroso. Le opzioni pediatriche per il diabete di tipo 2 sono ancora limitate a metformina, insulina e liraglutide, il che indica una lacuna clinica che gli innovatori potrebbero colmare con dosaggi e dispositivi specifici per i giovani.
Il diabete magro, definito da un indice di massa corporea inferiore ma da una secrezione insulinica alterata, attira l'attenzione della ricerca per la sua fisiopatologia unica. Integratori erboristici, tra cui l'estratto di ginseng rosso, hanno dimostrato modeste riduzioni della glicemia a digiuno negli adulti prediabetici, suggerendo opzioni complementari culturalmente note.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per origine del farmaco: i biosimilari guadagnano terreno rispetto agli innovatori
I marchi innovativi detenevano il 64.05% della quota di mercato dei farmaci per il diabete in Corea del Sud nel 2025, ma la coorte dei biosimilari si sta espandendo a un CAGR del 8.78%. Samsung Bioepis e GC Corp sono leader con portafogli diversificati che includono biosimilari di insulina, ormone della crescita e anticorpi monoclonali. I prezzi differenziati incoraggiano l'ingresso precoce nel mercato dei generici, premiando al contempo l'innovazione con livelli premium temporanei. Le aziende nazionali puntano su iniettabili complessi e agenti orali ad alto volume, sfruttando gli incentivi statali per la produzione di farmaci biologici. Le alleanze internazionali accelerano il trasferimento di know-how, come dimostra la collaborazione GLP-1 di HK inno.N.
La licenza di Oramed per l'insulina orale potrebbe erodere la quota di mercato dell'insulina basale degli innovatori, offrendo la praticità dell'assenza di ago. Tuttavia, gli innovatori mantengono la propria differenziazione attraverso sistemi di somministrazione proprietari, profili a rilascio prolungato e connettività dati continua.
Per canale di distribuzione: la trasformazione digitale rimodella l'accesso
Le farmacie ospedaliere hanno mantenuto il 52.15% delle vendite del 2025, riflettendo il modello di assistenza sanitaria basato sugli specialisti del Paese. Il mercato sudcoreano dei farmaci per il diabete gestito dalle farmacie online è cresciuto notevolmente dopo le agevolazioni normative per le teleconsulenze durante la pandemia. Le piattaforme di telemedicina integrano prescrizioni elettroniche, diagnosi al punto di cura e consegna a domicilio, offrendo ai pazienti cronici un rifornimento senza intoppi. Le farmacie comunitarie mantengono un ruolo nell'educazione dei pazienti, in particolare nelle aree suburbane e rurali dove i vincoli della banda larga limitano l'assistenza virtuale.
Dal 2026, la legislazione sull'assistenza domiciliare rimborserà i dispositivi di monitoraggio domiciliare e le app di coaching. I monitor del glucosio continuo e i microinfusori con sensori richiedono supporto tecnico, spingendo alcune catene ad aprire centri specializzati. I programmi fedeltà al dettaglio che collegano le ricariche dei farmaci alla consulenza nutrizionale e al caricamento di dati tramite dispositivi indossabili differenziano l'offerta e aumentano la fidelizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
I modelli regionali di diabete riflettono i gradienti demografici e di stile di vita. La megalopoli di Seul-Incheon presenta la prevalenza più elevata a causa della densità di fast-food, del lavoro d'ufficio sedentario e dei comportamenti legati allo stress. Qui, gli ospedali terziari offrono un accesso precoce alle terapie GLP-1 e SGLT-2, accelerandone l'adozione nelle aree urbane. Le province rurali, caratterizzate da un invecchiamento più rapido della popolazione e da un'offerta limitata di specialisti, hanno minore accesso a nuovi agenti e si affidano maggiormente ai farmaci generici e alla medicina tradizionale orientale. Le politiche governative destinano finanziamenti aggiuntivi alla telemedicina e alle cliniche mobili per uniformare gli standard di assistenza.
La diffusione del monitoraggio continuo del glucosio è più elevata nei programmi scolastici metropolitani volti alla diagnosi precoce. I centri provinciali adottano modelli basati sulla collaborazione tra operatori sanitari di comunità che abbinano strisce reattive di base al coaching tramite smartphone, colmando gradualmente il divario tecnologico. I distretti produttivi nelle province di Gyeongbuk e Chungbuk supportano la fornitura locale di metformina, gliclazide e insulina biosimilare, riducendo la dipendenza dalle importazioni di farmaci essenziali. I quadri nazionali di approvvigionamento adeguano i livelli delle scorte in base agli avvisi di aumento delle carenze di GLP-1 trasmessi dall'Organizzazione Mondiale della Sanità. Le campagne per uno stile di vita urbano che promuovono il pendolarismo attivo e l'etichettatura del contenuto di zucchero probabilmente rallenteranno la crescita dell'incidenza nei quartieri più ricchi, ma persistono disparità socio-economiche, con i quartieri a basso reddito che segnalano tassi di complicanze più elevati. Le farmacie di Busan stanno sperimentando la tracciabilità basata su blockchain per iniettabili di alto valore, a dimostrazione della sperimentazione regionale con misure di sicurezza avanzate per la catena di approvvigionamento.
Panorama normativo
L'approvazione dei farmaci e la supervisione della sicurezza post-marketing per le terapie del diabete sono di competenza del Ministero della Sicurezza Alimentare e Farmaceutica (MFDS), mentre la determinazione dei prezzi e il rimborso sono regolati dal Ministero della Salute e del Welfare (MOHW) e dal Servizio Sanitario Nazionale (NHIS), con il Servizio di Valutazione e Revisione dell'Assicurazione Sanitaria (HIRA) che svolge un ruolo centrale nelle decisioni di copertura. Il rimborso dei farmaci antidiabetici continua a fare riferimento ai Principi Generali per i Farmaci Antidiabetici (notifica n. 2011-60 del 2011), e l'Associazione Coreana del Diabete ha coinvolto le parti interessate in un processo di revisione nel corso del 2026, evidenziando il divario tra le moderne linee guida basate sui risultati e i criteri di accesso preesistenti.
Parallelamente, le politiche del 2026 pongono l'accento sulla digitalizzazione e sull'efficienza delle procedure di revisione. L'Agenzia MFDS ha implementato un quadro di riferimento digitale per i dispositivi medici, in vigore da gennaio 2026, per i dispositivi di supporto sanitario utilizzati nella gestione delle malattie croniche, favorendo l'integrazione di strumenti di monitoraggio e supporto terapeutico connessi, oltre alla farmacoterapia. Nel 2026, le autorità regolatorie hanno inoltre ampliato le iniziative di revisione congiunta con l'Agenzia europea per i medicinali (EMA) e l'Agenzia giapponese per i prodotti farmaceutici e i dispositivi medici (PHMA), a dimostrazione del continuo impegno per semplificare le procedure per i prodotti innovativi, pur mantenendo i requisiti coreani in materia di sorveglianza della sicurezza e di prove per l'accesso al mercato locale.
Analisi della catena del valore
La catena del valore comprende la scoperta e lo sviluppo clinico (a livello locale e multinazionale), la produzione e il confezionamento, l'importazione e la distribuzione, e la dispensazione tramite farmacie ospedaliere, farmacie al dettaglio/di comunità e canali online in rapida crescita collegati alla teleconsultazione e alle prescrizioni elettroniche. La ricerca e sviluppo a livello nazionale rimane un elemento distintivo per gli innovatori locali e Hanmi Pharmaceutical gestisce diversi centri di ricerca (Dongtan, Paltan e Gwanggyo), utilizzando la sua tecnologia a lunga durata d'azione e le sue capacità di formulazione per far progredire i farmaci metabolici e creare opzioni di licenza.
Anche la capacità produttiva e le partnership vengono rafforzate. La Legge speciale sul supporto normativo per le organizzazioni di sviluppo e produzione a contratto di biofarmaci, promulgata alla fine del 2025, mira a rafforzare la base CDMO (Contract Development and Manufacturing Organization) biofarmaceutica della Corea del Sud entro il 2026, con particolare attenzione alla resilienza dell'approvvigionamento di farmaci iniettabili complessi e biologici in aree come il GLP-1 e l'insulina. Anche gli accordi transfrontalieri di licenza e fornitura plasmano la catena di approvvigionamento: Hanmi Pharmaceutical cita accordi per asset del portafoglio metabolico con partner internazionali come la messicana Silanes, a dimostrazione di come l'innovazione di origine coreana possa generare ricavi al di fuori della Corea, mentre la commercializzazione sul mercato interno rimane sensibile alle condizioni di rimborso e alla continuità dell'approvvigionamento.
Panorama competitivo
La concorrenza è incentrata sull'innovazione e moderatamente consolidata. I campioni locali come Hanmi Pharmaceutical investono massicciamente in peptidi multi-agonisti, mentre le multinazionali proteggono le posizioni di franchising attraverso una gestione del ciclo di vita che abbina i farmaci ai servizi digitali. I nuovi operatori biosimilari comprimono i prezzi per le insuline mature e gli inibitori della DPP-4, spingendo gli innovatori a orientarsi verso pipeline differenziate di GLP-1 e a doppio agonista. Mosse strategiche illustrano questa dinamica: Hanmi Pharmaceutical ha portato l'efpeglenatide alla Fase 3 per le malattie metaboliche, HK inno.N ha ottenuto la licenza per l'ecnoglutide, rafforzando il GLP-1 locale, e GC Corp ha ottenuto la certificazione UE per un monitor del glucosio di nuova generazione, espandendo la propria presenza nella catena del valore.
Le partnership digitali tra produttori di dispositivi e aziende farmaceutiche mirano a integrare le prescrizioni mediche all'interno di dashboard di monitoraggio remoto, aumentando così la fidelizzazione della terapia e l'ottimizzazione dell'assistenza basata sui dati. Gli archivi di dati reali basati su dati assicurativi longitudinali aiutano le aziende a dimostrare il valore economico per gli enti pagatori, trasformando l'analisi dei dati in uno strumento competitivo fondamentale.
Leader del settore dei farmaci per il diabete in Corea del Sud
Eli Lilly and Company
Novo Nordisk A / S
Sanofi
Merck & Co.
Hanmi farmaceutico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Hanmi Pharmaceutical ha somministrato la prima dose a un paziente in uno studio clinico di fase 3 in Corea per efpeglenatide come trattamento aggiuntivo per il diabete di tipo 2. Questo sviluppo rafforza la strategia di Hanmi nel campo del GLP-1/farmaco digenico e consolida la leadership locale nella ricerca e sviluppo di nuovi farmaci per le malattie metaboliche.
- Giugno 2026: Hanmi Pharmaceutical ha avviato uno studio clinico di fase 2 (NCT07527650) per HM15275 in soggetti affetti da diabete di tipo 2. L'iniziativa promuove un portafoglio metabolico multi-farmaco sviluppato localmente, potenzialmente interessante per partnership o accordi di licenza.
- Maggio 2026: Novo Nordisk A/S ha ricevuto l'approvazione MFDS per Kyinsu (insulina icodec/semaglutide), una terapia combinata settimanale a base di insulina e agonista del recettore GLP-1 per adulti con diabete di tipo 2. L'approvazione consolida la presenza locale ed estende l'accesso al regime integrato GLP-1/insulina basale.
Ambito e metodologia
I farmaci per il diabete vengono utilizzati per gestire il diabete mellito abbassando il livello di glucosio nel sangue. Il mercato dei farmaci per il diabete in Corea del Sud è segmentato in farmaci (farmaci insulinici, farmaci antidiabetici orali, farmaci iniettabili non insulinici e farmaci combinati). Il rapporto offre il valore (in USD) e il volume (in unità) per i segmenti di cui sopra.
Di Drug Class
| Insuline |
| Farmaci antidiabetici orali |
| Iniettabili non insulinici |
| Farmaci combinati |
Per tipo di diabete
| Digita Il Diabete Di 1 |
| Digita Il Diabete Di 2 |
Per origine del farmaco
| Marchi Innovatori |
| Biosimilari / Generici |
Per canale di distribuzione
| Farmacie ospedaliere |
| Farmacie al dettaglio/comunitarie |
| Farmacie online |
| Di Drug Class | Insuline |
| Farmaci antidiabetici orali | |
| Iniettabili non insulinici | |
| Farmaci combinati | |
| Per tipo di diabete | Digita Il Diabete Di 1 |
| Digita Il Diabete Di 2 | |
| Per origine del farmaco | Marchi Innovatori |
| Biosimilari / Generici | |
| Per canale di distribuzione | Farmacie ospedaliere |
| Farmacie al dettaglio/comunitarie | |
| Farmacie online |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei farmaci per il diabete in Corea del Sud?
Nel 1.06 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 1.44 miliardi di dollari entro il 2031.
Quale classe terapeutica è leader nelle vendite nel mercato dei farmaci per il diabete in Corea del Sud?
Gli agenti antidiabetici orali sono in testa con il 46.95% dei ricavi del 2025, anche se gli iniettabili non insulinici sono quelli che crescono più rapidamente.
Quanto è diffuso il diabete di tipo 2 in Corea del Sud?
I casi di tipo 2 contribuiscono all'88.55% delle entrate totali derivanti dalla vendita di farmaci e si prevede che aumenteranno ulteriormente a un CAGR del 7.42% fino al 2031.
Quale ruolo svolgono i farmaci biosimilari nelle dinamiche di mercato?
I farmaci biosimilari e generici cresceranno a un CAGR dell'8.78% fino al 2031, erodendo costantemente la quota degli innovatori e riducendo i costi delle terapie.
In che modo la sanità digitale sta trasformando la distribuzione?
Le farmacie online e le piattaforme di telemedicina si stanno espandendo a un CAGR del 9.48% entro il 2031, offrendo servizi integrati di prescrizione, consegna e monitoraggio.
Quali sono le principali sfide che devono affrontare i produttori?
Le rigide trattative sui prezzi, i limiti di fornitura GLP-1 e la necessità di prove concrete per garantire il rimborso rappresentano ostacoli importanti.


