

Dimensioni e quota di mercato delle piattaforme di dati dei clienti in Corea del Sud
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 215.34 milioni |
| Dimensione del mercato (2031) | USD 867.25 milioni |
| Tasso di crescita (2026 - 2031) | 32.13% CAGR |
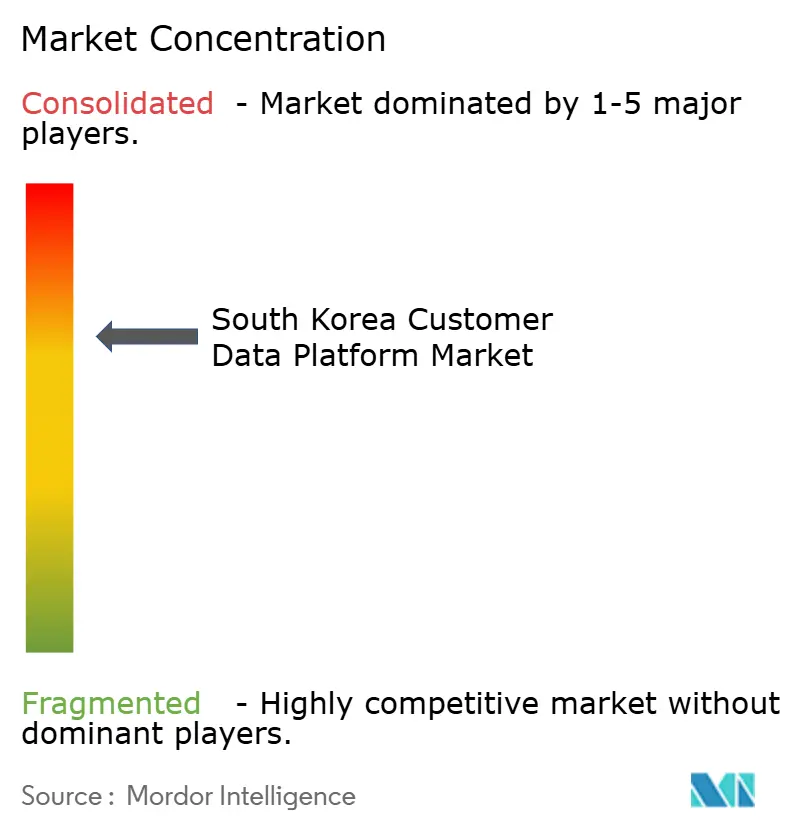
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di dati dei clienti (CDP) in Corea del Sud a cura di Mordor Intelligence.
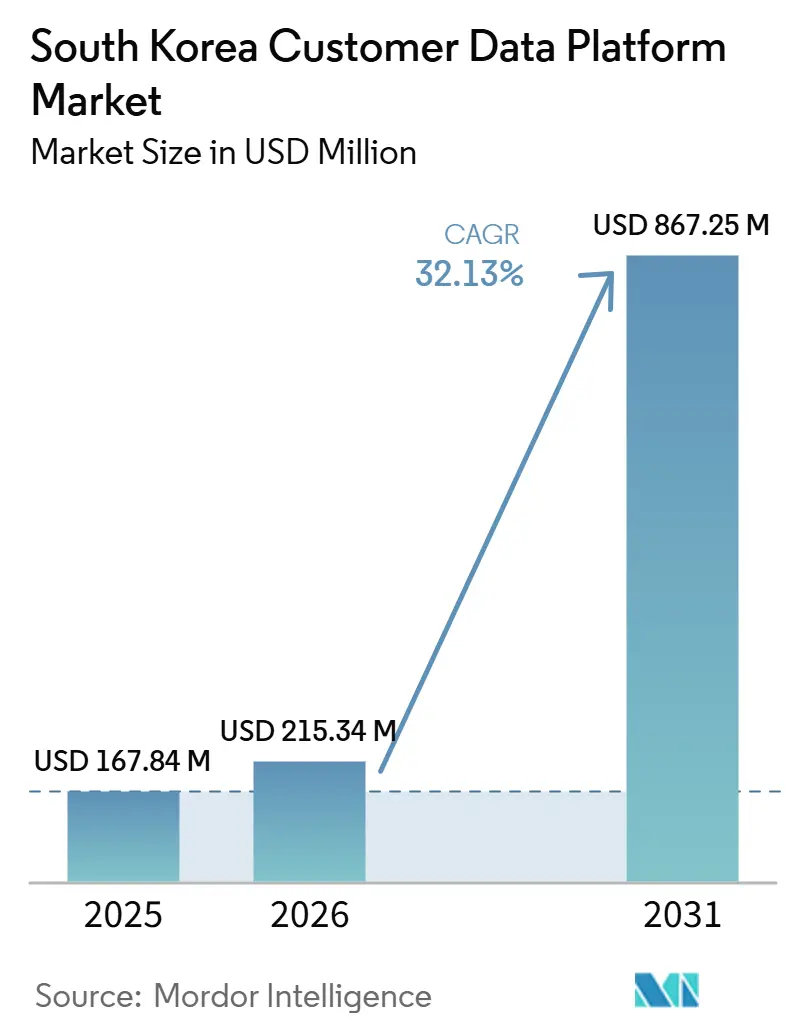
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) aveva un valore di 167.84 milioni di dollari nel 2025 e si prevede che crescerà da 215.34 milioni di dollari nel 2026 a 867.25 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.13% durante il periodo di previsione (2026-2031). Il mercato sudcoreano delle CDP è trainato da un forte coinvolgimento digitale, dall'ampia diffusione degli smartphone e da un sistema commerciale basato su interazioni mobili ad alta frequenza. Il passaggio da una dipendenza da dati di terze parti sta rendendo i dati dei clienti di prima parte più preziosi, spingendo le aziende a investire nella gestione unificata dei profili, nella gestione del consenso e in un'attivazione più rapida dei canali. Il mercato sudcoreano delle CDP si sta inoltre spostando verso una fase più orientata all'implementazione, in cui gli acquirenti che hanno già scelto delle piattaforme stanno ora investendo di più in integrazione, analisi e servizi gestiti per trasformare tali sistemi in strumenti aziendali misurabili. Il posizionamento competitivo dipende sempre più da quanto bene i fornitori supportano la risoluzione dell'identità basata sull'intelligenza artificiale, i flussi di lavoro in lingua coreana e l'integrazione con i sistemi aziendali locali. Le opportunità rimangono maggiori laddove la personalizzazione in tempo reale, la conformità normativa e la connettività con l'ecosistema nazionale devono operare congiuntamente all'interno di un unico ambiente di dati del cliente.
Punti chiave del rapporto
- Offrendo software leader con una quota di mercato del 68.14% delle piattaforme di dati dei clienti in Corea del Sud nel 2025, mentre si prevede che i servizi si espanderanno a un CAGR del 35.11% fino al 2031.
- In base alla modalità di implementazione, nel 2025 il cloud deteneva il 66.31% della quota di mercato delle piattaforme di dati dei clienti in Corea del Sud e si prevede che crescerà a un tasso annuo composto (CAGR) del 34.46% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese rappresentavano il 70.12% del mercato sudcoreano delle piattaforme di dati dei clienti nel 2025, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 34.85% fino al 2031.
- Per quanto riguarda le applicazioni, la raccolta dei dati dei clienti e l'unificazione dei profili hanno conquistato una quota del 57.18% nel 2025, mentre la segmentazione del pubblico e la personalizzazione dovrebbero crescere a un tasso annuo composto del 34.05% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il commercio al dettaglio e l'e-commerce detenevano il 30.59% della quota di mercato delle piattaforme di dati dei clienti in Corea del Sud, mentre si prevede che il settore bancario e finanziario (BFSI) crescerà a un tasso annuo composto (CAGR) del 33.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle piattaforme di dati dei clienti in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Unificazione dei dati di prima parte per la personalizzazione omnicanale | + 5.8% | Corea del Sud, con ripercussioni sulla più ampia regione Asia-Pacifico | Medio termine (2-4 anni) |
| Sostituzione dei cookie di terze parti che privilegia la privacy | + 4.2% | A livello globale, con un impatto particolarmente grave in Corea del Sud a causa dell'obbligo di adesione previsto dalla legge PIPA. | A breve termine (≤ 2 anni) |
| Risoluzione dell'identità in tempo reale basata sull'intelligenza artificiale | + 6.5% | A livello globale, la Corea del Sud è tra i primi ad adottare le soluzioni del settore bancario, finanziario e assicurativo (BFSI) e della vendita al dettaglio. | Medio termine (2-4 anni) |
| Adozione di CDP componibili da parte dei team di dati | + 4.8% | Mercati chiave dell'Asia-Pacifico, con un rafforzamento nel segmento delle grandi imprese in Corea del Sud. | Medio termine (2-4 anni) |
| Integrazione tra super-app ed ecosistema di commercio elettronico in Corea del Sud | + 5.6% | Effetti di ricaduta diretti limitati e specifici della Corea del Sud | A breve termine (≤ 2 anni) |
| Attivazione nativa del data warehouse per ridurre i costi di trasferimento dei dati. | + 3.2% | Globale, in accelerazione nei conglomerati sudcoreani con una solida base di dati. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Risoluzione dell'identità in tempo reale basata sull'intelligenza artificiale
La risoluzione dell'identità in tempo reale sta diventando centrale nel mercato delle piattaforme di dati dei clienti in Corea del Sud, poiché le aziende desiderano che i sistemi di personalizzazione reagiscano mentre l'interazione con il cliente è ancora in corso. Non ci si aspetta più che gli strumenti di dati dei clienti si limitino a pulire i record in background; ora ci si aspetta che supportino il processo decisionale in tempo reale nei flussi di lavoro di marketing e assistenza. Amperity ha introdotto il suo Identity Resolution Agent nell'aprile 2025 per ridurre i tempi necessari all'unificazione dei record dei clienti frammentati, alzando l'asticella delle prestazioni per l'intero gruppo di fornitori. [1] Amperity, “Amperity Unveils Industry's First Identity Resolution Agent,” Amperity, amperity.com Questa direzione si adatta bene al mercato delle piattaforme di dati dei clienti in Corea del Sud, poiché gli acquirenti locali nei settori bancario, della vendita al dettaglio e delle telecomunicazioni desiderano sempre più livelli di dati pronti per l'IA piuttosto che database di marketing statici. I fornitori che non sono in grado di risolvere l'identità in modo rapido e affidabile rischiano di perdere rilevanza man mano che le aziende collegano più strettamente le piattaforme di dati dei clienti con i motori decisionali automatizzati.
Unificazione dei dati di prima parte per la personalizzazione omnicanale
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) è trainato anche dalla necessità di unificare l'attività dei clienti su app mobile, siti web, negozi fisici, sistemi di fidelizzazione e canali di messaggistica. I rivenditori si trovano ad affrontare un comportamento sempre più frammentato, poiché lo stesso acquirente spesso si sposta tra diversi punti di contatto, come ricerca, chat, negozio fisico e pagamento, prima di completare un acquisto. NAVER ha affermato che la sua app Plus Store, basata sull'intelligenza artificiale, ha registrato conversioni di acquisto giornaliere più che doppie rispetto all'esperienza di acquisto precedente durante il primo trimestre successivo al lancio, a dimostrazione del valore di agire sulla base di dati comportamentali unificati. Nel mercato sudcoreano delle CDP, questo mantiene la creazione di profili di base al centro degli investimenti, poiché le aziende necessitano di dati puliti e interconnessi prima di poter scalare la personalizzazione. Ciò rafforza anche la domanda di piattaforme in grado di combinare dati CRM, cronologie delle transazioni e flussi di eventi senza rallentare l'attivazione.
Integrazione tra super-app ed ecosistema di commercio elettronico in Corea del Sud
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) presenta un modello di crescita locale ben definito, poiché i percorsi dei clienti sono plasmati da ecosistemi digitali strettamente interconnessi piuttosto che da canali isolati. Gli acquirenti aziendali desiderano sistemi di dati dei clienti in grado di integrarsi in ambienti ad alto traffico, inclusi quelli legati a messaggistica, ricerca, shopping e commercio basato su app. Ciò rende la qualità dell'integrazione particolarmente importante, poiché il valore dipende dalla velocità con cui i segnali di prima parte possono essere trasferiti dai punti di contatto locali a profili utilizzabili e logiche di campagna. Il mercato sudcoreano delle CDP trae vantaggio da questa struttura, in quanto le aziende considerano i dati unificati dei clienti come una soluzione pratica per migliorare la conversione, la fidelizzazione e la pertinenza all'interno di ecosistemi digitali complessi. La stessa struttura offre inoltre ai fornitori nazionali e locali maggiori opportunità di competere, consentendo loro di connettersi più facilmente ai sistemi aziendali e ai flussi di lavoro commerciali coreani.
Adozione di CDP componibili da parte dei team di dati
L'architettura componibile sta guadagnando terreno nel mercato sudcoreano delle piattaforme di dati dei clienti (CDP), poiché le grandi aziende desiderano mantenere i dati dei clienti più vicini ai propri ambienti cloud esistenti. Invece di duplicare i dati in piattaforme separate e preconfezionate, questi acquirenti preferiscono strumenti modulari che si integrino con i loro stack di data warehouse e analisi già consolidati. Tealium si è espansa nella regione AWS di Singapore nel marzo 2026 per supportare i clienti dell'area Asia-Pacifico che necessitano di residenza regionale dei dati e di orchestrazione a bassa latenza, in linea con questo cambiamento architetturale. Nel mercato sudcoreano delle CDP, questo favorisce le organizzazioni che già dispongono di solide competenze di ingegneria dei dati e desiderano un maggiore controllo su spostamento, archiviazione e governance. Inoltre, accentua il divario tra le grandi aziende, in grado di adottare modelli componibili, e le PMI, che continuano a preferire prodotti cloud preconfezionati con requisiti di configurazione inferiori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata complessità di integrazione con le architetture aziendali legacy. | -4.5% | Corea del Sud e segmento delle imprese dell'Asia-Pacifico in senso lato | Medio termine (2-4 anni) |
| Rigoroso onere di conformità alla legge sulla protezione dei dati personali | -3.8% | specifico della Corea del Sud | A breve termine (≤ 2 anni) |
| Carenza di talenti nel Reverse-ETL e nell'ingegneria dell'identità del cliente | -3.2% | Corea del Sud, con ricadute parziali nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Vincolo al fornitore e ROI poco chiaro nelle implementazioni per le medie imprese. | -2.8% | Globale, particolarmente presente nel mercato di fascia media della Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità di integrazione con le architetture aziendali legacy.
Uno dei principali ostacoli per il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) è la difficoltà di connettere i moderni strumenti di gestione dei dati dei clienti con i sistemi aziendali più datati. Molte grandi aziende coreane gestiscono ancora i dati dei clienti attraverso sistemi ERP, CRM, programmi fedeltà e database a livello di filiale, non progettati per l'interoperabilità in tempo reale. Questo può allungare i tempi di implementazione e aumentare i costi necessari per trasformare una piattaforma acquistata in un sistema aziendale funzionante. Il mercato sudcoreano delle CDP risente maggiormente di questa problematica nei settori del commercio al dettaglio e dei servizi finanziari, dove i dati dei clienti più preziosi spesso risiedono in ambienti operativi obsoleti. I fornitori che offrono librerie di connettori più complete e un supporto all'integrazione più pratico sono in una posizione migliore per superare questo ostacolo e aggiudicarsi progetti aziendali complessi.
Rigoroso onere di conformità alla legge sulla protezione dei dati personali
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) deve affrontare anche un vincolo normativo diretto derivante dalla modifica del 2026 alla legge sulla protezione dei dati personali, che ha inasprito le sanzioni e rafforzato le responsabilità. L'International Association of Privacy Professionals (IAPP) ha segnalato che la modifica ha collegato le violazioni gravi a multe fino al 10% del fatturato totale e ha introdotto la responsabilità di supervisione personale per gli amministratori delegati. In pratica, ciò spinge i team addetti agli acquisti a esaminare con maggiore attenzione la propagazione del consenso, le tracce di audit, i controlli sulla gestione dei dati e l'applicazione della limitazione delle finalità prima di approvare un'implementazione. È probabile che il mercato sudcoreano delle CDP registri cicli di vendita più lunghi, poiché la progettazione della conformità è ora parte integrante del processo decisionale di acquisto, e non più una questione operativa successiva. Questo onere è più difficile da assorbire per le organizzazioni di medie dimensioni, poiché in genere dispongono di minori risorse interne di ingegneria della privacy rispetto ai grandi gruppi e alle banche.
Analisi del segmento
Offrendo: i servizi accelerano mentre il software mantiene la base di spesa
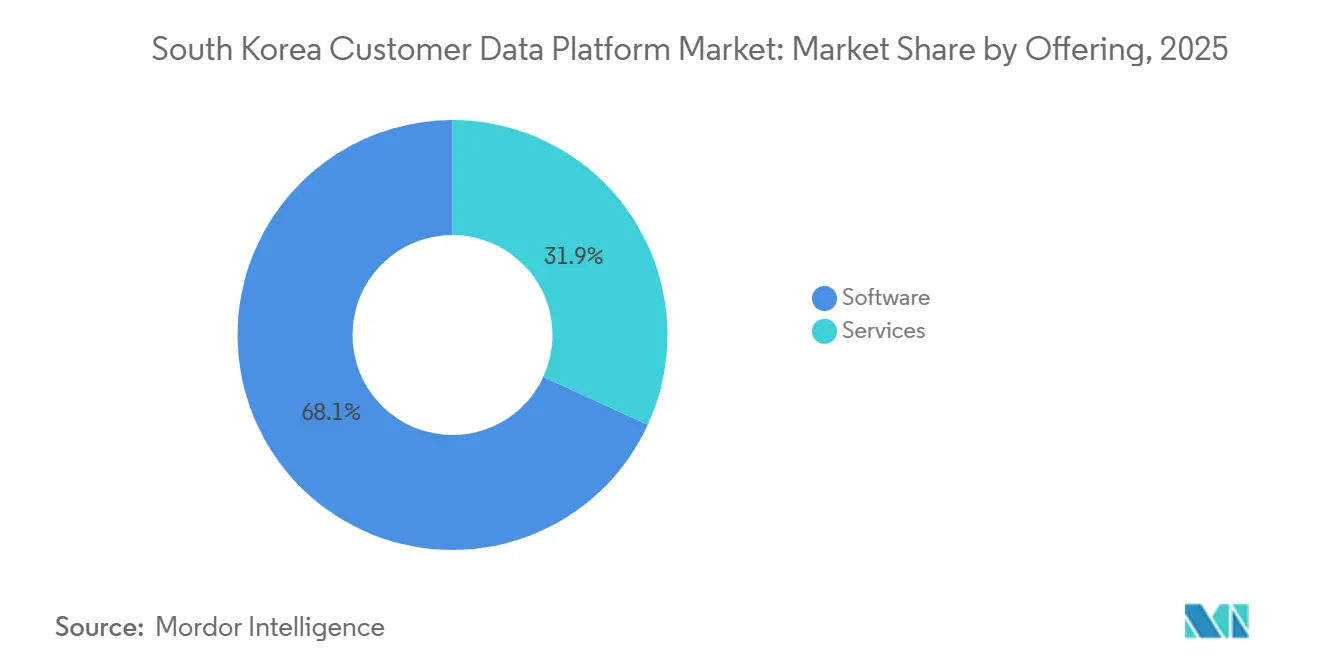
Nel 2025, il software ha rappresentato il 68.14% del fatturato, risultando il segmento più importante del mercato sudcoreano delle piattaforme di dati dei clienti (CDP). Questa posizione di leadership riflette la fase di adozione in cui si trova la maggior parte delle aziende, che inizialmente danno priorità alle licenze della piattaforma, all'unificazione dei dati principali e alla gestione dei profili dei clienti, prima di espandersi in attività di supporto più intensive. Il software rimane la base delle implementazioni attuali perché ospita il motore di profilazione, la logica di segmentazione, i flussi di lavoro di consenso e le funzionalità di orchestrazione necessarie agli acquirenti per creare un livello di dati dei clienti funzionante. Il mercato sudcoreano delle CDP è ancora fortemente orientato all'acquisto di software, poiché le aziende necessitano di un sistema di registrazione stabile prima di poter ampliare i casi d'uso di attivazione e analisi.
Si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 35.11% fino al 2031, diventando così il segmento in più rapida crescita. Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) sta entrando in una fase in cui le aziende che hanno acquistato piattaforme negli anni precedenti necessitano ora di integrazione, governance e supporto analitico continuo per trarre valore da tali investimenti. Questo cambiamento conferisce ai fornitori di servizi IT locali un ruolo più incisivo, poiché spesso sono in una posizione migliore per lavorare con le infrastrutture IT coreane e i requisiti di processo locali. Nel mercato sudcoreano delle CDP, la rapida crescita dei servizi suggerisce che la qualità dell'implementazione e il supporto operativo determineranno sempre più il successo dei fornitori, non solo la funzionalità del software.
Per modalità di implementazione: il cloud mantiene la sua leadership strutturale
Nel 2025, il cloud ha conquistato il 66.31% del mercato in termini di valore, affermandosi come la soluzione di implementazione più diffusa nel mercato sudcoreano delle piattaforme di dati dei clienti. Si prevede che la modalità di implementazione cloud crescerà a un tasso annuo composto (CAGR) del 34.36% nel periodo di previsione (2026-2031). Ciò riflette la preferenza delle aziende per infrastrutture scalabili, modelli di spesa in abbonamento e un accesso più semplice ad aggiornamenti e integrazioni cloud-native. L'implementazione cloud è particolarmente interessante per le organizzazioni che desiderano implementare più rapidamente soluzioni su diversi canali rivolti ai clienti, senza dover investire in infrastrutture on-premise più complesse. Si adatta inoltre perfettamente all'attuale panorama del mercato sudcoreano delle piattaforme di dati dei clienti, poiché molti acquirenti desiderano integrare strumenti di dati dei clienti con altri sistemi di analisi e attivazione basati sul cloud.
Per gli utenti soggetti a normative specifiche, i modelli on-premise e ibridi rimangono fondamentali, soprattutto laddove i controlli interni, gli ambienti legacy o i requisiti di gestione dei dati sono più stringenti. Ciononostante, la loro posizione combinata è sotto pressione, poiché i fornitori stanno ampliando le opzioni cloud conformi alle normative per i clienti dell'area Asia-Pacifico. L'espansione dell'infrastruttura regionale di Tealium, prevista per marzo 2026, è un esempio di come i fornitori stiano rispondendo alle aspettative in materia di governance dei dati attraverso la progettazione di implementazioni regionali. Nel mercato sudcoreano delle piattaforme dati dei clienti, la leadership nel cloud non è quindi più solo una questione di costi o flessibilità, ma sta diventando anche una questione di governance e localizzazione.
Per dimensione dell'organizzazione: le grandi imprese guidano, le PMI accelerano
Nel 2025, le grandi imprese detenevano il 70.12% del mercato, a dimostrazione del fatto che gli acquirenti continuavano a guidare il mercato sudcoreano delle piattaforme di dati dei clienti, grazie ai budget più consistenti e ai sistemi di dati dei clienti più complessi. I conglomerati, i principali rivenditori e gli istituti finanziari di primo livello sono stati i primi ad entrare nel mercato, spinti dalla forte esigenza di armonizzare grandi volumi di dati dei clienti tra filiali e canali diversi. La loro attività di acquisto iniziale ha consolidato la base aziendale del mercato sudcoreano delle piattaforme di dati dei clienti e ha contribuito a consolidare la domanda di piattaforme complete con un ampio spettro di integrazione. Questo spiega anche perché la profondità dell'implementazione e i controlli di governance rimangano così importanti nell'attuale contesto competitivo tra i fornitori.
Si prevede che le PMI cresceranno a un tasso annuo composto (CAGR) del 34.85% fino al 2031, diventando così il segmento in più rapida crescita in base alle dimensioni aziendali. I pacchetti in abbonamento e la distribuzione in cloud stanno abbassando le barriere per le piccole e medie imprese che desiderano strumenti di segmentazione, messaggistica e analisi dei clienti senza dover creare grandi team interni dedicati ai dati. LG CNS ha lanciato Clairvo nel novembre 2025 con formati in abbonamento e on-premise, a dimostrazione del fatto che i fornitori vedono un reale potenziale di crescita in modelli di implementazione più accessibili. Nel mercato sudcoreano delle piattaforme di dati dei clienti, questa crescita delle PMI indica una più ampia adozione al di là dei grandi programmi di identità aziendale, verso casi d'uso più snelli di personalizzazione e automazione dei flussi di lavoro.
Per applicazione: l'unificazione del profilo rimane dominante, mentre l'attivazione si espande.
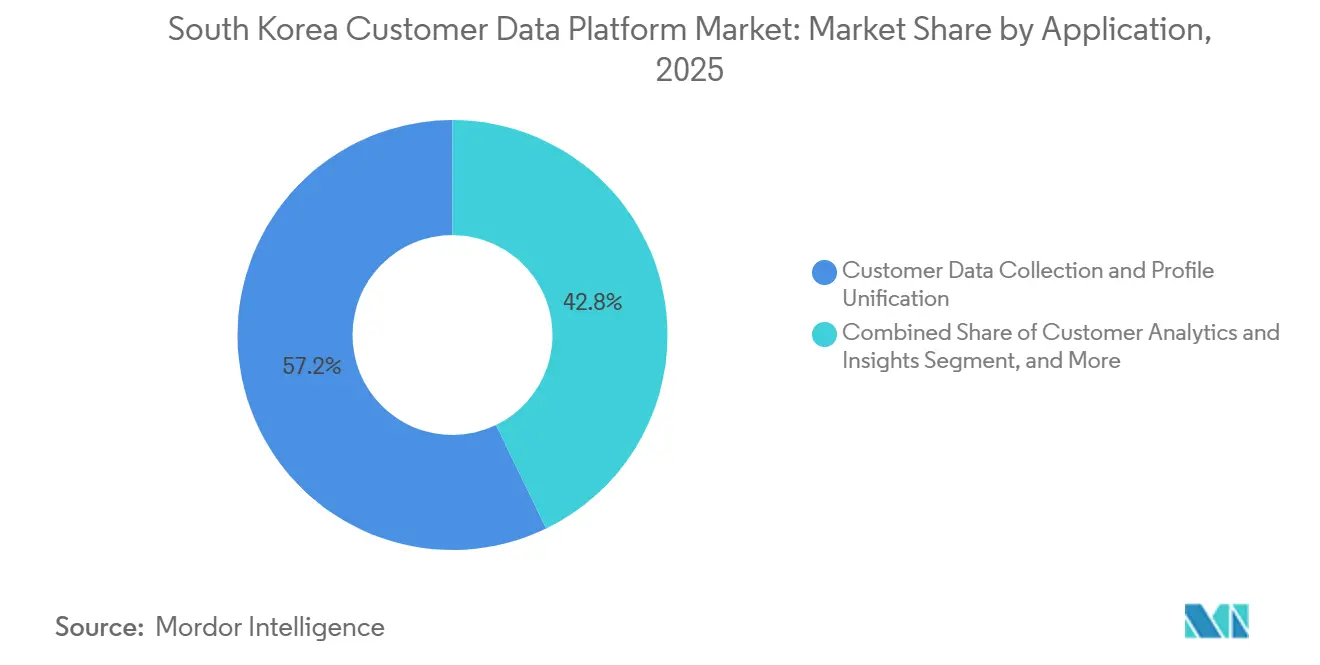
Nel 2025, la raccolta dei dati dei clienti e l'unificazione dei profili rappresentavano il 57.18% del fatturato delle applicazioni, confermandosi come il caso d'uso principale nel mercato sudcoreano delle piattaforme di dati dei clienti. Questa quota dimostra che il mercato è ancora in fase di sviluppo, poiché le aziende devono aggregare i dati frammentati prima che i casi d'uso successivi possano essere implementati su larga scala. Ciò significa anche che gli acquirenti continuano a considerare un profilo unificato e affidabile come requisito fondamentale per la gestione del consenso, la segmentazione e l'orchestrazione del percorso del cliente. La raccolta dei dati dei clienti e l'unificazione dei profili sono quindi rimaste il pilastro portante del mercato sudcoreano delle piattaforme di dati dei clienti nel 2025.
Si prevede che la segmentazione e la personalizzazione del pubblico cresceranno a un CAGR del 34.05% fino al 2031, diventando il segmento applicativo in più rapida crescita. Ciò indica un passaggio dalla costruzione dell'infrastruttura all'attivazione orientata ai ricavi, poiché sempre più aziende vanno oltre il consolidamento di base dei dati. I guadagni di conversione riportati da NAVER dalla sua esperienza di acquisto basata sull'IA supportano questa direzione, mostrando come un migliore utilizzo dei segnali unificati dei clienti possa influenzare il comportamento di acquisto. [2] NAVER Corp., “Naver Plus Store AI Shopping Results,” NAVER Corp., navercorp.com Nel mercato sudcoreano delle piattaforme di dati dei clienti, il passo successivo all'unificazione è sempre più chiaro: le aziende vogliono trasformare i dati connessi in offerte più mirate, risposte più rapide al percorso del cliente e una migliore misurazione a ciclo chiuso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio è in testa, mentre il settore bancario e finanziario (BFSI) registra la crescita più rapida.
Nel 2025, il settore retail e l'e-commerce rappresentavano il 30.59% del mercato sudcoreano delle piattaforme di dati dei clienti (CDP), risultando il segmento di utenti finali più ampio. Questa leadership deriva da un ambiente di commercio digitale altamente competitivo, in cui i marchi sono sotto pressione per migliorare la qualità dei consigli, i tassi di riacquisto e la pertinenza cross-channel. Il mercato sudcoreano delle CDP è particolarmente importante per questo segmento, poiché i percorsi di acquisto basati su app e le frequenti interazioni digitali influenzano le aspettative dei clienti. Gli acquirenti del settore retail continuano quindi a investire in sistemi che unificano l'attività di navigazione, transazione e fidelizzazione in un unico profilo fruibile.
Si prevede che il settore BFSI (Banking, Financial Services and Insurance) crescerà a un tasso annuo composto (CAGR) del 33.68% fino al 2031, diventando così il settore a più rapida crescita nel mercato sudcoreano delle piattaforme di dati dei clienti. Gli istituti finanziari stanno utilizzando le piattaforme di dati dei clienti per abbandonare le campagne di marketing aggressive e orientarsi verso una personalizzazione basata sul comportamento dei clienti, attraverso tutti i punti di contatto con la banca. Obzen ha firmato un contratto nel marzo 2026 con BNK Kyongnam Bank per la creazione di un sistema di marketing iper-personalizzato basato sull'intelligenza artificiale, che utilizzerà i dati relativi al comportamento e alle transazioni dei clienti attraverso i canali di mobile banking e internet banking. Ciò conferma che la crescita del settore BFSI è legata non solo alla domanda di marketing, ma anche alla necessità di un processo decisionale più rapido, basato su dati dei clienti regolamentati e di alto valore.
Analisi geografica
Il modello di crescita del mercato delle piattaforme di dati dei clienti (CDP) in Corea del Sud è strettamente legato all'infrastruttura digitale e alla base tecnologica aziendale del paese. La Corea del Sud combina una connettività mobile pressoché universale, un'elevata attività di commercio online e una forte preferenza per l'interazione digitale con i clienti, fornendo al mercato un grande volume di dati comportamentali di prima parte da organizzare e utilizzare. Il mercato delle CDP in Corea del Sud beneficia inoltre del continuo sostegno pubblico alle tecnologie avanzate che rafforzano l'ecosistema più ampio dei dati e dell'intelligenza artificiale. Nel 2025, il governo ha stanziato fondi per la ricerca e sviluppo in tecnologie strategiche, tra cui l'IA e i semiconduttori, supportando l'ecosistema più ampio da cui dipendono le piattaforme di dati aziendali. Seoul rimane il principale centro commerciale perché vi si concentrano le sedi centrali delle principali aziende, i progetti di integrazione e le attività di sviluppo prodotto.
Nella regione Asia-Pacifico, il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) si distingue per la sua combinazione di maturità normativa, densità commerciale e predisposizione all'utilizzo di dati dei clienti basati sull'intelligenza artificiale. Anche il Giappone è maturo, ma l'ambiente aziendale è più frammentato a causa di precedenti architetture e implementazioni. L'India e il Sud-est asiatico si stanno espandendo rapidamente partendo da basi più piccole, ma non presentano lo stesso livello di approfondimento del cloud, chiarezza normativa e predisposizione degli acquirenti riscontrabile in Corea del Sud. Ciò rende il mercato sudcoreano delle CDP un importante obiettivo di localizzazione per i fornitori globali che desiderano consolidare la propria presenza nei mercati più avanzati dell'Asia-Pacifico.
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) è influenzato anche dalla concentrazione di attività di commercio digitale nel corridoio metropolitano settentrionale, in particolare a Seul, Incheon e Suwon. La domanda in queste aree è trainata da grandi gruppi di vendita al dettaglio, banche e fornitori di servizi che necessitano di integrare le interazioni con negozi fisici, filiali, siti web, app e sistemi di messaggistica in un'unica visione del cliente. Allo stesso tempo, le reti nazionali di vendita al dettaglio e finanziarie che si estendono a Busan, Daegu e Gwangju stanno creando esigenze di unificazione online-offline più ampie. Con il continuo sviluppo delle infrastrutture digitali regionali e dei programmi fedeltà, è probabile che nel tempo il mercato sudcoreano delle CDP assista a una distribuzione più uniforme delle attività di implementazione in tutto il paese.
Panorama competitivo
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) è moderatamente concentrato nelle implementazioni per grandi imprese, ma rimane più aperto alle opportunità per le medie imprese, i settori specifici e i servizi. Fornitori globali come Adobe, Salesforce, Tealium, Twilio, Segment e Treasure AI competono con attori locali come LG CNS e Obzen. Il mercato sudcoreano delle CDP non è più definito esclusivamente dall'acquisizione dei dati e dall'ampiezza della segmentazione, poiché gli acquirenti ora attribuiscono maggiore importanza alla predisposizione all'intelligenza artificiale, al controllo del consenso, alla localizzazione e alla qualità dell'integrazione. Ciò aumenta il valore dei fornitori in grado di agire come partner a lungo termine per i dati dei clienti, piuttosto che come semplici fornitori di software. Significa anche che la concorrenza si sta concentrando maggiormente sull'implementazione, man mano che le aziende passano dalla selezione della piattaforma al suo pieno utilizzo operativo.
Diverse mosse strategiche dal 2025 mostrano la direzione in cui si sta muovendo la concorrenza tra i fornitori. Adobe ha presentato CX Enterprise a Seul nell'aprile 2026, posizionando Adobe Real-Time CDP come livello dati centrale per l'orchestrazione dell'esperienza cliente agentica lungo tutto il ciclo di vita del cliente. [3] Adobe Korea, "Adobe Redefines Customer Experience in Agentic AI Era with CX Enterprise", Adobe Korea, news.adobe.com L'espansione di Tealium nella regione AWS di Singapore nel marzo 2026 era mirata ai clienti che necessitano di residenza dei dati regionale e di un'orchestrazione a bassa latenza nell'area APAC. Anche Treasure AI ha cambiato nome nell'aprile 2026 per riflettere un passaggio più ampio da una posizione tradizionale di piattaforma dati clienti a un modello di piattaforma di esperienza agentica.
Il posizionamento sul mercato interno rimane importante perché gli acquirenti coreani spesso apprezzano una forte integrazione con i sistemi aziendali locali e i canali di coinvolgimento dei clienti. LG CNS ha sfruttato il lancio di Clairvo nel novembre 2025 per rivolgersi sia alla domanda in abbonamento che a quella on-premise con un modello operativo basato sull'intelligenza artificiale, progettato per semplificare il lavoro sulle campagne. Obzen ha rafforzato la sua presenza nel settore dei servizi finanziari grazie al contratto con BNK Kyongnam Bank annunciato nel marzo 2026, approfondendo ulteriormente le sue capacità di personalizzazione nel settore bancario e finanziario. Nel mercato sudcoreano delle piattaforme di dati dei clienti, i fornitori che combinano una profonda integrazione locale con funzionalità di intelligenza artificiale e governance più avanzate sono quelli che probabilmente detengono il vantaggio competitivo più evidente.
Leader del settore delle piattaforme di dati dei clienti in Corea del Sud
Adobe Inc.
Oracle Corporation
Salesforce, Inc.
Twilio Inc.
SAP SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Madup, società sudcoreana specializzata in soluzioni di marketing basate sull'intelligenza artificiale, ha debuttato sul mercato azionario KOSDAQ con un'impennata delle azioni di circa il 140% nel primo giorno di negoziazione, raccogliendo depositi per 6.6 miliardi di won coreani (circa 4.7 miliardi di dollari). L'azienda prevede di investire i proventi dell'IPO in infrastrutture di intelligenza artificiale, talenti ingegneristici ed espansione nel mercato nordamericano per la sua piattaforma di marketing basata sull'IA LEVER Xpert.
- Maggio 2026: Tealium ha lanciato Audience Discovery per Snowflake come app nativa di Snowflake, consentendo ai clienti aziendali di creare, gestire e attivare segmenti di pubblico direttamente all'interno del proprio ambiente Snowflake, senza necessità di spostamento o duplicazione dei dati. La soluzione elimina i costi di trasferimento dati e accelera i tempi di acquisizione di informazioni per le implementazioni di CDP componibili.
- Aprile 2026: Il 21 aprile 2026, a Seul, Adobe ha presentato CX Enterprise, un sistema end-to-end basato sull'intelligenza artificiale che integra Adobe Real-Time CDP con l'orchestrazione dell'IA per la gestione completa del ciclo di vita del cliente. Il lancio ha posizionato Adobe CDP come livello dati centrale per agenti autonomi dell'esperienza cliente, operanti nelle fasi di acquisizione, coinvolgimento e fidelizzazione.
- Aprile 2026: Treasure Data ha ufficialmente cambiato nome in Treasure AI il 20 aprile 2026, riposizionando il suo prodotto da Customer Data Platform a Agentic Experience Platform. Il rebranding riflette un'evoluzione del prodotto in cui gli agenti AI eseguono continuamente il Customer Intelligence Loop, mantenendo la compatibilità con le versioni precedenti di tutte le API e gli SDK esistenti per i clienti aziendali attuali.
Ambito del rapporto sul mercato delle piattaforme di dati dei clienti in Corea del Sud
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) comprende piattaforme software e servizi correlati che consentono alle organizzazioni di raccogliere, unificare, gestire e attivare i dati dei clienti provenienti da molteplici punti di contatto digitali e offline, integrandoli in profili clienti centralizzati. Queste piattaforme supportano la segmentazione del pubblico, la personalizzazione, l'orchestrazione del percorso del cliente, l'analisi e la gestione del consenso, aiutando le aziende a migliorare il coinvolgimento dei clienti e l'efficacia del marketing. La crescente adozione del digitale, i crescenti investimenti nel marketing basato sui dati e la domanda sempre maggiore di esperienze cliente personalizzate in tutti i settori trainano il mercato. Le piattaforme di dati dei clienti consentono alle aziende di ottimizzare le interazioni con i clienti, migliorare le prestazioni delle campagne e ricavare informazioni utili dai dati dei clienti.
Il rapporto sul mercato delle piattaforme di dati dei clienti (CDP) in Corea del Sud è segmentato per offerta (software e servizi), modalità di implementazione (cloud, on-premise e ibrida), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), applicazione (raccolta dati dei clienti e unificazione dei profili, segmentazione e personalizzazione del pubblico, orchestrazione di campagne di marketing e customer journey, analisi e approfondimenti sui clienti, gestione del consenso e delle preferenze e altre applicazioni) e settore di utilizzo finale (vendita al dettaglio ed e-commerce, servizi bancari, finanziari e assicurativi (BFSI), sanità e scienze della vita, tecnologia dell'informazione e telecomunicazioni, media e intrattenimento, produzione industriale, governo e pubblica amministrazione e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Software |
| Servizi |
| Cloud |
| On-Locale |
| IBRIDO |
| Grandi imprese |
| Piccole e medie imprese |
| Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico |
| Orchestrazione di campagne di marketing e del percorso del cliente |
| Analisi e approfondimenti sui clienti |
| Gestione del consenso e delle preferenze |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Sanità e scienze della vita |
| Tecnologia dell'informazione e telecomunicazioni |
| Media and Entertainment |
| Industria manifatturiera |
| Governo e Pubblica Amministrazione |
| Altri settori degli utenti finali |
| Offrendo | Software |
| Servizi | |
| Per modalità di distribuzione | Cloud |
| On-Locale | |
| IBRIDO | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per Applicazione | Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico | |
| Orchestrazione di campagne di marketing e del percorso del cliente | |
| Analisi e approfondimenti sui clienti | |
| Gestione del consenso e delle preferenze | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| Banche, servizi finanziari e assicurazioni (BFSI) | |
| Sanità e scienze della vita | |
| Tecnologia dell'informazione e telecomunicazioni | |
| Media and Entertainment | |
| Industria manifatturiera | |
| Governo e Pubblica Amministrazione | |
| Altri settori degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato delle piattaforme di dati dei clienti in Corea del Sud nel 2026 e quali saranno le sue prospettive per il 2031?
Il mercato sudcoreano delle piattaforme di dati dei clienti (CDP) si attestava a 215.34 milioni di dollari nel 2026 e si prevede che raggiungerà gli 867.25 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.13%.
Quale segmento di offerta sta crescendo più rapidamente in Corea del Sud?
I servizi rappresentano il segmento di offerta in più rapida crescita, con un CAGR previsto del 35.11% fino al 2031, mentre il software è rimasto la principale fonte di ricavi nel 2025.
Perché le imprese sudcoreane investono sempre di più nelle piattaforme di dati dei clienti?
La domanda è trainata dall'unificazione dei dati di prima parte, da requisiti di privacy più stringenti e dalla necessità di supportare la personalizzazione basata sull'intelligenza artificiale nei canali commerciali, bancari e dei servizi digitali.
Quale area applicativa rappresenta la quota maggiore di spesa?
La raccolta dei dati dei clienti e l'unificazione dei profili hanno raggiunto una quota del 57.18% nel 2025, a dimostrazione del fatto che la maggior parte degli acquirenti continua a dare priorità alla creazione di un archivio clienti unificato e affidabile.
Quale gruppo di utenti finali sta adottando queste piattaforme più rapidamente?
Il settore BFSI (Banking, Financial Services and Insurance) è il segmento di utenti finali in più rapida crescita, con un CAGR (tasso di crescita annuale composto) previsto del 33.68% fino al 2031, poiché le banche si stanno orientando verso un coinvolgimento personalizzato in tempo reale e basato sul comportamento degli utenti.
Quanto è concentrato l'ambiente competitivo in Corea del Sud?
Il mercato è concentrato nelle implementazioni per grandi aziende, con i principali fornitori globali e nazionali che detengono posizioni di rilievo, mentre le opportunità per le realtà più piccole e specifiche di settore rimangono più aperte.


