

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
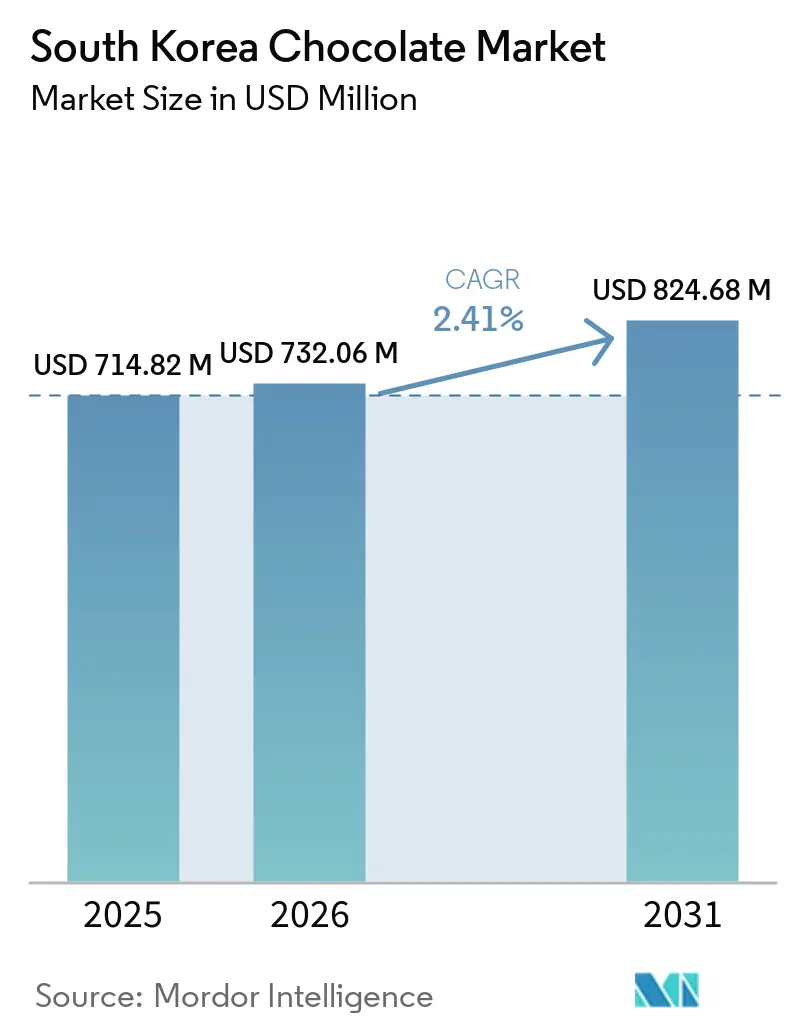
| Dimensione del mercato (2026) | USD 732.06 milioni |
| Dimensione del mercato (2031) | USD 824.68 milioni |
| Tasso di crescita (2026 - 2031) | 2.41% CAGR |
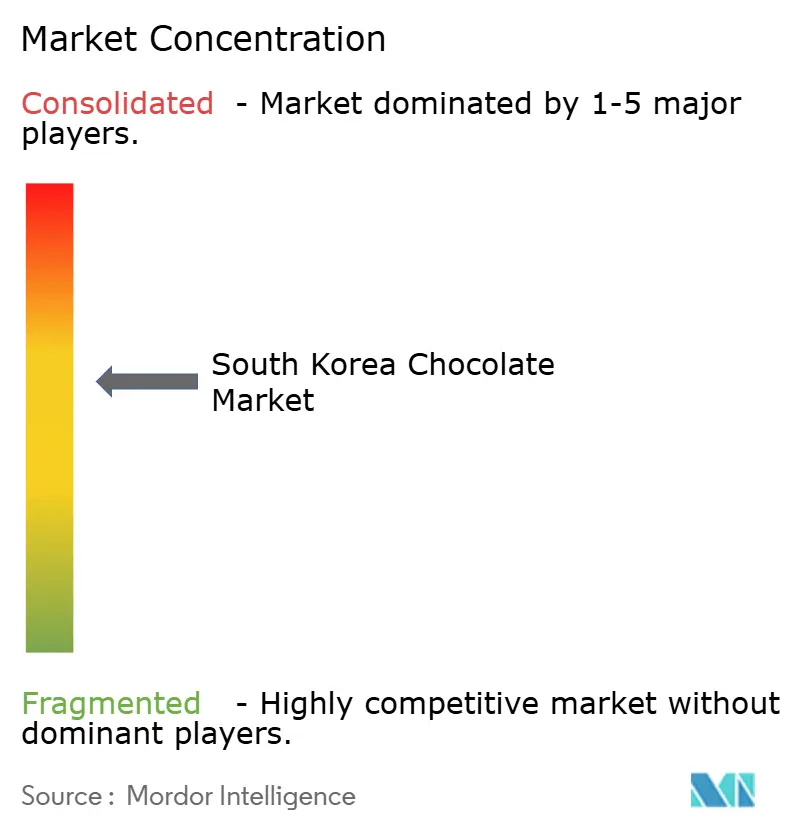
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cioccolato in Corea del Sud di Mordor Intelligence
Il mercato sudcoreano del cioccolato aveva un valore di 714.82 milioni di dollari nel 2025 e si prevede che crescerà da 732.06 milioni di dollari nel 2026 a 824.68 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.41% durante il periodo di previsione (2026-2031). Questa traiettoria di crescita riflette l'evoluzione del mercato, dove i consumatori bilanciano sempre più il consumo quotidiano di cioccolato con un crescente interesse per le offerte premium. Le dinamiche di mercato sono influenzate dai social media sulle preferenze dei consumatori, insieme a un notevole spostamento verso opzioni di cioccolato più salutari. Le radicate tradizioni sudcoreane di scambio di doni continuano a trainare le vendite stagionali, in particolare durante le celebrazioni culturali come San Valentino e il White Day. Il Ministero della Sicurezza Alimentare e Farmaceutica (MFDS) implementa misure complete di controllo qualità per il cioccolato nazionale e importato, favorendo la fiducia dei consumatori nel mercato. Lo sviluppo del settore è accelerato dalla forte crescita delle piattaforme di e-commerce, dalla crescente introduzione di alternative senza zucchero in risposta alla maggiore attenzione alla salute dei consumatori coreani e dagli ingressi mirati sul mercato da parte dei produttori globali di cioccolato. Questo contesto di mercato mantiene un'intensità competitiva moderata, offrendo al contempo opportunità concrete per gli operatori specializzati.
Punti chiave del rapporto
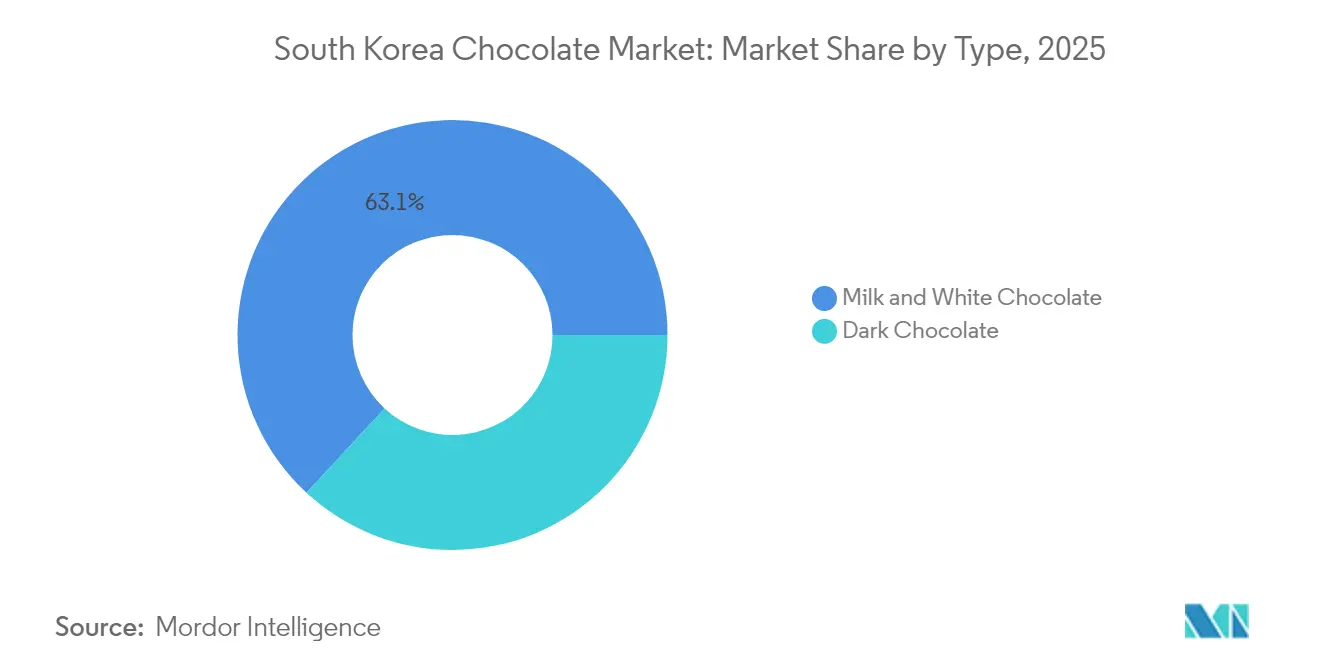
- Per tipologia, le varianti di cioccolato al latte e bianco detenevano la quota di mercato maggiore in Corea del Sud nel 2025, pari al 63.12%, mentre si prevede che il cioccolato fondente registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 3.60%, fino al 2031.
- Per categoria, i prodotti a base di zucchero rappresentavano l'81.70% del mercato del cioccolato in Corea del Sud nel 2025, e si prevede che le linee senza zucchero cresceranno a un tasso annuo composto del 3.44%.
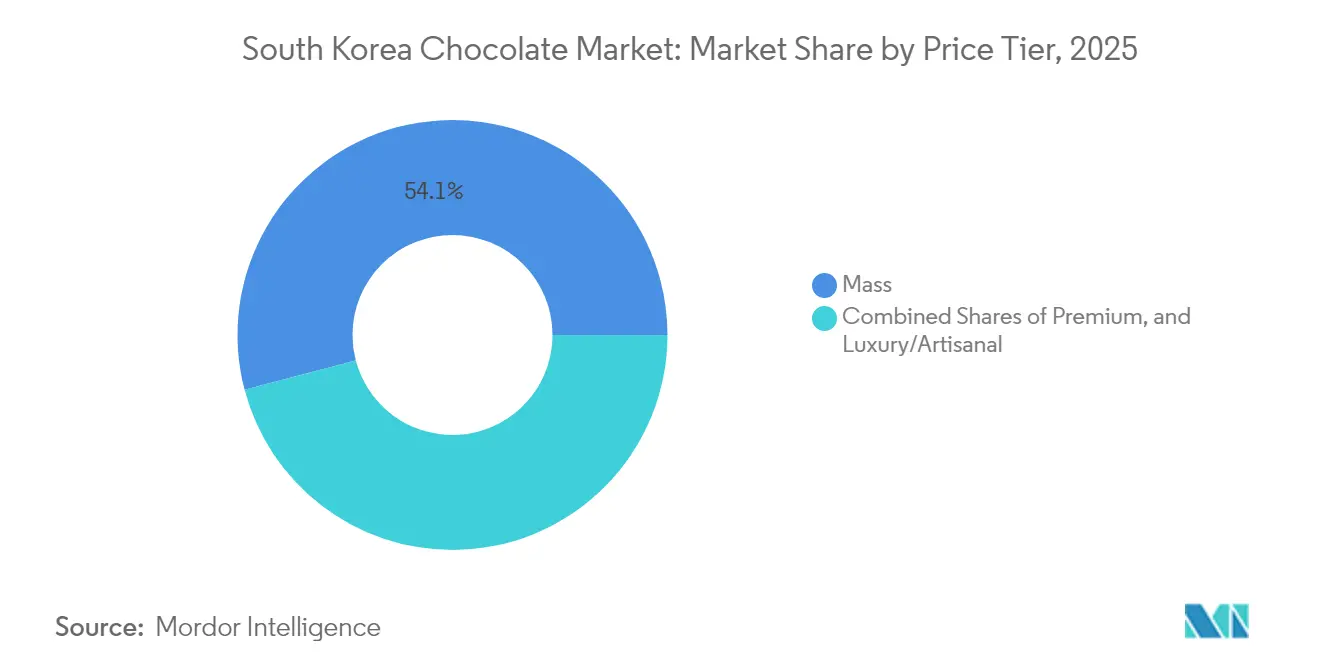
- Per fascia di prezzo, i prodotti destinati al mercato di massa hanno rappresentato il 54.10% del fatturato nel 2025; la fascia di lusso/artigianale è destinata a registrare un CAGR del 3.62% fino al 2031.
- Per quanto riguarda la distribuzione, nel 2025 supermercati e ipermercati detenevano una quota di fatturato del 46.05%, mentre il commercio al dettaglio online è sulla buona strada per registrare un tasso di crescita annuo composto (CAGR) del 3.81% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cioccolato in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Evoluzione delle preferenze di gusto verso sapori internazionali e fusion | + 0.8% | Nazionale, concentrato nelle aree metropolitane di Seul e Busan | Medio termine (2-4 anni) |
| Crescente popolarità dei cioccolatini artigianali e di alta qualità | + 0.6% | Nazionale, con i primi guadagni nei quartieri urbani più ricchi | A lungo termine (≥ 4 anni) |
| Crescente domanda di cioccolatini biologici, vegani e senza glutine | + 0.4% | Nazionale, guidato dai millennial attenti alla salute e dalla generazione Z | Medio termine (2-4 anni) |
| Espansione di marchi globali e offerte internazionali | + 0.5% | Nazionale, in particolare nelle grandi catene di vendita al dettaglio | A breve termine (≤ 2 anni) |
| Forte tradizione di regali di cioccolato | + 0.3% | Nazionale, culturalmente radicato in tutte le regioni | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza dell'approvvigionamento e dell'imballaggio sostenibili/etici | + 0.2% | A livello nazionale, guidato da iniziative aziendali in materia ambientale, sociale e di governance (ESG). | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Evoluzione delle preferenze di gusto verso sapori internazionali e fusion
I consumatori coreani mostrano una crescente preferenza per le varietà di cioccolato internazionali e i gusti fusion, influenzati dalla loro esposizione alla cultura globale attraverso il K-pop, i drama coreani e i viaggi internazionali. La tendenza del cioccolato a Dubai nel dicembre 2023 illustra questo cambiamento, poiché la domanda di cioccolatini ripieni di pistacchio, trainata da TikTok, ha aumentato significativamente le importazioni di crema al pistacchio e di gelato al pistacchio nel 2024. I social media accelerano l'adozione di gusti internazionali, spingendo i minimarket a introdurre versioni localizzate dei prodotti di tendenza. Il mercato mostra una domanda sostenuta di cioccolato fondente europeo, combinazioni di matcha giapponese e varietà di frutta del Sud-Est asiatico. I produttori coreani si sono adattati creando prodotti fusion che combinano ingredienti tradizionali coreani, come la pasta di fagioli rossi e il tè verde, con formati di cioccolato internazionali. Questa tendenza è particolarmente forte tra i giovani consumatori, che vedono il consumo di cioccolato sia come espressione culturale che come opportunità per i contenuti sui social media.
La crescente popolarità dei cioccolatini artigianali e di alta qualità
Il segmento del cioccolato di lusso in Corea del Sud mostra una significativa espansione del mercato, superando le performance del più ampio mercato dolciario. Questa crescita riflette un cambiamento fondamentale nel comportamento dei consumatori, dove gli acquirenti coreani danno sempre più priorità alla qualità premium rispetto alla quantità nei loro acquisti di cioccolato. La tendenza è particolarmente pronunciata tra i professionisti urbani e le famiglie con doppio reddito, il cui crescente reddito disponibile consente di esplorare opzioni di dolciumi premium. Marchi di lusso internazionali, tra cui Godiva, ROYCE' e Hotel Chocolat, hanno strategicamente consolidato la loro presenza attraverso boutique esclusive nei quartieri dello shopping più esclusivi, mentre i produttori nazionali hanno investito in modo sostanziale nello sviluppo di capacità produttive artigianali per competere in questo redditizio segmento di mercato. La categoria del cioccolato premium si è evoluta oltre la qualità del prodotto per includere un design sofisticato del packaging, narrazioni di marca avvincenti ed esperienze di vendita al dettaglio immersive che giustificano un posizionamento di prezzo premium. Il mercato registra un crescente interesse dei consumatori per i cioccolatini monorigine e i prodotti bean-to-bar, che attraggono clienti esigenti che apprezzano l'artigianalità e la trasparenza della catena di approvvigionamento. La forte cultura dei regali aziendali in Corea stimola ulteriormente le vendite di cioccolato di alta qualità, con le aziende che scelgono cioccolatini di lusso per la gestione delle relazioni con i clienti e il riconoscimento dei dipendenti durante le tradizionali stagioni dei regali.
Crescente domanda di cioccolatini biologici, vegani e senza glutine
I consumatori coreani dimostrano una forte propensione verso alternative funzionali al cioccolato che siano in armonia con le loro aspirazioni di salute e benessere, soddisfacendo al contempo il loro desiderio di piacere. Il movimento "zero zuccheri" del Paese ha trasformato il mercato delle bevande gassate, influenzando di conseguenza il segmento del cioccolato, dove le varianti senza zucchero mostrano solide performance di mercato. La crescente consapevolezza dei consumatori riguardo ai residui di pesticidi e alla sostenibilità ambientale stimola la domanda di prodotti a base di cioccolato biologico, mentre le alternative vegane incontrano il favore della fascia demografica più giovane che abbraccia scelte di vita a base vegetale. I produttori coreani stabiliscono partnership strategiche con aziende di alimenti salutari per innovare i prodotti incorporando dolcificanti alternativi come la stevia e il frutto del monaco. I marchi internazionali hanno risposto alla crescente consapevolezza della celiachia introducendo offerte certificate senza glutine. Questa evoluzione salutistica si allinea perfettamente con la radicata attenzione della Corea agli alimenti funzionali, promuovendo un mercato dinamico per prodotti a base di cioccolato arricchito con probiotici, collagene e ingredienti tradizionali coreani come il ginseng e il ginseng rosso.
Espansione di marchi globali e offerte internazionali
I produttori internazionali di cioccolato stanno espandendo strategicamente la loro presenza in Corea del Sud, sfruttando la forte preferenza dei consumatori per i marchi alimentari stranieri e le vantaggiose condizioni commerciali stabilite dall'accordo di libero scambio tra Corea e Stati Uniti. Mars, un attore importante nel mercato dolciario globale, ha dimostrato una notevole penetrazione del mercato attraverso prodotti localizzati accuratamente realizzati e partnership strategiche con la vendita al dettaglio. I marchi internazionali si sono integrati con successo nelle radicate tradizioni sudcoreane legate al dono, sviluppando soluzioni di packaging specifiche per il mercato e offerte di prodotti stagionali su misura per le celebrazioni e le usanze locali. Seguendo l'esempio consolidato di altre multinazionali alimentari, questi produttori stanno investendo in impianti di produzione nazionali in tutta la Corea del Sud per ottimizzare le operazioni della loro catena di approvvigionamento e ridurre i costi legati alle importazioni, rafforzando così la loro posizione competitiva sul mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Etichettatura alimentare più rigorosa e requisiti normativi per gli ingredienti | -0.3% | Normativa nazionale, applicata a livello nazionale dal Ministero della Sicurezza Alimentare e Farmaceutica (MFDS). | A breve termine (≤ 2 anni) |
| Complessità nella logistica per la consegna del cioccolato a catena del freddo | -0.2% | Nazionale, colpisce in particolare le aree rurali e remote | Medio termine (2-4 anni) |
| La volatilità dei cambi influenza i costi/prezzi delle importazioni | -0.4% | Nazionale, con impatto su tutti i prodotti di cioccolato importati | A breve termine (≤ 2 anni) |
| La sostenibilità richiede costi di produzione e imballaggio crescenti | -0.2% | A livello nazionale, guidato dai requisiti di conformità aziendale in materia ambientale, sociale e di governance (ESG). | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Etichettatura alimentare più rigorosa e requisiti normativi per gli ingredienti
Il Ministero della Sicurezza Alimentare e Farmaceutica (MFDS) mantiene un quadro normativo completo per i prodotti a base di cioccolato, che ha un impatto significativo sulle dinamiche di mercato, in particolare per i piccoli importatori e i produttori artigianali. I regolamenti comprendono requisiti di etichettatura dettagliati in lingua coreana, tra cui dichiarazioni complete degli ingredienti, informazioni sul contenuto nutrizionale, notifiche sugli allergeni e documentazione degli impianti di produzione. Gli standard stabiliscono soglie minime specifiche di contenuto di cacao per le diverse categorie di cioccolato [1] Fonte: Ministero della Sicurezza Alimentare e Farmaceutica, “Regole di etichettatura e ingredienti”, mfds.go.kr. Per i produttori internazionali, i protocolli di certificazione HACCP aggiungono una notevole complessità al processo di ingresso nel mercato. I regolamenti impongono anche limiti rigorosi al contenuto di piombo nella polvere di cacao, rendendo necessarie procedure di test approfondite. Il sistema di approvazione degli additivi alimentari del MFDS limita i produttori all'utilizzo di sole sostanze approvate nelle loro formulazioni, il che frena l'innovazione di prodotto e lo sviluppo di nuove combinazioni di ingredienti. Sebbene queste misure normative garantiscano la tutela dei consumatori e la sicurezza alimentare, creano significative difficoltà di ingresso nel mercato che favoriscono le aziende consolidate con una solida infrastruttura di conformità rispetto ai piccoli produttori specializzati.
Complessità nella logistica per la consegna del cioccolato a catena del freddo
La filiera del cioccolato in Corea si trova ad affrontare notevoli sfide operative e crescenti pressioni sui costi a causa dei rigorosi requisiti di distribuzione a temperatura controllata. Ciò è particolarmente evidente durante i mesi estivi, quando le temperature ambiente superano notevolmente le condizioni ottimali di conservazione per i prodotti a base di cioccolato. I cioccolatini di alta qualità e artigianali richiedono controlli di temperatura ancora più rigorosi per preservare le loro caratteristiche qualitative e prevenire la formazione di aloni durante i processi di trasporto e stoccaggio. La rapida espansione del mercato del cioccolato al dettaglio tramite e-commerce ha intensificato la domanda di soluzioni sofisticate per la catena del freddo, poiché le consegne dirette al consumatore richiedono imballaggi specializzati e protocolli di spedizione urgenti. Le sfide distributive diventano più evidenti nelle aree rurali e remote, dove le lunghe distanze di trasporto e le limitate infrastrutture di stoccaggio a freddo creano barriere sostanziali all'espansione del mercato. Produttori e importatori nazionali devono effettuare investimenti sostanziali in infrastrutture complete per la catena del freddo, inclusi magazzini refrigerati, veicoli di trasporto a temperatura controllata e materiali di imballaggio specializzati, con conseguente aumento dei costi operativi lungo tutta la rete di distribuzione.
Analisi del segmento
Per tipo: il cioccolato fondente guadagna slancio per la salute
Il cioccolato fondente sta vivendo un momento di forte crescita nel mercato dolciario sudcoreano, con proiezioni che indicano un CAGR del 3.60% fino al 2031. Questa traiettoria di crescita è particolarmente degna di nota se confrontata con il consolidato predominio dei segmenti del cioccolato al latte e bianco, che attualmente detengono una quota di mercato sostanziale del 63.12% nel 2025. La crescente preferenza dei consumatori per il cioccolato fondente è in linea con le tendenze più ampie in materia di salute e benessere in Corea, dove i consumatori cercano attivamente prodotti con un contenuto di cacao più elevato. Il fenomeno virale del cioccolato di Dubai ha ulteriormente amplificato l'attrattiva del cioccolato fondente, poiché i consumatori coreani associano sempre più le varietà più fondenti a qualità premium e profili di gusto sofisticati.
I segmenti tradizionali del cioccolato al latte e bianco continuano a mantenere la loro posizione di leadership di mercato grazie a preferenze dei consumatori profondamente radicate e a un'ampia rete di distribuzione al dettaglio. Questi segmenti eccellono in particolare durante le occasioni di regali culturali come San Valentino e il White Day, dove rimangono la scelta preferita da molti consumatori. Il mercato mostra chiare preferenze generazionali, con i consumatori più giovani che gravitano verso le varianti di cioccolato fondente per i loro benefici per la salute percepiti e il minor contenuto di zucchero. Al contrario, i gruppi demografici più anziani mantengono la loro fedeltà alle formulazioni convenzionali di cioccolato al latte. Il cioccolato bianco occupa una posizione di mercato distinta, trovando le sue principali applicazioni nei lanci di prodotti stagionali e nelle offerte di dolciumi premium, dove soddisfa specifiche preferenze dei consumatori e occasioni di utilizzo.


Per categoria: Le alternative senza zucchero accelerano tra le tendenze del benessere
Il mercato sudcoreano del cioccolato rimane saldamente ancorato ai prodotti tradizionali a base di zucchero, che rappresentano l'81.70% della quota di mercato nel 2025. Questa posizione dominante riflette preferenze dei consumatori profondamente radicate e processi di produzione consolidati, perfezionati nel corso di decenni. Tuttavia, il mercato sta vivendo un notevole cambiamento, con le alternative senza zucchero che emergono come un segmento in crescita significativa, con un CAGR del 3.44% fino al 2031.
La trasformazione della Corea del Sud verso modelli di consumo senza zucchero si riflette nella sostanziale espansione del mercato delle bevande gassate alternative durante il periodo post-pandemia. Aziende come Lotte Chilsung stanno diversificando strategicamente il loro portafoglio di prodotti senza zucchero per soddisfare le preferenze in evoluzione dei consumatori attenti alla salute. Questo adattamento del mercato si rivolge specificamente a persone affette da diabete, consumatori interessati alla gestione del peso e genitori in cerca di bevande nutrizionalmente equilibrate per i propri figli.
Per fascia di prezzo: il segmento del lusso supera il mercato di massa
Il cioccolato per il mercato di massa domina il panorama dolciario sudcoreano con una quota di mercato del 54.10% nel 2025. Questa significativa presenza sul mercato è attribuita a reti di distribuzione consolidate che abbracciano minimarket, supermercati e piattaforme online, combinate con strategie di prezzo competitive che garantiscono un'ampia accessibilità ai consumatori. Nel frattempo, i segmenti del lusso e dell'artigianato dimostrano un solido potenziale di crescita, con un CAGR previsto del 3.62% fino al 2031, a indicare un notevole cambiamento nelle preferenze dei consumatori.
L'evoluzione del mercato riflette il sofisticato comportamento d'acquisto dei consumatori coreani, che bilanciano il consumo quotidiano di cioccolato con i piaceri del palato. La traiettoria di crescita del segmento premium è rafforzata dall'espansione strategica di marchi di lusso internazionali nel mercato coreano, insieme all'emergere di cioccolatieri artigianali locali. Questa crescita è ulteriormente amplificata dalla radicata cultura coreana del regalo aziendale, in cui le presentazioni di cioccolato premium rappresentano un importante strumento di relazione commerciale. I produttori di cioccolato di lusso hanno posizionato con successo i loro prodotti enfatizzando l'artigianato tradizionale, autenticando l'approvvigionamento di cacao monorigine e creando ambienti di vendita immersivi che convalidano la loro struttura di prezzi premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la vendita al dettaglio online trasforma i modelli di acquisto
Il panorama della distribuzione al dettaglio di cioccolato in Corea del Sud mostra una netta predominanza dei tradizionali punti vendita fisici, con supermercati e ipermercati che detengono una quota di mercato considerevole del 46.05% nel 2025. Questa posizione di leadership deriva dalla loro capillare presenza fisica nelle aree urbane e suburbane, combinata con abitudini di acquisto dei consumatori profondamente radicate. Parallelamente, il segmento del commercio al dettaglio online sta registrando una crescita significativa, con una previsione di espansione a un tasso annuo composto del 3.81% fino al 2031, grazie alla crescente diffusione delle piattaforme di shopping digitali tra i consumatori.
Questo cambiamento riflette trasformazioni più ampie nelle dinamiche del commercio al dettaglio in Corea del Sud, particolarmente evidenti nell'aumento degli acquisti di cibo online tra le generazioni più giovani e le famiglie con doppio reddito e poco tempo a disposizione. Il canale dei minimarket mantiene le sue solide performance grazie a punti vendita strategicamente posizionati, sfruttando gli acquisti d'impulso e implementando agili strategie di rotazione dei prodotti per proporre articoli di tendenza come le varietà di cioccolato di Dubai. I negozi specializzati si sono ritagliati una nicchia concentrandosi su selezioni di cioccolato premium, biologico e importato, dove la competenza sui prodotti e gli assortimenti accuratamente selezionati soddisfano i consumatori più esigenti. La trasformazione digitale dei canali di vendita al dettaglio ha creato nuove opportunità di mercato, in particolare per i marchi direct-to-consumer, i servizi in abbonamento e le aziende che offrono prodotti di cioccolato personalizzati. Questa evoluzione del mercato ha semplificato la distribuzione, consentendo ai produttori di cioccolato artigianale di raggiungere i consumatori a livello nazionale senza la necessità di estese reti di vendita al dettaglio fisiche.
Analisi geografica
Il mercato del cioccolato sudcoreano opera all'interno di un quadro nazionale unificato, con variazioni regionali che riflettono la densità di popolazione e i modelli di distribuzione urbano-rurale. L'area metropolitana di Seul e i principali centri urbani, tra cui Busan, Daegu e Incheon, continuano a essere determinanti nel guidare i modelli di consumo. Queste regioni beneficiano di un notevole potere d'acquisto dei consumatori, di una forte presenza di marchi internazionali e di un'infrastruttura di vendita al dettaglio avanzata che supporta efficacemente i segmenti di prodotto premium.
La distribuzione geografica rispecchia la struttura prevalentemente urbana della popolazione sudcoreana, creando centri di domanda concentrati che consentono approcci distributivi e di marketing semplificati. I produttori internazionali di cioccolato scelgono in genere Seul come punto di ingresso prima di espandere la loro presenza in altre grandi città. Nel frattempo, aziende nazionali come Lotte e Orion hanno creato reti di distribuzione complete che servono efficacemente i consumatori sia nei mercati urbani che in quelli rurali.
Le aree rurali affrontano sfide specifiche nella logistica della catena del freddo, dove le lunghe rotte di trasporto e l'insufficienza delle infrastrutture refrigerate limitano la disponibilità di prodotti di alta qualità e le possibilità di acquisto online. Il Ministero della Sicurezza Alimentare e Farmaceutica implementa standard normativi completi in tutto il Paese, garantendo requisiti di qualità e sicurezza dei prodotti coerenti in tutte le regioni. Questa uniformità normativa crea condizioni favorevoli per l'implementazione di strategie di marchio nazionali e la gestione efficace delle procedure di importazione.
Panorama normativo
Il cioccolato venduto in Corea del Sud è regolamentato dal Ministero della Sicurezza Alimentare e Farmaceutica (MFDS), che comprende la Legge sull'Igiene Alimentare e gli standard del Codice Alimentare MFDS, i quali definiscono le categorie di prodotto (ad esempio, cioccolato al latte, cioccolato bianco e cioccolato fondente) con requisiti minimi di contenuto di cacao e/o solidi del latte. Gli standard MFDS stabiliscono anche controlli per i contaminanti e gli ingredienti, inclusi i limiti per il piombo nella polvere di cacao, e richiedono un'etichettatura in lingua coreana con elenchi degli ingredienti, dichiarazioni degli allergeni, informazioni nutrizionali e dettagli sulla tracciabilità sia per i prodotti nazionali che per quelli importati. La conformità al sistema HACCP è un requisito operativo fondamentale per i produttori.
Per quanto riguarda l'importazione e la commercializzazione, la supervisione del MFDS copre anche la registrazione degli impianti di produzione esteri e le pratiche di revisione delle etichette, il che innalza il livello di conformità per gli importatori di nicchia e i piccoli marchi artigianali. Un importante punto di riferimento per la conformità, introdotto di recente dal MFDS, è l'ampliamento degli standard di etichettatura e informazione nutrizionale per le indicazioni "senza zucchero" o "senza zuccheri aggiunti", in vigore dal 1° gennaio 2026, che aumenta la necessità di aggiornare la documentazione a supporto delle dichiarazioni nutrizionali e nutrizionali per le linee di cioccolato tradizionali e "più salutari". Alla frontiera, il cioccolato soggetto al codice HS 1806 è inoltre soggetto a dazi doganali (con un'aliquota base dell'8% citata nei riferimenti doganali/tariffa), che può influire sul prezzo finale di vendita rispetto alle alternative prodotte localmente.
Panorama competitivo
Il mercato del cioccolato sudcoreano presenta una concentrazione media, con affermati conglomerati coreani che operano a fianco di marchi internazionali. Ogni operatore adotta strategie di posizionamento distinte e sfrutta le reti di distribuzione per mantenere la propria presenza sul mercato. I leader nazionali del settore, Lotte Wellfood e Orion, hanno costruito il loro successo su una profonda conoscenza del mercato locale, solide partnership con i rivenditori e la capacità di sviluppare prodotti che rispecchiano le preferenze culturali coreane. Allo stesso tempo, aziende internazionali come Mars, Ferrero e Nestlé mantengono il loro vantaggio competitivo grazie alla consolidata notorietà del marchio a livello globale e al posizionamento nel segmento premium. Questa struttura di mercato ha creato opportunità concrete per i produttori artigianali e i marchi specializzati che si concentrano sui consumatori attenti alla salute, sul mercato dei regali di alta gamma e su specifiche preferenze di gusto che rimangono trascurate dalle aziende del mercato di massa.
L'adozione di tecnologie avanzate si è rivelata un fattore di differenziazione cruciale nel panorama competitivo, in particolare in settori quali l'e-commerce, l'ottimizzazione della supply chain e le piattaforme di coinvolgimento dei consumatori. Questi progressi tecnologici consentono alle aziende di cogliere e rispondere efficacemente alle tendenze emergenti, come il recente fenomeno del cioccolato di Dubai. Gli operatori di mercato continuano a migliorare le proprie attività attraverso investimenti in infrastrutture logistiche per la catena del freddo, iniziative di marketing digitale e sofisticati sistemi di analisi dei dati, consentendo loro di comprendere e rispondere meglio alle preferenze dei consumatori in evoluzione con strategie agili di sviluppo prodotto.
Le attuali dinamiche di mercato indicano un potenziale significativo per il consolidamento del settore attraverso diverse iniziative strategiche. Le aziende stanno esplorando opportunità di partnership, acquisizioni e joint venture che combinano efficacemente l'esperienza del mercato locale con i portafogli di marchi internazionali. Questi allineamenti strategici consentono alle organizzazioni di sfruttare punti di forza complementari, in particolare in termini di capacità tecnologiche e accesso al mercato, creando entità commerciali più solide e competitive nel mercato sudcoreano del cioccolato.
Leader del settore del cioccolato in Corea del Sud
Lotte Wellfood Co., Ltd.
Orion Confectionery Co., Ltd.
Corona pasticceria Co., Ltd.
Ferrero International SA
Marte, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Crown Confectionery ha lanciato Cookdas Ube Edition come estensione di linea in edizione limitata. Le rotazioni stagionali e basate su nuovi gusti come questa favoriscono la differenziazione sugli scaffali in un mercato plasmato dalla scoperta dei gusti guidata dai social media, mantenendo al contempo i marchi principali attivi nei canali di vendita al dettaglio e online.
- Aprile 2025: Orion Corp. ha annunciato un investimento di 580 milioni di dollari in tre anni per espandere la capacità produttiva di snack. La maggiore capacità rafforza l'offerta interna e intensifica la competitività nel settore del cioccolato e dei prodotti dolciari a base di cioccolato, migliorando le economie di scala e la capacità di lancio di nuovi prodotti.
- Ottobre 2024: Vlinder Chocolate, azienda saudita produttrice di cioccolato, è entrata nel mercato sudcoreano, sfruttando il trend virale del cioccolato di Dubai con sei gusti ispirati al Medio Oriente. Ottenendo le autorizzazioni all'importazione e ampliando la distribuzione attraverso le principali piattaforme di e-commerce coreane, il marchio ha dimostrato come i prodotti innovativi transfrontalieri possano utilizzare la vendita al dettaglio online per accelerare la prova del prodotto e la sua premiumizzazione.


Ambito e metodologia
Il mercato del cioccolato comprende l'industria globale coinvolta nella produzione, distribuzione e vendita di prodotti a base di cioccolato derivati dai semi di cacao. Il mercato del cioccolato in Corea del Sud è segmentato per tipologia, categoria, fascia di prezzo e canale di distribuzione. In base alla tipologia, il mercato è segmentato in cioccolato fondente, al latte e bianco. In base alla categoria, il mercato è segmentato in cioccolato con zucchero e senza zucchero. In base alla fascia di prezzo, il mercato è segmentato in massa, premium e lusso/artigianale. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi specializzati, vendita al dettaglio online e altri. Il rapporto fornisce le dimensioni del mercato e le previsioni sia in valore (USD) che in volume (tonnellate) per tutti i segmenti menzionati.
Per tipo
| Cioccolato Fondente |
| Cioccolato al Latte e Bianco |
Per Categoria
| Zucchero |
| Senza zucchero |
Per fascia di prezzo
| Massa |
| Premium |
| Lusso/Artigianale |
Per canale di distribuzione
| Supermercati/Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Vendita al dettaglio online |
| Altro |
| Per tipo | Cioccolato Fondente |
| Cioccolato al Latte e Bianco | |
| Per Categoria | Zucchero |
| Senza zucchero | |
| Per fascia di prezzo | Massa |
| Premium | |
| Lusso/Artigianale | |
| Per canale di distribuzione | Supermercati/Ipermercati |
| MINIMARKET | |
| Negozi specializzati | |
| Vendita al dettaglio online | |
| Altro |


Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato del cioccolato in Corea del Sud entro il 2031?
Si prevede che il valore del mercato del cioccolato in Corea del Sud aumenterà da 732.06 milioni di dollari nel 2026 a 824.68 milioni di dollari entro il 2031, riflettendo un CAGR del 2.41%.
Quale tipo di cioccolato sta riscuotendo il successo più rapido tra i consumatori coreani?
Il cioccolato fondente è in testa alla crescita con un CAGR del 3.60%, trainato dalle percezioni del benessere e dalle tendenze dei gusti sui social media.
Perché il cioccolato senza zucchero sta guadagnando popolarità?
La crescente consapevolezza sanitaria e il più ampio movimento nazionale "zero zucchero" hanno fatto aumentare le vendite di cioccolato senza zucchero a un CAGR del 3.44%.
Quale ruolo gioca l'e-commerce nella distribuzione del cioccolato?
La vendita al dettaglio online è il canale in più rapida crescita, con un CAGR del 3.81% grazie ai servizi di consegna in giornata e agli imballaggi a temperatura controllata.
In che modo la regolamentazione MFDS influenza il mercato?
Le rigide norme sul contenuto di cacao e sull'etichettatura aumentano i costi di conformità, ma rafforzano anche la fiducia dei consumatori nella sicurezza dei prodotti di tutti i marchi.
Pagina aggiornata l'ultima volta il:



