

Dimensioni e quota del mercato dello stampaggio dell'acciaio per autoveicoli in Corea del Sud
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
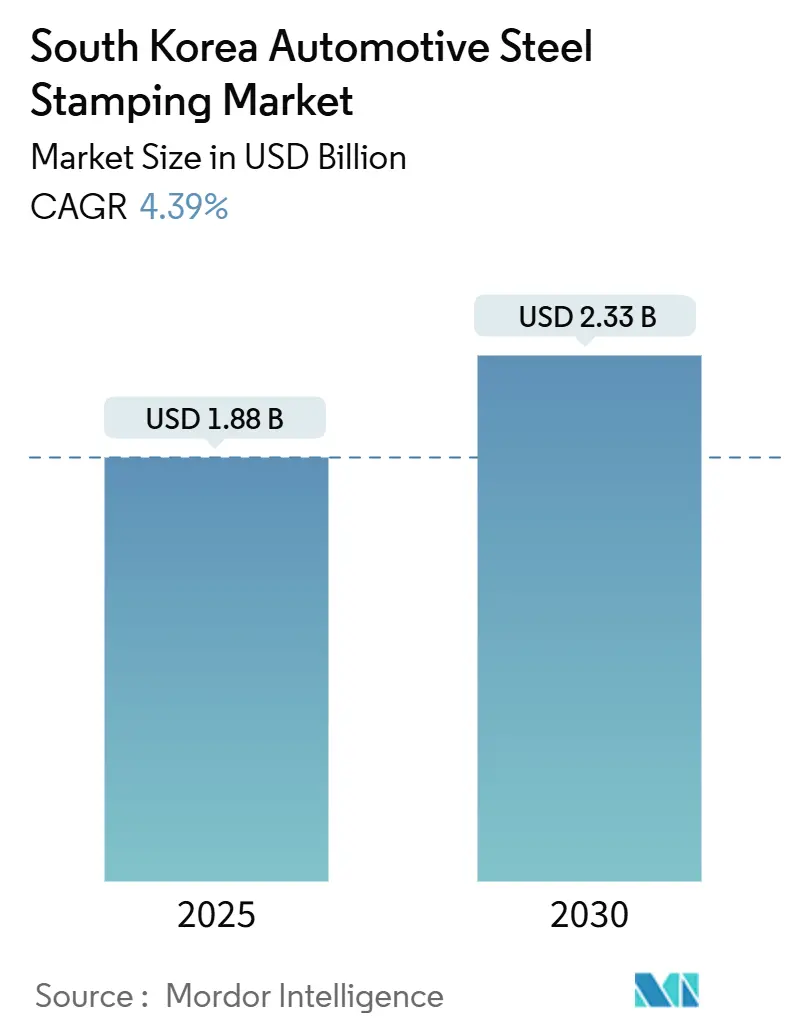
| Dimensione del mercato (2025) | 1.88 miliardo di dollari |
| Dimensione del mercato (2030) | 2.33 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.39% CAGR |
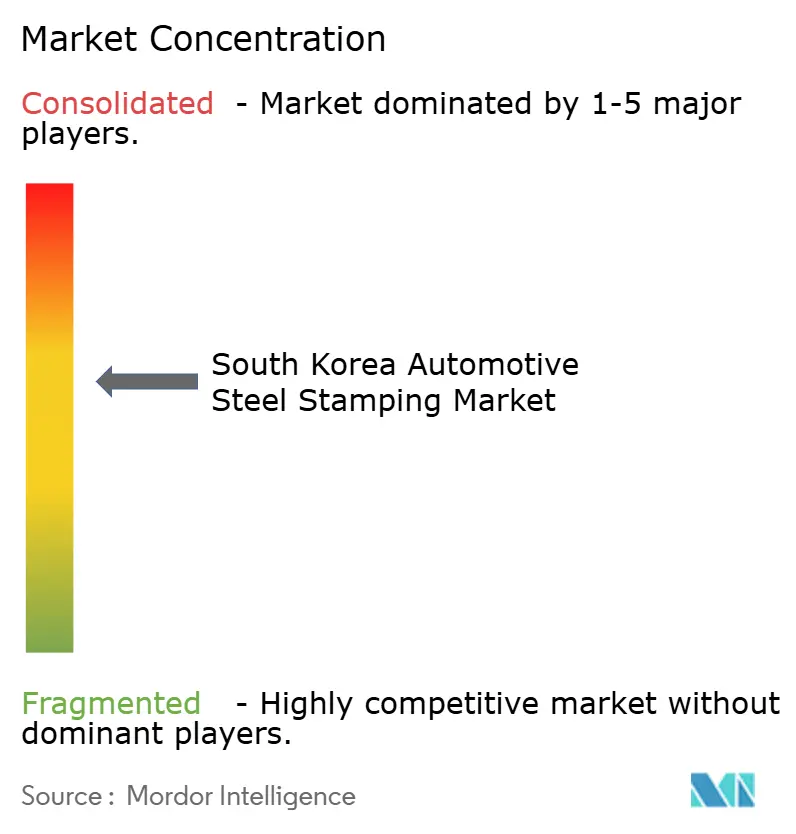
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello stampaggio dell'acciaio per autoveicoli in Corea del Sud di Mordor Intelligence
Il mercato sudcoreano dello stampaggio dell'acciaio per il settore automobilistico ha raggiunto 1.88 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.33 miliardi di dollari entro il 2030, con un CAGR del 4.39% durante il periodo. Questa traiettoria costante riflette la pressione normativa per i veicoli più leggeri, la crescente espansione dell'assemblaggio di veicoli elettrici e gli incentivi governativi alla spesa in conto capitale che promuovono le tecnologie dell'acciaio a basse emissioni di carbonio. La crescita del mercato riflette anche la transizione da una produzione orientata ai volumi a pannelli di precisione che differenziano i marchi locali nelle destinazioni di esportazione. Le dinamiche competitive rimangono intense, poiché i gruppi siderurgici verticalmente integrati si contendono gli stampatori specializzati in grado di sfruttare le presse digitali gemelle che riducono gli scarti e comprimono i cicli di sviluppo.
Punti chiave del rapporto
- In base alla tecnologia, nel 38.91 la tranciatura ha detenuto il 2024% della quota di mercato dello stampaggio dell'acciaio per autoveicoli in Corea del Sud; si prevede che la flangiatura crescerà a un CAGR del 5.85% fino al 2030.
- In base al processo, lo stampaggio a caldo ha rappresentato il 46.25% delle dimensioni del mercato sudcoreano dello stampaggio dell'acciaio per l'industria automobilistica nel 2024, mentre la profilatura a rulli ha registrato la crescita più rapida, pari al 6.16% entro il 2030.
- Per tipologia di veicolo, nel 72.15 le autovetture hanno detenuto una quota del 2024% del mercato sudcoreano dello stampaggio dell'acciaio per autoveicoli e stanno crescendo a un CAGR del 5.13% nel periodo di previsione.
- In termini di propulsione, nel 78.33 i modelli a combustione interna rappresentavano il 2024% del mercato sudcoreano dello stampaggio dell'acciaio per autoveicoli, mentre i veicoli elettrici registrano un CAGR previsto del 6.73% entro il 2030.
- In termini geografici, l'area di Seul-Capitale ha conquistato una quota di fatturato del 30.51% nel 2024; il Gyeongsang sud-orientale è destinato a crescere più rapidamente, con un CAGR del 4.96% fino al 2030.
Tendenze e approfondimenti sul mercato dello stampaggio dell'acciaio per autoveicoli in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di AHSS leggero per soddisfare le norme CO₂/CAFE | + 1.2% | Nazionale; l'area di Seul-Capitale è in testa | Medio termine (2-4 anni) |
| Rapido aumento della potenza dei veicoli elettrici e degli alloggiamenti delle batterie | + 0.9% | Gyeongsang sud-orientale e cluster centrali | A breve termine (≤ 2 anni) |
| Gli OEM passano allo stampaggio a caldo per la sicurezza in caso di incidente | + 0.7% | Corridoi automobilistici nazionali | Medio termine (2-4 anni) |
| Sussidi governativi per le “auto del futuro” in conto capitale | + 0.5% | A livello nazionale; potenziamento delle zone industriali | A lungo termine (≥ 4 anni) |
| Fornitura di primo livello orientata all'esportazione per gli OEM dell'ASEAN | + 0.4% | Corridoi di esportazione Seul-Capitale e Sud-Est | Medio termine (2-4 anni) |
| Officine di stampa Digital-Twin che tagliano gli scarti | + 0.3% | I primi ad adottare impianti avanzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda di AHSS leggero favorisce la conformità normativa
Le norme aziendali sul risparmio di carburante, che mirano a medie di flotta inferiori a 97 gCO₂/km, spingono le case automobilistiche verso gradi AHSS di terza generazione che offrono un risparmio di massa del 10% della scocca senza sacrificare le prestazioni in caso di incidente [1] International Council on Clean Transportation, “South Korean Vehicle CO₂ Targets and Technology Pathways,” theicct.org . Gli acciai da 1,500 MPa di POSCO e la linea HyECOsteel di Hyundai Steel illustrano come l'innovazione dei materiali si unisca alla precisione di stampaggio per garantire sia la conformità alle emissioni che l'integrità strutturale. I team di approvvigionamento degli OEM ora considerano lo stampaggio leggero una capacità obbligatoria, rafforzando l'investimento dei fornitori nella progettazione e simulazione avanzata degli stampi.
L'aumento della produzione di veicoli elettrici trasforma l'architettura dei componenti
L'assemblaggio di veicoli elettrici ha raggiunto le 268,785 unità nel 2023 e punta a una capacità di 4.83 milioni entro il 2030, sostituendo 2,000 parti ICE con un massimo di 800 stampaggi specifici per EV incentrati sugli involucri delle batterie con tolleranze ristrette ed elevate esigenze di assorbimento di energia [2] Hyundai Motor Group, “EV Production Strategy to 2030,” hyundaimotorgroup.com . Lo stabilimento di Ulsan dedicato esclusivamente ai veicoli elettrici, in funzione dalla fine del 2025, dedica intere linee di presse a queste funzioni, accelerando il passaggio del mercato sudcoreano dello stampaggio dell'acciaio automobilistico verso programmi ad alto valore e basso volume.
L'adozione della stampa a caldo migliora la sicurezza in caso di incidente
I montanti B e gli anelli delle portiere ora richiedono lo stampaggio a caldo in acciaio al boro che combina la chimica 22MnB5 con una tempra rapida per superare i livelli di trazione di 1,500 MPa. La simulazione integrata riduce i tempi di sviluppo dei componenti da 18 a 12 mesi, orientando l'approvvigionamento OEM verso fornitori con approfondimenti di processo nell'ottimizzazione di materiali, forni e utensili.
La politica governativa sulle “auto del futuro” accelera la trasformazione
Sovvenzioni in contanti fino all'80% dei costi del progetto, oltre a esenzioni fiscali pluriennali, riducono gli ostacoli al ritorno sull'investimento per i nuovi impianti di stampaggio a caldo e le presse digitalizzate [3] Ministero dell'Economia e delle Finanze, "Misure di sostegno per le auto del futuro", chambers.com . I progetti pilota paralleli sull'acciaio verde, sebbene oggi di piccole dimensioni, segnalano finanziamenti a lungo termine per la decarbonizzazione che influenzeranno in definitiva la preferenza degli acquirenti per i componenti stampati a basse emissioni.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX per utensili e stampi, lungo periodo di ammortamento | -0.8% | PMI a livello nazionale | Medio termine (2-4 anni) |
| Sostituzione dei materiali con alluminio e plastica | -0.6% | Segmenti premium a livello nazionale | A lungo termine (≥ 4 anni) |
| Carenza di ingegneri esperti nella progettazione di stampi | -0.4% | Regioni di produzione avanzata | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi dell'energia sulle linee 24 ore su 7, XNUMX giorni su XNUMX | -0.3% | Impianti ad alta intensità energetica in tutto il Paese | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati requisiti CAPEX mettono alla prova l'economia degli investimenti
I programmi per componenti principali possono richiedere dai 10 ai 15 milioni di dollari in attrezzature e tempi di ammortamento di 4-6 anni, con le linee di stampaggio a caldo che raddoppiano tale spesa. Le tariffe elettriche per i turni notturni alleggeriscono in parte i costi, ma complicano la programmazione della forza lavoro.
Le pressioni sulla sostituzione dei materiali si intensificano
La tecnica della fusione gigante di sezioni della carrozzeria in alluminio, sperimentata dai leader mondiali del settore dei veicoli elettrici, può sostituire il 50-70% delle parti stampate per modelli specifici, spingendo gli stampatori coreani a promuovere i gradi AHSS che soddisfano contemporaneamente gli obiettivi di peso e costo.
Analisi del segmento
Per tecnologia: la tranciatura supporta la preparazione versatile dei materiali
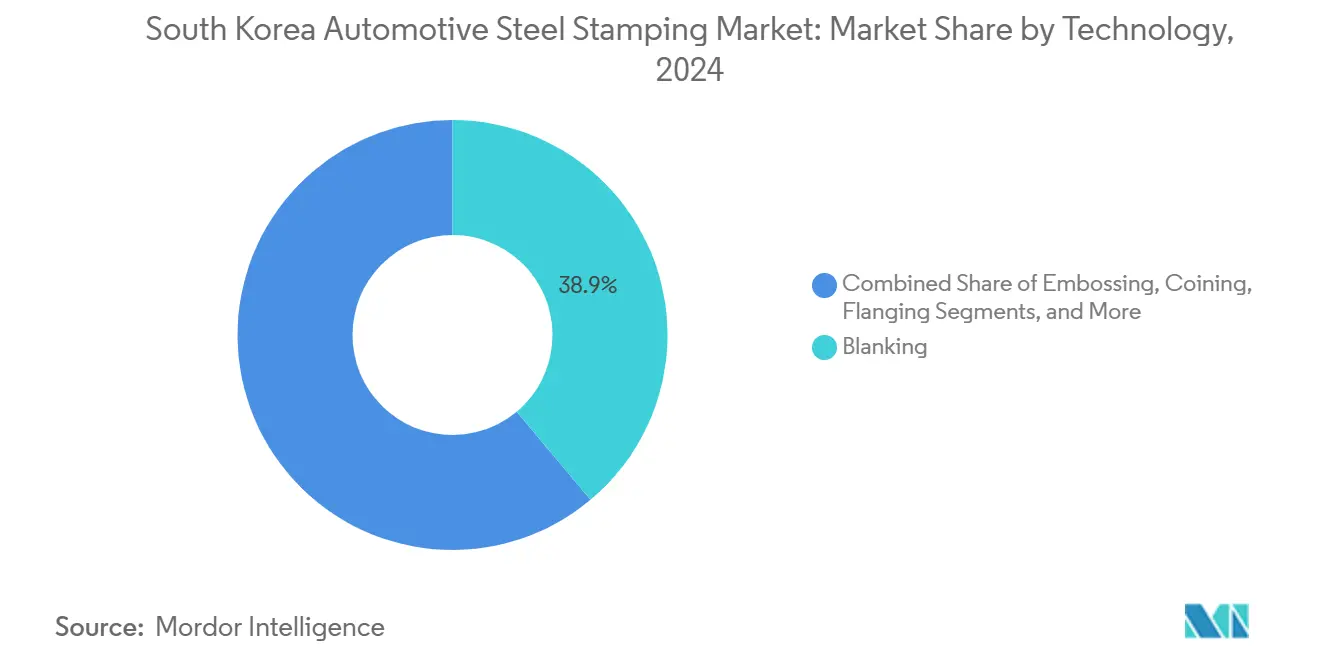
Nel 38.91, la tranciatura ha detenuto il 2024% della quota di mercato dello stampaggio dell'acciaio per il settore automobilistico in Corea del Sud, grazie al suo ruolo universale nella preparazione delle lamiere, mentre il CAGR del 5.85% della flangiatura fino al 2030 si basa sui bordi degli alloggiamenti delle batterie dei veicoli elettrici che richiedono un'elevata integrità di tenuta. Le dimensioni del mercato sudcoreano dello stampaggio dell'acciaio per il settore automobilistico, associate alla tranciatura, rimangono quindi il principale bacino di ricavi che finanzia aggiornamenti tecnologici più ampi. I fornitori perfezionano i controlli delle servopresse per tolleranze dimensionali più strette, sfruttando il feedback del gemello digitale per ridurre al minimo la formazione di bave.
L'ascesa della flangiatura coincide con la progettazione di pannelli multi-step in cui i pacchi batteria si interfacciano con le gabbie di sicurezza. Gli stampatori investono in utensili adattivi che compensano il ritorno elastico in sovrapposizioni di materiali misti. Le applicazioni di nicchia di goffratura e coniatura si rivolgono ad interni di lusso e supporti per sensori, attraendo prezzi elevati ma volumi limitati. La formatura incrementale, raggruppata tra le altre tecnologie, si mostra promettente per prototipi a basso volume, ma richiede un'integrazione del flusso di lavoro con un elevato livello di software che solo le aziende esperte di tecnologia possono offrire.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo: lo stampaggio a caldo domina le strutture critiche per la sicurezza
Lo stampaggio a caldo ha rappresentato il 46.25% del mercato sudcoreano dello stampaggio dell'acciaio per l'industria automobilistica nel 2024, trainato dai requisiti OEM per montanti e anelli porta da 1,500 MPa. La quota di mercato sudcoreana dello stampaggio dell'acciaio per l'industria automobilistica, relativa ai componenti stampati a caldo, aumenterà ulteriormente con l'inasprimento delle normative sull'impatto pedonale. I pezzi grezzi a base di ferro vengono riscaldati a oltre 900 °C, trasferiti roboticamente, pressati e temprati in meno di 10 secondi, producendo microstrutture martensitiche che riducono il peso e al contempo assorbono l'energia di sollevamento.
Il CAGR del 6.16% della profilatura a rulli riflette la flessibilità della produzione di sezioni trasversali a partire da un'unica bobina, supportando la modularità della piattaforma del veicolo. Lo stampaggio convenzionale della lamiera sopravvive nei pannelli a minore sollecitazione, ma subisce l'erosione dei margini. Processi ibridi che combinano la formatura a caldo con il riscaldamento parziale emergono in altri processi per creare gradienti di proprietà all'interno di un singolo componente, bilanciando peso e rigidità locale.
Per tipo di veicolo: le autovetture guidano l'evoluzione del mercato
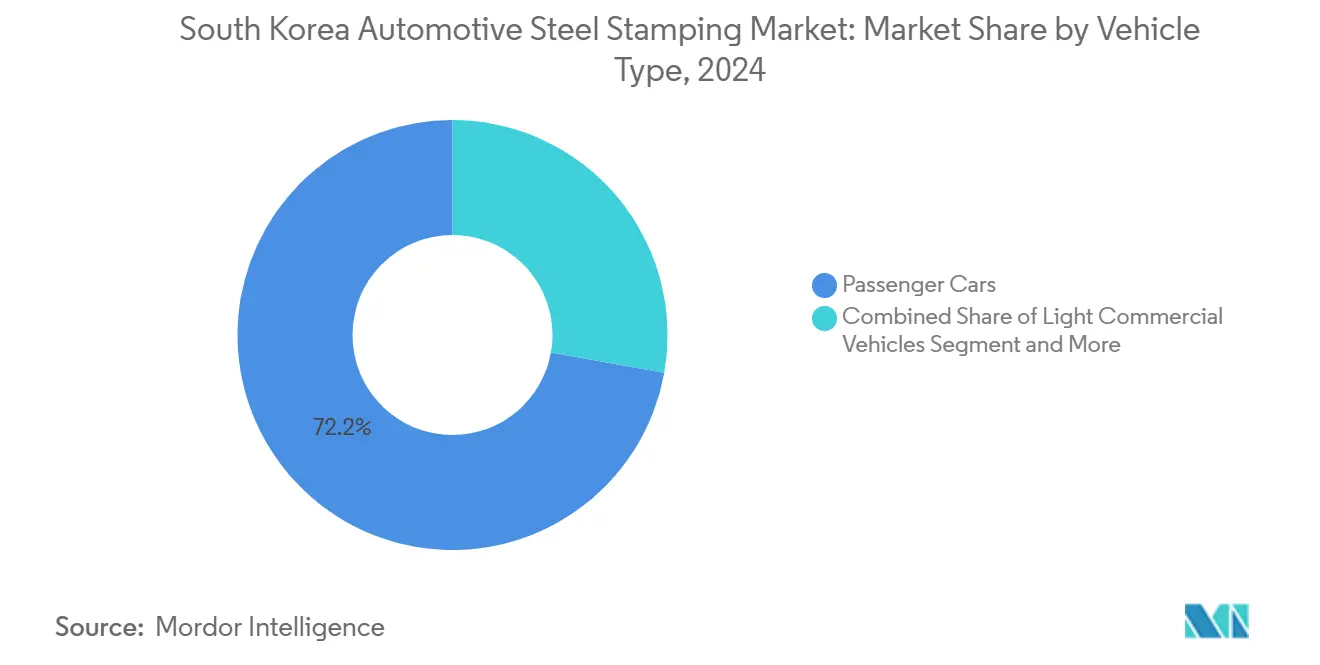
Le autovetture hanno generato il 72.15% del fatturato del 2024, consolidando le dimensioni del mercato sudcoreano dello stampaggio dell'acciaio per autoveicoli con una previsione di CAGR del 5.13%, che supera la crescita dei volumi nel più ampio parco veicoli nazionale. Questa posizione dominante deriva da un'intensa campagna di lancio di modelli nei segmenti compatti e premium, ognuno dei quali incorpora percentuali più elevate di pannelli in acciaio ad alta resistenza e gruppi pianali predisposti per batterie, che aumentano il contenuto di stampaggio per unità. I cicli di aggiornamento stilistico OEM, della durata media di 4.5 anni, sostengono la domanda di utensili e alimentano contratti di sostituzione continua degli stampi per le principali officine di stampaggio.
I veicoli commerciali leggeri seguono, mentre la crescita dell'e-commerce stimola la progettazione di cassoni di carico su misura che richiedono fianchi rinforzati e pannelli di pedana pieghevoli, sebbene la loro quota rimanga modesta nella gerarchia del mercato sudcoreano dello stampaggio dell'acciaio per l'industria automobilistica. I camion pesanti mantengono una domanda stabile di traverse del telaio e guide della cabina, ma devono far fronte a futuri retrofit di elettrificazione che sposteranno la domanda verso gruppi di vani batteria. In tutti i segmenti, i supporti per sensori a guida autonoma e le staffe di schermatura elettromagnetica introducono nuovi stampati per piccoli lotti, incoraggiando i fornitori a installare utensili flessibili e a cambio rapido e automazione con servopresse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: il dominio dei motori a combustione interna si scontra con la rivoluzione dei veicoli elettrici
Le piattaforme a combustione interna hanno mantenuto il 78.33% del fatturato del 2024, proteggendo i tassi di utilizzo a breve termine dei set di stampi tradizionali e offrendo al mercato sudcoreano dello stampaggio dell'acciaio per autoveicoli una base affidabile, mentre gli OEM monetizzano il capitale investito in architetture incentrate sul motore. Le tipiche strutture della carrozzeria dei motori a combustione interna impiegano oltre 200 componenti stampati, inclusi rinforzi per paratie e staffe per tunnel di scarico, quindi anche estensioni di produzione marginali si traducono in un tonnellaggio significativo per i centri di assistenza per l'acciaio. I programmi di rinnovo della flotta alimentati da sussidi, rivolti a taxi e autocarri leggeri obsoleti, stabilizzano ulteriormente gli afflussi di ordini ciclici.
I veicoli elettrici, pur rappresentando solo il 6.73% del fatturato del 2024, registrano un CAGR del 6.73% che ridefinirà i flussi di lavoro delle officine di stampaggio una volta che le linee dedicate Ulsan e Asan saranno implementate nel 2025-2026. I piani di alloggiamento delle batterie, le culle antiurto e le piastre di raffreddamento sotto il pianale aggiungono 80-120 kg di pezzi stampati ad alta precisione per auto, richiedendo competenze di stampaggio a caldo e profilatura a rulli di cui molti fornitori di motori a combustione interna sono carenti. I modelli ibridi fungono da ponti di transizione, costringendo gli stabilimenti a gestire doppie pianificazioni di distinte base e a programmare rapidi cambi stampo che solo le piattaforme servo-presse possono supportare.
Analisi geografica
L'area di Seul-Capitale ha mantenuto il 30.51% del fatturato nel 2024 grazie alla vicinanza alle sedi centrali di Hyundai, Kia e dei principali Tier-1 strategici. I centri di progettazione in questa zona privilegiano fornitori agili, in grado di realizzare prototipi di stampi in pochi giorni, per poi iterare tramite gemelli digitali. Le officine utensili si concentrano quindi vicino ai partner accademici, i cui laboratori di formatura dei metalli accelerano l'analisi delle modalità di guasto.
Il Gyeongsang sud-orientale, con Ulsan come punto di riferimento, registra il CAGR più rapido, pari al 4.96%, fino al 2030. Un ecosistema di oltre 300 fornitori di componenti per l'industria automobilistica ha generato una produzione di 38 miliardi di dollari nel 2024, beneficiando della logistica portuale che consente una rapida spedizione dei pannelli finiti agli stabilimenti di assemblaggio dell'ASEAN. Le agevolazioni fiscali degli enti locali attraggono ulteriormente nuovi investimenti nello stampaggio a caldo nella zona.
La regione centrale fornisce telai e pannelli di servizio per veicoli commerciali, dove l'efficienza dei costi prevale sulla metallurgia all'avanguardia. Il sud-ovest di Jeolla gioca la carta dell'export, alimentando Vietnam e Indonesia in regime di esenzione doganale. Il monitoraggio digitale sta riducendo la tradizionale penalizzazione della distanza geografica, consentendo agli impianti pilota di Gangwon e Jeju di testare lo stampaggio di acciaio a basse emissioni di carbonio alimentato da energia rinnovabile.
Panorama competitivo
Il mercato sudcoreano dello stampaggio dell'acciaio per l'industria automobilistica mostra un moderato consolidamento. POSCO e Hyundai Steel sfruttano la fornitura di bramme captive, la ricerca e sviluppo integrata e il finanziamento alla clientela per difendere le posizioni di volume. Operatori specializzati come Gestamp Korea e Unipres Korea si ritagliano nicchie nei settori degli alloggiamenti per batterie, degli stampaggi ibridi alluminio-acciaio e delle presse digitali gemelle, che determinano una riduzione degli scarti del 90%. Le soglie di capitale superiori a 10 milioni di dollari per programma scoraggiano i nuovi entranti.
Le mosse strategiche evidenziano percorsi divergenti. POSCO abbina l'acciaio a idrogeno verde alle linee di stampaggio a caldo per offrire anelli per portiere a basse emissioni di carbonio ai produttori di veicoli elettrici premium, mentre il contratto del 2025 di Hyundai Steel per la fornitura a GM Korea sostituisce le lamiere di provenienza cinese, incrementando il contenuto locale. Gestamp sta sperimentando retrofit di servopresse che dimezzano i tempi di cambio stampo. La volatilità dei prezzi dell'energia, nel frattempo, spinge le aziende più piccole a lavorare solo di notte, spingendone alcune a fusioni o uscite.
I sussidi governativi fino all'80% del CAPEX ammissibile orientano il campo verso i campioni nazionali pronti a presentare complesse domande di sovvenzione. La capacità di digitalizzazione, non solo la scalabilità, ora determina se i fornitori risalgono la curva del valore o ristagnano come fornitori di pannelli di materie prime a basso margine.
Leader del settore dello stampaggio dell'acciaio per l'industria automobilistica in Corea del Sud
POSCO
Hyundai Acciaio
Gestamp Corea
Acciaio SeAH
Acciaieria di Dongkuk
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Hyundai Steel fornirà 100,000 tonnellate di lamiere d'acciaio per autoveicoli all'anno a GM Korea dopo aver ottenuto la certificazione di qualità, nell'ambito del passaggio di GM dalla Cina.
- Novembre 2024: Hyundai Steel ha fornito telai per cabine ad alta resistenza stampati a caldo a Renault Korea Motors, ampliando il suo portafoglio di componenti per strutture critiche per la sicurezza.
Ambito del rapporto sul mercato dello stampaggio dell'acciaio per autoveicoli in Corea del Sud
| Blanking |
| Goffratura |
| Coniatura |
| flangiatura |
| Curvatura |
| Altre tecnologie |
| Formazione del rotolo |
| Stampa a caldo |
| Formatura di lamiere |
| Fabbricazione di metallo |
| Altri processi |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Motore a combustione interna (ICE) |
| Veicolo elettrico |
| Area di Seul-Capitale |
| Central Region |
| Sud-Est (Gyeongsang) |
| Sud-Ovest (Jeolla) |
| Gangwon e Jeju |
| Per tecnologia | Blanking |
| Goffratura | |
| Coniatura | |
| flangiatura | |
| Curvatura | |
| Altre tecnologie | |
| Per processo | Formazione del rotolo |
| Stampa a caldo | |
| Formatura di lamiere | |
| Fabbricazione di metallo | |
| Altri processi | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali pesanti | |
| Per propulsione | Motore a combustione interna (ICE) |
| Veicolo elettrico | |
| Per geografia | Area di Seul-Capitale |
| Central Region | |
| Sud-Est (Gyeongsang) | |
| Sud-Ovest (Jeolla) | |
| Gangwon e Jeju |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato sudcoreano dello stampaggio dell'acciaio per l'industria automobilistica nel 2025?
Nel 1.88, il mercato sudcoreano dello stampaggio dell'acciaio per l'industria automobilistica avrebbe raggiunto i 2025 miliardi di dollari e si prevede che raggiungerà i 2.33 miliardi di dollari entro il 2030.
Qual è il tasso di crescita dello stampaggio dell'acciaio per autoveicoli in Corea del Sud?
Si prevede che il mercato crescerà a un CAGR del 4.39% tra il 2025 e il 2030, sostenuto dalla domanda di componenti per veicoli elettrici e dai sussidi governativi.
Quale processo di stampaggio è il più diffuso in Corea del Sud?
Lo stampaggio a caldo detiene una quota del 46.25% grazie alla sua capacità di produrre componenti di sicurezza ad altissima resistenza, superiori a 1,500 MPa.
Quale regione si sta espandendo più rapidamente per i fornitori di stampaggio?
Si prevede che il Gyeongsang sud-orientale registrerà un CAGR del 4.96% entro il 2030, grazie agli investimenti di Ulsan incentrati sui veicoli elettrici.


