

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
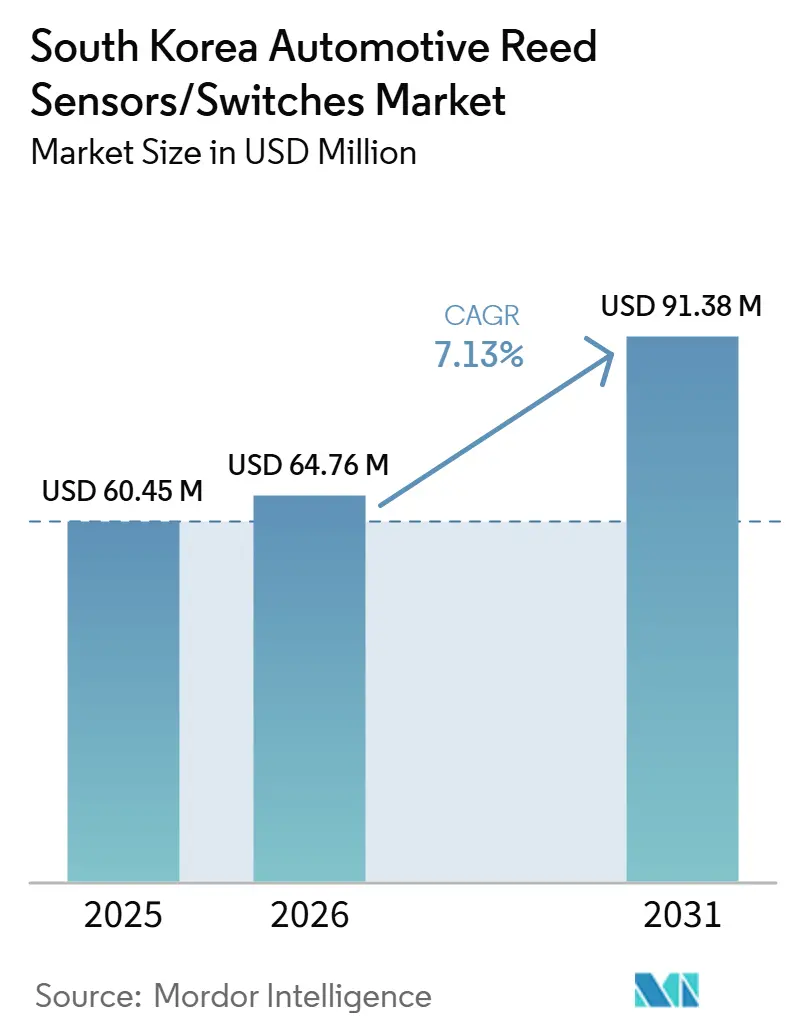
| Dimensione del mercato (2026) | USD 64.76 milioni |
| Dimensione del mercato (2031) | USD 91.38 milioni |
| Tasso di crescita (2026 - 2031) | 7.13% CAGR |
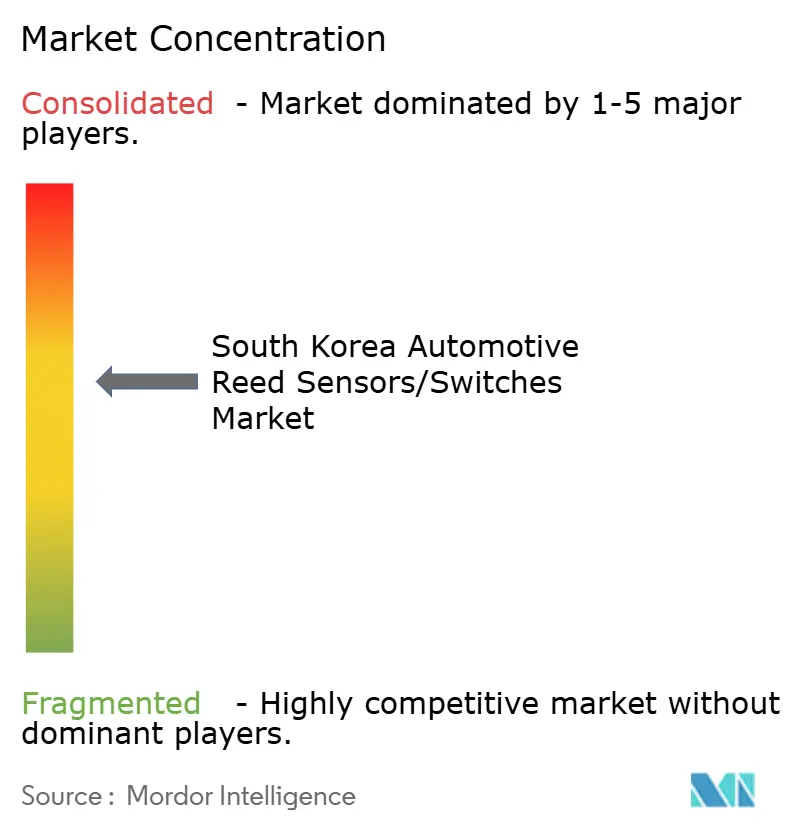
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei sensori/interruttori Reed per l'industria automobilistica in Corea del Sud a cura di Mordor Intelligence
Si prevede che il mercato sudcoreano dei sensori/interruttori reed per autoveicoli crescerà da 60.45 milioni di dollari nel 2025 a 64.76 milioni di dollari nel 2026, raggiungendo i 91.38 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.13% nel periodo 2025-2031. Il mercato sudcoreano dei sensori e interruttori reed per autoveicoli è plasmato da due fattori trainanti della domanda che operano in parallelo. Il primo è rappresentato dall'ampia base di veicoli installati, che sostiene una domanda ricorrente di sostituzione nei moduli di elettronica di bordo e di comfort. I sensori e gli interruttori reed sono ampiamente utilizzati in sistemi di chiusura, sistemi di accesso, meccanismi dei sedili e altre funzioni di controllo della carrozzeria soggette a usura durante il ciclo di vita del veicolo. Questa dinamica supporta una domanda costante nel mercato dei ricambi, anche in caso di fluttuazioni nelle vendite di veicoli nuovi.
Dal punto di vista infrastrutturale, la rete di ricarica per veicoli elettrici della Corea del Sud continua a crescere, migliorando l'accessibilità e la fruibilità dei veicoli elettrici. Una crescente base di stazioni di ricarica per veicoli elettrici supporta un utilizzo più frequente dei veicoli elettrici e accelera l'adozione oltre i primi utilizzatori. L'espansione delle reti di ricarica rapida e il miglioramento degli standard di interoperabilità rafforzano ulteriormente l'ecosistema di ricarica, supportando la domanda di moduli di ricarica basati su componenti di commutazione e rilevamento compatti e affidabili.
Nel complesso, il profilo del mercato sudcoreano combina una base di domanda stabile, trainata dalla sostituzione dei veicoli, con una crescita strutturalmente in aumento, trainata dall'elettrificazione. Sebbene le vendite totali di veicoli possano rimanere cicliche, la crescente diffusione di propulsori ecocompatibili e i continui investimenti nelle infrastrutture di ricarica supportano una maggiore densità di sensori per veicolo e sostengono la crescita della domanda a lungo termine di sensori e interruttori reed per autoveicoli.[1]"Rapporto annuale EVTCP 2025 (sezione Repubblica di Corea)", EVTCP, evtcp.org..
Punti chiave del rapporto
- Per tipologia di prodotto, gli interruttori reed rappresentavano la quota maggiore in Corea del Sud nel 2025, con il 71.26%, mentre si prevede che i sensori reed cresceranno a un ritmo più sostenuto tra il 2026 e il 2031, registrando un CAGR dell'8.62%.
- Per quanto riguarda le applicazioni, l'elettronica indossabile ha rappresentato il segmento più ampio nel 2025, con il 46.27%. Al contrario, si prevede che i sistemi di batterie e ricarica registreranno il tasso di crescita più elevato nel periodo di previsione, con un CAGR dell'11.92%.
- Per tipologia di veicolo, le autovetture hanno rappresentato il segmento più ampio nel 2025, con una quota di mercato del 76.58%, e si prevede che rimarranno anche il segmento a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.52% nel periodo 2026-2031.
- Per quanto riguarda i canali di vendita, gli OEM sono rimasti il canale dominante nel 2025 con il 78.16% e si prevede che saranno anche il canale a più rapida crescita, registrando un CAGR del 7.42%, a testimonianza di una struttura di approvvigionamento basata principalmente sulla progettazione integrata e su piattaforme predefinite.
- Per tipologia di propulsione, i veicoli con motore a combustione interna hanno rappresentato il segmento più ampio nel 2025 con una quota di mercato dell'81.32%, mentre si prevede che i veicoli elettrici a batteria registreranno la crescita maggiore nel periodo di previsione, con un CAGR del 13.12%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sensori/interruttori Reed per l'industria automobilistica in Corea del Sud
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del mix di veicoli ecocompatibili | + 1.4% | Nazionale (guidato dalla metropolitana) | A breve termine (≤ 2 anni) |
| Crescita della rete di ricarica rapida | + 1.1% | Metropolitana di Seoul + Autostrade | A breve termine (≤ 2 anni) |
| Crescita della densità dell'elettronica OEM | + 0.9% | il | Medio termine (2-4 anni) |
| Penetrazione delle caratteristiche delle autovetture | + 0.8% | il | A breve termine (≤ 2 anni) |
| Approvvigionamento OEM a livello di piattaforma | + 0.7% | il | A breve termine (≤ 2 anni) |
| Miniaturizzazione del modulo compatto | + 0.4% | Programmi OEM/Tier | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescita dei veicoli ecocompatibili aumenta strutturalmente il contenuto di rilevamento
Il parco automobilistico sudcoreano sta attraversando una costante transizione verso sistemi di propulsione ecocompatibili, tra cui ibridi, veicoli elettrici a batteria e veicoli a idrogeno. Con l'aumento della quota di questi veicoli all'interno della base installata, aumenta anche il numero di moduli elettronici e sottosistemi di sicurezza per veicolo. Le architetture elettrificate richiedono in genere punti di rilevamento dello stato aggiuntivi per l'accesso alla ricarica, interblocchi di sicurezza e controlli del sistema di propulsione elettrificato, a seconda dell'OEM e della progettazione del modulo.
Questo incremento strutturale della densità di rilevamento supporta una crescita della domanda di sensori e interruttori reed superiore alle aspettative. Anche quando le vendite complessive di veicoli sono cicliche, la crescente quota di veicoli ecocompatibili sostiene la domanda incrementale aumentando il numero di nodi di rilevamento per veicolo rispetto alle piattaforme convenzionali con motore a combustione interna. [2]"La Corea del Sud aumenterà i sussidi per i veicoli elettrici nel 2026…", Reuters, reuters.com..
L'implementazione della ricarica riduce l'attrito e favorisce l'adozione dei veicoli elettrici
La continua espansione dell'infrastruttura di ricarica per veicoli elettrici in Corea del Sud migliora l'usabilità dei veicoli e riduce le barriere all'adozione. Una maggiore disponibilità di punti di ricarica aumenta la fiducia nell'uso quotidiano dei veicoli elettrici e amplia l'accettazione da parte dei consumatori, andando oltre i primi acquirenti. Con il miglioramento dell'accesso alla ricarica a livello nazionale, si rafforza la validità pratica dei veicoli elettrici, supportando una crescita sostenuta del parco veicoli elettrici.
L'espansione delle infrastrutture di ricarica stimola anche la domanda a valle di moduli e componenti associati ai veicoli elettrici. I sistemi di ricarica e le interfacce lato veicolo richiedono meccanismi di rilevamento e sicurezza affidabili, tra cui il rilevamento dell'innesto dei connettori e il monitoraggio dello stato di accesso. Ciò favorisce una crescita più rapida delle applicazioni relative a batterie e sistemi di ricarica per sensori e interruttori reed.
L'espansione dell'ecosistema di ricarica guidata dagli OEM accelera l'usabilità dei veicoli elettrici
Gli investimenti degli OEM in ecosistemi di ricarica proprietari e affiliati migliorano ulteriormente l'esperienza di possesso di veicoli elettrici. L'espansione delle reti di ricarica rapida e i miglioramenti nell'interoperabilità e nella qualità del servizio riducono i tempi di ricarica e la complessità operativa per gli utenti finali. Questi sviluppi integrano l'espansione delle infrastrutture pubbliche e accelerano l'adozione dei veicoli elettrici.
Una migliore usabilità della ricarica aumenta l'utilizzo di sottosistemi specifici per veicoli elettrici e supporta una maggiore implementazione di moduli di ricarica. Con la crescita degli ecosistemi di ricarica guidati dagli OEM, aumenta di conseguenza la domanda di componenti di rilevamento e commutazione compatti e affidabili, specificati nelle interfacce di ricarica e nei sistemi di sicurezza.
Innovazione di prodotto nei progetti di canne miniaturizzate
La continua innovazione di prodotto nei sensori e negli interruttori reed ne supporta l'adozione in moduli automotive sempre più compatti. Il passaggio a ingombri ridotti, compatibilità con il montaggio superficiale e maggiore producibilità è in linea con le tendenze più generali dell'elettronica automotive verso una maggiore densità di integrazione e vincoli di packaging più rigorosi.
Le soluzioni reed miniaturizzate consentono agli OEM e ai fornitori di primo livello di mantenere le tecnologie di commutazione magnetica in progetti con spazio limitato, senza compromettere l'affidabilità. Ciò conferma la continua rilevanza dei sensori e degli interruttori reed nelle centraline di controllo di nuova generazione, in particolare nell'elettronica di bordo e nei sottosistemi adiacenti ai veicoli elettrici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza della domanda di BEV | -0.9% | il | A breve termine (≤ 2 anni) |
| Shock sulle politiche commerciali e tariffarie | -0.7% | Programmi OEM collegati all'esportazione | A breve termine (≤ 2 anni) |
| Concorso di sensori a stato solido | -0.6% | Specifico per l'applicazione | Medio termine (2-4 anni) |
| Pressione di consolidamento della piattaforma OEM | -0.4% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'incertezza della domanda di BEV può ammorbidire la sacca a più rapida crescita
Sebbene le tendenze di elettrificazione a lungo termine rimangano invariate, l'incertezza a breve termine sulla domanda di veicoli elettrici a batteria (BEV) può influenzare il ritmo di adozione dei componenti specifici per i BEV. Gli aggiustamenti strategici dei produttori di apparecchiature originali (OEM) che privilegiano gli ibridi rispetto alle piattaforme completamente elettriche a batteria possono temporaneamente modificare il mix di propulsione e moderare l'aumento della domanda di sensori per i BEV.
Questa dinamica non elimina le opportunità di crescita legate ai veicoli elettrici, ma può ritardare la realizzazione del segmento in più rapida crescita. Di conseguenza, la domanda a breve termine potrebbe orientarsi verso piattaforme ibride, che in genere introducono meno punti di rilevamento specifici per i veicoli elettrici rispetto alle architetture completamente elettriche.
Gli shock politici e commerciali possono creare volatilità dei volumi per i programmi OEM
Il settore automobilistico sudcoreano è fortemente orientato all'export, il che lo rende sensibile ai cambiamenti nelle condizioni commerciali, nelle tariffe doganali e nei quadri politici. Cambiamenti improvvisi nelle politiche commerciali o nelle strutture di incentivazione possono influenzare la pianificazione della produzione OEM, la cadenza degli approvvigionamenti e i volumi di veicoli a breve termine.
Tale volatilità può influenzare i tempi delle decisioni di approvvigionamento dei moduli e la domanda di componenti, inclusi sensori reed e interruttori specificati nei programmi OEM. Mentre le risposte politiche possono mitigare gli impatti a lungo termine, le interruzioni a breve termine possono introdurre variabilità nella realizzazione della domanda durante il periodo di previsione.
Analisi del segmento
Per tipo di prodotto: i sensori Reed si espandono più velocemente
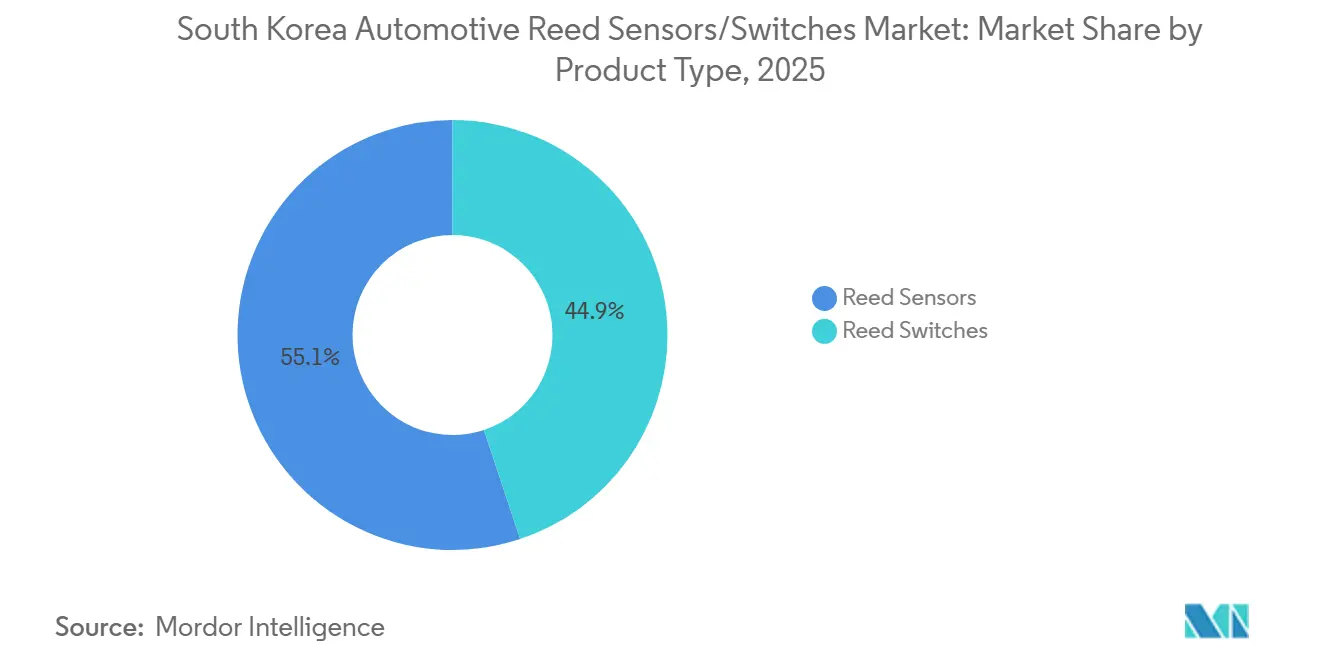
Nel 2025, gli interruttori reed hanno dominato il mercato sudcoreano dei sensori/interruttori reed per il settore automobilistico, con una quota di mercato del 71.26%. La loro leadership riflette il continuo e diffuso utilizzo per il semplice rilevamento dello stato on/off nei moduli distribuiti dei veicoli. L'azionamento magnetico sigillato, il comportamento di commutazione prevedibile e l'affidabilità comprovata favoriscono una forte adozione nell'elettronica di bordo e in altre applicazioni ad alto volume in cui la durabilità a costi contenuti è fondamentale.
Si prevede che i sensori Reed cresceranno a un ritmo più rapido, registrando un CAGR dell'8.62% nel periodo 2026-2031. La crescita è trainata dagli OEM coreani e dai fornitori di primo livello che adottano sempre più formati di rilevamento preassemblati e pronti per l'integrazione, che semplificano l'assemblaggio e migliorano la robustezza. Questa tendenza è in linea con la maggiore miniaturizzazione dei moduli e la maggiore densità dell'elettronica, supportando un maggiore utilizzo di soluzioni di sensori Reed a montaggio superficiale e a livello di assemblaggio nelle architetture dei veicoli più recenti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'elettronica di bordo è un fattore determinante per la domanda; i sistemi di batterie e ricarica guidano la crescita
Nel 2025, l'elettronica di bordo ha rappresentato il segmento applicativo più ampio, con una quota di mercato del 46.27%. La domanda è in crescita grazie all'ampio parco veicoli installato in Corea del Sud e all'elevata diffusione di funzionalità nelle autovetture. Applicazioni come sistemi di chiusura, sistemi di accesso, moduli di bloccaggio e funzioni di comfort generano domanda sia per l'installazione in fabbrica che per la sostituzione, garantendo volumi stabili durante l'intero ciclo di vita del veicolo.
Si prevede che i sistemi di batterie e ricarica rappresenteranno il segmento applicativo a più rapida crescita, registrando un CAGR dell'11.92% nel periodo di previsione. La crescita è sostenuta dall'espansione del parco veicoli ecocompatibili e dalla continua espansione degli ecosistemi di ricarica, comprese le infrastrutture pubbliche e le reti di ricarica gestite dai produttori di apparecchiature originali (OEM). Gli orientamenti politici e i continui investimenti nell'ecosistema supportano una crescita pluriennale dei moduli relativi alla ricarica e dell'elettronica associata ai veicoli elettrici, aumentando la domanda di soluzioni di rilevamento in questi sottosistemi.
Per tipo di veicolo: le autovetture restano la base della domanda principale
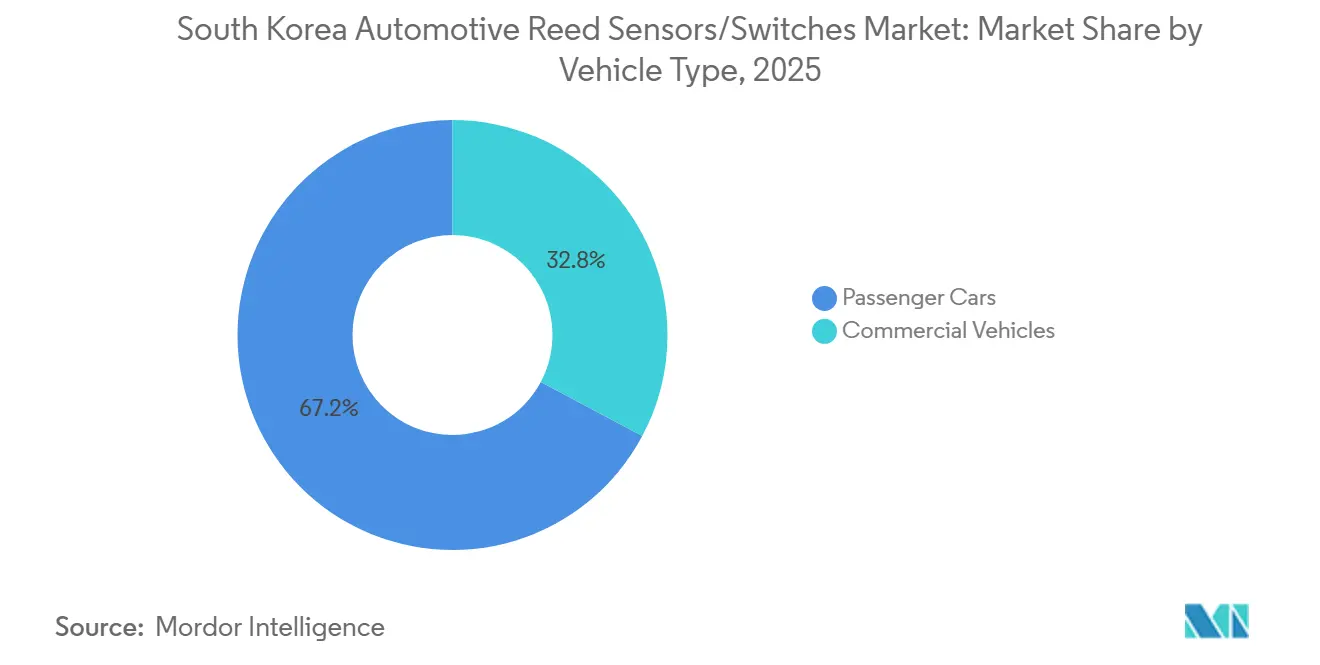
Nel 2025, le autovetture hanno dominato il mercato con una quota del 76.58% e si prevede che rimarranno la tipologia di veicolo a più rapida crescita, registrando un CAGR del 7.52%. Ciò riflette la maggiore concentrazione di crescita dei contenuti elettronici e di adozione di propulsori ecocompatibili nel mercato automobilistico sudcoreano.
I veicoli per il trasporto passeggeri rappresentano anche i maggiori volumi di approvvigionamento OEM per l'elettronica di carrozzeria e i moduli dei sottosistemi elettrificati. Poiché la penetrazione delle funzionalità e l'elettrificazione continuano ad avanzare principalmente in questo segmento, le autovetture rimangono il principale motore sia della domanda di base che della crescita incrementale di sensori e interruttori reed.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: gli OEM dominano e rimangono il principale motore di crescita
Nel 2025, gli OEM rappresentavano il canale di vendita più importante, con una quota di mercato del 78.16%, e si prevede che saranno anche il canale a più rapida crescita, con un CAGR del 7.42%. Ciò indica una struttura di mercato guidata principalmente dall'integrazione di componenti a livello di piattaforma e dall'approvvigionamento di moduli validati tramite programmi OEM e Tier-1.
Il mercato dei ricambi rimane rilevante, in particolare per la sostituzione dei componenti dell'elettronica di bordo durante l'intero ciclo di vita del veicolo. Tuttavia, si prevede che la crescita incrementale continuerà a essere trainata principalmente dai programmi di moduli OEM, man mano che le architetture elettrificate si diffonderanno e nuove piattaforme veicolari entreranno in produzione.
Per tipo di propulsione: oggi domina il motore a combustione interna; i veicoli elettrici a batteria guidano la crescita incrementale
Nel 2025, i veicoli con motore a combustione interna sono rimasti il segmento di propulsione più ampio, con una quota di mercato dell'81.32%. Ciò riflette il parco veicoli con motore a combustione interna ancora dominante, che continua a fare affidamento su sensori reed e interruttori per l'elettronica di bordo e le applicazioni di controllo convenzionali.
Si prevede che i veicoli elettrici a batteria (BEV) cresceranno al ritmo più rapido, con un CAGR del 13.12% nel periodo 2026-2031. Questa crescita è supportata dall'aumento delle immatricolazioni di veicoli elettrici e dal continuo sviluppo delle infrastrutture di ricarica. Queste tendenze confermano i BEV come principale motore di crescita legato alla propulsione per i sensori e gli interruttori reed nell'arco temporale previsto, grazie alla maggiore densità di sensori nei sottosistemi relativi a batterie e ricarica.
Analisi geografica
La domanda di sensori e interruttori reed per il settore automobilistico in Corea del Sud è concentrata nelle regioni con la più alta densità di veicoli, presenza di produzione di componenti elettronici e infrastrutture di servizio. Le aree metropolitane e i corridoi industriali con una forte attività nella supply chain automobilistica supportano una domanda costante guidata dagli OEM, poiché i componenti reed provengono in genere da programmi di piattaforma legati alla produzione di veicoli e all'assemblaggio dei moduli.
La crescita della domanda di sensori per veicoli elettrici è più marcata nelle regioni con una maggiore diffusione di veicoli ecocompatibili e una più capillare infrastruttura di ricarica. I centri urbani e i corridoi interurbani beneficiano di una più rapida espansione della rete di ricarica, che favorisce un maggiore utilizzo dei veicoli elettrici e accelera la domanda di batterie e moduli correlati alla ricarica.
Sebbene la domanda di elettronica di bordo rimanga ampiamente distribuita a livello nazionale a causa dell'ampio parco veicoli installato, la domanda di sensori, trainata dall'elettrificazione, è inizialmente concentrata in queste regioni ad alta diffusione e si prevede che si amplierà geograficamente nel tempo con l'espansione della copertura di ricarica.
Panorama competitivo
La concorrenza nel mercato sudcoreano dei sensori e degli interruttori reed per il settore automobilistico è determinata principalmente da rigorosi requisiti di qualificazione, da una costante pressione al ribasso sui costi e da crescenti vincoli di ingombro all'interno dei moduli elettronici.
I produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier-1) danno priorità all'affidabilità a lungo termine, alle prestazioni di commutazione stabili e alla resistenza alle vibrazioni e ai cicli termici, in particolare per l'elettronica di bordo e le applicazioni relative alla sicurezza. I fornitori devono soddisfare rigorosi standard di validazione per aggiudicarsi i progetti nei programmi a livello di piattaforma.
La competitività dei costi e l'ottimizzazione del fattore di forma svolgono un ruolo centrale nella differenziazione dei fornitori. Con l'aumento della densità dei componenti elettronici e il consolidamento dei moduli, la domanda si sta spostando verso soluzioni reed miniaturizzate e compatibili con il montaggio superficiale, che supportano processi di assemblaggio automatizzati. I fornitori che offrono una producibilità stabile, inclusa la compatibilità pick-and-place, il confezionamento nastrato e bobinato e una saldabilità robusta, sono meglio posizionati per allinearsi ai requisiti di produzione OEM e Tier-1.
Leader del settore dei sensori/interruttori Reed per l'industria automobilistica in Corea del Sud
-
Elettronica standex
-
Tecnologia Coto
-
Littelfuse Inc.
-
TE connettività ltd
-
PIC GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Autonics ha pubblicato un avviso aziendale invitando i clienti al Factory Automation Expo 2025, presentando i suoi dispositivi di automazione, un aspetto rilevante dato che Autonics vende prodotti di rilevamento magnetico che possono utilizzare la tecnologia a interruttore reed.
- Agosto 2024: Standex Detect ha annunciato la serie di interruttori reed SMD MK33, progettati per assemblaggi compatti/confezionamenti di sensori.
Ambito del rapporto sul mercato dei sensori/interruttori Reed per l'industria automobilistica in Corea del Sud
I sensori e gli interruttori reed per uso automobilistico sono componenti di commutazione/rilevamento ad azionamento magnetico utilizzati per rilevare posizione, prossimità, presenza o stati limite nei sistemi dei veicoli. Gli interruttori reed utilizzano in genere contatti ermeticamente sigillati azionati da un campo magnetico, mentre i sensori reed generalmente confezionano l'elemento reed in formati pronti per l'applicazione (ad esempio, alloggiamenti stampati o package compatibili con SMD) adatti all'integrazione nei moduli.
L'ambito del mercato include la segmentazione per tipologia di prodotto (interruttori e sensori reed), applicazione (elettronica di bordo, batterie e sistemi di ricarica e altri), tipologia di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket) e tipo di propulsione (veicoli con motore a combustione interna, veicoli elettrici a batteria e altri). Le dimensioni e le previsioni del mercato sono fornite in termini di valore, espresso in USD.
Segmentazione per tipo di prodotto (valore, USD)
| Sensori Reed |
| Interruttori Reed |
Segmentazione per applicazione (valore, USD)
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
Segmentazione per tipo di veicolo (valore, USD)
| Veicoli passeggeri |
| Veicoli commerciali |
Segmentazione per canale di vendita (valore, USD)
| OEM |
| aftermarket |
Segmentazione per tipo di propulsione (valore, USD)
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Segmentazione per tipo di prodotto (valore, USD) | Sensori Reed |
| Interruttori Reed | |
| Segmentazione per applicazione (valore, USD) | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per canale di vendita (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per tipo di propulsione (valore, USD) | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sensori/interruttori reed per autoveicoli in Corea del Sud?
Nel 2025 sarà pari a 60.45 milioni di dollari e si prevede che raggiungerà i 91.38 milioni di dollari entro il 2031 (7.13% CAGR).
Quale tipologia di prodotto è leader nel mercato sudcoreano oggi?
Nel 2025, gli interruttori Reed si confermano leader con il 71.26% del mercato, grazie all'elevato volume di utilizzo nei moduli per carrozzeria e comfort.
Quale applicazione sta crescendo più velocemente e perché?
I sistemi di batterie e ricarica stanno crescendo più rapidamente (11.92% di CAGR, 2026-2031) man mano che l'adozione dei veicoli elettrici aumenta i punti di rilevamento relativi alla ricarica.
Quale tipologia di veicolo contribuisce maggiormente alla domanda?
Nel 2025, le autovetture si confermeranno leader con il 76.58%, grazie alla maggiore penetrazione e al volume più elevato di dispositivi elettronici.
Quale tipo di propulsione si espanderà più rapidamente entro il 2031?
I veicoli elettrici a batteria crescono più rapidamente (13.12% di CAGR, 2026-2031) man mano che le architetture dei BEV integrano un numero maggiore di nodi di rilevamento.


