

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
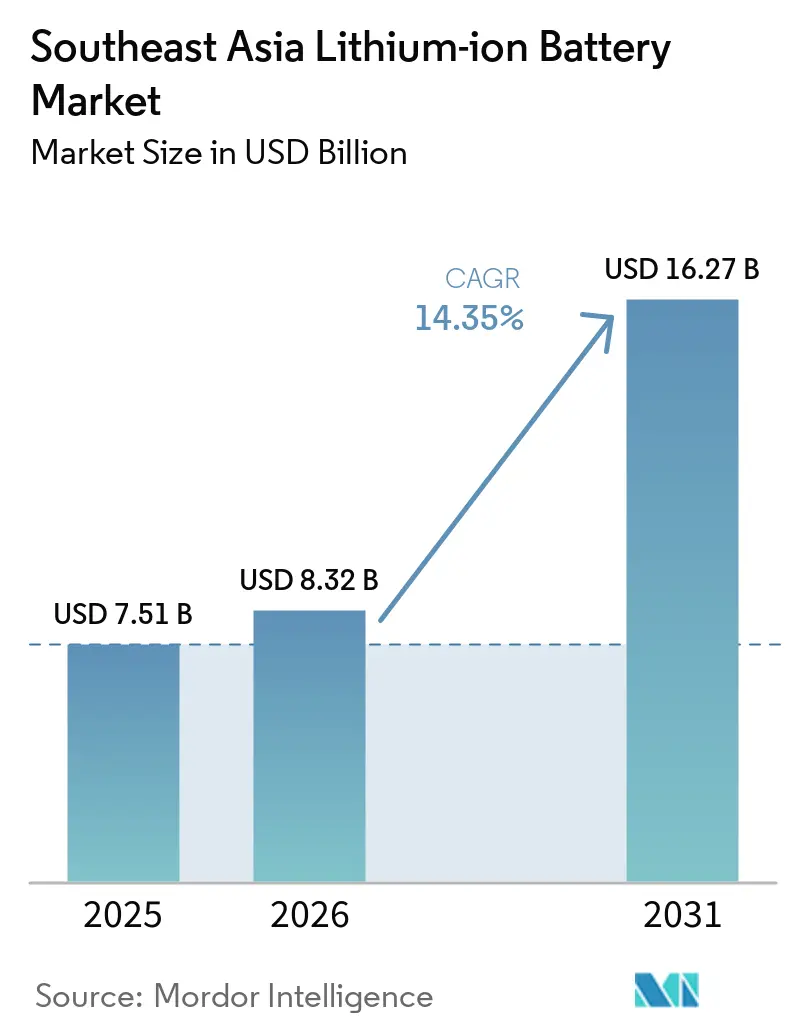
| Dimensione del mercato (2026) | 8.32 miliardo di dollari |
| Dimensione del mercato (2031) | 16.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.35% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle batterie agli ioni di litio nel sud-est asiatico di Mordor Intelligence
Si prevede che il mercato delle batterie agli ioni di litio nel Sud-est asiatico aumenterà da 7.51 miliardi di dollari nel 2025 a 8.32 miliardi di dollari nel 2026 e raggiungerà i 16.27 miliardi di dollari entro il 2031, con un CAGR del 14.35% nel periodo 2026-2031.
L'espansione delle dimensioni del mercato riflette l'integrazione verticale guidata dal nichel in Indonesia, il consolidato corridoio di assemblaggio di dispositivi del Vietnam e la spinta di riconversione automobilistica della Thailandia. [1] Ministero degli Investimenti Indonesia, "Incentivi per i veicoli elettrici in Indonesia 2024", investindonesia.go.id L'intensificarsi degli incentivi per i veicoli elettrici (EV), il forte calo dei prezzi dei pacchi al di sotto dei 100 USD per kWh e i progetti multimiliardari per le gigafactory stanno comprimendo la dipendenza dalle importazioni di celle, anche se le persistenti carenze di materie prime e i colli di bottiglia della rete limitano l'adozione a breve termine dello stoccaggio stazionario. I fornitori cinesi di livello 1 sfruttano il controllo a monte per offrire moduli LFP a meno di 100 USD, costringendo gli operatori coreani a concentrarsi su nicchie ad alto contenuto di nichel, mentre gli assemblatori del sud-est asiatico puntano ai segmenti marini e industriali sensibili ai costi. Le catene di approvvigionamento transfrontaliere ora collocano congiuntamente la raffinazione del nichel, la sintesi del catodo e l'assemblaggio delle celle all'interno dell'Indonesia, riducendo del 18% i costi logistici e garantendo la sicurezza delle materie prime per le chimiche ad alto contenuto di nichel. [2] Reuters, “CATL investirà 6 miliardi di dollari in uno stabilimento di batterie in Indonesia”, reuters.com La domanda regionale è orientata verso celle prismatiche e a sacchetto di grande formato per veicoli elettrici e sistemi di accumulo di energia, tuttavia le celle cilindriche da 3,000 a 10,000 mAh costituiscono ancora la spina dorsale dell'elettronica di consumo in Vietnam e Thailandia.
Punti chiave del rapporto
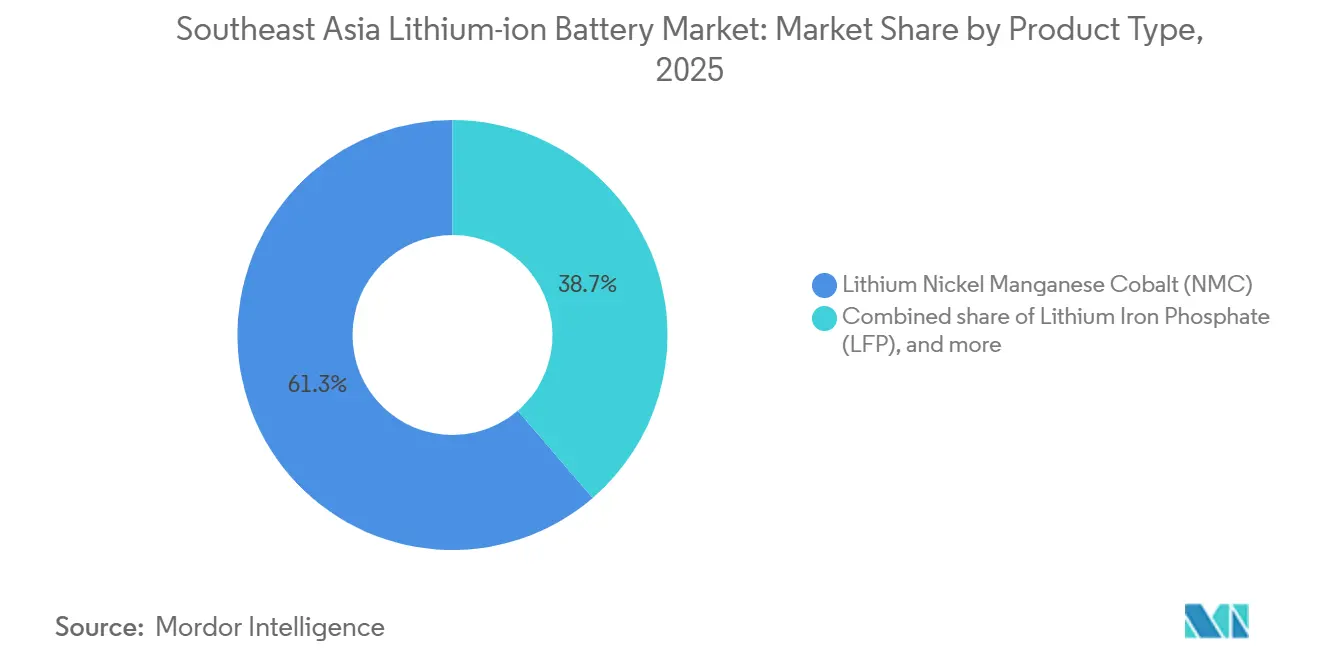
- Per tipologia di prodotto, il litio nichel manganese cobalto ha detenuto una quota di fatturato del 61.3% nel 2025, mentre si prevede che il litio ferro fosfato crescerà a un CAGR del 38.5% fino al 2031.
- In base al fattore di forma, nel 2025 le celle prismatiche hanno detenuto il 46.5% della quota di mercato delle batterie agli ioni di litio nel Sud-est asiatico; le architetture a sacchetto hanno registrato il CAGR più rapido, pari al 21.1% entro il 2031.
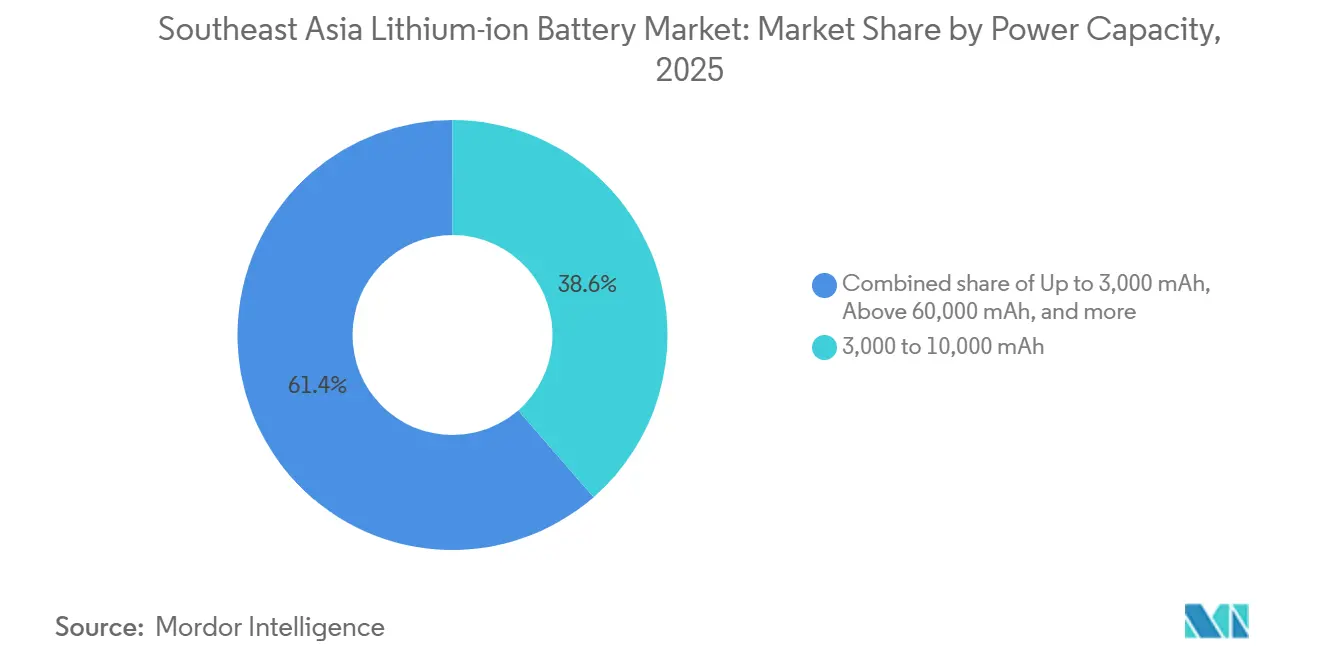
- In base alla capacità energetica, la fascia compresa tra 3,000 e 10,000 mAh ha conquistato una quota del 38.6% del mercato delle batterie agli ioni di litio del Sud-est asiatico nel 2025, mentre le celle superiori a 60,000 mAh avanzano a un CAGR del 22.7% fino al 2031.
- In base all'uso finale, gli utensili industriali ed elettrici hanno rappresentato il 33.3% del fatturato del 2025; il settore automobilistico sta crescendo a un CAGR del 28.8% fino al 2031, grazie agli incentivi per i veicoli elettrici in Indonesia e Thailandia.
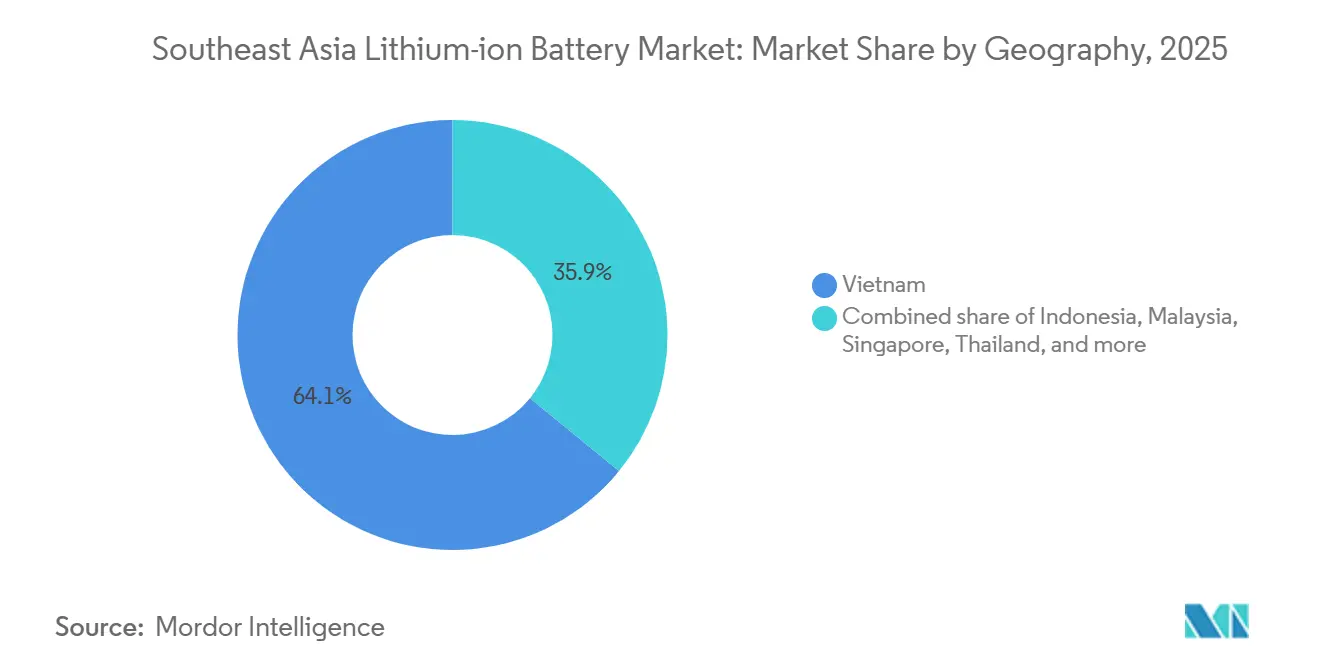
- In termini geografici, il Vietnam ha dominato con una quota del 64.1% nel 2025, mentre l'Indonesia ha registrato il CAGR più alto, pari al 16.2%, fino al 2031, con l'aumento dei complessi di conversione del nichel in batterie.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle batterie agli ioni di litio nel Sud-est asiatico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi rapidi per l'adozione dei veicoli elettrici | 3.20% | Indonesia, Thailandia, Vietnam | Medio termine (2-4 anni) |
| Espansione della produzione di elettronica di consumo | 2.10% | Vietnam, Thailandia, Malesia | A breve termine (≤2 anni) |
| Investimenti nelle gigafactory sostenuti dal governo | 4.50% | Indonesia, Thailandia, Vietnam | A lungo termine (≥4 anni) |
| Costi delle batterie in calo | 2.80% | A livello regionale, primi guadagni in Indonesia e Vietnam | Medio termine (2-4 anni) |
| Impennata dell'HPAL di nichel-laterite in Indonesia | 3.70% | Indonesia, espansione in Malesia e Filippine | A lungo termine (≥4 anni) |
| Elettrificazione marittima degli arcipelaghi | 1.20% | Indonesia, Filippine, Singapore | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Incentivi rapidi per l'adozione dei veicoli elettrici
I tagli all'IVA in Indonesia, gli sconti sulle tasse di immatricolazione in Vietnam e i sussidi in contanti EV 3.5 della Thailandia hanno ridotto il divario del costo totale di proprietà rispetto ai veicoli a combustione interna fino a 25 punti percentuali nel 2025, incrementando i lanci di modelli su due ruote e auto compatte. [3] Ministero degli Investimenti Indonesia, "Incentivi EV Indonesia 2024", investindonesia.go.id Le case automobilistiche ora localizzano l'approvvigionamento delle celle per sbloccare gli incentivi, accelerando l'utilizzo delle gigafactory e consolidando la chimica LFP competitiva in termini di costi nelle classi di veicoli con sussidi limitati. [4] Consiglio per gli Investimenti della Thailandia, "Incentivi EV 2024", boi.go.th Le flotte di batterie intercambiabili per la consegna dell'ultimo miglio a Giacarta e Bangkok moltiplicano la domanda di pacchi standardizzati da 3,000 a 10,000 mAh. Le clausole di conformità che innalzano le soglie di contenuto locale ogni due anni incoraggiano l'integrazione verticale, ma espongono i produttori di apparecchiature originali (OEM) stranieri ai cambiamenti normativi. L'effetto netto è una crescita sostenuta del mercato delle batterie ricaricabili nel Sud-est asiatico fino al 2028.
Espansione della produzione di elettronica di consumo
La quota del Vietnam nell'assemblaggio globale di smartphone e notebook è salita al 31% nel 2025, poiché i fornitori di Samsung e Apple hanno trasferito le linee dalla Cina, concentrando la domanda di celle cilindriche e prismatiche attorno a Bac Ninh e Bac Giang. Gli stabilimenti di produzione di celle adiacenti riducono i tempi di consegna logistici a meno di una settimana, riducendo il capitale circolante e bloccando gli ordini ripetuti di celle LCO e NMC da 3,000 a 5,000 mAh. Le linee di hardware per data center della Thailandia aggiungono una domanda di nicchia per celle LTO ad alto ciclo di vita nei moduli UPS, mentre la conformità ai test IEC 62133 rallenta i nuovi SKU fino a sei settimane. La rigidità del mercato del lavoro aumenta gli stipendi dei tecnici, ma è compensata dagli aggiornamenti dell'automazione nel rivestimento degli elettrodi.
Investimenti in Gigafactory sostenuti dal governo
Incentivi sovrani superiori a 15 miliardi di dollari tra il 2024 e il 2026 sostengono l'espansione della capacità produttiva, come il complesso di Giava Centrale da 50 GWh di CATL e l'impianto thailandese da 15 GWh di Sunwoda. Esenzioni fiscali di otto anni, concessioni di terreni e crediti per la ricerca e sviluppo riducono i periodi di ammortamento al di sotto dei sei anni, convincendo i produttori di primo livello a collocare congiuntamente la fabbricazione di precursori e celle. La dipendenza dalle importazioni di celle finite scende dal 78% nel 2023 a un previsto 42% entro il 2027. Tuttavia, l'inasprimento delle normative sul valore aggiunto nazionale impone una più rapida integrazione a monte in separatori ed elettroliti, mettendo a dura prova le nascenti catene di approvvigionamento locali. Nel complesso, l'architettura degli incentivi contribuisce al maggiore incremento del CAGR del mercato delle batterie agli ioni di litio nel Sud-est asiatico.
Costi delle batterie in calo
I prezzi medi dei pacchetti regionali sono scesi da 137 dollari per kWh all'inizio del 2024 a 98 dollari per kWh entro la fine del 2025, grazie alla riduzione dei materiali e dei costi di assemblaggio delle piattaforme Blade, senza moduli, di BYD e Qilin di CATL. A prezzi inferiori a 100 dollari, gli operatori di flotte di veicoli commerciali ottengono un ritorno dell'investimento in tre anni, espandendo la diffusione di celle di grande formato oltre i 60,000 mAh. I prezzi spot del solfato di nichel in Indonesia sono scesi del 22% dopo l'entrata in funzione di nuove linee HPAL, ammortizzando le curve dei costi dell'NMC ad alto contenuto di nichel. Gli anodi di grafite drogata al silicio provenienti dalla Malesia offrono un incremento incrementale dell'8% della densità energetica senza nuove attrezzature, rafforzando la riduzione dei costi. I prezzi più bassi aumentano la domanda indirizzabile, determinando una crescita sostenuta dei volumi a due cifre nei settori automotive e accumulo stazionario.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza dalle materie prime importate | -2.30% | Vietnam, Thailandia, Filippine, Malesia | Medio termine (2-4 anni) |
| Richiami di sicurezza e problemi di fuga termica | -1.10% | In tutta la regione, acuta in Vietnam e Indonesia | A breve termine (≤2 anni) |
| L'instabilità della griglia limita l'assorbimento dell'ESS | -1.80% | Thailandia, Filippine, Indonesia | Medio termine (2-4 anni) |
| Regole restrittive sui contenuti locali | -1.50% | L'Indonesia si riversa sul Vietnam | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dipendenza dalle materie prime importate
La regione si rifornisce di oltre il 95% dei prodotti chimici a base di litio e dell'87% della grafite sintetica dall'estero, esponendo i produttori di celle a oscillazioni volatili delle materie prime che hanno eroso i margini nel 2025, quando il carbonato di litio oscillava tra 12,500 e 18,700 dollari/t. Le licenze di esportazione cinesi per la grafite hanno allungato i cicli di approvazione da due a otto settimane, ritardando le rampe di lancio dei catodi malesi. I picchi dei prezzi del cobalto in seguito alla causa di forza maggiore Mutanda di Glencore hanno costretto i produttori vietnamiti a mantenere scorte di 90 giorni, congelando la liquidità. Sebbene siano in corso progetti pilota per idrossidi e separatori, una sostituzione significativa richiederà ancora diversi anni, mantenendo il mercato delle batterie agli ioni di litio del Sud-est asiatico esposto a shock a monte.
Richiami di sicurezza e problemi di fuga termica
Gli incendi residenziali legati a pacchi di monopattini elettrici non certificati ad Hanoi e gli incidenti con autobus elettrici a Giacarta hanno intensificato i controlli normativi, portando il Vietnam a richiamare 18,000 pacchi e a imporre la certificazione obbligatoria UL 2271 sulle batterie superiori a 500 Wh. L'Indonesia ha inasprito le specifiche di approvvigionamento per includere separatori rivestiti in ceramica, aggiungendo 80-120 dollari al costo di un veicolo. I laboratori di terze parti per i test di abuso rimangono scarsi; le code durano dalle 12 alle 16 settimane, comprimendo i tempi di lancio. I maggiori costi di conformità e i rischi reputazionali riducono di oltre un punto percentuale la crescita prevista, finché la capacità di certificazione non si sarà adeguata.
Analisi del segmento
Per tipo di prodotto: LFP interrompe il dominio chimico di NMC
Il litio nichel manganese cobalto ha mantenuto il 61.3% dei ricavi nel 2025, tuttavia si prevede che le dimensioni del mercato delle batterie agli ioni di litio nel sud-est asiatico per il litio ferro fosfato triplicheranno con un CAGR del 38.5% poiché le case automobilistiche passano a pacchi senza cobalto che soddisfano i limiti dei sussidi. [5] BYD, "BYD Blade Battery Technology 2024", byd.com La licenza Blade di BYD a VinFast e Banpu NEXT ha ridotto il numero di moduli e il peso del pacco del 10%, riducendo il costo della batteria per veicolo al di sotto di 90 USD per kWh. La variante M3P di CATL, prodotta in Indonesia dal 2026, aggiunge il 15% di densità energetica rispetto alla LFP di base senza introdurre il rischio del cobalto.
Le sostanze chimiche prive di cobalto aumentano complessivamente dal 28.7% del 2025 al 46.3% entro il 2031, spinte dalle imposte indonesiane sulle esportazioni di solfato di nichel, che incoraggiano la produzione nazionale di catodi, e dalla preferenza della Thailandia per formulazioni ricche di manganese. L'NCA rimane una nicchia con una quota dell'8.2%, riservata alle celle cilindriche Panasonic utilizzate nelle importazioni Tesla, mentre l'LTO cattura i segmenti navali e UPS che richiedono una durata di 10,000 cicli. La pressione competitiva ruota attorno all'approvvigionamento dei precursori catodici e all'efficienza dell'integrazione cella-pacco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fattore di forma: le celle a sacchetto guadagnano terreno nel settore automobilistico
Le unità prismatiche hanno guidato il fatturato con il 46.5% nel 2025, poiché i veicoli elettrici cinesi hanno favorito le celle impilabili per i telai degli skateboard, ma le celle a sacchetto stanno crescendo del 21.1% all'anno, trainate dalla linea Karawang di Hyundai-LG che offre pacchi batteria più leggeri del 12% e un'autonomia di guida maggiore. La quota di mercato delle batterie agli ioni di litio nel Sud-est asiatico per l'architettura a sacchetto nelle berline premium potrebbe superare il 35% entro il 2031, poiché il laminato rivestito in ceramica riduce il rigonfiamento dovuto al caldo tropicale.
I formati cilindrici mantengono una quota del 32.8%, dominando gli utensili elettrici e i dispositivi di consumo ad alte prestazioni, dove l'avvolgimento automatizzato garantisce costi contenuti e un'elevata durata del ciclo. I design prismatici continuano a essere leader nell'accumulo su scala industriale; le celle da 280 Ah di CATL, installate nel progetto pilota da 400 MWh in Malesia, garantiscono 6,000 cicli con un'efficienza del 90%. La parità dei costi di manodopera consente agli stabilimenti thailandesi e vietnamiti di produrre in serie celle a sacchetto e prismatiche con un prezzo inferiore del 5% rispetto a quello delle celle cilindriche.
Per capacità di potenza: le celle di grande formato guidano la crescita dei veicoli elettrici e dei sistemi di accumulo di energia (ESS)
Le celle da 3,000 a 10,000 mAh hanno rappresentato il 38.6% del fatturato nel 2025, alimentando smartphone e tablet, ma il mercato delle batterie agli ioni di litio nel Sud-est asiatico per celle superiori a 60,000 mAh crescerà a un CAGR del 22.7% con la proliferazione di furgoni commerciali, traghetti e sistemi di accumulo in rete. La cella prismatica LFP da 280 Ah di CATL, a 896 Wh, consente di realizzare pacchi EV da 80 kWh con sole 90 celle, semplificando i sistemi di gestione delle batterie.
Le celle a media capacità da 10,000 a 60,000 mAh alimentano motociclette elettriche e utensili a batteria; i pacchi batteria intercambiabili da 48 V di VinFast hanno completato 1.2 milioni di sostituzioni nel 2025, convalidando le catene di fornitura standardizzate per la media capacità. I formati inferiori a 3,000 mAh crescono a un CAGR del 9.2% grazie alla domanda di dispositivi indossabili e medicali, con Murata che spedirà 600 milioni di celle a bottone dalla Malesia nel 2025.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: l'industria automobilistica supera gli utensili industriali
Gli utensili industriali ed elettrici hanno guidato il mercato con un fatturato del 33.3% nel 2025, con Makita e Bosch che hanno spedito 30 milioni di pacchi dagli stabilimenti di Vietnam e Thailandia. La domanda del settore automobilistico ora aumenta a un CAGR del 28.8%; la gigafactory thailandese da 15 GWh di Sunwoda e la linea indonesiana da 10 GWh di Hyundai-LG avvicinano la fornitura alle linee di assemblaggio, riducendo la logistica dei pacchi del 40%. La dimensione del mercato delle batterie agli ioni di litio nel Sud-est asiatico destinata all'accumulo di energia stazionario aumenterà a un CAGR del 19.6% una volta che la chiarezza del codice di rete sbloccherà gli appalti delle utility. Le applicazioni nautiche, sebbene di piccole dimensioni, hanno registrato una crescita a due cifre nei retrofit dei traghetti di Singapore e Filippine.
Analisi geografica
Mercato delle batterie agli ioni di litio in Vietnam
Il Vietnam ha registrato il 64.1% del fatturato del 2025, grazie all'impianto di Bac Ninh da 12 GWh di Samsung SDI, ai sottocomponenti di LG Energy Solution e alla linea LFP da 2 GWh di VinFast, creando un corridoio verticalmente integrato che soddisfa le normative sul contenuto locale del 30% e stabilizza i flussi di esportazione verso l'ASEAN e il Nord America. I parchi industriali supportati dal governo semplificano le procedure di autorizzazione, mentre i laboratori certificati IEC riducono i cicli di approvazione dei prodotti di 20 giorni rispetto ai concorrenti della regione.
Mercato indonesiano delle batterie agli ioni di litio
L'Indonesia segue con il CAGR più rapido del 16.2% fino al 2031, poiché il complesso Central Java da 6 miliardi di dollari di CATL e la joint venture Karawang di Hyundai-LG assicurano una capacità di 60 GWh entro il 2028. La raffinazione del nichel HPAL in loco riduce i costi delle materie prime e soddisfa i crescenti obblighi nazionali in materia di valore aggiunto, sebbene le pellicole e gli elettroliti dei separatori continuino a dipendere dalle importazioni almeno fino al 2027.
Mercato delle batterie agli ioni di litio dell'ASEAN
La Thailandia detiene una quota del 12.3%, sfruttando catene di fornitura automobilistiche decennali. Lo stabilimento Sunwoda di Chonburi fornisce ibridi Toyota e Honda, mentre Banpu NEXT-Durapower assembla 1 GWh di pacchi configurabili per NMC o LFP. La Malesia rappresenta l'8.7% grazie agli impianti di produzione di catodi di Samsung SDI e di anodi di Tokai Carbon, mentre Singapore è specializzata in sistemi ESS marini e industriali. Le Filippine e altri stati arcipelagici completano il resto, concentrandosi sull'assemblaggio di pacchi per l'elettrificazione del trasporto pubblico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Nel Sud-est asiatico, l'attenzione normativa si sta intensificando in merito alla sicurezza delle batterie, alla tracciabilità e alla logistica transfrontaliera, man mano che la diffusione dei veicoli elettrici e dei sistemi di accumulo energetico aumenta. La Malesia è stata la prima nella regione a muoversi in tal senso con lo standard MS 2818 (pubblicato nel novembre 2025), un passaporto per le batterie dei veicoli elettrici che formalizza il tracciamento dei dati del ciclo di vita, dalla produzione allo smaltimento, e innalza i requisiti di conformità per i produttori di pacchi batteria che vendono in Malesia.
Nel 2026, gli strumenti politici sono stati utilizzati per orientare sia le prestazioni dei prodotti che la struttura industriale a monte. La Thailandia ha implementato il quadro EV 3.5 nel gennaio 2026, stabilendo soglie minime di densità energetica delle batterie (150 Wh/kg) e durata (1,000 cicli di carica) per i veicoli che richiedono incentivi. A livello regionale, l'ASEAN-STAR ha notificato una soglia di documentazione unificata per le spedizioni aeree di batterie al litio in Vietnam, Thailandia, Indonesia, Malesia e Filippine, in vigore dal 1° agosto 2026, allineata alla norma IEC 62281:2026 Ed.3, che aumenta la standardizzazione per la conformità del trasporto aereo merci. L'Indonesia ha contemporaneamente inasprito le leve a monte, tra cui un limite massimo di quota di produzione di nichel per il 2026 compreso tra 250 e 260 milioni di tonnellate e restrizioni agli investimenti (Regolamento governativo n. 28/2025 citato dal Ministero degli Investimenti) volte a reindirizzare i capitali verso i materiali per batterie a valle e verso produzioni industriali più ecocompatibili.
Panorama competitivo
I cinque principali produttori, CATL, LG Energy Solution, Samsung SDI, BYD e Panasonic, detengono il 68% della capacità di celle a livello regionale, ma oltre 40 integratori di pacchetti nazionali servono nicchie di mercato localizzate di mobilità e storage. CATL sfrutta l'integrazione end-to-end, dal nichel HPAL ai moduli cella-pacco Qilin, ottenendo un vantaggio sui costi del 30% in Indonesia. Le aziende coreane si concentrano sull'NMC ad alto contenuto di nichel per veicoli elettrici premium, depositando brevetti per catodi monocristallini che promettono una durata di 2,500 cicli. Assemblatori locali come Banpu NEXT e LiRON LIB adottano involucri tropicalizzati e una gestione termica a prova di nebbia salina, rivolgendosi ai segmenti marittimi e off-grid trascurati dai player di primo livello.
La pressione sui prezzi si intensifica con l'introduzione di celle LFP a prezzi inferiori a 100 dollari per kWh da parte di EVE Energy e Sunwoda; gli operatori storici rispondono spostando la produzione di fascia media in Malesia e Vietnam. La certificazione IEC 62619 e UL 1973 rimane una barriera all'ingresso, con solo otto produttori del Sud-Est asiatico accreditati a fine 2025. Accordi strategici di off-take, come l'accordo decennale da 20 GWh di Toyota con Panasonic, bloccano le sostanze chimiche premium, lasciando che gli OEM più piccoli si riforniscano sul mercato spot a una maggiore volatilità.
Leader del settore delle batterie agli ioni di litio nel sud-est asiatico
BYD Co.Ltd.
LiRON LIB Potenza Pte Ltd
Saft Groupe SA
Samsung SDI Co., Ltd.
GS Yuasa Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Samsung SDI ha avviato la produzione di massa della sua nuova cella cilindrica 21700 da 40 V3 per unità di backup presso il suo stabilimento di Seremban, in Malesia. La linea di celle è destinata alle applicazioni in rapida crescita dei data center e dei sistemi di alimentazione di backup e amplia la base di domanda nella regione oltre le celle per autoveicoli.
- Gennaio 2026: BYD e la vietnamita Kim Long Motor hanno avviato la costruzione di un impianto per la produzione di batterie per veicoli elettrici a Hue, in Vietnam, con un investimento di 130 milioni di dollari e una capacità produttiva annua combinata prevista di 6 GWh. L'investimento rafforza la localizzazione della produzione di batterie in Vietnam e contribuisce alla sicurezza dell'approvvigionamento per i programmi di veicoli elettrici commerciali a livello nazionale e regionale.
- Marzo 2024: Vale Indonesia ha avviato il progetto Pomalaa HPAL in Indonesia, aggiungendo una capacità produttiva di 48,000 tonnellate di nichel e 3,200 tonnellate di solfato di cobalto. Questa espansione supporta la disponibilità di precursori a livello regionale e lo sviluppo della catena del valore del nichel per la produzione di batterie in Indonesia.
Ambito e metodologia
Gli ioni di litio sono una delle batterie ricaricabili più popolari. Le batterie agli ioni di litio alimentano dispositivi di uso comune, come telefoni cellulari, veicoli elettrici e vari altri dispositivi. Le batterie agli ioni di litio sono costituite da celle singole o multiple agli ioni di litio e da un circuito di protezione. Vengono chiamate batterie quando la cella o le celle sono installate all'interno di un dispositivo con un circuito di protezione.
Il mercato delle batterie agli ioni di litio nel Sud-est asiatico è segmentato per tipologia di prodotto, fattore di forma, capacità, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in ossido di litio-cobalto (LCO), litio-ferro-fosfato (LFP), litio-nichel-manganese-cobalto (NMC), litio-nichel-cobalto-alluminio (NCA), litio-manganese-ossido (LMO) e titanato di litio (LTO). Per fattore di forma, il mercato è segmentato in cilindrico, prismatico e a sacchetto. Per capacità, il mercato è segmentato in fino a 3,000 mAh, da 3,000 a 10,000 mAh, da 10,000 a 60,000 mAh e oltre 60,000 mAh. Per settore di utilizzo finale, il mercato è segmentato in automotive, elettronica di consumo, utensili industriali ed elettrici, sistemi di accumulo di energia fissi, aerospaziale e difesa e nautica. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle batterie agli ioni di litio nel Sud-est asiatico nei principali paesi. Per ciascun segmento, la stima e le previsioni del mercato sono state effettuate in base al fatturato (miliardi di USD) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Ossido di litio cobalto (LCO) |
| Litio ferro fosfato (LFP) |
| Litio nichel manganese cobalto (NMC) |
| Litio Nichel Cobalto Alluminio (NCA) |
| Ossido di litio e manganese (LMO) |
| Titanato di litio (LTO) |
Per fattore di forma
| Flacone |
| prismatico |
| Borsa |
Per capacità di potenza
| Fino a 3,000 mAh |
| Da 3,000 a 10,000 mAh |
| Da 10,000 a 60,000 mAh |
| Oltre 60,000 mAh |
Per settore di uso finale
| Automotive (EV, HEV, PHEV) |
| Elettronica di consumo |
| Utensili industriali ed elettrici |
| Stoccaggio di energia stazionaria |
| Aerospazio e Difesa |
| Marino |
Per geografia
| Indonesia |
| Malaysia |
| Philippines |
| Singapore |
| Tailandia |
| Vietnam |
| Resto del sud-est asiatico |
| Per tipo di prodotto | Ossido di litio cobalto (LCO) |
| Litio ferro fosfato (LFP) | |
| Litio nichel manganese cobalto (NMC) | |
| Litio Nichel Cobalto Alluminio (NCA) | |
| Ossido di litio e manganese (LMO) | |
| Titanato di litio (LTO) | |
| Per fattore di forma | Flacone |
| prismatico | |
| Borsa | |
| Per capacità di potenza | Fino a 3,000 mAh |
| Da 3,000 a 10,000 mAh | |
| Da 10,000 a 60,000 mAh | |
| Oltre 60,000 mAh | |
| Per settore di uso finale | Automotive (EV, HEV, PHEV) |
| Elettronica di consumo | |
| Utensili industriali ed elettrici | |
| Stoccaggio di energia stazionaria | |
| Aerospazio e Difesa | |
| Marino | |
| Per geografia | Indonesia |
| Malaysia | |
| Philippines | |
| Singapore | |
| Tailandia | |
| Vietnam | |
| Resto del sud-est asiatico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle batterie agli ioni di litio nel Sud-est asiatico nel 2026?
Si attesta sui 8.32 miliardi di dollari e si prevede che raggiungerà i 16.27 miliardi di dollari entro il 2031.
Quale settore chimico sta crescendo più velocemente nel Sud-est asiatico?
Si prevede che il litio ferro fosfato crescerà a un CAGR del 38.5% entro il 2031, grazie ai vantaggi in termini di costi e assenza di cobalto.
Perché si prevede che l'Indonesia registrerà il tasso di crescita più elevato?
I complessi integrati nichel-batterie e gli incentivi aggressivi per i veicoli elettrici spingono l'Indonesia a un CAGR del 16.2%.
Cosa sta determinando la riduzione dei costi delle batterie nella regione?
I progetti di tipo blade-type cell-to-pack, il calo dei prezzi del solfato di nichel e gli anodi drogati al silicio hanno fatto scendere i prezzi dei pacchi al di sotto dei 100 dollari per kWh entro il 2025.
Quale fattore di forma sta guadagnando popolarità tra le case automobilistiche?
Le celle a sacchetto, grazie al risparmio di peso e alla progettazione flessibile, crescono del 21.1% all'anno e si stanno diffondendo nei segmenti premium dei veicoli elettrici.
Quali sono i principali ostacoli all'implementazione dell'accumulo di energia stazionario?
L'instabilità della rete, le tariffe insufficienti dei servizi accessori e i costosi requisiti di conformità rallentano l'adozione su larga scala dei sistemi ESS.


