

Dimensioni e quota del mercato CRM nel Sud-est asiatico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
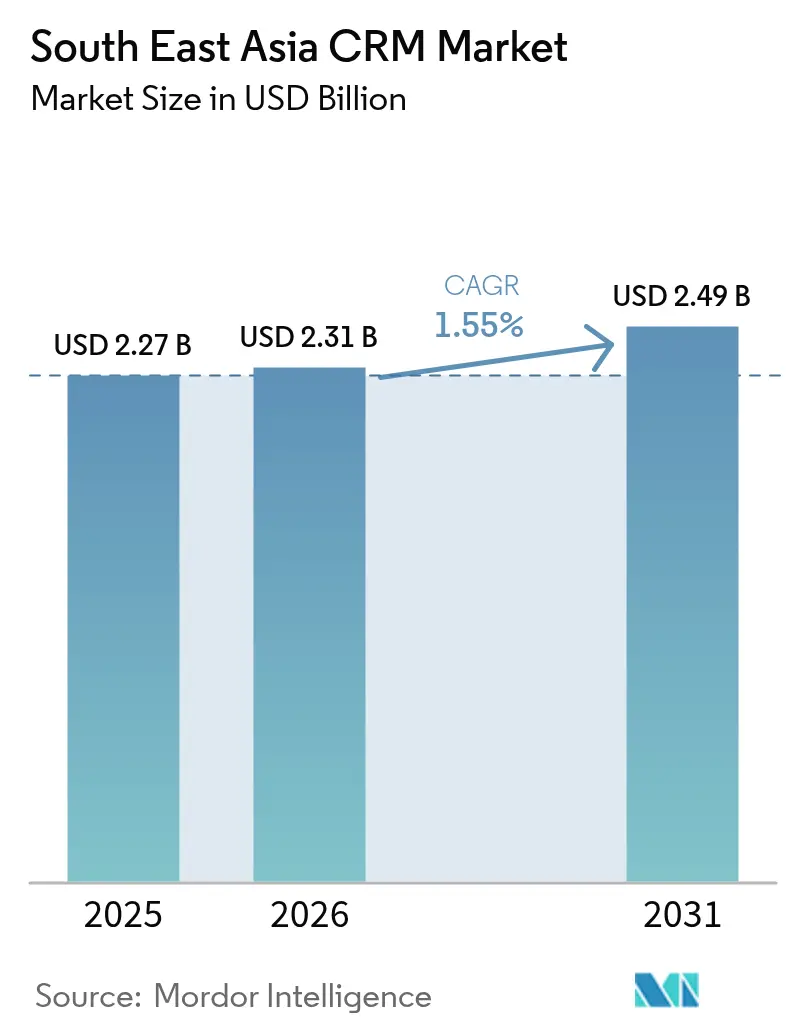
| Dimensione del mercato (2026) | 2.31 miliardo di dollari |
| Dimensione del mercato (2031) | 2.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.55% CAGR |
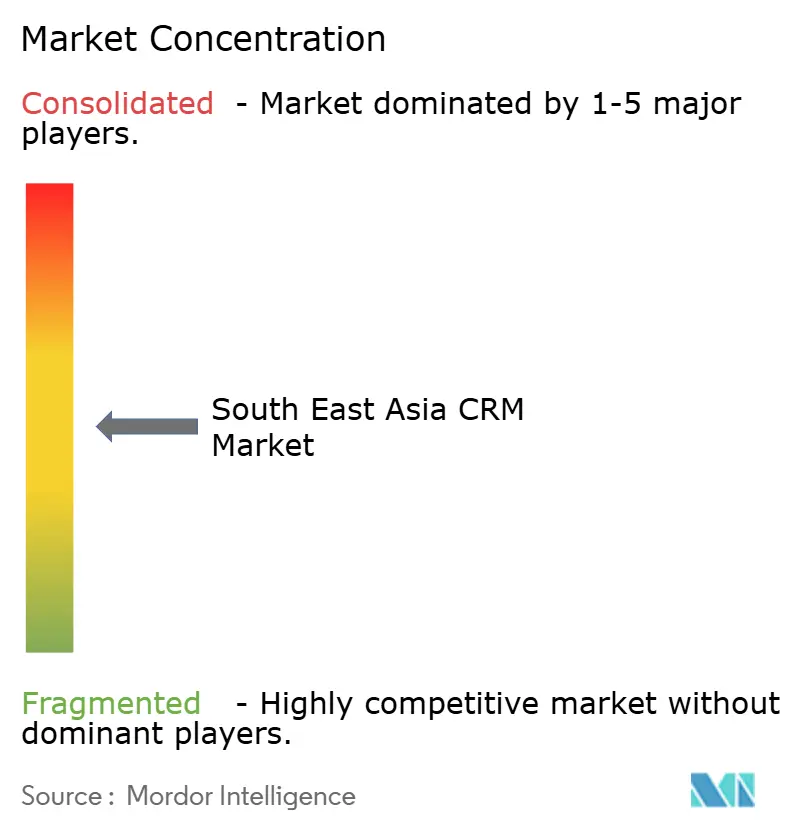
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato CRM nel Sud-est asiatico di Mordor Intelligence
Il mercato CRM del Sud-est asiatico aveva un valore di 2.27 miliardi di dollari nel 2025 e si prevede che crescerà da 2.31 miliardi di dollari nel 2026 a 2.49 miliardi di dollari entro il 2031, con un CAGR dell'1.55% durante il periodo di previsione (2026-2031). I programmi di sovvenzione "cloud-first" a Singapore, Thailandia e Malesia stanno favorendo una rapida adozione, mentre gli investimenti nei data center da parte dei principali fornitori globali di servizi cloud riducono la latenza e soddisfano le normative sulla sovranità. Le fluttuazioni valutarie hanno aumentato il costo dei contratti SaaS denominati in dollari, ma i finanziamenti agevolati e gli obblighi di API aperta compensano in parte la pressione sul budget. L'espansione del social commerce sta spingendo i fornitori verso integrazioni con LINE, WhatsApp e TikTok che consentono la vendita conversazionale su larga scala. Allo stesso tempo, l'intelligenza artificiale integrata migliora le performance di upselling prevedendo l'intento del cliente e generando contenuti personalizzati in tempo reale.
Punti chiave del rapporto
- In base alle dimensioni dell'organizzazione, le PMI hanno conquistato il 42.60% della quota di mercato CRM del Sud-est asiatico nel 2025 e si prevede che cresceranno a un CAGR del 2.11% entro il 2031.
- In base al modello di implementazione, nel 2025 le soluzioni cloud rappresentavano il 63.10% del mercato CRM del Sud-est asiatico e si prevede che cresceranno a un CAGR del 2.72% entro il 2031.
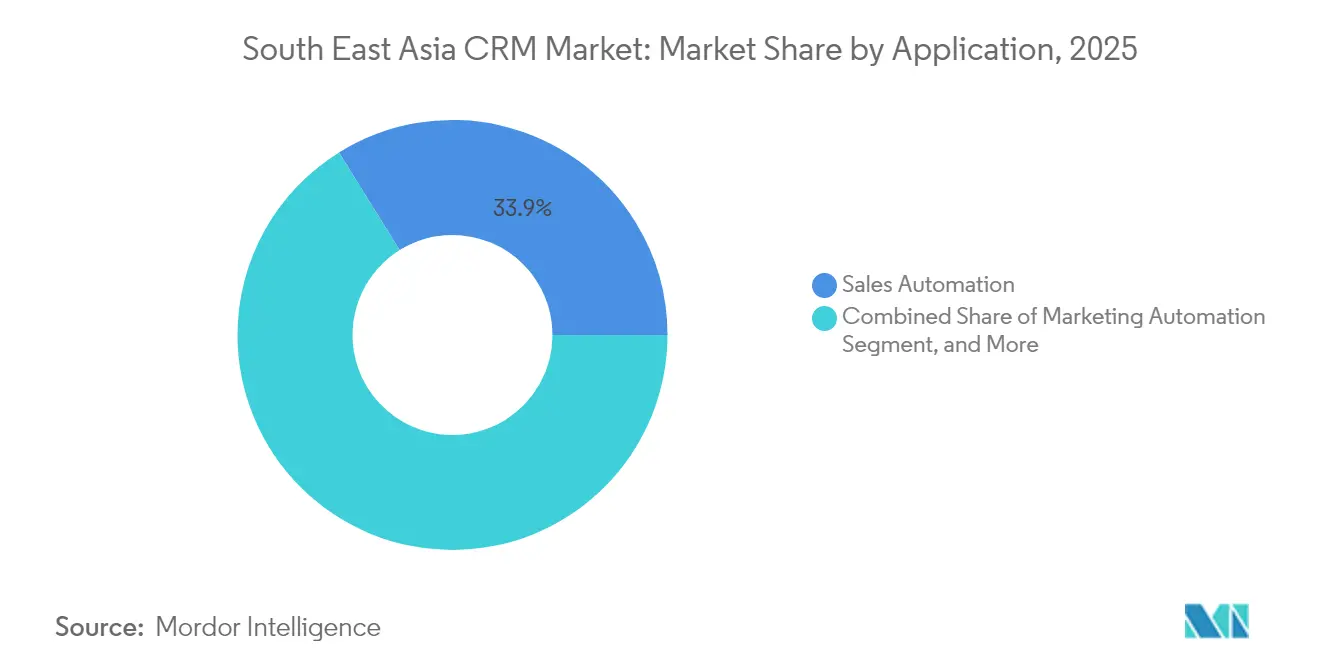
- Per applicazione, l'automazione delle vendite ha registrato una quota di fatturato del 33.85% nel 2025, mentre l'automazione del marketing è destinata a registrare il CAGR più rapido, pari al 2.42%, entro il 2031.
- Per quanto riguarda l'utente finale verticale, il commercio al dettaglio e l'e-commerce hanno contribuito per il 27.20% alle implementazioni nel 2025; si prevede che il BFSI aumenterà a un CAGR del 3.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato CRM nel Sud-est asiatico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Digitalizzazione cloud-first nelle PMI | + 0.80% | Indonesia, Thailandia, Malesia con ripercussioni sulle Filippine | Medio termine (2-4 anni) |
| Iper-personalizzazione basata sull'intelligenza artificiale che favorisce l'upsell | + 0.60% | Singapore, Malesia centrale, espansione in Indonesia e Thailandia | A lungo termine (≥ 4 anni) |
| Boom del social-commerce che integra il CRM nelle app di chat | + 0.40% | Thailandia, Indonesia, Filippine con il predominio di LINE e WhatsApp | A breve termine (≤ 2 anni) |
| Incentivi governativi "Go-Digital" nell'ASEAN | + 0.50% | Singapore, Thailandia, Malesia con lanci di programmi nazionali | Medio termine (2-4 anni) |
| Ecosistemi Open-API che riducono il vincolo con i fornitori | + 0.30% | Indonesia e Singapore con iniziative SNAP e open banking | A lungo termine (≥ 4 anni) |
| L'outsourcing CX si sposta verso servizi CRM a valore aggiunto | + 0.20% | Filippine, Malesia con infrastruttura BPO consolidata | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Digitalizzazione cloud-first nelle PMI
I programmi di sovvenzione supportati dal governo stanno spostando la spesa tecnologica verso il Software-as-a-Service, consentendo alle PMI di bypassare completamente le costose infrastrutture on-premise. Il programma potenziato PMI Go Digital di Singapore ora copre fino al 50% delle soluzioni CRM pre-approvate per le 219,000 piccole imprese della città-stato, che generano collettivamente 142.3 miliardi di dollari di valore aggiunto lordo. [1] Infocomm Media Development Authority, “SMEs Go Digital,” imda.gov.sg L'iniziativa Go Digital ASEAN della Thailandia ha formato più di 44,000 micro e piccole imprese e il 69% ha riportato una crescita del fatturato dopo aver adottato strumenti digitali rivolti ai clienti. In Indonesia, l'adozione digitale pre-pandemia tra le micro, piccole e medie imprese si attestava al 12.5%, tuttavia i lockdown dovuti al COVID-19 hanno reso il CRM cloud essenziale per sostenere la comunicazione con gli acquirenti, spingendo i tassi di implementazione notevolmente più alti. L'ultima indagine sulle PMI della Malesia mostra un'adozione online dell'82%, ma il 77% rimane nella fase iniziale, lasciando un ampio margine per la modernizzazione del CRM. Nel loro insieme, questi cambiamenti consolidano la domanda a lungo termine per il mercato CRM del Sud-est asiatico.
Iper-personalizzazione abilitata dall'intelligenza artificiale che guida l'upsell
La prossima curva di crescita per il mercato CRM del Sud-est asiatico deriva dagli strumenti di apprendimento automatico che trasformano i dati statici dei clienti in azioni predittive per le entrate. Le banche thailandesi illustrano il modello, combinando la valutazione del comportamento in tempo reale con contenuti di IA generativa per aumentare la conversione delle vendite incrociate e migliorare la fidelizzazione dei clienti. [2] Krungsri Research, “Social Commerce: The New Wave of E-commerce,” krungsri.com Le aziende di Singapore mostrano la maggiore prontezza: il 94.6% ha adottato almeno una capacità digitale e il 44% esegue carichi di lavoro di IA in produzione. [3] AvePoint, “Combating IT Talent Shortage,” avepoint.com I fornitori regionali stanno democratizzando la tecnologia incorporando modelli pre-addestrati in pacchetti adatti alle PMI; un esempio è il CRM abilitato all'IA lanciato da Advocado in collaborazione con HUAWEI CLOUD e 4Paradigm. Queste funzionalità sono apprezzate dai commercianti di social commerce che necessitano di messaggi one-to-one su larga scala piuttosto che di promozioni generiche. Con la diminuzione dei costi di implementazione, i moduli di intelligenza artificiale diventeranno uno standard piuttosto che un'opzione premium nel mercato CRM del Sud-est asiatico.
Boom del social-commerce: integrare il CRM nelle app di chat
I consumatori di dispositivi mobili del Sud-est asiatico trattano le piattaforme di messaggistica come vetrine, un comportamento che costringe i sistemi CRM a supportare flussi di lavoro conversazionali. In Thailandia, il 91% degli acquirenti ha effettuato acquisti tramite i canali social negli ultimi sei mesi, con Facebook e LINE come gateway principali. I fornitori rispondono creando connettori nativi: il CDP 365 di Antsomi su LINE consente la personalizzazione di menu avanzati, la gamification e l'acquisizione di dati in un'unica area di lavoro. L'operatore di telecomunicazioni indonesiano Telkom ha implementato un CRM multi-chatbot per WhatsApp, Facebook, Telegram e LINE per ridurre i costi di servizio e aumentare al contempo la soddisfazione del cliente. L'integrazione di TikTok di HubSpot a Singapore ora inserisce i lead direttamente nel CRM, riconoscendo che i tradizionali funnel di landing page hanno prestazioni inferiori laddove prevalgono i video di breve durata. Queste implementazioni fondono commercio, marketing e servizio in thread di chat che i clienti già utilizzano quotidianamente, rafforzando l'evoluzione indipendente dal canale del mercato CRM del Sud-est asiatico.
Incentivi governativi per la “digitalizzazione” nell’ASEAN
I responsabili politici di tutto il blocco hanno creato un insieme multilivello di incentivi fiscali, chiarezza normativa e servizi di consulenza che rimuovono le barriere classiche agli aggiornamenti CRM. I piani digitali industriali di Singapore mappano le scelte software per settore, mentre i portali CTO-as-a-Service offrono una guida passo passo sulla selezione dei fornitori. L'ultimo indice ASEAN sulle politiche per le PMI conferma che ogni Stato membro ora gestisce programmi mirati di e-commerce e pagamenti digitali, convogliando risorse al 99% delle imprese classificate come PMI. [4] Segretariato ASEAN, "SME Policy Index 2024", asean.org Il piano generale IR 4.0 della Malesia e gli investimenti multimiliardari di Oracle nella regione cloud creano il livello infrastrutturale essenziale per implementazioni CRM sofisticate. Le sovvenzioni regionali per l'istruzione promuovono ulteriormente l'alfabetizzazione digitale, come dimostrato dalla coorte Go Digital ASEAN della Asia Foundation, in cui il 77% dei partecipanti ha adottato almeno un nuovo strumento. L'architettura politica coordinata garantisce un supporto strutturale a lungo termine per il mercato CRM del Sud-est asiatico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Applicazione disomogenea della privacy dei dati in tutto il Sud-est asiatico | -0.30% | Indonesia, Tailandia, Malesia con diverse implementazioni PDPA | Medio termine (2-4 anni) |
| Scarsità di talenti nell'implementazione del CRM | -0.40% | Singapore, Malesia e Filippine con grave carenza di competenze | A breve termine (≤ 2 anni) |
| I blocchi ERP on-premise legacy rallentano la migrazione | -0.20% | Indonesia, Thailandia con installazioni SAP e Oracle consolidate | A lungo termine (≥ 4 anni) |
| La volatilità della valuta sta riducendo i budget SaaS | -0.50% | Impatto regionale con particolare pressione in Indonesia e Thailandia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di talenti nell'implementazione del CRM
I tempi di implementazione nel mercato CRM del Sud-Est asiatico si allungano perché amministratori, sviluppatori e specialisti di change management qualificati continuano a scarseggiare. Singapore si colloca tra i mercati del lavoro più ristretti al mondo, con l'83% dei datori di lavoro che cita difficoltà di assunzione, e avrà bisogno di 41,000 ruoli tecnologici aggiuntivi entro il 2028. La Malesia mostra solo il 15% dei cittadini in possesso di competenze ICT avanzate, eppure il 65% delle aziende indica i talenti digitali come priorità. Anche le startup faticano a ricoprire ruoli dipendenti dal CRM: il 40% manca di talenti dedicati al customer success e il 46% di competenze di marketing. Il rapporto di disponibilità a riqualificarsi in Indonesia si attesta al 53%, un dato reso ancora più problematico dalla rapida riduzione del tempo di dimezzamento delle competenze tecnologiche. Stipendi più elevati e progetti più lunghi aumentano il costo totale di proprietà, spingendo alcune aziende a rinviare gli aggiornamenti anche quando i finanziamenti sono disponibili.
La volatilità della valuta sta riducendo i budget SaaS
I responsabili finanziari del Sud-Est asiatico valutano la maggior parte degli abbonamenti CRM in dollari statunitensi, quindi il deprezzamento della valuta locale amplifica i costi ricorrenti. L'impatto è particolarmente sentito dalle imprese di medie dimensioni prive di strumenti di copertura; di conseguenza, alcune aziende scelgono fornitori locali o implementazioni ibride per limitare l'esposizione. Gli analisti osservano che il valore degli investimenti tecnologici in Indonesia nel 2024 è diminuito del 66% su base annua, riflettendo sia le difficoltà macroeconomiche che la cautela nei finanziamenti. Le preoccupazioni inflazionistiche aggiungono un ulteriore livello di imprevedibilità, spingendo i CFO in Thailandia a ritardare gli aggiornamenti software discrezionali fino all'emergere di segnali economici più chiari. Sebbene i sussidi governativi attutiscano il colpo per le PMI, la più ampia incertezza sui prezzi attenua la velocità di adozione e riduce il potenziale di crescita incrementale per il mercato CRM del Sud-Est asiatico.
Analisi del segmento
Per dimensione dell'organizzazione: lo slancio delle PMI supera gli aggiornamenti aziendali
Nel 2025, le piccole e medie imprese detenevano il 42.60% della quota di mercato CRM nel Sud-est asiatico e si stanno espandendo a un CAGR del 2.11% fino al 2031. I programmi di sovvenzioni agevolate e la fatturazione cloud pay-as-you-go si allineano strettamente con i cicli di flusso di cassa delle PMI. I sussidi "SME Go Digital" di Singapore colmano le lacune negli investimenti iniziali, mentre la collaborazione in Malesia tra Zoho e Cradle Fund eroga 10 milioni di dollari in crediti software a 4,400 start-up. Le PMI indonesiane segnalano un aumento delle vendite fino al 30% entro un anno dall'utilizzo del CRM.
Le grandi aziende continuano a generare la maggior parte del fatturato assoluto per il mercato CRM del Sud-Est asiatico, ma la loro cadenza di aggiornamento è più lenta a causa della complessità dei sistemi legacy. L'integrazione con gli ERP SAP e Oracle consolidati comporta spesso progetti multifase che devono allinearsi alle roadmap di trasformazione globali. I consigli di amministrazione rimangono cauti nel migrare i dati mission-critical off-premise finché non saranno maturate la disponibilità dei data center nazionali e la chiarezza giuridica. Di conseguenza, la domanda delle PMI è sempre più la principale voce di crescita, mentre i clienti aziendali trainano il fatturato dei servizi professionali premium.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: il cloud guida la crescita mentre l'ibrido attenua la conformità
Le implementazioni cloud hanno assorbito il 63.10% del mercato CRM del Sud-Est asiatico nel 2025 e si prevede che cresceranno a un CAGR del 2.72%. Singapore è in cima agli indici regionali di prontezza al cloud con un punteggio di 56/60 per il settore bancario, fornendo linee guida esplicite sui flussi di dati transfrontalieri. L'obbligo di SNAP open-API in Indonesia riduce i costi di integrazione, incoraggiando banche e fintech a spostare i carichi di lavoro di coinvolgimento dei clienti nel cloud.
Le soluzioni on-premise persistono in settori verticali fortemente regolamentati o dove le leggi sulla localizzazione dei dati rimangono severe, in particolare in Indonesia e Thailandia. Le architetture ibride fungono da configurazione transitoria, offrendo alle aziende il controllo in loco per i settori sensibili, beneficiando al contempo dell'elasticità del cloud per i casi d'uso rivolti ai clienti. Il piano da 6.5 miliardi di dollari di Oracle per una regione cloud in Malesia amplia le opzioni di residenza locale, rendendo le implementazioni SaaS complete più appetibili per i team di conformità.
Per applicazione: l'automazione del marketing supera la crescita
L'automazione delle vendite ha mantenuto una quota di fatturato del 33.85% nel 2025, a conferma del suo primato storico. L'automazione del marketing, tuttavia, è il modulo in più rapida crescita, con un CAGR del 2.42%, mentre i brand si affidano all'orchestrazione multicanale. TikTok, LINE e WhatsApp ora inseriscono i lead in tempo reale direttamente nel CRM, creando un ciclo di feedback che migliora la precisione del targeting.
I moduli di assistenza e supporto clienti continuano a guadagnare terreno nelle economie con un'elevata presenza di BPO, come le Filippine, dove le vaste attività dei contact center richiedono la gestione omnicanale dei ticket. L'adozione di CRM per contact center si sposa con il vantaggio della manodopera di lingua inglese del Paese, consolidandone il ruolo di hub di servizi regionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: BFSI accelera in mezzo alle regole dell'Open Banking
Nel 2025, il commercio al dettaglio e l'e-commerce rappresentavano il 27.20% del mercato CRM del Sud-est asiatico, alimentati da portafogli mobili e "shoppertainment". Programmi fedeltà come il lancio multinazionale di Bata mostrano moltiplicatori del ROI: rendimenti delle campagne Facebook di 57 volte in Malesia e una spesa di 2.2 volte superiore a Singapore. BFSI, sebbene di dimensioni più ridotte, registra il CAGR più alto, pari al 3.02%, poiché i licenziatari di digital banking a Singapore e in Malesia richiedono un CRM di livello aziendale fin dal primo giorno.
Il settore manifatturiero registra una crescita costante grazie alla diversificazione della supply chain in Vietnam, Thailandia e Indonesia, dove ERP e CRM convergono per gestire le reti di distribuzione. L'adozione da parte della pubblica amministrazione è ancora agli albori, ma in crescita, soprattutto laddove i portali nazionali di servizi digitali per i cittadini integrano funzionalità CRM per la gestione dei casi.
Analisi geografica
L'Indonesia detiene il 31.10% del mercato CRM del Sud-est asiatico nel 2025, forte dei suoi 53 milioni di PMI e della crescente scena fintech. Il National Open API Payment Standard, in vigore da giugno 2025, riduce gli attriti nell'integrazione, in particolare per le implementazioni BFSI. Salesforce ha aperto una sede a Giacarta e ha nominato il suo primo responsabile nazionale per rafforzare il coinvolgimento locale. Tuttavia, il valore degli accordi tecnologici è diminuito del 66% nel 2024 e le clausole di localizzazione dei dati continuano a prolungare i cicli di approvvigionamento.
Le Filippine sono destinate a registrare il CAGR più alto, pari al 3.34%, entro il 2031. Le prossime operazioni Salesforce, approvate dal Dipartimento del Commercio e dell'Industria, includeranno strutture di formazione sull'intelligenza artificiale e programmi di abilitazione per le PMI. Il Bangko Sentral ng Pilipinas consente l'hosting cloud offshore sotto stretto controllo, aprendo la strada all'adozione di soluzioni CRM SaaS per gli istituti di credito rurali. L'infrastruttura BPO consolidata garantisce una pronta domanda di moduli di assistenza clienti omnicanale, sebbene il 38% delle startup indichi l'insufficiente maturità dei dati come un ostacolo all'implementazione.
Singapore rimane il segmento premium grazie a normative prevedibili e all'elevata spesa IT pro capite. I nuovi finanziamenti "PMI Go Digital" coprono il CRM incentrato sull'intelligenza artificiale e l'impegno di 1 miliardo di dollari di Salesforce designa la città come polo regionale di ricerca e sviluppo. La carenza di talenti può ostacolare l'implementazione, ma l'ecosistema di partner del Paese compensa in parte attraverso incentivi alla formazione continua.
Thailandia e Malesia completano i mercati principali. La Thailandia sfrutta la sua posizione dominante nel social commerce, con una penetrazione di LINE superiore all'80%, per aprire la strada alle configurazioni CRM integrate con chat. La Malesia si posiziona come hub cloud dopo l'investimento di Oracle nell'intelligenza artificiale, offrendo ai settori regolamentati maggiori opzioni locali.
Panorama normativo
La regolamentazione che disciplina l'implementazione del CRM nel Sud-est asiatico si concentra sempre più sulla governance dei dati, sui flussi di dati transfrontalieri e sui controlli di sicurezza informatica, con il coordinamento a livello ASEAN che affianca le normative nazionali. Il Piano Digitale ASEAN 2030, annunciato nel gennaio 2026, e i negoziati DEFA conclusi nel giugno 2026 (con la firma prevista per novembre 2026) indicano entrambi come fattori di interoperabilità, dati transfrontalieri, identità digitale, intelligenza artificiale e sicurezza informatica influenzeranno le scelte architetturali del CRM.
Panorama competitivo
Leader globali di piattaforme come Salesforce, Microsoft e Oracle competono per gli account multinazionali, ognuno dei quali supporta data center locali per soddisfare le leggi sulla residenza. Il piano da 1 miliardo di dollari di Salesforce a Singapore finanzia l'intelligenza artificiale di Agentforce e l'abilitazione dei partner regionali, mentre l'espansione di Oracle in Malesia amplia la copertura di conformità nazionale. Microsoft si affida al suo canale di Cloud Solution Provider, offrendo pacchetti Dynamics 365 tramite integratori di sistemi regionali.
I competitor regionali si differenziano attraverso competenze verticali e prezzi allineati alle normative governative. La strategia no-code di Creatio trova riscontro nelle banche indonesiane, supportata dalle partnership con PT Mastersystem Infotama e PT Indocyber Global Teknologi. Barantum, Qontak e Deskera si concentrano sulla localizzazione linguistica e sulle funzionalità di contabilità integrate, apprezzate dalle PMI.
La scarsità di talenti plasma le dinamiche competitive: i fornitori con ecosistemi di servizi solidi e distribuzioni basate su template riducono il time-to-value. Gli strumenti di social-commerce rappresentano il prossimo campo di battaglia; le integrazioni con LINE, TikTok e WhatsApp sono decisive per i rivenditori e i marchi DTC. I requisiti Open API come SNAP in Indonesia favoriscono i fornitori che espongono architetture modulari e pronte per l'integrazione.
Leader del settore CRM nel Sud-Est asiatico
Salesforce.com Inc.
Oracolo Siebel
SAP SE
IBM Corporation
Microsoft Dynamics di Microsoft Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Oracle ha consolidato la propria presenza cloud in Indonesia attraverso la regione cloud Indonesia North a Batam (Nongsa Digital Park), utilizzando strutture in affitto da DayOne Data Centers. La maggiore capacità locale rafforza le opzioni di residenza dei dati per i carichi di lavoro CRM e CX che devono rimanere in loco, mantenendo al contempo collegamenti a bassa latenza con gli hub regionali.
- Marzo 2025: Salesforce ha annunciato un investimento di 1 miliardo di dollari a Singapore in cinque anni, che include un hub per l'innovazione nell'IA e iniziative legate ad Agentforce AI. Questo impegno rafforza il ruolo di Singapore come base regionale per lo sviluppo di CRM basati sull'IA e per la formazione dei partner, supportando una più ampia diffusione in tutta l'ASEAN.
- Ottobre 2024: Oracle ha annunciato l'intenzione di investire oltre 6.5 miliardi di dollari per la creazione di una regione di cloud pubblico in Malesia. L'investimento amplia la disponibilità di cloud sovrano per i settori regolamentati e aumenta la fattibilità di implementazioni CRM cloud-first che richiedono elaborazione e archiviazione locali.
Ambito del rapporto sul mercato CRM del Sud-Est asiatico
Il mercato del software Customer Relationship Management (CRM) è un sottosegmento del mercato del software aziendale orientato alla gestione dei contatti commerciali esterni e alla comunicazione nel marketing, nelle vendite e nell'acquisizione. Offre software autonomo progettato per aiutare le aziende utenti finali a gestire l'intero ciclo di vita di un cliente, inclusi marketing, vendite, servizio clienti e contact center. Le stime di mercato considerano le applicazioni software CRM (licenza/abbonamento) nei settori vendite, marketing, contact center e servizio clienti. Al contrario, l'analisi CRM e altre applicazioni personalizzate del software CRM sono escluse dall'ambito dello studio poiché vengono offerte come funzionalità avanzata in base ai requisiti e addebitate per la personalizzazione che non viene monitorata a causa di fattori di fattibilità.
Il mercato CRM del Sud-Est asiatico è segmentato in base alle dimensioni dell'organizzazione (piccola, media e grande scala), alle dimensioni dell'implementazione (cloud, on-premise e ibride), al verticale dell'utente finale (servizi, produzione, BFSI, vendita al dettaglio e logistica, governo), e paese (Indonesia, Singapore, Filippine, Tailandia, Malesia, Resto del Sud Est Asiatico)
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (in USD) per tutti i segmenti di cui sopra.
| Piccolo e medio |
| Larga scala |
| Cloud |
| On-Premise |
| IBRIDO |
| Automazione delle vendite |
| Marketing Automation |
| Servizio clienti e supporto |
| Contact Center |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Produzione |
| Servizi (IT, BPO, Ospitalità) |
| Enti Pubblici |
| Indonesia |
| Singapore |
| Philippines |
| Tailandia |
| Malaysia |
| Resto del Sud-Est asiatico |
| Per dimensione dell'organizzazione | Piccolo e medio |
| Larga scala | |
| Per modello di distribuzione | Cloud |
| On-Premise | |
| IBRIDO | |
| Per Applicazione | Automazione delle vendite |
| Marketing Automation | |
| Servizio clienti e supporto | |
| Contact Center | |
| Per utente finale verticale | Vendita al dettaglio ed e-commerce |
| BFSI | |
| Produzione | |
| Servizi (IT, BPO, Ospitalità) | |
| Enti Pubblici | |
| Per Nazione | Indonesia |
| Singapore | |
| Philippines | |
| Tailandia | |
| Malaysia | |
| Resto del Sud-Est asiatico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato CRM del Sud-est asiatico?
Il mercato si attesta sui 2.31 miliardi di dollari nel 2026, con un CAGR previsto del 1.55% entro il 2031.
Quale modello di distribuzione è più diffuso nel Sud-est asiatico?
Le implementazioni cloud detengono una quota del 63.10% e si stanno espandendo a un CAGR del 2.72%.
Quale segmento di utenti sta trainando la crescita?
Le PMI sono leader con una quota di mercato del 42.60% e beneficiano dell'adozione del cloud finanziata da sovvenzioni.
Quale Paese offre le più rapide opportunità di crescita?
Si prevede che le Filippine registreranno il CAGR più alto, pari al 3.34%, entro il 2031.
Quale campo applicativo sta crescendo più rapidamente?
Si prevede che l'automazione del marketing crescerà a un CAGR del 2.42% grazie alle integrazioni con il social-commerce.
Quanto è concentrata la concorrenza tra i fornitori?
Il mercato ottiene un punteggio di concentrazione pari a 5, che indica una moderata dominanza dei principali fornitori ma ampio spazio per gli specialisti regionali.


