

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
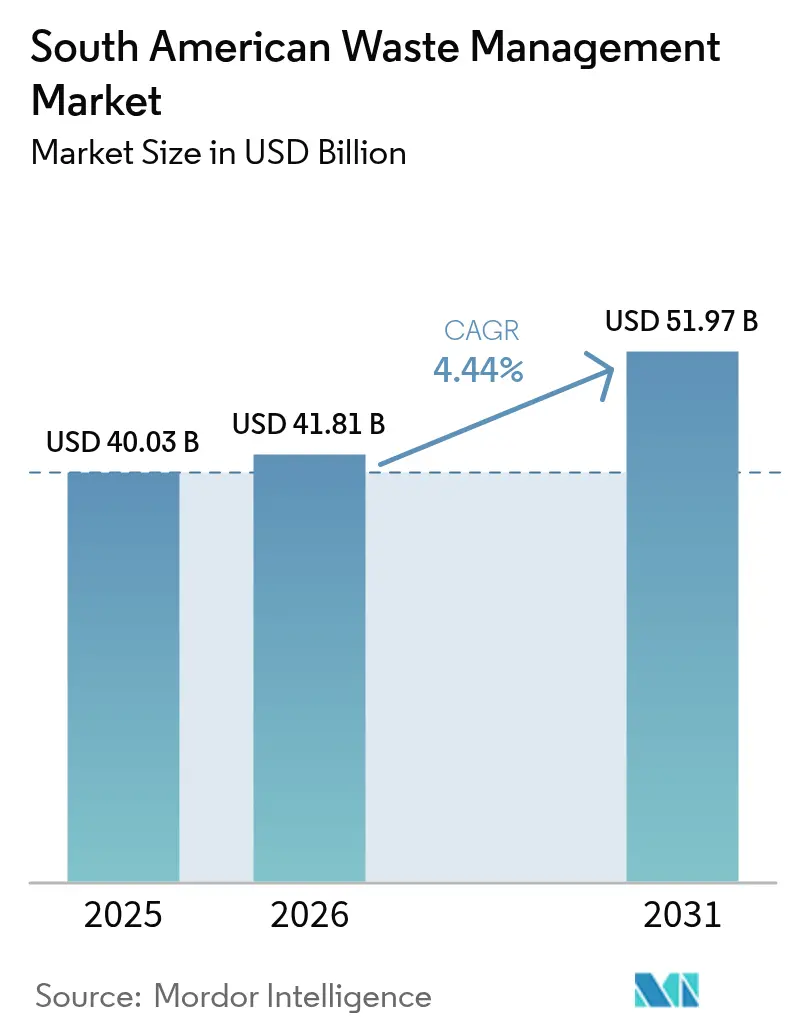
| Dimensione del mercato (2026) | 41.81 miliardo di dollari |
| Dimensione del mercato (2031) | 51.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.44% CAGR |
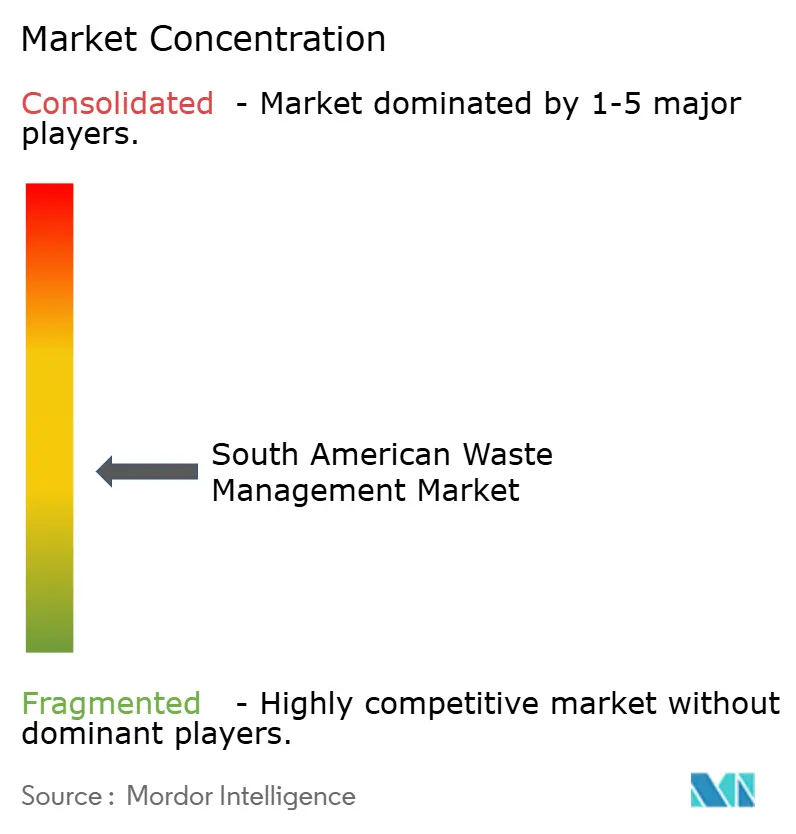
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione dei rifiuti in Sud America a cura di Mordor Intelligence
Il mercato sudamericano della gestione dei rifiuti aveva un valore di 40.03 miliardi di dollari nel 2025 e si prevede che crescerà da 41.81 miliardi di dollari nel 2026 a 51.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.44% durante il periodo di previsione (2026-2031). I cambiamenti normativi verso modelli di economia circolare, in particolare le leggi sulla responsabilità estesa del produttore (EPR) in Brasile, Cile e Colombia, stanno dirottando i capitali dalle discariche tradizionali verso il compostaggio, gli impianti di recupero dei materiali e gli impianti di termovalorizzazione. Le iniziative di finanziamento climatico post-COP30 stanno ampliando il flusso di operazioni, con Eco Invest Brasil che da sola ha raccolto 13.5 miliardi di dollari per infrastrutture allineate al clima. Gli impegni aziendali per la riduzione a zero dei rifiuti nei settori minerario e agroalimentare stanno ampliando la domanda di riciclo dei flussi industriali, mentre l'ottimizzazione dei percorsi basata sull'intelligenza artificiale sta riducendo i costi operativi di raccolta del 12-18% e accelerando i tempi di ammortamento delle nuove flotte. Permangono tuttavia degli ostacoli, tra cui le consolidate reti informali di raccolta che ancora controllano il 40% dei flussi municipali di Lima e la volatilità dei prezzi dei crediti di carbonio che complica il finanziamento del biometano e della conversione dei rifiuti in energia.
Punti chiave del rapporto
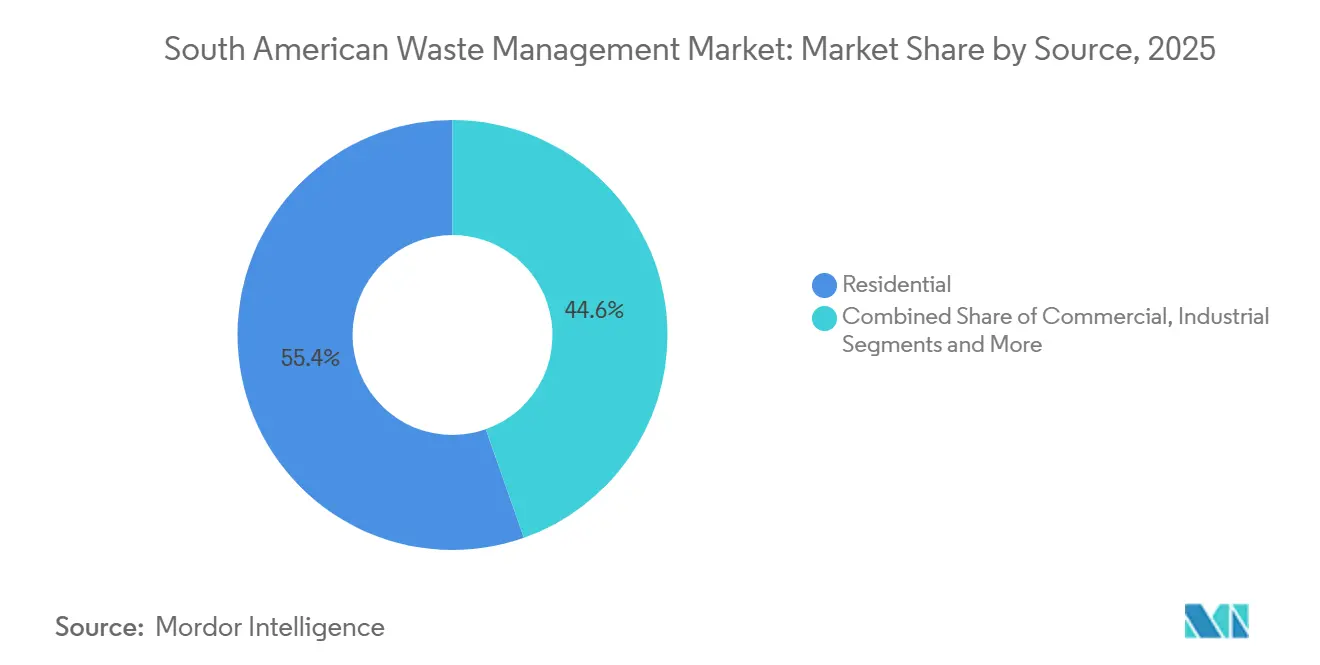
- Per tipologia di rifiuto, nel 2025 i rifiuti residenziali rappresentavano il 55.39% della quota di mercato sudamericana nella gestione dei rifiuti, mentre si prevede che i rifiuti commerciali cresceranno a un tasso annuo composto del 6.19% fino al 2031.
- Per tipologia di servizio, lo smaltimento e il trattamento hanno rappresentato il 48.49% del mercato sudamericano della gestione dei rifiuti nel 2025, mentre si prevede che il riciclaggio e il recupero delle risorse cresceranno a un tasso annuo composto del 6.29% fino al 2031.
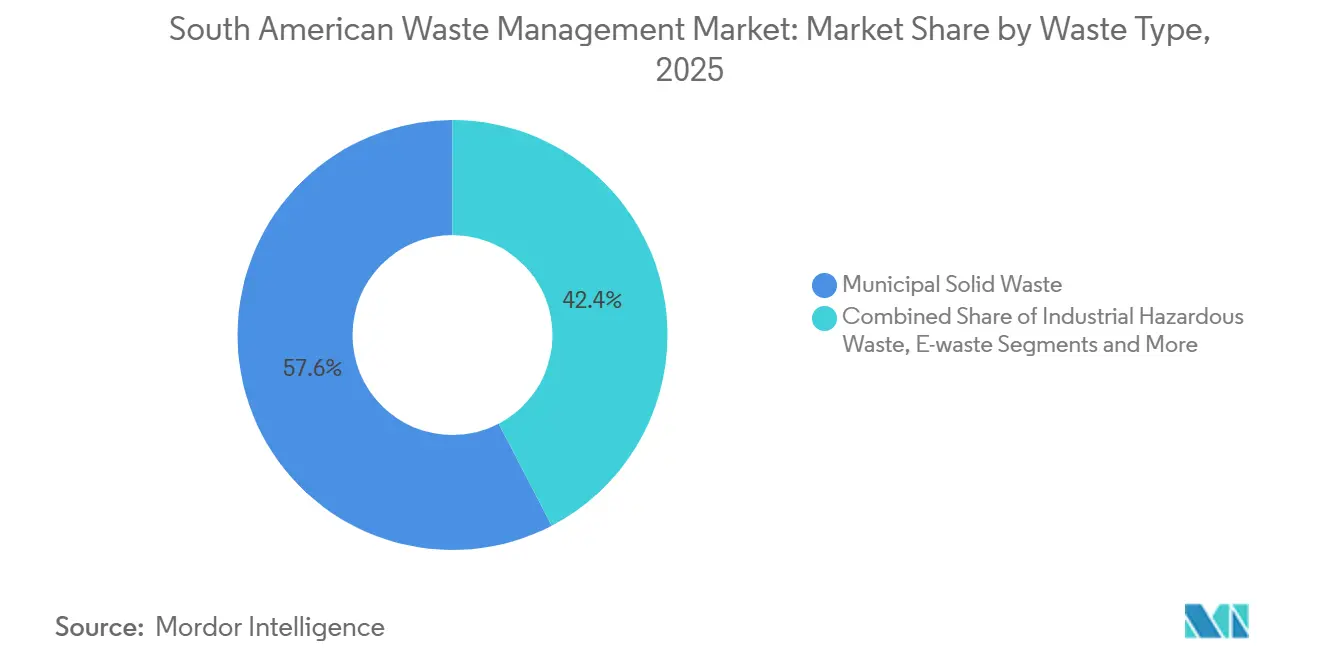
- Per tipologia di rifiuto, i rifiuti solidi urbani hanno rappresentato la quota maggiore del mercato sudamericano della gestione dei rifiuti nel 2025, con il 57.63%, mentre i rifiuti elettronici costituiscono il flusso in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.08% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 47.19% del mercato sudamericano della gestione dei rifiuti, mentre la Colombia è destinata a crescere più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.15% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti in Sud America
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio della responsabilità estesa del produttore in Brasile, Cile e Colombia | + 1.2% | Brasile (nazionale), Cile (nazionale), Colombia (Bogotá, Medellín, Cali) | Medio termine (2-4 anni) |
| Investimenti esteri post-COP30 nelle infrastrutture dell'economia circolare | + 0.9% | Brasile (Stati amazzonici, San Paolo, Rio de Janeiro), ricadute in Colombia, Perù | Medio termine (2-4 anni) |
| Il divieto di conferimento in discarica di rifiuti organici urbani stimola il compostaggio e la termovalorizzazione | + 0.8% | Brasile (San Paolo, Belém, Curitiba), Cile (Santiago), Argentina (Buenos Aires) | A breve termine (≤ 2 anni) |
| Obiettivi aziendali di zero rifiuti nel settore minerario e agroalimentare | + 0.6% | Cile (cintura del rame), Brasile (Minas Gerais, Pará), Perù (Arequipa, Cajamarca) | A lungo termine (≥ 4 anni) |
| Corridoi di riciclaggio delle batterie agli ioni di litio nel Triangolo del Litio | + 0.5% | Argentina (Catamarca, Jujuy), Cile (Atacama), Bolivia (Potosí) | A lungo termine (≥ 4 anni) |
| Ottimizzazione del percorso AI/IoT che riduce le spese operative di riscossione | + 0.4% | Brasile (San Paolo, Rio de Janeiro), Cile (Santiago), Colombia (Bogotá) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Lancio della responsabilità estesa del produttore in Brasile, Cile e Colombia
Il Decreto 12,688 del Brasile impone il recupero del 32% degli imballaggi in plastica entro il 2026 e richiede il 22% di contenuto riciclato, obbligando i proprietari dei marchi a finanziare sistemi di logistica inversa. [1] Governo brasiliano, “Decreto 12,688/2024”, gov.br La Legge 20.920 del Cile è pienamente operativa dal 2023, mentre la Risoluzione 1407 della Colombia sta ancora costruendo organizzazioni di responsabilità del produttore, lasciando un divario di integrazione di due anni. Gli operatori regionali in grado di gestire molteplici regimi di conformità godono di vantaggi da pioniere nei contratti di smistamento. Il programma di investimenti pubblici del Brasile ha stanziato 126 milioni di dollari per formalizzare le cooperative di raccoglitori di rifiuti, riducendo i conflitti di accesso ai percorsi. L'impatto a medio termine della Responsabilità Estesa del Produttore deriva dal ritardo tra la riscossione delle tariffe e l'implementazione delle infrastrutture.
Investimenti esteri nelle infrastrutture dell'economia circolare dopo la COP30
Il ruolo di Belém come sede della COP30 ha sbloccato un finanziamento di 10 milioni di dollari da parte del Global Methane Hub per un impianto di compostaggio comunale, a dimostrazione di come la diplomazia climatica dirotti i finanziamenti verso le risorse per i rifiuti. Eco Invest Brasil ha mobilitato 13.5 miliardi di dollari per digestori anaerobici e impianti di recupero dei materiali, integrati da un impegno di 432 milioni di dollari da parte di BNDES per progetti a San Paolo. I nuovi investitori privilegiano il biometano, che ottiene anche certificati di decarbonizzazione CBIO, sebbene le oscillazioni del prezzo dei certificati dopo i default del 2023 creino incertezza. Con un tipico ciclo di sviluppo di 2-4 anni, questi fondi si traducono in una crescita della capacità produttiva a metà decennio negli stati amazzonici brasiliani e nei mercati andini adiacenti.
Il divieto di conferimento di materiale organico in discarica stimola il compostaggio e la termovalorizzazione
Città come San Paolo, Belém e Curitiba hanno emanato mandati di deviazione dei rifiuti organici, costringendo i pianificatori comunali ad acquisire capacità di compostaggio o a contrattare digestori anaerobici privati. HAM Chile e Lipigas hanno inaugurato il primo impianto di bio-GNL del Sud America nel 2025, convertendo i rifiuti organici dell'industria suina in biometano liquefatto. Natura e Ultragaz hanno seguito con un'unità di biometano in loco che fornisce il 45% dell'energia dello stabilimento. Poiché i divieti entrano in vigore al momento della firma dell'ordinanza, gli ordini di camion e attrezzature vengono effettuati nel giro di pochi mesi, offrendo agli autisti un vantaggio a breve termine, nonostante i progetti di termovalorizzazione richiedano permessi triennali.
Obiettivi aziendali di zero rifiuti nel settore minerario e agroalimentare
Codelco ha recuperato il 49.4% dei rifiuti non pericolosi nel 2024, tra cui 5,835 tonnellate di pneumatici, mentre Vale ha riprocessato 12.7 milioni di tonnellate di residui per ottenere materiali vendibili. Il controllo degli investitori e le norme più severe sulle dighe di decantazione dei residui incentivano programmi simili nella "cintura del rame" cilena e nel Minas Gerais brasiliano. Il progetto pilota di Anglo American in Brasile converte i residui minerari in blocchi per pavimentazione, segnalando applicazioni circolari commerciabili. Gli esportatori agroalimentari stanno aggiungendo digestori per conformarsi ai prestiti legati ai criteri ESG. Gli ammodernamenti e gli accordi di prelievo ne prolungano i benefici a lungo termine.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reti di raccolta informali radicate | -0.7% | Perù (Lima, Arequipa), Colombia (Bogotá, Medellín), Brasile (favelas di Rio, San Paolo) | Medio termine (2-4 anni) |
| L'austerità fiscale limita il CAPEX municipale | -0.5% | Argentina (nazionale), Brasile (stati del Nord-est), Perù (città secondarie) | A breve termine (≤ 2 anni) |
| I prezzi volatili dei crediti di carbonio indeboliscono i finanziamenti WtE | -0.4% | Brasile (nazionale, concentrato a San Paolo, Rio de Janeiro, Minas Gerais), diffusione in Cile, Colombia | Medio termine (2-4 anni) |
| Lo scarico transfrontaliero di rifiuti elettronici mette a dura prova la capacità di controllo | -0.3% | Perù (porto di Callao), Cile (porti di Valparaíso, San Antonio), Argentina (Buenos Aires, frontiere terrestri con il Paraguay) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Reti di raccolta informali radicate
I raccoglitori informali gestiscono il 40% dei rifiuti di Lima, interrompendo i percorsi pianificati e riducendo i carichi utili degli autotrasportatori a contratto. [2] UNEP, “Informal Waste Sector in Latin America,” unep.org I 15,000 raccoglitori di Bogotá godono di diritti di accesso protetti dai tribunali, il che complica le negoziazioni tariffarie e le metriche di qualità del servizio. Il Brasile ha stanziato 126 milioni di dollari per integrare le cooperative, ma l'adesione è diversa: San Paolo ha firmato contratti pluriennali, mentre i gruppi delle favelas di Rio de Janeiro rimangono fuori dai circuiti EPR. La limitazione pesa sul mercato fino a quando gli accordi cooperativi, la formazione e gli aggiornamenti degli standard dei contenitori non maturano, il che in genere richiede 30-36 mesi.
L'austerità fiscale limita il CAPEX municipale
I limiti al servizio del debito dell'Argentina hanno congelato i budget per l'elettrificazione della flotta nel 2024 e hanno rinviato la chiusura delle discariche al prossimo ciclo fiscale. Gli stati nord-orientali del Brasile, dove il PIL pro capite è inferiore del 40% rispetto al sud-est, faticano a soddisfare i requisiti di cofinanziamento sui prestiti BNDES, rallentando la costruzione di discariche sanitarie. Le città secondarie del Perù non dispongono di entrate fiscali per le nuove stazioni di trasferimento, costringendo a fare affidamento su camion diesel obsoleti che subiscono tempi di fermo del 20%. Poiché il congelamento delle spese in conto capitale blocca immediatamente gli ordini di attrezzature, il problema si presenta a breve termine, sebbene le leggi EPR finanziate dai produttori a Buenos Aires compensino in parte il vincolo spostando i costi sui proprietari dei marchi.
Analisi del segmento
Per fonte: il predominio residenziale incontra l'accelerazione commerciale
Nel 2025, i produttori residenziali hanno rappresentato il 55.39% della quota di mercato sudamericana nella gestione dei rifiuti, poiché le aree metropolitane densamente popolate come San Paolo, Buenos Aires e Bogotá hanno riempito le strade con i rifiuti solidi urbani. I flussi commerciali, tuttavia, sono destinati a una crescita annua composta (CAGR) del 6.19% fino al 2031, la più alta tra tutte le fonti, grazie alla densificazione di negozi e uffici a Medellín, Curitiba e Guayaquil e agli obblighi di separazione ora incorporati nei contratti di locazione dei negozi. I centri logistici EPR all'interno di supermercati e centri commerciali convogliano cartone e plastica direttamente alle organizzazioni di responsabilità del produttore, riducendo le distanze di trasporto e aumentando i prezzi delle balle fino al 15%. Gli operatori industriali aumentano i volumi più gradualmente, man mano che le attività minerarie e agroalimentari adottano obiettivi di ciclo chiuso; Vale, ad esempio, ha recuperato 12.7 milioni di tonnellate di materiale di scarto nel 2024.
La rapida crescita del segmento commerciale sta ricalibrando i calcoli dimensionali del mercato sudamericano della gestione dei rifiuti per le aziende di trasporto che per lungo tempo hanno privilegiato la raccolta porta a porta nelle zone residenziali. I contratti di concessione nelle città di secondo livello vengono riassegnati con punteggi più alti per i veicoli di raccolta differenziata e i chioschi per il ritiro dei materiali presso i punti vendita. Poiché storicamente i raccoglitori informali controllavano il cartone nei pressi dei mercati rionali, i nuovi concessionari stanno pagando le cooperative per fornire balle agli impianti di selezione EPR, un primo segnale di coesistenza. I siti minerari nella cintura del rame cilena e nel Minas Gerais brasiliano stanno sempre più spesso affidando a riciclatori specializzati la fornitura di pneumatici usati e fusti di reagenti, rafforzando un flusso di entrate di livello industriale che offre margini superiori alla media e protegge dalla pressione delle tariffe di smaltimento in discarica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: il riciclaggio guadagna terreno sullo smaltimento
Nel 2025, lo smaltimento e il trattamento dei rifiuti hanno mantenuto una quota del 48.49% del mercato sudamericano della gestione dei rifiuti, grazie a oltre 3,000 discariche attive che continuano ad accettare rifiuti organici nonostante i divieti imminenti. Tuttavia, il riciclo e il recupero delle risorse sono destinati a una crescita annua composta (CAGR) del 6.29%, la più rapida del settore, poiché i finanziamenti derivanti dall'EPR (Employee Responsibility and Protection of Revenue) sbloccano l'ammodernamento delle linee di smistamento e i corridoi per le batterie nel Triangolo del Litio. La raccolta e il trasporto, il servizio chiave, stanno diventando più efficienti: l'UTM Leste di San Paolo utilizzerà sistemi di smistamento basati sull'intelligenza artificiale e selezionatori ottici per aumentare le rese di recupero dall'attuale 32% all'87%. I gestori delle discariche compensano le perdite di tonnellaggio estraendo biogas; il CTR Paulínia di Estre immette 5.5 MW nella rete, attenuando la compressione delle tariffe di smaltimento.
I progetti di riciclaggio sono ormai investimenti di grande portata: l'impianto di riciclaggio di batterie di Ascend Elements in Argentina, del valore di 1 miliardo di dollari, gestirà 30,000 tonnellate di celle esauste all'anno, sufficienti a fornire materiale catodico per 250,000 nuovi pacchi batteria per veicoli elettrici. Gli impianti di bio-GNL, come l'unità HAM Chile del 2025, convertono i materiali organici in carburante, assicurandosi contratti di fornitura con flotte di trasporto a lungo raggio che puntano alla decarbonizzazione. I servizi di consulenza e audit, sebbene ancora di nicchia, sono in crescita, poiché i comuni cercano la certificazione ISO 14001 per le stazioni di trasferimento al fine di ottenere finanziamenti multilaterali. L'espansione del mercato sudamericano della gestione dei rifiuti in questo segmento dipende dalla rapidità con cui i responsabili politici internalizzeranno le esternalità nelle tariffe di smaltimento in discarica, spingendo i flussi di rifiuti verso canali di recupero a margine più elevato.
Per tipo di rifiuto: i rifiuti elettronici superano i rifiuti solidi urbani
I rifiuti solidi urbani hanno mantenuto una quota del 57.63% del tonnellaggio complessivo nel 2025, ma la frazione elettronica sta crescendo a un CAGR del 5.08%, trainata dal turnover degli smartphone e dai programmi di aggiornamento degli elettrodomestici. La legge cilena 20.920 e la legge argentina Buenos Aires EPR 6,407 del 2024 obbligano i produttori a finanziare punti di raccolta in centri commerciali, negozi di elettronica e depositi comunali, creando materie prime prevedibili per i riciclatori. Poiché i circuiti stampati contengono fino a 7,000 dollari di metalli preziosi per tonnellata, le raffinerie di Atacama e Jujuy hanno presentato offerte aggressive, sostenendo maggiori indennità di recupero.
I rifiuti sanitari crescono di pari passo con l'espansione degli ospedali; l'acquisizione di Serquip da parte di Veolia nel 2025 ha aggiunto due inceneritori specifici per il settore sanitario, conformi alle normative aggiornate sulla diossina. Gli imballaggi in plastica, pur essendo un sottoinsieme dei rifiuti solidi urbani, vengono monitorati separatamente perché l'obiettivo di recupero del 32% fissato dal Brasile per il 2026 li rende un banco di prova fondamentale per la conformità normativa. I residui agricoli rimangono un'enorme risorsa inesplorata: il digestore in loco di Natura dimostra che le aziende di trasformazione di materie prime possono ridurre i costi energetici del 20% valorizzando pula e bagassa. In definitiva, la dinamica dimensionale del mercato sudamericano della gestione dei rifiuti si sta orientando verso flussi di rifiuti specializzati, dove la spinta normativa e i prezzi delle materie prime si intersecano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 il Brasile ha mantenuto il 47.19% della quota di mercato sudamericana della gestione dei rifiuti, grazie agli EcoPark finanziati dal BNDES a San Paolo e Rio de Janeiro e alla serie di acquisizioni di Veolia che hanno portato il suo volume nazionale gestito oltre i 5 milioni di tonnellate all'anno. [3] CADE, “Merger Ruling #00254/2025 – Veolia,” cade.gov.br Le grandi concessioni urbane prevedono la rilevazione biometrica delle presenze per gli equipaggi dei camion, incoraggiando l'adozione di tecnologie che si diffondono fino agli appaltatori regionali. Si prevede che il piano di deviazione dei rifiuti organici di San Paolo, entrato in vigore nel 2025, da solo, reindirizzerà 3,600 tonnellate al giorno dalle discariche entro il 2028, catalizzando i consorzi privati di compostaggio.
La Colombia, pur essendo più piccola, è il Paese in più rapida crescita, con un CAGR previsto del 5.15% fino al 2031. La sentenza T-291 della Corte Costituzionale impone a Bogotà di integrare oltre 15,000 raccoglitori informali nei percorsi formali, garantendo i diritti materiali e stimolando investimenti cooperativi in presse e pese a ponte. La Risoluzione 1407 introduce tariffe EPR per l'imballaggio, che in media ammontavano a 22 dollari a tonnellata nelle fasi pilota, sottoscrivendo nuovi MRF a Medellín e Cali. Poiché i ricavi EPR sono depositati in fondi fiduciari, i finanziatori emettono un debito di progetto più economico, accelerando i tempi infrastrutturali rispetto ad altri comuni dipendenti da sovvenzioni.
Il regime di austerità fiscale argentino ha ridotto i bilanci comunali destinati agli investimenti, eppure la legge sulla responsabilità estesa del produttore (EPR) di Buenos Aires trasferisce i costi sui proprietari dei marchi e stabilisce sovrapprezzi per le discariche che saliranno a 34 dollari a tonnellata entro il 2028, il doppio della media attuale. Il Cile beneficia di un regime EPR già consolidato; la metropolitana di Santiago ha firmato un accordo quinquennale per l'acquisto di combustibile derivato dai rifiuti, creando certezza a valle per gli operatori degli impianti di recupero dei rifiuti. Il Decreto Supremo 016-2024-MINAM del Perù obbliga le discariche urbane secondarie a installare impianti di trattamento del percolato entro il 2027, ma la conformità a breve termine dipende dal cofinanziamento delle banche di sviluppo. Nei paesi più piccoli delle Ande e del Cono Sud, i fondi esteri post-COP30 stanno selezionando con cura le opportunità nel settore del biometano e del riciclo delle batterie, tessendo gradualmente una catena del valore regionale che porta le dimensioni del mercato sudamericano della gestione dei rifiuti al di sopra della somma delle sue singole componenti nazionali.
Panorama competitivo
Il panorama competitivo è moderatamente frammentato. Veolia ha ampliato il suo vantaggio con l'acquisizione di Alagoas Ambiental e Serquip nel maggio 2025, aggiungendo tre EcoPark e due inceneritori sanitari che estendono la copertura a 80 comuni nel nord-est del Brasile. L'acquisizione di Marca Ambiental da parte di Estre nel 2024 ha portato la sua presenza a 300 città e consolidato una strategia di monetizzazione del biogas attraverso l'impianto CTR Paulínia da 7.5 MW. Grupo Solví si affida alla cattura del gas di discarica per ottenere ricavi di base, mentre sperimenta la pianificazione dei percorsi basata sull'intelligenza artificiale a Salvador e Recife.
I temi strategici ruotano attorno all'integrazione verticale, dal ritiro a bordo strada alla vendita di energia, consentendo il recupero dei costi anche in caso di appiattimento delle tariffe di scarico. Ambipar, che ha registrato un fatturato di 1.24 miliardi di dollari nel 2024, utilizza unità di risposta transfrontaliera alle fuoriuscite per incrementare le vendite di contratti di rifiuti pericolosi nei corridoi minerari. Aziende innovative come Ascend Elements e HAM Chile si concentrano su nicchie ad alta crescita, metalli per batterie e bio-GNL, dove i trasportatori tradizionali non dispongono di competenze di lavorazione. I fornitori di attrezzature, principalmente europei, integrano controlli di intelligenza artificiale che aumentano i tassi di cattura e ottengono bonus legati alle prestazioni nell'ambito dei contratti EPR.
Le gare d'appalto comunali includono sempre più spesso la raccolta combinata con quote di recupero, penalizzando le offerte che prevedono solo lo smaltimento in discarica e avvantaggiando gli operatori che possiedono impianti di compostaggio o digestione anaerobica. Le clausole di integrazione con il settore informale premiano gli offerenti in grado di subappaltare le cooperative e di dimostrare l'impatto sociale del settore. Gli investitori finanziari considerano le concessioni per le discariche dismesse come opportunità di investimento redditizie, ma convogliano i capitali di crescita verso piattaforme di riciclo e biometano, i cui ricavi dipendono dai finanziamenti ai produttori e dagli incentivi alla decarbonizzazione. Nel complesso, la concorrenza si sta intensificando, ma c'è ancora spazio per la crescita dei leader regionali, mantenendo il mercato sudamericano della gestione dei rifiuti competitivo e ricco di opportunità.
Leader del settore della gestione dei rifiuti in Sud America
Veolia America Latina
Estremo Ambientale
Gruppo Solví
Ambipar
Proattiva Medio Ambiente
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: HAM Chile e Lipigas inaugurano a Ñuble il primo impianto bio-GNL del Sud America, in grado di processare fino a 16,500 m³ di rifiuti organici al giorno.
- Maggio 2025: Veolia completa l'acquisizione di Alagoas Ambiental e Serquip Tratamentos Resíduos AL, aggiungendo tre EcoPark e due strutture sanitarie e aumentando il tonnellaggio gestito annuo del 15%.
- Maggio 2025: Natura e Ultragaz inaugurano un'unità di biometano a Cajamar che ora fornisce il 45% dell'energia della fabbrica e alimenta 28 camion.
- Febbraio 2025: BNDES ha approvato 22.6 milioni di dollari per ampliare la discarica CTR Seropedica a Rio de Janeiro, aggiungendo 2.8 MW di produzione di elettricità e biometano.
Ambito del rapporto sul mercato della gestione dei rifiuti in Sud America
La gestione dei rifiuti si riferisce ai vari sistemi per gestire e smaltire i rifiuti. Ciò può avvenire tramite scarto, distruzione, riciclaggio, recupero, riutilizzo o controllo dei rifiuti. L'obiettivo principale della gestione dei rifiuti è ridurre la quantità di materiali inutilizzabili e prevenire potenziali rischi per la salute e l'ambiente. Il rapporto fornisce un'analisi completa del mercato della gestione dei rifiuti in Sud America, inclusa la valutazione dell'economia e del contributo dei settori all'economia, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave, le tendenze emergenti nei segmenti di mercato, le dinamiche di mercato, le tendenze geografiche e l'impatto del COVID-19.
Il mercato sudamericano della gestione dei rifiuti è segmentato per tipologia di rifiuto (rifiuti industriali, rifiuti solidi urbani, rifiuti pericolosi, rifiuti elettronici, rifiuti di plastica e rifiuti biomedici) e per metodi di smaltimento (raccolta, discariche, incenerimento e riciclaggio).
Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per fonte
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Medico (Salute e Farmaceutica) |
| Costruzione e demolizione |
| Altri (istituzionali, agricoli, ecc.) |
Per tipo di servizio
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamento chimico, compostaggio, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
Per tipo di rifiuto
| Rifiuti solidi urbani |
| Rifiuti industriali pericolosi |
| E-waste |
| Rifiuti di plastica |
| Rifiuti biomedici |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Altri rifiuti specializzati (radioattivi, ecc.) |
Per geografia
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Perù |
| Resto del Sud America |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Medico (Salute e Farmaceutica) | ||
| Costruzione e demolizione | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamento chimico, compostaggio, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali pericolosi | ||
| E-waste | ||
| Rifiuti di plastica | ||
| Rifiuti biomedici | ||
| Rifiuti da costruzione e demolizione | ||
| Rifiuti agricoli | ||
| Altri rifiuti specializzati (radioattivi, ecc.) | ||
| Per geografia | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato della gestione dei rifiuti in Sud America?
Nel 2025 ammontava a 40.03 miliardi di dollari e si prevede che raggiungerà i 51.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.44%.
Quale flusso di rifiuti si sta espandendo più rapidamente nella regione?
I rifiuti elettronici sono in testa con un CAGR del 5.08% fino al 2031, trainati dal maggiore turnover degli smartphone e dai nuovi obblighi EPR.
Perché la Colombia è considerata il Paese con la crescita più rapida?
Un solido quadro EPR e la formalizzazione di oltre 15,000 raccoglitori informali sono destinati a far salire la Colombia a un CAGR del 5.15%, il più alto della regione.
Quale ruolo gioca il biometano nei nuovi piani di investimento?
Gli impianti di bio-GNL e i progetti di gas di discarica monetizzano il metano e danno diritto a crediti di decarbonizzazione, migliorando i rendimenti derivanti dallo smaltimento dei rifiuti organici.
In che modo le tecnologie di intelligenza artificiale stanno cambiando l'economia delle riscossioni?
Le piattaforme di ottimizzazione dei percorsi e di smistamento ottico stanno riducendo i costi del gasolio e della manodopera fino al 18%, accelerando il recupero dell'investimento nelle nuove flotte.
Quale segmento di servizi dovrebbero privilegiare gli autotrasportatori per crescere?
Il riciclaggio e il recupero delle risorse, che dovrebbero aumentare a un CAGR del 6.29%, offrono margini più elevati rispetto allo smaltimento in discarica tradizionale.


