

Analisi del mercato del mais in Sud America a cura di Mordor Intelligence
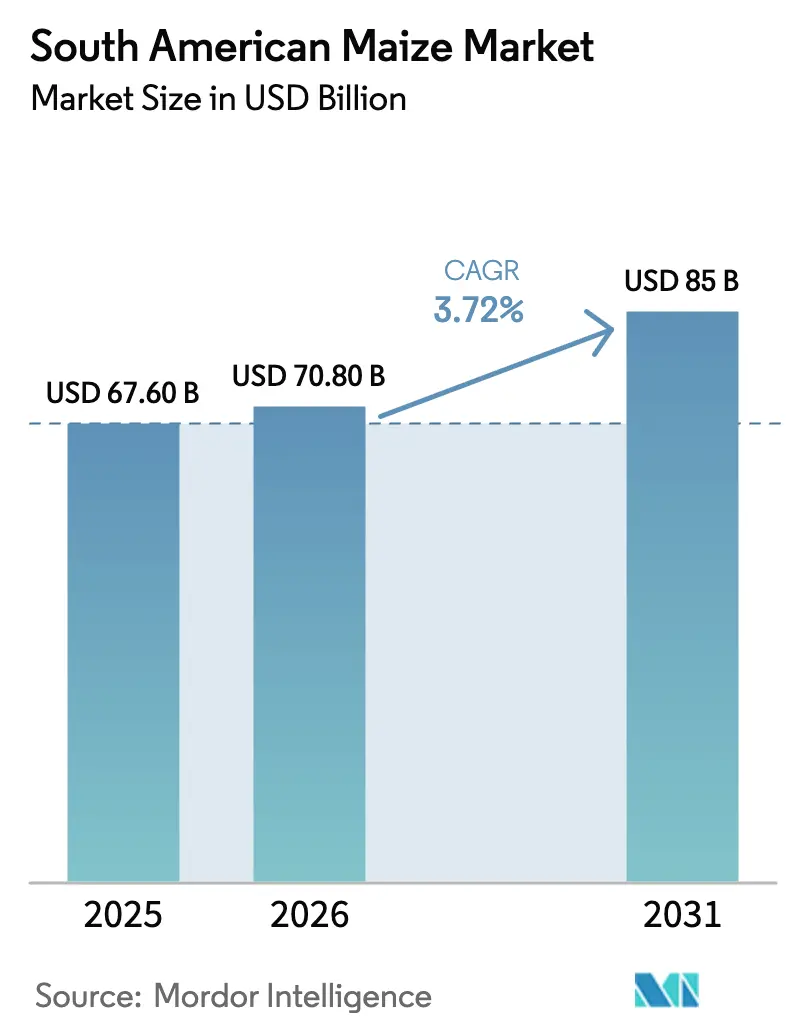
Il mercato del mais in Sud America aveva un valore di 67.6 miliardi di dollari nel 2025 e si stima che crescerà da 70.8 miliardi di dollari nel 2026 a 85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.72% durante il periodo di previsione (2026-2031). La forte domanda di mangimi per animali da parte degli integratori zootecnici dell'Asia-Pacifico, i crescenti obblighi di miscelazione del bioetanolo in Brasile e Argentina e la rapida commercializzazione di ibridi con caratteristiche multiple che offrono aumenti di resa del 12-18% in condizioni di stress idrico stanno accelerando la crescita del mercato del mais in Sud America. L'espansione del bioetanolo è ulteriormente alimentata dal programma brasiliano di crediti per la decarbonizzazione RenovaBio, che ha fissato il prezzo dei crediti a 85 BRL (17 dollari) nel dicembre 2025, attirando nuovi investimenti in impianti di lavorazione a secco da parte di Archer Daniels Midland e Bunge. La liberalizzazione degli scambi commerciali nell'ambito dell'Area di libero scambio continentale africana e del Partenariato economico globale regionale sta ampliando la base degli importatori, mentre le infrastrutture digitalizzate per la movimentazione dei cereali stanno riducendo le perdite post-raccolta e rafforzando la tracciabilità. Allo stesso tempo, le fluttuazioni dei rendimenti dovute ai cambiamenti climatici e le strozzature portuali evidenziano le persistenti vulnerabilità della catena di approvvigionamento che potrebbero compromettere l'affidabilità delle esportazioni a breve termine.
Punti chiave del rapporto
- Dal punto di vista geografico, nel 2025 il Brasile deteneva la quota maggiore del mercato del mais in Sud America, pari al 46.0%, mentre si prevede che il Paraguay crescerà a un tasso annuo composto del 6.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del mais in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della domanda di mangimi per animali | + 1.2% | Globale, con una concentrazione in Asia-Pacifico, Medio Oriente e Sud America | Medio termine (2-4 anni) |
| Crescenti obblighi di miscelazione del bioetanolo | + 1.0% | Sud America (Brasile, Argentina, Paraguay), con ricadute sul Nord America | A breve termine (≤ 2 anni) |
| Liberalizzazione del commercio nei principali paesi importatori | + 0.8% | Asia-Pacifico, Medio Oriente, Africa | Medio termine (2-4 anni) |
| Progressi negli ibridi di mais con caratteri sovrapposti | + 0.9% | Sud America, Africa, con i primi guadagni in Brasile, Argentina e Paraguay | A lungo termine (≥ 4 anni) |
| Infrastruttura digitalizzata per la movimentazione dei cereali | + 0.4% | Il Sud America, in particolare Brasile e Argentina, ha corridoi di esportazione | Medio termine (2-4 anni) |
| Monetizzazione dei crediti di carbonio per il mais a basse emissioni di carbonio | + 0.3% | Sud America (Mato Grosso, Goiás in Brasile), con programmi pilota in Argentina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della domanda di mangimi per animali
L'aumento della produzione di pollame e suini nell'Asia Pacifica e in Medio Oriente si sta traducendo in tassi di inclusione di mais per mangimi più elevati, aumentando la domanda di importazione di mais sudamericano [1] Fonte: Servizio agricolo estero, "Rapporti su cereali e mangimi", Dipartimento dell'agricoltura degli Stati Uniti, fas.usda.gov . La mandria suina cinese è tornata a 440 milioni di capi entro la metà del 2025, mentre i volumi di carne di pollo del Sud-est asiatico sono aumentati del 7.4% su base annua, aumentando la domanda incrementale di mais brasiliano a prezzi competitivi consegnato durante la sua finestra di raccolta da marzo a luglio. Gli importatori in Vietnam e Indonesia hanno sostituito il grano con il mais quando i prezzi del grano sono aumentati del 19% all'inizio del 2025, portando l'inclusione nelle razioni dal 52% al 58% e aggiungendo 3.2 milioni di tonnellate metriche di domanda annua. I membri del Consiglio di cooperazione del Golfo stanno anche intensificando i programmi strategici di autosufficienza avicola che richiederanno ulteriori contratti di fornitura di mais a lungo termine con i fornitori sudamericani.
Crescenti obblighi di miscelazione del bioetanolo
Il programma brasiliano RenovaBio aumenta gli obblighi dei distributori di carburante per l'acquisto di crediti di decarbonizzazione, sostenendo una crescita a doppia cifra nella produzione di etanolo a base di mais e stimolando il mercato del mais sudamericano [2] Fonte: Agenzia nazionale del petrolio, del gas naturale e dei biocarburanti, "Aggiornamenti del programma RenovaBio", ANP, gov.br/anp . L'Argentina ha innalzato il suo limite massimo di miscelazione obbligatoria al 12% nel marzo 2025, creando una domanda per ulteriori 1.1 milioni di tonnellate metriche di materia prima di mais e innescando impegni per 340 milioni di dollari in nuova capacità di frantumazione. Il mandato pilota E5 (5% di etanolo) del Paraguay, previsto per l'implementazione a livello nazionale entro il 2027, convoglierà il mais locale dai mercati di esportazione alla produzione interna di carburante. Nel frattempo, le sperimentazioni provinciali della Cina hanno consumato 2.3 milioni di tonnellate metriche di mais sudamericano nel 2025 e potrebbero essere estese a livello nazionale entro il 2030 se Pechino finalizzasse un mandato E10 (10% di etanolo).
Liberalizzazione del commercio nei principali paesi importatori
I tagli tariffari previsti dall'Area di libero scambio continentale africana (AfCFTA) e dal Partenariato economico globale regionale (RCEP) hanno ridotto i costi di sbarco per gli esportatori del mercato del mais sudamericano di 9-14 dollari USA per tonnellata metrica, incoraggiando le riesportazioni attraverso gli hub nordafricani verso destinazioni sub-sahariane. L'Arabia Saudita e gli Emirati Arabi Uniti si sono assicurati una quota esente da dazi di 3.5 milioni di tonnellate metriche nell'ambito del loro accordo del 2024 con il Mercosur, finanziando la costruzione di silos nei porti brasiliani per ancorare le catene di approvvigionamento [3] Fonte: Segretariato del Consiglio di cooperazione del Golfo, "Accordi commerciali agricoli", GCC, gcc-sg.org . Il Vietnam ha abolito il suo dazio del 5% sul mais entro gennaio 2025, acquistando ulteriori 680,000 tonnellate metriche dal Brasile in quell'anno. L'allentamento delle restrizioni all'importazione di organismi geneticamente modificati (OGM) da parte dell'Indonesia ha comportato un aumento di 1.2 milioni di tonnellate di spedizioni provenienti da Argentina e Brasile nel 2025, espandendo il mercato del mais sudamericano oltre le tradizionali nicchie non OGM.
Progressi negli ibridi di mais con caratteri sovrapposti
Il lancio commerciale di Conkesta E3 di Corteva, SmartStax PRO di Bayer e Agrisure Duracade di Syngenta sta migliorando le prestazioni in campo e la competitività del mercato del mais sudamericano, in un contesto di precipitazioni irregolari. Nel Mato Grosso, l'adozione di SmartStax PRO ha riscosso un ampio successo tra i grandi produttori entro la stagione di semina 2025-2026, con una significativa riduzione dell'uso di insetticidi. L'ente pubblico di ricerca agricola brasiliano Embrapa ha lanciato BRS 3046 per i piccoli agricoltori, aumentando le rese dell'11% e riducendo al contempo gli apporti di azoto del 25%. Tale diffusione tecnologica supporta l'elasticità dell'offerta a lungo termine, nonostante le crescenti difficoltà climatiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili alla fattoria | -0.9% | Globale, con effetti acuti in Sud America e Africa | A breve termine (≤ 2 anni) |
| Variabilità della resa causata dal clima | -0.7% | Sud America (Argentina, Brasile meridionale, Paraguay) e Africa | A breve termine (≤ 2 anni) |
| Colli di bottiglia logistici nei porti sudamericani | -0.5% | Sud America, in particolare Santos, Paranaguá e Rosario | Medio termine (2-4 anni) |
| Crescente controllo sui residui di glifosato | -0.3% | Globale, con la pressione normativa dell'Unione Europea e della Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili alla fattoria
Nel 2025, i prezzi del mais in Brasile hanno oscillato tra i 180 e i 260 dollari USA per tonnellata, spingendo il 42% degli agricoltori a posticipare l'acquisto di sementi ibride e a comprimere i periodi ideali per la semina. I coltivatori argentini hanno trattenuto 8.2 milioni di tonnellate di mais a causa di una svalutazione del 19% del peso, innescando restrizioni temporanee alle esportazioni che hanno destabilizzato gli acquirenti asiatici. La liquidità sulla borsa B3 brasiliana è diminuita del 23%, indebolendo la capacità di copertura per gli esportatori durante il periodo di punta del mercato del mais sudamericano. La ridotta sottoscrizione di contratti a termine da parte delle cooperative paraguaiane ha determinato sconti a pronti e ha eroso i rapporti di lunga data con gli acquirenti.
Variabilità della resa causata dal clima
La siccità de La Niña in Argentina ha ridotto la produzione 2024-2025 di 21 milioni di tonnellate, innescando una sospensione delle esportazioni di quattro mesi che ha inasprito gli equilibri mondiali e amplificato i picchi dei prezzi a vantaggio di altre origini. Le inondazioni nel Rio Grande do Sul nel maggio 2025 hanno sommerso 340,000 ettari di terreno a pieno campo, riducendo le rese del 38% e causando perdite per 680 milioni di dollari. La scarsità di precipitazioni in Paraguay ha trasformato il Paese in un importatore netto per la prima volta dal 2019, prelevando 290,000 tonnellate dal Brasile. Il dipartimento di Santa Cruz in Bolivia ha registrato ritardi nelle semine, riducendo le rese del 9% e riducendo il surplus esportabile per i mercati andini limitrofi.
Analisi geografica
Nel 2025, il Brasile ha rappresentato il 46% del valore del mercato del mais in Sud America, grazie alle sue importanti industrie avicole e suine, alla crescente produzione di bioetanolo nell'ambito del programma RenovaBio e alla domanda costante da parte delle industrie alimentari di San Paolo e Paraná. Il sistema di seconda coltura della safrinha garantisce un approvvigionamento interno durante tutto l'anno e attenua le interruzioni del mercato durante i periodi di semina nell'emisfero settentrionale. Tuttavia, le gravi inondazioni nel Rio Grande do Sul nel 2025 hanno interrotto l'attività dei mangimifici locali, rendendo necessarie importazioni a breve termine dall'Argentina per mantenere le forniture di mangimi per pollame. Il Paraguay, pur essendo un mercato più piccolo, è quello a più rapida crescita, con un consumo di mais che dovrebbe aumentare a un CAGR del 6.8% dal 2026 al 2031, sostenuto dallo sviluppo di nuovi complessi di integrazione avicola e dalla prevista implementazione di un mandato nazionale per l'etanolo E5, che stimolerà la domanda sia per l'alimentazione animale che per l'industria.
Il consumo di mais in Argentina è concentrato nelle regioni zootecniche della provincia di Buenos Aires e nel corridoio dell'etanolo di Córdoba. In queste aree, gli impianti di macinazione a secco gestiti da aziende come Bunge e Archer Daniels Midland hanno utilizzato materie prime aggiuntive dopo l'aumento del limite massimo di miscelazione al 12% a marzo 2025. In Uruguay, il mais viene utilizzato principalmente nei mangimifici per bovini da carne e latticini. Una parte del grano che passa attraverso il terminal ristrutturato di Nueva Palmira viene trattenuta per uso interno, sebbene la maggior parte continui a essere destinata ai mercati di esportazione. In Bolivia, l'industria avicola di Santa Cruz dipende dai raccolti locali, integrati dalle importazioni brasiliane durante i periodi di ritardo delle piogge che accorciano la stagione di crescita, trasformando il paese in un importatore netto. Colombia, Perù e Cile rimangono acquirenti con deficit strutturale, facendo affidamento sulle spedizioni argentine o brasiliane per far fronte alla carenza di mangimi causata dalla limitata superficie coltivabile e dalle ricorrenti siccità nelle regioni costiere andine e del Pacifico.
Si prevede che il programma brasiliano di modernizzazione portuale da 2.8 miliardi di dollari ridurrà i costi di controstallia e migliorerà l'efficienza delle catene di approvvigionamento nazionali. In Argentina, si prevede che l'eliminazione della tassa sulle esportazioni del 12% a partire da gennaio 2026 mitigherà i picchi dei prezzi locali e migliorerà i margini dei frantoi. Il Paraguay, senza sbocco sul mare, continua a dover affrontare costi di trasporto più elevati. Tuttavia, l'ampliamento del terminal di Villeta e l'implementazione delle ricevute di magazzino elettroniche stanno migliorando l'accesso al credito, il che potrebbe incoraggiare i coltivatori ad aumentare la produzione. Si prevede che i mercati andini più piccoli continueranno a essere influenzati dalle fluttuazioni valutarie, influenzando il costo relativo del mais importato rispetto ai sostituti dei cereali nazionali, introducendo così una volatilità a breve termine nei flussi commerciali regionali. Con l'inasprimento delle normative sulle colture geneticamente modificate e sulla deforestazione, i paesi che investono nella tracciabilità e nell'agronomia climate-smart sono in una posizione migliore per catturare una quota maggiore della futura domanda di mais sudamericana.
Panorama competitivo
Il mercato sudamericano delle esportazioni di mais è guidato da Bunge Global SA e Cargill Inc., due aziende con ampie reti di origine che si estendono dal Mato Grosso al fiume Paraná. Nel 2025, Bunge ha ampliato le sue attività acquisendo gli elevatori di Viterra, aumentando la capacità di stoccaggio regionale e potenziando la sua rete di frantumazione. Cargill ha investito in un nuovo terminal a Santarém, con l'obiettivo di ridurre i tempi di percorrenza verso i mercati asiatici e alleviare la congestione a Santos. Insieme ad Archer Daniels Midland, Louis Dreyfus Company e Cofco International, i cinque principali operatori commerciali hanno rappresentato una quota significativa del fatturato delle esportazioni di mais sudamericane, indicando una moderata concentrazione del mercato pur mantenendo le opzioni per gli agricoltori.
Archer Daniels Midland ha migliorato la propria competitività integrando il suo impianto di etanolo a secco, integrando l'origination con la lavorazione a valore aggiunto. Louis Dreyfus Company ha introdotto certificati di sostenibilità basati su blockchain, che hanno garantito premi agli acquirenti di mangimi giapponesi e hanno stabilito contratti ripetuti per cereali a basse emissioni di carbonio. Cofco International ha ottenuto finanziamenti per la costruzione di nuovi elevatori nel Mato Grosso e nel Goiás, consentendo l'approvvigionamento di mais in yuan cinesi e riducendo i rischi valutari per i coltivatori. Queste iniziative evidenziano un focus strategico sull'integrazione verticale, la tracciabilità digitale e l'innovazione valutaria, distinguendo ciascuna azienda in un panorama competitivo dell'origination.
Le opportunità di crescita nel mercato del mais sudamericano dipendono dall'ampliamento dei programmi di crediti di carbonio, dall'automazione della logistica portuale e dall'integrazione dell'intelligenza artificiale nei modelli di previsione della resa. Bunge, Cargill e Archer Daniels Midland stanno testando strumenti di apprendimento automatico in grado di prevedere le rese agricole prima del raccolto, consentendo alle navi preposizionate di sfruttare l'arbitraggio sui noli. Louis Dreyfus Company e Cofco puntano ad ampliare la formazione degli agricoltori in materia di agricoltura senza aratura e colture di copertura, con l'obiettivo di incrementare le coltivazioni di mais a basse emissioni di carbonio idonee ai premi europei. Con l'inasprimento delle normative da parte degli importatori in materia di deforestazione e residui colturali, si prevede che le aziende che integrano la tracciabilità digitale con il supporto agronomico conquisteranno una quota maggiore delle future esportazioni di mais sudamericano.
Recenti sviluppi del settore
- Dicembre 2025: il Consiglio indiano per la ricerca agricola (ICAR) e l'Istituto nazionale di tecnologia agricola (INTA) argentino hanno firmato un piano di lavoro per il 2025-2027 per rafforzare la cooperazione agricola. L'accordo si concentra sulla ricerca congiunta, sullo scambio di germoplasma (incluso il mais) e sulle tecnologie sostenibili. Tra i principali ambiti di collaborazione figurano il miglioramento della sicurezza alimentare attraverso progressi nella coltivazione di semi oleosi, legumi e mais, nonché il trasferimento di tecnologie nell'ambito della lavorazione zero, delle applicazioni con droni e dell'agricoltura digitale.
- Dicembre 2024: l'International Maize and Wheat Improvement Center ha rilasciato quattro nuovi ibridi di mais tropicale e subtropicale, tra cui CIM22LAPP1A-10, CIM22LAPP1A-11, CIM22LAPP1C-10 e CIM22LAPP2A-28, che offrono rese elevate e resistenza al complesso delle macchie catramose, alla macchia grigia fogliare e al marciume delle spighe, ora disponibili per la licenza in tutto il Sud America.
- Luglio 2024: l'azienda brasiliana Produce ha introdotto Nobre VIP3, un seme di mais ibrido progettato per essere tollerante al fungo Pythium aphanidermatum, noto per causare marciume radicale. Offre inoltre una maggiore resistenza alla rottura e all'allettamento, oltre a un migliore assorbimento dei nutrienti. Questo ibrido incorpora la tecnologia VIP3, che fornisce protezione contro specifici lepidotteri e tolleranza agli erbicidi a base di glifosato.
Ambito del rapporto sul mercato del mais in Sud America
Il mais, noto anche come granturco, è un cereale ad alta produttività e adattabilità geografica. Sul mercato sono presenti diversi ibridi di mais, ognuno con le proprie caratteristiche specifiche. Tuttavia, generalmente viene suddiviso in due gruppi: mais bianco e mais giallo, a seconda del colore e del sapore. Il rapporto sul mercato del mais in Sud America è segmentato per area geografica (Brasile, Paraguay, Uruguay, Bolivia e altri). Il rapporto include l'analisi della produzione (volume), l'analisi dei consumi (valore e volume), l'analisi delle importazioni (valore e volume), l'analisi delle esportazioni (valore e volume), l'analisi e le previsioni dell'andamento dei prezzi all'ingrosso, l'elenco dei principali operatori, il quadro normativo, la logistica e le infrastrutture e l'analisi della stagionalità. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per geografia
| Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Paraguay | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Uruguay | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Bolivia | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Colombia | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Perù | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Cile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità |
| Per geografia | Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Paraguay | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Uruguay | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Bolivia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Colombia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Perù | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Cile | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato del mais in Sud America entro il 2031?
Si prevede che raggiungerà gli 85 miliardi di dollari entro il 2031, con un CAGR del 3.72% dal 2026 al 2031.
Quale segmento di utilizzo finale si sta espandendo più rapidamente?
Si prevede che il bioetanolo crescerà rapidamente, superando la domanda di mangimi, alimenti e amido industriale.
Perché il Medio Oriente importa più mais sudamericano?
L'Arabia Saudita e gli Emirati Arabi Uniti stanno finanziando progetti portuali e di silos in Brasile per garantire l'approvvigionamento di mangimi e perseguire gli obiettivi di autosufficienza avicola.
Quali sfide minacciano l'affidabilità delle esportazioni?
I rischi a breve termine includono la volatilità dei prezzi alla fattoria, la congestione logistica a Santos, Paranaguá e Rosario e la variabilità della resa legata alle condizioni meteorologiche in Argentina e nel Brasile meridionale.
Gli agricoltori possono guadagnare un reddito aggiuntivo dai crediti di carbonio?
Sì, i coltivatori iscritti a programmi verificati di semina diretta e di colture di copertura in Brasile e Argentina hanno guadagnato 8-12 USD per credito nel 2025, migliorando la redditività fino al 9%.


