

Analisi del mercato del grano in Sud America di Mordor Intelligence
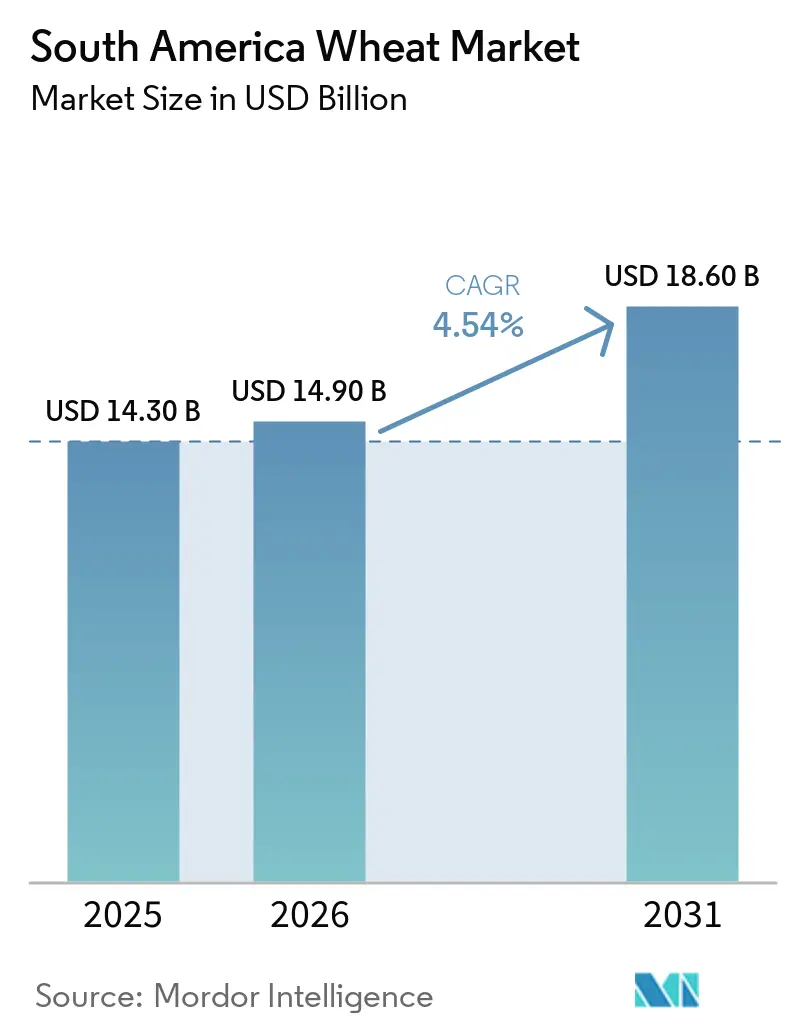
Il mercato del grano sudamericano valeva 14.30 miliardi di dollari nel 2025 e si prevede che crescerà fino a 14.90 miliardi di dollari nel 2026 e a 18.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.54% dal 2026 al 2031. La spinta del Brasile verso la coltivazione di grano tropicale, l'espansione delle infrastrutture portuali e ferroviarie in Argentina e la rapida crescita della piattaforma di esportazione del Paraguay stanno ridefinendo le catene di approvvigionamento regionali. La domanda interna di prodotti da forno e pasta in Brasile è in aumento, le preferenze tariffarie del Mercado Común del Sur (MERCOSUR) stanno intensificando gli scambi intra-blocco e i nuovi corridoi logistici stanno riducendo i costi di trasporto terrestre. Gli shock climatici, le epidemie e le difficoltà di finanziamento dei piccoli agricoltori continuano ad ampliare la variabilità dei rendimenti, ma le multinazionali continuano a ottenere margini di profitto elevati. Il mercato del grano sudamericano si sta quindi evolvendo da un asse a due paesi a una competizione a tre, dove il controllo della logistica e l'innovazione varietale contano tanto quanto la disponibilità di terreno coltivabile.
Punti chiave del rapporto
- Dal punto di vista geografico, nel 2025 il Brasile ha dominato il mercato del grano sudamericano, rappresentando il 52.0%, mentre si prevede che il Paraguay crescerà a un tasso annuo composto (CAGR) del 6.8% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del grano in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda interna di alimenti a base di grano | + 1.2% | Brasile, Argentina, Cile, Paraguay urbano e Uruguay | Medio termine (2–4 anni) |
| Il governo spinge per l'autosufficienza nel grano in Brasile | + 0.9% | Brasile (Cerrado, Sud, Sud-est) | A lungo termine (≥ 4 anni) |
| Miglioramenti portuali e ferroviari per ridurre i costi del trasporto interno | + 0.7% | Argentina (Rosario, Bahía Blanca), Brasile (Arco Nord), Paraguay (Villeta) | Medio termine (2–4 anni) |
| Mercado Comum do Sul (MERCOSUR) Preferenze tariffarie che stimolano il commercio intra-blocco | + 0.6% | Argentina, Brasile, Paraguay, Uruguay | A breve termine (≤ 2 anni) |
| Adozione di cultivar di grano del Cerrado resistenti alla siccità | + 0.5% | Brasile (Cerrado), sperimentazioni in Paraguay | A lungo termine (≥ 4 anni) |
| Premi in crediti di carbonio per la coltivazione rigenerativa del grano | + 0.3% | Argentina, Brasile, Paraguay | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda interna di alimenti a base di grano
La crescita del reddito urbano ha portato il consumo di grano pro capite del Brasile da 58 kg nel 2020 a 63 kg nel 2025, sostenendo le fabbriche di farina, pasta e biscotti [1] Fonte: Società brasiliana di ricerca agricola, “Cerrado Wheat Advances,” embrapa.br . I panifici di San Paolo e Rio de Janeiro da soli hanno assorbito 4.2 milioni di tonnellate metriche di farina nel 2025, con un aumento dell'11% rispetto al 2023. Una domanda parallela sta emergendo in Argentina, dove gli esportatori di pasta hanno aumentato le importazioni di grano duro del 23% su base annua per soddisfare i contratti cileni e peruviani. Questa domanda sostenuta incoraggia l'aumento delle superfici coltivate nel Cerrado brasiliano e nei dipartimenti orientali del Paraguay, anche se i divari di resa rimangono di 1.5-2.0 tonnellate metriche per ettaro rispetto alle zone temperate.
Il governo spinge per l'autosufficienza nel grano in Brasile
Il Brasile punta a 4 milioni di ettari entro il 2030, rispetto ai 2.8 milioni di ettari del 2025, sovvenzionando sementi, assicurazioni sui raccolti e credito rurale a un tasso di interesse del 7.5% rispetto al tasso di mercato del 12% [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Produzione, fornitura e distribuzione online", usda.gov . Le piantagioni di Cerrado sono aumentate del 22% su base annua nel 2025, soprattutto nei comuni del Mato Grosso che praticano la doppia coltura. Le cultivar tolleranti al calore come la BRS 264 producono 6 tonnellate metriche per ettaro, raddoppiando le rese nel Rio Grande do Sul. Il trasporto merci rimane un ostacolo perché il grano deve percorrere fino a 2,200 km per raggiungere i mulini del sud, aggiungendo 45-60 dollari USA per tonnellata metrica al costo di trasporto.
Miglioramenti portuali e ferroviari per ridurre i costi del trasporto interno
Il complesso argentino di Rosario ha aggiunto 2.5 milioni di tonnellate metriche di capacità di transito nel 2025, riducendo i tempi di attesa delle navi a sei giorni e tagliando le spese di sosta di 18 dollari per tonnellata metrica. L'Arco del Nord del Brasile ha guadagnato 4.2 milioni di tonnellate metriche di nuova capacità tra il 2024 e il 2025, creando una rotta del Pacifico più breve di 2,400 km che consente un risparmio di 32 dollari per tonnellata metrica per l'Asia-Pacifico. Il porto di Villeta, in Paraguay, ora esporta 1.8 milioni di tonnellate metriche all'anno con un costo logistico inferiore del 22% rispetto alle precedenti combinazioni camion-ferrovia [3] Fonte: International Trade Centre, “Trade Map – Trade Statistics for International Business Development,” trademap.org . Questi corridoi ridistribuiscono i flussi commerciali verso i produttori senza sbocco sul mare e riducono la dipendenza dai punti di accesso di Santos e Buenos Aires.
Le preferenze tariffarie del Mercado Comum do Sul (MERCOSUR) stimolano il commercio intra-blocco
L'azzeramento dei dazi sul grano in transito all'interno del blocco ha permesso l'ingresso in Brasile di 6.8 milioni di tonnellate di grano argentino nel 2025, con un incremento del 14% rispetto al 2024. L'accordo tra l'Unione Europea (UE) e il Mercato Comune del Sud (MERCOSUR), siglato nel gennaio 2026, introduce una quota di 99,000 tonnellate a 25 euro (27.3 dollari) per tonnellata, contro i 95 euro (103.6 dollari) previsti in precedenza, incentivando gli esportatori a puntare su Spagna e Portogallo. I mulini transfrontalieri in joint venture nelle città di confine brasiliane sfruttano questa preferenza miscelando grano argentino ad alto contenuto proteico con cereali locali, aggiungendo 420,000 tonnellate di capacità produttiva di farina nel 2025. Il Paraguay sta replicando il modello con un mulino da 48 milioni di dollari, la cui inaugurazione è prevista per il 2027.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della variabilità climatica | -0.8% | Pampa argentina, Brasile Rio Grande do Sul, Paraguay Chaco | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi alla produzione agricola è legata ai futures del Chicago Board of Trade (CBOT). | -0.5% | Zone di esportazione di Argentina e Paraguay | A breve termine (≤ 2 anni) |
| Aumento dei focolai della malattia del brusone del grano | -0.4% | Brasile Cerrado e Paraná, Paraguay Itapúa e Alto Paraná | Medio termine (2–4 anni) |
| Accesso limitato al credito rurale per i piccoli agricoltori | -0.3% | Brasile Nord-Est e Nord, Paraguay, piccole cinture di contadini, Argentina extra-pampeana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della variabilità climatica
Le gelate tardive hanno ridotto il raccolto argentino del 2024 di 2.8 milioni di tonnellate e hanno fatto salire i prezzi della farina di Buenos Aires del 12%. Il Rio Grande do Sul ha perso 680,000 tonnellate nel 2025 dopo una siccità di 45 giorni. Le precipitazioni al di fuori delle medie storiche colpiscono ora i principali produttori ogni 2-3 anni, lasciando 1.8 milioni di ettari senza copertura assicurativa. Il mercato del grano sudamericano, quindi, comporta un persistente premio meteorologico, che complica la copertura a lungo termine. A meno che le assicurazioni sovvenzionate non si estendano oltre l'attuale 28% della superficie seminata, gli shock di resa continueranno a far aumentare i costi di finanziamento dei coltivatori e a frenare gli aggiornamenti tecnologici.
La volatilità dei prezzi alla fattoria è legata ai futures del Chicago Board of Trade (CBOT)
I prezzi a pronti in Argentina e Paraguay mostrano una correlazione dello 0.87 con il grano del Chicago Board of Trade, trasmettendo le oscillazioni del 34% dei futures al reddito locale. I costi di copertura sono proibitivi perché i premi delle opzioni ammontano in media all'11% del valore del contratto, al di sopra dei margini netti dei piccoli agricoltori. Nel 2025, gli esportatori paraguaiani hanno perso 31 milioni di dollari quando i prezzi sono crollati dopo la notizia delle quote del Mar Nero, nonostante un saldo regionale ristretto. Lo status strutturale di price-taking limita gli investimenti di capitale in gran parte della base agricola. L'assenza di mercati futures nazionali in Brasile e Paraguay prolunga i ritardi di regolamento e amplia gli spread di base durante le oscillazioni valutarie, aggiungendo fino a 14 dollari per tonnellata di rischio di esportazione aggiuntivo.
Analisi geografica
Il Brasile ha guidato la quota di mercato del grano in Sud America, rappresentando il 52% del consumo regionale nel 2025. Il suo deficit di 2 milioni di tonnellate si sta riducendo grazie all'aumento della superficie coltivata a Cerrado, con conseguente diminuzione dei costi di trasporto e di magazzino per i mugnai. Il Paraguay è il paese con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.8% fino al 2031, trainato dalla conversione dei terreni e dal miglioramento della logistica fluviale. Insieme, queste due regioni definiscono la base della domanda e il motore della crescita dell'offerta che determinano le dimensioni del mercato del grano in Sud America.
L'Argentina ha continuato a essere un importante esportatore, mantenendo spedizioni consistenti nel 2025, nonostante le fluttuazioni delle rese legate alle condizioni meteorologiche che occasionalmente hanno portato a restrizioni all'esportazione. Il Cile ha fatto affidamento sulle importazioni per soddisfare una parte considerevole della sua domanda, poiché le colture frutticole di alto valore limitavano l'espansione della coltivazione di cereali. Uruguay e Bolivia hanno svolto ruoli di nicchia, fornendo o acquistando grano di qualità superiore e speciale che ha ottenuto prezzi più elevati nei mercati limitrofi. Il Perù ha aumentato le sue importazioni di grano duro per la produzione di pasta, trainato da uno spostamento delle diete urbane verso cibi pronti.
La crescita regionale è trainata dai progressi nelle infrastrutture e nelle cultivar, che riducono i costi di consegna e migliorano la resilienza climatica. I porti brasiliani dell'Arco Settentrionale hanno ridotto significativamente i costi di trasporto nel Pacifico, consentendo l'accesso alle regioni interne precedentemente considerate logisticamente impegnative. Il porto paraguaiano di Villeta ha ottenuto notevoli riduzioni dei costi delle esportazioni, consentendo ai coltivatori di reinvestire in pratiche come l'agricoltura su sodo e la semina di precisione. Si prevede che questi sviluppi aumenteranno i volumi scambiati e amplieranno il mercato del grano in Sud America nei prossimi anni.
Panorama normativo
La commercializzazione del grano in Sud America è influenzata dalle normative sanitarie e qualitative nazionali, nonché dalle preferenze commerciali del MERCOSUR. In Argentina, il Ministero dell'Agricoltura, dell'Allevamento e della Pesca (SAGyP) e il SENASA (Ministero Nazionale per l'Alimentazione e gli Affari Sociali) vigilano sul rispetto degli standard di commercializzazione e dei requisiti di sicurezza alimentare, in linea con il Codice Alimentare Argentino (CAA). Le norme del MERCOSUR favoriscono inoltre il commercio intra-blocco del grano (in particolare verso il Brasile) a dazio zero, mentre il grano proveniente da paesi extra-blocco è soggetto a tariffe più elevate in Brasile quando i volumi superano determinate soglie.
Le politiche adottate influenzano l'economia delle esportazioni e gli incentivi alla semina. Nel giugno 2026, l'Argentina ha formalizzato una riduzione dei dazi all'esportazione su grano e orzo tramite il Decreto 423/2026, abbassando l'aliquota del dazio all'esportazione di grano dal 7.5% al 5.5%. In Brasile, la supervisione normativa sui prodotti agricoli e alimentari importati è affidata a MAPA e ANVISA, mentre i processi di registrazione commerciale e dei prodotti passano attraverso SECEX, sotto il Ministero dello Sviluppo, dell'Industria, del Commercio e dei Servizi (MDIC). Questa struttura influisce sulla rapidità con cui i mugnai possono qualificare nuove origini quando l'offerta interna si riduce.
Analisi della catena del valore
La filiera del grano in Sud America inizia con la genetica delle sementi e gli input agronomici (fertilizzanti e prodotti fitosanitari) che alimentano la produzione agricola in Argentina, Brasile e Paraguay. Da lì, il grano passa attraverso lo stoccaggio in azienda e il trasporto via terra su strada, ferrovia e vie navigabili, con l'approvvigionamento gestito da commercianti e cooperative. L'esportazione e la distribuzione interna si concentrano attorno a un numero limitato di snodi e corridoi logistici, tra cui il complesso di Rosario in Argentina, il sistema portuale dell'Arco Settentrionale in Brasile e la piattaforma fluviale paraguaiana intorno a Villeta, che assumono un ruolo sempre più centrale nella gestione dei costi di sosta, dei tempi di rotazione e dei costi di trasporto interno.
Le società commerciali e i grandi operatori del settore cerealicolo sono i principali responsabili della determinazione dei prezzi, della selezione qualitativa (proteine, umidità, contaminazioni) e dell'esecuzione degli ordini in base alle specifiche dei mugnai, mentre i mulini, i panifici e i produttori di pasta sono i principali responsabili della domanda interna, soprattutto in Brasile. Un vincolo ricorrente è rappresentato dalla logistica e dallo stoccaggio, poiché la catena di approvvigionamento brasiliana rimane fortemente orientata al trasporto su strada, con una capacità di stoccaggio inferiore alla produzione, il che mantiene elevati i rischi di base e i colli di bottiglia stagionali. Anche i cambiamenti politici si ripercuotono rapidamente sulla catena; la riduzione dei dazi all'esportazione in Argentina nel giugno 2026 (Decreto 423/2026) migliora i margini di profitto per i produttori e la redditività delle esportazioni commerciali, mentre le esigenze strutturali di importazione e i requisiti di conformità del Brasile (processi MEPA/ANVISA e SECEX) limitano le opzioni di approvvigionamento per i mugnai brasiliani quando si spostano al di fuori delle origini MERCOSUR.
Panorama competitivo
Bunge e Cargill si trovano al vertice della catena del valore regionale, sfruttando la proprietà portuale e i collegamenti ferroviari per caricare il grano più velocemente dei concorrenti. Insieme, hanno prodotto circa 42 milioni di tonnellate di grano e cereali secondari sudamericani nel 2025, consolidando posizioni contrattuali con mugnai in Brasile e importatori in Africa. Entrambe le aziende hanno investito complessivamente 605 milioni di dollari nel periodo 2024-2026 per espandere i corridoi di Rosario e Santarém, riducendo il tempo medio di rotazione delle navi da 36 a 22 ore e ottenendo un margine extra negli ormeggi sensibili alle controstallie. La loro velocità di trading, le dimensioni dello stoccaggio e le flotte per il trasporto marittimo contribuiscono a sostenere la quota di fatturato maggioritaria detenuta collettivamente dai primi cinque operatori.
L'Argentina rappresenta una quota significativa della capacità molitoria installata e si sta espandendo nel settore delle farine biologiche e speciali, che richiedono prezzi più elevati rispetto alla farina di grano comune. L'adozione della tecnologia sta guidando la differenziazione lungo tutta la filiera. Le piattaforme di agricoltura di precisione, che utilizzano immagini satellitari e sensori del suolo, consentono ai produttori più performanti di ottenere notevoli miglioramenti della resa attraverso l'applicazione di fertilizzanti a dosaggio variabile e programmi di semina ottimizzati. Tuttavia, l'adozione rimane limitata a causa degli elevati costi di implementazione, che superano i budget dei piccoli agricoltori.
Spese in conto capitale, strumenti di logistica digitale e programmi di sostenibilità rivelano come questi attori mirino ad ampliare la capacità di mercato e ad approfondire i legami con le aziende agricole nei prossimi cinque anni. L'impegno di Bunge, nel febbraio 2026, di 280 milioni di dollari per una capacità aggiuntiva a Rosario segnala fiducia nella crescita delle esportazioni dalla Pampa argentina. Cargill e Archer Daniels Midland stanno integrando servizi di crediti di carbonio nei contratti di origination, offrendo sconti sui prestiti che attraggono più ettari verso l'agricoltura rigenerativa certificata. Con la convergenza tra ammodernamenti portuali, agronomia basata sui dati e finanziamenti verdi, i principali operatori commerciali sono in grado di aumentare i volumi movimentati e rafforzare il ruolo centrale del Sud America nei flussi globali di grano.
Recenti sviluppi del settore
- Giugno 2026: L'Argentina ha formalizzato una riduzione dei dazi sulle esportazioni di grano con il Decreto 423/2026, riducendo l'aliquota dal 7.5% al 5.5% a partire da giugno 2026. La modifica migliora la redditività delle esportazioni per i commercianti e può aumentare i margini di profitto alla produzione, sostenendo i volumi di importazione attraverso porti come Rosario. Inoltre, ridefinisce il modo in cui gli operatori commerciali strutturano i contratti e le tempistiche relative all'esecuzione delle esportazioni.
- Febbraio 2026: COFCO International ha importato dall'Argentina il primo carico di grano destinato al mercato cinese, pari a circa 70,000 tonnellate. Questa transazione amplia il mix di destinazioni per l'Argentina, andando oltre i tradizionali mercati regionali e atlantici, e crea un nuovo sbocco per le eccedenze esportabili. Sottolinea inoltre l'importanza di una separazione qualitativa e di una documentazione accurate per soddisfare i requisiti di destinazione.
- Settembre 2025: la Commissione consultiva nazionale argentina per le biotecnologie agricole (CONABIA) ha stabilito che alcune linee di grano geneticamente modificato, sviluppate da Neocrop Technologies in collaborazione con Buck Semillas (Argentina) e Campex Baer (Cile), non sono classificate come OGM. La decisione consente la validazione commerciale in Argentina secondo le normative convenzionali, accelerando il percorso verso l'innovazione di caratteristiche quali un maggiore contenuto di fibra (amilosio). Nel tempo, ciò favorirà un'offerta di grano differenziata e investimenti nel sistema sementiero legati ad attributi misurabili per l'utilizzo finale.
Ambito e metodologia
Il grano è ampiamente coltivato per i suoi semi e per la sua produzione di cereali. Molte specie di grano costituiscono il genere Triticum, di cui la più diffusa è il grano tenero (Triticum aestivum). Le altre varietà principali sono il grano duro (T. durum) e il grano compatto (T. compactum). Il rapporto sul mercato del grano in Sud America è segmentato per area geografica (Brasile, Argentina e altri). Il rapporto include analisi della produzione (volume), analisi del consumo (valore e volume), analisi delle importazioni (valore e volume), analisi delle esportazioni (valore e volume), analisi e previsioni dell'andamento dei prezzi all'ingrosso, quadro normativo, elenco dei principali attori, logistica e infrastrutture e analisi della stagionalità. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per geografia
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Paraguay | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Cile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità |
| Per geografia | Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Paraguay | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Cile | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del grano in Sud America entro il 2031?
Si prevede che raggiungerà i 18.60 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.54% tra il 2026 e il 2031.
Quale paese ha guidato le esportazioni di grano sudamericano nel 2025?
Nel 2025 l'Argentina ha spedito 10.2 milioni di tonnellate, pari all'82.4% delle esportazioni regionali.
Perché il Paraguay sta guadagnando quote di mercato nelle importazioni brasiliane?
La logistica fluviale potenziata ha ridotto il trasporto di merci di 28 dollari a tonnellata e ha consegnato il grano cinque giorni prima rispetto alle rotte dei camion argentini.
In che modo i crediti di carbonio incidono sull'economia della coltivazione del grano?
Nel 2025, le pratiche rigenerative hanno generato un reddito extra compreso tra 14 e 22 dollari per ettaro, riducendo i prezzi di pareggio sui terreni marginali.
Quale nuova cultivar si dimostra promettente contro la ruggine del grano?
Il BRS 420 di Embrapa produce in media 6.8 tonnellate per ettaro e migliora la resistenza alle malattie; l'aumento della produzione di sementi è previsto per il 2026.


