

Dimensioni e quota del mercato dei veicoli a due ruote in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
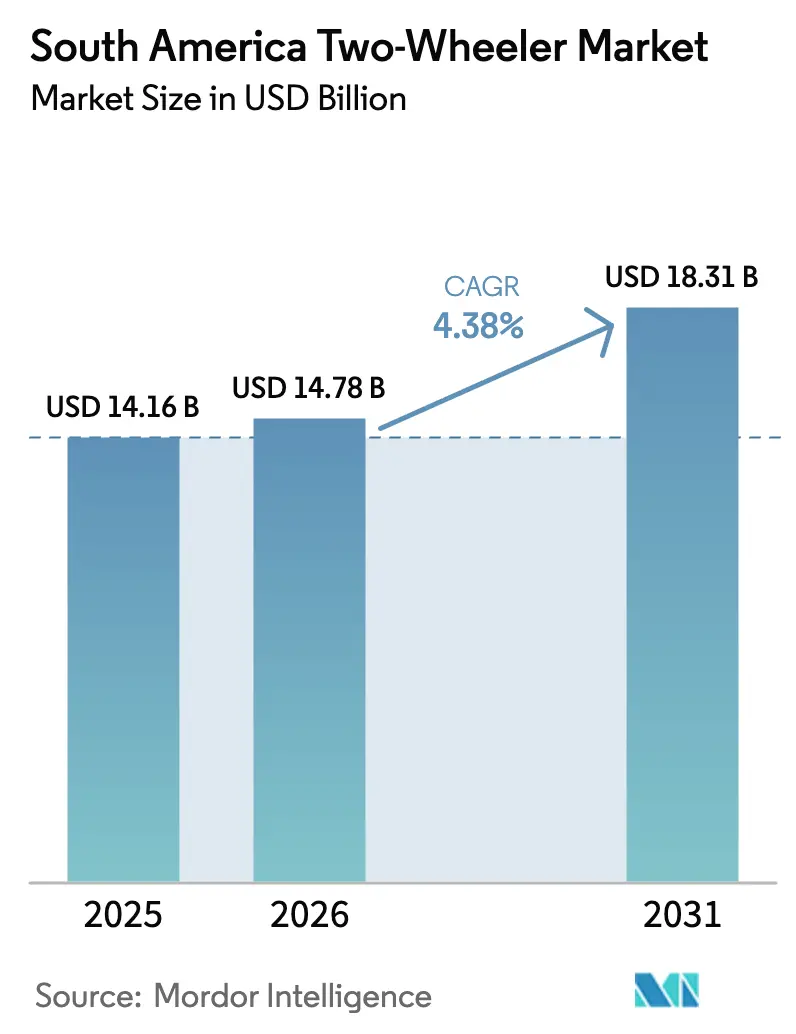
| Dimensione del mercato (2026) | 14.78 miliardo di dollari |
| Dimensione del mercato (2031) | 18.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.38% CAGR |
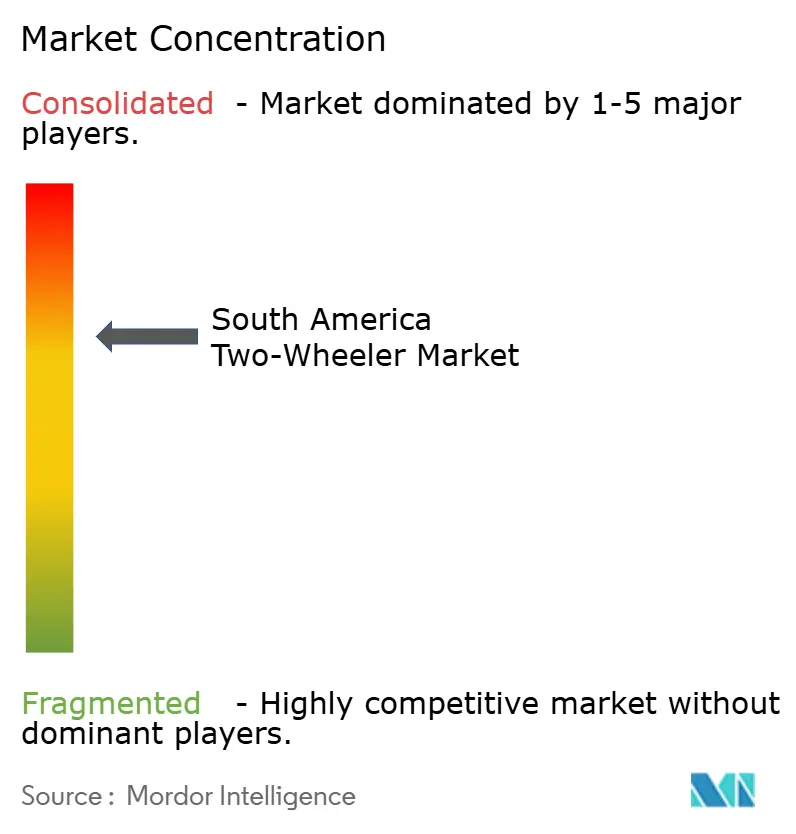
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli a due ruote in Sud America di Mordor Intelligence
Il mercato sudamericano dei veicoli a due ruote aveva un valore di 14.16 miliardi di dollari nel 2025 e si prevede che crescerà da 14.78 miliardi di dollari nel 2026 a 18.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.38% durante il periodo di previsione (2026-2031). Un cambiamento strutturale verso le flotte commerciali, in particolare gli operatori di consegna dell'ultimo miglio, sta ampliando il mercato potenziale per i veicoli a due ruote in Sud America, grazie alla proliferazione delle piattaforme della gig economy. La crescente localizzazione da parte dei produttori globali sta comprimendo i costi di importazione e ancorando i prezzi competitivi, mentre il microfinanziamento tramite smartphone sta espandendo l'accesso alla proprietà per la prima volta. Gli incentivi normativi, dagli incentivi brasiliani per i carburanti flessibili alla riduzione delle tariffe sui pacchi batteria agli ioni di litio, danno ulteriore slancio, ma la frammentazione delle normative sulle emissioni e la volatilità valutaria ne frenano la velocità di sostituzione. In questo contesto, i produttori sono impegnati in una corsa contro il tempo per bilanciare la domanda di motori a combustione interna convenzionali con una spinta ponderata verso l'elettrificazione dei modelli base e le funzionalità dei veicoli connessi che aprono nuove fonti di reddito.
Punti chiave del rapporto
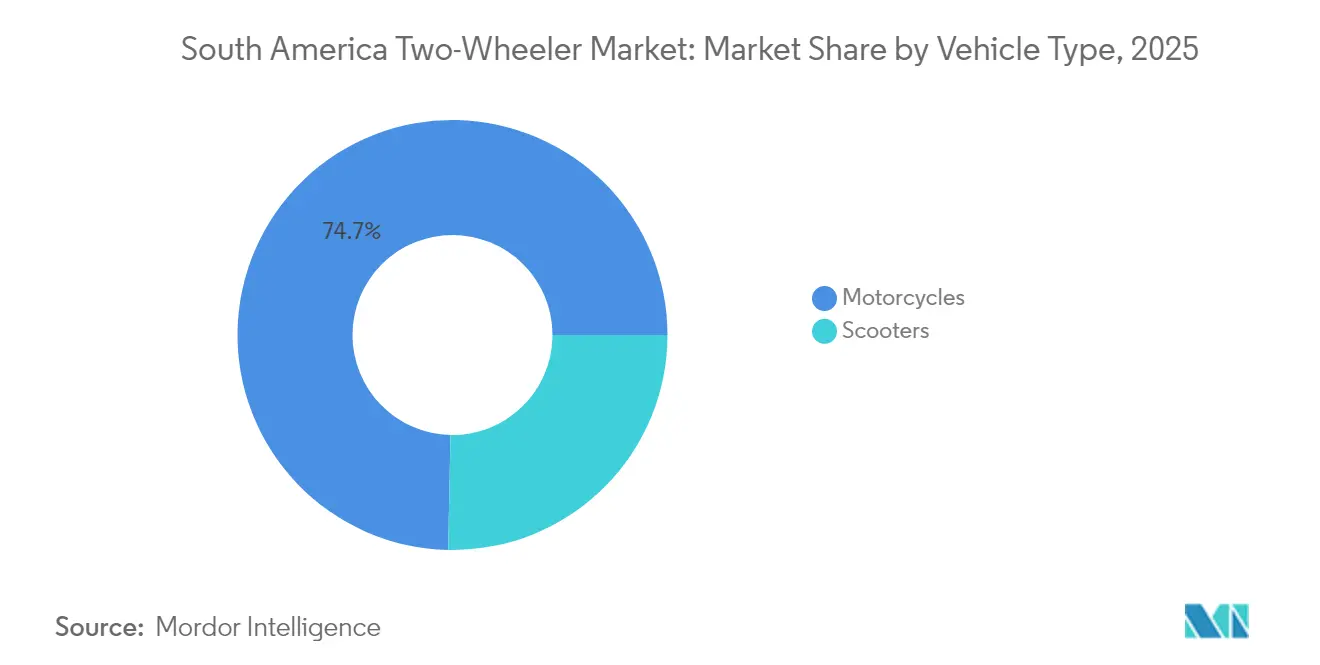
- Per tipologia di veicolo, le motociclette hanno dominato il mercato sudamericano dei veicoli a due ruote con una quota del 74.68% nel 2025; si prevede che gli scooter cresceranno a un CAGR del 5.03% entro il 2031.
- In termini di propulsione, nel 2025 i modelli con motore a combustione interna rappresentavano il 97.12% del mercato dei veicoli a due ruote in Sud America, mentre si prevede che le varianti elettriche cresceranno a un CAGR del 9.31% entro il 2031.
- In base alla cilindrata/potenza del motore, i veicoli a due ruote con cilindrata fino a 110 cc hanno dominato una quota del 41.95% del mercato sudamericano dei veicoli a due ruote nel 2025 e si prevede che la fascia elettrica da 1.1-3.0 kW si espanderà a un CAGR del 7.22% entro il 2031.
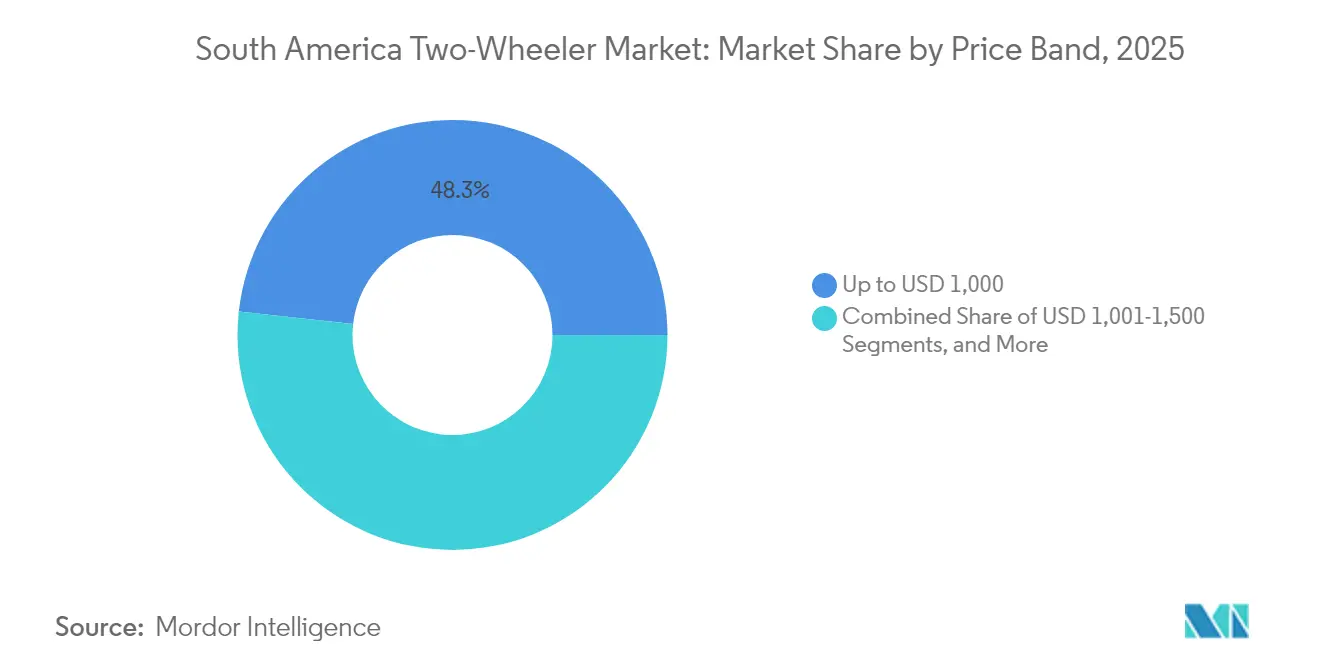
- Per fascia di prezzo, le motociclette con prezzo inferiore a 1,000 USD hanno conquistato il 48.25% della quota di mercato sudamericano delle due ruote nel 2025; si prevede che la fascia di prezzo compresa tra 1,501 e 2,000 USD registrerà un CAGR del 6.05% entro il 2031.
- Per utente finale, il B2C rappresenterà il 69.05% del mercato sudamericano delle due ruote nel 2025, mentre si prevede che le consegne e la logistica cresceranno a un CAGR del 6.11% entro il 2031.
- Per canale di vendita, nel 2025 i punti vendita offline detenevano una quota del 91.74% del mercato sudamericano delle due ruote, mentre si prevede che i canali online accelereranno a un CAGR del 7.07% entro il 2031.
- Per paese, il Brasile ha dominato il mercato sudamericano delle due ruote con una quota del 63.88% nel 2025, mentre si prevede che la Colombia crescerà a un CAGR del 5.14% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei veicoli a due ruote in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom della domanda di flotte last-mile e gig | + 0.8% | Il nucleo del Brasile, con ripercussioni su Colombia e Argentina | A breve termine (≤ 2 anni) |
| Lancio di biciclette Flex-Fuel ed Etanolo per il Brasile | + 0.7% | Brasile nazionale, limitata ricaduta regionale | Medio termine (2-4 anni) |
| Localizzazione OEM (CKD/Stabilimenti a Manaus, Bogotà, Córdoba) Riduzione dei costi | + 0.6% | Brasile, Colombia, Argentina con vantaggi transfrontalieri | A lungo termine (≥ 4 anni) |
| Il microfinanziamento tramite smartphone stimola gli acquirenti per la prima volta | + 0.5% | Brasile, Colombia, Perù con concentrazione urbana | Medio termine (2-4 anni) |
| Tagli tariffari governativi sulle importazioni di batterie agli ioni di litio per i veicoli a due ruote | + 0.4% | Nazionale brasiliano, potenziale estensione MERCOSUR | A lungo termine (≥ 4 anni) |
| Veicoli a due ruote connessi (telematica, OTA) che incrementano i ricavi post-vendita | + 0.3% | Brasile, Colombia città di livello 1, espansione regionale graduale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione della consegna dell'ultimo miglio e della domanda di flotte della Gig Economy
La forza lavoro addetta alle consegne in Brasile è aumentata notevolmente di recente, rimodellando le abitudini dei consumatori e lasciando un impatto significativo sul mercato sudamericano delle due ruote [1] “Pesquisa Nacional por Amostra de Domicílios Contínua,” Brazilian Institute of Geography and Statistics, ibge.gov.br . A São Paulo, i fattorini optano prevalentemente per l'acquisto dei propri veicoli piuttosto che per il noleggio. Questa tendenza sottolinea come l'ascesa delle piattaforme di consegna abbia rafforzato direttamente la domanda nel settore della vendita al dettaglio di motociclette. A causa dell'intenso utilizzo quotidiano, questi veicoli subiscono un'usura accelerata, con conseguenti sostituzioni più frequenti e un aumento delle vendite di pezzi di ricambio.
I trend di urbanizzazione della Colombia suggeriscono un percorso parallelo, sebbene il quadro normativo per i lavoratori autonomi rimanga disomogeneo. In tutta la regione, i gestori di flotte preferiscono chiaramente le motociclette agli scooter, apprezzandone la maggiore capacità di carico e l'affidabilità meccanica. Questa scelta garantisce una domanda costante di veicoli robusti.
Di conseguenza, la composizione delle flotte si orienta verso modelli più giovani, concentrandosi su opzioni entry-level a basso consumo di carburante. Questa tendenza crea un circolo vizioso: l'aumento dell'utilizzo amplifica la domanda di veicoli a due ruote affidabili e convenienti, consolidando il ruolo delle motociclette nel contesto della logistica urbana.
Introduzione di modelli di motociclette Flex-Fuel e predisposti per l'etanolo, pensati appositamente per il Brasile
Le previsioni sull'infrastruttura dell'etanolo del Brasile prevedono che la produzione totale di etanolo raggiungerà i 32.5 miliardi di litri nell'anno solare 2024, posizionando le motociclette flex-fuel come un ponte di decarbonizzazione a breve termine [2] "Ethanol-Ready Motorcycle Technologies", Society of Automotive Engineers, sae.org . Le piattaforme conformi all'E27.5 di Bajaj esemplificano gli adattamenti che sfruttano il vantaggio di prezzo dell'etanolo del 60-70% rispetto alla benzina, mantenendo bassi i costi di gestione per gli operatori delle flotte. La compatibilità con l'etanolo aiuta anche gli OEM a rimanere al passo con i limiti di emissione sempre più stringenti senza ingenti investimenti nelle batterie. Sviluppando il suo settore dei biocarburanti, l'Argentina potrebbe replicare questo modello; tuttavia, la maggior parte degli altri mercati sudamericani non dispone di una copertura di distributori di carburante per implementazioni su larga scala. Di conseguenza, il mercato sudamericano delle due ruote ottiene un percorso di propulsione intermedio che si adatta all'economia locale delle materie prime ed estende la rilevanza dei motori a combustione interna mentre le autorità di regolamentazione preparano il terreno per la completa elettrificazione.
Ondate di localizzazione OEM abbassano i prezzi
I principali produttori di motociclette stanno passando sempre più dall'importazione di veicoli all'assemblaggio locale in Brasile. I piani di investimento a lungo termine di Honda e la recente apertura di un nuovo stabilimento produttivo da parte di Hero MotoCorp evidenziano questo cambiamento strategico. Operando all'interno della Zona Franca di Manaus, queste aziende possono eludere i dazi doganali e ridurre i costi logistici, mantenendo competitivi i prezzi dei modelli base, anche in presenza di fluttuazioni valutarie.
Seguendo l'esempio, marchi come Royal Enfield e Bajaj hanno avviato attività di assemblaggio locali. Nel frattempo, lo stabilimento Honda in Argentina ha iniziato a esportare componenti nei paesi limitrofi. Queste azioni indicano una tendenza più ampia all'integrazione della catena di approvvigionamento regionale. Le disposizioni commerciali all'interno del blocco MERCOSUR rafforzano questa transizione, consentendo l'approvvigionamento esterno di una parte significativa dei componenti. Ciò non solo semplifica gli scambi commerciali all'interno del blocco, ma promuove anche strategie di approvvigionamento congiunto.
Queste iniziative collettive stanno trasformando le dinamiche dei costi del mercato sudamericano delle due ruote. I modelli assemblati localmente vantano ora un netto vantaggio di prezzo, migliorandone l'accessibilità ai consumatori e sottolineando i vantaggi della produzione nazionale.
I veicoli a due ruote intelligenti e connessi creano nuovi bacini di ricavi post-vendita
L'hardware connesso si sta insinuando nei prezzi di mercato, mentre le compagnie assicurative implementano polizze basate sull'utilizzo e i proprietari di flotte richiedono il tracciamento in tempo reale per limitare i furti. La legge brasiliana sulla protezione dei dati (LGPD) spinge gli OEM a investire in processi di sicurezza informatica che i piccoli assemblatori potrebbero avere difficoltà a eguagliare, ampliando potenzialmente le lacune tecnologiche. Stanno emergendo soluzioni di sblocco firmware over-the-air, che aprono flussi di entrate derivanti da micro-transazioni; tuttavia, il motociclista sudamericano medio rimane sensibile al prezzo e valuta attentamente le tariffe di connettività. Ciononostante, la prima adozione commerciale suggerisce un progressivo cambiamento nel mix di ricavi per il mercato sudamericano delle due ruote, con la telematica che passa da novità a necessità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disallineamento delle norme sulle emissioni che limita le esportazioni regionali | -0.6% | Nucleo del MERCOSUR, frammentazione della Comunità Andina | Medio termine (2-4 anni) |
| Infrastruttura di ricarica/scambio limitata a 2 W oltre le città di livello 1 | -0.5% | Regionale, acuto nelle città secondarie | A lungo termine (≥ 4 anni) |
| La volatilità della valuta influenza i prezzi dei componenti di importazione | -0.4% | Regionale con esposizione ad Argentina e Brasile | A breve termine (≤ 2 anni) |
| L'aumento dei tassi di incidenti e furti fa aumentare i costi assicurativi | -0.3% | Centri urbani del Brasile e della Colombia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La mancata corrispondenza degli standard sulle emissioni limita le esportazioni intraregionali
Il Brasile ha implementato la PROCONVE L8 nel gennaio 2025, allineandosi alle norme Euro VI e creando il più severo standard regionale per le emissioni delle motociclette [3] “Risoluzione PROCONVE L8”, Consiglio Nazionale dell'Ambiente brasiliano, conama.gov.br . Argentina, Perù e Cile seguono ciascuno protocolli distinti; pertanto, gli OEM devono gestire più calibrazioni, il che aumenta le spese di conformità e riduce le economie di scala. Gli assemblatori più piccoli, privi di budget per l'omologazione multiregionale, rischiano di ritirarsi in nicchie nazionali, restringendo così il mercato sudamericano delle due ruote attorno ai grandi produttori in grado di assorbire i costi generali di certificazione. Le barriere non tariffarie riducono quindi i potenziali guadagni commerciali intra-blocco che altrimenti deriverebbero dalla riduzione tariffaria del Mercosur.
Volatilità dei prezzi determinata dalla valuta per i componenti importati
Le oscillazioni del real e del peso aggiungono un immediato shock quando le fatture dei componenti arrivano in dollari statunitensi, la valuta commerciale predominante per motori, sistemi EFI e moduli ABS. Gli OEM si proteggono con contratti a termine e si riforniscono localmente di plastiche e telai, ma l'elettronica di base rimane ancorata al dollaro. I segmenti entry-level ne subiscono il peso maggiore perché i limiti di prezzo sono rigidi. I budget dei consumatori si spostano verso le moto usate durante i picchi, compensando la crescita dei volumi nel mercato sudamericano delle due ruote.
Analisi del segmento
Per tipo di veicolo: le motociclette mantengono le dimensioni mentre gli scooter accelerano
Nel 2025, le motociclette rappresentavano una quota del 74.68% del mercato sudamericano delle due ruote, poiché gli acquirenti preferivano telai versatili adatti ai percorsi rurali e ai carichi utili per le consegne. La rete di assistenza installata e i residui favorevoli del segmento rafforzano la fiducia all'acquisto, in particolare tra i motociclisti commerciali che percorrono molti chilometri. Con l'aggiunta da parte dei costruttori di veicoli di portapacchi, telai ausiliari rinforzati e finanziamenti flessibili, le motociclette rimangono il cavallo di battaglia nelle zone interne del Brasile e sulle tratte interurbane della Colombia.
Tuttavia, la congestione urbana e i problemi di parcheggio stanno spingendo i pendolari urbani verso gli scooter, che dovrebbero registrare un CAGR del 5.03% entro il 2031. Trasmissioni a variazione continua, pedane piatte e altezze di seduta più basse sono progettate per accogliere motociclisti di sesso femminile e anziani. La penetrazione degli scooter dipende dall'espansione delle corsie BRT, dove gli scooter più leggeri aggirano i divieti di accesso imposti alle moto di cilindrata maggiore. Nei prossimi cinque anni, è probabile che il mercato sudamericano delle due ruote converga verso un duplice profilo: motociclette per flotte redditizie e scooter per cittadini urbani orientati alla praticità.
L'interesse per gli scooter è più forte a Bogotà, Medellín e Santiago, dove il risparmio di carburante e la manovrabilità prevalgono sulla capacità di carico. I costruttori di veicoli mettono a punto varianti come Honda PCX e Yamaha NMAX con illuminazione a LED, ABS e cruscotti interattivi con smartphone per giustificare i prezzi medi. Le piattaforme di finanziamento ora offrono una durata fino a 48 mesi, riducendo le spese mensili e aumentandone l'attrattiva. I rivenditori segnalano una quota crescente di acquirenti di sesso femminile per la prima volta, un gruppo demografico un tempo sottorappresentato, nonostante l'inerzia culturale a favore delle motociclette. L'adeguamento continuo delle infrastrutture e le limitazioni ambientali posizionano gli scooter in una posizione di graduale penetrazione nel mercato sudamericano delle due ruote nell'orizzonte temporale previsto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: il dominio dell'ICE si mantiene mentre l'elettricità guadagna terreno
I motori a combustione interna detenevano una quota del 97.12% del mercato sudamericano dei veicoli a due ruote nel 2025, a dimostrazione della consolidata logistica di rifornimento e dei bassi costi di ingresso. La compatibilità con i sistemi flex-fuel offre una maggiore resilienza, poiché l'etanolo mantiene uno sconto al dettaglio del 30-40% rispetto alla benzina in Brasile, ammortizzando così le spese operative. Gli inventari dei ricambi, i meccanici su strada e i mercati secondari sono incentrati sui motori a combustione interna, rafforzando l'affidabilità percepita. Si prevede che le vendite di veicoli elettrici cresceranno a un CAGR del 9.31% fino al 2031, trainate dall'esenzione dai dazi all'importazione per i pacchi batteria, dall'implementazione di obblighi di consegna a zero emissioni nei centri urbani e dal calo dei prezzi delle celle agli ioni di litio.
I test di flotta condotti da Rappi a San Paolo hanno rivelato una riduzione del 30% dei costi di gestione energetica rispetto a moto a benzina di dimensioni simili, un dato che ha suscitato l'interesse degli operatori logistici. Le sfide persistono: le reti di ricarica si assottigliano al di fuori dei corridoi di capitale e i prezzi iniziali presentano ancora un sovrapprezzo del 25-30%. Tuttavia, la parità si avvicina, con i fornitori di batterie che puntano a 70 dollari/kWh. Gli OEM si proteggono offrendo moduli intercambiabili nella classe da 2.5 kWh per ridurre al minimo i tempi di fermo, allineandosi al segmento di potenza da 1.1-3.0 kW che sta crescendo più rapidamente. Nel corso del tempo, l'elettrificazione potrebbe raggiungere una quota a una cifra media, sostenendo lo sviluppo della doppia propulsione nel mercato sudamericano delle due ruote.
Per cilindrata: cilindrata base, volume di guida
I motori fino a 110 cc rappresentavano il 41.95% del mercato sudamericano delle due ruote nel 2025, fissando parametri di riferimento in termini di convenienza e soddisfacendo le esigenze di autonomia urbana. Modelli come la Honda CG 160 e la Bajaj CT soddisfano le esigenze economiche dei lavoratori autonomi, abbinando consumi ridotti a una manutenzione accessibile. I piani di finanziamento in genere fissano le rate mensili a un importo inferiore all'8% del salario minimo, ampliando le possibilità di acquisto per chi acquista una prima casa. Le moto di fascia media da 150-200 cc mantengono la loro popolarità sui terreni collinari della Colombia, ma il dominio dei volumi rimane saldamente nelle cilindrate inferiori a 125 cc.
Per quanto riguarda l'elettrico, il mercato sudamericano dei veicoli a due ruote trova il suo punto di forza nella fascia di potenza da 1.1 a 3.0 kW, con una crescita prevista a un CAGR del 7.22% entro il 2031. Questa fascia si allinea ai cicli di lavoro metropolitani di 60-90 chilometri per turno e rientra nel punto di forza della batteria da 3 kWh, che bilancia costi e peso a vuoto. I progetti pilota di ecosistemi di sostituzione delle batterie puntano a questa classe per la standardizzazione, consentendo agli operatori di flotte di ridurre i costi energetici e massimizzare l'utilizzo delle risorse in modo prevedibile.
Per fascia di prezzo: il valore rimane il re, ma gli aggiornamenti di fascia media si accelerano
I veicoli con prezzo inferiore a 1,000 dollari hanno conquistato il 48.25% del mercato sudamericano delle due ruote nel 2025, poiché i redditi derivanti dall'economia informale gravano sui budget degli acquirenti. L'assemblaggio locale e le strategie SKD contribuiscono a mantenere bassi i prezzi, nonostante le fluttuazioni dei tassi di cambio gonfino i contenuti importati. Tuttavia, le crescenti aspettative per ABS, cluster digitali e connettività per smartphone spingono molti acquirenti abituali verso la tranche da 1,501 a 2,000 dollari, il segmento in più rapida crescita con un CAGR del 6.05% fino al 2031. Le startup di microcredito eliminano i colli di bottiglia del credito e le scadenze più lunghe diluiscono l'onere mensile.
I livelli premium superiori ai 3,000 dollari rimangono una nicchia, frequentata da appassionati di BMW Motorrad e KTM. I dazi doganali elevati e la volatilità dei tassi di cambio limitano la portata del mercato oltre i centri più ricchi di San Paolo, Buenos Aires e Santiago. Ciononostante, la visibilità di modelli ambiziosi crea un effetto alone, spingendo gli acquirenti di massa verso modelli di fascia media con caratteristiche parzialmente premium, rimodellando così gli standard delle specifiche all'interno del mercato sudamericano delle due ruote.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: B2C mantiene la maggioranza, la consegna B2B guida la crescita
Nel 2025, la proprietà privata rappresentava una quota del 69.05% del mercato sudamericano delle due ruote, rispecchiando il ruolo quotidiano della motocicletta come mezzo di trasporto per pendolari e famiglie. L'affidabilità delle due ruote nelle aree rurali, in regioni con un trasporto pubblico discontinuo, sostiene la spina dorsale B2C. L'aumento della copertura assicurativa e dei programmi di fidelizzazione dei concessionari ne rafforzano la fidelizzazione. Al contrario, i rider addetti alle consegne e alla logistica ora rappresentano il vettore di crescita, con un CAGR del 6.11% fino al 2031, poiché il lavoro in piattaforma sta diventando un pilastro del reddito.
Le aziende che adottano strategie "green-mile" stanno adottando veicoli elettrici a due ruote per le corse di consegna pacchi inferiori a 50 chilometri, mentre gli enti comunali stanno implementando flotte di pattuglia per spostarsi nei centri cittadini congestionati. Le compagnie assicurative, notando una riduzione della velocità degli incidenti nelle flotte di scooter, applicano prezzi interessanti alle polizze di gruppo, rafforzando la trazione B2B. Questi cambiamenti diversificano le fonti di reddito e stabilizzano la ciclicità del mercato sudamericano delle due ruote.
Per canale di vendita: i concessionari continuano a dominare, il digitale si integra
Nel 2025, i punti vendita offline rappresentavano una quota del 91.74% del mercato sudamericano delle due ruote. Molti acquirenti ritengono che test ride, assistenza burocratica e vicinanza a un'officina siano fattori imprescindibili. Gli OEM investono in punti di assistenza express e chioschi per ricambi nelle zone periurbane, preservando la rilevanza del canale. I percorsi online, tuttavia, registrano un CAGR del 7.07% fino al 2031, catalizzati dal comfort digitale dell'era pandemica.
Le piattaforme consentono il confronto delle specifiche e la pre-approvazione dei finanziamenti, riducendo i tempi di permanenza in showroom. I produttori sperimentano modelli "click-and-collect" in cui l'immatricolazione finale e la consegna avvengono comunque presso i concessionari partner. Questa combinazione riduce i conflitti di canale e indirizza gradualmente segmenti specifici verso un'evasione ordini ibrida nel mercato sudamericano delle due ruote.
Analisi geografica
Nel 2025, il Brasile controllava una quota del 63.88% del mercato sudamericano delle due ruote. Il mercato sudamericano delle due ruote si sta trasformando a causa della crescente domanda di consegne urbane, dei cambiamenti nella produzione regionale e dell'evoluzione delle normative. Il Brasile guida questo cambiamento, trainato dai fattorini, dalle frequenti sostituzioni dei veicoli e dalla forte domanda al dettaglio. I produttori stanno passando all'assemblaggio locale in aree come Manaus per ridurre i costi e rimanere competitivi. La tecnologia flex-fuel, l'approvvigionamento nazionale e una vasta rete di concessionari supportano questo ecosistema, mentre gli standard ambientali guidano l'innovazione dei motori. L'integrazione con il Mercosur e l'approvvigionamento strategico dei componenti migliorano l'efficienza della catena di approvvigionamento, offrendo ai modelli prodotti localmente un vantaggio competitivo in termini di convenienza e reattività.
La Colombia registra la pendenza più ripida, con un CAGR del 5.14% fino al 2031. La rapida migrazione urbana sta spingendo i pendolari verso la mobilità a due ruote, mentre l'espansione della metropolitana è in ritardo. I programmi di riduzione della domanda di carburante di Bogotà attraggono le catene di fornitura dei fornitori, riducendo i prezzi finali. CrediOrbe e le fintech affini attenuano le frizioni del credito, spingendo la penetrazione dal finanziamento informale a quello formale. I progetti pilota di batterie sostituibili, con Copec come pioniere, gettano le basi per un'elettrificazione accelerata.
I mercati secondari – Argentina, Perù, Cile, Ecuador, Bolivia e Paraguay – offrono una crescita cuscinetto e una diversificazione del rischio. Il decreto argentino 1069/2024 modifica le soglie di contenuto locale, spingendo gli OEM a rivalutare i costi. La normativa peruviana sulle targhe RFID allunga i tempi di immatricolazione ma migliora la sicurezza, riducendo potenzialmente i premi assicurativi per i furti. Il Cile è leader nella densità di punti di ricarica, attraendo i primi utilizzatori di veicoli elettrici nonostante la sua modesta base demografica. Pertanto, l'insieme delle economie più piccole costituisce un segmento frammentato ma ricco di opportunità del mercato sudamericano delle due ruote.
Panorama competitivo
La struttura del mercato è moderatamente concentrata. Honda produce un numero considerevole di veicoli all'anno a Manaus, sfruttando l'integrazione verticale per gestire efficacemente i costi. Bajaj e Hero MotoCorp importano kit CKD dall'India, conquistando fasce di prezzo entry-level grazie alla scalabilità dei telai in acciaio e dei motori a piattaforma comune. Royal Enfield punta su modelli lifestyle con classici di media cilindrata, mentre BMW Motorrad si posiziona sul segmento di prestigio attraverso gli eventi Motorrad Days.
Le startup elettriche emergenti come Voltz Motors corteggiano gli acquirenti di flotte con pacchetti di leasing a tempo determinato e cruscotti telematici. Il modello di partnership di Gogoro allinea hardware, software ed energia, offrendo una proposta di valore olistica attraente per le aziende di logistica. La copertura della rete di concessionari e la disponibilità dei ricambi rimangono determinanti; pertanto, gli operatori storici investono ingenti investimenti in conto capitale (capex) nella formazione per l'assistenza e nella logistica dei ricambi.
I differenziatori strategici si stanno spostando dalla semplice cilindrata al costo totale di proprietà e all'esperienza digitale. I legami tra OEM e fintech riducono le barriere all'acquisizione e le suite di connettività promettono ricavi da abbonamento. Le aziende che padroneggiano l'analisi multicanale del retail e del post-vendita probabilmente amplieranno la propria quota di mercato, soprattutto perché i gestori di flotte impongono sempre più metriche di uptime e manutenzione predittiva.
Leader del settore dei veicoli a due ruote in Sud America
Bajaj Auto Ltd.
Honda Motor Co.Ltd.
Suzuki Motor Corporation
Eroe MotoCorp Ltd.
Yamaha Motor Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: la filiale brasiliana di Honda, Moto Honda da Amazonia Ltda. (HDA), investirà circa 1.6 miliardi di reais (circa 296 milioni di dollari) nel suo stabilimento di Manaus, nello stato di Amazonas, dal 2026 al 2029. Questo investimento mira a soddisfare la crescente domanda nel mercato motociclistico brasiliano.
- Ottobre 2025: Bajaj lancia ufficialmente la motocicletta Dominar NS400Z 2026 in Brasile. Prodotta a Manaus, in Amazonas, questo modello rappresenta la proposta più potente del marchio nazionale. Con una potenza di 40 cavalli, si aggiudica il titolo di moto più potente di Bajaj nella sua gamma nazionale. L'azienda ha integrato quattro modalità di guida: Strada, Pioggia, Sport e Fuoristrada, consentendo ai piloti di adattare le prestazioni della moto alle diverse condizioni, migliorandone così la versatilità.
Ambito del rapporto sul mercato dei veicoli a due ruote in Sud America
Il rapporto sul mercato dei veicoli a due ruote in Sud America è segmentato per tipologia di veicolo (motocicli e scooter), propulsione (a combustione interna ed elettrica), cilindrata/potenza del motore (fino a 110 cc e oltre), fascia di prezzo (fino a 1.000 USD e oltre), utente finale (B2C e B2B), canale di vendita (online e offline) e per Paese. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Moto |
| scooter |
| Motore a combustione interna (ICE) |
| Elettrico |
| Motore a combustione interna (ICE) | Fino a 110 cc |
| 111-125cc | |
| 126-150cc | |
| 151-200cc | |
| 201-250cc | |
| 250-350cc | |
| 350-500cc | |
| Oltre 500 cc | |
| Elettrico | Fino a 1.0 kW |
| 1.1-3.0 kW | |
| 3.1-5.0 kW | |
| Oltre 5.0 kW |
| Fino a 1,000 USD |
| USD 1,000-1,500 |
| USD 1,501-2,000 |
| USD 2,001-3,000 |
| USD 3,001-5,000 |
| Superiore a 5,000 USD |
| Business to consumer (B2C) | |
| Business to business (B2B) | Ride-hail / Bike-Taxi / Noleggio / Turismo |
| Consegna e Logistica | |
| Flotte aziendali e PMI | |
| Altri (Governo e Istituzioni, ONG / Sviluppo) |
| Online |
| disconnesso |
| Brasile |
| Argentina |
| Colombia |
| Perù |
| Cile |
| Ecuador |
| Bolivia |
| Paraguay |
| Resto del Sud America |
| Per tipo di veicolo | Moto | |
| scooter | ||
| Per propulsione | Motore a combustione interna (ICE) | |
| Elettrico | ||
| Per cilindrata / potenza del motore | Motore a combustione interna (ICE) | Fino a 110 cc |
| 111-125cc | ||
| 126-150cc | ||
| 151-200cc | ||
| 201-250cc | ||
| 250-350cc | ||
| 350-500cc | ||
| Oltre 500 cc | ||
| Elettrico | Fino a 1.0 kW | |
| 1.1-3.0 kW | ||
| 3.1-5.0 kW | ||
| Oltre 5.0 kW | ||
| Per fascia di prezzo | Fino a 1,000 USD | |
| USD 1,000-1,500 | ||
| USD 1,501-2,000 | ||
| USD 2,001-3,000 | ||
| USD 3,001-5,000 | ||
| Superiore a 5,000 USD | ||
| Per utente finale | Business to consumer (B2C) | |
| Business to business (B2B) | Ride-hail / Bike-Taxi / Noleggio / Turismo | |
| Consegna e Logistica | ||
| Flotte aziendali e PMI | ||
| Altri (Governo e Istituzioni, ONG / Sviluppo) | ||
| Canale di vendita | Online | |
| disconnesso | ||
| Per Nazione | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Ecuador | ||
| Bolivia | ||
| Paraguay | ||
| Resto del Sud America | ||
Definizione del mercato
- Tipo di veicolo - La categoria comprende i veicoli a due ruote a motore.
- Tipo di carrozzeria del veicolo - Sono compresi Scooter e Moto, mentre sono esclusi Monopattini e Biciclette.
- Categoria di carburante - La copertura si estende ai veicoli alimentati da motori a combustione interna (ICE) e sistemi di propulsione elettrica.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




