

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 38.59 miliardo di dollari |
| Dimensione del mercato (2031) | 54.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.05% CAGR |
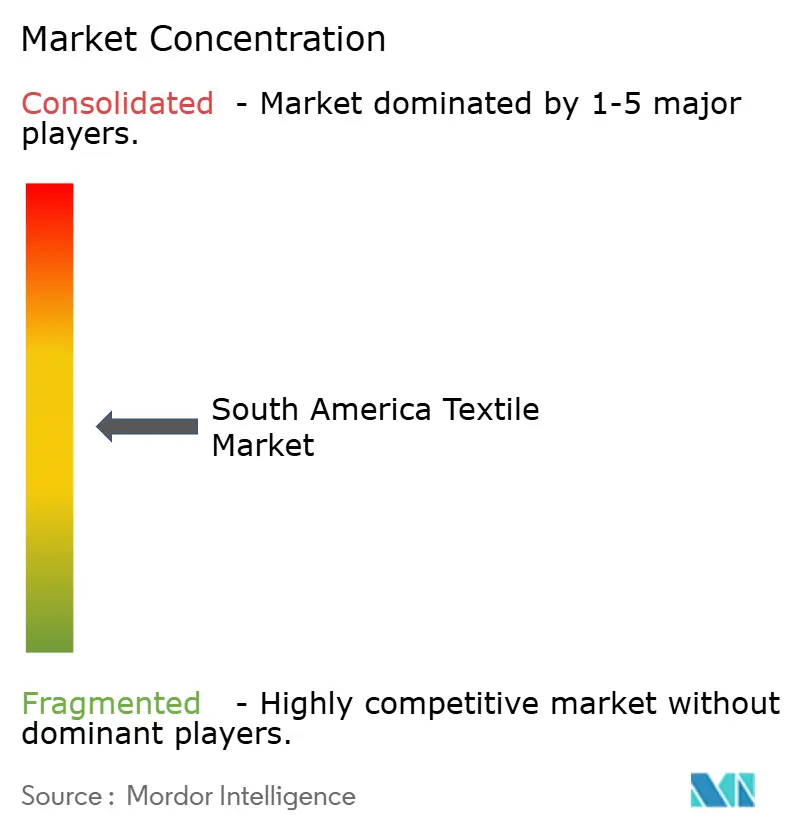
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato tessile del Sud America di Mordor Intelligence
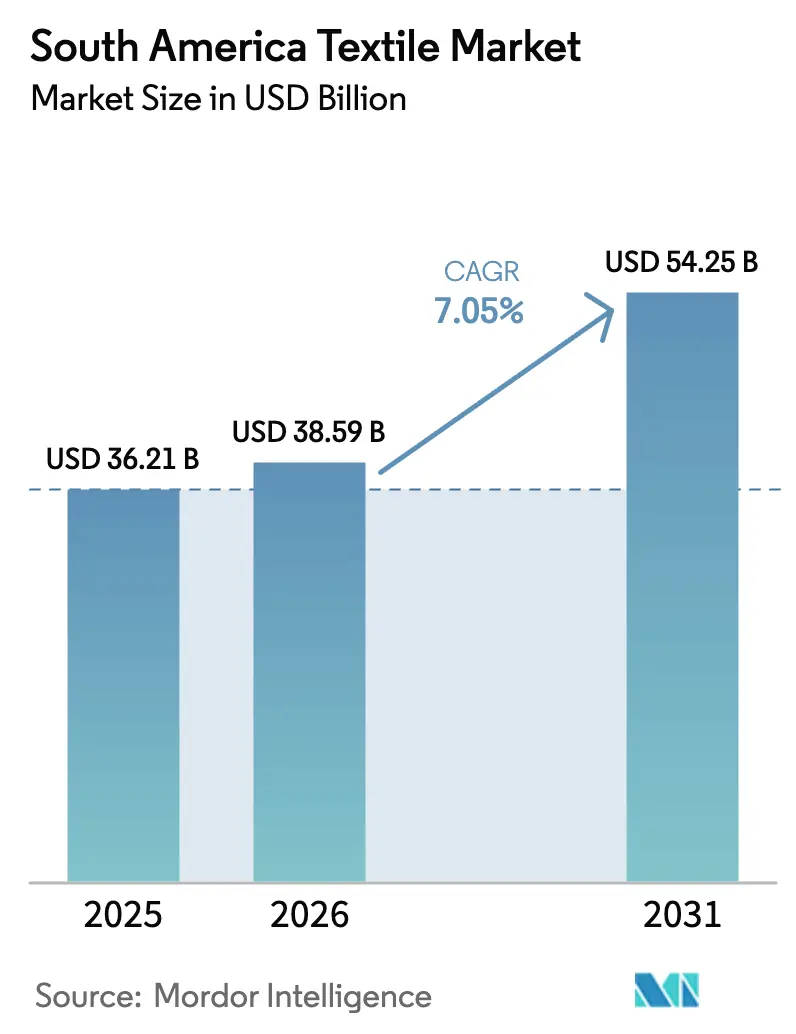
Si prevede che le dimensioni del mercato tessile sudamericano passeranno da 36.21 miliardi di dollari nel 2025 e 38.59 miliardi di dollari nel 2026 a 54.25 miliardi di dollari entro il 2031, registrando un CAGR del 7.05% tra il 2026 e il 2031.
I benefici derivanti dalla domanda di abbigliamento in Brasile e Argentina si sovrappongono ora ai guadagni strutturali nei settori dei geotessili, dei tessuti non tessuti per l'igiene e delle fibre di poliestere riciclato, ampliando la base di fatturato oltre il settore della moda. Gli standard europei più elevati di economia circolare hanno accelerato gli investimenti in catene di fornitura tracciabili e progetti pilota di Passaporto Digitale dei Prodotti, consentendo agli esportatori conformi di accedere all'UE senza dazi doganali. Gli investimenti esteri diretti di Lenzing e Indorama assicurano materie prime regionali, rafforzano le infrastrutture di riciclo e proteggono le multinazionali dalle oscillazioni dei prezzi del cotone. Allo stesso tempo, gli hub informali di San Paolo riducono i cicli dalla progettazione alla commercializzazione a meno di 14 giorni, costringendo le fabbriche formali ad adottare la produzione on-demand per non rischiare l'erosione della loro quota di mercato. La volatilità dei prezzi dell'energia, in particolare l'aumento del 12% del costo dell'elettricità in Brasile nel 2025, continua a esercitare pressioni sui margini di tintura e finitura.[1]UNECE. "Programma pilota per il passaporto dei prodotti digitali". Consultato nel febbraio 2026. https://unece.org
Punti chiave del rapporto
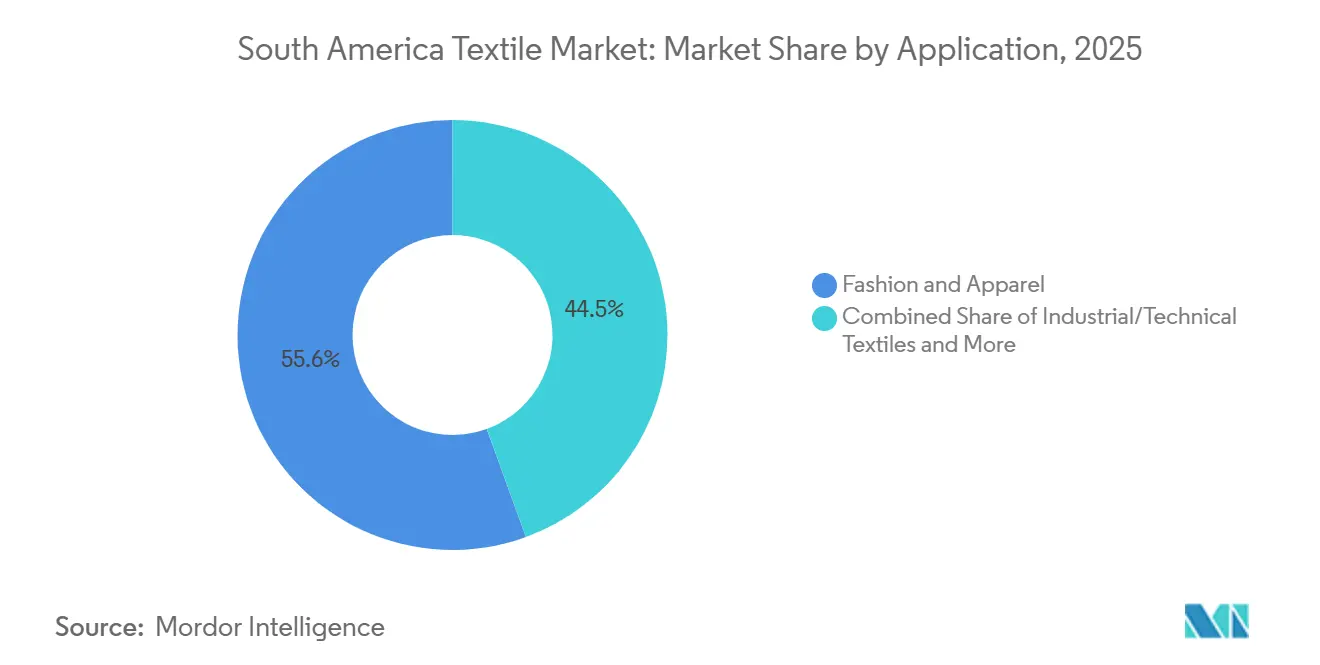
- Per applicazione, il settore Moda e Abbigliamento ha rappresentato il 55.55% del fatturato del 2025, mentre il settore Tessili Industriali/Tecnici è destinato a crescere a un CAGR del 6.15% fino al 2031.
- Per materia prima, le fibre sintetiche detenevano una quota del 52.55% nel 2025; si prevede che il poliestere crescerà del 6.56% annuo, il più veloce tra tutti i tipi di fibra.
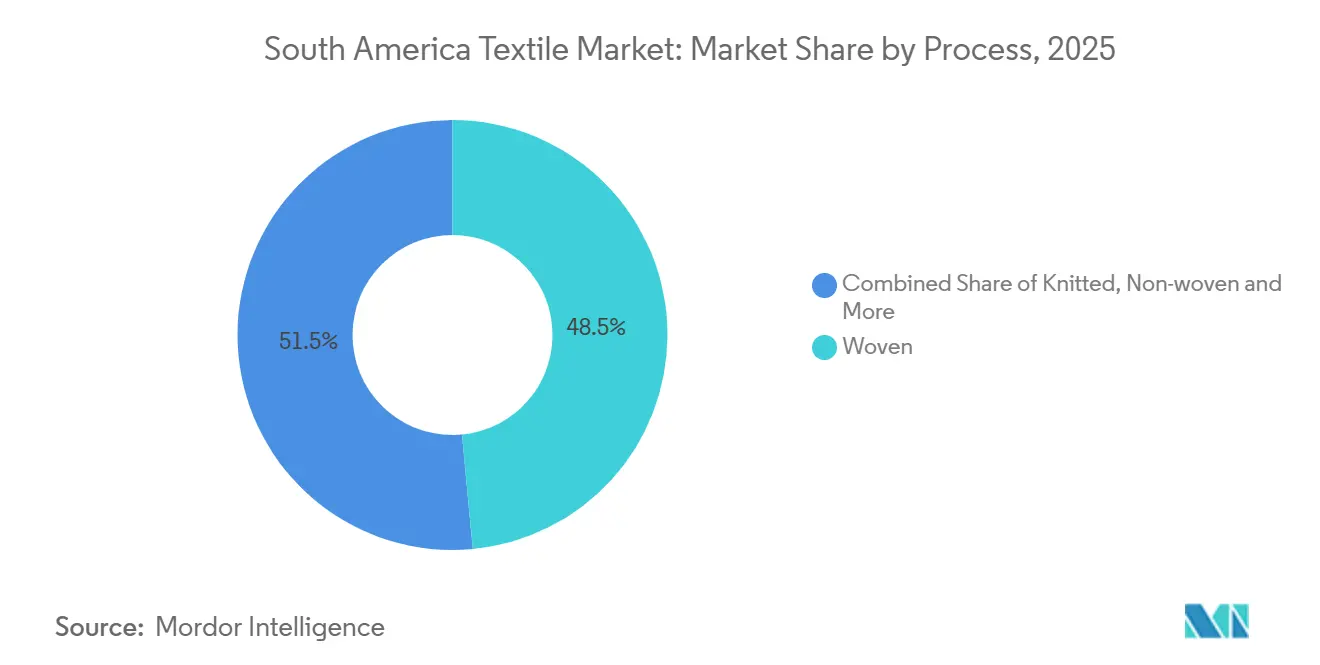
- In base al processo, i tessuti hanno rappresentato il 48.5% delle vendite del 2025, ma i tessuti non tessuti cresceranno a un CAGR del 6.05%, trainati dalla domanda nei settori dell'igiene e dell'automotive.
- In termini geografici, il Brasile è stato il primo Paese a generare il 48.5% del fatturato del 2025, mentre si prevede che l'Argentina registrerà il CAGR più rapido, pari al 5.8% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tessile del Sud America
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di tessuti tecnici nella mobilità e nelle infrastrutture regionali | + 1.5% | Brasile (progetti infrastrutturali), Argentina, resto del Sud America | A lungo termine (≥ 4 anni) |
| Cicli di fast fashion e produzione su richiesta | + 1.2% | Brasile (San Paolo, Rio de Janeiro), Argentina (Buenos Aires) | A breve termine (≤ 2 anni) |
| E-commerce e social-commerce comprimono il tempo dalla progettazione alla commercializzazione | + 1.1% | Brasile, Argentina, con ricadute in Perù | A breve termine (≤ 2 anni) |
| Raccolta differenziata obbligatoria dei rifiuti tessili nell'UE-27 (2025) | + 0.9% | Brasile, Argentina, Perù (produttori orientati all'esportazione) | Medio termine (2-4 anni) |
| Crescente interesse degli investitori per le fibre naturali sudamericane a basso impatto | + 0.8% | Perù (alpaca, cotone biologico), Argentina (lana), Brasile (cotone biologico) | Medio termine (2-4 anni) |
| Progetti pilota di passaporti digitali per prodotti basati su blockchain nel MERCOSUR | + 0.6% | Argentina, Brasile, Cile, Paraguay, Perù (paesi pilota UNECE) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di tessuti tecnici nella mobilità e nelle infrastrutture regionali
Il piano infrastrutturale brasiliano 2024-2030 stanzia 56 miliardi di dollari per l'ammodernamento dei trasporti, molti dei quali richiedono geotessili non tessuti conformi agli standard ASTM. La domanda di tessuti in poliestere ad alta tenacità nei progetti di scisto di Vaca Muerta in Argentina è aumentata del 19% nel 2025, riflettendo protocolli ambientali più rigorosi. Il settore minerario peruviano sta ora specificando tessuti di rinforzo per le dighe di decantazione, attraendo fornitori europei tramite i distributori di Lima. L'applicazione di standard ingegneristici, come l'ABNT NBR 12553 del Brasile, orienta gli appalti verso produttori locali certificati. Ispezioni costanti rimangono fondamentali, poiché una supervisione poco accurata in precedenza ha permesso alle importazioni di prodotti di qualità inferiore di prevalere sui prodotti conformi.[2]Banca Mondiale. "Analisi dei costi delle infrastrutture e della logistica in Brasile". Consultato nel febbraio 2026. https://www.worldbank.org
Cicli di moda veloce e produzione su richiesta
Cluster informali nel quartiere Bras di San Paolo e nel mercato La Salada di Buenos Aires trasformano le tendenze dei social media in capi finiti nel giro di due settimane. Microfabbriche combinano taglio, cucito e rifinitura in un unico sito, bypassando i grossisti e vendendo su Instagram o WhatsApp. Entro il 2025, queste attività informali hanno prodotto il 38% del volume di abbigliamento nazionale brasiliano, a dimostrazione della loro portata. Le fabbriche formali rispondono con la stampa digitale e linee modulari che riducono gli ordini minimi a 50 unità, ma faticano ancora a eguagliare l'agilità senza compromettere la tracciabilità. La tensione tra velocità e conformità aumenterà poiché gli acquirenti dell'UE richiedono standard di lavoro verificati, spingendo gli operatori informali verso la legalizzazione o verso una riduzione delle possibilità di esportazione.[3]Governo del Brasile. "Ministero dell'Economia - Rapporto informale sulla produzione tessile 2024". Consultato a febbraio 2026. https://www.gov.br
E-commerce e social-commerce: come ridurre i tempi dalla progettazione alla consegna
Le vendite online di tessuti in Brasile sono aumentate del 22% nel 2025 su piattaforme che uniscono lanci in diretta streaming con consegne in giornata. I piccoli marchi sfruttano la portata degli influencer per testare micro-collezioni, riducendo gli errori di previsione e le scorte invendute. Le cooperative argentine tingono i capi di base solo dopo che i preordini tramite social commerce si sono concretizzati, riducendo le scorte invendute del 40%. Questo modello aumenta il fabbisogno di capitale circolante per filati e tessuti grezzi, ma premia le aziende tessili verticalmente integrate come Vicunha, che dispongono di una capacità produttiva a monte. I cicli di feedback in tempo reale accorciano anche i cicli di vita dei prodotti, intensificando la pressione sulle aziende tessili per automatizzare la modellistica e il taglio.
Raccolta differenziata obbligatoria dei rifiuti tessili nell'UE-27 (2025)
La norma UE che obbliga gli Stati membri a raccogliere i prodotti tessili separatamente dai rifiuti urbani rappresenta ora una barriera tecnica di fatto per gli esportatori sudamericani. Gli acquirenti in Spagna e Portogallo insistono su design monomateriale e coloranti riciclabili, gonfiando i costi di produzione fino al 12% ma garantendo l'accesso al mercato. Il progetto di legge parallelo del Cile sulla responsabilità estesa del produttore segnala che l'ondata di conformità si estenderà a livello regionale. I primi ad adottare le normative che riprogettano i prodotti per renderli riciclabili ottengono potere di determinazione dei prezzi e durate contrattuali più lunghe, mentre i ritardatari si trovano ad affrontare cancellazioni di ordini e scorte eccessive di prodotti finiti.[4]Commissione Europea. "Direttiva quadro sui rifiuti - Raccolta differenziata dei prodotti tessili". Consultato a febbraio 2026. https://ec.europa.eu
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dell'energia e delle materie prime | -1.4% | Brasile, Argentina (tintura e finitura ad alta intensità energetica) | A breve termine (≤ 2 anni) |
| Elevato capex per capacità avanzata di riciclaggio/smistamento | -0.9% | Brasile, Argentina (mercati dominati dalle PMI) | Medio termine (2-4 anni) |
| Frammentazione delle PMI vs. nuova conformità ESG/due diligence | -0.8% | Brasile, Argentina (base di produttori frammentata) | A lungo termine (≥ 4 anni) |
| Carenza di manodopera qualificata (tintura, finitura, automazione) | -0.7% | Brasile, Argentina, Perù | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dell'energia e delle materie prime
Un aumento del 12% delle tariffe elettriche brasiliane nel 2025 ha accentuato la pressione sui margini per le attività di tintura e stentering ad alta intensità energetica. I prezzi del cotone in Argentina sono aumentati del 18% nel 2024 dopo la siccità del Chaco, costringendo gli stabilimenti a importare a un prezzo maggiorato. I costi del poliestere rispecchiano le oscillazioni del petrolio greggio con un ritardo di 60 giorni, lasciando gli stabilimenti esposti a contratti di abbigliamento a prezzo fisso. I produttori con un sistema di riciclo verticalmente integrato, come l'impianto di rPET di Indorama a San Paolo, si proteggono dalla volatilità dei prezzi della resina vergine. Le aziende prive di tali riserve ritardano gli investimenti in conto capitale, rischiando l'obsolescenza poiché gli acquirenti gravitano verso fornitori con prezzi stabili.
Elevato Capex per capacità avanzata di riciclaggio/smistamento
Una linea di riciclaggio meccanico in grado di gestire 5.000 tonnellate all'anno richiede almeno 10 milioni di dollari in attrezzature e opere civili, una somma che va oltre la portata della maggior parte delle PMI regionali. La depolimerizzazione chimica del poliestere richiede multipli di tale esborso, come dimostra l'ammodernamento a circuito chiuso da 66 milioni di dollari di Lenzing a Bahia. Le multinazionali possono ammortizzare tali investimenti in tutta la loro presenza globale, ma gli operatori locali di fascia media dipendono da prestiti agevolati. La brasiliana BNDES ha erogato 560 milioni di dollari in linee di credito verdi nel 2024, ma l'utilizzo è stato lento a causa dei requisiti di garanzia. Senza reti di raccolta aggregate, i periodi di ammortamento superano i 10 anni, frenando l'adozione.
Analisi del segmento
Per applicazione: i tessuti tecnici superano la crescita dell'abbigliamento
La quota di mercato tessile sudamericana del settore Moda e Abbigliamento rimane dominante al 55.55%, ma il rallentamento della spesa discrezionale e l'aumento delle importazioni di prodotti di seconda mano ne frenano il ritmo. Il segmento dei tessuti industriali/tecnici sta crescendo a un CAGR del 6.15%, più velocemente di qualsiasi altra applicazione. La domanda proviene dai geotessili per l'ingegneria civile, utilizzati per i tessuti per la revisione dei trasporti e la filtrazione del Brasile, del valore di 56 miliardi di dollari, destinati al settore minerario peruviano. Le aziende di abbigliamento continuano a investire nel near-shoring in Argentina per evitare i dazi, ma i tessuti ad alte prestazioni per petrolio, gas e costruzioni ora catturano una quota crescente dei budget di approvvigionamento.
I produttori di tessuti tecnici puntano sugli appalti pubblici che impongono la certificazione ASTM e ABNT, favorendo le aziende con laboratori interni. Campioni locali come Ober aggiungono sistemi ISO 9001, mentre i nuovi arrivati collaborano con lo specialista tedesco HUESKER per fornire soluzioni chiavi in mano per il controllo dell'erosione. Il successo dipende dalla rapida commercializzazione di geogriglie in poliestere riciclato che si allineano alle schede di valutazione della sostenibilità degli acquirenti dell'UE. Le aziende di abbigliamento rispondono integrando la tracciabilità tramite codice QR per giustificare prezzi più elevati, a dimostrazione del fatto che entrambi i segmenti coesisteranno, ma con piattaforme tecnologiche convergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materia prima: il poliestere favorisce la crescita delle fibre sintetiche
Le fibre sintetiche hanno rappresentato il 52.55% del fatturato del 2025. Il mercato tessile sudamericano del poliestere è in espansione a un CAGR del 6.56%, alimentato dalla capacità di rPET di Indorama a San Paolo, che fornisce sia abbigliamento che tessuti non tessuti. La superficie coltivata a cotone si è contratta in Argentina, poiché gli agricoltori si sono rivolti alla soia, erodendo l'offerta di fibre naturali; tuttavia, la superficie coltivata a cotone biologico in Brasile è cresciuta del 15% nel 2025, grazie alla domanda dei marchi europei. Le fibre riciclate rimangono una piccola frazione, ma beneficiano degli incentivi dell'economia circolare dell'UE, cannibalizzando gradualmente gli input vergini.
Nylon e acrilico sono utilizzati nelle nicchie di calzetteria e maglieria, ma rischiano di essere sostituiti dal poliestere misto a causa del costo. Il rayon/viscosa dello stabilimento Lenzing di Bahia offre un compromesso semisintetico che imita il drappeggio del cotone pur mantenendo economie di processo. L'aramide speciale e l'UHMWPE catturano ordini di dispositivi di protezione ad alto margine per i clienti del settore energetico e della difesa, ma i volumi rimangono marginali. La compatibilità a lungo termine del poliestere riciclato con i circuiti meccanici e chimici ne consolida la leadership, a condizione che i tassi di raccolta delle bottiglie migliorino.
Per processo/tecnologia: i tessuti non tessuti guadagnano sui tessuti intrecciati
I tessuti intrecciati rappresentavano ancora il 48.5% delle vendite del 2025, ma i non tessuti registrano un CAGR del 6.05%, grazie all'espansione dei segmenti igiene, filtrazione e automotive. La quota di mercato tessile sudamericana dei non tessuti spunbond e meltblown è aumentata notevolmente dopo l'espansione del 15% della capacità produttiva di Freudenberg a San Paolo. Le salviette idrointrecciate e i teli medicali aggiungono sbocchi a margini più elevati, sebbene l'intensità degli investimenti in conto capitale limiti l'offerta alle multinazionali con hub regionali. I tessuti a maglia mantengono una base stabile nell'abbigliamento casual, ma la compressione dei margini dovuta alle importazioni asiatiche spinge le aziende locali a specializzarsi nella moda a rapida produzione, legata al calo dell'e-commerce.
Le emergenti tecniche di tessitura 3D per preforme in fibra di carbonio ricevono attenzione pilota nel settore aerospaziale, ma rimangono gravate dai costi. I non tessuti agugliati per i rivestimenti delle auto migrano progressivamente dall'Europa, poiché gli OEM si riforniscono localmente per ridurre i costi di trasporto. La sostenibilità favorisce anche i non tessuti spunlaid, che generano meno acque reflue rispetto alla tintura del cotone intrecciato, in linea con i criteri dei prestiti verdi sostenuti dal BNDES. Nell'orizzonte di previsione, la diversificazione dei processi, piuttosto che la sostituzione, caratterizzerà la spesa in conto capitale, con linee ibride che alternano output di tessuto e non tessuto che guadagnano terreno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato tessile brasiliano
Il Brasile ha rappresentato il 48.5% del fatturato tessile della regione nel 2025, grazie alla sua ampia base di consumatori interni, agli input petrolchimici e alle infrastrutture portuali. Linee di credito verdi federali per un valore di 560 milioni di dollari hanno incoraggiato le aziende tessili a dotarsi di sistemi di tintura senza acqua e di recupero energetico, sebbene il trasporto su strada pervasivo e la congestione portuale aggiungano 10 giorni ai tempi di consegna delle esportazioni. Investitori stranieri come Lenzing e Indorama stanno potenziando la capacità di riciclo e di produzione di viscosa del Brasile, isolando la filiera dalla volatilità dei prezzi del cotone e del PET vergine e soddisfacendo al contempo i requisiti di tracciabilità dell'UE. L'aumento delle tariffe elettriche continua a frenare i profitti nel breve termine, ma le previste aggiunte di fonti rinnovabili potrebbero mitigare i costi entro il 2027.
Mercato tessile argentino
L'Argentina è posizionata per un CAGR del 5.8% tra il 2026 e il 2031, poiché la svalutazione del peso migliora la competitività dei prezzi all'esportazione. La produzione tessile ha registrato una ripresa dell'11% nel 2025, principalmente a Buenos Aires e Córdoba, consentendo ai produttori di abbigliamento locali di aggiudicarsi gli ordini trasferiti dall'Asia. La moderazione dell'inflazione rimane fondamentale per sostenere i vantaggi salariali. La produzione di lana è diminuita dell'8% nel 2024 a causa della conversione dei terreni, tuttavia la domanda di tessuti tecnici legata al progetto di scisto di Vaca Muerta è cresciuta del 19% nel 2025, compensando la carenza di materie prime. I colloqui governativi su una parziale esenzione dalle tasse sulle esportazioni potrebbero stimolare ulteriormente gli afflussi di capitali.
Mercato tessile del Sud America
I mercati combinati di Perù, Cile, Colombia e Uruguay contribuiscono a una quota minore del fatturato, ma presentano vettori di crescita di nicchia. Le esportazioni di fibra di alpaca del Perù sono aumentate del 12% nel 2025, grazie alla domanda di fibre tracciabili e a basso impatto da parte dei marchi di lusso, favorita dalle preferenze commerciali dell'ATPDEA. L'attività mineraria stimola l'adozione di geotessili per la gestione degli sterili, attraendo operatori di nicchia europei attraverso i distributori locali. L'afflusso di 124,000 tonnellate di indumenti di seconda mano in Cile nel 2024 ha spinto alla stesura di progetti di legge EPR, prefigurando controlli più severi sulle importazioni e una spinta verso la capacità di riciclaggio. La Colombia sfrutta gli accordi di libero scambio, ma deve ancora affrontare colli di bottiglia infrastrutturali che scoraggiano gli investimenti su larga scala. Nel complesso, l'eterogeneità regionale offre alle multinazionali la possibilità di adattare le strategie ai regimi valutari, alle realtà logistiche e alle dotazioni di risorse.[3]Governo del Brasile. "Ministero dell'Economia - Rapporto informale sulla produzione tessile 2024". Consultato a febbraio 2026. https://www.gov.br
Panorama competitivo
La concorrenza è moderatamente frammentata: oltre 200 PMI brasiliane competono con multinazionali integrate nei settori dei non tessuti, delle fibre riciclate e dei tessuti tecnici. Specialisti europei come Freudenberg, Ahlstrom-Munksjo e HUESKER creano joint venture per aggirare i dazi all'importazione e rispettare le normative sui contenuti locali, trasferendo il know-how di ricerca e sviluppo in geotessili e mezzi filtranti. I leader nazionali Vicunha Textil e Coteminas sfruttano operazioni end-to-end di filatura, tessitura e finitura, ma devono affrontare la pressione sui prezzi delle importazioni asiatiche e dei produttori informali che vendono direttamente ai consumatori tramite i social media.
L'integrazione verticale rappresenta una risposta strategica fondamentale. La cartiera di viscosa di Lenzing a Bahia e l'impianto di riciclo del PET di Indorama a San Paolo garantiscono la fornitura di fibre, riducono i tempi di consegna e rafforzano le affermazioni di sostenibilità con tagli alle emissioni di Scope 3. La ricerca e sviluppo congiunta con OEM del settore automobilistico sui tessuti non tessuti leggeri e con costruttori civili sulle geogriglie ad alta resistenza diversifica i ricavi oltre i cicli della moda. I cluster di PMI gravitano verso stampe di nicchia e servizi di piccola tiratura, adottando sempre più la stampa digitale per competere sui tempi di consegna piuttosto che sulla scala.
La trasparenza digitale diventa un fattore di differenziazione, poiché meno del 5% dei produttori regionali ha integrato la tracciabilità blockchain dell'UNECE. I primi ad adottare queste tecnologie si assicurano gli ordini UE in base ai regimi di divulgazione obbligatoria proposti, mentre i ritardatari potrebbero dover pagare sovrapprezzi di conformità o perdere l'accesso al mercato. L'automazione nella tintura e nella finitura con racle robotizzate e abbinamento del colore tramite IA sta prendendo piede tra le aziende con un fatturato superiore a 100 milioni di dollari, ma gli elevati investimenti e la carenza di tecnici ne stanno rallentando l'adozione su larga scala. Le pressioni di consolidamento si intensificheranno una volta che le norme di due diligence del MERCOSUR entreranno in vigore nel 2027, spingendo le aziende con capitalizzazione insufficiente verso l'acquisizione o l'uscita dal mercato. [4]
Leader del settore tessile del Sud America
-
Vicunha Têxtil
-
Coteminas SA
-
Gruppo tessile Santana
-
Buddemeyer SA
-
Lenz AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: l'Unione Europea e il blocco del Mercosur (Brasile, Argentina, Paraguay, Uruguay) firmano ufficialmente uno storico Accordo di Partenariato. Questo patto rappresenta di fatto una massiccia fusione di mercati transfrontalieri, eliminando i dazi doganali del 35% su abbigliamento, prodotti tessili e pelletteria e integrando radicalmente le filiere europee e sudamericane.
- Gennaio 2026: l'Associazione Costruttori Italiani di Macchine Tessili (ACIMIT) ha guidato una coalizione di 22 aziende al Colombiatex 2026 per collaborare con i produttori locali sudamericani, con l'obiettivo di aggiornare le linee di produzione della regione con automazione avanzata e tecnologia di stampa digitale.
- Novembre 2025: la Saudi Fashion Commission ha lanciato un'importante piattaforma collaborativa in collaborazione con Collateral Good, IE University, Misk City e Proaltus Capital Partners. Questa iniziativa è stata progettata per mettere in contatto imprenditori tessili locali con investitori e marchi internazionali (tra cui HUGO BOSS) per accelerare la moda sostenibile e le capacità produttive locali.
- Gennaio 2025: inizia la raccolta differenziata obbligatoria dei rifiuti tessili nell'UE, aumentando i costi di progettazione per il riciclaggio degli esportatori sudamericani fino al 12%, preservando al contempo gli ordini spagnoli e portoghesi.
Ambito del rapporto sul mercato tessile del Sud America
Per Applicazione
| Moda e abbigliamento |
| Tessili industriali/tecnici |
| Casa e tessuti per la casa |
| Tessili per il settore medico e sanitario |
| Tessili per l'automotive e i trasporti |
| Altri (Protezione, Tessili sportivi, ecc.) |
Per materia prima
| Fibre naturali | Cotone |
| Lana | |
| Silk | |
| Fibre sintetiche | Poliestere |
| Nylon | |
| Rayon / Viscosa | |
| Acrilico | |
| polipropilene | |
| Fibre riciclate | |
| Altri (fibre speciali ad alte prestazioni (aramide, carbonio, UHMWPE)) |
Per processo/tecnologia
| Intessuto | |
| Lavorato a maglia | |
| Tessuto non tessuto | Spunlaid (Spunbond / Melt-blown) |
| Posato a secco e idrointrecciato | |
| Posato a umido | |
| Agugliato | |
| Tessuti per tessitura 3D e distanziatori |
Per geografia
| Brasile |
| Argentina |
| Perù |
| Resto del Sud America |
| Per Applicazione | Moda e abbigliamento | |
| Tessili industriali/tecnici | ||
| Casa e tessuti per la casa | ||
| Tessili per il settore medico e sanitario | ||
| Tessili per l'automotive e i trasporti | ||
| Altri (Protezione, Tessili sportivi, ecc.) | ||
| Per materia prima | Fibre naturali | Cotone |
| Lana | ||
| Silk | ||
| Fibre sintetiche | Poliestere | |
| Nylon | ||
| Rayon / Viscosa | ||
| Acrilico | ||
| polipropilene | ||
| Fibre riciclate | ||
| Altri (fibre speciali ad alte prestazioni (aramide, carbonio, UHMWPE)) | ||
| Per processo/tecnologia | Intessuto | |
| Lavorato a maglia | ||
| Tessuto non tessuto | Spunlaid (Spunbond / Melt-blown) | |
| Posato a secco e idrointrecciato | ||
| Posato a umido | ||
| Agugliato | ||
| Tessuti per tessitura 3D e distanziatori | ||
| Per geografia | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato tessile sudamericano tra il 2026 e il 2031?
Si prevede che crescerà a un CAGR del 7.05%, passando da 38.59 miliardi di dollari nel 2026 a 54.25 miliardi di dollari entro il 2031.
Quale segmento applicativo sta prendendo piede più rapidamente?
Si prevede che i tessuti industriali/tecnici cresceranno a un CAGR del 6.15% entro il 2031, superando la moda e l'abbigliamento tradizionali.
Perché il poliestere è ancora dominante nella domanda regionale di fibre?
Il vantaggio in termini di costi, la compatibilità con il riciclaggio e la nuova capacità di rPET a San Paolo supportano un CAGR del 6.56% per il poliestere, rafforzandone la leadership.
Perché il Brasile è la geografia chiave per gli investimenti nel settore tessile?
Il Brasile rappresenta il 48.5% del fatturato del 2025, offre incentivi e ospita importanti progetti di IDE in viscosa e poliestere riciclato. Vantaggio di costo, compatibilità con il riciclo e nuova capacità produttiva di rPET a San Paolo supportano un CAGR del 6.56% per il poliestere, rafforzandone la leadership. Vantaggio di costo, compatibilità con il riciclo e nuova capacità produttiva di rPET a San Paolo supportano un CAGR del 6.56% per il poliestere, rafforzandone la leadership.
In che modo le normative dell'UE influenzeranno gli esportatori tessili sudamericani?
La raccolta differenziata obbligatoria e i prossimi passaporti digitali per i prodotti spingono gli esportatori verso progetti monomateriale e riciclabili e una tracciabilità verificata tramite blockchain per mantenere l'accesso al mercato dell'UE.


