

Dimensioni e quota di mercato delle torri di telecomunicazione in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.34 miliardo di dollari |
| Dimensione del mercato (2031) | 4.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.93% CAGR |
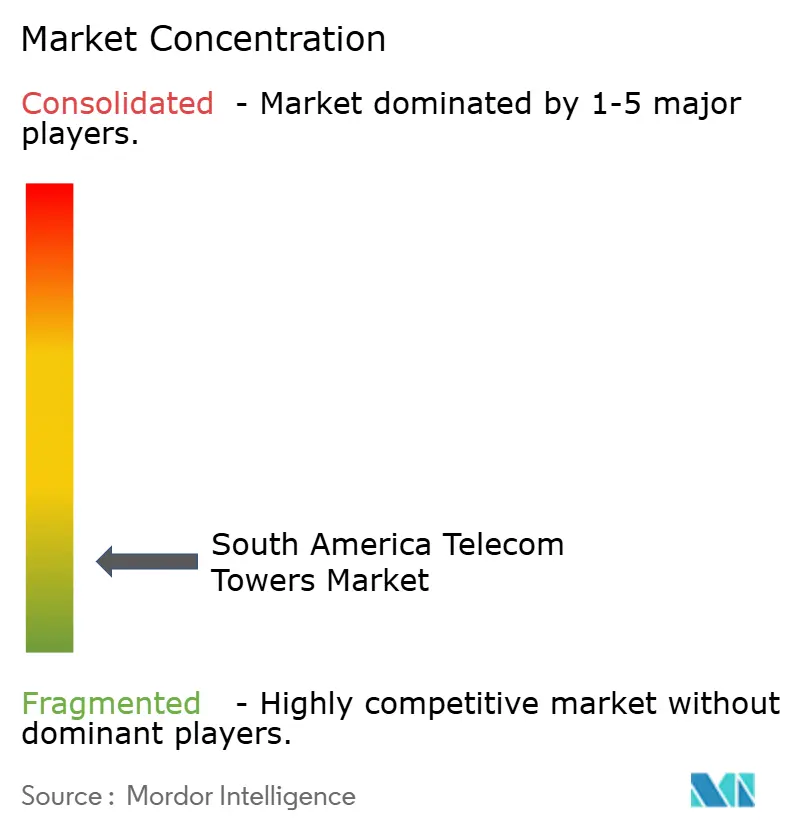
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle torri di telecomunicazione in Sud America a cura di Mordor Intelligence
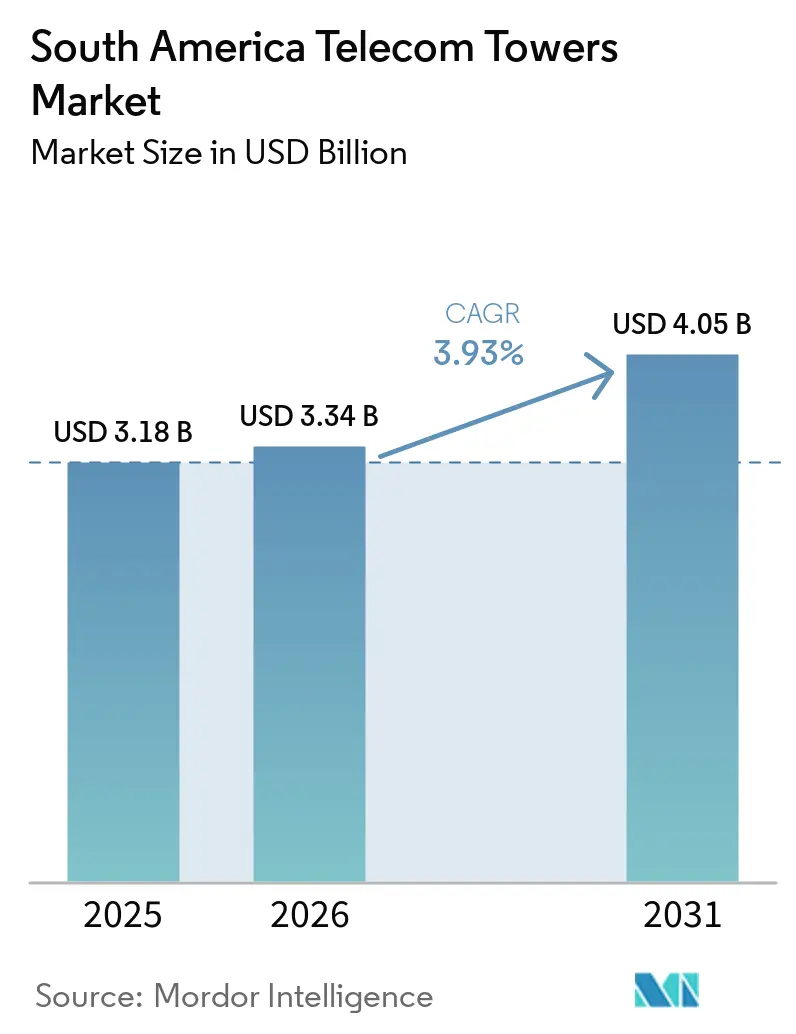
Il mercato delle torri di telecomunicazione in Sud America aveva un valore di 3.18 miliardi di dollari nel 2025 e si stima che crescerà da 3.34 miliardi di dollari nel 2026 a 4.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.93% durante il periodo di previsione (2026-2031). Il mercato delle torri di telecomunicazione in Sud America è sostenuto da un rapporto torri per abbonato inferiore rispetto ai mercati maturi, il che lascia spazio a nuovi siti e aggiornamenti di colocation. Gli obblighi di copertura 5G, le vendite di asset da parte degli operatori di telefonia mobile e il fabbisogno energetico dei siti remoti influenzano le decisioni di investimento. Gli operatori devono inoltre bilanciare l'espansione della rete con la rinegoziazione dei contratti di locazione, il consolidamento dei siti e i ritardi nelle autorizzazioni. La domanda è più forte laddove le normative sulla copertura e la crescita del traffico mobile creano una chiara necessità di capacità. Il mercato delle torri di telecomunicazione in Sud America offre quindi opportunità agli operatori in grado di combinare uno sviluppo efficiente dei siti con sistemi di alimentazione resilienti.
Punti chiave del rapporto
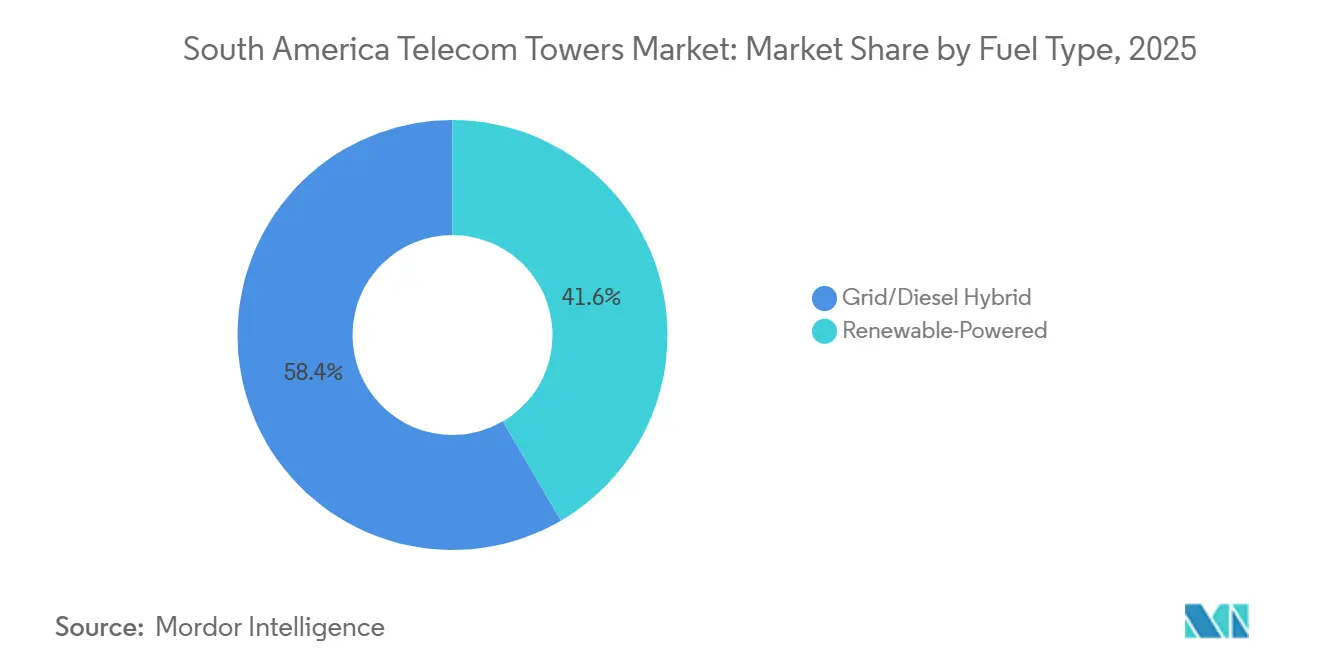
- Per tipologia di carburante, le configurazioni ibride rete/diesel rappresentavano il 58.41% del fatturato del mercato delle torri di telecomunicazione in Sud America nel 2025, mentre si prevede che le torri alimentate da energie rinnovabili cresceranno a un tasso annuo composto del 5.24% fino al 2031.
- Per tipologia di torre, le torri reticolari detenevano il 44.12% del fatturato del mercato delle torri di telecomunicazione in Sud America nel 2025, mentre si prevede che le torri monopalo cresceranno a un tasso annuo composto del 5.12% fino al 2031.
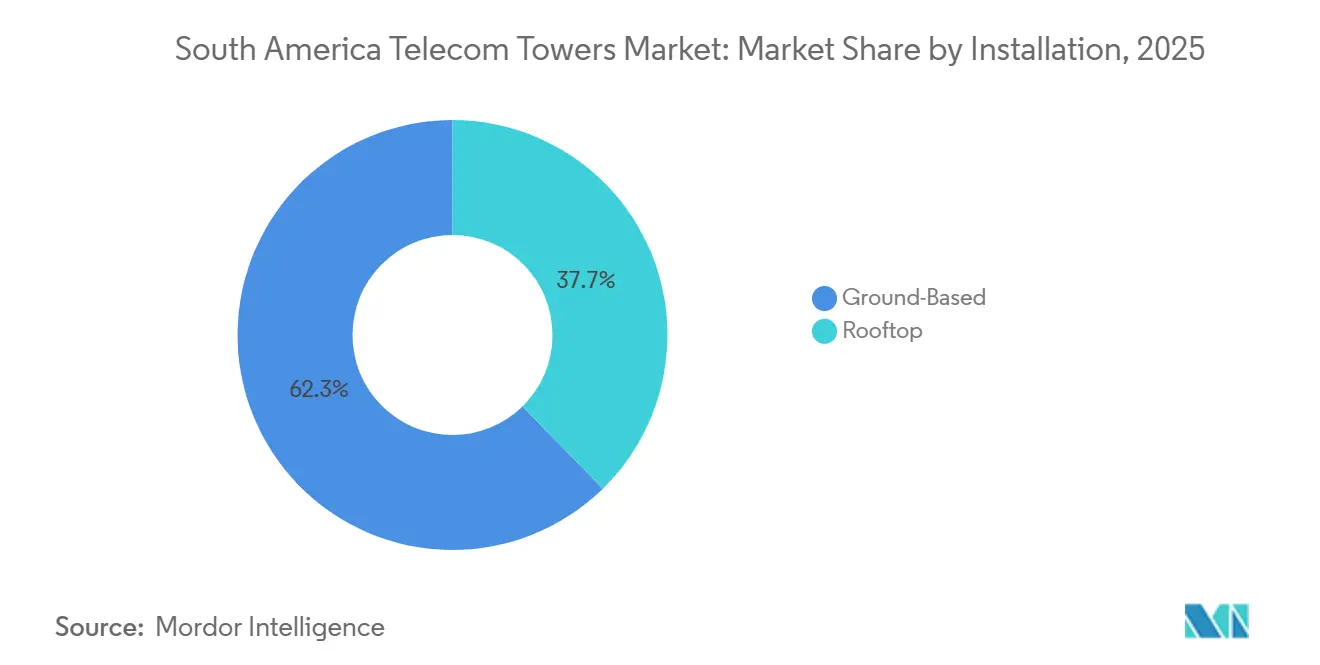
- Per tipologia di installazione, le installazioni a terra hanno rappresentato il 62.33% del fatturato del mercato delle torri di telecomunicazione in Sud America nel 2025, mentre si prevede che le installazioni sui tetti cresceranno a un tasso annuo composto del 5.46% fino al 2031.
- In termini di proprietà, le società di gestione di torri di telecomunicazione indipendenti detenevano il 47.81% del fatturato del mercato sudamericano nel 2025, mentre si prevede che le società di gestione di torri di telecomunicazione in joint venture cresceranno a un tasso annuo composto del 5.69% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 38.92% del fatturato del mercato sudamericano delle torri di telecomunicazione, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 5.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle torri di telecomunicazione in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| 5G e densificazione delle reti private | + 1.2% | Brasile, Colombia, Cile, Argentina | Medio termine (2-4 anni) |
| Aumento dell'utilizzo dei dati mobili e degli smartphone | + 1.0% | Sud America urbano, tra cui San Paolo, Bogotá, Buenos Aires e Lima | A lungo termine (≥ 4 anni) |
| Programmi di connettività rurale e finanziamenti per il servizio universale | + 0.7% | Brasile, Argentina, Colombia e Perù | Medio termine (2-4 anni) |
| Monetizzazione degli asset passivi degli operatori di rete mobile e espansione indipendente delle società di gestione delle torri di trasmissione. | + 0.5% | Brasile, Colombia, Argentina, Uruguay e Paraguay | A breve termine (≤ 2 anni) |
| Co-locazione di data center edge e infrastrutture a bassa latenza | + 0.3% | Brasile, Cile e Colombia | A lungo termine (≥ 4 anni) |
| Incentivi brasiliani per la produzione locale di infrastrutture per le telecomunicazioni. | + 0.2% | Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
5G e densificazione delle reti private
La diffusione del 5G sta creando una necessità diretta di reti radio più dense nel mercato delle torri di telecomunicazione del Sud America. Ad agosto 2025, 37 operatori in 18 paesi avevano lanciato servizi 5G commerciali, mentre l'adozione rimaneva al di sotto del 15% e la copertura 4G superava il 90% nella maggior parte dei paesi. Le implementazioni a banda media da 3.5 GHz richiedono una minore distanza tra le stazioni rispetto a molte implementazioni 4G. Questo requisito supporta la costruzione di nuove torri e l'aggiornamento delle antenne nelle città e nei corridoi di espansione. Le reti 5G private per il settore minerario, agricolo ed energetico generano una domanda meno dipendente dai piani tariffari mobili dei consumatori. Gli obblighi di asta del Brasile creano inoltre un percorso di copertura definito per le società di gestione delle torri.
Aumento dell'utilizzo dei dati mobili e degli smartphone
La crescita del traffico mobile continua ad aumentare i requisiti di capacità nel mercato delle torri di telecomunicazione del Sud America. Il traffico dati mobile mensile per connessione è passato da 7 GB nel 2023 e si prevede che raggiungerà i 32 GB entro la fine del decennio, mentre si prevede che il traffico regionale totale crescerà a un CAGR del 25.5% dal 2023 al 2030. Un maggiore utilizzo di video, giochi e applicazioni aziendali può esercitare una pressione aggiuntiva sui siti macro esistenti. Le città secondarie e i corridoi periurbani potrebbero necessitare di più nuovi siti rispetto alle reti urbane consolidate, dove la co-locazione può spesso aumentare la capacità. Si prevede che il traffico mensile medio per smartphone raggiungerà i 35 GB entro il 2027. Questo modello di traffico supporta sia ulteriori inquilini sulle strutture esistenti sia nuove posizioni di copertura. [1] GSMA, “The Mobile Economy 2024,” GSMA, gsma.com
Programmi di connettività rurale e finanziamenti per il servizio universale
I programmi di connettività pubblica stanno ampliando l'area di copertura del mercato delle torri di telecomunicazione del Sud America. Il Ministero delle Comunicazioni brasiliano ha approvato il supporto FUST per l'espansione e la modernizzazione della rete nel luglio 2025. [2] Ministero delle Comunicazioni, “Il governo investe 759 milioni di BRL per l'inclusione digitale nelle aree remote”, Governo del Brasile, gov.br Il ministero ha indirizzato ulteriore supporto FUST nell'agosto 2025 ai piccoli fornitori che servono località remote. Questi programmi possono rendere redditizi i siti rurali laddove la sola domanda commerciale non sarebbe sufficiente a sostenere la costruzione. L'Argentina ha stanziato 60 miliardi di ARS (47.8 milioni di dollari USA) per la diffusione condivisa del 5G nelle aree sottoservite ai sensi della Risoluzione n. 1182/2025. Il finanziamento supporta infrastrutture condivise piuttosto che reti duplicate, il che può migliorare la fattibilità di siti di torri co-ubicati. [3] Banco Nacional de Desenvolvimento Econômico e Social, “BNDES FUST Automático”, BNDES, bndes.gov.br
Monetizzazione degli asset passivi degli operatori di rete mobile e espansione indipendente delle società di gestione delle torri di trasmissione.
Le vendite di asset e i modelli di leaseback stanno cambiando la proprietà nel mercato delle torri di telecomunicazione in Sud America. Macquarie Asset Management ha concordato nel febbraio 2026 l'acquisizione delle attività sudamericane di IHS Towers per un valore aziendale di 3,550 milioni di BRL (685 milioni di dollari). Il portafoglio comprendeva oltre 8,500 siti in Brasile e 270 siti in Colombia. ATIS Group ha acquisito la filiale Lati Paraguay di Millicom nel 2025, aggiungendo 281 siti al suo portafoglio. Sites Latam contava 37,625 torri in 16 paesi entro il primo trimestre del 2026, inclusi 432 nuovi siti netti in Brasile nei 12 mesi precedenti. Queste transazioni consentono agli operatori di telefonia mobile di ridurre il capitale immobilizzato nelle infrastrutture passive, mentre le società di gestione delle torri si concentrano su servizi di colocation, fornitura di energia e ricavi da leasing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Saturazione della condivisione delle torri e razionalizzazione delle reti degli operatori. | -0.4% | Brasile e Colombia | A breve termine (≤ 2 anni) |
| Ritardi dovuti a questioni ambientali, urbanistiche e di acquisizione del sito. | -0.3% | Brasile, Cile e Argentina | Medio termine (2-4 anni) |
| Tempi di consegna per le licenze ambientali e la logistica di Amazon | -0.2% | Brasile | Medio termine (2-4 anni) |
| Premi sui costi di rinforzo sismico in Cile | -0.2% | Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Saturazione della condivisione delle torri e razionalizzazione delle reti degli operatori.
Il consolidamento degli operatori rappresenta un freno a breve termine per il mercato delle torri di telecomunicazione in Sud America. La fusione tra Tigo e Movistar in Colombia è stata formalmente completata nel febbraio 2026, rendendo necessaria una revisione dei siti di rete sovrapposti. TIM ha rinegoziato i contratti per le torri in Brasile nel corso del 2025, con la chiusura o il trasferimento di oltre 6,000 siti. American Tower ha registrato un calo netto di 135 siti in Sud America tra il primo e il secondo trimestre del 2026. Il numero di operatori per torre varia da 1.1 a 1.5 nei diversi paesi, lasciando esposti molti asset a inquilino unico quando le reti vengono razionalizzate. I contratti di locazione a lungo termine indicizzati all'inflazione possono mitigare l'impatto sui ricavi, mentre gli accordi a ciclo breve comportano un rischio di abbandono maggiore.
Ritardi dovuti a questioni ambientali, urbanistiche e di acquisizione del sito.
Le autorizzazioni e l'accesso al sito possono allungare i cicli di sviluppo nel mercato delle torri di telecomunicazione del Sud America. L'autorità ambientale brasiliana ha richiesto licenze operative riviste per Infovias 03 e 04 nel programma Norte Conectado, che hanno aggiunto 8 mesi tra la licenza di installazione e l'autorizzazione operativa finale. Un quadro normativo per le telecomunicazioni in Amazzonia, previsto dal disegno di legge PL 4897/24, era ancora in fase di revisione in commissione nel 2025. In Cile, i contratti di locazione dei terreni in aree urbane congestionate possono rappresentare fino al 55% dei costi operativi del sito. Lo standard cileno NCh2369:2025 innalza anche i requisiti strutturali per le fondamenta delle torri. Queste condizioni possono ritardare i lanci e aumentare il capitale necessario per i siti greenfield e gli aggiornamenti. [4] Camera dei Deputati del Brasile, “Disegno di legge definisce le regole per i progetti di telecomunicazione in Amazzonia”, Camera dei Deputati del Brasile, camara.leg.br
Analisi del segmento
Per tipologia di carburante: i sistemi ibridi sono in testa, mentre gli impianti per energie rinnovabili avanzano.
Nel 2025, le configurazioni ibride rete/diesel detenevano il 58.41% della quota di mercato delle torri di telecomunicazione in Sud America, per tipologia di alimentazione. Il loro ruolo è più rilevante laddove l'alimentazione di rete è disponibile ma inaffidabile. I sistemi ibridi consentono di mantenere operativi i siti senza dover sostenere l'intero costo iniziale di una configurazione completamente off-grid. L'entroterra brasiliano, scarsamente elettrificato, e la rete elettrica instabile del Venezuela rappresentano casi d'uso significativi. Questa configurazione offre inoltre agli operatori flessibilità in caso di variazioni nella fornitura di carburante o nella disponibilità della rete.
Si prevede che le torri alimentate da energie rinnovabili cresceranno a un tasso di crescita annuo composto (CAGR) del 5.24% dal 2026 al 2031. Nel primo trimestre del 2026, TIM Brasil gestiva 133 impianti solari, eolici e a biogas, a servizio di oltre 17,000 siti di torri. Il numero era aumentato rispetto ai 106 impianti dell'anno precedente. Claro Peru ha sostituito 42 gruppi elettrogeni con 40 pannelli solari presso le stazioni base nel 2024, registrando un risparmio annuo di carburante di 1.46 milioni di dollari. I siti alimentati da energie rinnovabili possono ridurre la dipendenza dalla logistica del diesel e aiutare gli operatori a servire le comunità remote.
Per tipologia di torre: le strutture reticolari mantengono il loro ruolo mentre i monopoli crescono
Nel 2025, le torri reticolari rappresentavano il 44.12% del fatturato del mercato sudamericano delle torri di telecomunicazione, suddivise per tipologia. La loro struttura rimane economicamente vantaggiosa per installazioni rurali e multi-utenza con una superficie di terreno sufficiente. Possono supportare più array di antenne e sono adatte a corridoi ad ampia copertura. Le torri controventate continuano a servire le aree a bassa densità di popolazione, dove il costo è la considerazione principale. Le strutture a basso impatto visivo sono ideali per aree urbane più piccole e siti storici, dove le problematiche estetiche limitano l'utilizzo di strutture convenzionali.
Si prevede che le torri monopalo cresceranno a un tasso di crescita annuo composto (CAGR) del 5.12% dal 2026 al 2031. Il loro ingombro ridotto consente agli sviluppatori di rispettare i vincoli urbanistici comunali nelle aree densamente popolate. Il design può anche ospitare array di antenne Massive MIMO compatti utilizzati nelle reti 5G. Claro Perù e Huawei hanno installato un sito EcoMatrix a palo singolo nel dicembre 2025, che supportava diverse bande sub-3 GHz. Il progetto ha riportato un risparmio energetico del 35% sull'intero sito e una riduzione del 30% dello spazio necessario per l'installazione delle antenne.
Per installazione: siti a terra, siti con piombo e tetti, densità di indirizzi
Nel 2025, le installazioni a terra detenevano il 62.33% della quota di mercato delle torri di telecomunicazione in Sud America, in termini di numero di installazioni. La costruzione di macro-torri nell'entroterra brasiliano consolida questa posizione di leadership. Anche l'espansione dei corridoi rurali nei paesi andini favorisce le strutture a terra. Questi siti offrono spazio per apparecchiature di grandi dimensioni e per più utenti. Rimangono importanti laddove la distanza di copertura è più rilevante della compattezza del design.
Si prevede che le installazioni sui tetti cresceranno a un tasso annuo composto del 5.46% dal 2026 al 2031. La scarsità di terreno sta incoraggiando gli operatori a utilizzare i tetti degli edifici nelle principali città. Nel 2025, i costi di hosting sui tetti erano inferiori del 20-30% rispetto ai canoni di locazione di terreni comparabili nelle principali città brasiliane. Questi siti possono anche ridurre i tempi di implementazione, laddove una nuova piattaforma a terra dovrebbe essere sottoposta a una valutazione di impatto ambientale. Tetti e arredi urbani possono fornire le postazioni per antenne a bassa altezza necessarie per la capacità 5G.
Per tipologia di proprietà: le società indipendenti di gestione delle torri di telecomunicazione detengono la quota maggiore.
Nel 2025, le società indipendenti di gestione di torri di telecomunicazione detenevano il 47.81% del fatturato del mercato sudamericano in termini di proprietà. Gli operatori di rete mobile utilizzano la vendita di asset per ridurre il capitale immobilizzato nelle infrastrutture passive. I proprietari indipendenti cercano nuovi inquilini e clausole di adeguamento dei canoni di locazione indicizzate all'inflazione. L'operazione con Macquarie, che ha coinvolto oltre 8,800 siti, conferma il continuo interesse degli investitori per questi asset. Questo modello di proprietà favorisce una maggiore separazione tra l'erogazione dei servizi di rete e la gestione delle infrastrutture fisiche.
Si prevede che le società di gestione di torri in joint venture cresceranno a un tasso di crescita annuo composto (CAGR) del 5.69% dal 2026 al 2031. Queste strutture possono distribuire l'esposizione finanziaria e normativa tra i partner. L'Argentina contava 3,400 abbonati mobili per torre, rispetto ai 1,100 degli Stati Uniti, il che indica una lacuna di copertura ancora esistente. Le joint venture possono sfruttare questa lacuna per perseguire ricavi derivanti dalla co-locazione, laddove la proprietà indipendente è più difficile. Le categorie di proprietà degli operatori e captive stanno perdendo quote di mercato, poiché i grandi operatori si concentrano maggiormente sulle operazioni di servizio. A luglio 2026 è stato stanziato un pacchetto di finanziamento di 140 milioni di dollari per Torrecom a supporto dell'espansione indipendente delle torri.
Analisi geografica
Nel 2025, il Brasile ha rappresentato il 38.92% del fatturato del mercato sudamericano delle torri di telecomunicazione. Questa posizione riflette l'ampia base di abbonati, gli obblighi di copertura 5G e l'intensa attività di acquisizione di torri da parte delle società di gestione delle torri. Sites Latam possedeva 12,316 torri in Brasile nel primo trimestre del 2026. I finanziamenti pubblici per la connettività nelle aree remote possono incrementare la domanda, parallelamente alla densificazione delle aree metropolitane.
Gli stati settentrionali del Brasile presentano un profilo di sviluppo peculiare. I collegamenti in fibra ottica di Norte Conectado possono supportare siti precedentemente difficili da connettere. TIM Brasil ha collaborato con AXIA Energia per implementare reti 4G e 5G in 20 centrali idroelettriche entro il 2026. L'iniziativa dimostra come le reti private possano soddisfare la domanda di servizi di telecomunicazione, andando oltre i servizi per i consumatori.
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) del 5.78% dal 2026 al 2031. Il Paese ha registrato 7 milioni di utenti 5G entro settembre 2025 e la base è cresciuta del 15.6% tra il secondo e il terzo trimestre del 2025. A quella data, Claro aveva installato oltre 2,200 stazioni base 5G in 50 città. La fusione tra Tigo e Movistar potrebbe eliminare le sovrapposizioni di siti nel breve termine, ma potrebbe supportare una diffusione più densa del 5G in futuro. Il Cile deve affrontare costi sismici e fondiari più elevati, mentre Perù, Ecuador e Paraguay rimangono obiettivi per l'espansione indipendente di TowerCo.
Panorama competitivo
Il mercato delle torri di telecomunicazione in Sud America presenta una concentrazione da moderata ad alta a livello nazionale. Le società globali di gestione di torri, gli operatori regionali e i fondi infrastrutturali stanno rimodellando un settore che un tempo era controllato più direttamente dagli operatori di telefonia mobile. L'accordo siglato da Macquarie nel febbraio 2026 per l'acquisizione delle attività regionali di IHS Towers per 3,550 milioni di real brasiliani, pari a circa 685 milioni di dollari, è un esempio significativo di questa trasformazione. L'acquisizione comprende oltre 8,500 siti in Brasile e 270 in Colombia.
Le aziende stanno dando priorità alla locazione e alla co-locazione rispetto a un'ampia espansione ex novo. SBA Communications ha identificato i nuovi contratti di locazione e le modifiche relative alla co-locazione come elementi chiave della sua strategia di crescita per il 2026. Highline do Brasil si è assicurata i finanziamenti BNDES FUST per la costruzione di 182 torri vincolate a obblighi di copertura. Gli operatori delle torri possono anche migliorare la redditività dei siti attraverso sistemi solari con accumulo a batteria, crediti per la generazione distribuita e contratti di acquisto di energia.
Le infrastrutture edge stanno diventando un altro modo per aumentare i ricavi per sito. Unifique ha attivato siti di data center edge collegati a torri con 20-30 rack in diverse microregioni nel corso del 2025. Questo formato consente alle torri di fungere sia da punti di calcolo locali che da host per antenne. ATIS Group sta rafforzando la sua posizione in Argentina, Uruguay e Paraguay attraverso acquisizioni mirate. Torrecom si sta espandendo in Cile, Colombia, Ecuador, Paraguay e Perù con finanziamenti esterni. Il mercato delle torri di telecomunicazione in Sud America premia le aziende che combinano disciplina di portafoglio ed esecuzione locale.
Leader del settore delle torri di telecomunicazione in Sud America
Sezione Brasile
Gruppo ITM
Torri Amerite
Sabre Industries, Inc.
Salasar Techno Engineering Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Gli impianti di energia solare installati nell'ambito dell'iniziativa brasiliana Forest Peoples Connection Network forniscono connettività off-grid a oltre 2,000 comunità remote dell'Amazzonia, ampliando significativamente il mercato delle torri di trasmissione indirizzabili per soluzioni di localizzazione alimentate da energie rinnovabili in aree prive di accesso alla rete elettrica.
- Luglio 2026: IDB Invest ha guidato un pacchetto di finanziamento da 140 milioni di dollari per Torrecom Partners LP al fine di espandere il suo portafoglio di torri a oltre 2,550 siti in Cile, Colombia, Ecuador, Paraguay e Perù, con cinque co-investitori internazionali tra cui DEG, Proparco e Allianz Credit Emerging Markets Fund. L'operazione supporta la co-locazione delle torri e le implementazioni 5G di nuova generazione lungo il corridoio andino.
- Febbraio 2026: Macquarie Asset Management ha raggiunto un accordo per l'acquisizione delle attività di torri wireless di IHS Towers in Sud America per un valore aziendale di 3,550 milioni di BRL, pari a 685 milioni di dollari USA, che comprendono oltre 8,500 siti in Brasile e 270 siti in Colombia. L'accordo segna il completo ritiro di IHS dal Sud America e l'espansione del portafoglio di infrastrutture digitali regionali di Macquarie.
- Febbraio 2026: Millicom ha formalizzato la fusione con Telefónica in Colombia, creando un operatore di telefonia mobile unificato che razionalizzerà i contratti di locazione delle torri tra le reti sovrapposte, stimolando al contempo una domanda a lungo termine di infrastrutture per la densificazione del 5G.
Ambito del rapporto sul mercato delle torri di telecomunicazione in Sud America
Il mercato delle torri di telecomunicazione in Sud America si riferisce all'infrastruttura fisica che supporta le antenne e altre apparecchiature di comunicazione per le reti mobili in tutta la regione. Ciò include diverse strutture a torre, come torri reticolari, monopalo e controventate, installate su tetti o a terra e alimentate da fonti energetiche ibride (diesel/rete elettrica) o rinnovabili. Queste torri sono di proprietà diretta degli operatori di rete mobile o di società indipendenti e joint venture, e rappresentano la spina dorsale fondamentale per l'espansione della copertura e della capacità di rete.
Il rapporto sul mercato delle torri di telecomunicazione in Sud America è segmentato per tipo di alimentazione (rinnovabile e ibrida rete/diesel), tipo di torre (torre a traliccio, torre controventata, torre monopalo e torre invisibile/nascosta), installazione (tetto e a terra), proprietà (di proprietà dell'operatore, società di torri indipendente, società di torri in joint venture e proprietà di un operatore di rete mobile) e area geografica (Brasile, Argentina, Colombia, Cile, Venezuela e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Alimentato da fonti rinnovabili |
| Ibrido Grid/Diesel |
| Torre reticolare |
| Torre Guyed |
| Torre Monopole |
| Torre furtiva/nascosta |
| Rooftop |
| A terra |
| Di proprietà dell'operatore |
| TowerCo. Indipendente |
| Joint-Venture TowerCo |
| MNO Prigioniero |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Per tipo di carburante | Alimentato da fonti rinnovabili |
| Ibrido Grid/Diesel | |
| Per tipo di torre | Torre reticolare |
| Torre Guyed | |
| Torre Monopole | |
| Torre furtiva/nascosta | |
| Per installazione | Rooftop |
| A terra | |
| Per proprietà | Di proprietà dell'operatore |
| TowerCo. Indipendente | |
| Joint-Venture TowerCo | |
| MNO Prigioniero | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato delle torri di telecomunicazione in Sud America?
Il mercato delle torri di telecomunicazione in Sud America ha un valore di 3.34 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.93%.
Quali sono i fattori che trainano la domanda di torri per telecomunicazioni in Sud America?
La densificazione del 5G, il crescente utilizzo dei dati mobili, i programmi di connettività nelle aree rurali e la vendita di infrastrutture da parte degli operatori stanno incrementando la domanda. Anche le reti private nei settori minerario, agricolo ed energetico necessitano di una copertura locale affidabile.
Quale tipo di combustibile per torri di raffreddamento è il principale responsabile di queste tensioni in Sud America?
Nel 2025, i sistemi ibridi rete/diesel rappresentavano il 58.41% del fatturato. Si prevede che le torri alimentate da energie rinnovabili cresceranno a un tasso annuo composto del 5.24% fino al 2031, poiché gli operatori cercano fonti di energia più affidabili per le installazioni in siti remoti.
Quale paese sudamericano è leader nel fatturato delle torri di telecomunicazione?
Nel 2025 il Brasile deteneva il 38.92% dei ricavi. Questa posizione di leadership riflette la sua base di abbonati, gli impegni di copertura obbligatori, i finanziamenti pubblici per la connettività e un contesto di transazioni attivo nel settore delle torri di telecomunicazione.
Quale Paese sta registrando la crescita più rapida nel settore delle torri di telecomunicazione?
Si prevede che la Colombia crescerà a un tasso annuo composto del 5.78% dal 2026 al 2031. L'espansione dell'utilizzo del 5G e gli investimenti nelle reti sostengono la crescita, nonostante le revisioni a breve termine delle infrastrutture a seguito del consolidamento degli operatori.
Perché le società di gestione di torri di trasmissione indipendenti sono importanti per il settore?
Nel 2025, le società indipendenti di gestione di torri di telecomunicazione (TowerCo) detenevano il 47.81% dei ricavi. Traggono vantaggio dalla vendita di asset da parte degli operatori, dalle opportunità di co-locazione, dai servizi energetici e da contratti di locazione a lungo termine che possono supportare gli investimenti di portafoglio.


