

Dimensioni e quota di mercato delle telecamere analogiche di sorveglianza in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.51 miliardo di dollari |
| Dimensione del mercato (2031) | 2.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.92% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle telecamere di sorveglianza analogiche in Sud America a cura di Mordor Intelligence
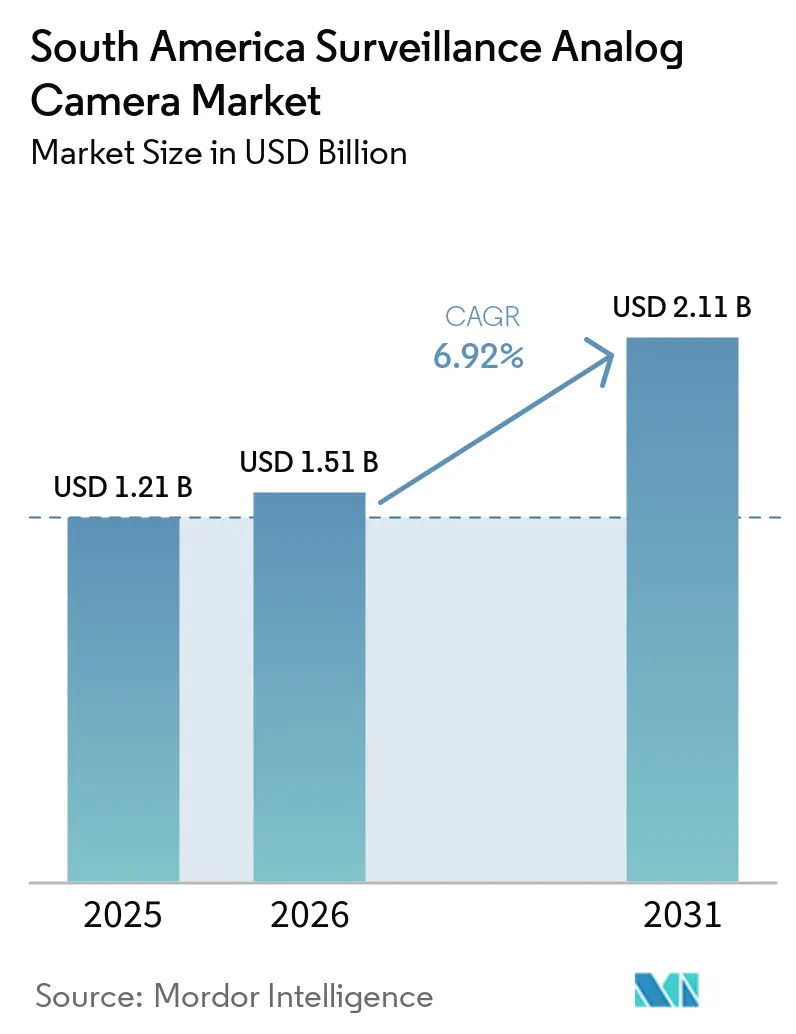
Si prevede che il mercato delle telecamere analogiche di sorveglianza in Sud America crescerà da 1.21 miliardi di dollari nel 2025 a 1.51 miliardi di dollari nel 2026 e a 2.11 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.92% tra il 2026 e il 2031. La base installata di cavi coassiali continua a supportare aggiornamenti che non richiedono la sostituzione del cablaggio degli edifici. I formati HD su cavo coassiale consentono agli acquirenti di migliorare la qualità dell'immagine mantenendo in servizio i cablaggi esistenti. Gli acquisti governativi e i programmi di sorveglianza cittadina supportano installazioni su larga scala, mentre le piccole imprese prediligono sistemi DVR preconfigurati con costi iniziali inferiori. I registratori ibridi estendono la vita utile delle installazioni analogiche ospitando canali IP selezionati per analisi o crittografia. Questa combinazione mantiene il mercato delle telecamere analogiche di sorveglianza in Sud America rilevante nei siti sensibili ai costi, sebbene i prezzi più bassi dell'hardware IP rimangano un vincolo significativo.
Punti chiave del rapporto
- In base alla tipologia, le telecamere dome detenevano il 34.27% del fatturato del mercato sudamericano delle telecamere analogiche di sorveglianza nel 2025, mentre si prevede che le telecamere fisheye e multisensore cresceranno a un CAGR del 7.32% fino al 2031.
- In termini di tecnologia, l'HD-TVI ha rappresentato il 38.41% del fatturato nel 2025, mentre si prevede che la combinazione di analogico e IP crescerà a un tasso annuo composto del 7.13% fino al 2031.
- In base alla risoluzione, le telecamere analogiche di sorveglianza a 1080p e 2 MP detenevano il 42.68% del fatturato del mercato sudamericano nel 2025, mentre si prevede che le telecamere a 4 MP e 5 MP cresceranno a un CAGR del 7.24% fino al 2031.
- Per tipologia di applicazione, la videosorveglianza esterna ha rappresentato il 41.19% del fatturato nel 2025, mentre si prevede che il monitoraggio del traffico e del perimetro crescerà a un tasso annuo composto del 7.79% fino al 2031.
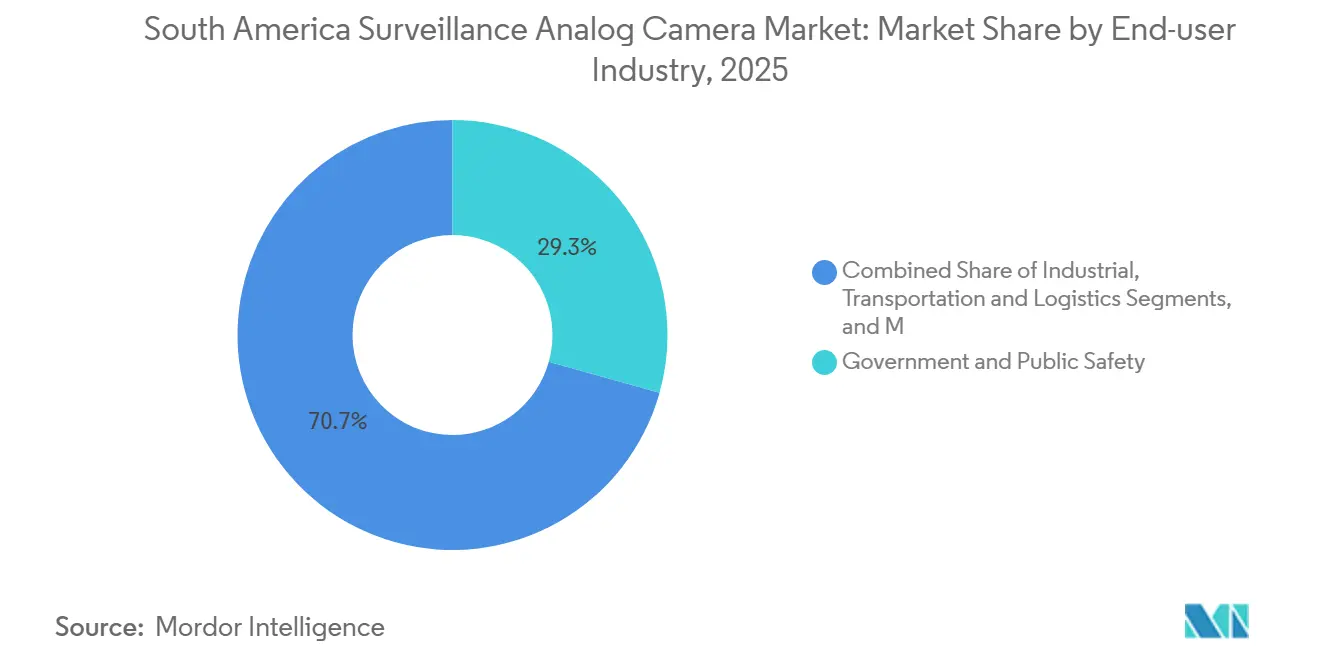
- Per settore di utilizzo finale, nel 2025 il settore governativo e della pubblica sicurezza deteneva il 29.33% del fatturato del mercato sudamericano delle telecamere analogiche di sorveglianza, mentre si prevede che il settore dei trasporti e della logistica crescerà a un CAGR del 7.06% fino al 2031.
- Per canale di distribuzione, gli integratori di sistemi e gli installatori detenevano il 45.72% del fatturato nel 2025, mentre si prevede che la vendita al dettaglio specializzata e l'e-commerce cresceranno a un tasso annuo composto del 7.91% fino al 2031.
- Dal punto di vista geografico, il Brasile deteneva il 52.84% dei ricavi nel 2025, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 7.47% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle telecamere di sorveglianza analogiche in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aspetti economici relativi all'infrastruttura coassiale installata e all'aggiornamento a fasi. | + 1.9% | Sud America, con una presenza maggiore in Brasile, Argentina e Colombia. | A lungo termine (≥ 4 anni) |
| Efficacia in termini di costi e accessibilità economica | + 1.5% | Sud America | Medio termine (2-4 anni) |
| Appalti governativi per la sicurezza pubblica e le città intelligenti | + 1.3% | Brasile, Colombia e Argentina | Medio termine (2-4 anni) |
| Criminalità in aumento e investimenti in sicurezza | + 1.0% | Brasile, Colombia e Venezuela | A lungo termine (≥ 4 anni) |
| Miglioramenti della risoluzione HD su cavo coassiale | + 0.7% | Sud America | A breve termine (≤ 2 anni) |
| Standardizzazione della sicurezza per il settore informale e le microimprese | + 0.5% | Brasile e Colombia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aspetti economici relativi all'infrastruttura coassiale installata e all'aggiornamento a fasi.
Le reti coassiali negli edifici commerciali e istituzionali rimangono una base solida per la sostituzione delle telecamere. La sostituzione di queste reti con cavi Cat6 comporta un costo di manodopera aggiuntivo compreso tra 40 e 150 dollari per ogni telecamera. Un sistema HVR ibrido costa tra 700 e 950 dollari per 8 telecamere, rispetto ai 1,400 dollari o più per un sistema IP-NVR comparabile nel 2026. I DVR ibridi consentono alle aziende di mantenere le infrastrutture di cablaggio esistenti, aggiornando le telecamere gradualmente. Hikvision Turbo HD supporta l'alimentazione tramite cavo coassiale (Power over Coaxial), che fornisce alimentazione e video tramite un singolo cavo BNC. [1] Hikvision, “Turbo HD 3.0 Power Over Coaxial Architecture,” Hikvision Product Documentation, hikvision.com. Questo approccio può vincolare un'azienda all'acquisto di telecamere coassiali anche nei successivi cicli di aggiornamento.
Efficacia in termini di costi e accessibilità economica
La sensibilità al prezzo rimane un fattore importante per le piccole e medie imprese in tutto il Sud America. Le telecamere AHD e HD-TVI possono offrire una qualità 1080p a prezzi inferiori se si mantiene un DVR esistente. La spesa per la sicurezza privata sostiene la continua domanda di sistemi di videosorveglianza a basso costo. I kit analogici preconfezionati stanno raggiungendo le piccole imprese, sia formali che informali, attraverso i canali di vendita al dettaglio. Intelbras beneficia della produzione locale a Manaus, che le consente di offrire prezzi competitivi per DVR e telecamere. Il mercato sudamericano delle telecamere di videosorveglianza analogiche continua quindi a essere un mercato in cui la spesa iniziale determina le decisioni di acquisto.
Appalti governativi per la sicurezza pubblica e le città intelligenti
Nel 2025, il settore pubblico e della sicurezza ha rappresentato il 29.33% del fatturato degli utenti finali. I programmi cittadini creano domanda di grandi reti di telecamere e relative apparecchiature per i centri di comando. Lo stato di Rio de Janeiro ha lanciato il Programma Sentinela nel gennaio 2026 con una gara d'appalto pubblica da 2 miliardi di BRL (348 milioni di dollari) per 220,000 telecamere dotate di intelligenza artificiale e 182 centri di controllo. Gli enti possono mantenere contratti coassiali per una copertura estesa e specificare nodi IP per le postazioni che necessitano di analisi. Questo approccio agli appalti supporta implementazioni ibride in tutto il mercato sudamericano delle telecamere di sorveglianza analogiche.
Criminalità in aumento e investimenti in sicurezza
Nel 2024, la spesa per l'ordine pubblico e la sicurezza ha rappresentato in media l'1.9% del PIL nei governi sudamericani. [2] Fondo Monetario Internazionale, “Crimini violenti e insicurezza nelle Americhe e nei Caraibi: una prospettiva macroeconomica”, Documento dipartimentale del FMI, imf.org. Brasile, Colombia e Venezuela hanno rappresentato una quota sostanziale del volume regionale degli omicidi. Le esigenze di sicurezza sono particolarmente persistenti nelle aree urbane e periurbane. Bogotá ha aumentato gli investimenti in sicurezza del 43% nel 2025 e ha collegato 310 nuove telecamere multisensore a 360 gradi al suo sistema C4. Le città secondarie possono acquistare kit DVR analogici entro i budget annuali senza costruire reti IP complete. La spesa per la sicurezza privata supporta anche la domanda da parte di siti commerciali che cercano una copertura di telecamere di base.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limitazioni tecnologiche e sostituzione delle telecamere IP | -1.2% | Sud America | A lungo termine (≥ 4 anni) |
| Rischi di sicurezza informatica e privacy dei dati per i DVR di vecchia generazione | -0.8% | Brasile e Colombia | Medio termine (2-4 anni) |
| Dipendenza dalle importazioni, volatilità valutaria e costi di certificazione | -0.6% | Brasile, Argentina e Venezuela | A breve termine (≤ 2 anni) |
| Carenza di installatori qualificati per la conversione da analogico a ibrido al di fuori delle principali città | -0.4% | Interno del Brasile, Cile e altri paesi sudamericani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limitazioni tecnologiche e sostituzione delle telecamere IP
Le telecamere IP stanno guadagnando terreno in siti di pregio e nuovi progetti edilizi. Questi sistemi offrono analisi in tempo reale, amministrazione remota e trasmissione video crittografata. La riduzione del divario di costo tra sistemi IP e ibridi mette sotto pressione la proposta di valore dei sistemi analogici. Le grandi aree urbane di San Paolo, Buenos Aires e Bogotà sono più propense a optare per implementazioni IP. I fornitori necessitano di firmware ibrido e compatibilità con la gestione video per fidelizzare gli acquirenti del segmento di mercato medio durante questa transizione.
Rischi di sicurezza informatica e privacy dei dati per i DVR di vecchia generazione
I DVR più vecchi possono conservare firmware obsoleti e vulnerabilità di accesso remoto non corrette. La legge brasiliana sulla protezione dei dati personali prevede sanzioni amministrative fino al 2% del fatturato annuo per le violazioni relative ai dati personali. Gli acquirenti nei settori bancario, dei servizi finanziari, assicurativo e sanitario applicano requisiti di crittografia e audit più rigorosi. Tali requisiti possono escludere i sistemi DVR di base dalle liste di fornitori. I registratori ibridi offrono un'opzione di transizione, supportando flussi IP crittografati in posizioni a rischio più elevato. I fornitori con firmware aggiornato e procedure di gestione dei dati documentate sono in una posizione migliore per partecipare a gare d'appalto regolamentate.
Analisi del segmento
Per tipologia di telecamera: le telecamere a cupola supportano un'ampia copertura commerciale
Nel 2025, le telecamere dome detenevano il 34.27% del mercato sudamericano delle telecamere analogiche di sorveglianza. Il loro alloggiamento antivandalo e il design per il montaggio a soffitto le rendono adatte a filiali bancarie, punti vendita e hall di edifici. Gli obiettivi grandangolari riducono i punti ciechi in aree commerciali compatte. Le telecamere bullet rimangono comuni per pareti esterne, parcheggi e corridoi autostradali. Le telecamere PTZ sono utilizzate in siti che richiedono il tracciamento attivo della scena. Le telecamere box rimangono rilevanti per ambienti specializzati e per la sorveglianza degli sportelli automatici. Si prevede che le telecamere fisheye e multisensore cresceranno a un CAGR del 7.32% fino al 2031. Il loro campo visivo più ampio può ridurre il numero di telecamere necessarie in magazzini e snodi di trasporto.
Un'unità multisensore può coprire un'ampia superficie commerciale con un solo cavo coassiale e un solo canale DVR. Telecamere dome separate richiederebbero da 3 a 4 cavi e canali per una copertura simile. Questo modello operativo può ridurre il cablaggio e i lavori di installazione in ampi spazi aperti. Il vantaggio è importante laddove i costi della manodopera incidono sulla scelta del progetto. Le telecamere dome continuano a soddisfare i requisiti generali degli acquirenti di soluzioni commerciali per interni. I modelli fisheye sono particolarmente adatti a luoghi in cui l'osservazione di un'ampia area è più importante rispetto alle singole telecamere. Il mercato sudamericano delle telecamere di sorveglianza analogiche beneficia di entrambi i formati perché possono essere installati su infrastrutture coassiali esistenti. La combinazione di formati consente inoltre agli installatori di personalizzare i sistemi senza modificare la registrazione.
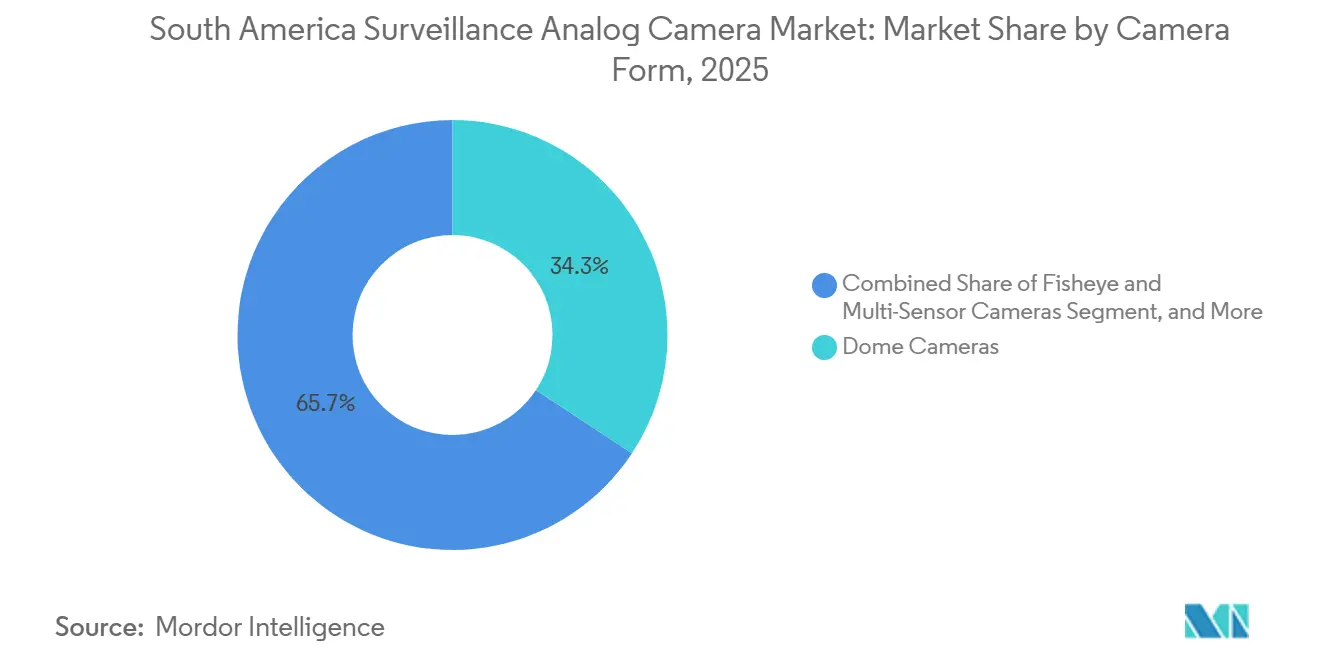
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: HD-TVI mantiene la sua posizione di leader mentre i sistemi ibridi si espandono
Nel 2025, la tecnologia HD-TVI deteneva il 38.41% del mercato sudamericano delle telecamere analogiche di sorveglianza. La presenza di Hikvision sul mercato ha contribuito a creare un ampio ecosistema di telecamere TVI e DVR. I derivati con licenza aperta hanno ridotto le preoccupazioni degli acquirenti riguardo a un unico fornitore. La tecnologia HD-CVI offre prestazioni coassiali comparabili attraverso la rete di installatori di Dahua. La tecnologia AHD rimane disponibile nei canali di distribuzione, sia brandizzati che non brandizzati, orientati al rapporto qualità-prezzo. La tecnologia analogica a definizione standard continua a essere utilizzata nei progetti di sostituzione con requisiti di qualità dell'immagine limitati. Si prevede che la tecnologia ibrida analogico-IP crescerà a un CAGR del 7.13% fino al 2031. Gli XVR ibridi possono acquisire segnali coassiali più vecchi e canali di telecamere IP selezionati.
I sistemi ibridi consentono agli acquirenti istituzionali di pianificare gli aggiornamenti in base al budget e al rischio. Una telecamera coassiale esistente può rimanere attiva mentre una telecamera IP con funzionalità di analisi viene aggiunta in un punto di accesso chiave. Questo modello evita la sostituzione immediata di ogni telecamera e cavo. Aiuta inoltre gli integratori di sistemi a mantenere i rapporti di manutenzione durante la modernizzazione. I programmi governativi possono utilizzare specifiche ibride quando combinano le nuove esigenze del centro di comando con le telecamere perimetrali esistenti. Le piattaforme DVR pure offrono meno flessibilità in questi requisiti. Le piattaforme NVR pure possono richiedere un maggiore investimento iniziale in infrastrutture. Il mercato sudamericano delle telecamere di sorveglianza analogiche rimane legato a questo percorso tecnologico a fasi.
Per risoluzione: 1080p e 2MP rimangono i formati principali
Nel 2025, le telecamere analogiche di videosorveglianza con risoluzione 1080p e 2 MP rappresentavano il 42.68% del mercato sudamericano. Offrono un buon equilibrio tra nitidezza dell'immagine e limiti di trasmissione delle configurazioni DVR più comuni. Supportano il riconoscimento facciale a una distanza compresa tra 3 e 5 metri e l'acquisizione delle targhe a una distanza tra 5 e 8 metri. Queste funzionalità soddisfano molti requisiti per la sicurezza perimetrale in ambito commerciale e governativo. Fino a 960 sistemi H sono ancora utilizzati in progetti di sostituzione a basso budget, dove i periodi di conservazione sono brevi e le immagini dettagliate non sono essenziali. Si prevede che le telecamere con risoluzione 4 MP e 5 MP cresceranno a un CAGR del 7.24% fino al 2031. Le aziende di trasporto pubblico e gli enti governativi utilizzano risoluzioni più elevate in corrispondenza di incroci e ingressi dei terminal.
Le telecamere ad alta risoluzione possono richiedere l'aggiornamento dei registratori quando installate su DVR multicanale più vecchi. Questa esigenza consente ai fornitori di vendere telecamere e registratori insieme. Gli acquirenti possono dare priorità alla copertura a 4 MP e 5 MP nei punti di accesso dove la qualità delle prove è importante. Altre posizioni possono rimanere con telecamere a 1080p per controllare la spesa. Questa configurazione supporta una migrazione graduale piuttosto che una sostituzione completa. La categoria 4K e superiori rimane limitata dalle capacità di codifica del DVR. È in fase di test nei nuovi centri di pubblica sicurezza che richiedono una maggiore definizione delle immagini. Il mercato sudamericano delle telecamere di sorveglianza analogiche, pertanto, mantiene un'ampia fascia intermedia, aggiungendo selettivamente telecamere ad alta risoluzione.
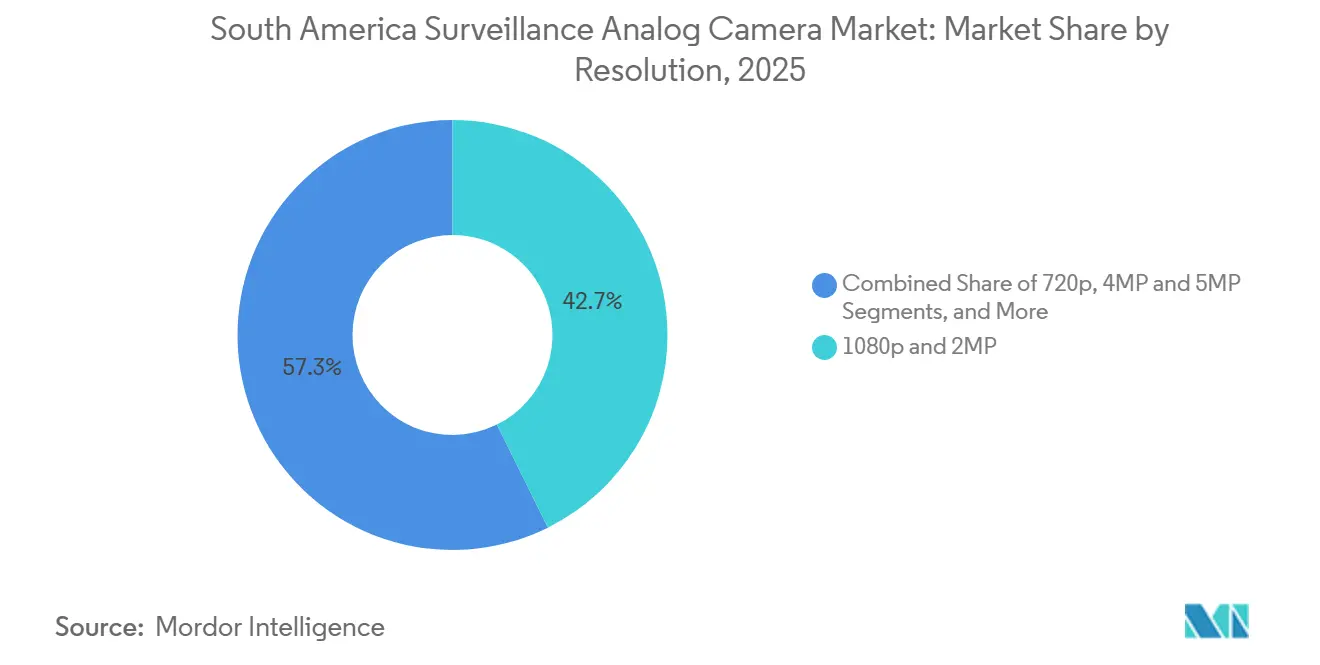
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la videosorveglianza esterna è in testa, mentre il monitoraggio del traffico è in crescita.
Nel 2025, la videosorveglianza esterna deteneva il 41.19% del mercato sudamericano delle telecamere analogiche di sorveglianza. Gli esterni degli edifici, gli spazi pubblici e i corridoi di trasporto richiedono un'ampia copertura perimetrale. Le telecamere analogiche resistenti alle intemperie con visione notturna a infrarossi possono soddisfare queste esigenze a un costo contenuto. La videosorveglianza interna rimane importante in banche, negozi al dettaglio, strutture sanitarie e uffici aziendali. La videosorveglianza notturna e in condizioni di scarsa illuminazione si è diffusa nei complessi residenziali e nelle zone periurbane. Le tecnologie EXIR e Starlight hanno migliorato le prestazioni delle telecamere analogiche HD in condizioni di scarsa illuminazione. Si prevede che il monitoraggio del traffico e del perimetro crescerà a un CAGR del 7.79% fino al 2031. I progetti autostradali e di trasporto pubblico stanno creando una domanda di copertura capillare di strade, terminal e stazioni.
Way Brasil e TIM hanno installato telecamere di sorveglianza connesse al 4G su 630 km di strade in concessione nel Mato Grosso do Sul nel giugno 2025. [3] TIM Brasil, “Grupo Way Faz Videomonitoramento em Rodovias com 4G da TIM,” TeleTime, teletime.com.br. Le aziende hanno pianificato di estendere la copertura a 1,070 km nel 2026 attraverso la concessione Way-262. I siti stradali remoti possono trasmettere filmati registrati da DVR attraverso reti 4G senza flussi video IP continui. Ciò riduce i requisiti di backhaul laddove le connessioni sono limitate. Il monitoraggio perimetrale, pertanto, rimane un caso d'uso analogico pratico al di fuori dei principali centri urbani. Le telecamere a infrarossi supportano anche l'osservazione notturna in tratti stradali non illuminati. I programmi di trasporto pubblico aggiungono una seconda fonte di domanda di telecamere intorno ai flussi di passeggeri. Queste applicazioni supportano la continua implementazione di unità nel mercato delle telecamere analogiche di sorveglianza del Sud America.
Per settore di utilizzo finale: il settore pubblico è in testa, mentre la logistica contribuisce ad aumentare la domanda.
Nel 2025, il settore pubblico e della sicurezza deteneva il 29.33% del mercato sudamericano delle telecamere analogiche di sorveglianza. I programmi metropolitani in Brasile e Colombia supportano implementazioni su larga scala che riutilizzano le reti coassiali. Gli appalti brasiliani spesso richiedono hardware certificato ANATEL. Questa condizione favorisce i fornitori nazionali e i venditori affermati con approvazioni locali. I settori bancario, dei servizi finanziari e assicurativo sono tra i principali utilizzatori commerciali di sistemi DVR presso filiali e sportelli automatici. Gli acquirenti del settore sanitario installano telecamere in corridoi, farmacie e parcheggi. Si prevede che il settore dei trasporti e della logistica crescerà a un CAGR del 7.06% fino al 2031. I gestori autostradali, le autorità portuali e i parchi logistici stanno ampliando la sorveglianza per soddisfare i requisiti contrattuali e di sicurezza.
I progetti portuali dimostrano che i sistemi di telecamere certificati sono necessari nelle aree operative a rischio. Anche il rischio di furto di merci giustifica la copertura presso le strutture logistiche. Gli appalti pubblici rimangono il principale fattore di volume per i fornitori di telecamere e registratori. Il settore dei trasporti crea opportunità per unità esterne rinforzate e sistemi di monitoraggio remoto. Gli istituti sanitari e finanziari rimangono acquirenti stabili con consolidate esigenze di videosorveglianza per interni. Il mercato sudamericano delle telecamere analogiche di sorveglianza serve questi settori, rispondendo a diverse esigenze di implementazione e conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: gli integratori guidano la classifica mentre l'e-commerce si espande
Nel 2025, gli integratori di sistemi e gli installatori detenevano il 45.72% del mercato sudamericano delle telecamere di sorveglianza analogiche. I progetti governativi, sanitari e immobiliari commerciali richiedono la terminazione dei cavi e la configurazione dei DVR. Questi acquirenti necessitano anche di assistenza post-installazione. I distributori di sistemi di sicurezza servono gli installatori nelle aree interne del Brasile e nelle città secondarie. Gli acquisti diretti da parte di aziende e enti governativi sono in aumento tra le istituzioni con team tecnici interni. Si prevede che il commercio al dettaglio specializzato e l'e-commerce cresceranno a un CAGR del 7.91% fino al 2031. Questo canale serve le microimprese e gli acquirenti residenziali alla ricerca di kit DVR analogici preconfezionati. L'acquisto online amplia l'accesso oltre le consolidate reti di installazione professionali.
Intelbras ha identificato le telecamere con funzionalità AI vendute tramite la distribuzione al dettaglio come un'area di crescita strategica nei suoi materiali sugli utili del 2026. [4] Intelbras, “Q1 2026 Earnings Call, Security Segment and iGo Camera Line,” Intelbras Investor Relations, ri.intelbras.com.br. I canali di vendita al dettaglio generalmente vendono sistemi più piccoli rispetto agli integratori di progetti. Possono comunque espandere la domanda di unità raggiungendo i nuovi utenti di telecamere. L'e-commerce semplifica anche il confronto dei prodotti per gli acquirenti sensibili al prezzo. Gli integratori rimangono necessari laddove i siti richiedono lunghi percorsi di cavi o un servizio continuo. Le reti di distribuzione rimangono importanti per raggiungere le città più piccole. Il mix di canali crea spazio sia per i progetti installati che per i kit di auto-installazione. Questo equilibrio supporta la domanda in tutto il mercato delle telecamere analogiche di sorveglianza del Sud America.
Analisi geografica
Nel 2025, il Brasile deteneva il 52.84% del mercato sudamericano delle telecamere analogiche di sorveglianza. Questa posizione è supportata da ampi programmi urbani, centri ad alta densità di popolazione e dalla produzione nazionale. Nel gennaio 2026, lo stato di Rio de Janeiro ha indetto una gara d'appalto da 2 miliardi di BRL (348 milioni di dollari) per 220,000 telecamere dotate di intelligenza artificiale. Il programma prevede la realizzazione di 182 centri di controllo integrati nei comuni dello stato. Intelbras ha registrato un fatturato netto totale di 4.46 miliardi di BRL (762 milioni di dollari) nel 2025 e ha pianificato la costruzione di un impianto per la produzione di telecamere a Manaus, con un investimento di 200 milioni di BRL (34.8 milioni di dollari).
Si prevede che la Colombia crescerà a un tasso di crescita annuo composto (CAGR) del 7.47% fino al 2031, il tasso geografico più elevato nel mercato sudamericano delle telecamere di sorveglianza analogiche. Il sistema C4 di Bogotá integrerà 13,000 telecamere entro il 2026. La Colombia dispone di oltre 26,000 telecamere di sorveglianza gestite dal governo. A maggio 2026, Medellín ha incaricato Seguritech di costruire un centro di comando da 205 miliardi di COP (50 milioni di dollari). L'Argentina mantiene la domanda attraverso programmi di sicurezza municipale e portuale, nonostante le difficoltà economiche.
Il Cile sostiene una transizione graduale dall'analogico all'ibrido nei settori bancario e della vendita al dettaglio, grazie alla relativa stabilità degli appalti istituzionali. Il Venezuela presenta procedure di appalto formali più limitate, ma l'hardware analogico a basso costo continua a circolare attraverso i canali regionali. Ecuador, Paraguay, Uruguay, Bolivia e altri paesi più piccoli contribuiscono con volumi significativi di unità. In tutto il Sud America, i sistemi analogici rimangono utili nelle città secondarie e nelle aree periurbane, dove un'infrastruttura IP completa non è ancora diventata economicamente vantaggiosa.
Panorama competitivo
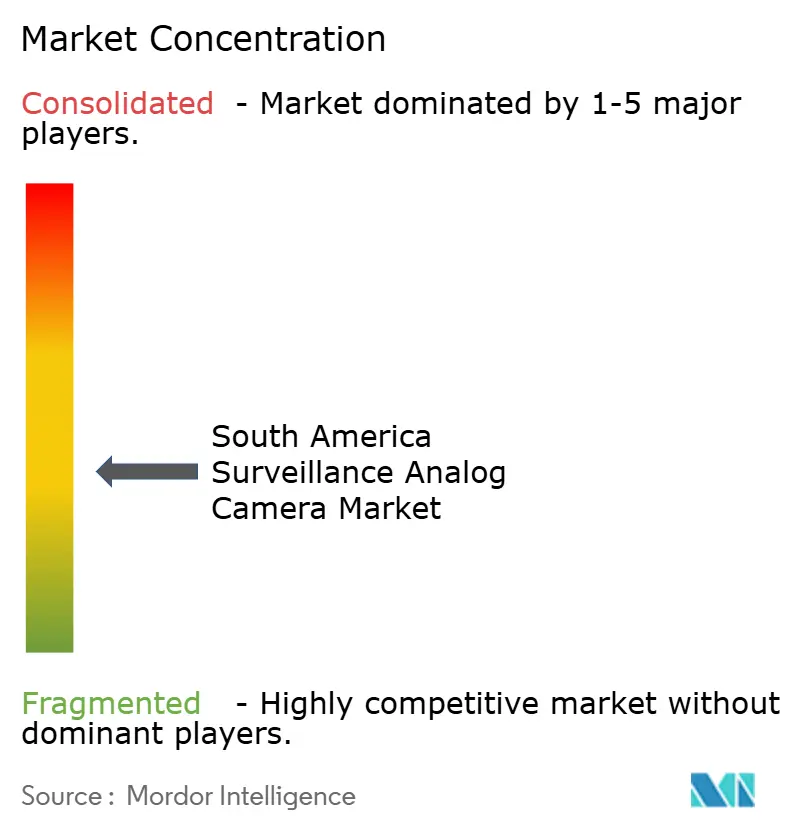
Il mercato sudamericano delle telecamere di sorveglianza analogiche è altamente competitivo tra i principali produttori OEM e i fornitori regionali. Hikvision e Dahua mantengono la loro influenza grazie agli ecosistemi tecnologici HD-TVI e HD-CVI. Intelbras è un importante concorrente a livello nazionale in Brasile, grazie alla sua produzione locale e ai rapporti con i canali di distribuzione. Tiandy Technologies, TVT Digital Technology e CP PLUS International competono nell'offerta di DVR ibridi a prezzi competitivi. Le città più piccole e i mercati periurbani rimangono aree aperte per gli integratori regionali e i rivenditori specializzati.
Nell'aprile del 2026 Intelbras ha annunciato un piano di investimenti fino a 200 milioni di real brasiliani (34.8 milioni di dollari) per un nuovo stabilimento di produzione di sistemi di videosorveglianza a Manaus. L'architettura Turbo HD di Hikvision utilizza la tecnologia Power over Coaxial (POC) per ridurre i tempi di installazione sui sistemi compatibili. Hanwha Vision ha installato oltre 2,000 telecamere con intelligenza artificiale nel distretto di Santiago de Surco a Lima. Axis Communications ha posizionato sistemi di sorveglianza certificati per progetti portuali soggetti a requisiti normativi. Queste iniziative rispondono alle esigenze di capacità locale, efficienza di installazione, domanda di analisi dati e conformità normativa.
Le strategie competitive combinano sempre più la compatibilità hardware, l'assistenza locale e la conformità normativa. I registratori ibridi aiutano i fornitori a mantenere i clienti che utilizzano sistemi analogici, offrendo al contempo un punto di accesso per gli aggiornamenti IP. Gli installatori influenzano la scelta delle apparecchiature nelle implementazioni basate su progetti. Le gare d'appalto pubbliche privilegiano i fornitori in grado di fornire documentazione relativa a certificazioni, gestione dei dati e capacità di assistenza.
Leader del settore delle telecamere di sorveglianza analogiche in Sud America
Hangzhou Hikvision Digital Technology Co., Ltd.
Zhejiang Dahua Technology Co., Ltd.
Hanwha Vision Co., Ltd.
Axis Communications AB
Zhejiang Uniview Technologies Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la città di Rio de Janeiro ha aumentato il budget annuale di Civitas Rio a 180 milioni di BRL (31.3 milioni di dollari) a seguito di un aggiornamento avvenuto nel gennaio 2026, che ora gestisce 10,000 telecamere integrate, di cui 3,000 in grado di elaborare 3,000 punti dati al secondo, con l'obiettivo di raggiungere 20,000 unità entro il 2028.
- Aprile 2026: Intelbras SA ha acquisito 670,000 m² di terreno nella zona di libero scambio di Manaus per 19.4 milioni di BRL (3.4 milioni di dollari) e ha annunciato l'intenzione di investire fino a 200 milioni di BRL (34.8 milioni di dollari) in un nuovo impianto di produzione di telecamere a circuito chiuso.
- Gennaio 2026: lo stato di Rio de Janeiro ha lanciato il Programma Sentinela, indendo una gara d'appalto pubblica da 2 miliardi di real brasiliani (348 milioni di dollari) per 220,000 telecamere di sorveglianza dotate di intelligenza artificiale e 182 centri di controllo integrati in 92 comuni.
- Giugno 2025: Way Brasil e TIM hanno lanciato un sistema di videosorveglianza autostradale con connessione 4G LTE su 630 km di strade in concessione nel Mato Grosso do Sul.
Ambito del rapporto sul mercato delle telecamere analogiche di sorveglianza in Sud America
Il mercato sudamericano delle telecamere di sorveglianza analogiche si riferisce alle tradizionali telecamere a circuito chiuso (CCTV) che trasmettono segnali video tramite cavi coassiali utilizzando tecnologie come AHD, HD-CVI e HD-TVI. Disponibili in vari formati, come telecamere dome, bullet e box, questi sistemi offrono una videosorveglianza economicamente vantaggiosa per applicazioni interne, esterne e in condizioni di scarsa illuminazione. Sono principalmente impiegati nei settori governativo, bancario, della vendita al dettaglio e residenziale della regione, e distribuiti tramite integratori di sistemi di sicurezza, specialisti e canali di acquisto diretto, al fine di fornire un'infrastruttura di sicurezza affidabile e compatibile con i sistemi preesistenti.
Il rapporto sul mercato delle telecamere analogiche di sorveglianza in Sud America è segmentato per forma della telecamera (telecamere a scatola, telecamere a cupola, telecamere a proiettile, telecamere pan-tilt-zoom, telecamere fisheye e multisensore e telecamere a foro stenopeico e altre forme di telecamere), tecnologia (analogica a definizione standard, AHD, HD-CVI, HD-TVI e ibrida analogica e IP), risoluzione (fino a 960H, 720p, 1080p e 2MP, 4MP e 5MP e 4K e oltre), applicazione (sorveglianza interna, sorveglianza esterna, sorveglianza in condizioni di scarsa illuminazione e notturna e monitoraggio del traffico e del perimetro), settore di utilizzo finale (governo e sicurezza pubblica, banche, servizi finanziari e assicurativi, sanità, trasporti e logistica, industria, vendita al dettaglio, ospitalità e commerciale, residenziale e piccole imprese e istruzione e altri settori di utilizzo finale), canale di distribuzione (distributori di sicurezza, integratori di sistemi e installatori, vendita al dettaglio specializzata ed e-commerce e vendita diretta alle imprese) e appalti pubblici), e geografia (Brasile, Argentina, Colombia, Cile e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Telecamere a scatola |
| Telecamere dome |
| Telecamere Bullet |
| Telecamere Pan-Tilt-Zoom |
| Fotocamere fisheye e multisensore |
| Fotocamera a foro stenopeico e altre tipologie di fotocamere |
| Analogico a definizione standard |
| AHD |
| HD-CVI |
| HD-TVI |
| Ibrido analogico e IP |
| Fino a 960H |
| 720p |
| 1080p e 2 MP |
| 4MP e 5MP |
| 4K e superiori |
| Sorveglianza interna |
| Sorveglianza esterna |
| Sorveglianza in condizioni di scarsa illuminazione e notturna |
| Monitoraggio del traffico e del perimetro |
| Governo e pubblica sicurezza |
| Banche, servizi finanziari e assicurazioni |
| Settore Sanitario |
| Trasporto e logistica |
| Industriale |
| Vendita al dettaglio, settore alberghiero e commerciale |
| Residenziale e piccole imprese |
| Istruzione e altri settori di utilizzo finale |
| Distributori di sicurezza |
| Integratori e installatori di sistemi |
| Vendita al dettaglio specializzata e commercio elettronico |
| Approvvigionamento diretto da imprese e governo |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Tramite modulo fotografico | Telecamere a scatola |
| Telecamere dome | |
| Telecamere Bullet | |
| Telecamere Pan-Tilt-Zoom | |
| Fotocamere fisheye e multisensore | |
| Fotocamera a foro stenopeico e altre tipologie di fotocamere | |
| Per tecnologia | Analogico a definizione standard |
| AHD | |
| HD-CVI | |
| HD-TVI | |
| Ibrido analogico e IP | |
| Per risoluzione | Fino a 960H |
| 720p | |
| 1080p e 2 MP | |
| 4MP e 5MP | |
| 4K e superiori | |
| Per Applicazione | Sorveglianza interna |
| Sorveglianza esterna | |
| Sorveglianza in condizioni di scarsa illuminazione e notturna | |
| Monitoraggio del traffico e del perimetro | |
| Per settore degli utenti finali | Governo e pubblica sicurezza |
| Banche, servizi finanziari e assicurazioni | |
| Settore Sanitario | |
| Trasporto e logistica | |
| Industriale | |
| Vendita al dettaglio, settore alberghiero e commerciale | |
| Residenziale e piccole imprese | |
| Istruzione e altri settori di utilizzo finale | |
| Per canale di distribuzione | Distributori di sicurezza |
| Integratori e installatori di sistemi | |
| Vendita al dettaglio specializzata e commercio elettronico | |
| Approvvigionamento diretto da imprese e governo | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato delle telecamere di sorveglianza analogiche in Sud America?
Il mercato sudamericano delle telecamere analogiche di sorveglianza valeva 1.51 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.92%.
Perché le telecamere di sorveglianza analogiche rimangono rilevanti in Sud America?
Le reti di cavi coassiali esistenti riducono i costi di aggiornamento, mentre i registratori ibridi consentono agli operatori di aggiungere canali IP gradualmente.
Quale formato di fotocamera è il più richiesto in Sud America?
Nel 2025, le telecamere a cupola hanno rappresentato la quota maggiore del fatturato, con il 34.27%, grazie alla loro idoneità agli interni commerciali e all'ampio angolo di visione offerto.
Quale applicazione crescerà più rapidamente entro il 2031?
Si prevede che il monitoraggio del traffico e del perimetro crescerà a un tasso annuo composto del 7.79%, sostenuto dalle esigenze di sorveglianza autostradale e dei trasporti pubblici.
Quale Paese è leader nella domanda di telecamere di sorveglianza analogiche in Sud America?
Nel 2025 il Brasile ha registrato il 52.84% dei ricavi, grazie ai programmi cittadini e alla produzione nazionale di fotocamere.
Qual è la principale sfida per i fornitori di fotocamere analogiche?
La diminuzione dei costi dei sistemi IP e i requisiti di sicurezza più stringenti mettono sotto pressione i sistemi DVR di base, soprattutto nelle sedi di prestigio.


