

Dimensioni e quota di mercato degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.65 miliardo di dollari |
| Dimensione del mercato (2031) | 0.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.05% CAGR |
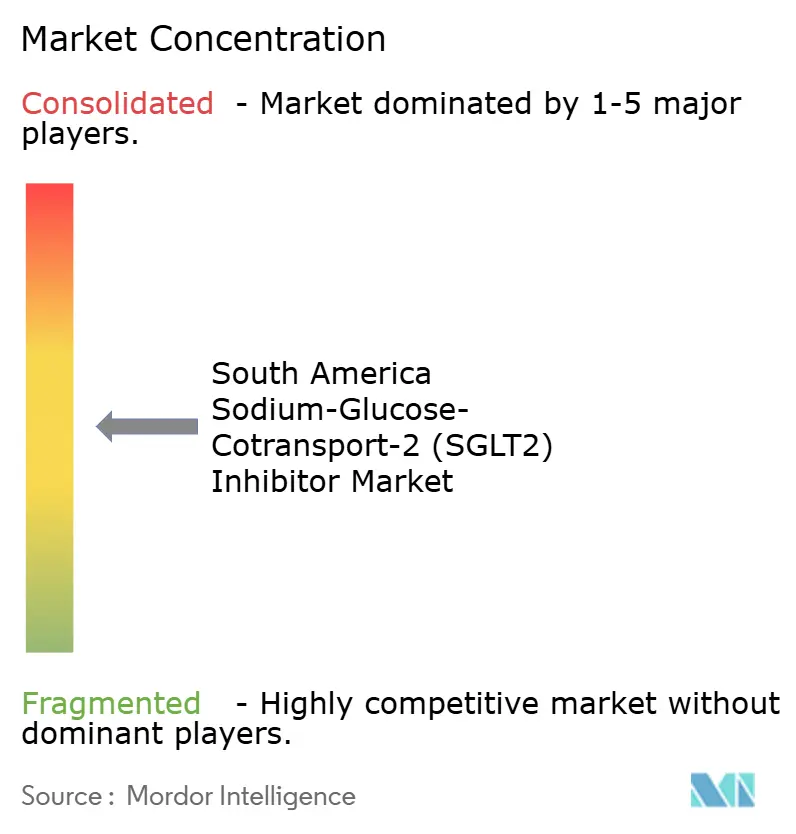
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
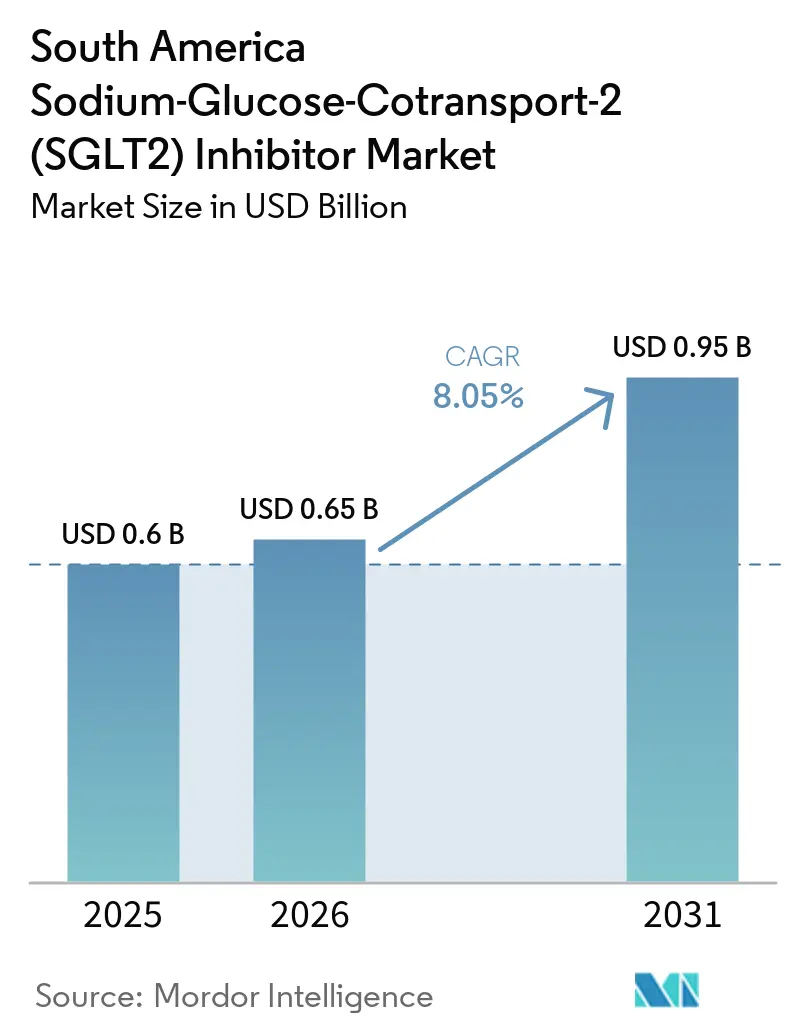
Analisi di mercato degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) aveva un valore di 0.60 miliardi di dollari nel 2025 e si prevede che crescerà da 0.65 miliardi di dollari nel 2026 a 0.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.05% durante il periodo di previsione (2026-2031).
La regione presenta una popolazione diabetica consistente e non completamente trattata, il che alimenta la domanda di terapie utilizzate per il diabete, l'insufficienza cardiaca e la malattia renale cronica. Le decisioni in materia di copertura sanitaria pubblica in Brasile, Perù e Argentina stanno ampliando l'accesso, sebbene la copertura rimanga specifica per patologia e vari da paese a paese. L'ingresso sul mercato locale dei farmaci generici sta aumentando i volumi di prescrizione grazie a prezzi più bassi, esercitando al contempo pressione sui ricavi per unità dei farmaci originali. Il mercato sudamericano degli inibitori SGLT2 dipende quindi dall'equilibrio tra un accesso più ampio, l'adozione da parte di specialisti e le condizioni di rimborso disomogenee nella regione.
Punti chiave del rapporto
- Per quanto riguarda i singoli farmaci, nel 2025 la dapagliflozin deteneva il 38.56% della quota di mercato sudamericana degli inibitori SGLT2, mentre si prevede che l'ertugliflozin crescerà a un tasso annuo composto del 10.12% fino al 2031.
- Per indicazione, il diabete mellito di tipo 2 ha rappresentato il 41.86% del mercato sudamericano degli inibitori SGLT2 nel 2025, mentre si prevede che la malattia renale cronica crescerà a un tasso annuo composto (CAGR) dell'11.25% fino al 2031.
- Per canale di distribuzione, nel 2025 le farmacie ospedaliere detenevano il 45.87% della quota di mercato sudamericana degli inibitori SGLT2, mentre si prevede che le farmacie online cresceranno a un tasso annuo composto del 10.67% fino al 2031.
- Dal punto di vista geografico, il Brasile si è posizionato al primo posto con il 52.30% del fatturato regionale nel 2025, mentre si prevede che l'Argentina registrerà un tasso di crescita annuo composto (CAGR) dell'11.56% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) in Sud America
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del carico di diabete di tipo 2 e malattie cardiorenali | + 1.8% | Brasile, Argentina, Colombia, Cile e Perù | A lungo termine (≥ 4 anni) |
| Espansione dell'uso di SGLT2 oltre il controllo glicemico | + 1.5% | Brasile, Colombia e Argentina | Medio termine (2-4 anni) |
| Aumento dell'adozione dei prontuari farmaceutici da parte del settore pubblico e privato. | + 1.6% | Brasile, Perù e Argentina | A breve termine (≤ 2 anni) |
| Percorsi terapeutici basati sull'evidenza per il diabete e l'insufficienza cardiaca | + 1.2% | Brasile, Cile e Colombia | Medio termine (2-4 anni) |
| Programmi locali di farmaci generici e di trasferimento tecnologico finanziati dallo Stato | + 0.8% | Brasile e Perù | Medio termine (2-4 anni) |
| Prescrizione digitale e modelli di assistenza cronica gestiti dalle farmacie | + 0.6% | Brasile, Argentina e Cile | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico di diabete di tipo 2 e malattie cardiorenali
Il peso del diabete ha fornito una base solida per il mercato sudamericano degli inibitori SGLT2. La Federazione Internazionale del Diabete ha riferito che nel 2024 35 milioni di adulti in Sud e Centro America soffrivano di diabete, con conseguenti 224,000 decessi correlati al diabete e 81 miliardi di dollari di spese correlate. Il tasso del 30.4% di casi non diagnosticati ha evidenziato una significativa popolazione non trattata, mentre si prevedeva che la popolazione adulta affetta da diabete avrebbe raggiunto i 52 milioni entro il 2050. Il Brasile contava 17 milioni di adulti con diabete e l'Argentina 4.3 milioni di adulti con diabete e un tasso di prevalenza negli adulti del 14%, a supporto dell'espansione del trattamento man mano che un numero maggiore di pazienti accedeva a percorsi di cura formali. [1] Magliano DJ, Boyko EJ, “Diabetes Atlas,” International Diabetes Federation, ncbi.nlm.nih.gov
Espansione dell'uso di SGLT2 oltre il controllo glicemico
Gli inibitori SGLT2 sono stati sempre più utilizzati come terapie cardiorenali, oltre al loro ruolo di farmaci ipoglicemizzanti. Le linee guida KDIGO del 2024 raccomandavano questi farmaci per i pazienti con malattia renale cronica e una velocità di filtrazione glomerulare stimata (eGFR) di almeno 20 mL/min/1.73 m², inclusi i pazienti senza diabete. La Società Internazionale di Nefrologia ha presentato questo approccio nella sua Cold Map sugli inibitori SGLT2 del 2025, mentre il consenso degli esperti colombiani del 2025 ha identificato dapagliflozin ed empagliflozin come opzioni preferenziali per la malattia renale cronica con albuminuria di almeno 200 mg/g. [2] Federazione Internazionale del Diabete, "Diabetes in South and Central America 2024", IDF Diabetes Atlas, diabetesatlas.org Queste raccomandazioni hanno ampliato la prescrizione in endocrinologia, cardiologia e nefrologia, rafforzando l'accesso attraverso protocolli ospedalieri, formazione specialistica e test diagnostici.
Aumento dell'adozione dei prontuari farmaceutici nel settore pubblico e privato.
Le decisioni relative al formulario hanno agito come un immediato fattore di accesso per il mercato sudamericano degli inibitori SGLT2. Nel febbraio 2025, il Brasile ha reso disponibile gratuitamente la dapagliflozin attraverso Farmácia Popular per gli adulti idonei di età pari o superiore a 65 anni con diabete di tipo 2 e malattie cardiovascolari. [3] Kidney Disease Improving Global Outcomes, “KDIGO 2024 Clinical Practice Guideline for the Evaluation and Management of Chronic Kidney Disease,” Kidney International Supplements, theisn.org Nel marzo 2025, il Perù ha aggiunto dapagliflozin 10 mg ed empagliflozin 10 mg e 25 mg al suo elenco di medicinali essenziali complementari, mentre l'Argentina ha reso obbligatoria una copertura sanitaria specifica per empagliflozin, canagliflozin o dapagliflozin ai sensi della Risoluzione 2091/2025. Queste misure hanno ridotto le barriere di costo per i pazienti e ampliato gli acquisti pubblici e i volumi assicurativi, sebbene la copertura sia rimasta limitata a specifici gruppi clinici.
Percorsi terapeutici basati sull'evidenza per il diabete e l'insufficienza cardiaca
Le linee guida nazionali hanno tradotto le evidenze cliniche in percorsi di prescrizione standardizzati in tutta la regione. Le linee guida cliniche colombiane del 2025 raccomandavano gli inibitori SGLT2 come terapia aggiuntiva alla metformina nei pazienti che non raggiungevano gli obiettivi glicemici e ne supportavano l'uso come protezione cardiorenale di prima linea per i pazienti con malattia cardiovascolare conclamata. Le linee guida indicavano questi farmaci come opzioni preferenziali per i pazienti idonei con insufficienza cardiaca e nefropatia diabetica. La formazione medica continua e i modelli digitali di assistenza cronica hanno favorito l'adozione di questi farmaci anche al di fuori dei principali centri di riferimento e hanno integrato l'assistenza diabetologica, cardiologica e nefrologica per i pazienti con patologie sovrapposte.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costi elevati a carico del paziente e rimborso non uniforme | -1.5% | Argentina, Perù e resto del Sud America | Medio termine (2-4 anni) |
| Disuguaglianze tra aree urbane e rurali nella diagnosi e nel follow-up specialistico. | -1.0% | Brasile, Perù, Bolivia e resto del Sud America | A lungo termine (≥ 4 anni) |
| Frammentazione a livello nazionale in materia di regolamentazione e appalti | -0.8% | Bolivia, Ecuador, Paraguay e Uruguay | A lungo termine (≥ 4 anni) |
| Fornitura discontinua di strumenti diagnostici per malattie cardiorenali | -0.7% | Brasile rurale, Perù e resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati a carico del paziente e rimborsi non uniformi
Gli elevati costi a carico dei pazienti hanno continuato a limitare l'accesso ai farmaci al di fuori dei principali canali di copertura pubblica. In Argentina, i meccanismi di riferimento dei prezzi non hanno tenuto costantemente il passo con i costi farmaceutici durante i periodi di instabilità valutaria. La decisione del Perù del 2025 sui farmaci essenziali si applicava solo al settore pubblico, lasciando i pazienti del settore privato esposti al costo pieno dei medicinali. Ciò ha creato modelli di domanda differenziati tra i pazienti del settore pubblico e quelli del settore privato, che beneficiavano di sussidi. La frammentazione delle strutture di rimborso e di approvvigionamento ha ulteriormente ritardato l'accesso ai farmaci nei paesi più piccoli.
Disuguaglianze tra aree urbane e rurali nella diagnosi specialistica e nel follow-up.
La prescrizione di inibitori SGLT2 per malattie renali e insufficienza cardiaca spesso richiede la misurazione dell'eGFR e dell'albuminuria. Le strutture di assistenza primaria nelle aree rurali avevano un accesso inferiore a questi esami diagnostici rispetto ai principali centri metropolitani. In Brasile, le reti ospedaliere ad alta complessità hanno supportato l'implementazione coerente di protocolli approvati per il diabete, mentre i comuni rurali del Nord e del Nord-Est avevano un accesso limitato agli specialisti. Questa lacuna ha influito sulla diagnosi, sul follow-up e sull'avvio sicuro del trattamento. La telemedicina e i servizi di assistenza cronica gestiti dalle farmacie hanno ampliato l'accesso, ma la disponibilità è rimasta disomogenea tra le regioni.
Analisi del segmento
Per farmaco: Dapagliflozin domina i canali di accesso, mentre ertugliflozin guadagna terreno grazie all'ingresso tardivo.
Nel 2025, la dapagliflozina ha rappresentato il 38.56% del fatturato, confermandosi come la molecola leader nel mercato sudamericano degli inibitori SGLT2. Questa posizione riflette il suo precoce utilizzo in ambito cardiorenale e i consolidati canali di accesso di AstraZeneca in Brasile e Argentina. La decisione del programma Farmácia Popular brasiliano del febbraio 2025 ha creato un sistema di rimborso dei volumi per gli anziani idonei affetti da diabete di tipo 2 e malattie cardiovascolari. L'empagliflozina si è posizionata al secondo posto, supportata dal consolidato franchise Jardiance di Boehringer Ingelheim. Il ruolo della canagliflozina è meno rilevante, in quanto dapagliflozina ed empagliflozina sono maggiormente integrate nei protocolli di trattamento pubblico e nella pratica specialistica.
Si prevede che ertugliflozin crescerà a un tasso di crescita annuo composto (CAGR) del 10.12% dal 2026 al 2031. Il suo ingresso più tardivo sul mercato gli offre la possibilità di competere in mercati in cui sono già consolidati i prontuari terapeutici per le terapie più datate. Ipragliflozin e sotagliflozin si rivolgono a gruppi più ristretti di pazienti con patologie cardiorenali, mentre sotagliflozin ha un ruolo differenziato nel trattamento dell'insufficienza cardiaca nei pazienti con diabete di tipo 2. Il mercato sta inoltre assistendo alla comparsa di un numero maggiore di prodotti generici a base di dapagliflozin da parte di EMS, Eurofarma e Cristália. I requisiti di bioequivalenza di ANVISA supportano la qualità terapeutica con l'espansione della sostituzione con farmaci generici.
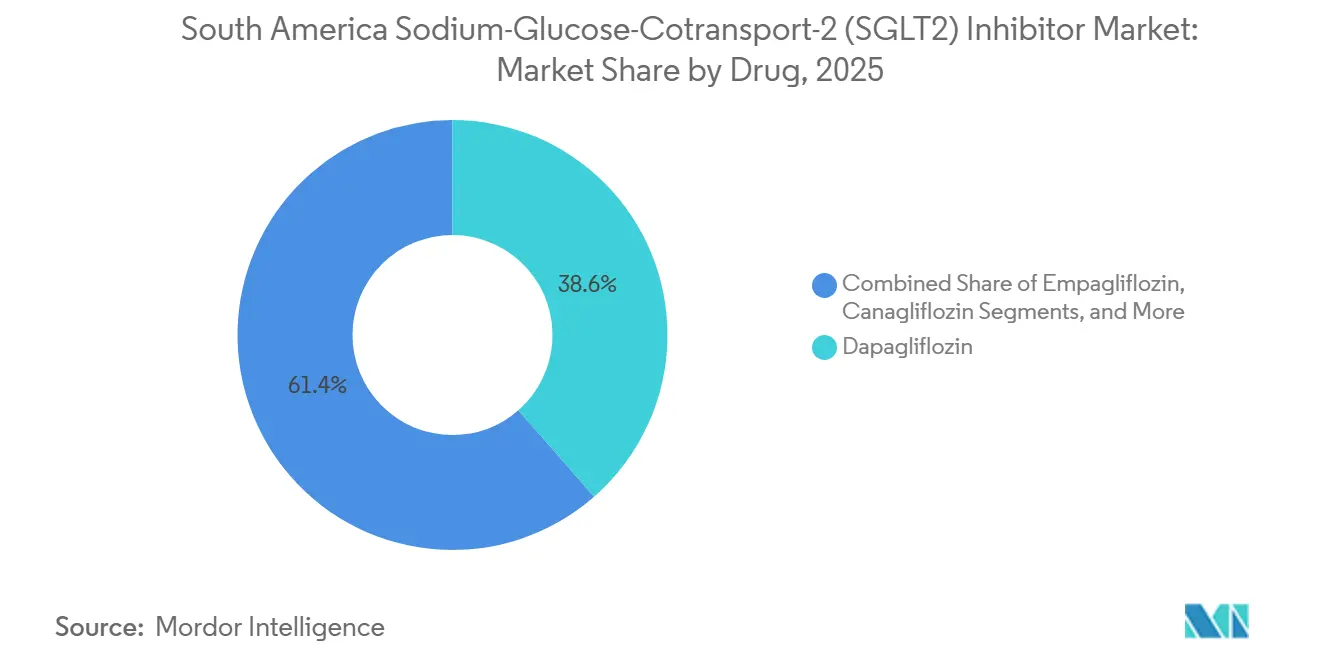
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: il diabete di tipo 2 rimane la base di volume mentre la malattia renale cronica si espande
Nel 2025, il diabete mellito di tipo 2 ha rappresentato il 41.86% del fatturato e rimane la principale indicazione per la prescrizione di questi farmaci. L'ampia prevalenza di comorbilità cardiovascolari supporta il continuo utilizzo degli inibitori SGLT2. I protocolli di trattamento in Colombia, Brasile e Argentina raccomandano questi farmaci per i pazienti idonei affetti da diabete di tipo 2 e patologie cardiovascolari. L'insufficienza cardiaca ha acquisito importanza con l'espansione del riconoscimento a livello regionale, sia nei contesti con frazione di eiezione ridotta che preservata. I centri di riferimento di San Paolo, Buenos Aires e Bogotà stanno adottando sempre più modelli di assistenza cardiorenale multidisciplinare.
Si prevede che la malattia renale cronica crescerà a un tasso di crescita annuo composto (CAGR) dell'11.25% dal 2026 al 2031. Le dimensioni del mercato sudamericano degli inibitori SGLT2 per questa indicazione sono supportate dalle raccomandazioni KDIGO per i pazienti con un eGFR di almeno 20 mL/min/1.73 m², indipendentemente dalla presenza di diabete. La mappa ISN Cold Map 2025 supporta l'implementazione clinica di questo approccio. La riduzione del rischio cardiovascolare rimane un altro caso d'uso chiave per i pazienti ad alto rischio. Altre indicazioni approvate includono applicazioni emergenti nel diabete di tipo 1 e nella prevenzione del danno renale acuto, sebbene i prontuari pubblici non riflettano ancora questi usi.
Per canale di distribuzione: le farmacie ospedaliere mantengono l'accesso mentre le farmacie online crescono
Nel 2025, le farmacie ospedaliere rappresentavano il 45.87% della distribuzione, a testimonianza dell'avvio e del monitoraggio del trattamento, gestiti da specialisti, per pazienti affetti da patologie complesse come insufficienza renale, cardiaca o cardiovascolare. Il modello di appalto pubblico brasiliano convoglia volumi significativi di farmaci verso le strutture ospedaliere, caratterizzate da un'elevata complessità. Questo canale favorisce i produttori con accesso al prontuario farmaceutico ospedaliero e capacità di gestione di rapporti con le strutture sanitarie. AstraZeneca e Boehringer Ingelheim hanno instaurato rapporti consolidati con importanti ospedali in Brasile, Argentina e Colombia. I sistemi sanitari pubblici e le farmacie al dettaglio supportano i pazienti nella transizione verso una fornitura continua di farmaci.
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 10.67% dal 2026 al 2031. La dispensazione digitale supporta i rinnovi mensili ricorrenti per il trattamento del diabete e della malattia renale cronica, mentre i modelli di abbonamento possono ridurre le mancate ricariche. Questo canale riflette anche la crescita dei servizi di prescrizione digitale e dei modelli di assistenza incentrati sulla farmacia. Le farmacie al dettaglio rimangono importanti in Cile e Colombia, dove i canali di assicurazione privata svolgono un ruolo più rilevante. Il mercato sudamericano degli inibitori SGLT2 continuerà a basarsi sui canali di dispensazione istituzionali e territoriali, la cui importanza relativa varia a seconda della copertura sanitaria pubblica e delle infrastrutture farmaceutiche.
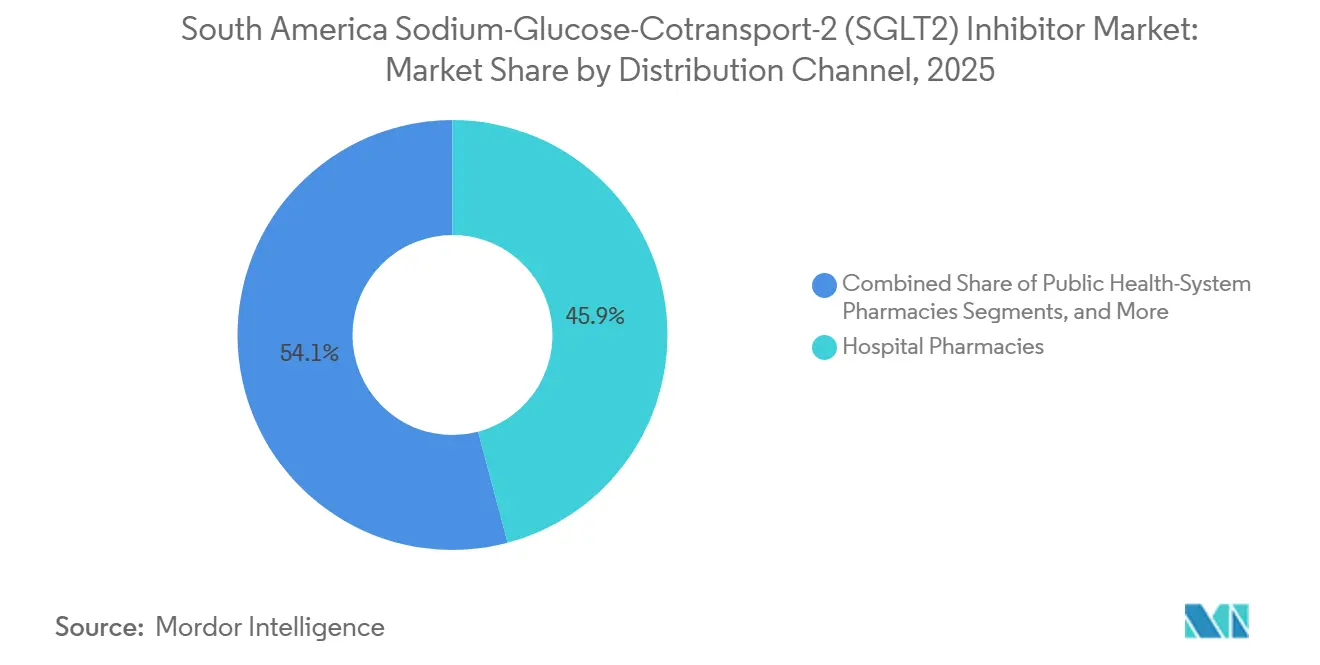
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 il Brasile deteneva il 52.30% del fatturato regionale. La sua posizione di mercato era supportata da 17 milioni di adulti affetti da diabete, dagli acquisti effettuati tramite il SUS (Sistema Sanitario Unico brasiliano) e dalla crescente disponibilità di farmaci generici. Le decisioni di Farmácia Popular e CONITEC hanno stabilito percorsi di accesso formali per specifici gruppi di pazienti trattati con dapagliflozin. Nel maggio 2026, ANVISA ha approvato la prima combinazione a dose fissa di dapagliflozin e metformina in versione generica. La riduzione dei prezzi ha comportato una diminuzione del fatturato per unità, ma potrebbe ampliare la popolazione di pazienti trattabili.
Si prevede che l'Argentina registrerà un tasso di crescita annuo composto (CAGR) dell'11.56% dal 2026 al 2031. La Risoluzione 2091/2025 prevede la copertura assicurativa per i pazienti idonei affetti da diabete di tipo 2 e malattie cardiovascolari o nefropatia diabetica. In Argentina, 4.3 milioni di adulti sono affetti da diabete, con un tasso di prevalenza del 14%. Il divario tra il fabbisogno clinico e l'utilizzo dei trattamenti supporta una previsione di crescita più rapida. La Colombia, con 3 milioni di adulti affetti da diabete, e le linee guida aggiornate in endocrinologia supportano una crescita continua dei volumi. I suoi percorsi normativi e di rimborso facilitano le discussioni sull'inserimento nel prontuario farmaceutico di farmaci innovativi.
Il consenso multidisciplinare cileno del 2024 supporta l'uso degli inibitori SGLT2 per l'insufficienza cardiaca, la prevenzione cardiovascolare nel diabete di tipo 2 e la malattia renale cronica. Tuttavia, le dimensioni ridotte del paese ne limitano il contributo al volume regionale. L'inserimento del Perù nell'elenco dei farmaci essenziali nel marzo 2025 ha migliorato le condizioni di accesso a dapagliflozin ed empagliflozin, precedentemente disponibili principalmente tramite vendita al dettaglio privata. Bolivia, Ecuador e Paraguay presentano sistemi normativi e di approvvigionamento frammentati, che limitano la penetrazione dei trattamenti e determinano una crescita graduale. In questi paesi, la crescita del mercato rimane dipendente dalla progettazione delle gare d'appalto locali, dalla capacità amministrativa e dalle competenze di valutazione delle tecnologie sanitarie.
Panorama competitivo
Il mercato sudamericano degli inibitori SGLT2 presenta un livello di produttori originator moderatamente consolidato e una base crescente di produttori locali di farmaci generici. AstraZeneca e Boehringer Ingelheim detengono posizioni di leadership con i farmaci di marca Forxiga e Jardiance, supportate da evidenze cliniche, accordi con i prontuari terapeutici e programmi di formazione per i medici. Janssen mantiene una presenza con Invokana, sebbene la sua quota di mercato si sia ridotta rispetto a dapagliflozin ed empagliflozin. Merck, nota come MSD in Sud America, commercializza Steglatro in collaborazione con Pfizer. Lexicon Pharmaceuticals offre sotagliflozin, un farmaco con un duplice meccanismo d'azione differenziato su SGLT1 e SGLT2, indicato per i pazienti con insufficienza cardiaca e diabete di tipo 2.
I farmaci originali rimangono competitivi laddove la familiarità con il marchio e la prescrizione specialistica influenzano le decisioni terapeutiche. Questa tendenza è più evidente nei mercati più piccoli con percorsi di accesso più ristretti e una concorrenza limitata dei farmaci generici. Le restrizioni all'accesso possono preservare la posizione dei farmaci originali, anche laddove la concorrenza dei generici è forte in Brasile. Di conseguenza, il panorama competitivo varia a seconda del paese e del canale di distribuzione.
I fornitori di farmaci generici stanno rimodellando il segmento a basso prezzo del mercato sudamericano degli inibitori SGLT2. Eurofarma ha ottenuto la registrazione ANVISA nel maggio 2026 per la prima combinazione generica a dose fissa di dapagliflozin e metformina cloridrato in Brasile. Il prodotto è equivalente a Xigduo XR di AstraZeneca. In base alla legge brasiliana sui farmaci generici n. 9.787/1999, deve essere venduto con uno sconto di almeno il 35% rispetto al prodotto di riferimento. Anche EMS, Cristália, Hypera e Dr. Reddy's Laboratories si stanno posizionando nel mercato dei generici di dapagliflozin ed empagliflozin. Biomm e Biocon India sono pronte per un futuro ingresso nel mercato, man mano che i processi per i generici complessi si consolideranno.
Leader del settore degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) in Sud America
AstraZeneca SpA
Eli Lilly and Company
Johnson & Johnson
Azienda Bristol-Myers Squibb
Astellas Pharma Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: AstraZeneca ha avviato lo studio di fase III NCT07662109 in Argentina e Brasile per valutare l'elecogliptin in combinazione con dapagliflozin rispetto al solo dapagliflozin in pazienti adulti con diabete di tipo 2, a supporto della sua strategia per il ciclo di vita del farmaco in Sud America.
- Maggio 2026: Eurofarma ha ottenuto l'approvazione ANVISA per la prima combinazione a dose fissa di dapagliflozin e metformina cloridrato generica in Brasile, creando pressione sui prezzi nel segmento delle combinazioni di inibitori SGLT2 e ampliando l'accesso a farmaci a costi inferiori.
- Marzo 2025: il Ministero della Salute peruviano ha aggiunto dapagliflozin ed empagliflozin all'elenco dei farmaci complementari del PNUME, segnando la prima inclusione di inibitori SGLT2 nel sistema sanitario pubblico per i pazienti idonei.
Ambito del rapporto sul mercato degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) in Sud America
Secondo quanto riportato nel documento, gli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2), spesso noti come gliflozine, sono una classe di farmaci orali prescritti principalmente per il trattamento del diabete di tipo 2. Questi farmaci abbassano la glicemia impedendo ai reni di riassorbire il glucosio, costringendo l'organismo a espellere l'eccesso di zucchero attraverso le urine.
Il mercato sudamericano degli inibitori del cotrasportatore sodio-glucosio 2 (SGLT2) è segmentato per farmaco, indicazione, canale di distribuzione, utente finale e area geografica. Per farmaco, il mercato comprende dapagliflozin, empagliflozin, canagliflozin, ertugliflozin, ipragliflozin, sotagliflozin e altri farmaci inibitori SGLT2. Per indicazione, il mercato è segmentato in diabete mellito di tipo 2, insufficienza cardiaca, malattia renale cronica, riduzione del rischio cardiovascolare e altre indicazioni approvate. Per canale di distribuzione, il mercato è suddiviso in farmacie al dettaglio, farmacie ospedaliere, farmacie del sistema sanitario pubblico e farmacie online. Per utente finale, il mercato è segmentato in ospedali, cliniche di endocrinologia, cliniche di cardiologia, cliniche di nefrologia e altri. Per area geografica, il mercato è analizzato in Brasile, Argentina, Colombia, Cile, Perù e nel resto del Sud America. Il rapporto analizza anche le stime delle dimensioni e delle tendenze di mercato in questi paesi e nel resto del Sud America. Il rapporto offre stime delle dimensioni di mercato e previsioni in termini di valore (USD) per i segmenti sopra menzionati.
| dapagliflozin |
| Empagliflozin |
| CANAGLIFLOZIN |
| Ertugliflozin |
| Ipragliflozin |
| Sotagliflozin |
| Altri farmaci inibitori di SGLT2 |
| Tipo 2 diabete mellito |
| Insufficienza cardiaca |
| Malattia renale cronica |
| Riduzione del rischio cardiovascolare |
| Altre indicazioni approvate |
| Farmacie al dettaglio |
| Farmacie ospedaliere |
| Farmacie del sistema sanitario pubblico |
| Farmacie online |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per droga | dapagliflozin |
| Empagliflozin | |
| CANAGLIFLOZIN | |
| Ertugliflozin | |
| Ipragliflozin | |
| Sotagliflozin | |
| Altri farmaci inibitori di SGLT2 | |
| Per indicazione | Tipo 2 diabete mellito |
| Insufficienza cardiaca | |
| Malattia renale cronica | |
| Riduzione del rischio cardiovascolare | |
| Altre indicazioni approvate | |
| Per canale di distribuzione | Farmacie al dettaglio |
| Farmacie ospedaliere | |
| Farmacie del sistema sanitario pubblico | |
| Farmacie online | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per gli inibitori SGLT2 in Sud America?
Si prevede che il mercato degli inibitori SGLT2 in Sud America crescerà a un tasso annuo composto (CAGR) dell'8.05% dal 2026 al 2031, raggiungendo un valore di 0.95 miliardi di dollari.
Quale inibitore SGLT2 è il più venduto in Sud America?
Nel 2025, la dapagliflozin ha registrato una quota di fatturato del 38.56%, grazie anche ai consolidati canali di distribuzione in Brasile e Argentina.
Perché la malattia renale cronica è importante per la domanda di inibitori SGLT2?
La malattia renale cronica è l'indicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'11.25% fino al 2031, come confermato dalle linee guida KDIGO.
Quale Paese è leader in Sud America per fatturato derivante dagli inibitori SGLT2?
Nel 2025 il Brasile ha guidato le entrate regionali con il 52.30%, grazie agli appalti del SUS (Sistema Sanitario Unico brasiliano), a Farmácia Popular e all'accesso ai farmaci generici.
Quale canale di distribuzione sta crescendo più rapidamente per le terapie SGLT2?
Si prevede che le farmacie online cresceranno a un tasso annuo composto del 10.67% fino al 2031, sostenute dalla necessità ricorrente di rifornimenti di farmaci.
In che modo i farmaci generici stanno influenzando l'accesso alle terapie SGLT2 in Brasile?
L'introduzione dei farmaci generici sta abbassando i prezzi e può ampliare i volumi di trattamento. La prima combinazione generica di dapagliflozin e metformina deve essere venduta con uno sconto di almeno il 35%.


