

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 549.02 milioni |
| Dimensione del mercato (2031) | USD 946.72 milioni |
| Tasso di crescita (2026 - 2031) | 11.51% CAGR |
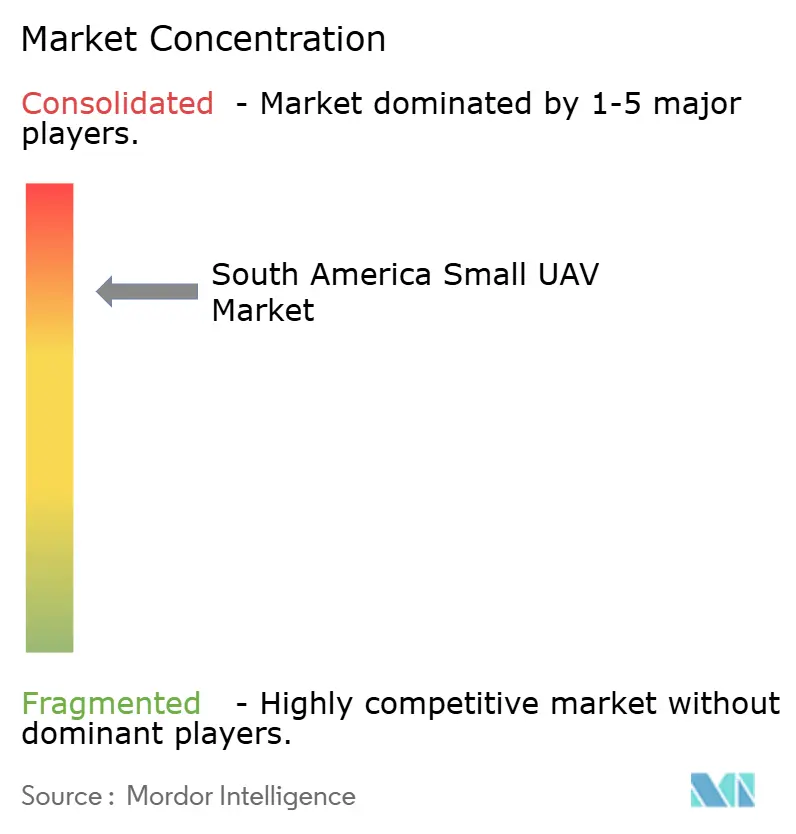
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
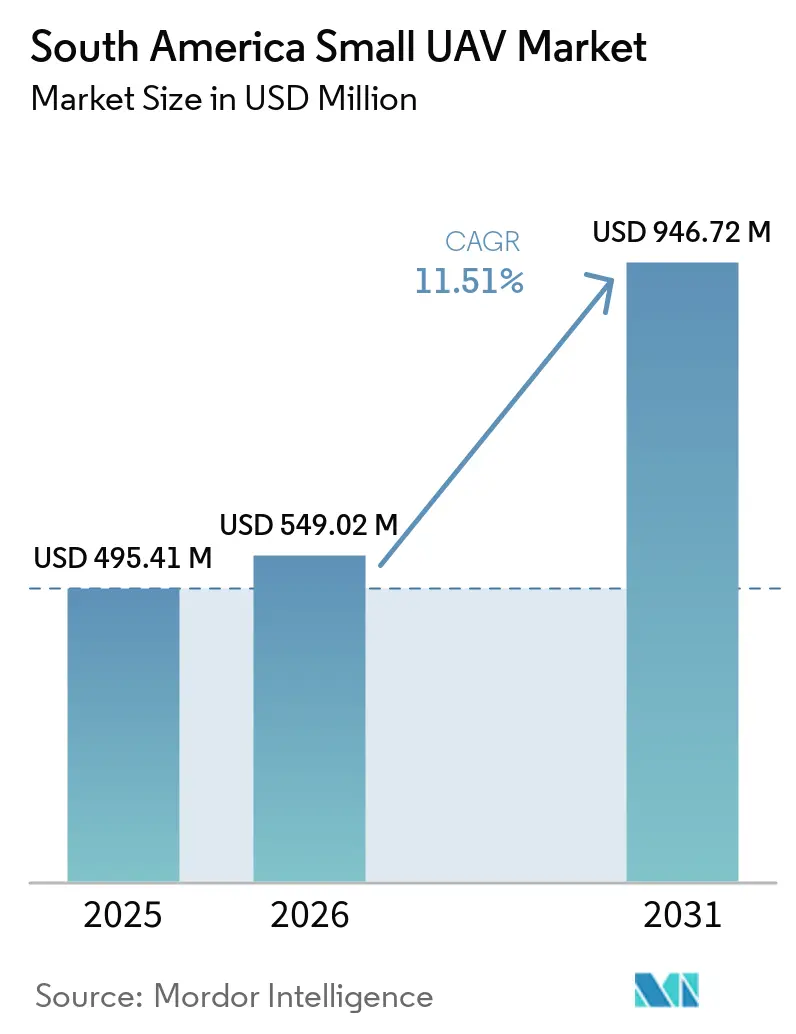
Analisi di mercato dei piccoli UAV in Sud America a cura di Mordor Intelligence
Il mercato sudamericano dei piccoli UAV aveva un valore di 495.41 milioni di dollari nel 2025 e si prevede che crescerà da 549.02 milioni di dollari nel 2026 a 946.72 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.51% durante il periodo di previsione (2026-2031). La domanda si sta spostando dai pattugliamenti periodici delle frontiere verso la sorveglianza continua lungo confini, corsi d'acqua, foreste e aree remote. Brasile e Colombia rappresentano gran parte dell'attività di approvvigionamento a breve termine, poiché i loro programmi di sicurezza richiedono una raccolta regolare di informazioni. Anche la produzione locale sta diventando un fattore sempre più importante nelle decisioni di approvvigionamento, in particolare laddove i governi cercano capacità interne e una minore dipendenza dalle importazioni. Le normative sul controllo delle esportazioni influenzano la selezione dei fornitori e creano spazio per sistemi brasiliani, israeliani, turchi ed europei in grado di soddisfare i requisiti locali. Il mercato sudamericano dei piccoli UAV deve inoltre affrontare condizioni di finanziamento disomogenee, poiché le pressioni fiscali in Argentina e le limitate allocazioni di capitale in Perù possono ritardare gli acquisti pianificati.
Punti chiave del rapporto
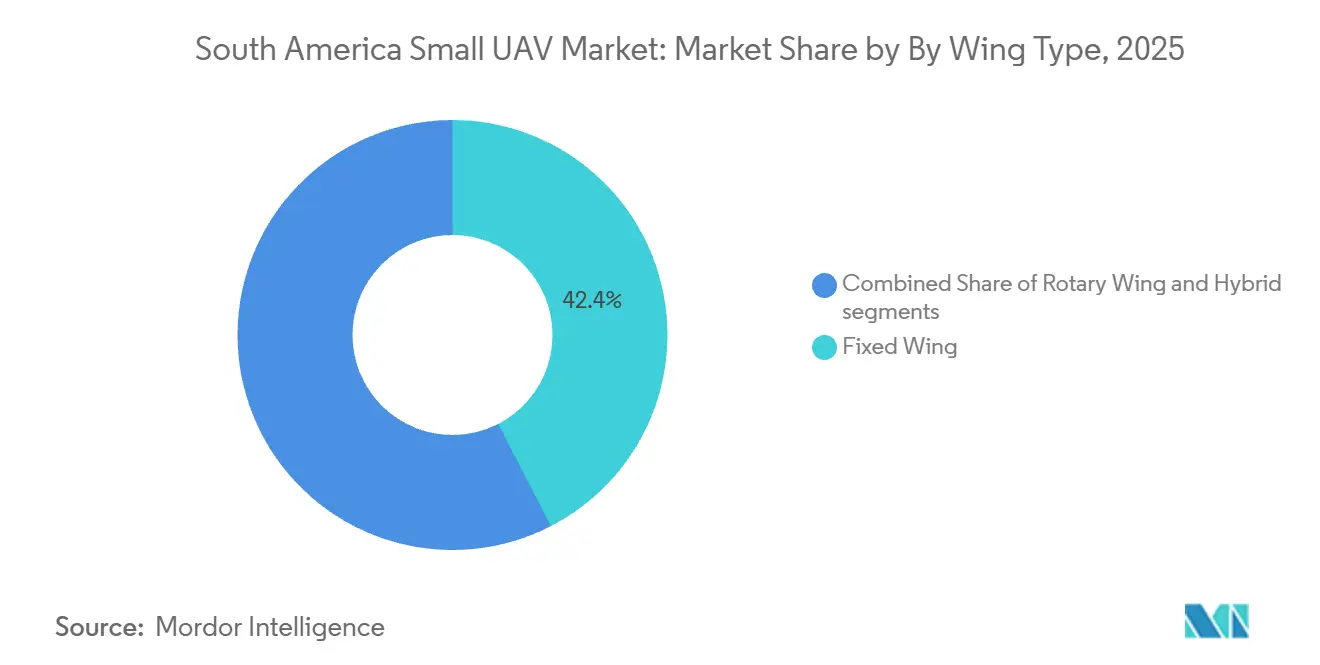
- Per tipologia di ala, nel 2025 le piattaforme ad ala fissa detenevano il 42.44% della quota di mercato dei piccoli UAV in Sud America, mentre si prevede che le piattaforme ibride cresceranno a un tasso annuo composto del 12.67% fino al 2031.
- Per quanto riguarda le dimensioni, i mini sistemi rappresentavano il 40.18% del fatturato nel 2025, mentre si prevede che i sistemi nano/micro cresceranno a un tasso annuo composto del 13.82% fino al 2031.
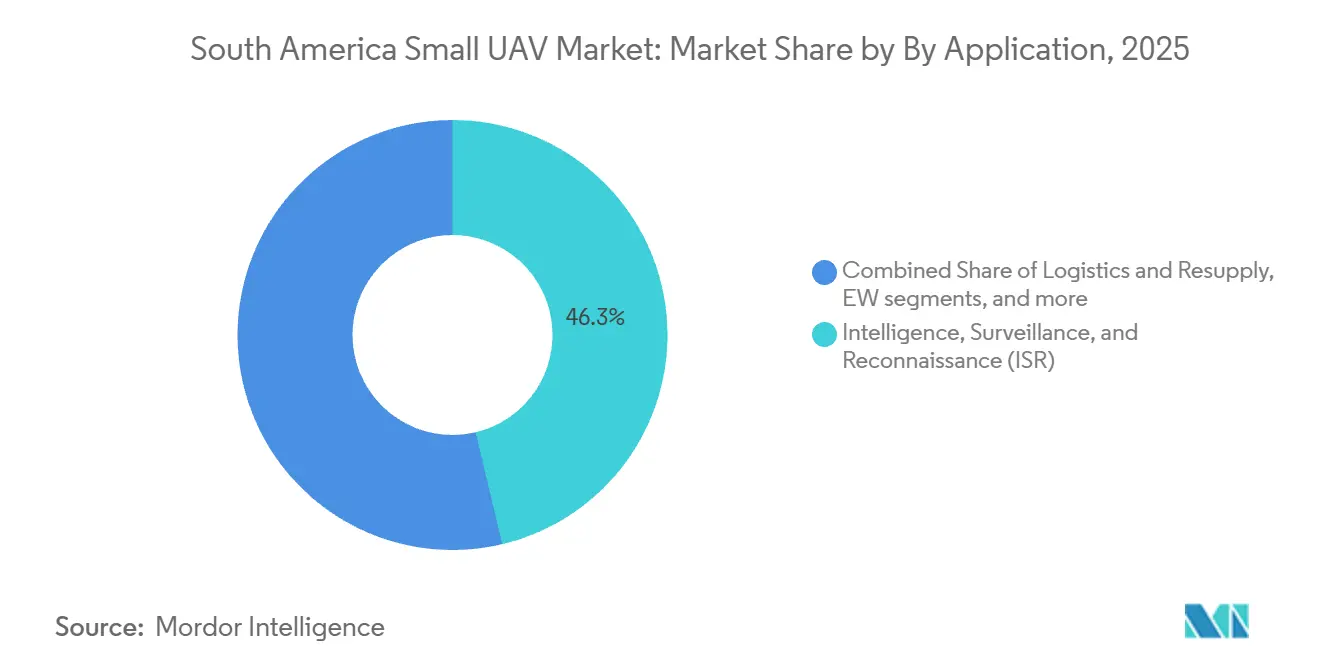
- Per quanto riguarda le applicazioni, l'ISR (Intelligence, Surveillance and Reconnaissance) ha rappresentato il 46.28% del fatturato nel 2025, mentre si prevede che la guerra elettronica crescerà a un tasso annuo composto del 13.29% fino al 2031.
- Per tipologia di propulsione, le batterie rappresentavano il 39.98% del fatturato nel 2025, mentre si prevede che i sistemi a celle a combustibile cresceranno a un tasso annuo composto del 14.91% fino al 2031.
- Dal punto di vista geografico, il Brasile deteneva il 41.93% dei ricavi nel 2025, mentre si prevede che il Cile crescerà a un tasso annuo composto del 13.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei piccoli droni in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modernizzazione della difesa e necessità di sistemi di intelligence, sorveglianza e ricognizione tattici (ISR). | + 2.80% | Brasile, Colombia, Cile | A lungo termine (≥ 4 anni) |
| Requisiti di sorveglianza delle frontiere, delle acque marittime e del bacino amazzonico | + 1.90% | Brasile, Colombia, Perù, Bolivia e stati del bacino amazzonico | Medio termine (2-4 anni) |
| Obiettivi di sviluppo delle popolazioni indigene sudamericane e di valorizzazione dei contenuti locali | + 1.30% | Brasile, Colombia, Argentina e Cile | A lungo termine (≥ 4 anni) |
| Requisiti per sistemi anti-UAS e sistemi a basso costo sacrificabili | + 1.60% | Colombia, Brasile e Argentina | A breve termine (≤ 2 anni) |
| Requisiti statunitensi in materia di assistenza alla sicurezza e interoperabilità | + 1.10% | Colombia, Brasile, Perù e Cile | Medio termine (2-4 anni) |
| Accesso operativo in zone montuose e remote | + 0.70% | Colombia, Perù, Bolivia, Cile ed Ecuador | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Modernizzazione della difesa e domanda di sistemi di intelligence, sorveglianza e ricognizione tattici (ISR).
Le forze armate sudamericane stanno rinnovando i programmi di equipaggiamento, con piccoli UAV a supporto della sorveglianza e del coordinamento operativo. L'esercito brasiliano ha integrato sistemi senza pilota nelle esercitazioni per affrontare le minacce poste dai velivoli a pilotaggio remoto. Durante l'Operação Sagitta Primus, una grande esercitazione antiaerea condotta dall'esercito brasiliano nel luglio 2026, sono state testate procedure di contrasto ai RPAS a più livelli che prevedevano veicoli blindati, disturbatori di segnale e centri di risposta elettronica. L'esercitazione dimostra il valore operativo del coordinamento tra sorveglianza, misure elettroniche e forze di terra. La copertura ISR (Intelligence, Surveillance and Reconnaissance) consente di identificare e tracciare le minacce prima che una forza impieghi altre risorse. Questi requisiti supportano la domanda di sistemi in grado di fornire una consapevolezza situazionale costante in ambienti terrestri, aerei ed elettronici.
Requisiti di sorveglianza delle frontiere, delle acque territoriali e del bacino amazzonico
Il bacino amazzonico presenta infrastrutture fisse limitate, il che crea una costante necessità di mezzi di sorveglianza mobili. Il comandante dell'esercito brasiliano ha dichiarato nel giugno 2026 che le zone di confine rimangono vulnerabili senza la tecnologia dei droni. Il CENSIPAM effettua acquisti di piccoli UAV per il monitoraggio forestale attraverso il sistema di appalti federali brasiliano. Il contratto Atlante II della Colombia, del valore di 300 milioni di dollari, per 16 UAV ISR (Intelligence, Surveillance and Reconnaissance) supporta le esigenze di monitoraggio marittimo, fluviale e di confine. Il contratto riguarda velivoli la cui consegna è prevista tra il 2027 e il 2030, estendendo la domanda oltre un singolo anno di approvvigionamento. Il mercato sudamericano dei piccoli UAV, pertanto, privilegia piattaforme in grado di operare in ambienti forestali, fluviali e marittimi.
Obiettivi di sviluppo delle popolazioni indigene sudamericane e di contenuto locale
Brasile, Colombia e Argentina stanno lavorando per ridurre la dipendenza dai sistemi UAV importati. I programmi locali influenzano la selezione dei fornitori perché i governi valutano sempre più la partecipazione industriale insieme alle prestazioni tecniche. Il Ministero della Difesa colombiano ha presentato DRAGOM al F-AIR nel luglio 2025 come drone da ricognizione e attacco sviluppato a livello nazionale. Il ministero ha dichiarato che DRAGOM è entrato nell'inventario operativo dell'Esercito, della Marina e dell'Aeronautica colombiani. [1] Comando congiunto delle forze armate colombiane, "Il Ministero della Difesa colombiano crea DRAGOM, il primo drone sviluppato in Colombia per la sicurezza e la difesa nazionale", Comando congiunto delle forze armate colombiane, cgfm.mil.co L'INVAP e la FAdeA argentine stanno sviluppando l'IA-300 VTOL SVANT per l'Esercito e il Corpo dei Marines. I fornitori internazionali potrebbero trovarsi in posizioni di gara più deboli se non forniscono produzione locale, partecipazione tecnologica o accordi di supporto nazionale.
Requisiti per sistemi anti-UAS e sistemi a basso costo con componenti sacrificabili
Il crescente utilizzo di droni commerciali da parte di gruppi armati sta alimentando la domanda di sistemi anti-drone e piattaforme senza pilota a basso costo. Il progetto colombiano "Scudo Nazionale Anti-Drone" ha un budget totale stimato di 6.2 miliardi di pesos colombiani (1.97 miliardi di dollari), di cui 1 miliardi di pesos (317.41 milioni di dollari) stanziati per il 2026. La Colombia ha stipulato contratti per 25 milioni di dollari con Dedrone Tactical per la fornitura di sistemi entro giugno 2026 a protezione delle basi militari. Il programma ha incluso anche prove operative che hanno coinvolto oltre 100 aziende di 21 paesi, relative a metodi anti-drone sia elettronici che cinetici. [2] Steven J. Green School of International and Public Affairs, “Counter Unmanned Aerial Systems Policies and Efforts in Central and South America,” Florida International University, fiu.edu Il Brasile ha integrato il suo sistema anti-drone nazionale SCE 0100 nel SISFRON nel 2025. Il mercato dei piccoli UAV del Sud America ottiene un canale di domanda correlato poiché le misure di guerra elettronica aumentano il valore dei veicoli senza pilota a basso costo e più facilmente sostituibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli di approvvigionamento e bilanci della difesa vincolati | -2.10% | Argentina, Perù, Bolivia e la regione più ampia | A breve termine (≤ 2 anni) |
| Controlli sulle esportazioni, limiti al trasferimento tecnologico e dipendenza da sottosistemi importati | -1.40% | Brasile, Colombia e Cile | Medio termine (2-4 anni) |
| Carenza di operatori, manutentori e analisti di missione per droni militari. | -0.90% | A livello regionale, in particolare Perù, Bolivia ed Ecuador. | A lungo termine (≥ 4 anni) |
| Spazio aereo frammentato, certificazione e regole di ingaggio | -0.60% | Zone operative transfrontaliere e multinazionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cicli di approvvigionamento e bilanci della difesa vincolati
Lunghi cicli di approvazione e stanziamenti di bilancio discontinui possono ritardare gli acquisti anche quando le esigenze operative sono chiare. La spesa per la difesa dell'Argentina è stata di 3.88 miliardi di dollari nel 2025, pari allo 0.76% del PIL. Il governo ha congelato molti programmi di acquisizione, ad eccezione di quello per gli F-16, lasciando il programma nazionale di droni dipendente dai finanziamenti del FONDEF. Lo stanziamento per la difesa del Perù per il 2026 è stato di 2.55 miliardi di dollari, con un aumento nominale del 14%. Gran parte di tale stanziamento è stato destinato a un programma di aerei da combattimento piuttosto che all'espansione della flotta di piccoli droni. È quindi probabile che Brasile e Colombia ricevano una quota maggiore di contratti a breve termine nel mercato sudamericano dei piccoli droni.
Controlli sulle esportazioni, limiti al trasferimento tecnologico e dipendenza da sottosistemi importati
La notifica SARP di Categoria 3 emessa dal Brasile nel marzo 2025 richiedeva che i sistemi idonei fossero esenti dalle restrizioni previste dalle normative statunitensi sul traffico internazionale di armi (ITAR). Questo requisito ha ridotto il ruolo di alcuni appaltatori principali statunitensi e ha aumentato la rilevanza delle offerte nazionali, israeliane e turche. I sottosistemi importati rimangono un vincolo anche laddove una piattaforma non sia di per sé soggetta a restrizioni. Le unità di propulsione, i carichi utili elettro-ottici e a infrarossi e il software di collegamento dati possono includere componenti soggetti a restrizioni. Queste dipendenze possono allungare i tempi di approvvigionamento e aumentare il costo totale di proprietà per gli utenti militari. Inoltre, rafforzano l'interesse per l'assemblaggio locale, la manutenzione e accordi di fornitura alternativi nel mercato sudamericano dei piccoli UAV.
Analisi del segmento
Per tipologia di ala: le piattaforme ad ala fissa supportano i ricavi derivanti dalla ricognizione, sorveglianza e acquisizione di informazioni (ISR), mentre le configurazioni ibride crescono più rapidamente.
Nel 2025, i sistemi ad ala fissa detenevano il 42.44% della quota di mercato dei piccoli UAV in Sud America. La loro autonomia consente una copertura di vaste aree, come il bacino amazzonico, i corridoi di confine e le zone marittime. Le flotte di droni ad ala fissa generano inoltre una domanda di manutenzione, pezzi di ricambio e addestramento degli operatori anche dopo l'acquisto iniziale del sistema. L'Aeronautica Militare brasiliana ha continuato a utilizzare i sistemi Hermes 900, denominati RQ-900 in servizio, con un pacchetto di supporto del valore di 134 milioni di BRL (23.5 milioni di dollari) che copre manutenzione, pezzi di ricambio e addestramento fino al 2030. Questo tipo di accordo di supporto amplia la domanda oltre il semplice acquisto della cellula.
I sistemi ad ala rotante sono impiegati in missioni a corto raggio dove l'accesso verticale e il posizionamento preciso sono più importanti. Sono adatti ad ambienti urbani, fluviali e montuosi con aree di atterraggio limitate. L'impiego da parte del Cile dei sistemi CAMCOPTER S-100 in Araucanía dimostra la validità operativa di questo approccio. Si prevede che i sistemi ibridi cresceranno a un tasso annuo composto del 12.67% fino al 2031, il più alto tra i diversi tipi di ala. Questi velivoli combinano la capacità di decollo verticale con l'autonomia di crociera di un aereo ad ala fissa. L'industria sudamericana dei piccoli UAV apprezzerà probabilmente questa configurazione laddove le forze armate necessitano di schierare risorse ISR (Intelligence, Surveillance and Reconnaissance) da località remote o con accesso limitato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di dimensioni: i mini sistemi generano il maggior fatturato, mentre le piattaforme nano/micro supportano l'utilizzo a livello di squadra.
Nel 2025, i mini-sistemi con un peso compreso tra 2 e 20 kg rappresentavano il 40.18% del mercato sudamericano dei piccoli UAV. Questa quota di mercato riflette il loro impiego in diversi ambiti, tra cui ISR (Intelligence, Surveillance and Reconnaissance), logistica e, nelle prime fasi, guerra elettronica. Questi sistemi offrono un buon equilibrio tra portabilità, capacità di carico utile e autonomia di volo. Sono inoltre ideali per le forze armate che necessitano di un sistema schierabile senza l'onere logistico di velivoli di dimensioni maggiori. L'attuale base di mini-sistemi supporta la continua domanda di addestramento, manutenzione e sostituzione delle unità. Offre inoltre ai fornitori una piattaforma consolidata su cui integrare nuovi carichi utili.
Si prevede che i sistemi nano/micro con peso inferiore a 2 kg cresceranno a un tasso annuo composto (CAGR) del 13.82% fino al 2031. Questa crescita riflette la domanda di consapevolezza a livello di squadra, test anti-UAS e utilizzo portatile da parte di unità operanti nella giungla e in montagna. I sistemi di piccole dimensioni, con un peso compreso tra 21 e 150 kg, rimangono importanti per la copertura ISR (Intelligence, Surveillance and Reconnaissance) continua lungo le rotte strategiche. Il quadro di classificazione brasiliano influenza la struttura dei programmi, poiché i sistemi con un peso compreso tra 21 e 150 kg rientrano nella Classe 2. Tale classificazione incide sui requisiti di certificazione prima che i sistemi entrino in servizio. Il mercato sudamericano dei piccoli UAV per sistemi nano/micro beneficia della domanda tattica, dove la rapidità di impiego e la riduzione delle esigenze di trasporto sono fondamentali.
Per applicazione: l'ISR detiene la posizione di maggiore fatturato mentre la guerra elettronica avanza
Nel 2025, l'ISR rappresentava il 46.28% della quota di mercato dei piccoli UAV in Sud America. Il monitoraggio delle frontiere, le operazioni antidroga e la sorveglianza forestale sono alla base di questa applicazione. Il CENSIPAM brasiliano utilizza l'acquisto di piccoli UAV per il monitoraggio forestale attraverso il sistema federale. Il Dipartimento del Commercio degli Stati Uniti identifica l'uso da parte del Brasile di sistemi automatizzati e autonomi in diverse applicazioni del settore pubblico. [3] Dipartimento del Commercio degli Stati Uniti, "Brasile, sistemi altamente automatizzati e autonomi", International Trade Administration, trade.gov Le operazioni ISR richiedono una raccolta dati regolare, che supporta una necessità ricorrente di piattaforme, carichi utili e personale addestrato. Questo rende l'ISR l'applicazione principale per la spesa regionale in piccoli UAV.
Si prevede che la guerra elettronica crescerà a un tasso annuo composto del 13.29% fino al 2031. La domanda deriva dalla dottrina anti-UAS e dalla necessità di intercettare o disturbare i segnali in aree operative contese. Il Brasile ha sviluppato internamente il sistema SCE 0100 e lo ha implementato su larga scala entro giugno 2025. Anche le applicazioni di munizioni da combattimento e a guida autonoma stanno acquisendo importanza nella pianificazione delle forze regionali. La logistica e il rifornimento rimangono applicazioni di minore entità, ma possono supportare operazioni in aree con scarsa accessibilità stradale. Le attività di addestramento e simulazione rimangono legate alla crescente base installata di sistemi e alla necessità di equipaggi qualificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base al tipo di propulsione: le batterie guidano attualmente i ricavi, mentre le celle a combustibile aumentano l'autonomia della missione.
Nel 2025, i sistemi alimentati a batteria rappresentavano il 39.98% del fatturato. Sono ampiamente utilizzati in piattaforme mini e nano/micro grazie alla loro bassa impronta acustica e alla logistica semplificata. Il loro modello operativo si adatta a missioni che non richiedono lunga autonomia o un supporto di carburante complesso. I costi inferiori delle batterie favoriscono inoltre una maggiore diffusione di piattaforme tattiche di dimensioni ridotte. Si prevede che la base installata di sistemi a batteria rimarrà significativa per tutto il periodo di previsione. Anche i sistemi a combustione interna mantengono un ruolo importante laddove sono richieste densità energetica e standardizzazione del carburante.
Si prevede che i sistemi a celle a combustibile cresceranno a un tasso annuo composto (CAGR) del 14.91% fino al 2031, il tasso più elevato tra i vari tipi di propulsione. Nel febbraio 2025, BlueBird Aero Systems ha annunciato che il suo velivolo a decollo e atterraggio verticale (VTOL) WanderB a celle a combustibile a idrogeno ha completato la validazione sul campo, raggiungendo un'autonomia di oltre 6 ore e 1,000 ore di funzionamento prima della manutenzione. Nel gennaio 2026, Heven AeroTech ha ricevuto un accordo di fornitura di base (Basic Ordering Agreement) dall'esercito statunitense per il suo UAV Z1 a idrogeno. L'azienda ha dichiarato che la piattaforma offre un'autonomia di oltre 10 ore e un raggio d'azione di 740 km. Una maggiore autonomia è rilevante per le operazioni in aree remote dell'Amazzonia e delle Ande, dove il rifornimento è difficoltoso. L'industria sudamericana dei piccoli UAV può sfruttare questa capacità per affrontare missioni che i sistemi a batteria non sono in grado di sostenere.
Analisi geografica
Nel 2025, il Brasile deteneva il 41.93% della quota di mercato sudamericana dei piccoli UAV. Il SISFRON, la modernizzazione dell'aviazione dell'esercito e il programma ASTROS per le munizioni a guida autonoma supportano la domanda del paese. Il SISFRON ha stanziato 2.8 miliardi di dollari per coprire 16,886 km di confine con sensori. Il Brasile ha anche utilizzato i droni Hermes 900 durante le inondazioni del Rio Grande do Sul del 2024 per operazioni di ricerca e soccorso. Questo impiego ha dimostrato il valore dei sistemi sia nelle emergenze civili che nei compiti di difesa. La Marina brasiliana ha istituito il suo 1° Squadrone di Velivoli a Pilotaggio Remoto presso la Base Aerea Navale di São Pedro da Aldeia nel 2025. L'unità ha creato un requisito ISR (Intelligence, Surveillance and Reconnaissance) marittimo su scala istituzionale.
Si prevede che il Cile crescerà a un tasso annuo composto (CAGR) del 13.55% fino al 2031. Il suo approccio agli appalti pone l'accento sulla qualità delle capacità e sull'interoperabilità con i partner europei. I Carabineros de Chile hanno acquistato 2 sistemi CAMCOPTER S-100 per 6.80 milioni di dollari nel dicembre 2024. I sistemi sono stati utilizzati in Araucanía dopo che gli operatori hanno completato 2 mesi di addestramento a Vienna. La norma cilena DAN 151 Edizione 3 fornisce il quadro operativo per le missioni RPAS di interesse pubblico. Una proposta Edizione 4 allineerebbe maggiormente le norme di registrazione, autorizzazione e zone a traffico limitato agli standard dell'Unione Europea. L'Aeronautica militare cilena sta inoltre sviluppando un UAV nazionale tramite PDAC, in collaborazione con ENAER e DTS.
La Colombia si trova ad affrontare un'urgente domanda operativa dopo che gli attacchi con droni da parte di gruppi armati sono aumentati del 138% su base annua fino al 2025. Il suo Ministero della Difesa ha designato i sistemi anti-drone come equipaggiamento standard di plotone e ha lanciato il Progetto Nazionale di Scudo Anti-Drone da 6.2 miliardi di COP (1.97 miliardi di dollari). Il progetto DRAGOM dimostra l'ambizione della Colombia di essere sia un acquirente che un produttore regionale di sistemi UAV. L'Argentina ha mantenuto progetti tecnologici nazionali nonostante le restrizioni fiscali sugli acquisti esteri. Il Perù ha firmato un accordo da 28.1 milioni di dollari con NORINCO per 2 UAV CW-15 che includono la capacità cartografica e di sorveglianza 3D Beidou-GPS. Bolivia, Ecuador, Uruguay e Paraguay mostrano una domanda istituzionale iniziale, sebbene i limiti fiscali e la limitata capacità industriale interna limitino gli acquisti. Il mercato sudamericano dei piccoli UAV presenta quindi condizioni di domanda diverse nei vari mercati nazionali.
Panorama competitivo
Il mercato sudamericano dei piccoli UAV presenta una moderata concentrazione a livello di fornitori di piattaforme. I sistemi di origine israeliana e statunitense rimangono importanti nelle applicazioni ISR (Intelligence, Surveillance and Reconnaissance) di maggior valore. I produttori nazionali ed europei stanno guadagnando quote di mercato nei settori della guerra elettronica, del contrasto ai droni e delle categorie nano/micro. Elbit Systems ha una presenza consolidata in Brasile grazie al supporto logistico per la flotta di Hermes 900 dell'Aeronautica Militare brasiliana. Questa collaborazione garantisce attività di manutenzione e fornitura ricorrenti fino al 2030. Le normative brasiliane in materia di appalti pubblici, che limitano i sistemi soggetti alle restrizioni ITAR, possono favorire i fornitori con minori restrizioni sul contenuto statunitense.
Nel dicembre 2025, AeroVironment ha ricevuto dall'esercito statunitense un contratto quinquennale a quantità e consegna indefinite (IDIQ) del valore di 874.26 milioni di dollari nell'ambito del programma Foreign Military Sales (FMS). Il contratto riguarda i sistemi anti-UAS JUMP 20, Puma, Raven, P550 e Titan destinati alle forze alleate e partner. Offre un percorso di approvvigionamento per le forze sudamericane idonee che cercano sistemi appartenenti ai Gruppi 1-3. XMOBOTS detiene una posizione di rilievo nell'esercito brasiliano grazie al Nauru 1000C. L'azienda sta inoltre sviluppando una variante armata del Nauru 1000C ISTAR con missili MBDA Enforcer Air. La sua posizione sul mercato interno potrebbe aiutarla a competere nella gara d'appalto per droni armati in Brasile.
Quantum Systems risponde alla domanda di sistemi ibridi ad ala fissa e a decollo verticale. La sua piattaforma Vector soddisfa i requisiti per il lancio da località con infrastrutture di terra limitate. Lo stabilimento di EDGE Group a Brasilia supporta un approccio di coproduzione in linea con le priorità del Brasile in materia di contenuto locale. Il DRAGOM di CIAC dimostra la pressione sui costi che i sistemi nazionali possono esercitare nelle categorie a basso costo. Parrot Drones SAS, Israel Aerospace Industries e i fornitori turchi possono trarne vantaggio laddove i requisiti di conformità limitano l'offerta statunitense.
Leader del settore dei piccoli droni in Sud America
AeroVironment, Inc.
Teledyne Technologies Incorporata
Elbit Systems Ltd.
XMOBOTS AEROESPACIAL E DEFESA LTDA
Gruppo EDGE PJSC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: L'Esercito argentino ha indetto una gara d'appalto per l'acquisizione di circa 30 droni leggeri da ricognizione. Questi UAV tattici multisensore richiedono un'autonomia di oltre 40 minuti, un collegamento dati di 10 km e capacità di imaging sia diurno che termico. Inoltre, Argentina e Stati Uniti hanno avviato una collaborazione bilaterale in materia di difesa per lo sviluppo, la produzione e la commercializzazione congiunta di droni militari da ricognizione e piattaforme anti-UAS.
- Luglio 2025: Il Ministero della Difesa colombiano ha lanciato ufficialmente DRAGOM al F-AIR 2025. Sviluppato da CIAC con ingegneria interamente colombiana, DRAGOM, al prezzo di 30,000 dollari per unità, è il primo drone militare da ricognizione e attacco prodotto interamente in Colombia.
Ambito del rapporto sul mercato dei piccoli UAV in Sud America
La classe dei piccoli UAV comprende sistemi aerei senza pilota di Classe I con una massa inferiore a 150 kg, come definito dal quadro di classificazione UAS della NATO, adattato da STANAG 4670 e ATP-3.3.8.1. Gli UAS di Classe I comprendono le categorie micro, mini e small e sono generalmente impiegati a livello di unità tattica e sottounità tattica per missioni che includono sorveglianza, ricognizione, raccolta di informazioni e altre operazioni tattiche. Lo studio di mercato riguarda l'acquisizione e l'impiego di piccoli UAV in applicazioni militari e di difesa in Sud America. Questi UAV trovano applicazione in ISR (Intelligence, Surveillance and Reconnaissance), combattimento, munizioni a guida autonoma, logistica e rifornimento, guerra elettronica (EW), addestramento e simulazione.
Il mercato dei piccoli UAV in Sud America è segmentato per tipo di ala, classe di dimensioni, applicazione, tipo di propulsione e area geografica. Per tipo di ala, il mercato è segmentato in ala fissa, ala rotante e ibrida. Per classe di dimensioni, il mercato è segmentato in nano/micro, mini e small. Per applicazione, il mercato è segmentato in ISR (Intelligence, Surveillance and Reconnaissance), combattimento - munizioni a guida autonoma, logistica e rifornimento, guerra elettronica (EW) e addestramento e simulazione. Per tipo di propulsione, il mercato è segmentato in motori a combustione interna, batterie e celle a combustibile. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei piccoli UAV in Sud America in 5 paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di ala
| Ala fissa |
| Ala rotante |
| IBRIDO |
Per classe di dimensione
| Nano/Micro (meno di 2 kg) |
| Mini (da 2 a 20 kg) |
| Piccola (da 21 a 150 kg) |
Per Applicazione
| Intelligence, sorveglianza e ricognizione (ISR) |
| Combattimento – Munizioni vaganti |
| Logistica e rifornimento |
| Guerra elettronica (EW) |
| Formazione e simulazione |
Per tipo di propulsione
| Motori a combustione interna |
| Batterie |
| Celle a combustibile |
Per geografia
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di ala | Ala fissa |
| Ala rotante | |
| IBRIDO | |
| Per classe di dimensione | Nano/Micro (meno di 2 kg) |
| Mini (da 2 a 20 kg) | |
| Piccola (da 21 a 150 kg) | |
| Per Applicazione | Intelligence, sorveglianza e ricognizione (ISR) |
| Combattimento – Munizioni vaganti | |
| Logistica e rifornimento | |
| Guerra elettronica (EW) | |
| Formazione e simulazione | |
| Per tipo di propulsione | Motori a combustione interna |
| Batterie | |
| Celle a combustibile | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la domanda di piccoli droni in Sud America?
Si prevede che il mercato dei piccoli droni in Sud America crescerà a un tasso annuo composto (CAGR) dell'11.51% dal 2026 al 2031, raggiungendo i 946.72 milioni di dollari entro il 2031.
Quale configurazione alare genera maggiori ricavi a livello regionale?
Nel 2025, i sistemi ad ala fissa rappresentavano il 42.44% del fatturato, in quanto impiegati in missioni di sorveglianza di lunga durata in aree di confine, foreste e zone marittime.
Quale applicazione per piccoli droni sta crescendo più rapidamente in Sud America?
Si prevede che la guerra elettronica crescerà a un tasso annuo composto del 13.29% fino al 2031, a causa dell'aumento delle esigenze in materia di contrasto ai droni e di intelligence dei segnali (SIGINT).
Perché i droni a celle a combustibile stanno suscitando interesse in Sud America?
Si prevede che i sistemi a celle a combustibile cresceranno a un tasso annuo composto del 14.91%, poiché la maggiore autonomia supporta le operazioni nelle remote regioni amazzoniche e andine.
Quale Paese è leader regionale nel fatturato derivante dai piccoli droni?
Nel 2025 il Brasile deteneva il 41.93% delle entrate regionali, grazie al SISFRON, alla modernizzazione dell'esercito e alle attività di intelligence, sorveglianza e ricognizione marittima.
Quali sono i fattori che limitano l'acquisto di piccoli droni in Sud America?
Lunghi cicli di approvazione, budget limitati, controlli sulle esportazioni e dipendenza da sottosistemi importati possono ritardare i programmi e aumentare i costi del ciclo di vita.


