

Dimensioni e quota di mercato degli imballaggi in plastica monouso in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.91 miliardo di dollari |
| Dimensione del mercato (2031) | 2.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.70% CAGR |
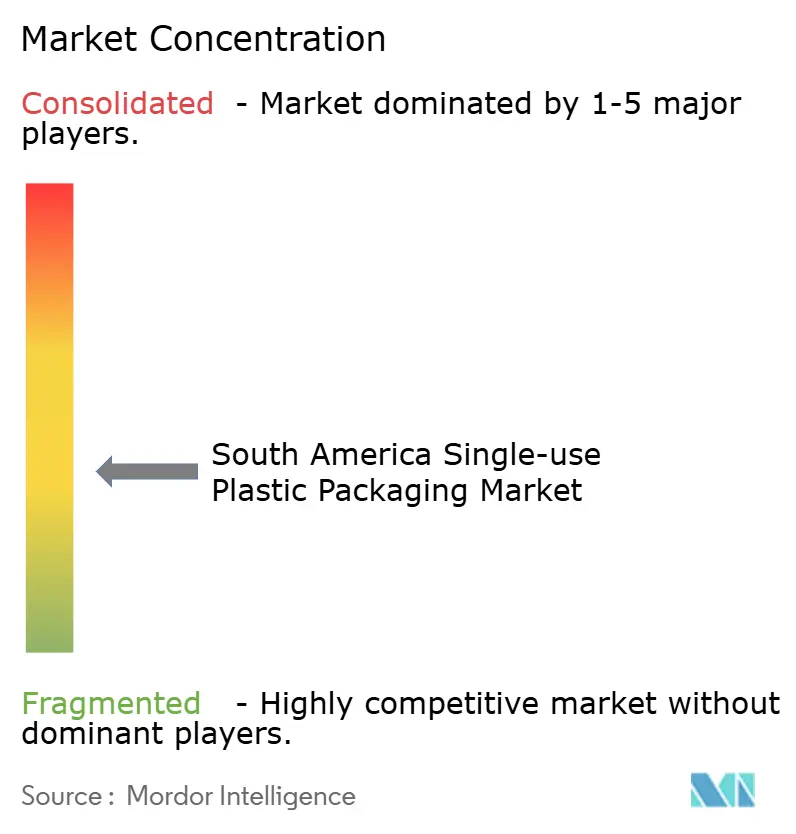
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli imballaggi in plastica monouso in Sud America a cura di Mordor Intelligence
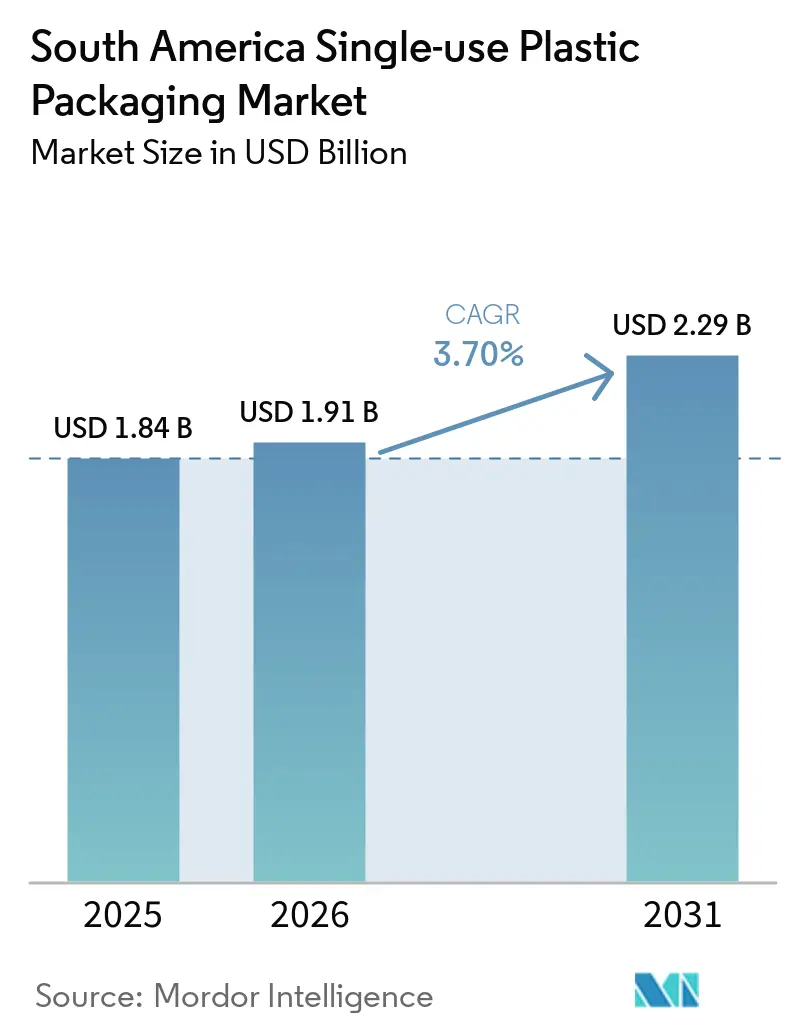
Il mercato sudamericano degli imballaggi in plastica monouso aveva un valore di 1.84 miliardi di dollari nel 2025 e si stima che crescerà da 1.91 miliardi di dollari nel 2026 a 2.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.70% nel periodo di previsione 2026-2031. Il consumo di cibo in ambito urbano, i ristoranti a servizio rapido e i servizi di consegna a domicilio sostengono la domanda di imballaggi igienici e protettivi. Anche l'e-commerce predilige imballaggi leggeri che proteggano la merce limitando al contempo il volume dei pacchi. I fornitori di imballaggi stanno adattando la progettazione dei loro prodotti in quanto le normative sul riciclaggio diventano più stringenti in diversi paesi. Ciò crea spazio per imballaggi monomateriale riciclabili, sebbene i costi elevati delle resine e la disomogeneità dei sistemi di riciclaggio rimangano dei vincoli per i materiali.
Punti chiave del rapporto
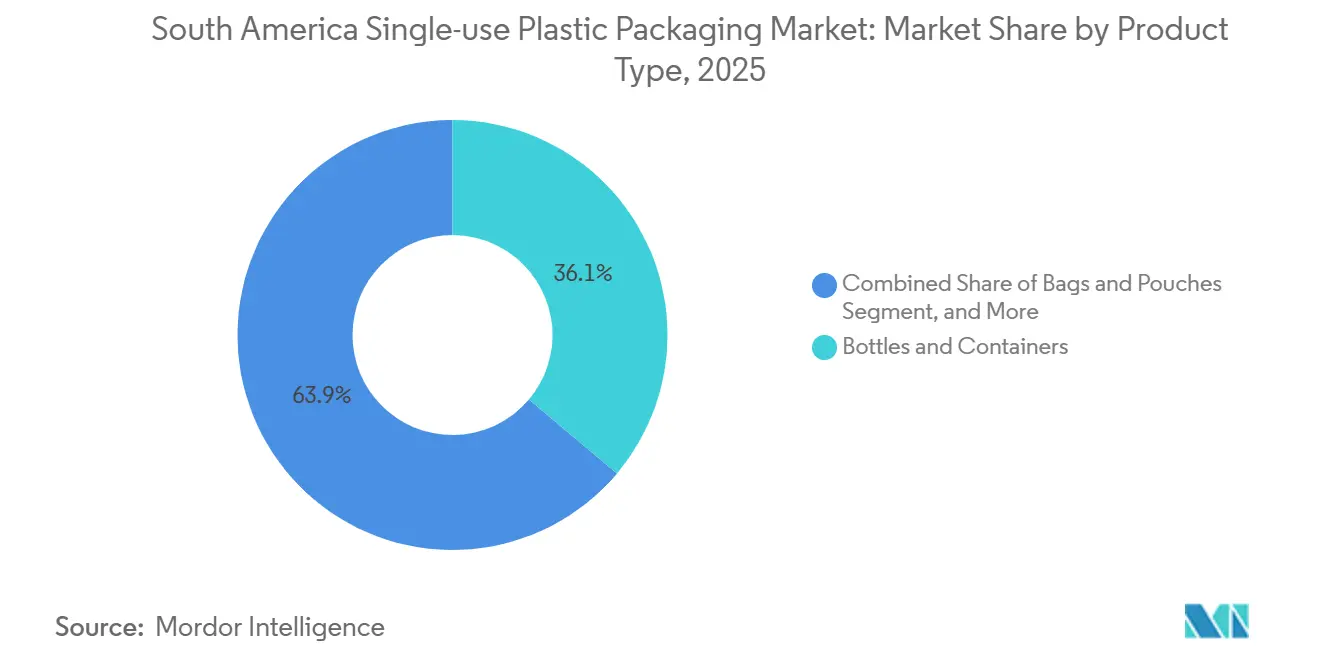
- Per tipologia di prodotto, nel 2025 le bottiglie e i contenitori detenevano il 36.14% della quota di mercato degli imballaggi in plastica monouso in Sud America, mentre sacchetti e buste hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.83% fino al 2031.
- Per tipologia di materiale, il polietilene ha rappresentato il 35.05% del fatturato nel 2025, mentre l'acido polilattico ha registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 4.62% fino al 2031.
- Per tipologia di imballaggio, gli imballaggi rigidi hanno rappresentato il 54.08% del fatturato nel mercato sudamericano degli imballaggi in plastica monouso nel 2025, mentre gli imballaggi flessibili hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.41% fino al 2031.
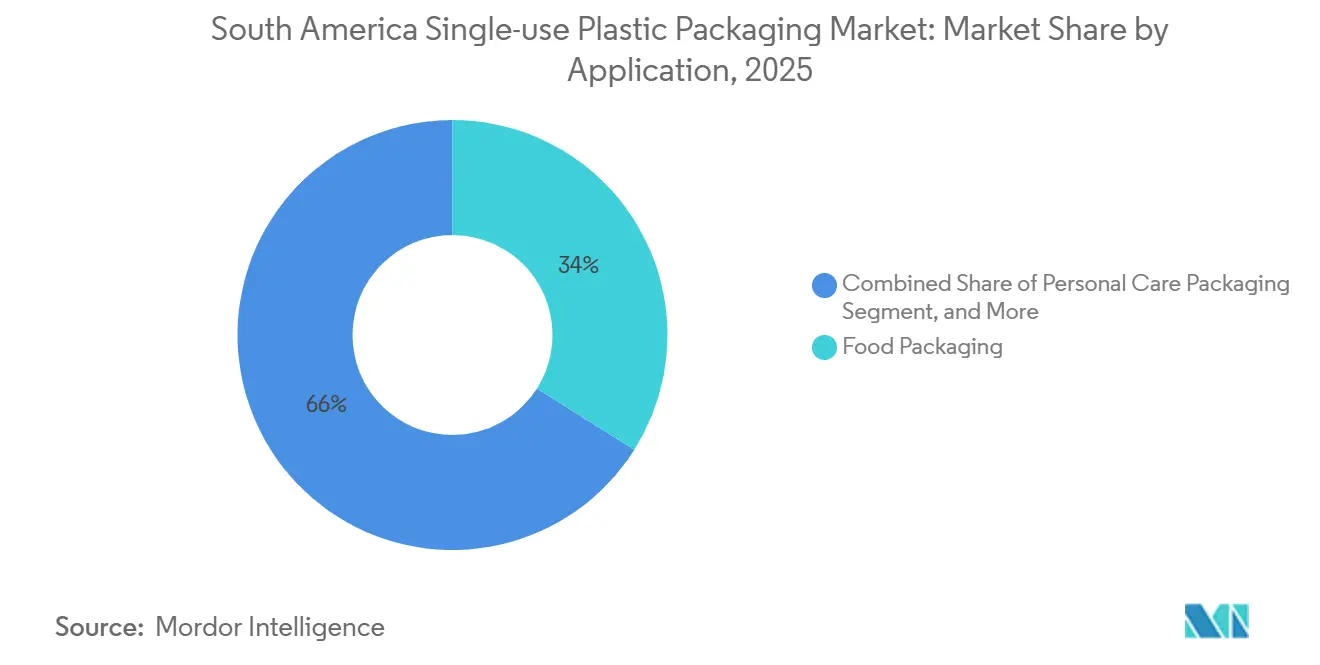
- Per tipologia di applicazione, gli imballaggi alimentari hanno rappresentato il 33.97% del fatturato nel 2025, mentre gli imballaggi per la cura della persona hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.67% fino al 2031.
- Per tipologia di utente finale, i produttori di beni di consumo hanno rappresentato il 28.80% del fatturato del mercato sudamericano degli imballaggi in plastica monouso nel 2025, mentre le piattaforme di e-commerce e di consegna hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.76% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 31.01% della quota di mercato sudamericana degli imballaggi in plastica monouso, mentre la Colombia ha registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 4.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica monouso in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei servizi di consegna di cibo a domicilio e dei ristoranti a servizio rapido. | + 0.8% | Brasile, Argentina, Colombia, Cile | A breve termine (≤ 2 anni) |
| Crescita del consumo di alimenti e bevande confezionati | + 0.7% | Brasile, Argentina, Colombia, Cile | Medio termine (2-4 anni) |
| Domanda di evasione ordini per e-commerce e commercio rapido | + 0.6% | Brasile, Colombia, Cile | A breve termine (≤ 2 anni) |
| Conversione da formati rigidi a formati flessibili monouso | + 0.5% | Brasile, Colombia, Argentina | Medio termine (2-4 anni) |
| Espansione degli imballaggi monomateriale riciclabili | + 0.4% | Brasile, Cile, Colombia | A lungo termine (≥ 4 anni) |
| Crescita delle filiere alimentari, agricole e di esportazione | + 0.3% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei servizi di consegna di cibo a domicilio e dei ristoranti a servizio rapido.
La consegna di cibo a domicilio e i ristoranti a servizio rapido richiedono imballaggi che proteggano gli alimenti e ne garantiscano la manipolazione sicura. Il mercato sudamericano degli imballaggi in plastica monouso trae vantaggio dall'utilizzo, da parte degli operatori di consegna, di sacchetti, vassoi e buste sigillate per ogni ordine. Le cucine virtuali utilizzano buste in pellicola, vassoi con sigillo di garanzia e sacchetti termosaldati, poiché questi formati si adattano bene ai cicli di preparazione rapidi. Gli ordini effettuati tramite drive-through e app possono includere diversi articoli confezionati singolarmente in un unico sacchetto esterno protettivo. Ciò può aumentare la quantità di imballaggio utilizzata per ordine, anche se i menu dei ristoranti tendono a semplificarsi. La necessità di imballaggi sicuri per le consegne, pertanto, sostiene una domanda stabile per i trasformatori man mano che i canali della ristorazione si espandono.
Crescita del consumo di alimenti e bevande confezionati
Nel 2025, la produzione brasiliana di alimenti trasformati è cresciuta del 4.2% su base annua, trainata da pollame, caffè istantaneo e concentrati di frutta, che necessitano di imballaggi barriera durante il trasporto per l'esportazione. Le buste hanno trovato impiego anche per i condimenti, poiché i rivenditori e le aziende di ristorazione cercano formati che facilitino il riempimento. Questo cambiamento può ridurre il peso di ciascuna unità, aumentando al contempo il numero di unità confezionate utilizzate in una determinata categoria. Anche le bevande funzionali, le bevande energetiche e i prodotti lattiero-caseari refrigerati richiedono contenitori trasparenti in PET e PP con proprietà barriera. La crescita del settore della vendita al dettaglio di prodotti di prima necessità crea ulteriore domanda di confezioni economiche in grado di proteggere i prodotti attraverso reti di distribuzione frammentate. Queste esigenze mantengono il consumo di alimenti e bevande al centro del mercato sudamericano degli imballaggi in plastica monouso.
Domanda di evasione ordini per e-commerce e commercio rapido
Nel 2024, l'e-commerce brasiliano ha rappresentato il 12% delle vendite al dettaglio, rendendo la protezione dei pacchi un'importante fonte di domanda di imballaggi. I corrieri utilizzano prezzi basati sul peso volumetrico, che premiano gli imballaggi che riducono sia il peso che lo spazio inutilizzato. Pellicole a cuscino d'aria, pluriball e sacchetti in polietilene sagomati possono proteggere i pacchi utilizzando una quantità limitata di materiale. Sealed Air ha installato attrezzature per la produzione di pluriball su richiesta nei centri di distribuzione di Mercado Libre, riducendo i costi di imballaggio per pacco del 18% e il riempimento degli spazi vuoti del 35%. Gli operatori del commercio rapido necessitano inoltre di pellicole in grado di supportare le consegne di prodotti termosensibili in condizioni climatiche calde. Questi requisiti supportano formati di protezione flessibili in tutto il mercato sudamericano degli imballaggi in plastica monouso.
Conversione da formati rigidi a formati flessibili monouso
I marchi stanno spostando alcuni prodotti da contenitori rigidi a formati flessibili per ridurre il peso durante il trasporto e semplificare lo stoccaggio. Questa conversione modifica il mix di prodotti anche quando il consumo totale di resina per confezione diminuisce. Le buste stand-up sono adatte a condimenti, prodotti lattiero-caseari liquidi e ingredienti secchi perché occupano meno spazio di stoccaggio rispetto a molte confezioni rigide. Le confezioni flessibili monomateriale consentono inoltre tirature più brevi e cambi di stampa più rapidi per le promozioni regionali. Le macchine da stampa flessografiche digitali di Amcor hanno ridotto i tempi di setup da 4 ore a 45 minuti, supportando tirature promozionali di 5,000 unità. Questa flessibilità aiuta i proprietari dei marchi a lanciare prodotti in edizione limitata senza dover effettuare ingenti investimenti in attrezzature per confezioni rigide.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni all'uso della plastica monouso e costi estesi della responsabilità del produttore | -0.6% | Brasile, Cile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle resine petrolchimiche | -0.5% | Brasile, Argentina, Colombia, Cile | A breve termine (≤ 2 anni) |
| Disponibilità limitata di resina riciclata per uso alimentare | -0.3% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Sistemi di raccolta frammentati per imballaggi multistrato | -0.2% | Effetti a cascata a livello regionale su tutte le aree geografiche. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni all'uso della plastica monouso e costi estesi della responsabilità del produttore
Il Decreto Federale n. 12,688/2025 del Brasile ha istituito un quadro nazionale di logistica inversa per gli imballaggi in plastica. Il quadro ha fissato un obiettivo di recupero del 32% e un requisito di contenuto riciclato del 22% per il 2026, con date di attuazione diverse per le grandi e le piccole imprese. [1] Braskem, “New Decree Boosts Demand for Recycled Plastic and Accelerates Packaging Value Chain Adaptation,” Braskem, braskem.com Il Cile ha introdotto ulteriori requisiti nel febbraio 2026 che hanno limitato l'uso di prodotti monouso negli esercizi alimentari. Gli operatori del settore della ristorazione possono fornire determinati prodotti fuori sede solo se soddisfano i requisiti di compostabilità o sono richiesti dai consumatori. Queste regole aumentano l'importanza di design certificati riciclabili e compostabili. Aumentano anche i costi di conformità, test e documentazione per i trasformatori che si affidano a strutture multimateriale. [2] Chilean Ministry of the Environment, “Comienzan a Regir Nuevas Exigencias de la Ley de Plásticos de un Solo Uso,” Ministry of the Environment, mma.gob.cl
Volatilità dei prezzi delle resine petrolchimiche
I costi delle resine petrolchimiche esercitano pressione sui trasformatori poiché PE, PP e PET sono materie prime fondamentali per la maggior parte dei formati di imballaggio. L'aumento dei costi delle materie prime può essere difficile da trasferire sui prezzi finali quando i trasformatori hanno contratti a prezzo fisso con i clienti. La pressione sull'offerta ha un impatto maggiore sulle aziende che acquistano resina sul mercato spot rispetto a quelle che acquistano tramite accordi di fornitura diretta. L'Argentina è inoltre esposta al rischio di svalutazione della valuta, che può aumentare il costo locale delle materie prime denominate in dollari. I limiti di capacità produttiva interna possono costringere i trasformatori a utilizzare forniture di resina trasportate via mare, il che aumenta i costi operativi. Il mercato sudamericano degli imballaggi in plastica monouso rimane pertanto sensibile alle variazioni di disponibilità delle resine e dei prezzi delle materie prime.
Analisi del segmento
Per tipologia di prodotto: i formati flessibili sfidano il predominio delle bottiglie
Nel 2025, il segmento delle bottiglie e dei contenitori ha rappresentato il 36.14% del fatturato, grazie alle applicazioni nei settori delle bevande, dei prodotti farmaceutici e della cura della persona, che richiedono rigidità e visibilità del prodotto. Le bottiglie in PET e PP rimangono importanti nella grande distribuzione organizzata, in particolare per i prodotti di marca che necessitano di imballaggi a prova di manomissione e di una presentazione chiara. La quota di mercato detenuta da questi formati nel settore degli imballaggi in plastica monouso in Sud America riflette la loro idoneità per i prodotti di consumo ad alto volume. Ciò rende le bottiglie rigide un'importante fonte di domanda stabile nel mercato sudamericano degli imballaggi in plastica monouso. Si prevede che sacchetti e buste cresceranno a un CAGR del 4.83% fino al 2031. La loro crescita riflette la domanda di confezioni leggere utilizzate per condimenti, prodotti lattiero-caseari e ingredienti alimentari secchi.
Vassoi, bicchieri e coperchi sono destinati ai settori della ristorazione e della consegna a domicilio, dove i volumi seguono gli ordini di pasti pronti. I miglioramenti nella termoformatura possono ridurre lo spessore dei vassoi mantenendo la resistenza necessaria per la movimentazione. Le confezioni a conchiglia rimangono utili per prodotti freschi e da forno perché consentono la visibilità del prodotto. Pellicole e involucri supportano applicazioni di film estensibile industriale, pacciamatura agricola e termosaldatura alimentare. Le alternative alla carta potrebbero limitare la crescita in alcuni usi di imballaggio secondario. Constantia Flexibles ha lanciato in Cile una busta con chiusura a zip in PE monomateriale progettata per i sistemi di raccolta in LDPE.
Per tipologia di materiale: i polimeri di origine biologica si espandono all'interno di una base di polietilene
Nel 2025, il polietilene ha rappresentato il 35.05% del fatturato derivante dai materiali, grazie al suo impiego in pellicole, sacchetti e bottiglie. La sua ampia diffusione e il suo profilo di costo sostengono la domanda nel mercato sudamericano degli imballaggi in plastica monouso. Fornisce inoltre ai trasformatori una base di resina ampiamente disponibile per diverse applicazioni finali nel mercato sudamericano degli imballaggi in plastica monouso. Il PP è ampiamente utilizzato per chiusure, vassoi adatti al microonde e contenitori per alimenti resistenti al calore. Il PET rimane importante per bottiglie trasparenti e vassoi per alimenti. Nel 2025, il prezzo spot del PET ha raggiunto 1.06 dollari al chilogrammo, mentre il PET riciclato è stato quotato a 1.12 dollari al chilogrammo.
Il polistirene e il polistirene espanso subiscono una riduzione dell'accesso al mercato a causa delle restrizioni entrate in vigore in Cile e nei comuni brasiliani. Ciò sostiene la domanda di alternative in PP e PET in diversi settori della ristorazione. Si prevede che l'acido polilattico registrerà un tasso di crescita annuo composto (CAGR) del 4.62% fino al 2031, il più rapido tra i materiali elencati. La filiera brasiliana dell'etanolo a base di canna da zucchero supporta lo sviluppo di materiali di origine biologica. Nel 2026 Braskem ha presentato gradi di poliolefine di origine biologica e circolari per applicazioni a contatto con gli alimenti, nel settore sanitario e igienico. Il Brasile ha inoltre ridotto il dazio di importazione sul PLA utilizzato in applicazioni a contatto con gli alimenti, favorendo così l'adozione da parte dei trasformatori certificati.
Per formato di confezionamento: le confezioni flessibili guadagnano terreno rispetto a quelle rigide
Nel 2025, gli imballaggi rigidi hanno rappresentato il 54.08% del fatturato, trainati da bottiglie per bevande, contenitori farmaceutici e contenitori a conchiglia per alimenti. La loro posizione riflette la resistenza strutturale necessaria durante lo stoccaggio e la distribuzione. Gli stampi consolidati per bottiglie in PET e PP comportano inoltre costi di transizione per i marchi con ampi portafogli di prodotti. Si prevede che gli imballaggi flessibili cresceranno a un CAGR del 4.41% fino al 2031. Le buste stand-up e le pellicole per spedizioni e-commerce supportano questa crescita nei settori alimentare, della cura della persona e delle consegne.
I corrieri utilizzano un sistema di prezzi basato sul peso volumetrico che privilegia gli imballaggi con meno spazio vuoto e un peso di trasporto inferiore. Questo offre ai marchi un motivo pratico per utilizzare strutture flessibili sagomate piuttosto che alcune alternative rigide. Gli imballaggi semirigidi includono vassoi termoformati, contenitori con coperchio e blister. Sono adatti per applicazioni di alimenti pronti al consumo e kit per pasti che richiedono sia una presentazione accattivante che uno stoccaggio efficiente. AluPak ha lanciato in Cile una busta in mono-PE rivestita al plasma che offre prestazioni di barriera paragonabili agli imballaggi laminati in alluminio, pur rimanendo riciclabile. Tali formati possono favorire la conversione da alcune strutture semirigide multimateriale.
Per settore di applicazione: la cura della persona supera il settore alimentare in termini di tasso di crescita.
Nel 2025, il settore degli imballaggi alimentari ha rappresentato il 33.97% del fatturato delle applicazioni, riflettendo la domanda proveniente dalle filiere di trasformazione alimentare e di esportazione. Pollame, caffè e concentrati di frutta richiedono imballaggi che proteggano i prodotti durante lo stoccaggio e il trasporto. Gli imballaggi per bevande rimangono importanti per via delle bevande gassate, dei prodotti lattiero-caseari refrigerati e delle bevande funzionali. Le dimensioni del mercato sudamericano degli imballaggi in plastica monouso per il settore alimentare sono trainate più dagli elevati volumi che dai prezzi premium. Si prevede che gli imballaggi per la cura della persona cresceranno a un CAGR del 4.67% fino al 2031.
I marchi di cosmetici e prodotti per l'igiene utilizzano dispenser compatibili con le ricariche e bustine monodose per raggiungere diversi gruppi di consumatori. Natura ha riferito che il 68% dei suoi lanci di prodotto nel 2024 utilizzava imballaggi ricaricabili o riciclabili, rispetto al 52% del 2022. Gli imballaggi farmaceutici beneficiano dei requisiti di certificazione per i materiali a contatto con il prodotto. I prodotti per la casa e per uso istituzionale utilizzano confezioni monouso, mentre i prodotti per la pulizia a marchio del distributore si espandono nel commercio moderno. Gli imballaggi industriali e agricoli supportano la movimentazione di cereali, sementi, fertilizzanti e prodotti per l'esportazione. I rivestimenti in PE per la vendita all'ingrosso e i sacchi in tessuto mantengono il loro valore laddove i prodotti necessitano di protezione durante l'uso sul campo e la distribuzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'e-commerce cambia le priorità di imballaggio
Nel 2025, i produttori di beni di consumo rappresentavano il 28.80% del fatturato degli utenti finali, in quanto fornivano grandi volumi di prodotti alimentari, bevande e per la cura della persona. La loro domanda si estendeva alla grande distribuzione organizzata e al commercio moderno in Brasile, Argentina e Colombia. Anche i servizi di ristorazione e i ristoranti a servizio rapido richiedevano confezioni a prova di manomissione per gli ordini con consegna a domicilio. I rivenditori e i supermercati continuano a utilizzare formati pronti per lo scaffale, sebbene la loro spesa relativa si stia riducendo con la crescita del commercio online. Si prevede che le piattaforme di e-commerce e di consegna a domicilio cresceranno a un tasso annuo composto del 4.76% fino al 2031.
I centri di distribuzione gestiti da piattaforme di consegna e rivenditori online necessitano di imballaggi protettivi per un'ampia gamma di prodotti. Le aziende del settore sanitario e farmaceutico utilizzano contenitori in PP, PE e PET certificati, che presentano valori unitari superiori rispetto a molti formati standard. La documentazione ambientale è diventata sempre più rilevante per i fornitori di imballaggi che servono le aziende di beni di consumo. Unilever e Nestlé richiedono ai fornitori regionali di ottenere la certificazione ISO 14001 e di aderire all'impegno "New Plastics Economy" entro il 2026. Questi requisiti rendono la tracciabilità dei materiali e la progettazione del fine vita parte integrante del processo di selezione dei fornitori. Il mercato sudamericano degli imballaggi in plastica monouso beneficia di questa domanda, ma i fornitori devono anche soddisfare standard di documentazione ambientale più elevati.
Analisi geografica
Il Brasile ha rappresentato il 31.01% del fatturato del 2025, conquistando la quota maggiore nel mercato sudamericano degli imballaggi in plastica monouso. La base di trasformazione alimentare e la produzione di bevande del paese supportano una domanda ripetuta di bottiglie, pellicole, buste e contenitori. La produzione di alimenti trasformati è cresciuta del 4.2% nel 2025 e l'e-commerce ha rappresentato il 12% delle vendite al dettaglio totali. Le norme nazionali sulla logistica inversa stanno spingendo i produttori e i trasformatori verso la resina post-consumo. Braskem, Amcor e Sealed Air si sono impegnate a investire 180 milioni di dollari in investimenti per il riciclo meccanico legati al periodo di conformità del Brasile. L'IFC ha investito fino a 65 milioni di euro (70.2 milioni di dollari) in America Embalagens nell'ottobre 2025 per espandere e modernizzare la sua produzione di tubi in plastica rigida a San Paolo. [3] International Finance Corporation, “IFC Invests in America Embalagens to Boost Circular Economy Solutions in Brazil,” International Finance Corporation, ifc.org
L'Argentina è la seconda area geografica per fatturato e opera in un contesto macroeconomico difficile. Il deprezzamento della valuta aumenta il costo locale della resina, il cui prezzo è espresso in dollari USA. Questa pressione può limitare la capacità dei trasformatori di recuperare i maggiori costi delle materie prime attraverso i prezzi di vendita. Si prevede che la Colombia registrerà il CAGR (tasso di crescita annuale composto) più elevato a livello geografico, pari al 4.18% fino al 2031. Gli investimenti in paesi limitrofi, i consumi urbani e le esportazioni agroalimentari sostengono la domanda di imballaggi barriera. Plastipak ha investito 35 milioni di dollari USA in uno stabilimento per la produzione di bottiglie in PET a Bogotà, destinato a rifornire Coca-Cola FEMSA e Postobon, con una capacità stimata di 400 milioni di unità.
In Cile, la domanda di plastica monouso è influenzata da una rigida normativa. Nel febbraio 2026 sono entrate in vigore nuove disposizioni per gli esercizi di ristorazione, che limitano l'uso di specifici prodotti monouso. Le norme incentivano le aziende di trasformazione a sviluppare formati monomateriale, compostabili e a base biologica. Il Venezuela, invece, si trova ad affrontare restrizioni all'importazione e una scarsità di valuta estera che limitano gli investimenti nel settore della trasformazione. Ciò favorisce il continuo utilizzo di vecchi formati di imballaggio rigido. Perù, Ecuador, Uruguay, Bolivia e Paraguay offrono un'ulteriore domanda proveniente dalla ristorazione urbana e dalle esportazioni agricole. I sistemi di riciclaggio e raccolta in questi paesi rimangono meno sviluppati rispetto a quelli di Brasile e Cile.
Panorama competitivo
Il mercato sudamericano degli imballaggi in plastica monouso è moderatamente frammentato, con Amcor, Braskem, Sealed Air, Sonoco e Plastipak che detengono collettivamente la quota dominante del fatturato regionale. Il fatturato rimanente è condiviso tra specialisti di medie dimensioni e trasformatori nazionali. I grandi fornitori stanno espandendo la capacità di utilizzo di materiale riciclato in Brasile e costruendo impianti in Colombia e Cile. Questo approccio supporta la conformità normativa riducendo al contempo l'esposizione logistica. Amcor ha completato l'acquisizione di Berry Global nell'aprile 2025, creando una società combinata con un fatturato annuo superiore a 23 miliardi di dollari. La transazione ha ampliato le capacità di imballaggio di Amcor e l'accesso alle reti di approvvigionamento di materiale riciclato. [4] Amcor, “Amcor Introduces Moda Vacuum Sealing in Brazil,” Amcor, amcor.com
Sealed Air ha installato apparecchiature per la produzione di pluriball su richiesta nei centri di distribuzione di Mercado Libre per ridurre i costi di imballaggio e il riempimento degli spazi vuoti. Braskem gestisce il laboratorio di progettazione di imballaggi circolari Cazoolo, dove sviluppa formati monomateriale riciclabili in collaborazione con trasformatori e proprietari di marchi. Braskem ha inoltre completato la sua prima vendita commerciale di PE circolare riciclato chimicamente al Gruppo Copobras per imballaggi flessibili per alimenti per animali domestici, con certificazione ISCC Plus. Queste iniziative estendono la concorrenza oltre la fornitura di resine e i servizi di trasformazione standard. I fornitori che offrono supporto alla progettazione, materiali certificati e collegamenti con il riciclo possono costruire relazioni più solide con i clienti. Il mercato sudamericano degli imballaggi in plastica monouso offre spazio anche a specialisti in grado di soddisfare i requisiti tecnici e di certificazione.
La trasformazione di buste in EVOH di grado farmaceutico rimane un settore specializzato, poiché la qualificazione per camere bianche e la certificazione ANVISA creano barriere all'ingresso. ZARAPLAST, Valgroup e Petropack competono nei segmenti di mercato di base offrendo tempi di consegna brevi, stampa personalizzata e quantitativi minimi d'ordine inferiori. Queste aziende possono soddisfare ordini che i fornitori più grandi potrebbero non essere in grado di gestire in modo efficiente. Nel marzo 2026, ProAmpac ha rinominato le attività sudamericane di TC Transcontinental Packaging, includendo gli impianti di trasformazione in Colombia e Panama. Questa mossa ha contribuito al consolidamento regionale nel settore degli imballaggi flessibili. La concorrenza rimane attiva perché le aziende nazionali mantengono rapporti con i clienti locali nei settori alimentare, agricolo e dei beni di consumo.
Leader del settore degli imballaggi in plastica monouso in Sud America
Amcor plc
BerryGlobal Group, Inc.
Compagnia dell'aria sigillata
Mondi plc
Azienda di prodotti Sonoco
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Amcor ha installato in Brasile la prima tecnologia di sigillatura sottovuoto a camera rotativa Moda Vac presso lo stabilimento di Barra Mansa Alimentos, integrandola con le linee di disossamento dell'azienda a Sertãozinho. Si prevede che entro il 2026 saranno completate tre linee di sistema che sostituiranno fino a 9 macchine a nastro.
- Aprile 2026: Braskem ha presentato soluzioni di poliolefine a base biologica e circolari a Interpack 2026 a Düsseldorf. L'azienda ha messo in evidenza i gradi di PE a base biologica I'm Green per applicazioni a contatto con gli alimenti e Medcol V7040 per usi in ambito sanitario e igienico.
- Marzo 2026: ProAmpac ha rinominato le attività sudamericane di TC Transcontinental Packaging con il marchio ProAmpac. ProAmpac gestisce impianti di trasformazione in Colombia e Panama, tra cui Olefinas, Banaplast, Trilex, Supraplast e Chemplast del Sur.
- Febbraio 2026: Il Ministero dell'Ambiente cileno ha informato i comuni dei nuovi requisiti relativi alla plastica monouso, entrati in vigore il 13 febbraio 2026. Le norme limitano la fornitura di prodotti in plastica monouso negli esercizi di ristorazione.
Ambito del rapporto sul mercato degli imballaggi in plastica monouso in Sud America
Il mercato sudamericano degli imballaggi in plastica monouso si riferisce a soluzioni di imballaggio usa e getta progettate per un utilizzo singolo in diversi settori della regione. Questo include formati rigidi, flessibili e semirigidi come bottiglie, buste, vassoi e pellicole realizzati con polimeri come polietilene e polipropilene, nonché bioplastiche come l'acido polilattico. Questi prodotti di imballaggio sono utilizzati principalmente dai settori alimentare e delle bevande, della cura della persona e farmaceutico, nonché dalla vendita al dettaglio e dalla ristorazione, per la loro praticità, economicità e protezione del prodotto.
Il rapporto sul mercato degli imballaggi in plastica monouso in Sud America è segmentato per tipo di prodotto (bottiglie e contenitori, sacchetti e buste, vassoi, tazze e coperchi, contenitori a conchiglia, pellicole e involucri e altri tipi di prodotto), tipo di materiale (polietilene, polipropilene, polietilene tereftalato, polistirene e polistirene espanso, acido polilattico e altri tipi di materiale), formato di imballaggio (imballaggi rigidi, imballaggi flessibili e imballaggi semirigidi), applicazione (imballaggi alimentari, imballaggi per bevande, imballaggi per la cura della persona, imballaggi farmaceutici, imballaggi per uso domestico e istituzionale e imballaggi industriali e agricoli), utente finale (servizi di ristorazione e ristoranti a servizio rapido, vendita al dettaglio e supermercati, piattaforme di e-commerce e consegna, produttori di beni di consumo, produttori del settore sanitario e farmaceutico e produttori di prodotti per la cura della persona e cosmetici) e area geografica (Brasile, Argentina, Colombia, Cile e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Bottiglie e Contenitori |
| Borse e buste |
| Vassoi, tazze e coperchi |
| Conchiglie |
| Film e impacchi |
| Altri tipi di prodotto |
| Polietilene |
| polipropilene |
| Polietilene tereftalato |
| Polistirene e polistirene espanso |
| Acido polilattico |
| Altri tipi di materiale |
| Confezione rigida |
| Flexible Packaging |
| Imballaggio semirigido |
| Imballaggi alimentari |
| Packaging per bevande |
| Imballaggio per la cura personale |
| Packaging farmaceutico |
| Imballaggi per uso domestico e istituzionale |
| Imballaggi industriali e agricoli |
| Ristorazione e ristoranti a servizio rapido |
| Vendita al dettaglio e supermercati |
| Piattaforme di e-commerce e consegna |
| Produttori di beni di consumo |
| Produttori di prodotti sanitari e farmaceutici |
| Produttori di prodotti per la cura della persona e cosmetici |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Per tipo di prodotto | Bottiglie e Contenitori |
| Borse e buste | |
| Vassoi, tazze e coperchi | |
| Conchiglie | |
| Film e impacchi | |
| Altri tipi di prodotto | |
| Per tipo di materiale | Polietilene |
| polipropilene | |
| Polietilene tereftalato | |
| Polistirene e polistirene espanso | |
| Acido polilattico | |
| Altri tipi di materiale | |
| Per formato di imballaggio | Confezione rigida |
| Flexible Packaging | |
| Imballaggio semirigido | |
| Per Applicazione | Imballaggi alimentari |
| Packaging per bevande | |
| Imballaggio per la cura personale | |
| Packaging farmaceutico | |
| Imballaggi per uso domestico e istituzionale | |
| Imballaggi industriali e agricoli | |
| Per utente finale | Ristorazione e ristoranti a servizio rapido |
| Vendita al dettaglio e supermercati | |
| Piattaforme di e-commerce e consegna | |
| Produttori di beni di consumo | |
| Produttori di prodotti sanitari e farmaceutici | |
| Produttori di prodotti per la cura della persona e cosmetici | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi in plastica monouso?
Il mercato sudamericano degli imballaggi in plastica monouso aveva un valore di 1.84 miliardi di dollari nel 2025 e si stima che raggiungerà 1.91 miliardi di dollari nel 2026. Si prevede che arriverà a 2.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.70%.
Quale categoria di prodotti è la più richiesta in Sud America?
Nel 2025, bottiglie e contenitori hanno rappresentato la quota maggiore della domanda di prodotti, con il 36.14% del fatturato, trainati dai settori delle bevande, dei prodotti farmaceutici e della cura della persona.
Quale formato di imballaggio si sta espandendo più rapidamente?
Si prevede che il settore degli imballaggi flessibili crescerà a un tasso annuo composto del 4.41% fino al 2031, in quanto i marchi ricercano pesi di trasporto inferiori e una protezione più efficace dei pacchi.
Perché il design riciclabile sta diventando sempre più importante?
In Brasile, i requisiti relativi al recupero e al contenuto riciclato, unitamente alle restrizioni in Cile, stanno incoraggiando i trasformatori a utilizzare materiali monomateriale riciclabili e soluzioni compostabili.
Quale paese presenta la maggiore domanda?
Nel 2025 il Brasile ha rappresentato il 31.01% del fatturato, grazie alla trasformazione alimentare, alla produzione di bevande, al commercio elettronico e agli investimenti nella capacità di riciclaggio.
Quali sono i vincoli che gravano sui fornitori di imballaggi nella regione?
La volatilità dei prezzi delle resine, le restrizioni su alcuni formati monouso, la disponibilità limitata di resina riciclata per uso alimentare e la frammentazione dei sistemi di raccolta limitano l'operatività dei fornitori.


