

Dimensioni e quota di mercato degli imballaggi monouso in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.89 miliardo di dollari |
| Dimensione del mercato (2031) | 2.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.91% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli imballaggi monouso in Sud America a cura di Mordor Intelligence
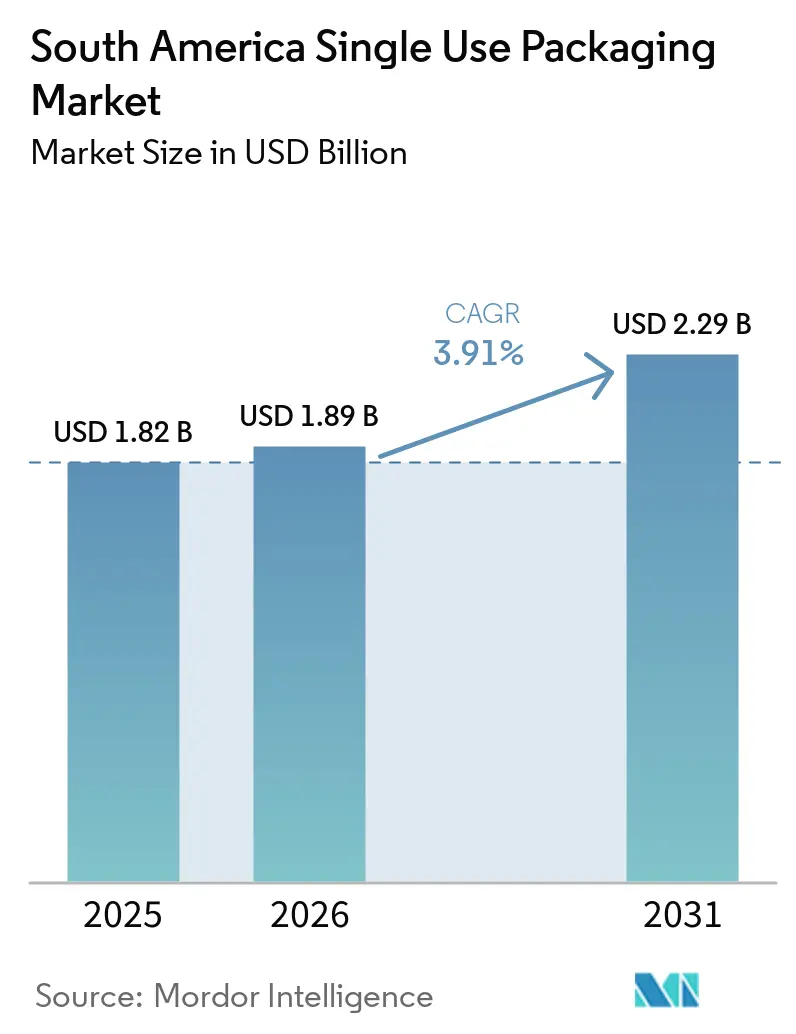
Il mercato sudamericano degli imballaggi monouso aveva un valore di 1.82 miliardi di dollari nel 2025 e si prevede che crescerà da 1.89 miliardi di dollari nel 2026 a 2.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.91% nel periodo di previsione 2026-2031. L'urbanizzazione e la maggiore diffusione della ristorazione organizzata stanno aumentando la necessità di imballaggi che proteggano gli alimenti durante il trasporto e il servizio. Le piattaforme di consegna a domicilio, i ristoranti a servizio rapido e le reti di distribuzione digitali stanno incrementando la domanda di contenitori sigillati, buste, involucri e formati antimanomissione. Anche i requisiti normativi stanno orientando gli acquisti verso formati monomateriale riciclabile e con contenuto riciclato verificato. Ciò favorisce i fornitori in grado di offrire materiali affidabili, supporto tecnico e conformità documentata in tutte le operazioni del mercato sudamericano degli imballaggi monouso.
Punti chiave del rapporto
- Per tipologia di materiale, nel 2025 il polietilene deteneva il 35.05% della quota di mercato degli imballaggi monouso in Sud America, mentre si prevede che gli altri materiali cresceranno a un tasso di crescita annuo composto (CAGR) del 4.47% fino al 2031.
- Per tipologia di prodotto, nel 2025 le bottiglie detenevano il 36.14% della quota di mercato degli imballaggi monouso in Sud America, mentre si prevede che le bustine e le confezioni monodose cresceranno a un tasso annuo composto del 4.67% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore alimentare e delle bevande deteneva il 28.82% del mercato sudamericano degli imballaggi monouso, mentre si prevede che i ristoranti a servizio rapido cresceranno a un tasso annuo composto del 4.64% fino al 2031.
- Per canale di distribuzione, le vendite dirette detenevano il 73.41% della quota di mercato degli imballaggi monouso in Sud America nel 2025 e si prevede che cresceranno a un tasso annuo composto del 4.81% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 44.13% della quota di mercato sudamericana degli imballaggi monouso, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 4.63% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi monouso in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei servizi di consegna cibo e ristorazione veloce | + 1.1% | Brasile, Colombia, Argentina | A breve termine (≤ 2 anni) |
| Crescita del settore della trasformazione di alimenti e bevande confezionati | + 0.8% | Brasile, Argentina | Medio termine (2-4 anni) |
| Domanda di evasione ordini per e-commerce e commercio rapido | + 0.7% | Brasile, Colombia | A breve termine (≤ 2 anni) |
| Conversione monomateriale riciclabile | + 0.5% | Brasile, Cile, Colombia | Medio termine (2-4 anni) |
| Espansione della catena del freddo e delle esportazioni di prodotti freschi | + 0.3% | Brasile, Argentina | A lungo termine (≥ 4 anni) |
| Localizzazione regionale delle capacità di nearshoring e confezionamento | + 0.3% | Colombia, Argentina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei servizi di consegna cibo e ristorazione veloce
Nel 2025, il settore brasiliano della consegna di cibo a domicilio si è classificato al quarto posto a livello mondiale per fatturato, con previsioni di raggiungere i 29.5 miliardi di dollari entro il 2030. Il numero di utenti dovrebbe arrivare a 90.5 milioni entro il 2028. Keeta, azienda del gruppo Meituan, è entrata nel mercato brasiliano nel 2025, mentre 99Food ha investito 2 miliardi di real brasiliani (0.4 miliardi di dollari). iFood ha stanziato 17 miliardi di real brasiliani (2.98 miliardi di dollari) entro marzo 2026, intensificando la concorrenza tra le piattaforme di consegna. Queste piattaforme aumentano la domanda di contenitori a prova di manomissione, rivestimenti termici e buste richiudibili che proteggano il cibo durante la consegna e ne preservino la presentazione anche su percorsi urbani complessi. A gennaio 2025, Firehouse Subs ha inoltre annunciato l'intenzione di aprire oltre 500 ristoranti in Brasile nell'arco di 10 anni, supportando così la domanda di imballaggi standardizzati in tutta la sua rete di franchising.
Crescita del settore della trasformazione di alimenti e bevande confezionati
Nel 2025, il settore brasiliano degli imballaggi flessibili in plastica ha generato un fatturato lordo di 40.1 miliardi di BRL (7.04 miliardi di dollari USA), in crescita del 6.2% rispetto all'anno precedente. Il consumo di imballaggi flessibili per l'agricoltura è aumentato del 9.7% nel 2025, mentre il segmento agroindustriale ha registrato una crescita del 10.1%. La produzione ha raggiunto 2.321 milioni di tonnellate a fronte di una capacità installata di 3.297 milioni di tonnellate, lasciando capacità disponibile per un'ulteriore conversione in prodotti confezionati pronti per la vendita al dettaglio. Questa capacità disponibile può servire i produttori di alimenti di marca che passano da formati non confezionati a unità di stoccaggio confezionate senza la necessità, nell'immediato, di nuovi impianti. L'espansione della grande distribuzione nelle città secondarie sta aumentando l'intensità degli imballaggi nelle categorie di proteine, latticini e prodotti alimentari a temperatura ambiente, dove le esigenze di presentazione e trasporto dei prodotti di marca sono in aumento. Anche i produttori di bevande stanno utilizzando un numero maggiore di bottiglie, lattine e buste asettiche a porzioni controllate, in diverse fasce di prezzo e canali di distribuzione.
Domanda di evasione ordini per e-commerce e commercio rapido
Nel 2025 Mercado Libre ha investito 13.2 miliardi di dollari in Sud America per espandere la propria infrastruttura di distribuzione, con un incremento del 36% rispetto all'anno precedente. Il suo rapporto annuale per il 2025 ha identificato il kitting e il co-packing specializzato come attività logistiche in crescita a un tasso annuo composto (CAGR) del 12.46%. Questi servizi aumentano la domanda di etichette pronte per la scansione, scatole pronte per la vendita al dettaglio e imballaggi protettivi monouso che seguono processi di evasione ordini standardizzati. Le reti di dark store di San Paolo, Buenos Aires e Santiago necessitano di imballaggi in grado di resistere a rapide operazioni di prelievo e smistamento senza necessità di consolidamento secondario. I requisiti del mercato in termini di resistenza alle cadute, efficienza dimensionale e leggibilità dei codici a barre rendono gli imballaggi parte integrante della conformità della piattaforma, piuttosto che un semplice elemento di approvvigionamento. Il mercato sudamericano degli imballaggi monouso beneficia quindi della domanda di buste flessibili, sacchetti in polietilene e contenitori rigidi leggeri che soddisfino questi requisiti operativi.
Conversione monomateriale riciclabile
Il decreto federale brasiliano n. 12,688, emanato nell'ottobre 2025, impone alle grandi aziende di utilizzare almeno il 22% di contenuto riciclato post-consumo negli imballaggi in plastica a partire da gennaio 2026. [1] Braskem, “New Decree Boosts Demand for Recycled Plastic and Accelerates Packaging Value Chain Adaptation,” Braskem, braskem.com Il requisito minimo sale al 30% entro il 2030 e al 40% entro il 2040. Il decreto richiede anche la partecipazione a un sistema nazionale di logistica inversa con un obiettivo di recupero del 32% per il 2026. Braskem ha effettuato la sua prima vendita commerciale di polietilene circolare riciclato chimicamente in Sud America al Gruppo Copobras nel luglio 2025. ANVISA riconosce la resina riciclata chimicamente come equivalente al materiale di origine vergine per usi a contatto con gli alimenti, supportando imballaggi conformi per applicazioni alimentari e farmaceutiche e per alimenti refrigerati. I design monomateriale semplificano la selezione e possono migliorare l'economia della raccolta, il che rafforza l'interesse dei trasformatori per le strutture progettate attorno a un singolo materiale recuperabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Responsabilità estesa del produttore e restrizioni sull'uso della plastica monouso | -0.6% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Scarsità di resina post-consumo per uso alimentare | -0.4% | Brasile, Colombia | Medio termine (2-4 anni) |
| Prezzo dei polimeri e volatilità valutaria | -0.4% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Infrastruttura di raccolta e riciclaggio frammentata | -0.3% | Regionale, con particolare gravità in Argentina e Perù. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Responsabilità estesa del produttore e restrizioni sull'uso della plastica monouso
Il Decreto Federale n. 12,688 impone a produttori, importatori, distributori e rivenditori di partecipare a un sistema nazionale di logistica inversa per gli imballaggi in plastica. Il sistema prevede un obiettivo di recupero del 32% entro il 2026 e del 50% entro il 2040. Buenos Aires e Córdoba hanno introdotto limiti locali per i contenitori in plastica a conchiglia e i bicchieri con coperchio nel settore della ristorazione. Queste normative spostano parte della domanda verso prodotti a base di fibre e impongono requisiti di conformità per i marchi nazionali. Le aziende di trasformazione di medie dimensioni potrebbero aver bisogno di 2 o 3 anni per investimenti, certificazioni e riapprovazione da parte dei clienti. Di conseguenza, il mercato sudamericano degli imballaggi monouso attribuisce maggiore importanza alle economie di scala, alla capacità di certificazione e alla fornitura di materiali conformi.
Scarsità di resina post-consumo per uso alimentare
Nel 2026, il Sud America disponeva di una capacità stimata di 4,000-7,000 tonnellBate di resina riciclata post-consumo per uso alimentare, pari al 20-30% della domanda regionale. Il tasso di riciclo della plastica in Brasile si attestava al 25-30%, ma meno del 5% del materiale riciclato soddisfaceva i requisiti di purezza per il contatto con gli alimenti. La raccolta mista, la limitata capacità di polimerizzazione allo stato solido e la selezione non uniforme tramite infrarossi limitano l'offerta e impediscono che volumi maggiori soddisfino le rigorose specifiche per il contatto primario. La carenza è maggiore nel settore degli imballaggi farmaceutici e per alimenti refrigerati, poiché ANVISA richiede prestazioni di barriera e tracciabilità della decontaminazione per i materiali a contatto primario. La piattaforma Wenew e il laboratorio di progettazione Cazoolo di Braskem supportano la progettazione di imballaggi riciclabili e l'approvvigionamento di resine conformi. Braskem ha dichiarato nel luglio 2026 che la disponibilità di resina riciclata post-consumo su scala produttiva sarebbe rimasta limitata nel medio termine.
Analisi del segmento
Per materiale: il volume degli ancoraggi in PE aumenta con la crescente diffusione dei gradi a base biologica.
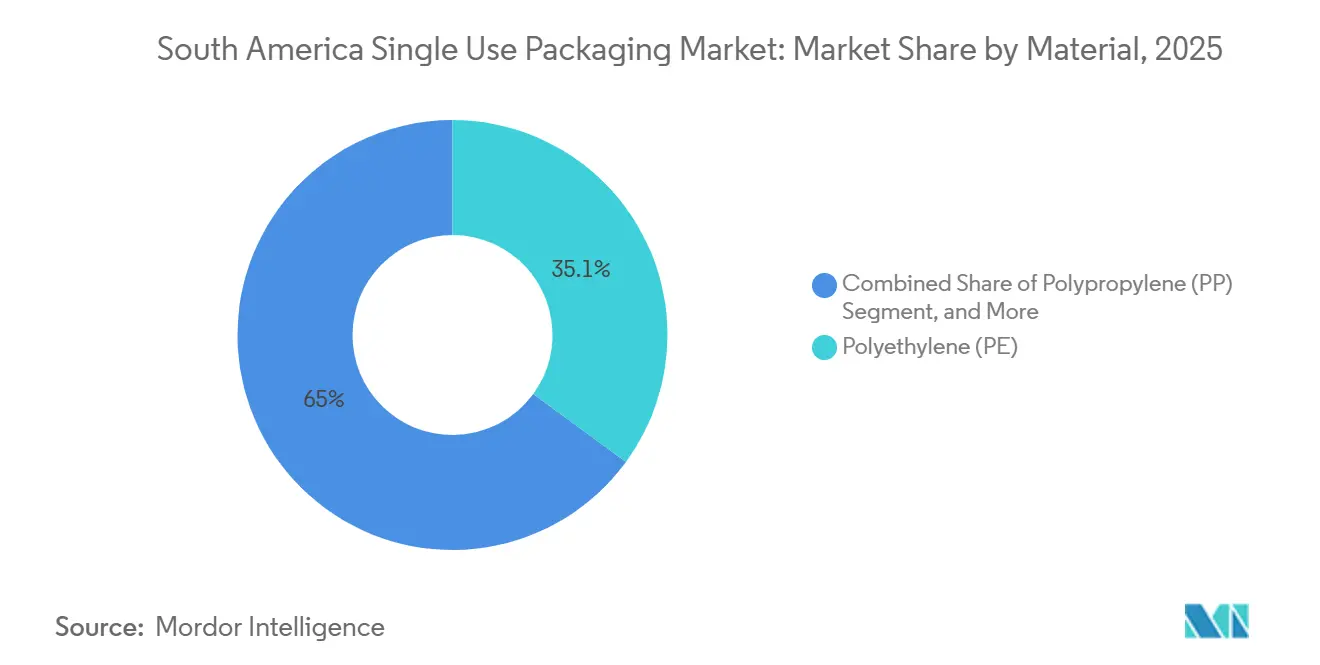
Nel 2025, il polietilene deteneva il 35.05% della quota di mercato sudamericana degli imballaggi monouso. Questa posizione riflette il suo ampio utilizzo in pellicole alimentari flessibili, film termoretraibili e substrati per buste stand-up. Queste applicazioni servono i settori alimentare e delle bevande, della ristorazione veloce e della produzione di prodotti per la cura della persona. Il polietilene a bassa densità (LDPE) e il polietilene a bassa densità (LLDPE) rappresentavano insieme il 73% del volume di produzione di imballaggi flessibili in Brasile nel 2025. Il polipropilene rappresentava il 15% della produzione brasiliana di imballaggi flessibili e rimane rilevante per bicchieri, vassoi e coperchi rigidi.
Il polistirene è rimasto utilizzato per vassoi, bicchieri e contenitori in schiuma, sebbene le restrizioni comunali a Buenos Aires e Bogotá ne abbiano limitato la domanda. La produzione di PET ha raggiunto le 807 mila tonnellate in Brasile nel 2025, supportando i formati per succhi di frutta naturali, proteine del latte e prodotti per la cura della casa. Si prevede che altri materiali, tra cui l'acido polilattico e i formati a base biologica, cresceranno a un CAGR del 4.47% fino al 2031. La capacità produttiva di polietilene a base biologica di Braskem, pari a 275,000 tonnellate all'anno, offre agli acquirenti un'alternativa su scala industriale per gli imballaggi monomateriale. I volumi di vendita di PE a base biologica sono aumentati del 49% nel secondo trimestre del 2026 rispetto al primo trimestre dello stesso anno, riflettendo migliori opportunità commerciali ed effetti stagionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: le bottiglie dominano, mentre bustine e sacchetti guidano la crescita del ciclo successivo.
Nel 2025, le bottiglie rappresentavano il 36.14% del mercato sudamericano degli imballaggi monouso. I produttori di bevande dipendono dalle bottiglie in PET per bibite gassate, acqua, olio alimentare e succhi di frutta. La popolazione e l'attività di esportazione della regione sostengono una domanda ricorrente in queste categorie. Il Brasile ha mantenuto una produzione di resina PET vergine pari a 807 mila tonnellate nel 2025. Le confezioni a conchiglia rimangono comuni per la vendita al dettaglio di prodotti freschi in Colombia e Argentina.
Vassoi, bicchieri e coperchi beneficiano dell'espansione dei ristoranti a servizio rapido nelle città secondarie. Pellicole e involucri sono utilizzati per confezionare proteine fresche e prodotti destinati all'esportazione che necessitano di elevate prestazioni di barriera e di una sigillatura affidabile. Si prevede che buste e sacchetti cresceranno a un tasso di crescita annuo composto (CAGR) del 4.67% fino al 2031. La loro domanda è sostenuta dagli imballaggi per condimenti, dalla logistica per la spesa online e dai formati di ricarica per prodotti per la cura della persona. Nel giugno 2026, Amcor ha installato in Brasile un sistema di sigillatura a camera sottovuoto rotativa Moda Vac presso Barra Mansa Alimentos, a dimostrazione del ruolo dei programmi di fornitura di attrezzature nella promozione degli imballaggi per proteine ad alta barriera.
Per settore di utilizzo finale: il settore alimentare e delle bevande è in testa, con la ristorazione rapida che si espande più rapidamente.
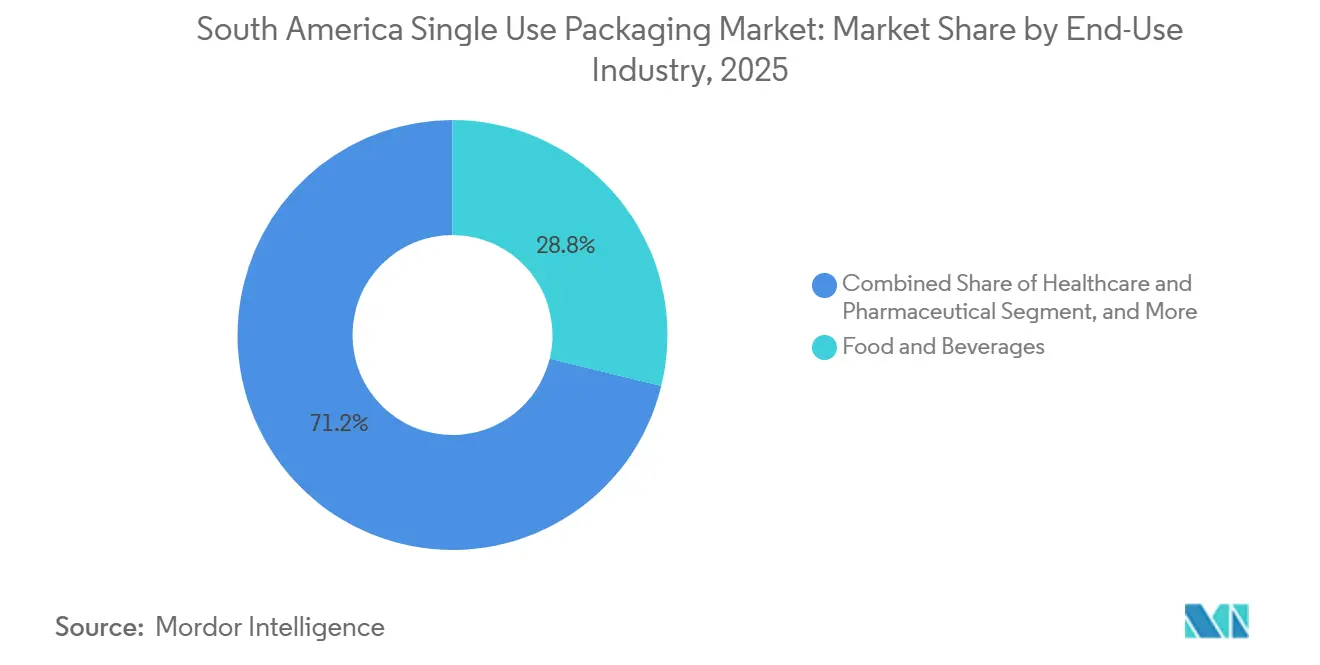
Nel 2025, il settore alimentare e delle bevande deteneva il 28.82% della quota di mercato sudamericana degli imballaggi monouso. Il ruolo del Brasile come grande trasformatore agricolo sostiene la domanda di imballaggi utilizzati per proteine, cereali e prodotti freschi. Gli imballaggi flessibili brasiliani hanno generato un fatturato lordo di 40.1 miliardi di BRL (6.9 miliardi di dollari) nel 2025. Gli imballaggi per il settore sanitario e farmaceutico beneficiano della distribuzione di medicinali a catena del freddo e della logistica dei vaccini nelle città di secondo livello. I produttori di prodotti per la cura della persona e cosmetici si stanno spostando dalle bustine multistrato verso formati ricaricabili monomateriale. [2] Global Cold Chain Alliance, “Latin American Cold Chain Marketplace Continues to Expand,” Global Cold Chain Alliance, gcca.org.
I ristoranti con servizio completo garantiscono una domanda stabile di vassoi multiporzione e vassoi per catering sigillati in pellicola. Si prevede che i ristoranti a servizio rapido cresceranno a un tasso annuo composto del 4.64% fino al 2031. Queste attività utilizzano salse individuali, set di posate, bustine di condimenti e porzioni di proteine sigillate per ogni cliente. Il fatturato del settore della ristorazione ha raggiunto i 79.86 miliardi di BRL (13.7 miliardi di dollari) nel 2025, dopo un'espansione del 15.6%. Altri contesti di utilizzo finale, tra cui la ristorazione industriale e istituzionale, contribuiscono all'aumento dei volumi laddove il catering all'ingrosso si sta espandendo in Perù, Ecuador e Bolivia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: vendite dirette, volume e crescita sostenuti.
Nel 2025, le vendite dirette detenevano il 73.41% della quota di mercato sudamericana degli imballaggi monouso. Le aziende di trasformazione alimentare, le catene di ristoranti fast food e i produttori di beni di largo consumo acquistano direttamente dai trasformatori o dai produttori integrati di resine. Questo modello supporta impegni di volume, ammortamento degli stampi personalizzati e standard di qualità costanti. Anche gli operatori dei marketplace stanno formalizzando accordi di fornitura di imballaggi a lungo termine, man mano che le reti di distribuzione si espandono. Si prevede che le vendite dirette cresceranno a un tasso di crescita annuo composto (CAGR) del 4.81% fino al 2031.
La vendita indiretta si rivolge a piccole imprese di ristorazione, ristoranti indipendenti e marchi regionali di prodotti per la cura della persona. Questi clienti spesso non riescono a raggiungere i quantitativi minimi d'ordine richiesti dai distributori diretti. I distributori offrono credito, gestione delle scorte e quantità d'ordine frazionarie. I cataloghi digitali stanno ampliando l'accesso ai materiali di imballaggio per i piccoli acquirenti di Medellín, Fortaleza e Belém. Questo può spostare parte dell'attività di canale dai distributori tradizionali agli intermediari digitali senza modificare la leadership delle vendite dirette per i grandi clienti.
Analisi geografica
Nel 2025, il Brasile deteneva il 44.13% della quota di mercato sudamericana degli imballaggi monouso, grazie alla sua ampia base di trasformazione alimentare, all'attività di e-commerce e a un ambiente di conformità degli imballaggi relativamente consolidato. Il Decreto Federale n. 12,688 impone agli operatori di mercato di partecipare alla logistica inversa a partire da gennaio 2026, integrando la spesa per la conformità nelle decisioni di approvvigionamento e investimento. Amcor ha installato la sua tecnologia di sigillatura sottovuoto rotativa Moda in Brasile presso Barra Mansa Alimentos nel giugno 2026. [3] Amcor, “Amcor Introduces Moda Vacuum Sealing in Brazil,” Amcor, amcor.com La prima installazione nel paese serve il canale di confezionamento delle proteine e riflette la domanda di sistemi avanzati di confezionamento sottovuoto. Il settore delle consegne in Brasile, i requisiti di tracciabilità farmaceutica e la pipeline di farmaci generici supportano la domanda di imballaggi primari a prova di manomissione, termicamente stabili, serializzati e conformi.
Si prevede che la Colombia registrerà il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari al 4.63%, entro il 2031. A settembre 2025, CANPACK ha annunciato la costruzione di un nuovo impianto per la produzione di lattine in alluminio vicino a Barranquilla, con un investimento di 140 milioni di dollari, nell'ambito di un accordo a lungo termine con Bavaria. L'impianto dovrebbe entrare in produzione nel primo trimestre del 2027 e avrà una capacità produttiva di 1 miliardo di lattine all'anno. ProColombia prevede che la produzione nazionale di imballaggi raggiungerà i 10.5 miliardi di unità, grazie al supporto di materie prime petrolchimiche, alla fornitura di cellulosa e alla produzione di vetro. Queste condizioni possono ridurre la dipendenza dalle importazioni e favorire la transizione del Paese da destinazione di importazione di imballaggi a base produttiva regionale per prodotti di imballaggio circolare.
La ripresa dell'Argentina sostiene il consumo di beni confezionati e la domanda da parte della grande distribuzione organizzata e del settore della ristorazione. L'OCSE ha previsto un'espansione del prodotto interno lordo del 2.8% nel 2026 e del 3.5% nel 2027, trainata dalle esportazioni agricole, dallo sviluppo energetico e dagli investimenti in minerali critici. Le restrizioni provinciali a Buenos Aires e Córdoba hanno spostato la domanda del settore della ristorazione verso prodotti a base di fibre, creando un'opportunità per i trasformatori di carta e pasta di cellulosa stampata. Il resto del Sud America comprende Cile, Perù, Ecuador, Uruguay, Bolivia e Paraguay, dove le catene del freddo farmaceutiche, le esportazioni di prodotti ortofrutticoli e i corridoi di spedizione della carne bovina sostengono la domanda di imballaggi ad alta barriera e conformi alle specifiche per l'esportazione.
Panorama competitivo
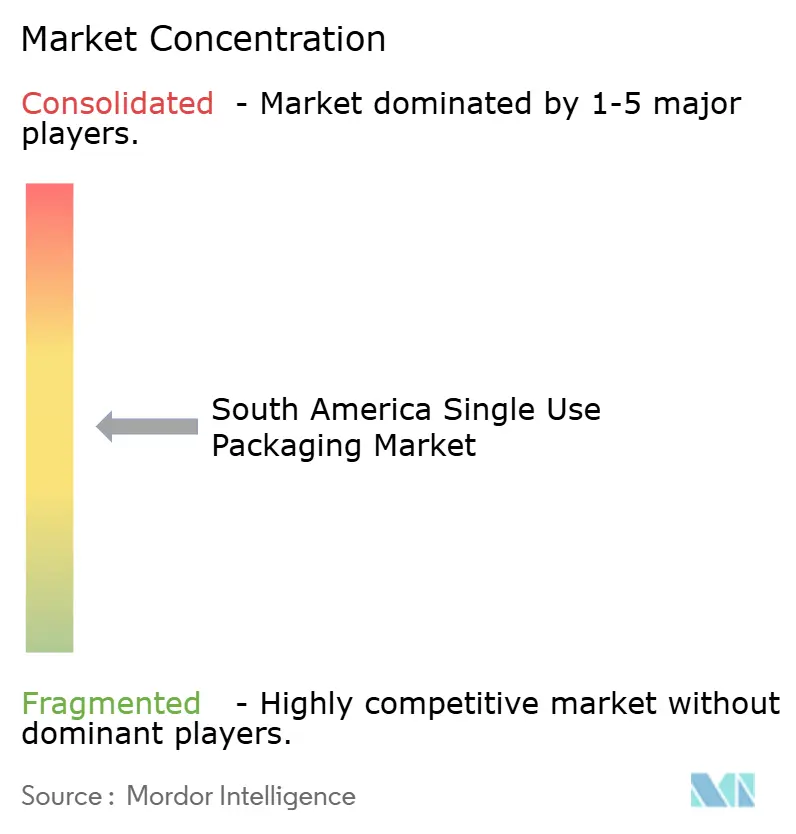
Il mercato sudamericano degli imballaggi monouso è moderatamente frammentato. Amcor, Sealed Air, Sonoco Products Company, Huhtamäki e ALPLA competono con specialisti regionali tra cui Valgroup, ZARAPLAST, Klabin, Coveris e Constantia Flexibles. I fornitori regionali competono sul prezzo, sulle relazioni con i clienti locali e sui tempi di consegna ridotti. Amcor ha completato l'acquisizione di Berry Global nell'aprile 2025. La società risultante dalla fusione, operante nel settore degli imballaggi per beni di consumo, ha registrato un fatturato annuo superiore a 23 miliardi di dollari.
Amcor ha registrato sinergie per 285 milioni di dollari nell'anno fiscale 2026, superando del 10% le previsioni iniziali. CD&R ha completato l'acquisizione di Sealed Air nell'aprile 2026 per un valore aziendale di 10.3 miliardi di dollari. Gli azionisti di Sealed Air hanno ricevuto 42.15 dollari per azione in contanti. Il cambio di proprietà favorisce gli investimenti nell'innovazione degli imballaggi protettivi e flessibili e nell'espansione geografica. Braskem sta sviluppando opzioni di resine monomateriale riciclabile e a base biologica per la catena del valore degli imballaggi.
La fornitura di resina riciclata per uso alimentare, gli imballaggi farmaceutici in Colombia e Argentina e i formati flessibili per la catena del freddo rappresentano importanti aree di competizione. Kurma Descartáveis Sustentáveis e OEKO Bioplásticos si concentrano su bioplastiche e prodotti monouso compostabili. I trasformatori brasiliani di medie dimensioni subiscono pressioni dovute ai costi di conformità, ai requisiti di contenuto riciclato e al consolidamento del settore. La stampa DataMatrix e la tracciabilità digitale stanno diventando capacità fondamentali per i fornitori che operano nel settore farmaceutico regolamentato.
Leader del settore degli imballaggi monouso in Sud America
Amcor plc
Compagnia dell'aria sigillata
Azienda di prodotti Sonoco
Huhtamaki Oyj
Mondi plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Klabin ha annunciato il completamento di un ciclo di investimenti decennale per un totale di 30 miliardi di BRL (5.26 miliardi di dollari) in espansione forestale e industriale, che ha portato l'azienda verso una fase di generazione di cassa senza spese in conto capitale significative previste prima del 2030. Nel secondo trimestre del 2026, il fatturato derivante dagli imballaggi ha raggiunto 1.59 miliardi di BRL (279 milioni di dollari), con un aumento del 5% su base annua, sostenuto da un incremento del 3% dei prezzi del cartone ondulato e da un aumento del 4% dei volumi di cartone e kraftliner.
- Luglio 2026: Suzano ha fondato Arbex, una joint venture globale per la produzione di carta tissue con Kimberly-Clark, dopo aver pagato 1.3 miliardi di dollari per una quota del 51%. Arbex ha avviato le proprie attività il 1° luglio 2026, con un fatturato annuo di 3.5 miliardi di dollari (18.1 miliardi di real brasiliani) e comprende la produzione e la vendita di carta tissue di Kimberly-Clark al di fuori degli Stati Uniti, attraverso 22 stabilimenti in 14 paesi, inclusi siti sudamericani.
- Giugno 2026: Amcor ha installato in Brasile il suo sistema di sigillatura sottovuoto rotativo ad alta velocità Moda, grazie a una partnership con Barra Mansa Alimentos. Si è trattato della prima installazione di questa tecnologia nel Paese e si prevede che tutte e 3 le linee Moda Vac saranno operative entro la fine del 2026. Le linee possono sostituire fino a 9 macchine convenzionali a nastro e contribuire a migliorare l'efficienza del confezionamento delle proteine.
- Aprile 2026: Braskem ha presentato i gradi di polietilene a base biologica I'm Green per applicazioni a contatto con gli alimenti e Medcol V7040 per il settore sanitario e igienico in occasione di interpack 2026 a Düsseldorf. L'azienda ha offerto per la prima volta sul mercato plastiche derivate dalla canna da zucchero per queste applicazioni.
Ambito del rapporto sul mercato degli imballaggi monouso in Sud America
Il mercato sudamericano degli imballaggi monouso si riferisce al settore coinvolto nella produzione, distribuzione e utilizzo di soluzioni di imballaggio usa e getta per applicazioni alimentari e delle bevande, sanitarie, per la cura della persona, nell'e-commerce, nella vendita al dettaglio e in ambito industriale in tutta la regione.
Il rapporto sul mercato degli imballaggi monouso in Sud America è segmentato per materiale (polietilene tereftalato (PET), polietilene (PE), polipropilene (PP), polistirene (PS) e altri materiali), tipo di prodotto (bottiglie, bustine e sacchetti, contenitori a conchiglia, vassoi, bicchieri e coperchi, pellicole e involucri e altri tipi di prodotto), settore di utilizzo finale (ristoranti a servizio rapido (QSR), ristoranti a servizio completo (FSR), alimenti e bevande, settore sanitario e farmaceutico, cura della persona e cosmetici e altri settori di utilizzo finale), canale di distribuzione (vendite dirette e vendite indirette) e area geografica (Brasile, Argentina, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Polietilentereftalato (PET) |
| Polietilene (PE) |
| Polipropilene (PP) |
| Polistirene (PS) |
| Altri materiali |
| Bottiglie |
| Buste e bustine |
| Conchiglie |
| Vassoi, tazze e coperchi |
| Film e impacchi |
| Altri tipi di prodotto |
| Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) |
| Cibo e bevande |
| Sanità e farmaceutica |
| Cura personale e cosmetici |
| Altri settori di uso finale |
| Vendita diretta |
| Vendite indirette |
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per materiale | Polietilentereftalato (PET) |
| Polietilene (PE) | |
| Polipropilene (PP) | |
| Polistirene (PS) | |
| Altri materiali | |
| Per tipo di prodotto | Bottiglie |
| Buste e bustine | |
| Conchiglie | |
| Vassoi, tazze e coperchi | |
| Film e impacchi | |
| Altri tipi di prodotto | |
| Per settore di utilizzo finale | Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) | |
| Cibo e bevande | |
| Sanità e farmaceutica | |
| Cura personale e cosmetici | |
| Altri settori di uso finale | |
| Per canale di distribuzione | Vendita diretta |
| Vendite indirette | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato degli imballaggi monouso in Sud America?
Si stima che il mercato sudamericano degli imballaggi monouso abbia raggiunto un valore di 1.89 miliardi di dollari nel 2026 e si prevede che arrivi a 2.29 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.91% durante il periodo di previsione.
Quale materiale è il più richiesto in Sud America?
Nel 2025 il polietilene ha dominato la categoria dei materiali con una quota di mercato del 35.05%, grazie al suo ampio utilizzo in pellicole flessibili, film termoretraibili e substrati per buste.
Quale formato di prodotto si sta espandendo più rapidamente?
Si prevede che bustine e sacchetti saranno il formato di prodotto a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 4.67% fino al 2031, sostenuto dalla domanda proveniente dal confezionamento di condimenti, dalla distribuzione di generi alimentari e dalle applicazioni di ricarica.
Perché i ristoranti a servizio rapido sono importanti per i fornitori di imballaggi?
Si prevede che i ristoranti a servizio rapido (QSR) cresceranno a un tasso annuo composto del 4.64% fino al 2031 e richiederanno elevati volumi di porzioni sigillate, bustine di condimenti e set di posate, stimolando la domanda di imballaggi.
Quale paese ha la base di domanda più ampia?
Il Brasile ha rappresentato la base di domanda più ampia, detenendo una quota di mercato del 44.13% nel 2025, grazie alla sua vasta economia dei consumi, all'industria di trasformazione alimentare e al settore delle esportazioni agricole.
Qual è la principale sfida per i trasformatori di imballaggi?
La disponibilità limitata di resina post-consumo (PCR) per uso alimentare, unitamente ai crescenti requisiti di contenuto riciclato e alla volatilità dei prezzi dei polimeri, continua a creare difficoltà di approvvigionamento e conformità normativa per i trasformatori di imballaggi.


