

Dimensioni e quota di mercato degli imballaggi rigidi in plastica in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.32 miliardo di dollari |
| Dimensione del mercato (2031) | 17.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.67% CAGR |
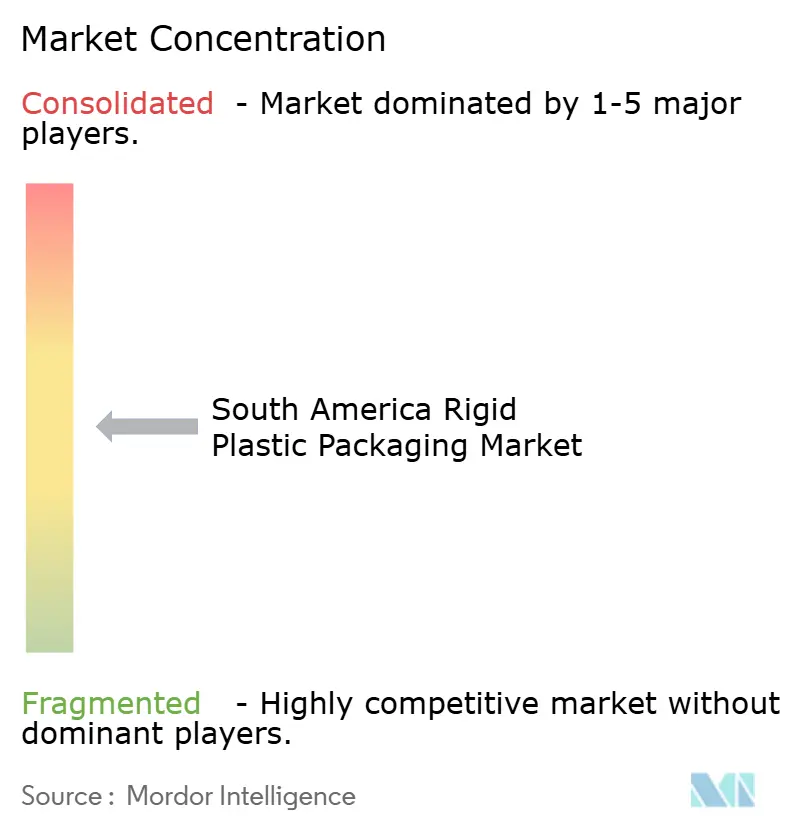
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli imballaggi rigidi in plastica in Sud America a cura di Mordor Intelligence
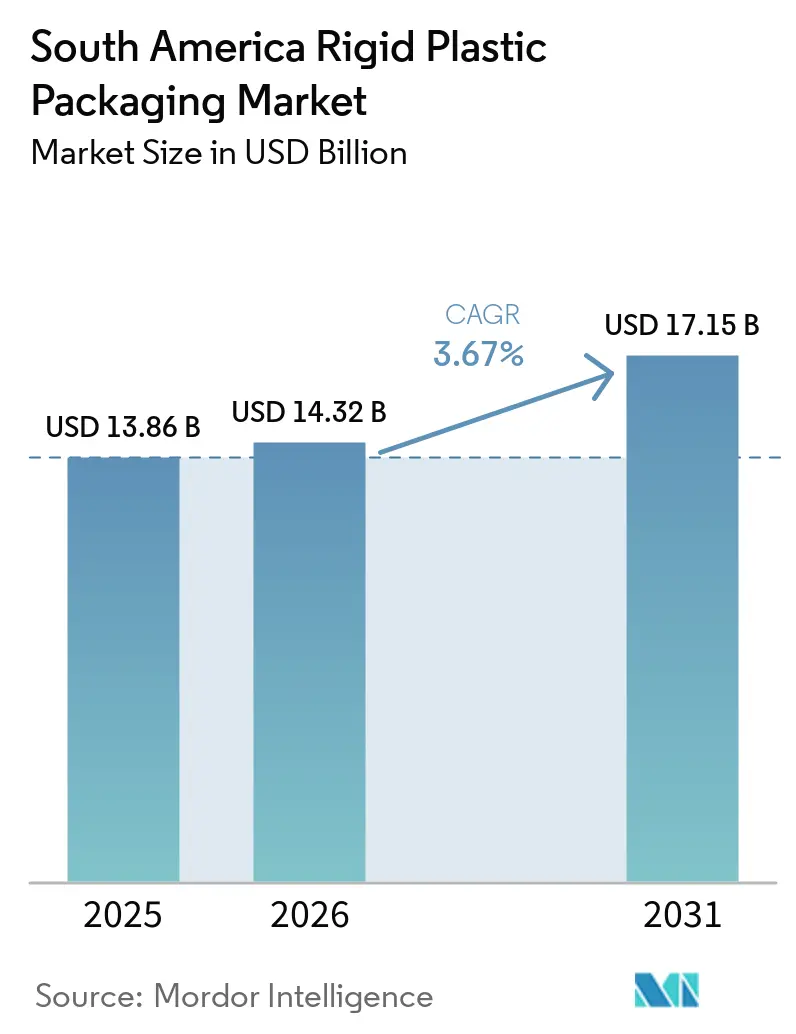
Il mercato sudamericano degli imballaggi rigidi in plastica aveva un valore di 13.86 miliardi di dollari nel 2025 e si prevede che crescerà da 14.32 miliardi di dollari nel 2026 a 17.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.67% durante il periodo di previsione (2026-2031). La domanda è sostenuta dai centri di consumo urbani, dalla grande distribuzione alimentare e dai continui investimenti nella trasformazione di alimenti e bevande. I formati rigidi rimangono importanti laddove i prodotti richiedono resistenza alla carbonazione, sigillatura antimanomissione, impilamento affidabile e protezione della catena del freddo. I fornitori di imballaggi stanno inoltre adattando le loro scelte di resine e il design dei contenitori ai requisiti di contenuto riciclato in Brasile e Colombia. Il mercato offre opportunità per i trasformatori in grado di combinare una produzione ad alto rendimento con materiale riciclato certificato e un approvvigionamento locale affidabile. L'attività competitiva si concentra sempre più sulla capacità di riciclo, sugli imballaggi integrati per bevande, sui formati per il settore sanitario e sulla scala operativa.
Punti chiave del rapporto
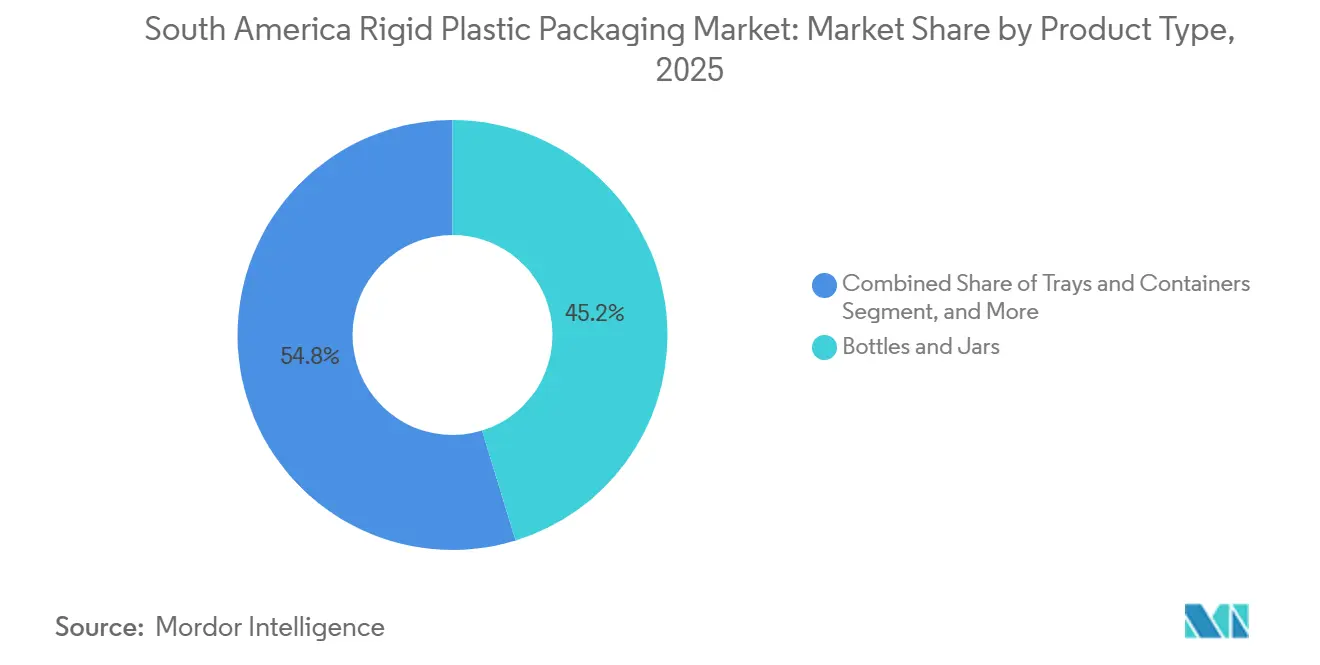
- Per tipologia di prodotto, nel 2025 bottiglie e barattoli detenevano il 45.24% della quota di mercato degli imballaggi rigidi in plastica in Sud America.
- Per tipologia di materiale, il polietilene rappresentava il 35.67% del fatturato nel 2025, mentre si prevede che le bioplastiche cresceranno a un tasso annuo composto del 3.72% fino al 2031.
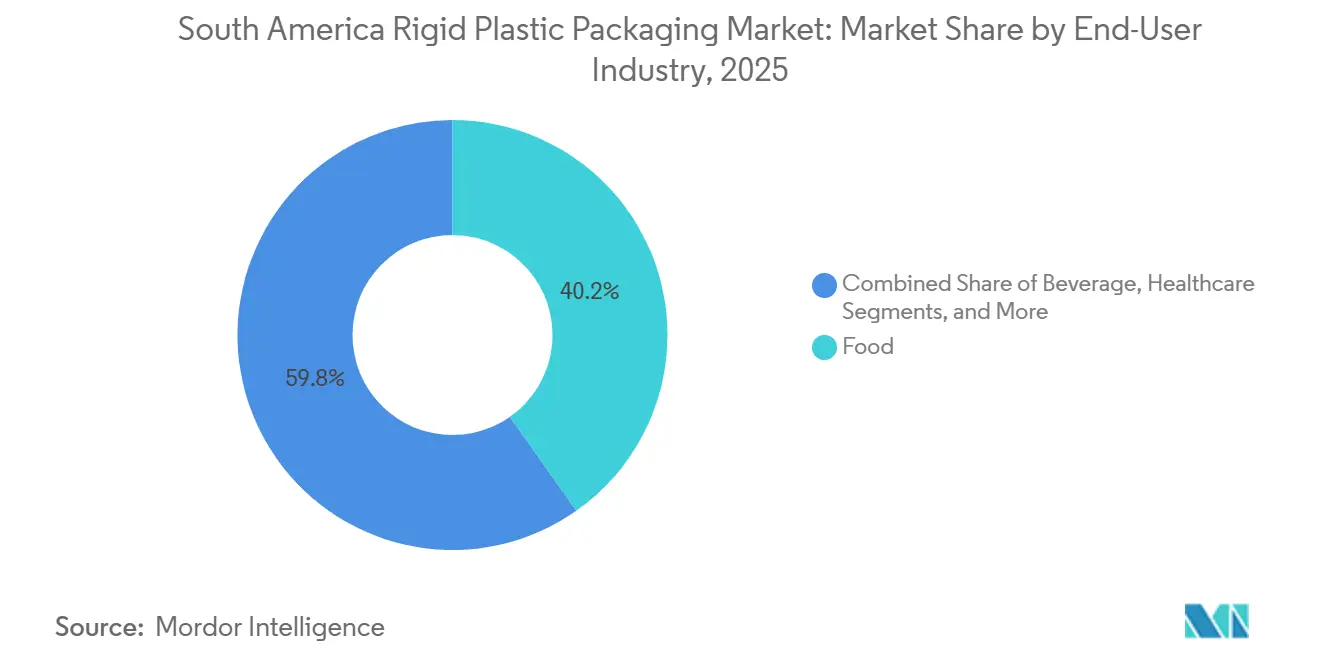
- Per settore di utilizzo finale, l'industria alimentare ha rappresentato il 40.23% del fatturato nel 2025, mentre si prevede che il settore sanitario crescerà a un tasso annuo composto del 3.89% fino al 2031 nel mercato sudamericano degli imballaggi in plastica rigida.
- In base al processo produttivo, lo stampaggio a soffiaggio per estrusione ha rappresentato il 32.72% del fatturato nel 2025, mentre si prevede che la termoformatura crescerà a un tasso annuo composto del 4.12% fino al 2031.
- Dal punto di vista geografico, il Brasile deteneva il 44.54% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 3.78% fino al 2031 nel mercato sudamericano degli imballaggi in plastica rigida.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi rigidi in plastica in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della trasformazione di alimenti e bevande | + 1.2% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Crescita della vendita al dettaglio organizzata, dei cibi pronti e delle consegne a domicilio. | + 0.8% | Brasile, Colombia, Argentina | A breve termine (≤ 2 anni) |
| Espansione del packaging per prodotti farmaceutici, per la cura della persona e per la sanità. | + 0.6% | Brasile, Argentina, Colombia | Medio termine (2–4 anni) |
| Alleggerimento ed efficienza dei materiali | + 0.4% | Il Brasile è in testa, con ripercussioni in Colombia e Argentina. | Medio termine (2–4 anni) |
| Investimenti nel riciclo dei contenuti e nella logistica inversa. | + 0.3% | Brasile, con i primi effetti in Colombia | A lungo termine (≥ 4 anni) |
| Imballaggi riutilizzabili per il settore agroalimentare e chimico. | + 0.2% | Brasile, Argentina, Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della trasformazione di alimenti e bevande
La lavorazione di alimenti e bevande rimane una delle principali fonti di domanda per il mercato sudamericano degli imballaggi in plastica rigida. I produttori stanno investendo nell'automazione e in siti produttivi più vicini ai principali centri di consumo. Questi progetti richiedono contenitori che offrano prestazioni costanti su linee di riempimento e confezionamento veloci. Il settore alimentare organizzato del Brasile ha generato 1.1451 miliardi di BRL (220.78 miliardi di dollari) nel 2025 e ha rappresentato il 9.02% del PIL nazionale. [1] Associazione brasiliana dei supermercati, "Rapporto sulle prestazioni del settore dei supermercati 2025", Associazione brasiliana dei supermercati, abrasnet.com.br Le attività di produzione di bevande e alimenti ad alto volume continuano a utilizzare bottiglie, barattoli e vassoi in PET in tutti i canali di vendita al dettaglio. Le attrezzature progettate per i contenitori rigidi possono rendere meno attraente il passaggio ad altri formati per le linee di prodotti consolidate.
Crescita della vendita al dettaglio organizzata, dei cibi pronti e delle consegne a domicilio.
In tutto il Sud America, la crescente necessità di imballaggi standardizzati sta aumentando i canali di vendita al dettaglio e di distribuzione formali. Ipermercati, cash and carry e servizi di spesa online richiedono confezioni resistenti alla manipolazione e all'impilamento ripetuto. Gli imballaggi rigidi rimangono adatti per prodotti ad alta densità, bevande gassate e beni di valore elevato. Offrono un'adesione costante delle etichette e resistenza alle cadute durante lo stoccaggio in magazzino e la consegna tramite corriere. Il mercato sudamericano degli imballaggi rigidi in plastica beneficia del passaggio dei beni di consumo attraverso le reti di distribuzione formali. Le buste flessibili mantengono i vantaggi in termini di trasporto per i prodotti a bassa densità, il che rende la scelta del formato dipendente dalla categoria di prodotto.
Espansione del packaging per prodotti farmaceutici, per la cura della persona e per la sanità.
Si prevede che il settore sanitario crescerà a un CAGR del 3.89% fino al 2031 all'interno del mercato sudamericano degli imballaggi in plastica rigida. La scadenza del brevetto brasiliano sulla semaglutide nel marzo 2026 supporta le pipeline di prodotti generici GLP-1 che necessitano di flaconi di plastica primari validati. Braskem ha introdotto Medcol V7040, un grado di LDPE a base biologica "I'm Green" per processi farmaceutici di soffiaggio, riempimento e sigillatura, nel gennaio 2026. [2] Braskem, "Braskem Showcases New I'm Green Bio-Based Grade at Pharmapack 2026", Braskem, braskem.com Il grado soddisfa i requisiti della farmacopea per le applicazioni sanitarie e igieniche. La certificazione può aiutare i trasformatori a utilizzare resine a base biologica senza creare requisiti di riconvalida evitabili. I produttori di prodotti per la cura della persona richiedono anche sistemi di erogazione, chiusura e a prova di manomissione con prestazioni affidabili.
Alleggerimento ed efficienza dei materiali
La riduzione del peso è diventata una priorità in termini di conformità e gestione dei costi per i trasformatori di imballaggi rigidi. Il Decreto n. 12,688/2025 del Brasile richiede il 22% di contenuto riciclato post-consumo negli imballaggi in plastica a partire da gennaio 2026. L'obiettivo sale al 40% entro il 2040 nell'ambito dello stesso quadro normativo. Un minore utilizzo di resina per contenitore riduce la quantità di materiale vergine in ogni unità. Questo approccio può supportare le strategie di approvvigionamento di contenuto riciclato senza modificare il formato principale dell'imballaggio. ALPLA ha acquisito una partecipazione di maggioranza in Clean Bottle, un'azienda brasiliana di riciclo di HDPE con una produzione annua di rHDPE pari a 15,000 tonnellate. [3] ALPLA, “ALPLA Launches HDPE Recycling in Brazil,” ALPLA, blog.alpla.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione flessibile degli imballaggi | -0.8% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Prezzo della resina vergine e volatilità dei tassi di cambio | -0.5% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Raccolta non uniforme e disponibilità di PCR per uso alimentare | -0.3% | Sud America | Medio termine (2–4 anni) |
| Infrastruttura frammentata per la conformità e il ripristino | -0.2% | Resto del Sud America e città secondarie | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione flessibile degli imballaggi
Gli imballaggi flessibili rappresentano il rischio di sostituzione più evidente per il mercato sudamericano degli imballaggi rigidi in plastica. Le buste stand-up e le pellicole sono sempre più utilizzate per salse, creme spalmabili, prodotti lattiero-caseari e detersivi. Il loro peso inferiore può ridurre i costi di trasporto volumetrico nelle reti logistiche di terzi. Gli imballaggi rigidi mantengono i vantaggi in termini di contenimento della carbonazione, chiusure richiudibili a prova di manomissione e impilamento automatizzato in magazzino. Questi requisiti rimangono importanti per bevande, prodotti farmaceutici e nutraceutici. Di conseguenza, la pressione di sostituzione si concentra nelle categorie di alimenti e prodotti per la casa a temperatura ambiente e non pressurizzati.
Prezzo della resina vergine e volatilità dei tassi di cambio
Il costo delle resine continua a rappresentare una sfida per i trasformatori nel mercato sudamericano degli imballaggi in plastica rigida. Le materie prime sono spesso prezzate in dollari statunitensi, mentre i ricavi dei trasformatori vengono generati in valuta locale. Le fluttuazioni dei tassi di cambio possono indebolire i margini e ritardare gli investimenti programmati. L'aumento dei dazi doganali su polietilene, polipropilene e PVC imposto dal Brasile ha incrementato la pressione sui costi delle materie prime per i trasformatori nazionali. La ristrutturazione del debito extragiudiziale di Braskem, avvenuta nell'agosto 2026, ha creato ulteriore incertezza sull'offerta interna di resine. I trasformatori più piccoli, privi di economie di scala, potrebbero essere maggiormente esposti alle fluttuazioni dei prezzi e alle interruzioni della catena di approvvigionamento.
Analisi del segmento
Per tipologia di prodotto: bottiglie e barattoli mantengono la leadership in termini di volume e valore
Nel 2025, bottiglie e barattoli rappresentavano il 45.24% del fatturato regionale degli imballaggi rigidi in plastica, trainati dalle bottiglie per bevande in PET e dai contenitori per prodotti per la casa e la cura della persona in HDPE. Questi formati sono utilizzati in minimarket, supermercati e cash-and-carry perché consentono l'utilizzo di chiusure richiudibili, una presentazione efficace del prodotto e una movimentazione affidabile. I proprietari dei marchi hanno investito in linee di riempimento e stampi progettati per contenitori rotondi, il che rende difficili le modifiche ad altri formati, salvo in caso di importanti rilanci di prodotto. Vassoi e contenitori soddisfano la domanda di pasti pronti nelle aree urbane di Brasile e Colombia, mentre i pallet supportano la logistica per l'esportazione e il trasporto di prodotti riutilizzabili. Gli IBC (Intermediate Bulk Container) sono utilizzati per prodotti chimici agricoli, liquidi industriali e prodotti alimentari, e Mauser Packaging Solutions offre opzioni in composito e acciaio inossidabile in tutto il MERCOSUR.
I flaconi e i contenitori per il settore sanitario rappresentano un'importante fonte di attività di sviluppo prodotto. I produttori farmaceutici richiedono formati che accettino codici leggibili automaticamente in diversi contesti di distribuzione, senza compromettere le prestazioni del contenitore. Le chiusure a prova di bambino e antimanomissione possono contenere valori unitari più elevati rispetto ai contenitori standard per bevande. Lo stampaggio a iniezione-soffiaggio e lo stampaggio a soffiaggio per stiramento affiancano lo stampaggio a estrusione-soffiaggio in questa categoria di flaconi di alta gamma. Queste capacità di processo consentono ai trasformatori di servire al meglio i clienti del settore sanitario e cosmetico nel periodo 2026-2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il polietilene detiene la posizione più ampia, mentre le bioplastiche avanzano
Nel 2025, il polietilene deteneva il 35.67% della quota di mercato regionale degli imballaggi rigidi in plastica, principalmente grazie a bottiglie, fusti, IBC e altri contenitori in HDPE. Il LDPE trova impiego in applicazioni selezionate, sia rigide che flessibili, mentre il PET vergine e riciclato costituisce il fulcro della fornitura di bottiglie per bevande. Il polietilene è utilizzato in prodotti per la casa, la cura della persona e l'industria, dove sono richieste resistenza chimica e resistenza agli urti. La sua consolidata base di produzione consente ai trasformatori di servire clienti con volumi elevati in diverse categorie di utilizzo finale. Il PP rimane ampiamente utilizzato per contenitori e chiusure per alimenti resistenti al calore, in particolare dove è richiesta la compatibilità chimica.
Si prevede che le bioplastiche cresceranno a un tasso annuo composto del 3.72% fino al 2031, con Braskem che sta sviluppando opzioni commerciali di poliolefine a base biologica e circolari per usi a contatto con gli alimenti e nel settore sanitario. La capacità di Braskem di produrre etilene a base biologica ha raggiunto le 275,000 tonnellate all'anno presso il suo complesso di Triunfo, conferendo al bio-PE una maggiore rilevanza in termini di volume. Il PS e l'EPS subiscono la pressione del PP e dei vassoi in fibra stampata, poiché gli operatori del settore della ristorazione si stanno orientando verso alternative più durevoli. La carenza di materiale riciclato per uso alimentare e la limitata infrastruttura di compostaggio industriale limitano un uso più ampio di PLA e PHA.
Per settore di utilizzo finale: l'industria alimentare è in testa, mentre il settore sanitario avanza più rapidamente.
Nel 2025, il settore alimentare ha rappresentato il 40.23% del mercato sudamericano degli imballaggi rigidi in plastica, includendo contenitori per latticini, vassoi per dolciumi e prodotti da forno e confezioni per piatti pronti. La distribuzione alimentare tradizionale sostiene la domanda di contenitori standardizzati adatti a reti di vendita al dettaglio ad alta capacità. I marchi di prodotti lattiero-caseari utilizzano HDPE e PP per la loro opacità, la protezione dai raggi UV e le chiusure antimanomissione a prezzi competitivi. Le bevande rimangono un'applicazione importante, tra cui bibite gassate, acqua in bottiglia e bevande alcoliche. Le bottiglie in PET continuano a essere predominanti in questi settori, nonostante la riduzione del peso e l'utilizzo del vetro riutilizzabile in nicchie urbane selezionate.
Si prevede che il settore sanitario crescerà a un tasso annuo composto del 3.89% fino al 2031, grazie all'aumento della domanda di imballaggi primari validati dovuto alla produzione di farmaci generici. Anche i produttori di cosmetici e prodotti per la cura della persona necessitano di contenitori, chiusure e sistemi di erogazione affidabili. Nell'ottobre del 2025, l'IFC ha investito fino a 65 milioni di euro (71 milioni di dollari) in America Embalagens per espandere la produzione di tubi in plastica. Il progetto prevede l'aggiunta di 2 linee di produzione con una capacità annua di 200 milioni di unità e linee in grado di incorporare fino all'80% di contenuto riciclato. I clienti dei settori industriale, edile e automobilistico garantiscono una domanda costante di fusti in HDPE e contenitori in PP.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo produttivo: la termoformatura trae vantaggio dal cambiamento della domanda
Nel 2025, lo stampaggio a estrusione-soffiaggio deteneva il 32.72% della quota di mercato regionale degli imballaggi rigidi in plastica, grazie all'elevata produzione di bottiglie e contenitori in HDPE e PP. I bassi costi di attrezzaggio ne supportano le applicazioni nel settore alimentare, delle bevande e dei prodotti chimici per la casa. Il processo consente inoltre la produzione di contenitori di grandi dimensioni e la coestrusione per strutture barriera multistrato. Lo stampaggio a iniezione è impiegato per tappi, chiusure e contenitori a bocca larga, mentre lo stampaggio a soffiaggio-stiramento è utilizzato per bottiglie in PET trasparente con requisiti di barriera. Lo stampaggio rotazionale e lo stampaggio a compressione sono impiegati per applicazioni specializzate di contenitori industriali e per lo stoccaggio di grandi volumi.
Si prevede che la termoformatura crescerà a un tasso annuo composto del 4.12% fino al 2031, grazie soprattutto ai vassoi per pasti pronti, ai blister per il settore sanitario e agli imballaggi pronti per la vendita al dettaglio. La grande distribuzione organizzata in Brasile e Colombia apprezza la visibilità e la facilità di impilamento dei formati termoformati. I trasformatori stanno passando a linee servoassistite con rifilatura e ispezione in linea per ridurre i tempi di ciclo. Questi sistemi possono ridurre i costi di trasformazione e migliorare la competitività rispetto alle alternative stampate a iniezione per tirature medie. Anche lo sviluppo di farmaci generici sta incrementando i volumi di blister in tutto il Sud America.
Analisi geografica
Nel 2025 il Brasile deteneva il 44.54% della quota di mercato sudamericana degli imballaggi in plastica rigida e si prevede che crescerà a un tasso annuo composto del 3.78% fino al 2031. La sua ampia base di trasformatori supporta la domanda di imballaggi per alimenti, bevande, beni di consumo e prodotti sanitari. Il settore brasiliano della trasformazione della plastica ha generato 164.8 miliardi di BRL (31.78 miliardi di dollari) nel 2025. Si prevede che raggiungerà i 168 miliardi di BRL (32.39 miliardi di dollari) nel 2026, con 14,600 aziende e 404,600 posti di lavoro formali. Il Decreto Federale n. 12,688/2025 ha stabilito obiettivi di contenuto riciclato del 22% entro il 2026 e del 40% entro il 2040. Il decreto ha inoltre fissato obiettivi nazionali di recupero del 32% a partire dal 2026 e del 50% entro il 2040.
L'Argentina è il secondo maggiore contributore regionale in termini di fatturato nel mercato sudamericano degli imballaggi rigidi in plastica. I controlli sui cambi e l'instabilità del peso hanno fatto aumentare i costi di importazione delle resine e limitato gli investimenti dei trasformatori. Queste condizioni hanno spinto alcuni marchi a considerare formati più piccoli e leggeri. Le misure economiche introdotte nel 2024 potrebbero sostenere gli investimenti nel settore degli imballaggi durante il periodo di previsione. IDB Invest ha stanziato 60 milioni di dollari a favore di Interpack SA, parte del Grupo HZ, nel 2026 per un impianto di imballaggi in cartone ondulato nella provincia di Buenos Aires. La Colombia offre un'importante opportunità per la produzione locale di imballaggi per bevande. Il suo quadro normativo EPR (Responsabilità Estesa del Produttore) prevede un contenuto riciclato del 20% nelle bottiglie per bevande in PET a partire dal 2025.
Cile, Perù, Ecuador e altre economie sudamericane formano un gruppo frammentato di mercati di trasformazione. L'agroindustria, il vino e le esportazioni di prodotti ittici sostengono la domanda di imballaggi specializzati. Le restrizioni sulla plastica monouso in Cile favoriscono l'interesse per le bioplastiche e il rPET. La peruviana Pamolsa ha stanziato 8.5 milioni di dollari nel 2025 per modernizzare la capacità di confezionamento alimentare destinata ai mercati di esportazione. La raccolta dei rifiuti al di fuori delle principali città rimane limitata in diversi paesi. I trasformatori più piccoli possono dipendere dalle balle di rPET provenienti dal Brasile o dalla Colombia per rispettare gli impegni relativi al contenuto riciclato. Tale dipendenza può esporre le filiere di approvvigionamento locali di imballaggi alle fluttuazioni dei prezzi della resina riciclata.
Panorama competitivo
Il mercato sudamericano degli imballaggi rigidi in plastica presenta una moderata concentrazione tra i principali fornitori. Amcor, Plastipak, Valgroup e ALPLA servono volumi significativi di imballaggi per bevande, alimenti e prodotti sanitari. Amcor ha completato la fusione con Berry Global nell'aprile 2025. La società risultante dalla fusione ha registrato un fatturato annuo di 23 miliardi di dollari in 400 stabilimenti. L'operazione ha incrementato il valore derivante dalle economie di scala, dalle ampie capacità tecniche e dalla copertura della clientela. Inoltre, lascia spazio ai fornitori nazionali con solide certificazioni farmaceutiche e supporto allo sviluppo locale.
Il settore degli imballaggi industriali segue un modello competitivo diverso rispetto a quello degli imballaggi per beni di consumo. Mauser Packaging Solutions e Greif competono nel mercato degli IBC, dei fusti e dei pallet attraverso servizi di ricondizionamento e gestione del ciclo di vita. Greif ha riaperto il suo stabilimento di Esteio, nel Rio Grande do Sul, nel 2026, dopo averlo ricostruito a seguito delle alluvioni del 2024. L'impianto ricostruito include il monitoraggio dei processi in tempo reale e moderne attrezzature industriali. Braskem offre un'importante piattaforma di resine a base biologica attraverso il suo portfolio "I'm Green". La sua capacità produttiva annua di 275,000 tonnellate di bio-PE supporta le applicazioni nazionali a contatto con gli alimenti.
In Brasile e Colombia, le normative sul contenuto riciclato stanno diventando un fattore di qualificazione dei fornitori sempre più importante. I fornitori necessitano di un accesso affidabile a resina riciclata certificata per soddisfare i requisiti di conformità dei clienti. L'investimento di ALPLA nel progetto Clean Bottle ha rafforzato la sua posizione di fornitore di rHDPE in Brasile. Nell'agosto 2026, Valgroup ha acquisito il segmento dei tappi in plastica di Innova a Manaus. Questa operazione ha aggiunto la produzione di tappi stampati a compressione per imballaggi in PET per acqua, bibite e succhi di frutta. L'azienda ha ampliato la sua offerta integrata di imballaggi per bevande in 47 stabilimenti distribuiti in 6 paesi. Il processo di ristrutturazione di Braskem, previsto per l'agosto 2026, potrebbe creare incertezza a breve termine per i trasformatori che dipendono dall'offerta nazionale di PE e PP.
Leader del settore degli imballaggi rigidi in plastica in Sud America
Amcor plc
ALPLA Werke Alwin Lehner GmbH & Co KG
Plastipak Holdings, Inc.
Indorama Ventures Società per azioni limitata
Braskem SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Valgroup ha acquisito il segmento dei tappi in plastica dell'azienda petrolchimica Innova a Manaus, nello stato di Amazonas, in Brasile, integrando la produzione di tappi stampati a compressione per il confezionamento di acqua, bibite e succhi di frutta in PET. L'acquisizione amplia il portafoglio integrato di Valgroup per il confezionamento di bevande, che comprende 47 stabilimenti in 6 paesi, e rafforza la presenza industriale nella regione settentrionale del Brasile.
- Agosto 2026: Braskem ha presentato istanza di ristrutturazione extragiudiziale di un debito finanziario pari a 10.9 miliardi di dollari (56.5 miliardi di real brasiliani), chiedendo l'approvazione dei creditori entro 90 giorni. La procedura riguarda il più grande produttore di poliolefine delle Americhe, sollevando incertezza sulla continuità dell'approvvigionamento di resine e sui piani di investimento a valle per i trasformatori di imballaggi che dipendono dal PE e dal PP di produzione nazionale.
- Agosto 2026: Amcor ha pubblicato i risultati dell'anno fiscale 2026, registrando sinergie per 285 milioni di dollari derivanti dall'acquisizione di Berry Global, il 10% in più rispetto alle proiezioni iniziali e quasi la metà dell'obiettivo triennale di 650 milioni di dollari. Le vendite nette globali di imballaggi rigidi sono aumentate grazie alla crescita dei volumi nelle categorie di proteine e latticini.
- Giugno 2026: Amcor ha introdotto in Brasile il primo sistema di sigillatura sottovuoto a camera rotativa Moda, installato presso lo stabilimento di lavorazione della carne di Barra Mansa Alimentos. Tre sistemi Moda Vac hanno sostituito fino a nove macchine a nastro, aumentando la produttività della linea e la uniformità della sigillatura per il settore proteico brasiliano.
Ambito del rapporto sul mercato degli imballaggi rigidi in plastica in Sud America
Il mercato sudamericano degli imballaggi rigidi in plastica si riferisce al settore coinvolto nella produzione, distribuzione e utilizzo di soluzioni di imballaggio in plastica resistenti che mantengono la loro forma e struttura durante la manipolazione, lo stoccaggio, il trasporto e l'utilizzo finale.
Il rapporto sul mercato degli imballaggi rigidi in plastica in Sud America è segmentato per tipo di prodotto (bottiglie e barattoli, vassoi e contenitori, contenitori intermedi per rinfuse (IBC), pallet e altri tipi di prodotto), materiale (polietilene (PE) [polietilene ad alta densità (HDPE) e polietilene a bassa densità (LDPE)], polietilene tereftalato (PET) [PET vergine e PET riciclato (rPET)], polipropilene (PP), polistirene (PS) e polistirene espanso (EPS), bioplastiche [acido polilattico (PLA) e poliidrossialcanoati (PHA)] e altri materiali), settore di utilizzo finale (alimentare [latticini, dolciumi e prodotti da forno e piatti pronti], bevande [bevande analcoliche gassate, acqua in bottiglia e bevande alcoliche], sanità [prodotti farmaceutici e dispositivi medici], cosmetici e cura della persona, industria, edilizia e costruzioni, settore automobilistico e altri Settori di utilizzo finale), processo di produzione (stampaggio a iniezione, stampaggio a soffiaggio per estrusione, stampaggio a soffiaggio a iniezione, stampaggio a soffiaggio per stiramento, termoformatura, stampaggio rotazionale e stampaggio a compressione) e area geografica (Brasile, Argentina, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Bottiglie e vasetti |
| Vassoi e Contenitori |
| Contenitori sfusi intermedi (IBC) |
| Pallet |
| Altri tipi di prodotto |
| Polietilene (PE) | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | |
| Polietilentereftalato (PET) | PET vergine |
| PET riciclato (rPET) | |
| Polipropilene (PP) | |
| Polistirene (PS) e Polistirene Espanso (EPS) | |
| bioplastiche | Acido polilattico (PLA) |
| Poliidrossialcanoati (PHA) | |
| Altri materiali |
| Alimentare - Food | Prodotti lattiero-caseari |
| Confetteria e Panificazione | |
| Pasti pronti | |
| Bevande | Bevande analcoliche gassate |
| Acqua in bottiglia | |
| Bevande alcoliche | |
| Settore Sanitario | Eccipienti farmaceutici |
| Dispositivi medicali | |
| Cosmetici e cura della persona | |
| Industriale | |
| Edilizia e costruzione | |
| Automotive | |
| Altri settori degli utenti finali |
| Stampaggio a iniezione |
| Estrusione soffiaggio |
| Iniezione soffiaggio |
| Stretch Blow Molding |
| termoformatura |
| Stampaggio rotazionale |
| Stampaggio a compressione |
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per tipo di prodotto | Bottiglie e vasetti | |
| Vassoi e Contenitori | ||
| Contenitori sfusi intermedi (IBC) | ||
| Pallet | ||
| Altri tipi di prodotto | ||
| Per materiale | Polietilene (PE) | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | ||
| Polietilentereftalato (PET) | PET vergine | |
| PET riciclato (rPET) | ||
| Polipropilene (PP) | ||
| Polistirene (PS) e Polistirene Espanso (EPS) | ||
| bioplastiche | Acido polilattico (PLA) | |
| Poliidrossialcanoati (PHA) | ||
| Altri materiali | ||
| Per settore dell'utente finale | Alimentare - Food | Prodotti lattiero-caseari |
| Confetteria e Panificazione | ||
| Pasti pronti | ||
| Bevande | Bevande analcoliche gassate | |
| Acqua in bottiglia | ||
| Bevande alcoliche | ||
| Settore Sanitario | Eccipienti farmaceutici | |
| Dispositivi medicali | ||
| Cosmetici e cura della persona | ||
| Industriale | ||
| Edilizia e costruzione | ||
| Automotive | ||
| Altri settori degli utenti finali | ||
| Per processo di produzione | Stampaggio a iniezione | |
| Estrusione soffiaggio | ||
| Iniezione soffiaggio | ||
| Stretch Blow Molding | ||
| termoformatura | ||
| Stampaggio rotazionale | ||
| Stampaggio a compressione | ||
| Per geografia | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi rigidi in plastica?
Il mercato sudamericano degli imballaggi rigidi in plastica è stato stimato a 14.32 miliardi di dollari nel 2026. Si prevede che raggiungerà i 17.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.67% nel periodo 2026-2031.
Quale categoria di prodotti è leader nella domanda di imballaggi rigidi in plastica in Sud America?
Bottiglie e barattoli hanno rappresentato la quota maggiore di mercato, con il 45.24% del fatturato nel 2025. Le bottiglie per bevande in PET e i contenitori per la casa e la cura della persona in HDPE rimangono le principali applicazioni a supporto di questo primato.
Qual è il materiale più utilizzato per gli imballaggi rigidi in plastica in Sud America?
Nel 2025 il polietilene ha rappresentato il 35.67% del fatturato. L'HDPE è ampiamente utilizzato in bottiglie, fusti e IBC, mentre l'LDPE trova impiego in specifiche applicazioni di imballaggio rigido e flessibile.
Quale categoria di utenti finali presenta la maggiore domanda di imballaggi in plastica rigida?
Nel 2025, il settore alimentare ha rappresentato il 40.23% del fatturato, trainato dalla domanda di contenitori per latticini, vassoi per prodotti da forno e imballaggi per piatti pronti. Si prevede che il settore sanitario crescerà a un ritmo più sostenuto, registrando un CAGR del 3.89% fino al 2031.
Perché il Brasile è importante per i fornitori di imballaggi in plastica rigida?
Nel 2025 il Brasile ha rappresentato il 44.54% del fatturato regionale e si prevede che crescerà a un tasso annuo composto del 3.78% fino al 2031. Gli obiettivi del Paese in materia di riciclaggio e recupero influenzano significativamente gli investimenti dei trasformatori e le strategie di approvvigionamento dei materiali.
Quali sono le principali sfide per i fornitori di imballaggi in plastica rigida in Sud America?
Le principali sfide includono la sostituzione degli imballaggi flessibili, le fluttuazioni dei prezzi delle resine, la volatilità dei tassi di cambio, i sistemi di raccolta non uniformi e la disponibilità limitata di resina riciclata per uso alimentare. Questi fattori possono limitare i margini, l'affidabilità dell'approvvigionamento e i progressi in materia di conformità.


