

Dimensioni e quota di mercato della sicurezza delle infrastrutture pubbliche in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
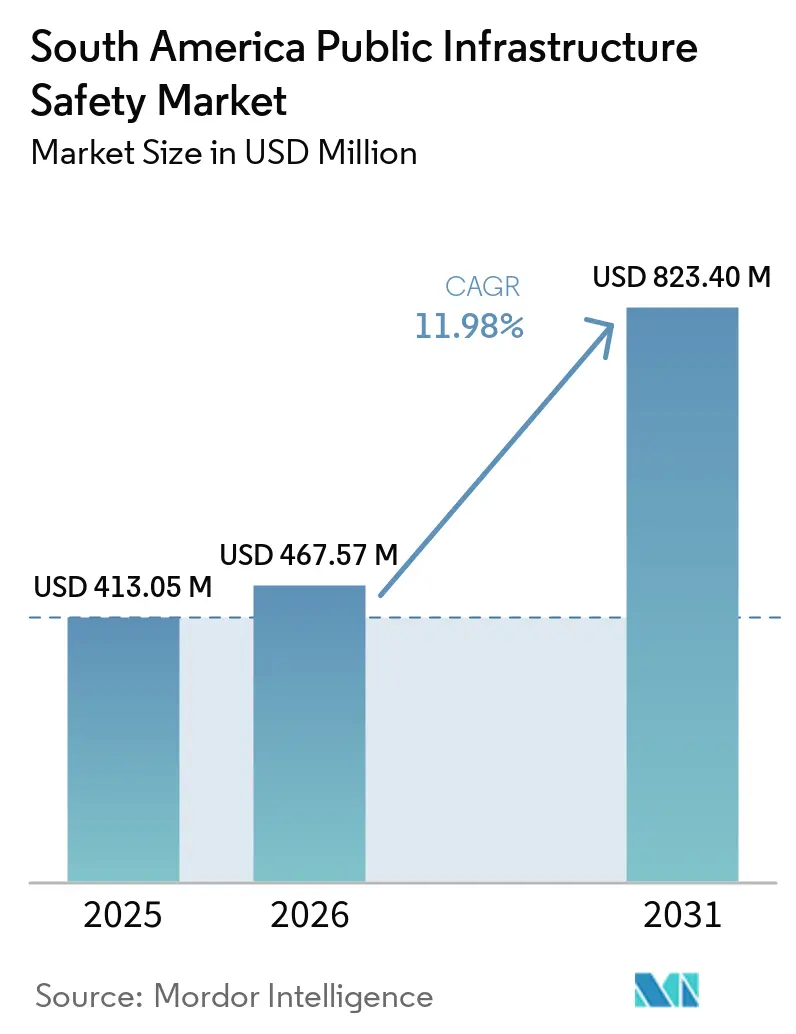
| Dimensione del mercato (2026) | USD 467.57 milioni |
| Dimensione del mercato (2031) | USD 823.40 milioni |
| Tasso di crescita (2026 - 2031) | 11.98% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla sicurezza delle infrastrutture pubbliche in Sud America a cura di Mordor Intelligence
Il mercato sudamericano della sicurezza delle infrastrutture pubbliche aveva un valore di 413.05 milioni di dollari nel 2025 e si prevede che crescerà da 467.57 milioni di dollari nel 2026 a 823.40 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.98% nel periodo di previsione 2026-2031. Le esigenze di sicurezza urbana, i programmi governativi per la sicurezza delle città e la modernizzazione delle reti di trasporto e dei servizi pubblici sostengono la domanda. Gli appalti si stanno spostando verso contratti integrati che combinano apparecchiature, software e servizi gestiti. I programmi in Brasile dimostrano che gli acquirenti pubblici richiedono sempre più telecamere, sensori, sistemi di comunicazione e centri di controllo che lavorino in sinergia. Questo cambiamento crea opportunità per i fornitori in grado di supportare l'installazione, l'integrazione e la gestione operativa continua. Anche i requisiti di sicurezza informatica stanno diventando sempre più importanti nei progetti relativi a infrastrutture energetiche, idriche, portuali e di trasporto.
Punti chiave del rapporto
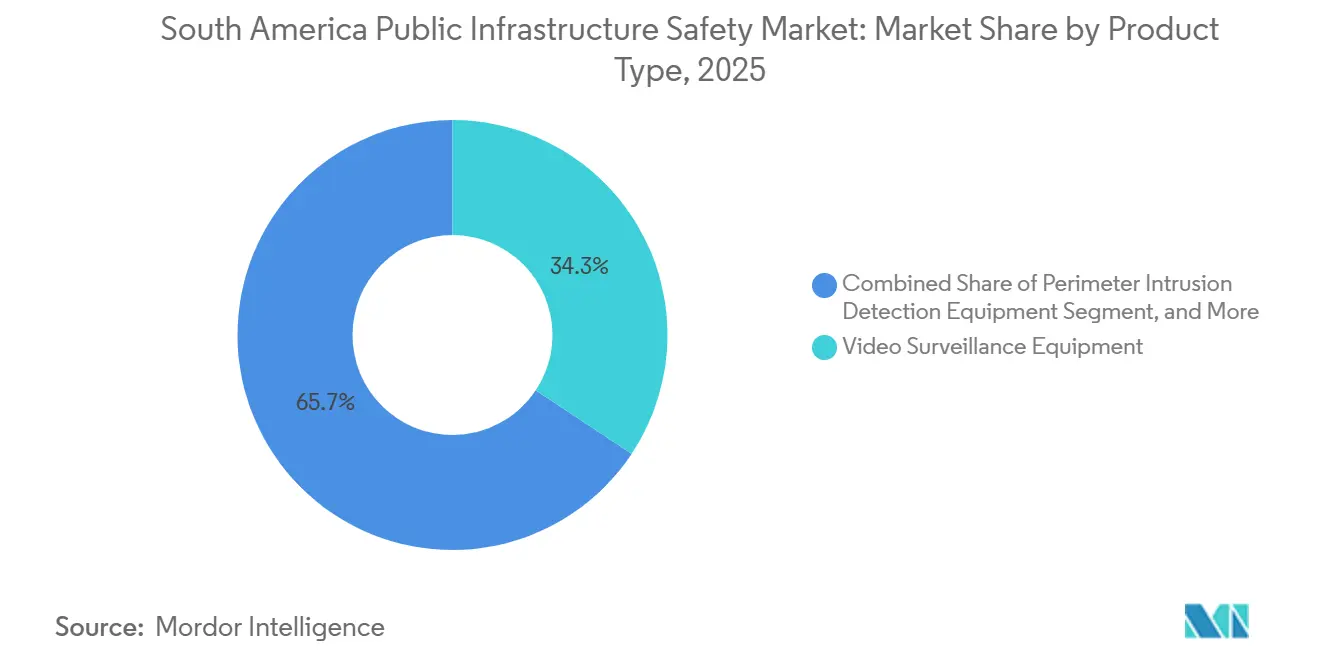
- Per tipologia di prodotto, le apparecchiature di videosorveglianza detenevano la quota maggiore del mercato sudamericano per la sicurezza delle infrastrutture pubbliche, pari al 34.32% nel 2025, mentre si prevede che gli altri prodotti per la sicurezza delle infrastrutture pubbliche cresceranno a un tasso annuo composto del 12.11% fino al 2031.
- Per tipologia di sistema, i sistemi di sicurezza fisica detenevano una quota del 44.16% nel 2025, mentre i sistemi di protezione delle infrastrutture cibernetiche e fisiche hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 12.42% fino al 2031.
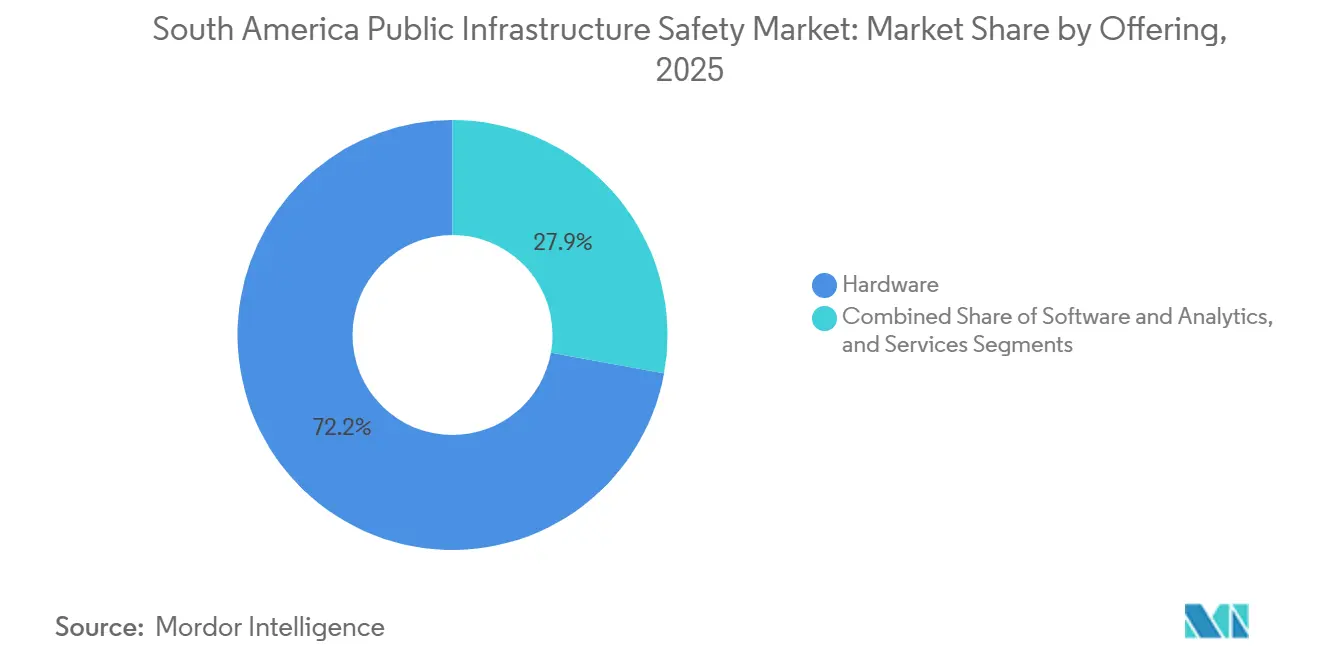
- Nel 2025, l'hardware ha rappresentato una quota del 72.15% del mercato sudamericano della sicurezza delle infrastrutture pubbliche, mentre si prevede che il software e l'analisi dei dati cresceranno a un tasso annuo composto (CAGR) del 12.78% fino al 2031.
- In base alla modalità di implementazione, le soluzioni on-premise detenevano una quota del 58.54% nel 2025, mentre si prevede che le implementazioni ibride e edge-based cresceranno a un tasso annuo composto del 13.38% fino al 2031.
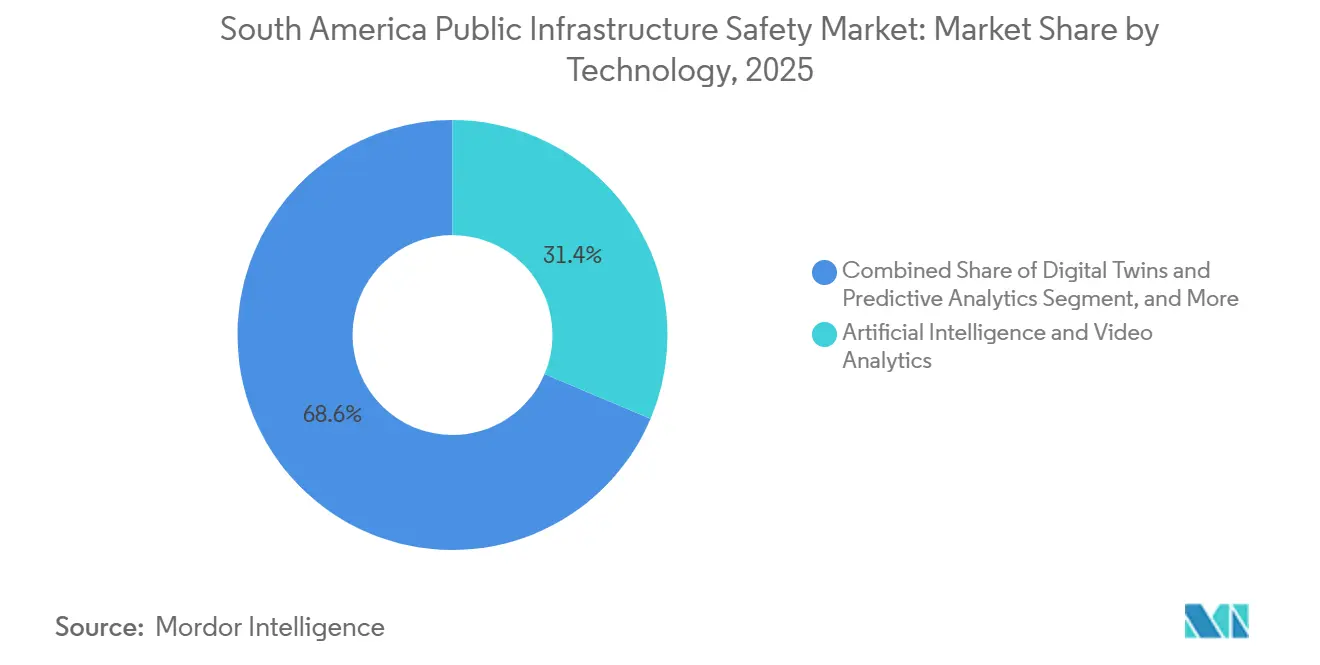
- In termini di tecnologia, l'intelligenza artificiale e l'analisi video detenevano una quota del 31.36% del mercato sudamericano della sicurezza delle infrastrutture pubbliche nel 2025, mentre si prevede che i gemelli digitali e l'analisi predittiva cresceranno a un tasso annuo composto del 13.12% fino al 2031.
- Per tipologia di applicazione, le infrastrutture di trasporto detenevano una quota del 39.11% nel 2025, mentre si prevede che i servizi di pubblica utilità e le infrastrutture critiche cresceranno a un tasso annuo composto del 12.89% fino al 2031.
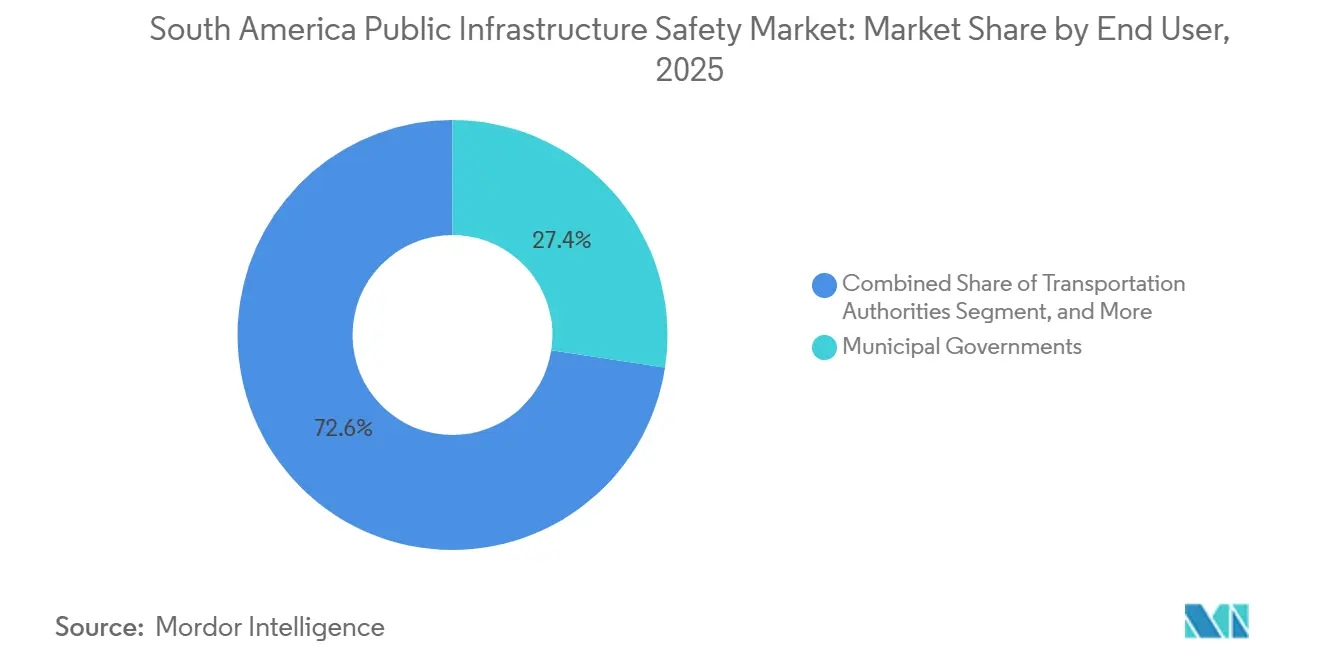
- Per tipologia di utente finale, le amministrazioni comunali detenevano una quota del 27.42% nel mercato sudamericano della sicurezza delle infrastrutture pubbliche nel 2025, mentre si prevede che le autorità di trasporto e i concessionari cresceranno a un tasso annuo composto del 12.71% fino al 2031.
- Dal punto di vista geografico, il Brasile si è classificato al primo posto con una quota del 30.12% nel 2025, mentre si prevede che il Cile crescerà a un tasso annuo composto del 12.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della sicurezza delle infrastrutture pubbliche in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Investimenti del settore pubblico per città intelligenti e sicure. | + 2.2% | Brasile, Colombia, Cile, Argentina e Perù | A breve termine (≤ 2 anni) |
| Programmi governativi per la sicurezza stradale e la modernizzazione delle infrastrutture | + 1.5% | Brasile, Cile e Colombia | Medio termine (2-4 anni) |
| Passaggio dalla videosorveglianza analogica ai sistemi video basati sull'intelligenza artificiale. | + 1.3% | Brasile, Colombia, Argentina e Cile | A breve termine (≤ 2 anni) |
| Espansione della protezione integrata delle infrastrutture critiche | + 1.0% | Brasile, Cile, Colombia, Venezuela e resto del Sud America | Medio termine (2-4 anni) |
| Digitalizzazione delle risorse infrastrutturali distribuite | + 0.8% | Brasile, Cile, Colombia e Argentina | Medio termine (2-4 anni) |
| Sistemi di sicurezza resilienti per alimentazione e connettività inaffidabili | + 0.5% | Venezuela e città secondarie in tutto il Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti del settore pubblico per città intelligenti e sicure.
Gli enti municipali e statali stanno passando da progetti pilota a implementazioni più ampie per la sicurezza pubblica. Questi progetti includono sempre più spesso telecamere di sorveglianza, sensori, centri di controllo e servizi di monitoraggio nell'ambito di un unico contratto. Il Rio Grande do Sul ha lanciato il programma RS Atento nell'aprile 2026 per 23 città, combinando telecamere con intelligenza artificiale, sensori e una piattaforma per la gestione degli incidenti per spazi pubblici e scuole. Lima e CAF hanno firmato un accordo di cooperazione tecnica nel 2026 per la diagnostica e la progettazione di sistemi di sicurezza intelligenti. [1] Municipalidad Metropolitana de Lima e CAF, “Municipalidad de Lima y CAF Suscriben Acuerdo Para Crear Sistema de Seguridad Inteligente en la Capital,” Plataforma del Estado Peruano, gob.pe. Tale lavoro può far passare i progetti dalla fase di pianificazione a programmi di approvvigionamento più ampi. Il mercato sudamericano della sicurezza delle infrastrutture pubbliche trae vantaggio quando i contratti includono il supporto operativo perché i fornitori possono estendere la loro relazione oltre la consegna iniziale delle apparecchiature.
Programmi governativi per la sicurezza stradale e la modernizzazione delle infrastrutture
Le concessioni stradali e i progetti governativi relativi ai corridoi di trasporto pubblico stanno incrementando la domanda di sistemi di monitoraggio e risposta. Il portafoglio di concessioni del Cile per il periodo 2025-2026 comprendeva 8.6 miliardi di dollari distribuiti su 15 progetti, tra cui corridoi stradali conformi agli standard di sicurezza e infrastrutture per la pubblica sicurezza. Nell'aprile 2026, San Paolo ha autorizzato il programma Rodoanel Seguro, del valore di 284 milioni di real brasiliani (49.6 milioni di dollari). Il programma prevede telecamere 4K, lettura delle targhe, riconoscimento facciale, infrastrutture in fibra ottica e illuminazione intelligente. Questi requisiti collegano la tecnologia per la sicurezza a un più ampio programma di modernizzazione dei trasporti. Il mercato sudamericano della sicurezza delle infrastrutture pubbliche beneficia di un secondo fattore di domanda quando i concessionari devono rispettare gli obblighi di aggiornamento tecnologico.
Passaggio dalla videosorveglianza analogica ai sistemi video basati sull'intelligenza artificiale.
Le autorità pubbliche stanno aggiornando le reti di telecamere esistenti anziché sostituire tutte le unità contemporaneamente. San Paolo aveva installato 25,000 telecamere Smart Sampa entro il 2025 e stava pianificando aggiornamenti con intelligenza artificiale per la rete esistente. [2] Prefeitura de São Paulo, “Prefeito de São Paulo Visita Hikvision Para Ampliar Funções do Smart Sampa,” Prefeitura de São Paulo, prefeitura.sp.gov.br. Il Paraná ha stanziato 400 milioni di BRL (68.9 milioni di USD) nel 2025 per 1,500 telecamere con funzionalità AI, con un piano per 26,500 unità. La piattaforma SITIA del Cile era attiva in 5 regioni entro agosto 2025 e integrava sistemi di telecamere e lettori di targhe. Questo approccio aumenta la spesa per la gestione video, l'analisi e l'integrazione del sistema. Consente inoltre ai fornitori di apparecchiature di offrire percorsi di aggiornamento insieme alle nuove installazioni. [3] Governo do Paraná, “Olho Vivo: Paraná Terá Câmeras Inteligentes Com IA”, Secretaria da Comunicação do Paraná, comunicacao.pr.gov.br.
Espansione della protezione integrata delle infrastrutture critiche
Le aziende di servizi pubblici, i porti e le reti di trasporto stanno combinando la protezione fisica con i controlli di sicurezza informatica. Magos Systems ha riferito che Eletrobras Chesf ha installato 310 radar, 2,991 telecamere e 245 km di fibra ottica in oltre 90 sottostazioni brasiliane entro il 2025. Il Consiglio operativo nazionale della Colombia ha aggiornato il suo quadro di sicurezza informatica per l'elettricità attraverso l'Accordo 1960 nel 2025. L'accordo ha utilizzato un approccio basato sul rischio per le risorse critiche, compresi i sistemi di protezione e le paratoie delle dighe. Anche il Cile ha implementato un collegamento di comunicazione a prova di computer quantistico per il controllo della rete elettrica nel 2026, sebbene questo sviluppo non sia utilizzato come fonte per l'analisi. Il mercato sudamericano per la sicurezza delle infrastrutture pubbliche è supportato da progetti che richiedono a un fornitore o a un team di coordinare la sorveglianza, l'accesso, la protezione della rete e la sicurezza del sistema di controllo. [4] Subsecretaría de Prevención del Delito, “El Maule Se Suma a SITIA,” Gobierno de Chile, subprevenciondeldelito.gob.cl.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi negli appalti pubblici e incertezza di bilancio | -0.8% | Brasile, Colombia, Argentina e altri paesi sudamericani | A breve termine (≤ 2 anni) |
| Dazi all'importazione e requisiti di contenuto locale | -0.6% | Brasile, Argentina e Colombia | Medio termine (2-4 anni) |
| Standard frammentati nei paesi sudamericani | -0.4% | Tutti i paesi sudamericani, in particolare i progetti multinazionali | A lungo termine (≥ 4 anni) |
| Carenza di tecnici specializzati in installazione e manutenzione certificati | -0.3% | Città secondarie, Venezuela e resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi negli appalti pubblici e incertezza di bilancio
I contratti pubblici possono subire ritardi a causa di variazioni di bilancio o di insufficienti capacità di erogazione da parte degli enti appaltanti. Questi ritardi possono far intercorrere diversi anni tra l'annuncio delle gare d'appalto e l'effettiva installazione. Inoltre, rendono più difficile per i fornitori prevedere i tempi di consegna e i ricavi derivanti dai servizi. I programmi di grandi dimensioni possono richiedere agli integratori locali di assumersi una parte del rischio relativo ai pagamenti e all'implementazione. I fornitori con team locali e consolidate relazioni finanziarie possono essere meglio preparati ad affrontare tali ritardi. Questa limitazione incide maggiormente sul mercato sudamericano della sicurezza delle infrastrutture pubbliche, dove gli acquirenti pubblici rinviano la spesa in conto capitale pur mantenendo i requisiti di sicurezza fondamentali.
Dazi all'importazione e requisiti di contenuto locale
I dazi all'importazione possono aumentare il costo di consegna di telecamere, prodotti per il controllo degli accessi e apparecchiature antincendio. La struttura fiscale brasiliana ha incoraggiato i fornitori globali a collaborare con distributori, integratori e partner di assemblaggio locali. La partecipazione locale aiuta inoltre i fornitori a gestire l'installazione, la manutenzione e la logistica post-implementazione. I controlli sulle importazioni e le restrizioni sui cambi in Argentina aggiungono incertezza per i fornitori transfrontalieri. I requisiti di contenuto locale possono ridurre le opportunità per i fornitori di apparecchiature che dipendono interamente dalle importazioni. Queste condizioni favoriscono i fornitori che sviluppano un modello di fornitura locale prima di partecipare a gare d'appalto per grandi progetti pubblici.
Analisi del segmento
Per tipologia di prodotto: la videosorveglianza mantiene le sue dimensioni mentre altri prodotti crescono più rapidamente
Nel 2025, le apparecchiature di videosorveglianza detenevano il 34.32% del mercato sudamericano per la sicurezza delle infrastrutture pubbliche. I programmi di videosorveglianza municipale in Brasile, Colombia e Cile hanno supportato questa posizione. La base installata si sta spostando verso telecamere dotate di intelligenza artificiale, con funzionalità di rilevamento comportamentale, riconoscimento facciale e identificazione delle targhe. L'attuale rete di telecamere di San Paolo dimostra come gli aggiornamenti software possano accompagnare la sostituzione delle apparecchiature. La videosorveglianza rimane fondamentale per i progetti urbani, stradali e di trasporto perché produce i dati visivi essenziali utilizzati dai centri di controllo. La domanda si estende anche alle telecamere che funzionano in condizioni di scarsa illuminazione, traffico intenso e in ambienti remoti.
Si prevede che il segmento "Altri prodotti per la sicurezza delle infrastrutture pubbliche" crescerà a un tasso annuo composto del 12.11% fino al 2031. Questo gruppo comprende la sorveglianza tramite droni, i radar perimetrali e i sensori ambientali per il monitoraggio delle inondazioni e delle infrastrutture. Le telecamere per il rilevamento del livello dell'acqua possono supportare il monitoraggio dei fiumi e la risposta alle emergenze nelle aree soggette a inondazioni. Le apparecchiature per il controllo degli accessi, la rilevazione incendi, le barriere stradali, le comunicazioni di emergenza e i sistemi di rilevamento delle intrusioni mantengono cicli di acquisto separati. Le apparecchiature antincendio sono legate ai requisiti edilizi, mentre i prodotti stradali sono vincolati agli aggiornamenti delle concessioni. I prodotti perimetrali stanno diventando sempre più rilevanti nelle sottostazioni e nei porti, dove gli operatori stanno sostituendo i modelli con sola sorveglianza con sistemi radar e telecamere.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sistemi: la sicurezza fisica è in testa, mentre la protezione ciberfisica si espande.
Nel 2025, i sistemi di sicurezza fisica rappresentavano il 44.16% del mercato. I sistemi di sorveglianza, controllo accessi e perimetrale continuano a essere ampiamente utilizzati presso snodi di trasporto, edifici pubblici e strutture governative. Gli enti pubblici prediligono sempre più ambienti di comando unificati rispetto a dispositivi isolati. Johnson Controls orienta i suoi sistemi per infrastrutture critiche verso operazioni integrate di videosorveglianza, controllo accessi e sicurezza antincendio. Questo modello riflette la necessità di coordinare diverse funzioni di sicurezza durante gli incidenti. I sistemi fisici continueranno a essere il punto di riferimento per le implementazioni laddove gli enti stanno realizzando infrastrutture di base per la sorveglianza e il controllo accessi.
Si prevede che il mercato dei sistemi di protezione delle infrastrutture cibernetiche e fisiche crescerà a un tasso annuo composto del 12.42% fino al 2031. Le esigenze del settore energetico stanno avvicinando i controlli informatici agli investimenti in sicurezza fisica. L'Accordo colombiano del 1960 applica controlli basati sul rischio alle infrastrutture elettriche critiche. Ciò richiede alle aziende di servizi pubblici di considerare congiuntamente la resilienza della rete, l'accesso ai sistemi di controllo e la protezione dei siti. I sistemi antincendio e di sicurezza rimangono collegati a ospedali, data center, scuole ed edifici pubblici. I sistemi di sicurezza stradale e dei trasporti beneficiano della modernizzazione delle autostrade basata su concessioni. Il mercato sudamericano della sicurezza delle infrastrutture pubbliche, pertanto, include una crescente necessità di implementazione integrata tra tecnologia operativa e risorse fisiche.
Grazie a questa offerta: l'hardware guida la spesa, mentre il software e l'analisi dei dati crescono più rapidamente.
Nel 2025, l'hardware rappresentava il 72.15% del mercato sudamericano per la sicurezza delle infrastrutture pubbliche. I nuovi programmi richiedono ancora telecamere, sensori, pannelli di controllo, apparecchiature di comunicazione e dispositivi di accesso fisico. Questa elevata quota riflette il continuo sviluppo delle infrastrutture fondamentali per la sicurezza pubblica. Molti enti pubblici stanno installando sistemi che le città più mature avevano già implementato in precedenza. Anche i servizi rivestono un ruolo importante, poiché i comuni spesso necessitano di integrazione di sistemi esterni, manutenzione e monitoraggio gestito. L'hardware rimarrà fondamentale, mentre i nuovi progetti per la sicurezza urbana e dei trasporti continueranno ad aggiungere apparecchiature sul campo.
Si prevede che il settore del software e dell'analisi crescerà a un CAGR del 12.78% fino al 2031. Le piattaforme di intelligenza artificiale possono essere aggiunte agli impianti di telecamere esistenti, creando un flusso di entrate ricorrenti per i fornitori. ISA Vías e DXC hanno implementato un gemello digitale sulla Ruta del Maipo in Cile nel giugno 2025 per l'analisi del traffico, la simulazione di emergenze e la manutenzione predittiva. [5] DXC Technology, “ISA Vías and DXC Enhance Road Safety Using Digital Twin Technology,” DXC Newsroom, dxc.com. CPFL Energia ha anche descritto una piattaforma che utilizza l'apprendimento automatico e i dati provenienti da oltre 1,800 strumenti in 56 centrali idroelettriche brasiliane. Questi esempi dimostrano che gli operatori delle infrastrutture possono utilizzare l'analisi dopo l'installazione delle risorse fisiche. La domanda di software cresce quando gli acquirenti cercano una risposta più rapida agli incidenti e una migliore visibilità delle condizioni delle risorse.
In base alla modalità di implementazione: la soluzione on-premise si consolida, mentre i sistemi ibridi e edge-based avanzano
Nel 2025, le implementazioni on-premise rappresentavano il 58.54% del mercato. Le agenzie governative spesso preferiscono ambienti autonomi per i dati sensibili relativi alla sorveglianza e alle comunicazioni. Il Brasile ha lanciato la Rede Privativa do Governo Federal nel giugno 2026, una rete dedicata che collega le istituzioni di sicurezza. Questo modello supporta il controllo sui dati, l'accesso alla rete e le operazioni di sistema. Le configurazioni on-premise rimangono rilevanti laddove le agenzie hanno rigidi requisiti di sovranità. Sono inoltre adatte a grandi strutture pubbliche con team tecnologici interni consolidati.
Si prevede che le implementazioni ibride e basate sull'edge computing cresceranno a un tasso annuo composto (CAGR) del 13.38% fino al 2031. Autostrade remote, punti di confine, città secondarie e risorse energetiche distribuite non sempre dispongono di una connettività di rete affidabile. L'elaborazione edge consente a telecamere e sensori di analizzare i dati localmente prima di condividere le informazioni selezionate. Ciò riduce la dipendenza da una connessione costante a un data center centrale. Il programma RS Atento copre 23 città, illustrando le condizioni operative distribuite che richiedono sistemi sul campo resilienti. L'implementazione del cloud è in crescita nelle aree metropolitane connesse, ma le preoccupazioni relative ai dati del settore pubblico continuano a limitarne l'uso in applicazioni sensibili.
Per tecnologia: IA e analisi video in testa, mentre i gemelli digitali guadagnano utilizzo
Nel 2025, l'intelligenza artificiale e l'analisi video detenevano il 31.36% del mercato. Le telecamere dotate di intelligenza artificiale sono sempre più utilizzate nei progetti di videosorveglianza municipale. Questa tecnologia supporta il rilevamento di eventi, l'analisi del traffico, il riconoscimento facciale e la lettura delle targhe. La piattaforma cilena SITIA dimostra come i flussi video di telecamere pubbliche e private possano essere collegati attraverso un framework di analisi governativo. La biometria e l'identità digitale rimangono fondamentali per il controllo degli accessi e la sicurezza pubblica. Sensori Internet of Things, termografia, droni e sistemi multisensore supportano il monitoraggio delle infrastrutture in condizioni operative difficili.
Si prevede che i gemelli digitali e l'analisi predittiva cresceranno a un CAGR del 13.12% fino al 2031. Questa tecnologia supporta un passaggio verso la pianificazione e la prevenzione invece di rispondere solo dopo un evento. L'implementazione di DXC sulla Ruta del Maipo ha permesso agli operatori di modellare le condizioni stradali e gli scenari di emergenza. CESAR ha descritto un progetto di gemello digitale di Petrobras per monitorare la corrosione da CO₂ sui riser offshore. [6] CPFL Energia, “Hydro 4.0, the Digital Dam Safety Platform of CPFL Energia Group, Brazil,” Springer Nature, link.springer.com. I sistemi stradali connessi integrano sensori, illuminazione e nodi di comunicazione per supportare le operazioni stradali. Queste capacità diventano più utili man mano che le agenzie raccolgono dati da telecamere, sensori infrastrutturali e personale sul campo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: i trasporti sono in testa, mentre i servizi di pubblica utilità e le infrastrutture critiche registrano la crescita più rapida.
Nel 2025, il settore delle infrastrutture di trasporto deteneva il 39.11% del mercato sudamericano della sicurezza delle infrastrutture pubbliche. Il monitoraggio autostradale, il controllo dei caselli autostradali, la sicurezza perimetrale degli aeroporti e la videosorveglianza dei trasporti pubblici hanno sostenuto questo segmento. Il portafoglio di concessioni del Cile comprendeva progetti stradali in cui il rispetto delle norme di sicurezza era un requisito esplicito. La modernizzazione delle strade richiede in genere telecamere, sistemi di comunicazione, sistemi di emergenza e integrazione con i centri di controllo. Anche le infrastrutture governative e civiche richiedono la sicurezza degli edifici per uffici pubblici, tribunali, strutture detentive e spazi civici. Il settore dei trasporti manterrà la sua posizione di leadership poiché molti progetti combinano il rinnovamento delle infrastrutture fisiche con la tecnologia operativa.
Si prevede che il settore delle infrastrutture di pubblica utilità e delle infrastrutture critiche crescerà a un tasso annuo composto (CAGR) del 12.89% fino al 2031. I requisiti normativi spingono gli operatori del settore energetico a migliorare la protezione dei sistemi di controllo e dei siti. L'implementazione di sottostazioni da parte di Eletrobras Chesf dimostra la portata dell'integrazione di radar, telecamere e fibra ottica necessaria per le infrastrutture elettriche. Il settore sanitario e quello delle infrastrutture scolastiche crescono grazie a progetti ospedalieri e programmi di sicurezza scolastica. Anche le infrastrutture industriali e logistiche necessitano di sistemi di sorveglianza, controllo degli accessi e protezione antincendio in porti e centri di distribuzione. Questo gruppo di applicazioni è supportato dalla necessità di mantenere operativi i servizi essenziali. Il mercato sudamericano della sicurezza delle infrastrutture pubbliche trae vantaggio dalla gestione coordinata delle minacce fisiche e dei rischi informatici da parte dei proprietari delle infrastrutture attraverso investimenti mirati.
Per utente finale: le amministrazioni comunali guidano, mentre i concessionari aumentano l'uso della tecnologia.
Nel 2025, le amministrazioni comunali detenevano il 27.42% del mercato. La loro spesa comprende telecamere, centri di controllo, monitoraggio degli spazi pubblici, protezione delle scuole e coordinamento degli interventi. I progetti a livello cittadino possono variare notevolmente in termini di dimensioni, ma creano un'ampia base di installazioni in tutto il Sud America. RS Atento è un esempio di programma pubblico che si estende a diverse città e contesti scolastici. Anche le agenzie federali e i governi statali assegnano importanti contratti per reti nazionali e infrastrutture autostradali. Gli operatori di servizi pubblici acquistano sistemi specializzati per sottostazioni, reti e altre infrastrutture controllate.
Si prevede che le autorità di trasporto e i concessionari cresceranno a un tasso di crescita annuo composto (CAGR) del 12.71% fino al 2031. Il finanziamento pubblico-privato collega sempre più la tecnologia per la sicurezza agli obblighi di concessione. Gli operatori utilizzano gemelli digitali, telecamere e sistemi di comunicazione per gestire il rischio e soddisfare gli standard di prestazione. ISA Vías ha utilizzato la piattaforma di gemelli digitali di DXC su una strada gestita in concessione in Cile. Anche le imprese di costruzione e di infrastrutture integrano i sistemi di sicurezza nei programmi di ingegneria e realizzazione. Gli istituti sanitari e scolastici rappresentano un gruppo di utenti finali in crescita, poiché le nuove strutture richiedono sistemi antincendio, di controllo degli accessi e di comunicazione di emergenza. La crescita di questo segmento riflette requisiti tecnologici più stringenti negli accordi di gestione infrastrutturale a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Brasile ha guidato il mercato sudamericano della sicurezza delle infrastrutture pubbliche con una quota del 30.12%. Il Paese vanta il maggior volume di progetti nel settore della sicurezza pubblica, dei trasporti e delle comunicazioni nella regione. Nell'aprile del 2026, lo Stato di San Paolo ha autorizzato un finanziamento di 284 milioni di real brasiliani (49.6 milioni di dollari) per Rodoanel Seguro. Nel giugno dello stesso anno, il governo federale ha inoltre lanciato una rete di comunicazioni privata per le istituzioni di sicurezza. Le dimensioni del mercato brasiliano supportano la domanda, dalle apparecchiature di sorveglianza di base alle comunicazioni e all'analisi dati più avanzate. I requisiti di fornitura a livello locale favoriscono i fornitori con partner consolidati e capacità di assistenza.
Si prevede che il Cile crescerà a un tasso annuo composto (CAGR) del 12.11% fino al 2031. Il suo piano infrastrutturale 2025-2055 e il quadro delle concessioni supportano un flusso di progetti che si estende oltre i cicli annuali di spesa pubblica. SITIA era attiva in 5 regioni entro agosto 2025 e fornisce un ambiente di analisi condiviso per le reti di sorveglianza. In Cile, inoltre, gli operatori stradali utilizzano i gemelli digitali per la gestione delle emergenze e la manutenzione predittiva. Queste condizioni favoriscono la domanda di piattaforme compatibili, sistemi di sicurezza dei trasporti e protezione delle infrastrutture. I requisiti di protezione dei dati previsti per dicembre 2026 potrebbero aumentare la domanda di analisi video rispettose della privacy.
La Colombia rimane un'importante area di crescita per i progetti integrati di sicurezza urbana e dei trasporti. Il quadro di cybersicurezza del settore elettrico colombiano è rilevante per la protezione delle risorse critiche. I vincoli di bilancio possono ritardare gli appalti, anche laddove le esigenze di sicurezza rimangono elevate. L'Argentina continua gli aggiornamenti delle smart city e della sicurezza aeroportuale, ma deve affrontare vincoli dovuti alle restrizioni all'importazione e ai controlli valutari. Il Venezuela rimane limitato ai progetti di manutenzione essenziali a causa delle condizioni politiche ed economiche. Il Ministero degli Interni del Perù ha lanciato nel 2025 un progetto pilota di videosorveglianza basato sull'intelligenza artificiale che integra 3,282 telecamere provenienti da reti di polizia e municipali. Ecuador, Bolivia, Paraguay, Uruguay e altri paesi offrono ulteriori opportunità di progetto, in particolare nelle aree in cui sono in corso programmi di sicurezza pubblica e modernizzazione stradale. [7] Ministerio del Interior del Perú, “Mininter Presenta Primer Piloto de Sistema de Videovigilancia Con Inteligencia Artificial,” Plataforma del Estado Peruano, gob.pe.
Panorama competitivo
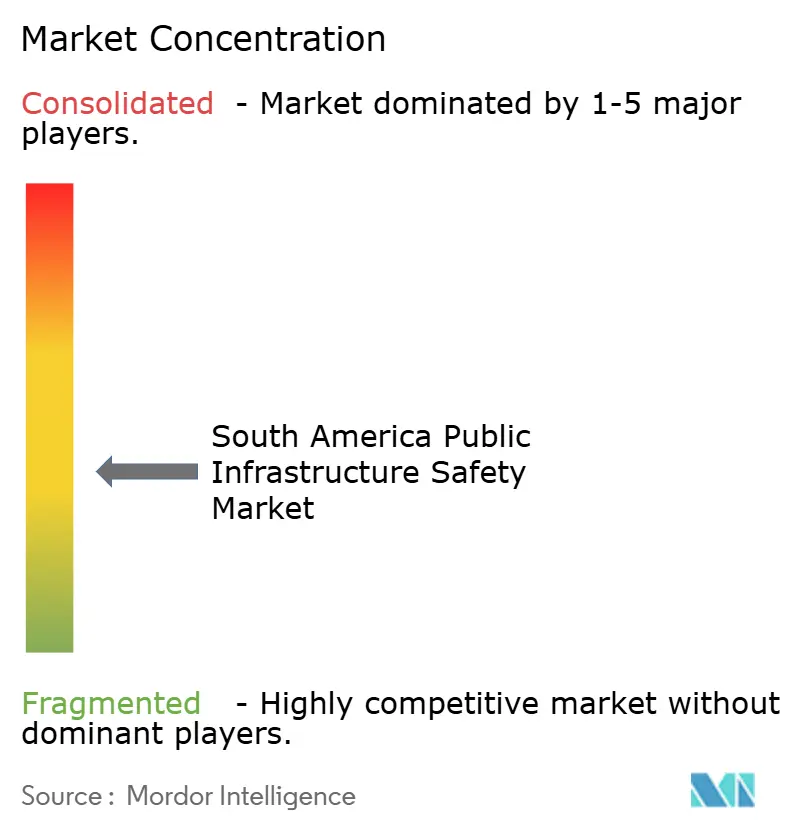
Il mercato sudamericano della sicurezza delle infrastrutture pubbliche è moderatamente frammentato. I produttori di tecnologia globali, tra cui Hangzhou Hikvision Digital Technology, Zhejiang Dahua Technology, Honeywell International e Johnson Controls, competono nell'approvvigionamento di grandi volumi di sistemi di sorveglianza e controllo degli accessi. Gli integratori e gli specialisti regionali rimangono importanti nei centri di comando, nell'implementazione locale e nella manutenzione. [8] Johnson Controls, “Johnson Controls Introduces Next-Generation Enterprise and Commercial Access Control and Video Solutions at ISC West 2026,” Johnson Controls, johnsoncontrols.com. La concorrenza è frammentata nei settori della sicurezza antincendio, dei prodotti per la sicurezza stradale e dell'integrazione di sistemi. Johnson Controls ha presentato exacqVision 26.0 e Kantech EntraPass 9.10 all'ISC West nel marzo 2026, rafforzando l'interoperabilità tra i sistemi video e di controllo degli accessi. Ciò supporta la sua posizione nei progetti che necessitano di operazioni di sicurezza coordinate.
Hikvision e Dahua rimangono rilevanti negli appalti pubblici incentrati sulle telecamere, mentre le loro reti locali di distribuzione e installazione ne determinano la capacità competitiva. Johnson Controls punta sulle funzionalità integrate dei centri di comando per i clienti del settore delle infrastrutture critiche. I fornitori possono differenziarsi attraverso l'interoperabilità, la predisposizione alla sicurezza informatica e la capacità di supportare l'implementazione locale. Questi fattori assumono maggiore importanza quando i clienti richiedono che i sistemi si connettano alle reti e ai centri di controllo esistenti.
I fornitori regionali possono competere efficacemente laddove le gare d'appalto pubbliche valorizzano le operazioni locali e i servizi di centro di comando personalizzati. Seguritech si è aggiudicata il contratto C5i di Medellín nel maggio 2026 con la sua piattaforma SAIMON Tech. I produttori di dispositivi per la sicurezza stradale si trovano ad affrontare una concorrenza crescente con l'aumento delle attività di concessione in Brasile, Cile e Colombia. Lindsay Corporation ha registrato una crescita del fatturato dell'8% nel suo segmento infrastrutture nel terzo trimestre dell'anno fiscale 2026, trainata dalla domanda di prodotti per la sicurezza stradale. Gli standard di sicurezza antincendio e i requisiti di certificazione locali supportano i fornitori affermati fornendo loro conoscenze normative e capacità di assistenza. Il contesto competitivo rimane in equilibrio tra la scalabilità globale dei prodotti e la forza operativa a livello locale.
Leader del settore della sicurezza delle infrastrutture pubbliche in Sud America
Hangzhou Hikvision Digital Technology Co., Ltd.
Robert Bosch GmbH
Honeywell International Inc.
Zhejiang Dahua Technology Co., Ltd.
Johnson Controls International plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: i ministeri della Giustizia e delle Comunicazioni del Brasile hanno lanciato la Rede Privativa do Governo Federal, una rete di comunicazioni privata dedicata del valore di 1 miliardo di real brasiliani (174.5 milioni di dollari), che integra le agenzie di sicurezza federali, tra cui l'Esercito brasiliano, la Polizia federale e le forze di sicurezza del Congresso, su un'infrastruttura unificata di proprietà statale, con un'implementazione a livello nazionale che proseguirà fino al 2027.
- Maggio 2026: Seguritech ha firmato un contratto con Medellín per la costruzione del primo centro di comando C5i della Colombia, con un investimento superiore a 205 miliardi di COP (48.8 milioni di dollari USA), implementando la sua piattaforma di gestione delle comunicazioni basata sull'intelligenza artificiale SAIMON Tech, integrata con migliaia di telecamere, lettori di targhe, sensori IoT e, in fase di progettazione, sistemi anti-drone.
- Aprile 2026: il governo dello stato di San Paolo ha autorizzato il programma Rodoanel Seguro da 284 milioni di BRL (49.6 milioni di USD), che prevede l'implementazione di telecamere 4K con riconoscimento facciale e lettura delle targhe integrate nella rete Muralha Paulista, insieme a fibra ottica ad alta capacità e illuminazione intelligente su 174 km del Rodoanel Mário Covas.
- Aprile 2026: il Rio Grande do Sul ha lanciato il programma RS Atento per 23 città con un investimento di 199.6 milioni di BRL (34.4 milioni di dollari) fino al 2027, integrando telecamere con intelligenza artificiale, sensori avanzati e una piattaforma di gestione degli incidenti basata sull'IA per il monitoraggio della sicurezza pubblica e la sicurezza degli ambienti scolastici.
Ambito del rapporto sul mercato della sicurezza delle infrastrutture pubbliche in Sud America
Il mercato sudamericano della sicurezza delle infrastrutture pubbliche si riferisce all'hardware, al software e ai servizi integrati progettati per proteggere le risorse pubbliche critiche e garantire la sicurezza dei cittadini. Comprende sistemi di sicurezza fisica, antincendio e di trasporto stradale dotati di tecnologie avanzate come l'analisi video basata sull'intelligenza artificiale, i sensori IoT, i droni e i gemelli digitali. Implementate nei settori dei trasporti, della pubblica amministrazione e dei servizi di pubblica utilità tramite modelli on-premise o cloud, queste soluzioni aiutano le autorità e gli operatori regionali a prevenire incidenti, gestire le emergenze e proteggere le infrastrutture essenziali da minacce fisiche e cibernetiche.
Il rapporto sul mercato della sicurezza delle infrastrutture pubbliche in Sud America è segmentato per tipo di prodotto (apparecchiature di videosorveglianza, apparecchiature di controllo accessi e identificazione, apparecchiature di rilevamento e soppressione incendi, barriere di sicurezza stradale e apparecchiature di protezione dagli incidenti, apparecchiature di comunicazione di emergenza e notifica di massa, apparecchiature di rilevamento intrusioni perimetrali, apparecchiature di illuminazione e segnalazione per la sicurezza delle infrastrutture pubbliche e altri prodotti per la sicurezza delle infrastrutture pubbliche), sistemi (sistemi di sicurezza fisica, sistemi antincendio e di sicurezza delle persone, sistemi di sicurezza stradale e dei trasporti e sistemi di protezione delle infrastrutture ciberfisiche), offerta (hardware, software e analisi e servizi), modalità di implementazione (on-premise, basata su cloud e ibrida e basata su edge computing), tecnologia (intelligenza artificiale e analisi video, biometria e identità digitale, Internet delle cose e reti di sensori, imaging termico e multisensore, droni e sorveglianza senza pilota, gemelli digitali e analisi predittiva e tecnologia per strade connesse e pali intelligenti), applicazione (infrastrutture di trasporto, infrastrutture governative e civiche, servizi di pubblica utilità e infrastrutture critiche, assistenza sanitaria e infrastrutture educative e infrastrutture industriali e logistiche), utente finale (agenzie governative federali e nazionali, governi statali e provinciali, governi municipali, autorità e concessionari dei trasporti, operatori di servizi pubblici, appaltatori edili e infrastrutturali, istituzioni sanitarie e scolastiche e operatori di impianti industriali e commerciali) e area geografica (Brasile, Argentina, Colombia, Cile e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Apparecchiature di videosorveglianza |
| Apparecchiature di controllo accessi e identificazione |
| Apparecchiature per la rilevazione e lo spegnimento degli incendi |
| Barriere di sicurezza stradale e dispositivi di protezione dagli impatti |
| Apparecchiature per la comunicazione di emergenza e la notifica di massa |
| Apparecchiature per il rilevamento di intrusioni perimetrali |
| Apparecchiature di illuminazione e segnalazione per la sicurezza delle infrastrutture pubbliche |
| Altri prodotti per la sicurezza delle infrastrutture pubbliche |
| Sistemi di sicurezza fisica |
| Sistemi antincendio e di sicurezza della vita |
| Sistemi di sicurezza stradale e dei trasporti |
| Sistemi di protezione delle infrastrutture ciberfisiche |
| Hardware |
| Software e analisi |
| Servizi |
| On-Locale |
| Basato su cloud |
| Ibrido e basato sull'edge |
| Intelligenza artificiale e analisi video |
| Biometria e identità digitale |
| Internet delle cose e reti di sensori |
| Immagini termiche e multisensore |
| Droni e sorveglianza senza pilota |
| Gemelli digitali e analisi predittiva |
| Tecnologia connessa a bordo strada e pali intelligenti |
| Infrastruttura di trasporto |
| Infrastrutture governative e civiche |
| Servizi di pubblica utilità e infrastrutture critiche |
| Infrastrutture sanitarie e scolastiche |
| Infrastrutture industriali e logistiche |
| Agenzie governative federali e nazionali |
| Governi statali e provinciali |
| Governi Comunali |
| Autorità dei trasporti e concessionari |
| Operatori di servizi pubblici |
| Imprese di costruzione e infrastrutture |
| Istituzioni Sanitarie ed Educative |
| Operatori di impianti industriali e commerciali |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Per tipo di prodotto | Apparecchiature di videosorveglianza |
| Apparecchiature di controllo accessi e identificazione | |
| Apparecchiature per la rilevazione e lo spegnimento degli incendi | |
| Barriere di sicurezza stradale e dispositivi di protezione dagli impatti | |
| Apparecchiature per la comunicazione di emergenza e la notifica di massa | |
| Apparecchiature per il rilevamento di intrusioni perimetrali | |
| Apparecchiature di illuminazione e segnalazione per la sicurezza delle infrastrutture pubbliche | |
| Altri prodotti per la sicurezza delle infrastrutture pubbliche | |
| Per Sistemi | Sistemi di sicurezza fisica |
| Sistemi antincendio e di sicurezza della vita | |
| Sistemi di sicurezza stradale e dei trasporti | |
| Sistemi di protezione delle infrastrutture ciberfisiche | |
| Offrendo | Hardware |
| Software e analisi | |
| Servizi | |
| Per modalità di distribuzione | On-Locale |
| Basato su cloud | |
| Ibrido e basato sull'edge | |
| Per tecnologia | Intelligenza artificiale e analisi video |
| Biometria e identità digitale | |
| Internet delle cose e reti di sensori | |
| Immagini termiche e multisensore | |
| Droni e sorveglianza senza pilota | |
| Gemelli digitali e analisi predittiva | |
| Tecnologia connessa a bordo strada e pali intelligenti | |
| Per Applicazione | Infrastruttura di trasporto |
| Infrastrutture governative e civiche | |
| Servizi di pubblica utilità e infrastrutture critiche | |
| Infrastrutture sanitarie e scolastiche | |
| Infrastrutture industriali e logistiche | |
| Per utente finale | Agenzie governative federali e nazionali |
| Governi statali e provinciali | |
| Governi Comunali | |
| Autorità dei trasporti e concessionari | |
| Operatori di servizi pubblici | |
| Imprese di costruzione e infrastrutture | |
| Istituzioni Sanitarie ed Educative | |
| Operatori di impianti industriali e commerciali | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato della sicurezza delle infrastrutture pubbliche in Sud America?
Il mercato aveva un valore di 413.05 milioni di dollari nel 2025 e si stima che raggiungerà i 467.57 milioni di dollari nel 2026. Si prevede che arriverà a 823.40 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.98%.
Quale categoria di prodotti ha guidato la spesa per la sicurezza delle infrastrutture pubbliche in Sud America?
Nel 2025, le apparecchiature di videosorveglianza hanno rappresentato la quota maggiore del mercato con il 34.32%, grazie soprattutto ai programmi di monitoraggio delle telecamere comunali, dei trasporti e degli spazi pubblici.
Quale approccio di implementazione sta crescendo più rapidamente?
Si prevede che le implementazioni ibride e basate sull'edge computing cresceranno a un tasso annuo composto del 13.38% fino al 2031, poiché le infrastrutture remote richiedono elaborazione locale e connettività resiliente.
Perché le aziende di servizi pubblici stanno aumentando gli investimenti in sicurezza?
I gestori delle utility stanno combinando la protezione perimetrale con i controlli di sicurezza informatica per sottostazioni, reti, infrastrutture idriche e altri sistemi essenziali.
Quale Paese è leader nella domanda di sistemi di sicurezza per le infrastrutture pubbliche?
Nel 2025 il Brasile deteneva il 30.12% del mercato, confermando la sua posizione di leader nel mercato sudamericano della sicurezza delle infrastrutture pubbliche.
Quali sono i principali ostacoli alla realizzazione dei progetti in Sud America?
Ritardi negli approvvigionamenti, incertezza di bilancio, dazi doganali, requisiti di contenuto locale, standard frammentati e capacità specialistica limitata possono ritardare l'implementazione.


