

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.71 miliardo di dollari |
| Dimensione del mercato (2031) | 2.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.72% CAGR |
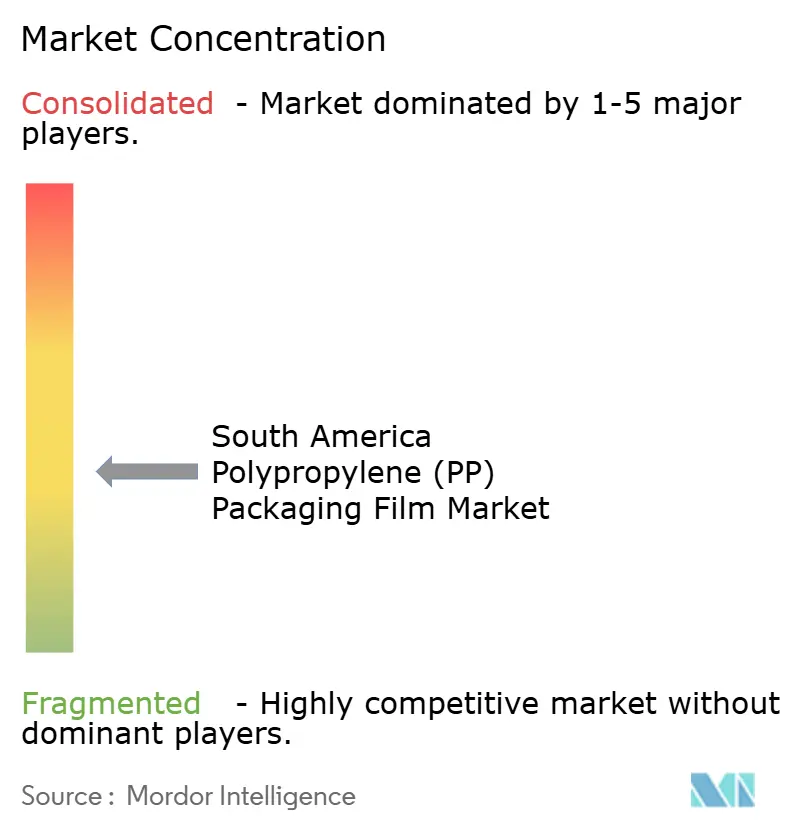
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
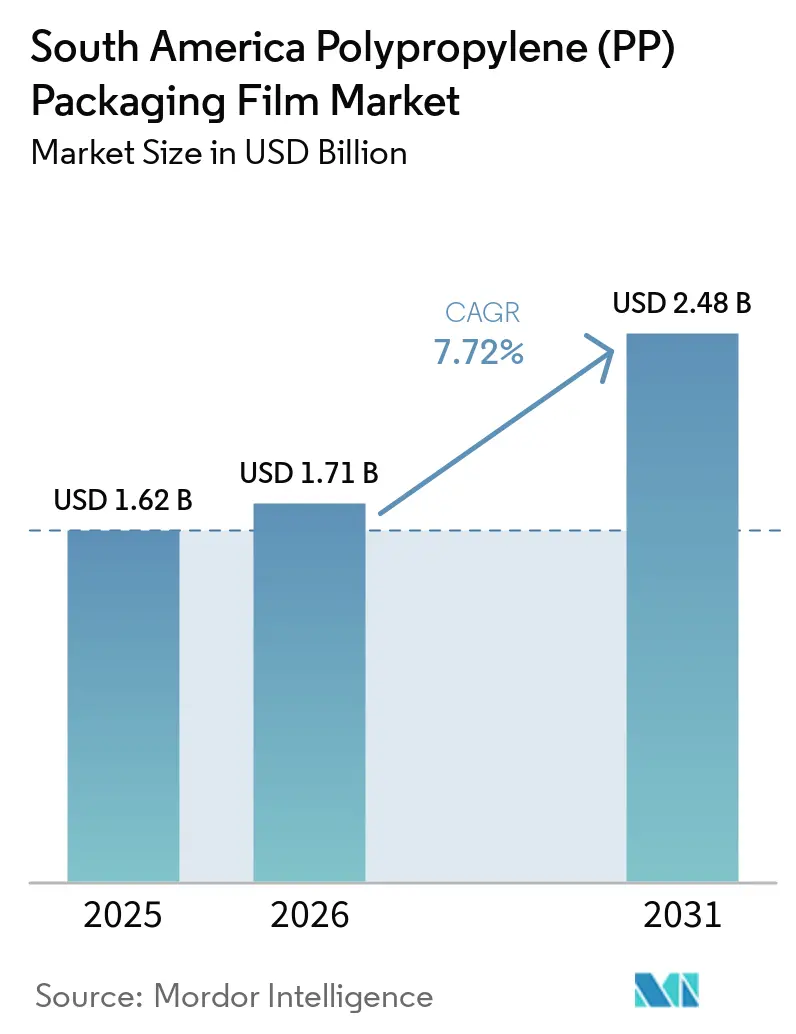
Analisi di mercato del film per imballaggi in polipropilene (PP) in Sud America a cura di Mordor Intelligence
Il mercato sudamericano dei film per imballaggi in polipropilene (PP) aveva un valore di 1.62 miliardi di dollari nel 2025 e si prevede che crescerà da 1.71 miliardi di dollari nel 2026 a 2.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.72% durante il periodo di previsione (2026-2031). La domanda nel mercato sudamericano dei film per imballaggi in polipropilene (PP) è sostenuta dagli alimenti confezionati, dalla grande distribuzione moderna, dall'e-commerce e dalle catene di approvvigionamento per l'esportazione, che necessitano di protezione dall'umidità, sigillatura affidabile, stampa di alta qualità e prestazioni costanti durante il trasporto, mentre le aziende di trasformazione alimentare richiedono sempre più film adatti a linee ad alta velocità e in grado di proteggere i prodotti durante cicli di distribuzione più lunghi. I fornitori di film si stanno orientando verso strutture monopolipolieniche riciclabili, in quanto le normative sugli imballaggi diventano più severe in Brasile e Colombia, privilegiando i tipi rivestiti, metallizzati e ad alta barriera che soddisfano i requisiti di protezione del prodotto, presentazione visiva e riciclabilità all'interno di un'unica famiglia di materiali. L'agroindustria brasiliana e le esportazioni di prodotti ittici cileni sostengono la domanda di buste, coperchi e pellicole barriera resistenti alla catena del freddo e alle condizioni di esportazione. Gli investimenti in capacità produttiva interna in Brasile possono migliorare la disponibilità di offerta, mentre le importazioni di resine, le fluttuazioni dei tassi di cambio e i costi di trasporto continuano a influenzare i margini dei trasformatori. La concorrenza rimane elevata perché i produttori regionali devono confrontarsi con fornitori in grado di offrire pellicole importate a prezzi competitivi, mentre le applicazioni farmaceutiche e alimentari aumentano il valore dei materiali speciali approvati.
Punti chiave del rapporto
- Per tipologia di film, il film di polipropilene biassialmente orientato (BOPP) deteneva il 72.34% della quota di mercato dei film di polipropilene (PP) per imballaggi in Sud America nel 2025, mentre si prevede che il film di polipropilene clorurato (CPP) crescerà a un tasso annuo composto (CAGR) dell'8.16% fino al 2031.
- Per tipologia di imballaggio, sacchetti e buste hanno rappresentato il 34.62% del fatturato nel 2025, mentre si prevede che le pellicole per coperchi e film flow-wrap cresceranno a un tasso annuo composto dell'8.34% fino al 2031.
- Per settore di utilizzo finale, il settore alimentare ha rappresentato il 46.83% del fatturato nel 2025, mentre si prevede che i settori farmaceutico e sanitario cresceranno a un tasso annuo composto (CAGR) dell'8.47% fino al 2031.
- Dal punto di vista geografico, il Brasile ha rappresentato il 44.72% del fatturato nel 2025, mentre si prevede che la Colombia crescerà a un tasso annuo composto dell'8.53% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei film per imballaggi in polipropilene (PP) in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del consumo di alimenti confezionati e prodotti pronti. | + 2.4% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Passaggio a strutture monopolipropileniche riciclabili | + 1.6% | Brasile, Cile, Colombia | Medio termine (2-4 anni) |
| Requisiti di resilienza per l'e-commerce e gli imballaggi secondari | + 1.1% | Brasile, Colombia | A breve termine (≤ 2 anni) |
| Aggiunte di capacità regionali BOPP e CPP | + 0.9% | Brasile, Colombia | Medio termine (2-4 anni) |
| Requisiti più elevati in termini di barriera e durata di conservazione | + 0.6% | Brasile, Cile, Argentina | Medio termine (2-4 anni) |
| Crescita degli imballaggi per alimenti freschi e prodotti ittici orientati all'esportazione | + 0.5% | Cile, Brasile, Argentina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del consumo di alimenti confezionati e prodotti pronti.
Gli alimenti trasformati e pronti al consumo rimangono una fonte stabile di domanda per il mercato sudamericano delle pellicole per imballaggi in polipropilene (PP), in particolare in Brasile, Colombia, Argentina e Cile. Le economie del Sud America e dei Caraibi sono cresciute del 2.5% nel 2025, rispetto al 2.2% del 2024, sostenendo la spesa delle famiglie per prodotti confezionati in tutta la regione. Le aziende alimentari brasiliane utilizzano pellicole BOPP rivestite e non rivestite per prodotti da forno, dolciumi, snack, latticini e prodotti ortofrutticoli freschi che richiedono trasparenza, affidabilità della sigillatura e protezione dall'umidità. La grande distribuzione organizzata richiede che ogni prodotto sia sigillato, etichettato e protetto durante lo stoccaggio, il trasporto e l'esposizione sugli scaffali, a differenza di molte vendite al dettaglio. Questo cambiamento aumenta il consumo di pellicola per unità di vendita al dettaglio e incoraggia i trasformatori a offrire stampa uniforme, prestazioni di barriera, scorrimento controllato e prestazioni affidabili delle macchine. I produttori di snack e cereali nei paesi andini stanno scegliendo gradi di BOPP metallizzato e ad alta barriera per i consumatori urbani, supportando un passaggio dalle pellicole di base per imballaggio verso materiali con un maggiore ricavo per chilogrammo e specifiche di prodotto più esigenti.
Passaggio a strutture monopolipropileniche riciclabili
Il passaggio agli imballaggi in mono-polipropilene sta diventando un requisito operativo per il mercato sudamericano dei film per imballaggi in polipropilene (PP). Il Decreto n. 12,688/2025 del Brasile ha stabilito un requisito del 22% di contenuto riciclato e un tasso di recupero del 32% per le grandi aziende a partire da gennaio 2026, con obiettivi che aumenteranno al 40% e al 50% entro il 2040. Anche la Risoluzione 803 del 2024 della Colombia ha definito requisiti per la raccolta degli imballaggi, la tracciabilità dei materiali e l'utilizzo di materie prime riciclate, aumentando il costo commerciale delle strutture multimateriale convenzionali. Vitopel ha installato un metallizzatore BOBST EXPERT K5, che ha aumentato la sua capacità di film metallizzato del 40% e ha permesso la realizzazione di strutture mono-PP riciclabili. Le strutture mono-PP più sottili possono mantenere le prestazioni di barriera riducendo al contempo il consumo di plastica per confezione, anche se la domanda di rotoli è in aumento nelle operazioni di trasformazione e i marchi ricercano una minore intensità di materiale. I percorsi di certificazione promossi da ABRE e Abiplast possono aiutare i trasformatori a dimostrare che i loro imballaggi soddisfano i requisiti di riciclabilità, a documentare le scelte dei materiali per i clienti e a migliorare l'accesso ai programmi formali di conformità.
Requisiti di resilienza per l'e-commerce e gli imballaggi secondari
L'e-commerce sta modificando le specifiche dei film per imballaggi in polipropilene (PP) nel mercato sudamericano, soprattutto per la consegna di cibo a domicilio, la spesa online e gli ordini diretti al consumatore. Questi canali richiedono film e buste per spedizioni che proteggano i prodotti dopo che hanno lasciato il magazzino e sono passati attraverso diversi punti di movimentazione. I sistemi di prelievo automatizzati, i nastri trasportatori e la consegna dell'ultimo miglio creano sollecitazioni di perforazione e scoppio che i film di avvolgimento standard, progettati principalmente per l'esposizione sugli scaffali, potrebbero non sopportare. Le buste in polipropilene fuso e i laminati flow-wrap termoresistenti possono soddisfare queste esigenze di movimentazione, garantendo al contempo una chiusura affidabile per alimenti a temperatura ambiente, ordini di generi alimentari e spedizioni di prodotti di marca destinati al consumatore. I distretti delle zone di libero scambio di Bogotá e Medellín stanno attirando attività di logistica che necessitano di materiali di imballaggio secondario con spessore, comportamento alla trazione e qualità superficiale costanti. I fornitori che mantengono la resistenza alla trazione e il coefficiente di attrito a temperature variabili possono costruire relazioni durature con i trasformatori ed evitare di competere esclusivamente sul prezzo unitario.
Aggiunte di capacità regionali BOPP e CPP
L'investimento in capacità produttiva riflette le aspettative che la domanda regionale sosterrà l'offerta interna nel mercato sudamericano dei film per imballaggi in polipropilene (PP). Oben Group ha firmato un accordo nel giugno 2026 per una linea BOPP da 94,000 tonnellate metriche all'anno e 12 metri per il Brasile. L'investimento ha fatto seguito all'acquisizione da parte di Oben di Vitopel do Brasil nell'agosto 2025, che ha ricevuto l'approvazione normativa nel giugno 2025, unendosi così alle piattaforme Vitopel e Terphane. [1] Oben Group, “Oben Group Completes Acquisition of Vitopel Do Brasil, Expanding High-Quality BOPP Film Offering,” Oben Group, obengroup.com Innova ha acquisito Polo Films nel 2025 e ha integrato lo stabilimento del Montenegro come Unità III delle sue operazioni, estendendo la sua presenza BOPP da Manaus al Brasile meridionale. Questi progetti ampliano l'accesso a una produzione di grande larghezza e ad alta produttività e possono migliorare la competitività regionale quando i costi di trasporto, tariffari e tempi di consegna rendono i film importati meno attraenti. Gli accordi di fornitura a lungo termine possono offrire ai trasformatori una disponibilità di materiali più prevedibile, migliorare la pianificazione della produzione e ridurre la dipendenza dagli acquisti spot man mano che le nuove linee raggiungono la piena operatività.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della resina di polipropilene | -1.5% | Brasile, Argentina, Cile, mercati dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Concorrenza da parte di strutture in carta, alluminio e polietilene | -0.9% | Brasile, Colombia, Cile | Medio termine (2-4 anni) |
| Infrastrutture limitate per la raccolta e il riciclaggio. | -0.6% | Brasile, Argentina, Resto del Sud America | A lungo termine (≥ 4 anni) |
| Esposizione al rischio di fluttuazioni dei prezzi dell'elettricità, dei cambi e dei costi di importazione. | -0.7% | Argentina, Brasile, Colombia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della resina di polipropilene
Le variazioni di prezzo della resina continuano a rappresentare un vincolo diretto per i margini di profitto dei trasformatori nel mercato sudamericano dei film per imballaggi in polipropilene (PP). Nel maggio 2025, i prezzi spot dell'omopolimero di PP in Brasile oscillavano tra 970 e 1,020 dollari USA per tonnellata metrica, e le successive interruzioni dell'offerta hanno aumentato la pressione sui prezzi locali. Molti trasformatori acquistano la resina in dollari USA, vendendo al contempo il film finito in valuta locale, il che li espone simultaneamente agli aumenti di prezzo della resina e al deprezzamento della valuta. Nel 2025 il Brasile ha importato 3.32 milioni di tonnellate di resina plastica, a dimostrazione del fatto che i trasformatori continuano a sostituire le importazioni piuttosto che ridurre il proprio fabbisogno di materia prima. Il programma brasiliano PRESIQ prevede incentivi annuali per l'industria chimica pari a 3 miliardi di real brasiliani (580 milioni di dollari USA) per 5 anni a partire dal 2027, ma non elimina il rischio a breve termine legato alle fluttuazioni del mercato spot. Contratti a lungo termine per la fornitura di resina, approvvigionamento flessibile, un'attenta gestione dei costi e un'efficiente pianificazione delle scorte rimangono elementi fondamentali per i trasformatori che desiderano proteggere i propri margini di profitto.
Concorrenza da parte di strutture in carta, alluminio e polietilene
Carta, laminati in alluminio e film di polietilene competono nel mercato sudamericano dei film per imballaggi in polipropilene (PP) per applicazioni alimentari e industriali. La carta ha guadagnato terreno nel confezionamento di prodotti freschi e per l'e-commerce, dove gli acquirenti attribuiscono grande importanza alla riciclabilità visibile, anche quando può offrire una minore protezione durante la conservazione. AquaChile ha sostituito il polistirene espanso con cartone ondulato per la distribuzione di salmone fresco, registrando minori emissioni, costi di stoccaggio e costi di trasporto. I laminati in alluminio mantengono un vantaggio nei blister farmaceutici a freddo, che richiedono elevate prestazioni di barriera all'umidità a un costo accettabile. Il polietilene rimane ampiamente utilizzato negli imballaggi per carichi pesanti e nelle applicazioni di estensibilità per pallet, il che limita la diffusione del PP in questi utilizzi ad alto volume. I fornitori di film in PP devono dimostrare resistenza all'umidità, forza di saldatura, stampabilità e riciclabilità, garantendo al contempo disponibilità costante e controllo dei costi durante le valutazioni dei sistemi di imballaggio da parte dei clienti.
Analisi del segmento
Per tipologia di pellicola: BOPP mantiene la sua posizione di leader, mentre CPP avanza negli usi specializzati.
Nel 2025, il film BOPP deteneva il 72.34% del mercato sudamericano dei film per imballaggi in polipropilene (PP). La sua posizione di rilievo si basa sull'ampia compatibilità con la stampa rotocalco e flessografica, sulle elevate velocità di lavorazione e sull'utilizzo in imballaggi per snack, caffè, latticini e dolciumi. Le versioni trasparenti sono ampiamente utilizzate per gli involucri di prodotti da forno e snack a lunga conservazione, in quanto garantiscono la visibilità del prodotto e si prestano bene alle linee automatizzate. Il BOPP metallizzato ha guadagnato terreno dopo l'investimento di Vitopel nel 2024, che ha incrementato la capacità produttiva del 40% e si è concentrato sugli imballaggi per formaggi fusi, latte in polvere e semi oleosi. Le versioni rivestite con strati di PVDC, acrilico o EVOH sono adatte ai formati alimentari destinati all'esportazione, che richiedono barriere più efficaci contro ossigeno e umidità, mentre il BOPP non rivestito rimane comune per etichette, involucri primari e applicazioni dolciarie a basso costo.
Il polipropilene colato, comunemente chiamato CPP, dovrebbe crescere a un tasso annuo composto (CAGR) dell'8.16% fino al 2031, il più rapido tra i tipi di film. Le applicazioni di chiusura e blister per il settore farmaceutico ne apprezzano la stabilità termica e le prestazioni di sigillatura e distacco controllati, mentre le tipologie per uso generale sono utilizzate per buste multistrato e substrati laminati. Il CPP per sterilizzazione in autoclave viene impiegato per piatti pronti e alimenti trasformati che devono mantenere l'integrità del film durante i cicli di sterilizzazione ad alta temperatura. Il CPP metallizzato sta guadagnando impiego nelle confezioni di caffè e snack di alta qualità come alternativa alle strutture a base di alluminio, dove la riciclabilità del monomateriale è importante. Altre varianti di PP orientato e colato occupano nicchie tecniche più piccole nell'industria sudamericana dei film per imballaggi in polipropilene (PP), soddisfacendo specifici requisiti di barriera, sigillatura e lavorazione.
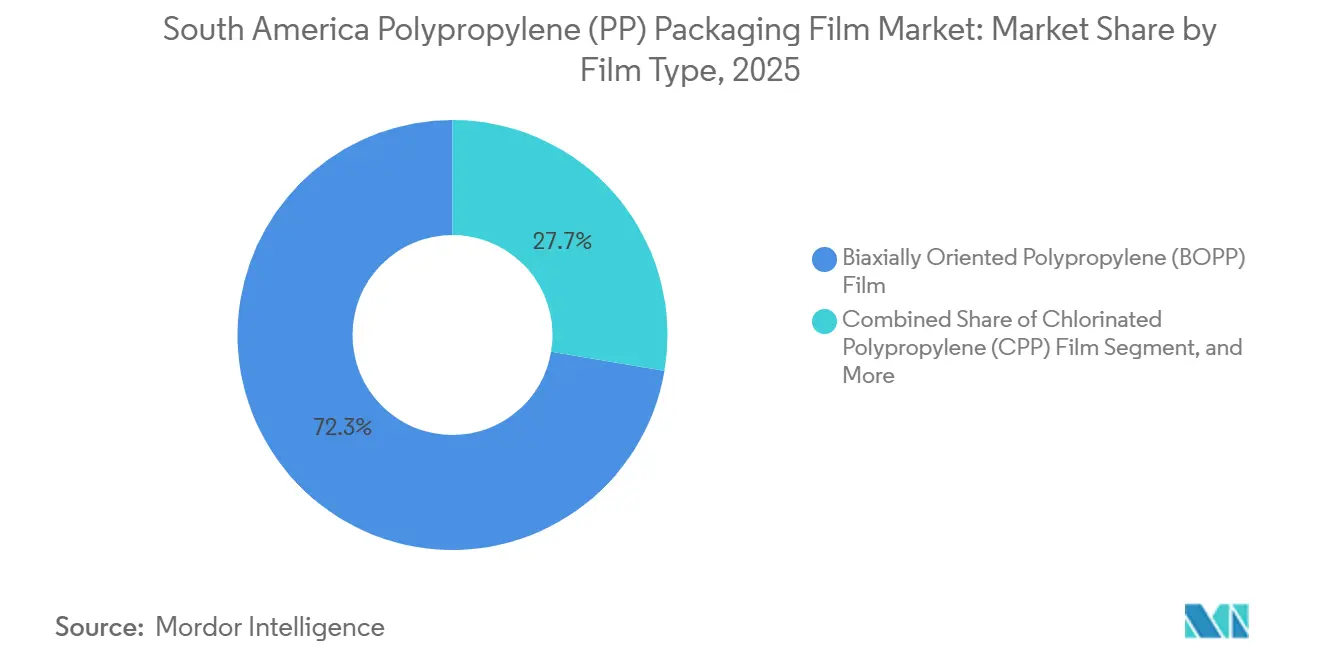
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di confezionamento: sacchetti e buste guidano la classifica, mentre i formati con coperchio e flow-wrap guadagnano terreno.
Nel 2025, sacchetti e buste rappresentavano il 34.62% del mercato sudamericano dei film per imballaggi in polipropilene (PP). Buste stand-up, sacchetti a cuscino e bustine monodose sono utilizzati in tutta la filiera alimentare, della cura della persona e industriale del Brasile. Caffè, snack e condimenti monodose richiedono film con tensione di svolgimento stabile, prestazioni anti-inceppamento e registro di stampa preciso ad alte velocità di linea. Questi requisiti hanno ampliato l'uso del BOPP nei moderni formati di vendita al dettaglio, dove una presentazione visiva affidabile e la qualità della sigillatura rimangono importanti. Involucri e sovrainvolucri mantengono una base stabile nei prodotti del tabacco, dolciumi e da forno di alta qualità, poiché la loro trasparenza e lucentezza ne migliorano la presentazione sugli scaffali.
Si prevede che i film per sigillatura e confezionamento flow-wrap cresceranno a un tasso annuo composto (CAGR) dell'8.34% fino al 2031. La crescita è legata agli imballaggi in atmosfera modificata per prodotti ortofrutticoli freschi, carne refrigerata, latticini e prodotti simili in Brasile e Argentina. Le aziende di trasformazione alimentare in Colombia stanno implementando macchinari per il confezionamento form-fill-seal che richiedono film con tolleranze dimensionali ristrette e un'iniziazione della sigillatura prevedibile. Etichette e nastri adesivi beneficiano della crescita delle gamme di prodotti alimentari a marchio del distributore e degli imballaggi farmaceutici in Colombia e Cile. I blister e le confezioni a striscia rimangono il formato più piccolo in termini di valore, ma i loro rigorosi requisiti di approvazione della qualità creano relazioni durature per i fornitori di film in CPP e PP ad alta barriera.
Per settore di utilizzo finale: il settore alimentare sostiene i volumi, mentre quello farmaceutico e sanitario trainano una crescita più rapida.
Nel 2025, il settore alimentare ha rappresentato il 46.83% del fatturato del mercato sudamericano dei film per imballaggi in polipropilene (PP). Le filiere di snack, prodotti da forno, dolciumi e prodotti ortofrutticoli freschi forniscono una base ampia e relativamente stabile di domanda di BOPP. I prodotti da forno e dolciumi utilizzano volumi considerevoli di film sulle linee di confezionamento automatiche, mentre il BOPP metallizzato è adatto per confezioni di snack e cereali che necessitano di protezione per la conservazione. Anche i formaggi fusi e il latte in polvere sono applicazioni target per il BOPP metallizzato, come identificato nell'investimento di capacità di Vitopel. [2] Think Plastic Brazil, “Vitopel Invests in a Metallizing Machine That Marks the Beginning of a New Generation of Metallized Flexible Films,” Think Plastic Brazil, thinkplasticbrazil.com I prodotti ortofrutticoli freschi, la carne, il pollame e i frutti di mare richiedono imballaggi compatibili con la sterilizzazione in autoclave o con atmosfera modificata per il trasporto prolungato a catena del freddo.
Si prevede che il settore farmaceutico e sanitario crescerà a un tasso annuo composto (CAGR) dell'8.47% fino al 2031. I produttori di farmaci generici nei corridoi industriali di San Paolo, in Brasile, stanno aumentando l'utilizzo di blister, sostenendo la domanda di pellicole a tenuta controllata. La domanda riflette anche una tendenza regionale ad abbandonare i blister in PVC a favore di strutture in PP e PET prive di alogeni. Le attività di produzione farmaceutica e di assemblaggio di dispositivi medici a Bogotá e Medellín, in Colombia, supportano le pellicole speciali per coperchi e blister, mentre i settori della cura della persona e della cosmetica utilizzano BOPP trasparente e metallizzato in bustine e sacchetti. Le pellicole agricole, gli imballaggi protettivi e altri usi industriali non alimentari forniscono all'industria sudamericana delle pellicole per imballaggi in polipropilene (PP) una base di partenza prevedibile in caso di indebolimento della domanda da parte dei consumatori.
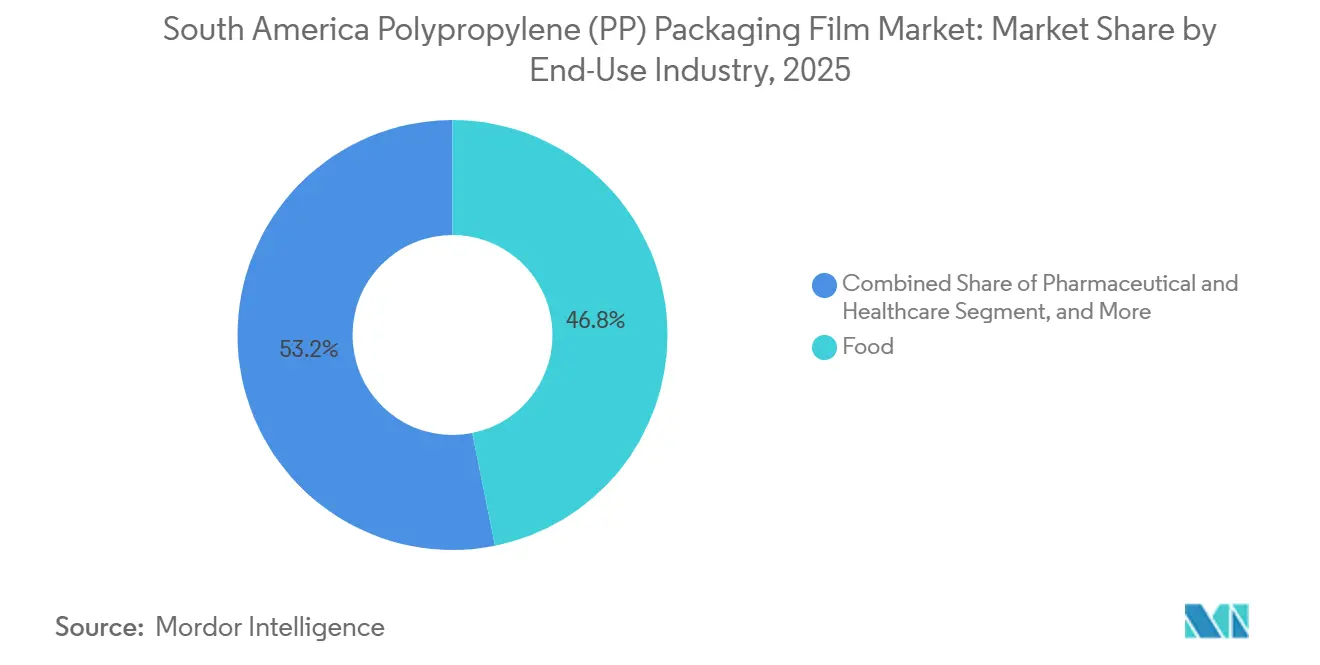
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 il Brasile rappresentava il 44.72% della quota di mercato sudamericana del film per imballaggi in polipropilene (PP). Il paese combina una vasta base di produzione alimentare, trasformatori di imballaggi flessibili e impianti di produzione BOPP nazionali. L'accordo di Oben del giugno 2026 per una linea BOPP da 94,000 tonnellate metriche all'anno riflette la continua fiducia nella domanda brasiliana di film. [3] Oben Group, “Brazil Expansion: Oben Group Signs Agreement for New 12-Meter BOPP Line With 94,000 Tons of Annual Capacity,” Oben Group, obengroup.com Le norme brasiliane sul contenuto riciclato e sul recupero degli imballaggi in plastica sono entrate in vigore per le grandi aziende nel gennaio 2026, aumentando l'interesse per le strutture mono-PP che possono soddisfare le esigenze di recupero dei materiali senza compromettere le prestazioni degli alimenti e dei beni di consumo.
Argentina, Cile e Colombia presentano condizioni di domanda differenti nel mercato sudamericano dei film per imballaggi in polipropilene (PP). I trasformatori argentini si stanno orientando verso imballaggi in mono-PP conformi ai requisiti regionali per i materiali privi di ftalati. I controlli valutari e le restrizioni alle importazioni hanno limitato il potere d'acquisto dei trasformatori argentini, dipendenti dalle importazioni, nel 2024 e nel 2025. La domanda di film in Cile è legata alle esportazioni di prodotti ittici, per cui i trasformatori di salmone necessitano di buste e film di chiusura per atmosfera modificata che funzionino a basse temperature. I fornitori cileni hanno presentato tecnologie a ridotto contenuto di plastica ad AquaSur 2026, a dimostrazione di una continua attenzione ai requisiti di imballaggio per i mercati di esportazione.
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) dell'8.53% fino al 2031, il più rapido tra i mercati geografici. Lo stabilimento di Taghleef a Cartagena fornisce una consolidata fonte regionale di film BOPP per i trasformatori in Colombia e nei vicini mercati andini. La produzione farmaceutica a Bogotá e Medellín sostiene il consumo di film di copertura e blister in CPP. Perù, Ecuador, Bolivia, Uruguay, Paraguay e Venezuela rimangono mercati maggiormente dipendenti dalle importazioni per BOPP e CPP. I produttori brasiliani, i trasformatori andini e gli esportatori asiatici competono in questi paesi sul costo di sbarco, sulla capacità di distribuzione locale e sull'accesso affidabile alla fornitura di resina.
Panorama competitivo
Il mercato sudamericano dei film per imballaggi in polipropilene (PP) è frammentato tra i diversi trasformatori, mentre la produzione di film primario sta diventando sempre più concentrata. Le linee BOPP di grande formato richiedono ingenti capitali e favoriscono i produttori in grado di mantenere economie di scala, un accesso affidabile alla resina e un utilizzo costante. Oben Group ha completato l'acquisizione di Vitopel do Brasil nell'agosto 2025 e successivamente ha concordato l'installazione di una linea BOPP da 94,000 tonnellate metriche all'anno in Brasile nel giugno 2026. Questa operazione ha rafforzato la piattaforma regionale di Oben dopo l'integrazione di Vitopel e Terphane. Taghleef Industries fornisce film BOPP da Cartagena, in Colombia, mentre Grupo Plastilene, Valfilm e Prolam competono offrendo flessibilità di formulazione, tempi di consegna più brevi e logistica regionale.
I fornitori indiani, tra cui Jindal Poly Films e UFlex, esercitano una pressione sui prezzi grazie alla produzione di film su larga scala e a consolidate reti di distribuzione. La loro presenza offre ai trasformatori alternative di approvvigionamento quando la disponibilità o i prezzi regionali diventano meno favorevoli. Le applicazioni farmaceutiche possono in parte tutelare i fornitori approvati, poiché i nuovi materiali richiedono lunghe procedure di qualificazione, documentazione delle barriere e test di compatibilità con la sterilizzazione. Questo processo crea relazioni più stabili per le aziende con sistemi di qualità comprovati e una documentazione di prodotto coerente. La dipendenza del Brasile da pellicole CPP speciali per sterilizzazione in autoclave crea un'opportunità per i fornitori in grado di offrire pellicole per alimenti e prodotti farmaceutici ad alta temperatura a costi locali competitivi.
Valgroup ha sviluppato la tecnologia di film estensibile Nano101 con fino a 101 nanostrati ultrasottili, con disponibilità prevista per il 2027. [4] Valgroup, “Nano101: Come la tecnologia a 101 nanostrati ridefinisce le prestazioni nei film estensibili”, Valgroup, valgroupco.com La tecnologia serve per il film estensibile, ma mostra capacità locali nello sviluppo di materiali multistrato che possono informare ulteriori lavori su film speciali. Valgroup ha anche acquisito il segmento dei tappi in plastica di Innova a Manaus nell'agosto 2025. Il mercato sudamericano dei film per imballaggi in polipropilene (PP) conserva quindi spazio per trasformatori specializzati che offrono modifiche grafiche reattive, supporto specifico per l'applicazione e strutture mono-PP certificate.
Leader del settore dei film per imballaggi in polipropilene (PP) in Sud America
Oben Holding Group SAC
Taghleef Industries, Inc.
Innovia Films Limited
Cosmo Films limitata
Inteplast Group, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Oben Group ha firmato un accordo con Brückner Maschinenbau per l'installazione in Brasile di una nuova linea di produzione di BOPP da 94,000 tonnellate metriche all'anno e 12 metri, destinata al mercato brasiliano e all'intera regione del Cono Sud. L'annuncio, avvenuto l'8 giugno 2026, ha fatto seguito alla completa integrazione di Terphane e Vitopel do Brasil. Si è trattato del più grande impegno di capacità produttiva da parte di un produttore sudamericano di BOPP nell'ultimo decennio. La linea dovrebbe ampliare l'offerta interna e ridurre la dipendenza dei trasformatori dalle importazioni asiatiche di BOPP standard e rivestito.
- Gennaio 2026: Taghleef Industries ha rilanciato l'ex sito produttivo di Treofan a Neunkirchen, in Germania, con il nome di Polyopt, a seguito dell'investimento strategico e del pieno controllo operativo da parte di AGP Holdco. Il sito, ora società consorella di Taghleef Industries all'interno del Gruppo Al Ghurair, è stato riposizionato come hub europeo specializzato in BOPP. Treofan Germany GmbH and Co. KG ha cessato le proprie attività commerciali indipendenti.
- Agosto 2025: Il 13 agosto 2025, Oben Group ha completato l'acquisizione di Vitopel do Brasil Ltda., a seguito dell'approvazione normativa del CADE (Consiglio per l'Energia e lo Sviluppo Economico) avvenuta nel giugno 2025. L'operazione ha integrato gli stabilimenti di Vitopel di Mauá e Votorantim, nello stato di San Paolo, nella piattaforma di Oben. Vitopel vantava quasi 4 anni di esperienza operativa ed esportazioni in oltre 30 paesi. L'acquisizione ha ampliato il gruppo combinato a 18 stabilimenti in 11 paesi e ha rafforzato la capacità dell'azienda di servire i clienti brasiliani e internazionali.
- Agosto 2025: Valgroup ha acquisito il segmento dei tappi in plastica dello stabilimento di Manaus di Innova e ha iniziato a gestirlo il 1° agosto 2025. L'operazione ha ampliato la presenza di Valgroup nel settore degli imballaggi per bevande nel nord del Brasile, consolidando la produzione di tappi in PET stampati a compressione per acqua, bevande gassate e succhi di frutta. Questa mossa ha aggiunto un'attività di imballaggio complementare alle attività regionali di materiali e trasformazione già esistenti dell'azienda.
Ambito del rapporto sul mercato dei film per imballaggi in polipropilene (PP) in Sud America
Il mercato sudamericano dei film per imballaggio in polipropilene (PP) comprende film realizzati con resine di polipropilene per applicazioni di imballaggio in diversi settori, tra cui alimenti e bevande, beni di consumo, prodotti farmaceutici e prodotti industriali. Questi film offrono proprietà quali resistenza all'umidità, trasparenza, resistenza al calore e durata. Il rapporto analizza le dimensioni del mercato, le tendenze della domanda, i principali fattori di crescita, le sfide, il panorama competitivo e le prospettive future per i film per imballaggio in polipropilene in Sud America.
Il rapporto sul mercato dei film per imballaggi in polipropilene (PP) in Sud America è segmentato per tipo di film (film in polipropilene biorientato (BOPP) [BOPP rivestito e BOPP non rivestito], film in polipropilene clorurato (CPP) [CPP per uso generale, CPP per sterilizzazione in autoclave e CPP metallizzato] e altri tipi di film), formato di imballaggio (involucri e sovrainvolucri, etichette e nastri adesivi, sacchetti e buste, film di copertura e flow-wrap e blister e confezioni a strisce), settore di utilizzo finale (alimentare [prodotti da forno e dolciari, snack e cereali per la colazione, prodotti ortofrutticoli freschi, carne, pollame e frutti di mare e prodotti lattiero-caseari], bevande [bevande analcoliche e bevande alcoliche], farmaceutico e sanitario, cura della persona e cosmetici, industriale e altri settori di utilizzo finale) e geografia (Brasile, Argentina, Cile, Colombia e resto del Sud America). America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di pellicola
| Film in polipropilene biorientato (BOPP). | BOPP rivestito (PVDC, acrilico, EVOH) |
| BOPP non rivestito | |
| Pellicola in polipropilene clorurato (CPP) | CPP di uso generale |
| CPP di grado per autoclave | |
| CPP metallizzato | |
| Altri tipi di pellicola |
Per formato di imballaggio
| Wraps e Over-wraps |
| Etichette e nastri adesivi sensibili alla pressione |
| Borse e buste |
| Film per coperture e flow-wrap |
| Blister e Strip Pack |
Per settore di utilizzo finale
| Alimentare - Food | Panetteria e Confetteria | |
| Snack e cereali per la colazione | ||
| Prodotti freschi | ||
| Carne, pollame e frutti di mare | ||
| Latticini | ||
| Bevande | Bevande analcoliche | Acqua in bottiglia |
| Bevande gassate | ||
| Succhi di frutta | ||
| Altre bevande analcoliche | ||
| Bevande alcoliche | Birra | |
| Spirits | ||
| Altre bevande alcoliche | ||
| Farmaceutico e Sanitario | ||
| Cura personale e cosmetici | ||
| Industriale | ||
| Altri settori di uso finale | ||
Per geografia
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Resto del Sud America |
| Per tipo di pellicola | Film in polipropilene biorientato (BOPP). | BOPP rivestito (PVDC, acrilico, EVOH) | |
| BOPP non rivestito | |||
| Pellicola in polipropilene clorurato (CPP) | CPP di uso generale | ||
| CPP di grado per autoclave | |||
| CPP metallizzato | |||
| Altri tipi di pellicola | |||
| Per formato di imballaggio | Wraps e Over-wraps | ||
| Etichette e nastri adesivi sensibili alla pressione | |||
| Borse e buste | |||
| Film per coperture e flow-wrap | |||
| Blister e Strip Pack | |||
| Per settore di utilizzo finale | Alimentare - Food | Panetteria e Confetteria | |
| Snack e cereali per la colazione | |||
| Prodotti freschi | |||
| Carne, pollame e frutti di mare | |||
| Latticini | |||
| Bevande | Bevande analcoliche | Acqua in bottiglia | |
| Bevande gassate | |||
| Succhi di frutta | |||
| Altre bevande analcoliche | |||
| Bevande alcoliche | Birra | ||
| Spirits | |||
| Altre bevande alcoliche | |||
| Farmaceutico e Sanitario | |||
| Cura personale e cosmetici | |||
| Industriale | |||
| Altri settori di uso finale | |||
| Per geografia | Brasile | ||
| Argentina | |||
| Cile | |||
| Colombia | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano delle pellicole per imballaggi in polipropilene?
Il mercato sudamericano delle pellicole per imballaggi in polipropilene (PP) valeva 1.62 miliardi di dollari nel 2025, si stima che raggiungerà 1.71 miliardi di dollari nel 2026 e si prevede che arriverà a 2.48 miliardi di dollari entro il 2031. Questa previsione rappresenta un tasso di crescita annuo composto (CAGR) del 7.72% dal 2026 al 2031.
Quali sono i fattori che trainano la domanda di film per imballaggi in polipropilene in Sud America?
Gli alimenti confezionati, la grande distribuzione moderna, l'e-commerce, le filiere alimentari orientate all'esportazione e i requisiti per gli imballaggi in mono-PP riciclabile stanno alimentando la domanda. Questi utilizzi richiedono barriere, sigilli, stampa e prestazioni di manipolazione affidabili.
Quale tipologia di film genera la maggiore domanda a livello regionale?
Nel 2025, la pellicola BOPP ha rappresentato il 72.34% del fatturato, grazie alla sua capacità di supportare linee di stampa e confezionamento ad alta velocità in diverse applicazioni alimentari. Le tipologie trasparenti, metallizzate, rivestite e non rivestite soddisfano diverse esigenze in termini di durata di conservazione e presentazione.
Quale formato di imballaggio sta crescendo più velocemente?
Si prevede che il mercato delle pellicole per sigillatura e confezionamento flow-wrap crescerà a un tasso annuo composto dell'8.34% fino al 2031, trainato dalle esigenze di confezionamento di alimenti freschi e prodotti lattiero-caseari. I formati per atmosfera modificata e le apparecchiature di formatura, riempimento e sigillatura supportano questa domanda.
Quale settore di utilizzo finale si sta espandendo più rapidamente?
Si prevede che il settore farmaceutico e sanitario crescerà a un tasso annuo composto (CAGR) dell'8.47% fino al 2031, trainato dalle applicazioni di coperchi speciali e blister. L'approvazione dei fornitori e la documentazione sulla qualità possono influenzare le decisioni di acquisto in questo settore.
Quale Paese dovrebbe registrare la crescita più rapida?
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) dell'8.53% fino al 2031, grazie alla capacità produttiva di BOPP e all'attività di produzione farmaceutica. I distretti industriali di Bogotá e Medellín sostengono la domanda di pellicole speciali per imballaggi.


