

Dimensioni e quota di mercato dei flaconi di plastica per prodotti farmaceutici in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
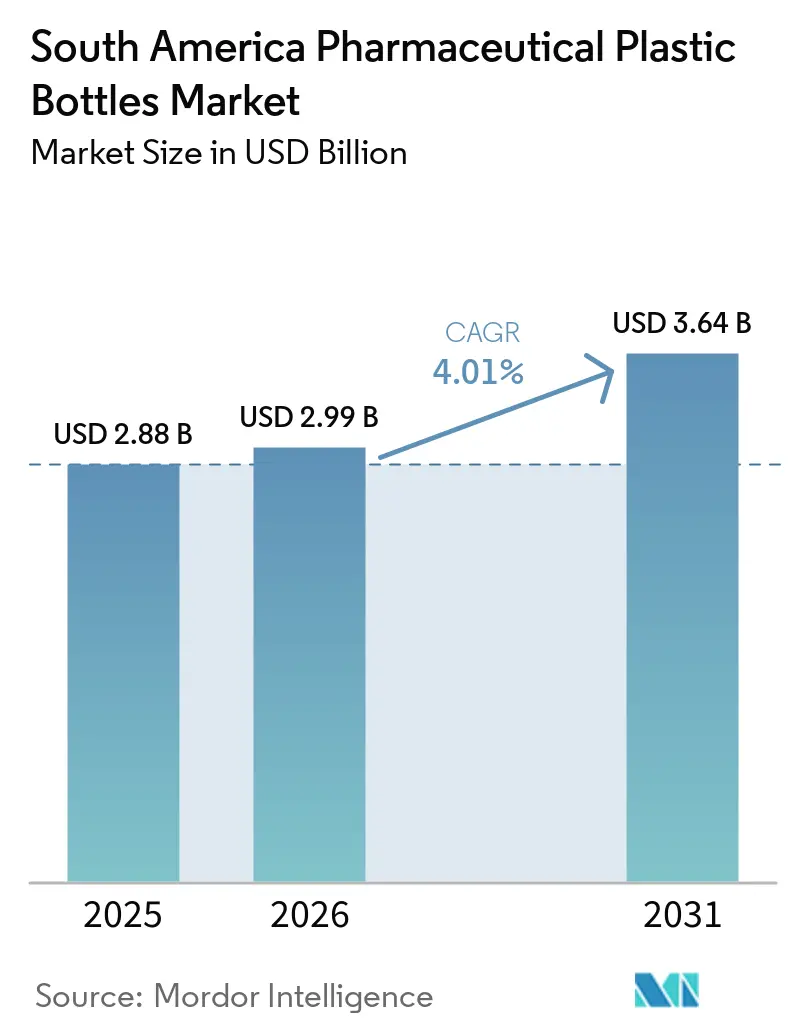
| Dimensione del mercato (2026) | 2.99 miliardo di dollari |
| Dimensione del mercato (2031) | 3.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.01% CAGR |
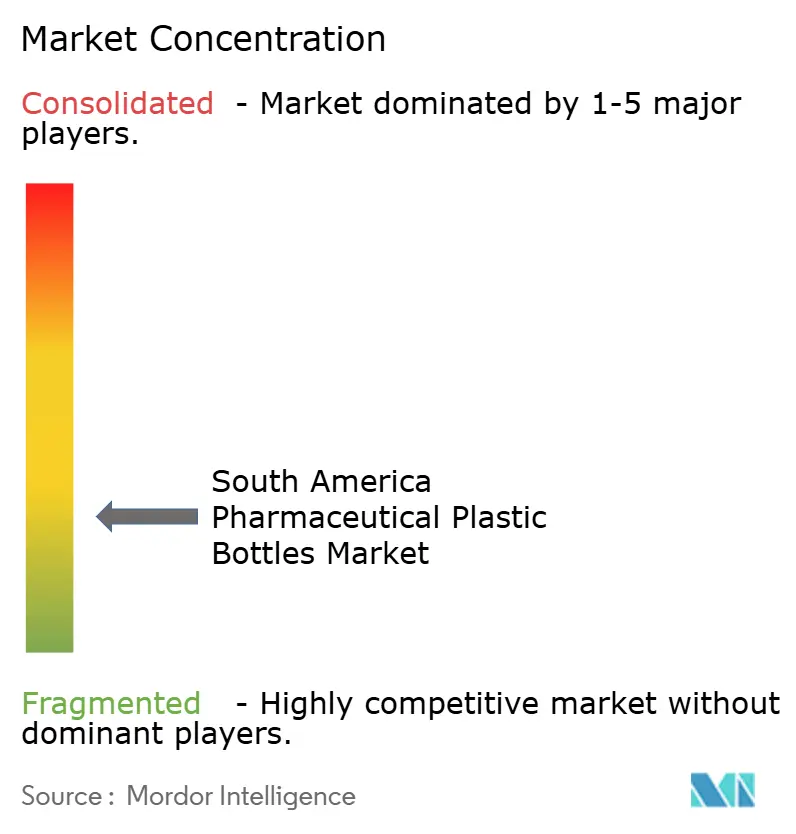
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei flaconi di plastica per prodotti farmaceutici in Sud America a cura di Mordor Intelligence
Il mercato sudamericano dei flaconi di plastica per uso farmaceutico aveva un valore di 2.88 miliardi di dollari nel 2025 e si prevede che crescerà da 2.99 miliardi di dollari nel 2026 a 3.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.01% durante il periodo di previsione (2026-2031). La produzione di farmaci generici, la produzione locale di farmaci e la capacità delle organizzazioni di sviluppo e produzione a contratto stanno aumentando la domanda di imballaggi primari validati. La scadenza del brevetto del semaglutide in Brasile a marzo 2026 supporta la pipeline di prodotti generici a base di GLP-1 e la relativa domanda di flaconi. I fornitori competono sulla validazione farmaceutica, la predisposizione alla tracciabilità, le prestazioni di barriera e la capacità di utilizzo di materiale riciclato. L'esposizione ai costi delle resine e i complessi requisiti di approvazione rimangono i principali fattori limitanti per i trasformatori. Il mercato sudamericano dei flaconi di plastica per uso farmaceutico beneficia anche della ricerca da parte dei produttori farmaceutici di catene di approvvigionamento più brevi, processi di qualificazione locali più affidabili e fornitori in grado di supportare un prodotto dalla validazione iniziale fino alla produzione commerciale di routine, gestire modifiche controllate delle specifiche, offrire una fornitura affidabile di flaconi e tappi e fornire prestazioni documentate per formulazioni che richiedono protezione dall'umidità, dosaggio di precisione o imballaggi compatibili con la tracciabilità.
Punti chiave del rapporto
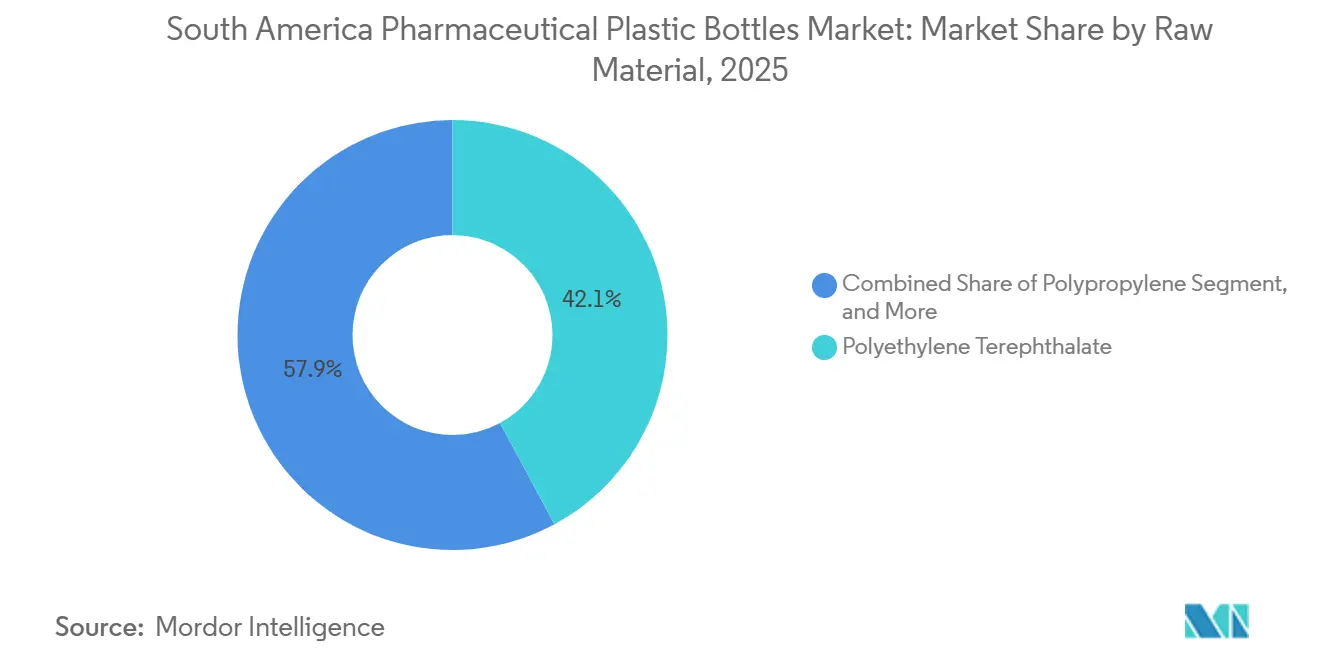
- In termini di materia prima, nel 2025 il PET deteneva il 42.14% del valore del mercato sudamericano delle bottiglie di plastica per prodotti farmaceutici, mentre si prevede che il polipropilene crescerà a un tasso annuo composto del 4.67% fino al 2031.
- Per tipologia di flacone, i contenitori orali solidi rappresentavano il 38.71% del valore totale nel 2025, mentre si prevede che i flaconi per spray nasale cresceranno a un tasso annuo composto del 4.98% fino al 2031.
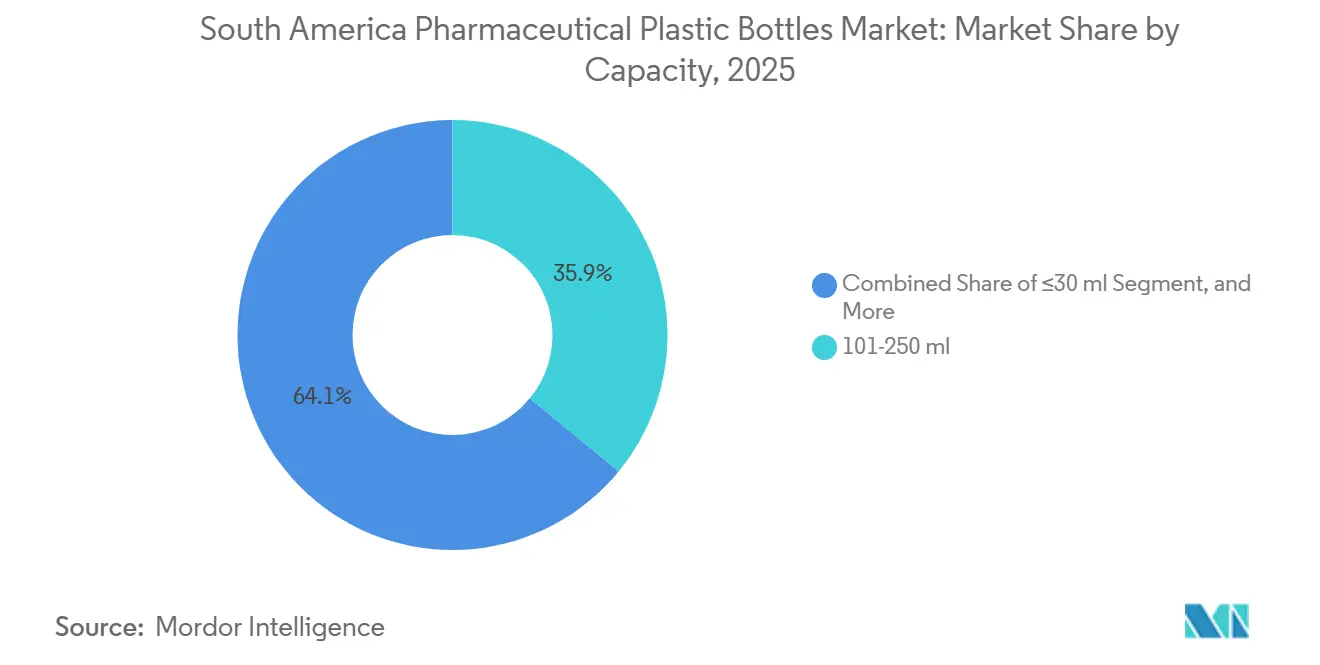
- In termini di capacità, la fascia da 101-250 ml ha rappresentato il 35.92% del valore totale del mercato sudamericano dei flaconi di plastica per uso farmaceutico nel 2025, mentre si prevede che la fascia ≤30 ml crescerà a un tasso annuo composto del 5.52% fino al 2031.
- Per quanto riguarda gli utenti finali, i produttori di farmaci di marca detenevano il 46.23% del valore totale nel 2025, mentre si prevede che le CDMO (Contract Development and Manufacturing Organizations) cresceranno a un tasso annuo composto del 6.01% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile rappresentava il 52.86% del valore totale del mercato sudamericano dei flaconi di plastica per prodotti farmaceutici, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 5.97% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano dei flaconi di plastica per l'industria farmaceutica.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione di farmaci generici | + 1.3% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Crescita della domanda interna di imballaggi farmaceutici | + 1.0% | Brasile, Colombia, Cile | A breve termine (≤ 2 anni) |
| Aggiornamenti alla serializzazione e alla tracciabilità in Brasile | + 0.8% | Primarie in Brasile, con possibili esiti anche in Argentina. | Medio termine (2-4 anni) |
| Domanda di bottiglie riciclabili e leggere | + 0.6% | Brasile e Cile, con ripercussioni anche in Colombia. | Medio termine (2-4 anni) |
| Approvvigionamento regionalizzato di farmaci essenziali | + 0.5% | In tutto il Sud America, si registrano progressi nel corridoio andino. | A lungo termine (≥ 4 anni) |
| Aumento della domanda di flaconi con barriera protettiva per formulazioni sensibili all'umidità. | + 0.4% | Brasile, Colombia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione di farmaci generici
La produzione di farmaci generici è una fonte di domanda centrale per il mercato sudamericano dei flaconi di plastica farmaceutici, poiché la scadenza dei brevetti, gli appalti pubblici e gli investimenti nelle linee di produzione supportano volumi più elevati di compresse, capsule e medicinali liquidi all'interno del mercato sudamericano dei flaconi di plastica farmaceutici. I produttori farmaceutici nazionali brasiliani hanno continuato ad espandere le vendite al dettaglio nel 2026, mentre le aziende si sono impegnate in nuove linee e lanci di prodotti in base alle norme federali sui prezzi riviste. [1] Associação Brasileira da Indústria de Artigos e Equipamentos Médicos, “Sistema de Logística Reversa de Embalagens Plásticas e Seus Impactos no Setor de Dispositivos Médicos,” ABIMED, abimed.org.br. Una maggiore produzione di generici richiede più imballaggi primari in ogni fase, inclusi flaconi, tappi, etichette e sistemi che preservano la tracciabilità del lotto. Questi prodotti utilizzano comunemente formati PET e HDPE perché si adattano alle operazioni di riempimento automatizzate, ai sistemi di chiusura esistenti, ai requisiti di stabilità stabiliti e alla programmazione della produzione ripetibile. I produttori di farmaci generici prediligono inoltre formati utilizzabili per diverse presentazioni di prodotto senza dover apportare ripetute modifiche alla linea di produzione, il che favorisce una domanda costante di flaconi standard anziché di piccole tirature. Questo avvantaggia i trasformatori in grado di mantenere specifiche coerenti, tempi di consegna affidabili e una documentazione controllata per ampi portafogli di farmaci generici.
Crescita della domanda interna di imballaggi farmaceutici
Gli investimenti farmaceutici nazionali stanno incrementando l'approvvigionamento locale di imballaggi primari nel mercato sudamericano delle bottiglie di plastica farmaceutiche e ampliando la base produttiva raggiungibile per tale mercato. Novo Nordisk ha annunciato un investimento di 6.4 miliardi di BRL (1.09 miliardi di dollari USA) per espandere il suo stabilimento di Montes Claros in Brasile nel 2025. [2] Novo Nordisk, “Novo Nordisk Announces 8 Billion DKK Investment in Montes Claros, Brazil,” Novo Nordisk, novonordisk.com. Il progetto include linee di produzione asettiche e un laboratorio di controllo qualità per farmaci iniettabili GLP-1. I grandi impianti necessitano di forniture di imballaggio prevedibili e validate durante la messa in servizio, la qualificazione del processo e le operazioni commerciali in corso, inclusa la capacità di adattarsi alle modifiche delle specifiche e dei documenti normativi. I fornitori di bottiglie devono completare la qualificazione dei materiali e mantenere la continuità delle forniture coordinandosi con i team di produzione farmaceutica. Diversi investimenti produttivi che avvengono simultaneamente possono creare una base di domanda più densa per i fornitori locali qualificati, riducendo i tempi di trasporto e l'esposizione a interruzioni delle spedizioni nel mercato sudamericano dei flaconi di plastica per prodotti farmaceutici.
Aggiornamenti alla serializzazione e alla tracciabilità in Brasile
Il sistema nazionale di controllo dei medicinali del Brasile richiede la serializzazione e l'aggregazione a livello di unità lungo tutta la catena di fornitura farmaceutica. [3] Repsol, “Pharmapack 2026, Presentiamo il grado Repsol Healthcare HPP03G, la nostra alternativa sostenibile al PVC”, Repsol, repsol.com. Questo requisito aumenta il valore di flaconi ed etichette che funzionano con processi di codifica e tracciabilità validati. Le dimensioni dei flaconi, il comportamento del materiale e la coerenza della produzione possono influenzare la codifica e l'ispezione, quindi i fornitori devono allineare i controlli con i sistemi di qualità del cliente e i requisiti di presentazione dei dati. Un produttore che cambia un convertitore qualificato potrebbe dover ripetere il lavoro di convalida lungo tutto il flusso di lavoro di confezionamento e confermare che il sostituto supporti gli stessi controlli operativi. Ciò rende l'integrazione tecnica un fattore importante per la fidelizzazione del cliente nel mercato sudamericano dei flaconi di plastica farmaceutici, soprattutto quando un fornitore supporta più formati di confezionamento nell'ambito dello stesso sistema di qualità farmaceutica. La conformità ai requisiti ANVISA e ISO 15378 restringe il bacino di fornitori effettivi e premia i convertitori che possono documentare chiaramente i propri controlli per clienti e auditor.
Domanda di bottiglie riciclabili e leggere
Il Decreto Federale n. 12.688/2025 del Brasile ha stabilito un tasso di recupero del 32% per gli imballaggi in plastica e un requisito del 22% di contenuto riciclato per le grandi aziende a partire da gennaio 2026, creando una chiara considerazione di conformità per il mercato sudamericano delle bottiglie di plastica farmaceutiche. [4] Agência Nacional de Vigilância Sanitária, “Plano de Serialização, SNCM,” ANVISA, gov.br. Il requisito incoraggia la progettazione di bottiglie che utilizzano materiali più facilmente raccoglibili e riciclabili, evidenziando al contempo l'importanza di fornitori in grado di dimostrare la provenienza del materiale e una qualità affidabile del riciclato. I formati monomateriale in PET e polipropilene stanno ricevendo maggiore attenzione perché evitano alcune barriere al riciclaggio associate alle strutture multistrato. Repsol ha presentato HPP03G al Pharmapack 2026, un grado di polipropilene riciclabile conforme ai requisiti USP e della Farmacopea Europea. È stato riportato che il materiale ha un'impronta di carbonio inferiore del 40%-50% rispetto ai materiali tradizionali. Questi sviluppi favoriscono l'utilizzo del polipropilene laddove la trasparenza ottica non è il requisito primario e aumentano l'attenzione sulla verifica della fornitura e sulla compatibilità farmaceutica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose normative di conformità per gli imballaggi farmaceutici | -0.2% | Brasile primario, Colombia, Argentina | A breve termine (≤ 2 anni) |
| Volatilità dei costi dei polimeri e degli additivi | -0.1% | Diffuso in tutto il Sud America, con particolare gravità in Argentina e Venezuela. | Medio termine (2-4 anni) |
| Disponibilità limitata di materiale riciclato di grado farmaceutico | -0.1% | Brasile e Cile | A lungo termine (≥ 4 anni) |
| Logistica inversa e raccolta dei rifiuti frammentate | -0.1% | in tutto il Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative di conformità per gli imballaggi farmaceutici
La conformità degli imballaggi farmaceutici può rallentare i cambiamenti di materiali e fornitori nel mercato sudamericano dei flaconi di plastica per uso farmaceutico. ANVISA richiede una tracciabilità controllata e supporta un quadro di serializzazione regolamentato per i medicinali. Un cambio di resina o l'aggiunta di materiale riciclato possono richiedere valutazioni di compatibilità e stabilità prima del rilascio, coordinate tra il produttore del farmaco, il trasformatore, il fornitore del materiale e i team di controllo qualità. I trasformatori più piccoli potrebbero avere difficoltà a finanziare i test, la documentazione, i sistemi di audit e il personale specializzato necessari per una fornitura regolamentata. Gli acquirenti del settore farmaceutico devono inoltre affrontare un lungo processo di riqualificazione quando aggiungono un nuovo fornitore di imballaggi primari. Queste esigenze favoriscono i trasformatori già affermati, ma possono limitare la concorrenza, ritardare l'adozione di nuovi materiali e rendere difficile l'introduzione di imballaggi adeguati entro i tempi previsti per gli acquisti.
Volatilità dei costi dei polimeri e degli additivi
I costi del polipropilene, del PET, dell'HDPE e dell'LDPE seguono i cicli delle materie prime petrolchimiche e possono variare con un ritardo di 4-8 settimane. I contratti di fornitura a prezzo fisso possono comprimere i margini dei trasformatori quando i prezzi delle materie prime aumentano dopo la stipula di un accordo. Il deprezzamento della valuta in Argentina e Venezuela aumenta il costo locale delle resine acquistate in USD, in particolare per le aziende che importano materiale di grado farmaceutico e vendono imballaggi a condizioni negoziate localmente. Le limitate opzioni di copertura possono rendere i trasformatori più piccoli più esposti alle variazioni dei costi delle materie prime importate. Questa esposizione può posticipare gli investimenti in stampaggio a soffiaggio di precisione, tecnologie di barriera, test di qualificazione e sistemi di produzione compatibili con la tracciabilità. Il mercato sudamericano delle bottiglie di plastica per uso farmaceutico rimane quindi sensibile agli acquisti di resine, ai livelli di inventario e alle condizioni contrattuali, con una maggiore disciplina negli acquisti a supporto di investimenti costanti nella qualità durante i periodi di volatilità.
Analisi del segmento
Per materia prima: il polipropilene guadagna terreno mentre il PET mantiene la base più ampia
Nel 2025, il PET rappresentava il 42.14% del mercato sudamericano dei flaconi di plastica per uso farmaceutico. La sua trasparenza, le sue proprietà di barriera e la sua consolidata accettazione da parte dei principali standard farmacopeici ne supportano l'utilizzo in prodotti che richiedono imballaggi trasparenti e registrazioni transfrontaliere. I produttori farmaceutici apprezzano il PET perché un formato familiare può semplificare i dossier di prodotto e ridurre le variazioni operative tra le linee di prodotto registrate, e la sua compatibilità con i processi standard di stampaggio a soffiaggio supporta la produzione di grandi volumi di flaconi convenzionali per compresse, capsule e medicinali liquidi. L'HDPE viene utilizzato per contenitori orali solidi con essiccante integrato e per prodotti sensibili all'umidità, dove l'opacità e la resistenza all'umidità sono più importanti della visibilità. L'LDPE rimane adatto per i flaconi a pressione per medicinali oftalmici e topici, poiché è richiesta una dispensazione flessibile.
Si prevede che il polipropilene registrerà un CAGR del 4.67% dal 2026 al 2031. La sua resistenza al calore, le proprietà di barriera all'umidità e la compatibilità con design monomateriale ne favoriscono l'adozione laddove la trasparenza è meno importante, soddisfacendo al contempo i requisiti prestazionali del settore farmaceutico in applicazioni che richiedono un contenitore robusto e supportano gli obiettivi di circolarità. L'HPP03G di Repsol è un grado di polipropilene riciclabile al 100% che è conforme ai requisiti USP e della Farmacopea Europea. I requisiti brasiliani in materia di contenuto riciclato rafforzano la scelta di materiali con percorsi di riciclo credibili. Il PET probabilmente manterrà il suo ruolo consolidato nelle applicazioni in cui la trasparenza è fondamentale durante il periodo di previsione, in particolare laddove la presentazione del prodotto, l'ispezione visiva e la qualificazione delle linee di riempimento esistenti favoriscono una bottiglia trasparente familiare, mentre la sua base installata implica che la sostituzione del materiale dipenderà dalla formulazione, dai requisiti di validazione, dalla qualità del materiale riciclato disponibile e dalle prestazioni delle bottiglie alternative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di flacone: i contenitori orali solidi sono in testa, mentre i formati spray nasali accelerano
Nel 2025, i contenitori orali solidi detenevano il 38.71% della quota di mercato sudamericana dei flaconi farmaceutici in plastica. Compresse e capsule utilizzate per il trattamento di patologie croniche generano una domanda stabile di flaconi in HDPE e PET con chiusure a prova di bambino. I farmaci cardiovascolari, antidiabetici e antipertensivi ad alto volume utilizzano comunemente formati standardizzati adatti al riempimento automatizzato e alla dispensazione di routine in farmacia, con dimensioni consolidate che aiutano i produttori a pianificare chiusure, etichette e imballaggi secondari in base a specifiche ripetibili. I flaconi contagocce rimangono importanti per i prodotti oftalmici e gli estratti liquidi concentrati, dove è necessaria una somministrazione precisa. I flaconi per sciroppi sono utilizzati anche per i farmaci pediatrici e i preparati per la tosse e il raffreddore.
Si prevede che il mercato degli spray nasali crescerà a un tasso annuo composto (CAGR) del 4.98% tra il 2026 e il 2031. La somministrazione intranasale si sta estendendo dai prodotti per allergie e rinite a quelli per il trattamento dell'emicrania, la somministrazione sistemica e le applicazioni di emergenza con epinefrina. Questi formati richiedono un dosaggio preciso, pompe senza metallo e dimensioni controllate per preservare le prestazioni durante il riempimento, il trasporto e l'utilizzo da parte del paziente. I loro requisiti tecnici possono far aumentare il valore unitario rispetto ai formati standard per flaconi orali, mentre i flaconi per collutorio mantengono un ruolo distinto nei portafogli da banco venduti attraverso i canali farmaceutici. Questa combinazione rende rilevante per i fornitori sia la domanda di flaconi standardizzati che quella di flaconi specializzati, obbligando i produttori del mercato sudamericano dei flaconi farmaceutici in plastica a bilanciare la produzione ad alto volume e ripetibile di flaconi orali solidi con formati a basso volume che richiedono un controllo più preciso di pompe, chiusure e dimensioni del flacone, adattando al contempo la configurazione del flacone alla forma farmaceutica.
In base alla capacità: i formati di fascia media mantengono lo stesso volume, mentre le bottiglie da ≤30 ml crescono più rapidamente.
Nel 2025, la fascia di volume da 101 a 250 ml rappresentava il 35.92% del mercato sudamericano dei flaconi di plastica per uso farmaceutico. Questi flaconi sono ampiamente utilizzati per compresse e capsule prodotte su linee di riempimento automatizzate. I formati di dispensazione standard garantiscono un approvvigionamento costante per farmacie e produttori di farmaci, mantengono confezioni familiari per i pazienti e sono adatti a prodotti per malattie croniche che richiedono un rifornimento regolare attraverso i canali di vendita al dettaglio e istituzionali. La fascia di volume da 31 a 100 ml è destinata ai flaconi contagocce e alle formulazioni liquide di medio volume. Le fasce di volume da 251 a 500 ml e superiori a 500 ml sono utilizzate per la dispensazione in farmacie istituzionali e ospedali.
Si prevede che il segmento ≤30 ml crescerà a un CAGR del 5.52% dal 2026 al 2031. Spray nasali, colliri e formulazioni liquide concentrate trainano la domanda di questi formati compatti, mentre l'espansione del CDMO per prodotti liquidi complessi aumenta la domanda derivante dalla produzione su prescrizione e orientata all'esportazione. Il piccolo formato richiede un controllo accurato della geometria del flacone, dei tappi, delle pompe e delle proprietà di barriera, poiché il contenuto è spesso di alto valore. LOG Pharma ha presentato un flacone barriera in HDPE ad alte prestazioni, più leggero del 30% e in grado di offrire una protezione contro l'umidità e il vapore acqueo doppia rispetto ai contenitori standard. Questo tipo di flacone risponde alle esigenze di efficienza dei materiali per le formulazioni di piccole dimensioni e di alto valore nel mercato sudamericano dei flaconi farmaceutici in plastica, combinando un minore utilizzo di resina con un'adeguata protezione dall'umidità, un'erogazione affidabile e la compatibilità con tappi o pompe per un packaging validato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i produttori di marchi affermati guidano la classifica, mentre le CDMO si espandono più rapidamente.
Nel 2025, i produttori di farmaci di marca rappresentavano il 46.23% del valore totale. I loro portafogli richiedono specifiche affidabili per i flaconi, registri di validazione consolidati e continuità di fornitura per prodotti con volumi e forme farmaceutiche diverse, il che spinge gli acquirenti a dare priorità alla capacità di un trasformatore di gestire i controlli delle modifiche e preservare le specifiche durante la produzione ricorrente. I produttori di farmaci generici rappresentano la seconda principale fonte di domanda, con l'espansione delle loro pipeline di prodotti, mentre le aziende di farmaci da banco necessitano di flaconi di qualità farmaceutica che rimangano competitivi in termini di costi nei canali di vendita al dettaglio delle farmacie. Ciascun gruppo di acquirenti utilizza un mix di flaconi standard e formati specializzati in base ai requisiti di formulazione.
Si prevede che le CDMO (Contract Development and Manufacturing Organization) cresceranno a un tasso annuo composto del 6.01% fino al 2031. I loro acquisti possono essere concentrati presso un numero minore di fornitori di flaconi che soddisfano diversi requisiti tecnici per i vari formati di prodotto e programmi dei clienti. Ciò favorisce i trasformatori con pacchetti di convalida completi, capacità produttive flessibili e la capacità di supportare le attività di trasferimento del prodotto. Gli stabilimenti brasiliani, argentini e colombiani stanno sviluppando competenze nei farmaci biologici e nelle forme farmaceutiche solide complesse. La domanda che ne deriva supporta i fornitori in grado di garantire un packaging uniforme durante lo sviluppo, l'ampliamento della produzione e la fornitura commerciale, comprese le quantità pilota, il trasferimento tecnologico e le produzioni su larga scala, il che valorizza i controlli delle modifiche documentati, la flessibilità dei formati e una specifica del flacone coerente al variare dei volumi.
Analisi geografica
Nel 2025, il Brasile deteneva il 52.86% della quota di mercato sudamericana dei flaconi di plastica per l'industria farmaceutica. Questa posizione riflette le dimensioni della produzione farmaceutica e la portata del quadro normativo di ANVISA. Nel 2025, Novo Nordisk ha annunciato un investimento di 6.4 miliardi di real brasiliani (1.09 miliardi di dollari) per l'espansione del suo stabilimento di Montes Claros, con l'inizio delle operazioni previsto per il 2028. La scadenza del brevetto del semaglutide a marzo 2026 favorisce l'attività relativa ai farmaci generici a base di GLP-1 e i relativi requisiti di confezionamento. Le normative sulla serializzazione e sul contenuto riciclato rafforzano la domanda di trasformatori certificati e materiali conformi, rendendo la capacità produttiva, la documentazione, la selezione dei materiali e le dichiarazioni sul riciclo elementi essenziali nella decisione di acquisto. Le dimensioni del Brasile estendono la rilevanza di queste competenze anche ai paesi limitrofi del Sud America.
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) del 5.97% dal 2026 al 2031. La sua base di produzione farmaceutica è in grado di soddisfare la domanda di imballaggi per il mercato interno e per il mercato sudamericano. La Colombia ha perseguito l'autosufficienza farmaceutica e ha ottenuto l'approvazione per la produzione nazionale di clorochina nel 2025. Le capacità normative del paese supportano attività di validazione degli imballaggi più ampie. L'Argentina mantiene una solida base per i principi attivi a piccole molecole e i biosimilari, ma la struttura del suo tasso di cambio e l'inflazione persistente limitano la capacità di investimento negli imballaggi.
I requisiti relativi al contenuto riciclato e l'espansione della rete di farmacie al dettaglio influenzano la domanda di imballaggi in Cile. Il settore farmaceutico venezuelano deve affrontare vincoli infrastrutturali e dipende fortemente dai canali di approvvigionamento dei farmaci essenziali. Perù ed Ecuador stanno sviluppando capacità di produzione farmaceutica a partire da basi più piccole, supportate dalla diversificazione della catena di approvvigionamento. In tutto il Sud America, il mercato dei flaconi di plastica per uso farmaceutico dipende dalla scala di produzione locale, dalla capacità normativa e dall'accesso a una fornitura di resine qualificate, che variano da paese a paese e richiedono ai trasformatori di allineare le gamme di prodotti e le risorse di qualificazione a ciascuna base produttiva e al contesto normativo.
Panorama competitivo
Il mercato sudamericano dei flaconi di plastica per l'industria farmaceutica è frammentato, sebbene i clienti del settore farmaceutico limitino l'elenco dei fornitori attivi ai trasformatori validati. La conformità ANVISA, la certificazione ISO 15378 e la compatibilità della serializzazione rappresentano ostacoli fondamentali all'ingresso nel mercato. Questi requisiti rendono la qualità del prodotto, la tracciabilità e la documentazione del controllo delle modifiche più importanti del solo prezzo per i clienti soggetti a normative specifiche. I fornitori che hanno completato la validazione specifica per il cliente possono mantenere il proprio portafoglio clienti, poiché il passaggio a un altro fornitore richiede ulteriori attività di qualificazione. Questa struttura favorisce i trasformatori globali e regionali già affermati, dotati di competenze nel settore farmaceutico.
Nel luglio 2026, Gerresheimer ha concordato la vendita della sua divisione globale Primary Packaging Plastics e di Centor US Holding a una società affiliata di Apax Partners per un valore aziendale complessivo di 1.5 miliardi di euro (1.7 miliardi di dollari). Le due divisioni hanno generato un fatturato combinato di 570 milioni di euro (655.79 milioni di dollari) nel 2025 e operavano in 16 siti produttivi in 9 paesi. La transazione ha comportato un cambio di proprietà di un'importante piattaforma di materie plastiche primarie nel settore farmaceutico. Nell'aprile 2026, Gerresheimer e Milliken hanno inoltre annunciato una partnership per l'introduzione della tecnologia additiva LeneX UltraGuard per gli imballaggi in plastica farmaceutica. Queste iniziative riflettono l'attenzione rivolta alle prestazioni, alla protezione e alla differenziazione tecnologica dei polimeri.
ALPLA ha avviato le attività di riciclaggio in Sud America e si è impegnata a investire 15 milioni di euro (17.51 milioni di dollari) all'anno nelle infrastrutture di riciclaggio a partire dal 2026. Questo investimento può supportare i fornitori di imballaggi che cercano una fornitura di materiale riciclato certificato prima delle scadenze di conformità imposte dal Brasile. La linea ecologica con barriera di LOG Pharma ha inoltre dimostrato come i fornitori possano migliorare la protezione dall'umidità riducendo al contempo il peso dei flaconi. I piccoli trasformatori regionali hanno un'opportunità di crescita nei formati di spray nasale e flaconi contagocce certificati, in particolare nei centri industriali brasiliani, dove attrezzature specializzate, controlli di qualità, prestazioni dei materiali documentate, assistenza locale e supporto alla validazione personalizzato possono differenziare i fornitori dai produttori standard di flaconi per compresse.
Leader del settore sudamericano delle bottiglie di plastica per prodotti farmaceutici
Gerresheimer AG
Aptar Group, Inc.
Amcor plc
Alpha Packaging, Inc.
Sanner GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Gerresheimer AG ha firmato accordi definitivi per la vendita della sua divisione globale Primary Packaging Plastics e di Centor US Holding a una società affiliata di Apax Partners per un valore aziendale complessivo di 1.5 miliardi di euro (1.7 miliardi di dollari). Le due divisioni hanno generato un fatturato combinato di 570 milioni di euro (655.79 milioni di dollari) nel 2025, con 16 siti produttivi in 9 paesi. La vendita di Centor dovrebbe concludersi entro la fine dell'esercizio finanziario 2026, mentre la vendita di PPP è prevista per la prima metà dell'esercizio finanziario 2027. Gerresheimer utilizzerà i proventi per ridurre il debito e concentrarsi su soluzioni di alto valore per la somministrazione di farmaci iniettabili e sul confezionamento di dispositivi medici.
- Luglio 2026: ANVISA ha pubblicato l'Istruzione Normativa n. 456/2026, in vigore dal 10 luglio 2026, che aggiorna i requisiti di etichettatura per i farmaci iniettabili e i prodotti parenterali sterili. L'istruzione impone la codifica a colori Pantone per classe terapeutica, una banda di colore di almeno 3 mm e norme specifiche per fiale e flaconcini fino a 5 ml. I produttori farmaceutici e i fornitori di imballaggi devono valutare la conformità del confezionamento primario rispetto allo standard aggiornato per i prodotti iniettabili distribuiti in Brasile.
- Aprile 2026: Gerresheimer e Milliken and Company hanno annunciato una partnership strategica per migliorare le prestazioni degli imballaggi farmaceutici in plastica grazie alla tecnologia additiva LeneX UltraGuard di Milliken. La partnership si rivolge ad applicazioni farmaceutiche di alto valore che richiedono maggiore durabilità del polimero, efficienza di processo e uniformità.
- Aprile 2025: Novo Nordisk ha annunciato un ampliamento da 6.4 miliardi di BRL (1.09 miliardi di dollari) presso il suo stabilimento di Montes Claros, Minas Gerais, Brasile. Il progetto prevede l'aggiunta di linee di produzione asettiche e un laboratorio di controllo qualità per farmaci iniettabili a base di GLP-1. I lavori di costruzione sono iniziati nell'aprile 2025 e l'avvio delle attività è previsto per il 2028, con la creazione di 600 posti di lavoro permanenti.
Ambito del rapporto sul mercato dei flaconi di plastica farmaceutici in Sud America
Il mercato sudamericano dei flaconi farmaceutici in plastica si riferisce alla produzione e fornitura di contenitori in plastica specificamente progettati per la conservazione e la dispensazione di prodotti farmaceutici. Comprende diverse tipologie di flaconi, come flaconi contagocce, flaconi per sciroppi e flaconi per spray nasali, realizzati con materiali come PET, HDPE e polipropilene, in una varietà di capacità. Questi flaconi sono utilizzati principalmente da produttori di farmaci di marca e generici, nonché da CDMO (Contract Development and Manufacturing Organization), per garantire una distribuzione sicura, conforme e pratica dei farmaci in tutta la regione.
Il rapporto sul mercato dei flaconi di plastica farmaceutici in Sud America è segmentato per materia prima (polietilene tereftalato, polietilene ad alta densità, polietilene a bassa densità, polipropilene e altre materie prime), tipo di flacone (contenitori orali solidi, flaconi contagocce, flaconi spray nasali, flaconi per sciroppi liquidi, flaconi per collutori e altri tipi di flaconi), capacità (≤30 ml, 31-100 ml, 101-250 ml, 251-500 ml e oltre 500 ml), utente finale (produttori farmaceutici di marca, produttori di farmaci generici, organizzazioni di sviluppo e produzione a contratto e aziende di prodotti da banco) e area geografica (Brasile, Argentina, Colombia, Cile e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Polietilene tereftalato |
| Polietilene ad alta densità |
| Polietilene a bassa densità |
| polipropilene |
| Altre materie prime |
| Contenitori orali solidi |
| Bottiglie contagocce |
| Flaconi spray nasali |
| Bottiglie di sciroppo liquido |
| Flaconi per collutorio per l'igiene orale |
| Altri tipi di bottiglie |
| ≤30 ml |
| 31-100 ml |
| 101-250 ml |
| 251-500 ml |
| Superiore a 500 ml |
| Produttori farmaceutici di marca |
| Produttori di farmaci generici |
| Organizzazioni di sviluppo e produzione a contratto |
| Aziende di prodotti da banco |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Per materia prima | Polietilene tereftalato |
| Polietilene ad alta densità | |
| Polietilene a bassa densità | |
| polipropilene | |
| Altre materie prime | |
| Per tipo di bottiglia | Contenitori orali solidi |
| Bottiglie contagocce | |
| Flaconi spray nasali | |
| Bottiglie di sciroppo liquido | |
| Flaconi per collutorio per l'igiene orale | |
| Altri tipi di bottiglie | |
| Per capacità | ≤30 ml |
| 31-100 ml | |
| 101-250 ml | |
| 251-500 ml | |
| Superiore a 500 ml | |
| Per utente finale | Produttori farmaceutici di marca |
| Produttori di farmaci generici | |
| Organizzazioni di sviluppo e produzione a contratto | |
| Aziende di prodotti da banco | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano dei flaconi di plastica per prodotti farmaceutici?
Il mercato sudamericano dei flaconi di plastica per prodotti farmaceutici, valutato a 2.88 miliardi di dollari nel 2025, si stima che raggiungerà i 2.99 miliardi di dollari nel 2026 e si prevede che arriverà a 3.64 miliardi di dollari entro il 2031. Le previsioni riflettono la maggiore domanda derivante dalla produzione di farmaci generici, dagli investimenti farmaceutici locali e dalla fornitura di imballaggi primari certificati, mentre i requisiti di conformità rendono fondamentale per i fornitori possedere consolidate capacità tecniche.
Qual è il tasso di crescita annuo composto (CAGR) previsto per il mercato sudamericano dei flaconi di plastica per prodotti farmaceutici fino al 2031?
Si prevede che il mercato sudamericano dei flaconi di plastica per uso farmaceutico crescerà a un tasso annuo composto (CAGR) del 4.01% dal 2026 al 2031. La domanda è sostenuta dalla produzione farmaceutica locale, dalla maggiore attività dei CDMO (Contract Development and Manufacturing Organization) e dai formati di flacone utilizzati per farmaci orali solidi e liquidi specializzati, con i prodotti nasali e oftalmici compatti che contribuiscono alla domanda di formati specializzati.
Quale materia prima deteneva la quota maggiore nel 2025?
Nel 2025 il PET ha dominato il mercato con una quota del 42.14%, grazie alla sua trasparenza e alla consolidata accettazione nel settore farmaceutico. Rimane un materiale utile laddove imballaggi trasparenti, processi di riempimento convenzionali e documentazione dei materiali certificata siano elementi centrali delle specifiche di prodotto, mentre l'HDPE e l'LDPE soddisfano diverse esigenze in termini di resistenza all'umidità e flessibilità di erogazione.
Quale tipologia di bottiglia sta crescendo più rapidamente?
Si prevede che i flaconi per spray nasali registreranno un tasso di crescita annuo composto (CAGR) del 4.98% fino al 2031, grazie all'espansione delle applicazioni per la somministrazione intranasale di farmaci. Queste applicazioni richiedono dimensioni controllate, sistemi di dosaggio precisi e imballaggi in grado di soddisfare rigorosi requisiti tecnici, il che le differenzia dai contenitori orali solidi standardizzati.
Quale paese deteneva la quota maggiore nel 2025?
Nel 2025 il Brasile deteneva una quota del 52.86%, grazie alla sua solida base produttiva farmaceutica e alla sua infrastruttura normativa. I requisiti di serializzazione e di contenuto riciclato accrescono l'importanza di trasformatori certificati e materiali conformi per l'approvvigionamento locale, mentre i consistenti investimenti nel settore manifatturiero rafforzano la domanda locale a lungo termine.
Quali fattori influenzano la domanda di flaconi di plastica per prodotti farmaceutici?
La produzione di farmaci generici, gli investimenti nella produzione nazionale, i requisiti di serializzazione, i design riciclabili e i formati specializzati a basso volume stanno plasmando la domanda. La volatilità dei costi delle resine e il tempo necessario per qualificare nuovi materiali o fornitori rimangono vincoli importanti per i trasformatori e gli acquirenti farmaceutici, in particolare laddove le resine farmaceutiche importate sono esposte alle fluttuazioni valutarie, i contratti utilizzano prezzi fissi e il trasformatore ha una capacità limitata di trasferire un improvviso aumento del costo dei materiali ai clienti farmaceutici.


