

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.56 miliardo di dollari |
| Dimensione del mercato (2031) | 9.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.79% CAGR |
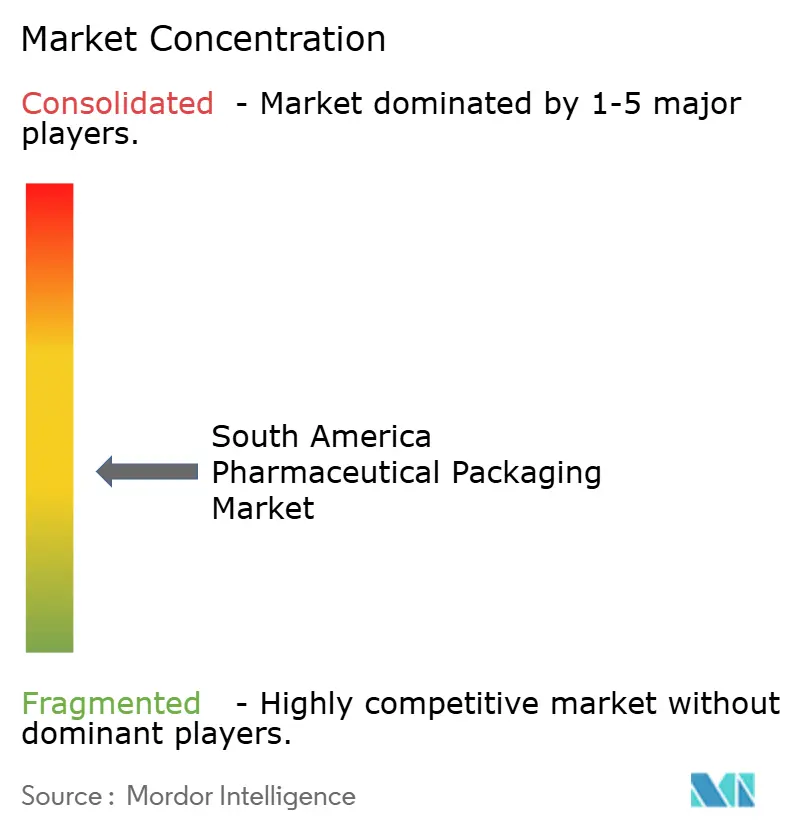
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi farmaceutici in Sud America a cura di Mordor Intelligence
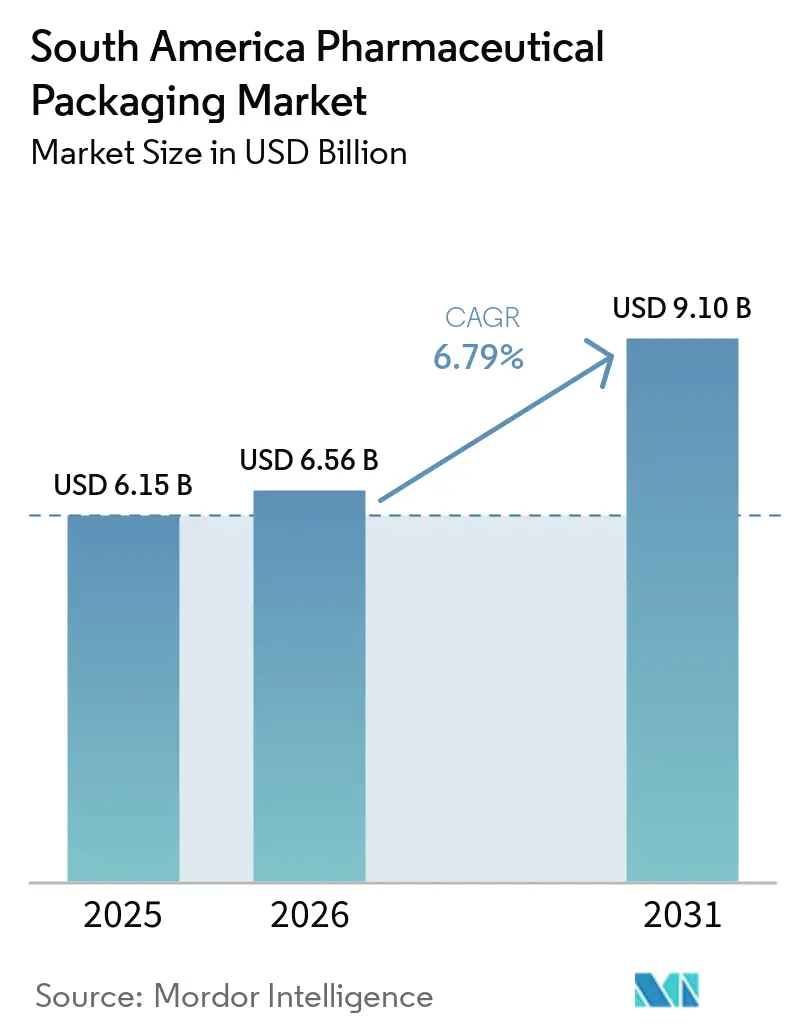
Il mercato sudamericano degli imballaggi farmaceutici aveva un valore di 6.15 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.1 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.79% nel periodo 2026-2031. Gli investimenti nella produzione farmaceutica in Brasile e Argentina stanno incrementando la domanda di formati primari e secondari in tutte le categorie di farmaci. Il trattamento delle malattie croniche sostiene la domanda ricorrente di farmaci generici e dei relativi imballaggi monodose. I farmaci biologici iniettabili, i vaccini e i biosimilari stanno aumentando la necessità di contenitori ad alta barriera e sistemi di chiusura validati. Le normative sulla sostenibilità in Cile stanno modificando la scelta dei materiali, soprattutto per gli astucci e i formati riciclabili. I fornitori con capacità di tracciabilità, ispezione e confezionamento pronto all'uso di farmaci iniettabili sono in grado di soddisfare le esigenze più complesse dei clienti.
Punti chiave del rapporto
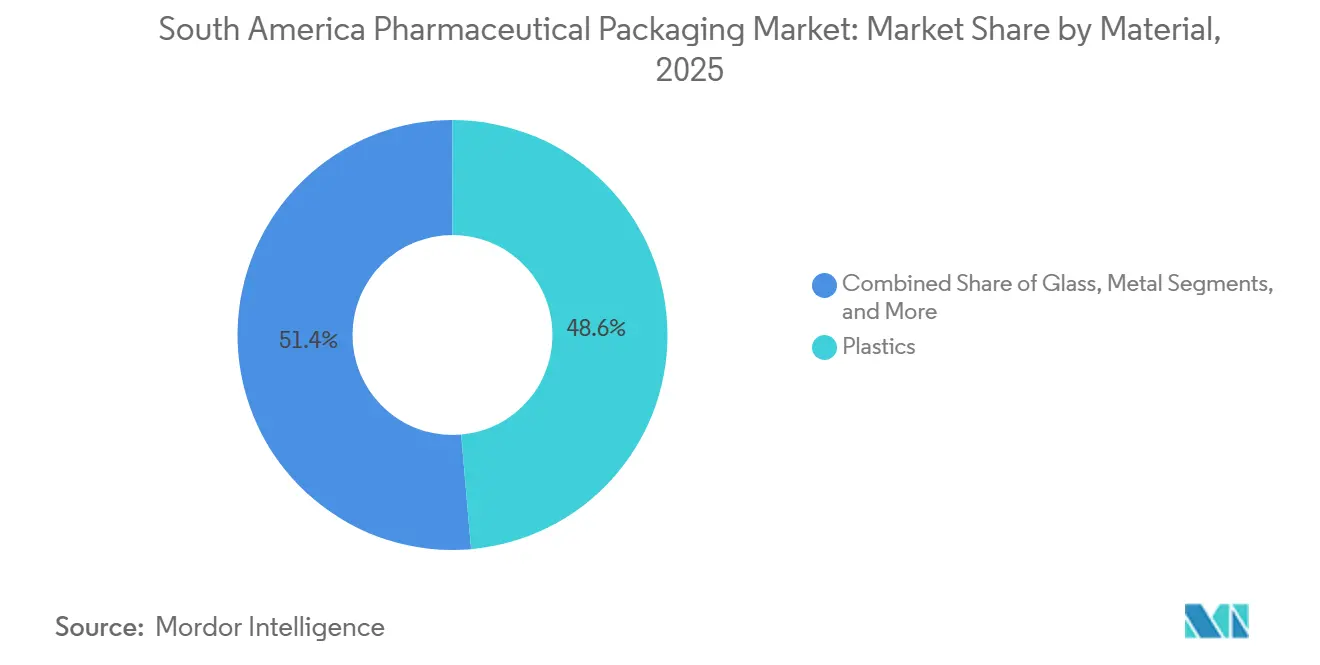
- In termini di materiale, nel 2025 la plastica deteneva il 48.62% della quota di mercato degli imballaggi farmaceutici in Sud America, mentre si prevede che la carta e il cartone cresceranno a un tasso annuo composto del 7.45% fino al 2031.
- Per quanto riguarda il livello di confezionamento, l'imballaggio primario rappresentava il 74.62% del mercato sudamericano degli imballaggi farmaceutici nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.78% fino al 2031.
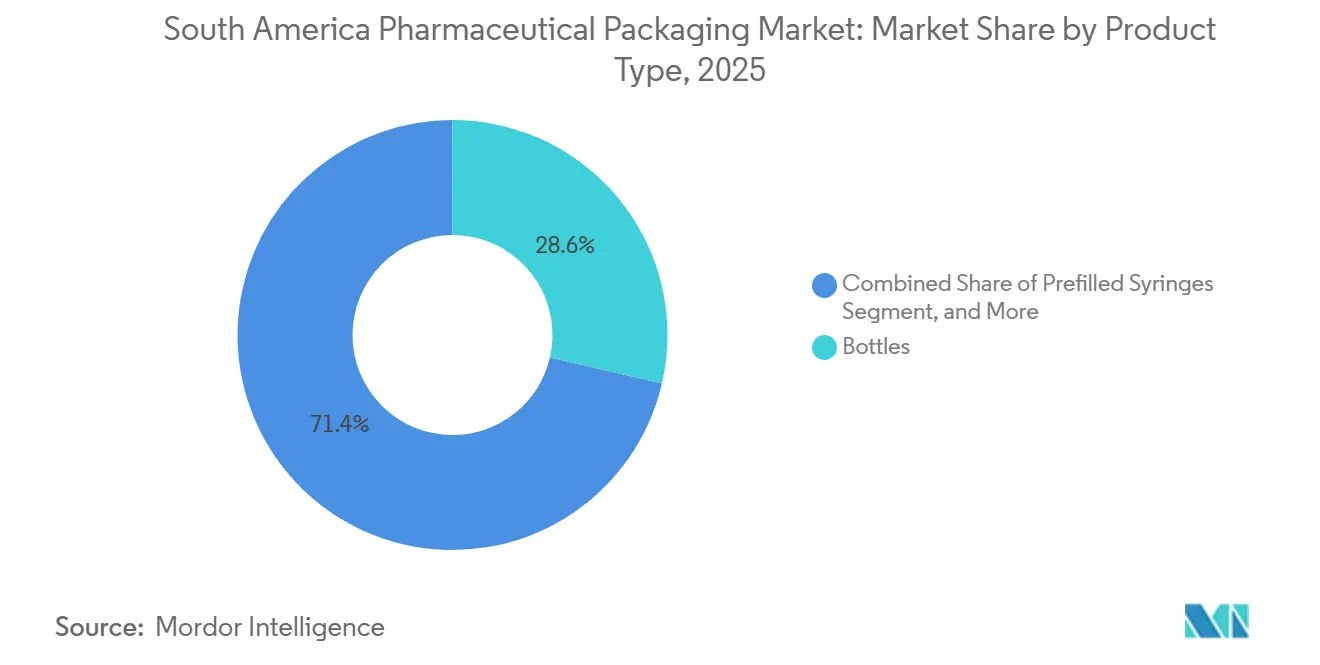
- Per tipologia di prodotto, nel 2025 i flaconi rappresentavano il 28.63% della quota di mercato degli imballaggi farmaceutici in Sud America, mentre si prevede che le siringhe preriempite cresceranno a un tasso annuo composto (CAGR) dell'8.03% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 le aziende farmaceutiche detenevano il 64.72% della quota di mercato degli imballaggi farmaceutici in Sud America, mentre si prevede che le aziende produttrici di farmaci cresceranno a un tasso annuo composto del 7.89% fino al 2031.
- A livello di singolo Paese, nel 2025 il Brasile deteneva il 52.84% della quota di mercato sudamericana degli imballaggi farmaceutici, mentre si prevede che il Cile crescerà a un tasso annuo composto dell'8.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi farmaceutici in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione farmaceutica in Brasile e Argentina | + 1.8% | Brasile, Argentina, con ripercussioni in Colombia e Perù | Medio termine (2-4 anni) |
| Malattie croniche e volumi di farmaci generici | + 1.5% | Sud America, concentrato in Brasile, Argentina e Colombia | A breve termine (≤ 2 anni) |
| Farmaci biologici, vaccini e terapie parenterali | + 1.2% | Brasile, con espansione in Argentina e Colombia | Medio termine (2-4 anni) |
| Passaggio a imballaggi riciclabili | + 0.7% | Cile, Argentina e Brasile, con una più ampia adozione a livello regionale. | A lungo termine (≥ 4 anni) |
| Serializzazione e tracciabilità nel confezionamento monodose | + 0.6% | Brasile, con espansione in Argentina e Colombia | A breve termine (≤ 2 anni) |
| Capacità regionali di riempimento, confezionamento e confezionamento conto terzi | + 0.5% | Brasile e Argentina, con attività emergenti in Colombia e Cile. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione farmaceutica in Brasile e Argentina
Brasile e Argentina stanno espandendo la capacità produttiva farmaceutica, supportando così la domanda di confezionamento primario e secondario in diverse categorie di farmaci. I produttori brasiliani di farmaci generici hanno venduto miliardi di unità nel 2025, un aumento significativo rispetto al 2024, con i laboratori nazionali che rappresentano la maggior parte del volume di unità generiche. Gli appalti pubblici nell'ambito del Sistema Sanitario Unificato brasiliano privilegiano le dosi confezionate singolarmente in blister per i trattamenti dell'ipertensione e del diabete piuttosto che i flaconi sfusi. Questo requisito supporta la domanda di confezionamento in blister, anche per le molecole generiche consolidate. BNDES ha approvato un finanziamento di 650 milioni di BRL (111 milioni di dollari) per Bionovis nel 2025, supportando la produzione nazionale di farmaci biologici e la futura domanda di confezionamento iniettabile ad alta complessità. [1] Ministério da Saúde, “Em Visita à Bionovis, Presidente Lula e Ministro Padilha Destacam Fortalecimento da Indústria Para Produção de Medicamentos Para o SUS,” Ministério da Saúde, gov.br.
Aumento delle malattie croniche e dei volumi di farmaci generici
Il trattamento delle malattie croniche crea una base di volume stabile per il confezionamento di farmaci generici orali solidi in tutto il Sud America. Losartan, enalapril, atenololo e amlodipina sono stati tra i principali farmaci generici in Brasile nel 2025. Il losartan ha registrato 56.4 milioni di confezioni vendute fino ad aprile 2025. Le farmacie al dettaglio nella regione utilizzano comunemente blister e confezioni monodose per questi farmaci. Questa preferenza aumenta la domanda di laminati in alluminio e confezioni stampate rispetto ai formati in flaconi sfusi. Supporta inoltre i cicli di produzione ricorrenti per i farmaci ad alto volume che vengono dispensati per lunghi periodi di trattamento. Il volume dei generici non riduce necessariamente i requisiti di confezionamento. Le specifiche per dose unitaria e le norme di tracciabilità possono aumentare il contenuto di confezionamento per farmaco anche se i costi del principio attivo diminuiscono.
Crescita dei farmaci biologici, dei vaccini e delle terapie parenterali
Le pipeline di farmaci parenterali stanno modificando le specifiche di confezionamento primario verso sistemi di contenimento ad alta integrità. ANVISA ha autorizzato Ranivisio, il primo ranibizumab biosimilare del Brasile, nel giugno 2025. [2] Agência Nacional de Vigilância Sanitária, “Anvisa Aprova Primeiro Biossimilar de Ranibizumabe no Brasil,” ANVISA, gov.br. Blau Farmacêutica ha ricevuto l'approvazione ANVISA per le Buone Pratiche di Fabbricazione (GMP) per un biosimilare di pembrolizumab sviluppato localmente nel gennaio 2026. Questi prodotti richiedono un confezionamento in grado di mantenere la sterilità e proteggere le formulazioni sensibili. Vengono utilizzati flaconi in vetro borosilicato di tipo I e sistemi di siringhe preriempite laddove è necessario valutare le prestazioni di estraibili e rilasciabili. Ogni ulteriore programma biologico aumenta la necessità di chiusure in vetro e gomma validate e di componenti a riempimento controllato. SCHOTT Pharma, Gerresheimer e Stevanato Group hanno formato l'Alliance for RTU nel 2024 per standardizzare fiale e cartucce pronte all'uso. [3] Stevanato Group, “Stevanato Group, Gerresheimer e SCHOTT Pharma annunciano l'Alleanza Strategica Industriale per RTU”, Stevanato Group, ir.stevanatogroup.com. L'iniziativa ha lo scopo di ridurre gli sforzi di qualificazione e consentire un accesso più rapido ai sistemi di contenimento pronti all'uso. Questo approccio è rilevante per le organizzazioni di sviluppo e produzione a contratto che devono stabilire nuovi programmi di riempimento e confezionamento in tempi ristretti.
Passaggio verso imballaggi riciclabili guidato dalla sostenibilità
La legge cilena sulla responsabilità estesa del produttore n. 20.920 ha reso il Paese un mercato regionale leader per i requisiti di sostenibilità degli imballaggi farmaceutici. Gli obiettivi obbligatori di raccolta e recupero previsti dal Decreto Supremo DS 12/2020 sono in vigore dal 2023. Il sistema di rendicontazione SISREP, operativo dal 2025, richiede a produttori e importatori di registrare le prestazioni di recupero degli imballaggi. Le aziende farmaceutiche che vendono in Cile devono quindi considerare le prove di fine vita insieme alla qualità di stampa e alla conformità del contatto con il farmaco. Ciò pone maggiore enfasi sulla selezione di materiali riciclabili, sulle credenziali di contenuto recuperato e su una documentazione chiara. La politica può favorire i fornitori di imballaggi secondari in grado di soddisfare sia i requisiti farmaceutici che quelli relativi al recupero. Suzano offre il cartone Pharma Plus per astucci esterni e blister farmaceutici. Anche i trasformatori globali stanno sviluppando laminati per blister monomateriale che mirano a mantenere le proprietà di barriera all'umidità e all'ossigeno, supportando al contempo gli obiettivi di circolarità.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi di resina, alluminio e vetro farmaceutico importati | -0.9% | Sud America, con i casi più gravi in Brasile e Argentina. | A breve termine (≤ 2 anni) |
| Pressione valutaria, sulle importazioni e sul capitale circolante | -0.7% | Sud America, la situazione è più grave in Argentina e più grave in Brasile. | A breve termine (≤ 2 anni) |
| Costi di convalida degli imballaggi sterili e barriera | -0.6% | Sud America, concentrato nei centri di produzione sterile del Brasile | Medio termine (2-4 anni) |
| Infrastruttura frammentata per la raccolta e il riciclaggio dei rifiuti | -0.4% | Sud America escluso il Cile, con i casi più acuti in Bolivia e Venezuela. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi di resina, alluminio e vetro farmaceutico importati
La volatilità dei costi delle materie prime rappresenta una sfida operativa importante per i trasformatori di imballaggi farmaceutici in Sud America. Oltre il 70% dei tubi in vetro borosilicato ad alta purezza utilizzati in Brasile viene importato. I dazi doganali sui contenitori farmaceutici in vetro, secondo il codice NCM 7010, variano dal 12% al 18%. Un deprezzamento del 10% del real brasiliano può aumentare i costi di importazione dei contenitori in vetro dal 5% all'8% in assenza di un meccanismo di compensazione. I prezzi dell'alluminio sul London Metal Exchange hanno subito oscillazioni del ±30% tra il 2023 e il 2025. Queste fluttuazioni hanno costretto i trasformatori di blister in alluminio a rinegoziare i contratti con gli acquirenti farmaceutici, che potrebbero avvalersi di accordi di fornitura pluriennali a prezzo fisso. I limiti di capacità produttiva aggravano ulteriormente questa esposizione ai costi. Le linee di formatura dei tubi in borosilicato richiedono dai 18 ai 24 mesi di tempo di consegna da parte dei fornitori di attrezzature europei e giapponesi. I produttori non possono adeguare rapidamente l'offerta quando le variazioni di prezzo modificano la domanda.
Elevati costi di validazione per gli imballaggi sterili e barriera
Le modifiche a un packaging sterile per iniezioni possono innescare un lungo e complesso lavoro di validazione. Un nuovo tipo di vetro, una nuova formulazione di tappo elastomerico o un nuovo fornitore di pellicola barriera potrebbero richiedere studi su sostanze estraibili e rilasciabili e la presentazione di una richiesta di variazione ad ANVISA o ANMAT. Questi cicli di validazione costano da 0.5 a 2 milioni di dollari per componente primario e richiedono dai 12 ai 24 mesi per essere completati. Tale spesa può indurre le aziende farmaceutiche a rimanere fedeli ai fornitori attuali anche quando altri offrono prezzi inferiori. Questo crea un ostacolo significativo per i nuovi trasformatori regionali che cercano di partecipare alle gare d'appalto per il packaging sterile. Limita inoltre la velocità con cui gli acquirenti possono reagire alle variazioni dei costi delle materie prime. I requisiti della norma ISO 15747 per i contenitori in plastica utilizzati nelle iniezioni endovenose e le aspettative di ANVISA in materia di buone pratiche di fabbricazione rafforzano ulteriormente questo ostacolo. I fornitori devono mantenere una documentazione tecnica e sistemi di qualità a supporto del processo di presentazione e validazione da parte del produttore farmaceutico. I trasformatori più piccoli spesso non dispongono della documentazione storica sui test necessaria per competere per le applicazioni sterili validate.
Analisi del segmento
Per materiale: la plastica è leader nei volumi, mentre il cartone cresce rapidamente grazie ai requisiti di sostenibilità.
Nel 2025, la plastica deteneva il 48.62% del mercato sudamericano degli imballaggi farmaceutici. I flaconi in HDPE e i contenitori in PET sono utilizzati per i farmaci generici orali solidi, mentre le buste e i tubi in LDPE e LLDPE sono destinati alle formulazioni liquide e semisolide. Il vetro ha un peso maggiore in termini di fatturato rispetto alla sua quota di volume, poiché i formati in vetro borosilicato di tipo I per farmaci biologici e vaccini hanno un prezzo più elevato. Metallo, biopolimeri e altri materiali rispondono a esigenze specifiche, tra cui la lamina di alluminio per la chiusura dei blister. L'uso dei biopolimeri rimane limitato dalla disponibilità di alternative di grado farmaceutico validate.
Si prevede che il mercato della carta e del cartone crescerà a un tasso annuo composto (CAGR) del 7.45% dal 2026 al 2031, diventando la categoria di materiali in più rapida crescita. Le normative cilene sul recupero dei materiali e i programmi di sostenibilità in Brasile stanno influenzando la domanda di astucci e blister riciclabili. Il cartone Pharma Plus di Suzano è stato progettato per gli astucci esterni e i blister farmaceutici. Klöckner Pentaplast e Constantia Flexibles stanno sviluppando laminati per blister monomateriale che mantengono le proprietà di barriera all'umidità e all'ossigeno, supportando al contempo gli obiettivi di riciclo degli imballaggi. L'industria sudamericana degli imballaggi farmaceutici deve bilanciare i requisiti di sostenibilità con la protezione dei farmaci e la documentazione normativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di imballaggio: l'imballaggio primario detiene la posizione di maggior valore e il tasso di previsione più elevato.
Nel 2025, il packaging primario rappresentava il 74.62% del mercato sudamericano degli imballaggi farmaceutici. Si prevede che crescerà a un tasso annuo composto (CAGR) del 7.78% fino al 2031, il più alto tra i vari livelli di imballaggio. Il segmento comprende contenitori e sistemi di chiusura che proteggono direttamente i farmaci, e il suo valore riflette le esigenze di farmaci iniettabili, biologici e vaccini. Le siringhe preriempite sono il formato primario in più rapida crescita, in quanto i produttori stanno passando dai sistemi fiale e siringhe a configurazioni pronte all'uso. Fiale e ampolle continuano a gestire i volumi maggiori per antibiotici e vaccini per via parenterale.
Lo stabilimento di SCHOTT Pharma a Itupeva, in Brasile, ha celebrato il suo 25° anniversario nel 2026 e impiega 500 persone. Il sito produce fiale, flaconcini e cartucce per il mercato locale. Il packaging secondario comprende astucci, guaine, etichette e inserti, mentre i formati terziari includono scatole di cartone ondulato e pallet. Il progetto pilota ANVISA RDC 885/2024 per i foglietti illustrativi digitali richiede modifiche agli astucci secondari affinché possano riportare i codici DataMatrix 2D conformi per il repository elettronico delle informazioni regolatorie. La distribuzione a catena del freddo per biosimilari e vaccini aumenta la necessità di soluzioni coordinate per il packaging primario, secondario e terziario.
Per tipologia di prodotto: i flaconi restano il formato più diffuso, mentre le siringhe preriempite guadagnano valore.
Nel 2025, le bottiglie rappresentavano la tipologia di prodotto più diffusa, con una quota di mercato del 28.63%. Le bottiglie in HDPE e PET sono ampiamente utilizzate per i farmaci generici orali solidi e si prevede che rimarranno il formato più diffuso, sebbene la crescente domanda di blister e siringhe potrebbe ridurne la quota. Si prevede che le siringhe preriempite cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.03% dal 2026 al 2031, grazie ai volumi di agonisti del recettore GLP-1 e agli investimenti locali nel settore del riempimento e confezionamento. Novo Nordisk sta modernizzando il suo stabilimento di Montes Claros, in Brasile, con un investimento di 6.4 miliardi di BRL (1.09 miliardi di dollari) per la produzione asettica di agonisti del recettore GLP-1. L'avvio delle operazioni è previsto per il 2028.
L'Alleanza per RTU standardizza le piattaforme di siringhe pronte all'uso che le organizzazioni regionali di sviluppo e produzione a contratto possono acquistare per ampliare le proprie linee. Fiale e ampolle sono utilizzate per antibiotici parenterali, vaccini e farmaci biologici liofilizzati che richiedono l'integrità del vetro borosilicato di tipo I. I blister rimangono il principale formato di dispensazione orale monodose, mentre tappi e chiusure offrono caratteristiche di sicurezza a prova di bambino e di manomissione per i farmaci da prescrizione. AptarGroup ha acquisito Sommaplast nel dicembre 2025, un fornitore di San Paolo di chiusure per dosaggio orale, contagocce, dispenser e misurini per dosaggio con oltre 400 dipendenti. L'operazione riflette l'importanza della precisione di dispensazione e del packaging adiacente al dispositivo nel mercato sudamericano degli imballaggi farmaceutici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le aziende farmaceutiche guidano la domanda, mentre i produttori integrati si espandono rapidamente.
Nel 2025, le aziende farmaceutiche rappresentavano il 64.72% del mercato sudamericano degli imballaggi farmaceutici. I laboratori brasiliani hanno venduto miliardi di unità di farmaci generici, rappresentando la maggior parte del volume totale di generici del paese nel 2025. Acquistano imballaggi per trattamenti orali ad alto volume e farmaci da prescrizione con requisiti di contenimento più rigorosi. Questa domanda supporta flaconi, blister, astucci, etichette, chiusure e una costante conformità normativa nella selezione dei fornitori.
Si prevede che le aziende farmaceutiche con operazioni integrate di riempimento e confezionamento cresceranno a un tasso annuo composto (CAGR) del 7.89% dal 2026 al 2031. Stanno internalizzando l'approvvigionamento degli imballaggi, mettendo in funzione linee di produzione asettiche e trattenendo una maggiore quota di valore precedentemente detenuta da organizzazioni di sviluppo e produzione a contratto. Queste organizzazioni sono strettamente legate alle richieste di autorizzazione per biosimilari e farmaci generici a piccole molecole, e le loro linee secondarie, in grado di serializzare i farmaci, dipendono da volumi di riempimento più elevati. Gli istituti di ricerca generano una minore domanda di fiale, siringhe e tappi specializzati per studi clinici. La modernizzazione normativa di ANVISA supporta l'infrastruttura brasiliana per gli studi clinici e la necessità di componenti per il confezionamento primario controllati.
Analisi geografica
Nel 2025 il Brasile deteneva il 52.84% del mercato sudamericano degli imballaggi farmaceutici. La sua posizione di leadership riflette le dimensioni del suo settore farmaceutico, il più grande del continente e il settimo a livello globale, e la severità dei requisiti ANVISA. Il quadro normativo SNCM di ANVISA richiede la tracciabilità dei farmaci tramite codici a barre DataMatrix serializzati. La Consulta Dirigida n. 5/2026 implementa il progetto pilota per il foglietto illustrativo digitale RDC 885/2024 e sta promuovendo la riprogettazione degli astucci secondari con codici QR conformi. Il Brasile rimane il principale centro di domanda regionale per gli imballaggi di farmaci generici e per i formati iniettabili ad alta specifica.
Si prevede che il Cile crescerà a un tasso annuo composto (CAGR) dell'8.12% dal 2026 al 2031, il più alto tra i paesi della regione. Il segmento cileno del mercato sudamericano degli imballaggi farmaceutici è sostenuto dalla conformità alla Responsabilità Estesa del Produttore e da un maggiore accesso ai farmaci biologici. Le aziende che vendono prodotti farmaceutici in Cile devono dimostrare risultati di recupero degli imballaggi o finanziare sistemi di gestione collettiva ai sensi del Regolamento DS 12/2020. Ciò aumenta il costo degli imballaggi secondari non riciclabili e favorisce i formati in cartone e monomateriale. Colombia e Perù sono mercati di fascia media in cui la copertura sanitaria pubblica e l'approvvigionamento di biosimilari sostengono la domanda di fiale iniettabili, ampolle e blister per malattie croniche.
La categoria "Resto del Sud America" comprende Ecuador, Uruguay, Bolivia, Paraguay e Venezuela. Rappresenta il bacino di domanda più piccolo, ma Ecuador e Uruguay offrono opportunità accessibili grazie a contesti normativi stabili e a una crescente attività farmaceutica privata. Bolivia e Venezuela rimangono limitati da carenze infrastrutturali e da problemi di catena del freddo al di fuori delle principali città. Il mercato sudamericano degli imballaggi farmaceutici combina un'ampia base di domanda brasiliana con un mercato cileno in rapida evoluzione e diverse opportunità nei paesi più piccoli.
Panorama competitivo
Il mercato sudamericano degli imballaggi farmaceutici presenta una struttura competitiva a due livelli. Un livello superiore, concentrato, comprende fornitori globali con capacità consolidate nel confezionamento primario di farmaci iniettabili, mentre un livello inferiore, frammentato, include convertitori regionali per formati secondari e terziari. Gerresheimer, SCHOTT Pharma, Stevanato Group, Nipro, SGD Pharma, West Pharmaceutical Services e Becton, Dickinson and Company forniscono fiale, ampolle, siringhe preriempite, cartucce e componenti correlati. La loro posizione di prezzo è supportata da composizioni di vetro certificate secondo le norme di buona pratica di fabbricazione (GMP) e da documentazione registrata presso ANVISA. Le aziende farmaceutiche devono affrontare elevati costi di cambio fornitore, poiché una modifica del fornitore può richiedere ulteriori validazioni e una nuova registrazione presso le autorità regolatorie.
L'Alleanza per i farmaci pronti all'uso del 2024 ha riunito SCHOTT Pharma, Gerresheimer e Stevanato Group per standardizzare fiale e cartucce pronte all'uso. Questa collaborazione può ridurre i tempi di approvvigionamento per le aziende di sviluppo e produzione a contratto che entrano nel segmento dei farmaci biologici della regione. Può anche ridurre il fabbisogno di scorte di sicurezza associato alla dipendenza da un unico fornitore. Lo stabilimento di Itupeva di SCHOTT Pharma produce fiale, flaconcini e cartucce per il mercato locale. L'equilibrio competitivo è più forte nel confezionamento primario di farmaci iniettabili, dove le barriere tecniche sono maggiori.
Amcor, Constantia Flexibles, Klöckner Pentaplast, Huhtamäki e Berry Global competono nel settore degli imballaggi flessibili e semirigidi insieme a Evertis SA, Grupo HZ, Farmografica, Celomat SA e Neopackaging SA. Constantia Flexibles ha completato l'acquisizione di Aluflexpack nel marzo 2025, aumentando la sua capacità di confezionamento in blister a base di alluminio e le sue risorse specializzate per la trasformazione in Brasile e Colombia. L'acquisizione di Sommaplast da parte di AptarGroup nel dicembre 2025 ha ampliato la sua offerta di imballaggi per la somministrazione orale in Brasile. Rimangono opportunità nel confezionamento secondario con serializzazione integrata, negli imballaggi riciclabili conformi ai requisiti ANVISA e cileni sui materiali e nella fornitura di siringhe pronte al riempimento per le operazioni regionali di riempimento e confezionamento.
Leader del settore degli imballaggi farmaceutici in Sud America
Amcor plc
Gerresheimer AG
Servizi farmaceutici occidentali, Inc.
BerryGlobal Group, Inc.
Aptar Group, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: Laboratório Cristália ha acquisito lo stabilimento di produzione farmaceutica Takeda a Jaguariúna, nello stato di San Paolo, ampliando la propria rete a 11 unità produttive in Brasile. Lo stabilimento, certificato ANVISA-GMP, è specializzato in forme farmaceutiche solide e si prevede che aumenterà i volumi di confezionamento di farmaci orali di Cristália del 50-70%.
- Agosto 2026: Eurofarma ha ottenuto l'approvazione ambientale da CODEMA per una nuova linea di produzione presso il suo complesso di Montes Claros, il più grande complesso industriale farmaceutico dell'emisfero australe con una superficie totale di 515,000 m². L'ampliamento comporta nuovi requisiti di volume per il confezionamento di forme orali per i trasformatori che riforniscono il sito.
- Marzo 2026: Novo Nordisk ha avviato i lavori di costruzione presso il suo stabilimento di Montes Claros, in Brasile, nell'ambito di un progetto di ammodernamento da 6.4 miliardi di BRL (1.09 miliardi di dollari) per aggiungere capacità produttiva asettica di GLP-1RA, un magazzino e infrastrutture per il controllo qualità. Si prevede un aumento della domanda di imballaggi iniettabili a partire dal 2028.
- Febbraio 2026: Lo stabilimento di Querétaro di Gerresheimer AG, che ha ampliato la capacità produttiva di siringhe preriempite in vetro pronte all'uso per i mercati farmaceutici del Nord e del Sud America, ha raggiunto la piena capacità operativa nella prima metà del 2026, a seguito della cerimonia di posa della prima pietra tenutasi nel novembre 2023.
Ambito del rapporto sul mercato degli imballaggi farmaceutici in Sud America
Il rapporto sul mercato degli imballaggi farmaceutici in Sud America è segmentato per materiale (plastica, vetro, metallo, carta e cartone, biopolimeri e altri materiali), livello di imballaggio (imballaggio primario, imballaggio secondario e imballaggio terziario), tipo di prodotto (flaconi, siringhe preriempite, fiale e ampolle, blister, tappi e chiusure, tubi e buste e altri tipi di prodotto), utente finale (aziende farmaceutiche, organizzazioni di sviluppo e produzione a contratto, istituti di ricerca e altri utenti finali) e paese (Brasile, Argentina, Cile, Colombia, Perù e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Plastica | HDPE |
| LDPE e LLDPE | |
| PET | |
| Altre materie plastiche | |
| Vetro | Borosilicato di tipo I |
| Calce sodata trattata tipo II | |
| Soda-calce tipo III | |
| Metallo | |
| Carta e cartone | |
| Biopolimeri e altri materiali |
Per livello di imballaggio
| Confezione primaria | Bottiglie |
| Siringhe preriempite | |
| Fiale e Fiale | |
| Confezioni blister | |
| Imballaggio secondario | Cartoni e manicotti |
| Etichette e inserti | |
| Imballaggio terziario | Spedizionieri di cartone ondulato |
| Pallet e sistemi di protezione |
Per tipo di prodotto
| Bottiglie |
| Siringhe preriempite |
| Fiale e Fiale |
| Confezioni blister |
| Tappi e chiusure |
| Tubi e buste |
| Altri tipi di prodotto |
Per utente finale
| Case farmaceutiche |
| Organizzazioni di sviluppo e produzione a contratto |
| Istituti di ricerca |
| Altri utenti finali |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Perù |
| Resto del Sud America |
| Per materiale | Plastica | HDPE |
| LDPE e LLDPE | ||
| PET | ||
| Altre materie plastiche | ||
| Vetro | Borosilicato di tipo I | |
| Calce sodata trattata tipo II | ||
| Soda-calce tipo III | ||
| Metallo | ||
| Carta e cartone | ||
| Biopolimeri e altri materiali | ||
| Per livello di imballaggio | Confezione primaria | Bottiglie |
| Siringhe preriempite | ||
| Fiale e Fiale | ||
| Confezioni blister | ||
| Imballaggio secondario | Cartoni e manicotti | |
| Etichette e inserti | ||
| Imballaggio terziario | Spedizionieri di cartone ondulato | |
| Pallet e sistemi di protezione | ||
| Per tipo di prodotto | Bottiglie | |
| Siringhe preriempite | ||
| Fiale e Fiale | ||
| Confezioni blister | ||
| Tappi e chiusure | ||
| Tubi e buste | ||
| Altri tipi di prodotto | ||
| Per utente finale | Case farmaceutiche | |
| Organizzazioni di sviluppo e produzione a contratto | ||
| Istituti di ricerca | ||
| Altri utenti finali | ||
| Per Nazione | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi farmaceutici?
Il mercato sudamericano degli imballaggi farmaceutici valeva 6.15 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.1 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.79%.
Quali sono i fattori che trainano la domanda di imballaggi farmaceutici in Sud America?
Gli investimenti nel settore manifatturiero, gli elevati volumi di farmaci generici e il maggiore utilizzo di farmaci biologici, vaccini e terapie parenterali stanno sostenendo la domanda.
Qual è il materiale che domina la domanda di imballaggi farmaceutici in Sud America?
Nel 2025, la plastica ha rappresentato il 48.62% del valore regionale, grazie all'utilizzo di HDPE e PET per i farmaci generici orali solidi.
Quale livello di confezionamento si prevede che si espanderà più rapidamente?
Si prevede che il settore degli imballaggi primari crescerà a un tasso annuo composto del 7.78% fino al 2031, sostenuto dalla domanda di sistemi di contenimento per farmaci iniettabili ad alta integrità.
Perché le siringhe preriempite stanno acquisendo importanza nella regione?
Si prevede che il mercato delle siringhe preriempite crescerà a un tasso annuo composto dell'8.03% fino al 2031, grazie all'aumento delle terapie a base di GLP-1 e della capacità locale di riempimento e confezionamento asettico.


