

Dimensioni e quota di mercato delle fiale e ampolle farmaceutiche in vetro in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 291.28 milioni |
| Dimensione del mercato (2031) | USD 428.12 milioni |
| Tasso di crescita (2026 - 2031) | 8.01% CAGR |
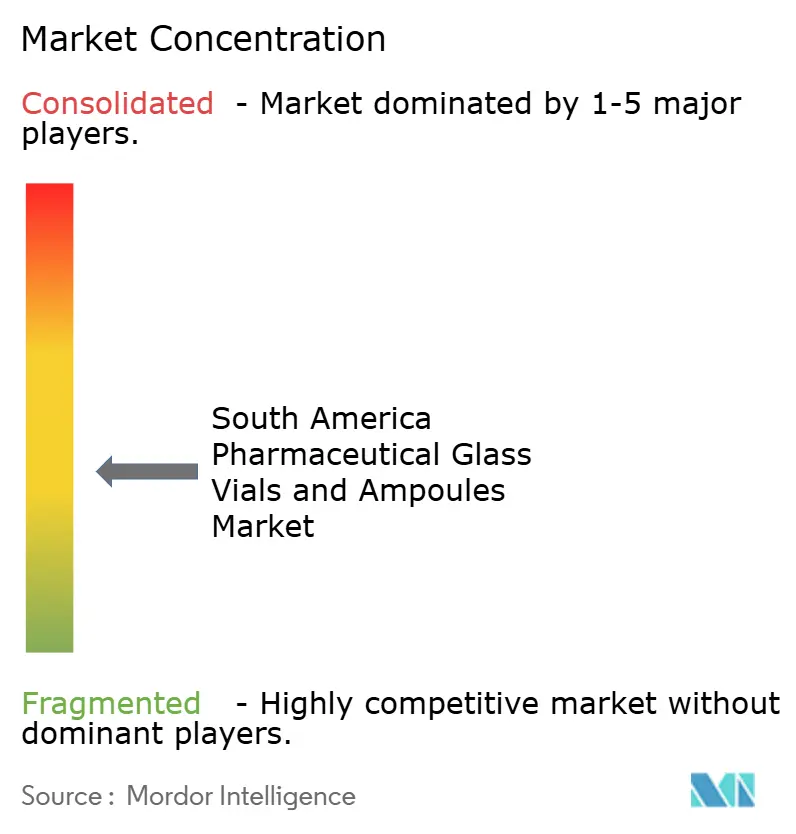
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
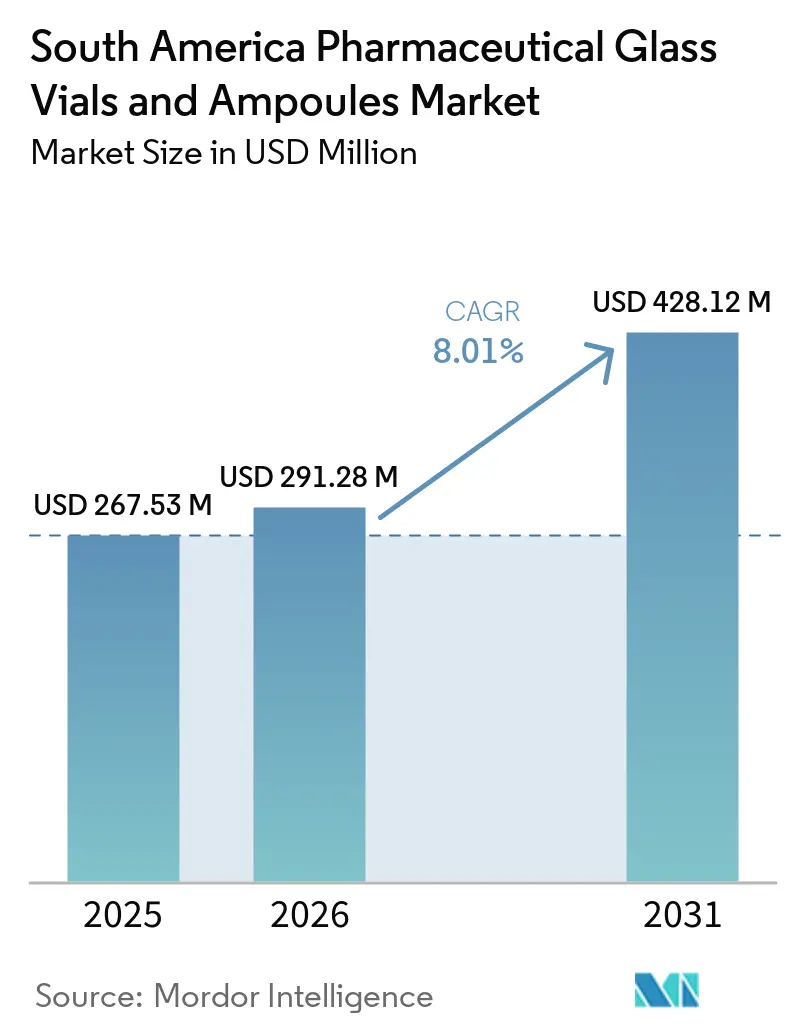
Analisi di mercato dei flaconi e delle ampolle farmaceutiche in vetro in Sud America a cura di Mordor Intelligence
Il mercato sudamericano delle fiale e ampolle di vetro per uso farmaceutico aveva un valore di 267.53 milioni di dollari nel 2025 e si prevede che crescerà da 291.28 milioni di dollari nel 2026 a 428.12 milioni di dollari entro il 2031, con un CAGR dell'8.01% durante il periodo di previsione (2026-2031). Il mercato sudamericano delle fiale e ampolle di vetro per uso farmaceutico è sostenuto da un più ampio sviluppo della capacità produttiva di farmaci iniettabili, in particolare in Brasile. Le nuove linee asettiche richiedono contenitori primari validati prima che possano iniziare i lotti commerciali. Questo requisito favorisce i fornitori in grado di fornire una qualità del vetro costante, documentazione e consegne affidabili. I formati in vetro borosilicato di tipo I e i prodotti sterili pronti all'uso stanno diventando sempre più rilevanti con l'espansione della produzione di farmaci biologici. L'esposizione all'energia e i lunghi requisiti di qualificazione continuano a limitare la velocità con cui nuova capacità produttiva può entrare nel mercato sudamericano delle fiale e ampolle di vetro per uso farmaceutico.
Punti chiave del rapporto
- Per tipologia di prodotto, le fiale detenevano il 70.12% della quota di fatturato del mercato sudamericano delle fiale e ampolle farmaceutiche in vetro nel 2025 e si prevede che cresceranno a un CAGR dell'8.57% fino al 2031.
- Per tipologia di vetro, il vetro borosilicato di tipo I ha rappresentato il 61.45% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.78% fino al 2031.
- In base al processo produttivo, la formatura tubolare del vetro ha rappresentato il 55.42% del fatturato del mercato sudamericano di fiale e ampolle farmaceutiche in vetro nel 2025, mentre si prevede che la conversione sterile pronta all'uso crescerà a un CAGR dell'8.62% fino al 2031.
- Per tipologia di applicazione, i vaccini hanno rappresentato il 30.36% del fatturato nel 2025, mentre si prevede che i farmaci biologici e biosimilari cresceranno a un tasso annuo composto (CAGR) dell'8.81% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile rappresentava il 34.46% della quota di fatturato del mercato sudamericano delle fiale e ampolle farmaceutiche in vetro, mentre si prevede che il Cile crescerà a un tasso annuo composto del 9.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano delle fiale e ampolle farmaceutiche in vetro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione di farmaci iniettabili | + 2.0% | Brasile e Argentina, con ripercussioni sul Cile e sul resto del Sud America. | Medio termine (2-4 anni) |
| Crescita della produzione di vaccini e biosimilari | + 1.8% | Brasile, con espansione in Argentina e nel resto del Sud America | A breve termine (≤ 2 anni) |
| Aumento della domanda di contenitori in vetro di tipo I | + 1.5% | Brasile e Cile | A lungo termine (≥ 4 anni) |
| Incrementare l'autosufficienza farmaceutica regionale | + 1.2% | Brasile, Argentina e Cile | Medio termine (2-4 anni) |
| Qualificazione della capacità locale di riempimento e confezionamento | + 0.9% | Brasile e Argentina | Medio termine (2-4 anni) |
| La disponibilità dei container come fattore di differenziazione dell'offerta | + 0.6% | Sud America, con particolare attenzione al Brasile. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione di farmaci iniettabili
I progetti relativi ai farmaci iniettabili stanno aumentando la domanda di fiale e ampolle qualificate nel mercato sudamericano delle fiale e ampolle di vetro farmaceutiche. Nell'aprile 2025, Novo Nordisk ha stanziato 8 miliardi di corone danesi (1.10 miliardi di dollari USA) per espandere la produzione di trattamenti iniettabili a Montes Claros, in Brasile, con completamento previsto nel 2028. [1] Novo Nordisk, “Novo Nordisk Announces DKK 8 Billion Investment in Expansion of Production Facilities in Montes Claros, Brazil,” Novo Nordisk, novonordisk.com Il progetto include linee asettiche, celle frigorifere e un laboratorio di controllo qualità, mentre ogni linea di riempimento e confezionamento necessita di un sistema di contenitori validato prima che i farmaci possano essere rilasciati. Hipolabor ha annunciato investimenti scaglionati per 330 milioni di BRL (58.9 milioni di dollari) dal 2026 al 2028, e Aché ha avviato a febbraio 2026 un impianto per la produzione di farmaci iniettabili e oftalmici con una capacità di 40 milioni di unità a Pernambuco. Questi progetti creano domanda in prossimità dei distretti produttivi e rendono difficile la rapida sostituzione dei fornitori. I fornitori che soddisfano i requisiti di consegna e validazione sono in una posizione migliore per soddisfare tale domanda.
Crescita della produzione di vaccini e biosimilari
La produzione di vaccini e biosimilari supporta il mercato sudamericano di fiale e ampolle farmaceutiche in vetro, poiché questi medicinali sono comunemente somministrati per iniezione. Il Brasile e l'India hanno formalizzato 3 partenariati di sviluppo produttivo nel febbraio 2026 per supportare la produzione locale di biosimilari per nivolumab e pertuzumab, mentre Blau Farmacêutica ha completato lo sviluppo nazionale di un biosimilare di pembrolizumab nel gennaio 2026. Questi prodotti necessitano di contenitori che proteggano le formulazioni sensibili, con il vetro borosilicato di tipo I rilevante per la stabilità delle proteine e il controllo degli estraibili. Il Novo Centro de Processamento Final di Fiocruz è progettato per produrre 120 milioni di fiale all'anno una volta operativo. [2] SKAN, “Partnership for Global Health: The Collaboration with Bio-Manguinhos,” SKAN, skan.com La scadenza dei brevetti per pembrolizumab nel 2028 e semaglutide nel 2026 sta incoraggiando la preparazione di biosimilari. Questa attività sposta l'approvvigionamento verso accordi di fornitura ricorrenti, stabiliti nelle prime fasi del piano di produzione.
Aumento della domanda di contenitori in vetro di tipo I
Nel mercato sudamericano dei flaconi e delle fiale farmaceutiche in vetro, il vetro borosilicato di tipo I è sempre più utilizzato per le terapie iniettabili che richiedono un'elevata resistenza chimica. SCHOTT Pharma ha delineato una roadmap per il 2025 per FIOLAX® Pro, relativa ai tubi in vetro borosilicato trasparente di tipo I, e il suo stabilimento di Itupeva fornisce fiale, flaconi e cartucce per la regione da oltre 25 anni. Gerresheimer, Stevanato Group e SCHOTT Pharma hanno creato l'Alliance for RTU nell'ottobre 2024 per supportare lo sviluppo di flaconi e cartucce sterili pronti all'uso. I formati RTU utilizzano tubi di tipo I e possono eliminare la necessità di lavaggio, sterilizzazione e depirogenazione presso gli impianti di riempimento e confezionamento. Il passaggio dal tipo II al tipo I richiede un nuovo ciclo di qualificazione contenitore-chiusura. Ciò può estendere gli accordi di fornitura e rafforzare la domanda di formati con documentazione tecnica consolidata.
Incrementare l'autosufficienza farmaceutica regionale
I programmi di autosufficienza farmaceutica stanno supportando la validazione locale dei sistemi di confezionamento nel mercato sudamericano delle fiale e ampolle di vetro farmaceutiche. Il settore farmaceutico brasiliano ha generato 220 miliardi di BRL (39.3 miliardi di dollari) nel 2026 e IQVIA ha previsto una crescita del 10.6% nel settore. Il governo federale ha firmato 31 partenariati di sviluppo produttivo dal 2023 per medicinali, vaccini e input sanitari strategici, aumentando la necessità di fornitori che supportino le richieste di autorizzazione. Un impianto dedicato agli iniettabili ha iniziato a operare a Joinville, con un investimento di oltre 160 milioni di BRL (28.1 milioni di dollari), estendendo la produzione oltre i corridoi consolidati. I contenitori qualificati localmente possono ridurre i tempi di consegna e il rischio di rottura. La loro disponibilità può influenzare la velocità con cui i nuovi impianti raggiungono la produzione commerciale. [3] EMS, “EMS Recebe Aval da Anvisa e Consolida Potência na Saúde com OZIVY,” EMS, ems.com.br
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità energetica della fusione del vetro farmaceutico | -0.8% | Sud America, con i casi più gravi in Brasile e Argentina. | A lungo termine (≥ 4 anni) |
| Rigorosa qualificazione del contenitore, della chiusura e dei materiali estraibili. | -0.6% | Brasile e Argentina | A breve termine (≤ 2 anni) |
| Importazione di prodotti in vetro tubolare specializzato e formati pronti all'uso | -0.5% | Sud America, la situazione è più grave in Argentina e Cile. | Medio termine (2-4 anni) |
| Costi di rottura e di scarto su lunghe tratte multimodali | -0.3% | Resto del Sud America, Cile e rotte interne dell'Argentina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità energetica della fusione del vetro farmaceutico
I forni per la lavorazione del vetro destinati ai prodotti farmaceutici operano a temperature superiori a 1,500 °C, esponendo il mercato sudamericano di fiale e ampolle in vetro per uso farmaceutico alle fluttuazioni dei costi energetici. Secondo la ricerca citata, l'energia rappresenta dal 25% al 35% dei costi di conversione del vetro tubolare, mentre i prezzi del gas naturale in Brasile possono risentire della parità di importazione e delle oscillazioni del tasso di cambio. Queste condizioni mettono sotto pressione i trasformatori quando i clienti del settore farmaceutico non possono accettare prezzi di imballaggio più elevati. Parglass prevede di investire 85 milioni di dollari in un forno per la lavorazione del vetro completamente elettrico a Villa Hayes, in Paraguay. I trasformatori più piccoli potrebbero avere difficoltà a finanziare programmi comparabili e affrontare maggiori pressioni in termini di costi e sostenibilità. Ciò può favorire i fornitori consolidati con reti di forni e accordi energetici diversificati.
Rigorosa qualificazione del contenitore, della chiusura e dei materiali estraibili.
I requisiti di qualificazione rallentano l'introduzione di nuovi formati in vetro nel mercato sudamericano delle fiale e ampolle farmaceutiche in vetro. La norma RDC 982/2025 dell'ANVISA è entrata in vigore nel luglio 2025, introducendo criteri di certificazione GMP basati sul rischio, revisioni della produzione sterile per ciascun formato, limitando l'uso di sistemi di barriera e la validazione dell'integrità del contenitore-chiusura. I fornitori necessitano di documentazione sull'integrità del contenitore-chiusura, sulle sostanze estraibili e rilasciabili e sulla resistenza all'idrolisi a supporto dei dossier di registrazione. L'ANMAT ha pubblicato la Disposición 5146/2026 nell'agosto 2026 per la produzione in sistema chiuso di soluzioni parenterali ad alto volume. La qualificazione può richiedere dai 12 ai 18 mesi per ciascun formato, il che limita la rapidità di risposta a eventuali interruzioni. Il processo innalza il livello di garanzia della qualità e premia i fornitori con una solida posizione normativa. [4] Agência Nacional de Vigilância Sanitária, "RDC 982/2025: Critérios de Gestão de Risco para Concessão de Certificados de Boas Práticas de Fabricação", Agência Nacional de Vigilância Sanitária, dlmconsult.com.br
Analisi del segmento
Per tipologia di prodotto: fiale, piombo, iniettabile, confezionamento, domanda
Nel 2025, le fiale detenevano il 70.12% della quota di mercato sudamericana delle fiale e ampolle in vetro per uso farmaceutico e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.57% fino al 2031. Vaccini, farmaci iniettabili per uso ospedaliero e farmaci biologici si affidano tutti al formato fiala in tutta la regione. Le fiale sono compatibili con la liofilizzazione, che contribuisce alla stabilità di alcuni farmaci biologici e biosimilari. Questo rende il formato importante man mano che il mix terapeutico diventa più complesso. Anche i programmi di vaccinazione pubblica utilizzano fiale monodose e multidose.
Le fiale continuano a svolgere un ruolo importante nei farmaci monodose e nei trattamenti di emergenza. La loro chiusura ermetica e la forma antimanomissione le rendono adatte ad analgesici, mezzi di contrasto e farmaci per la terapia intensiva. La domanda è particolarmente rilevante nei prontuari ospedalieri argentini e in altri sistemi ospedalieri sudamericani. SGD Pharma è tornata a FCE Pharma 2026 a San Paolo con il suo portfolio di fiale tubolari in vetro. Il mercato sudamericano delle fiale e delle ampolle farmaceutiche in vetro continuerà a richiedere entrambi i formati, poiché i loro usi clinici rimangono distinti.
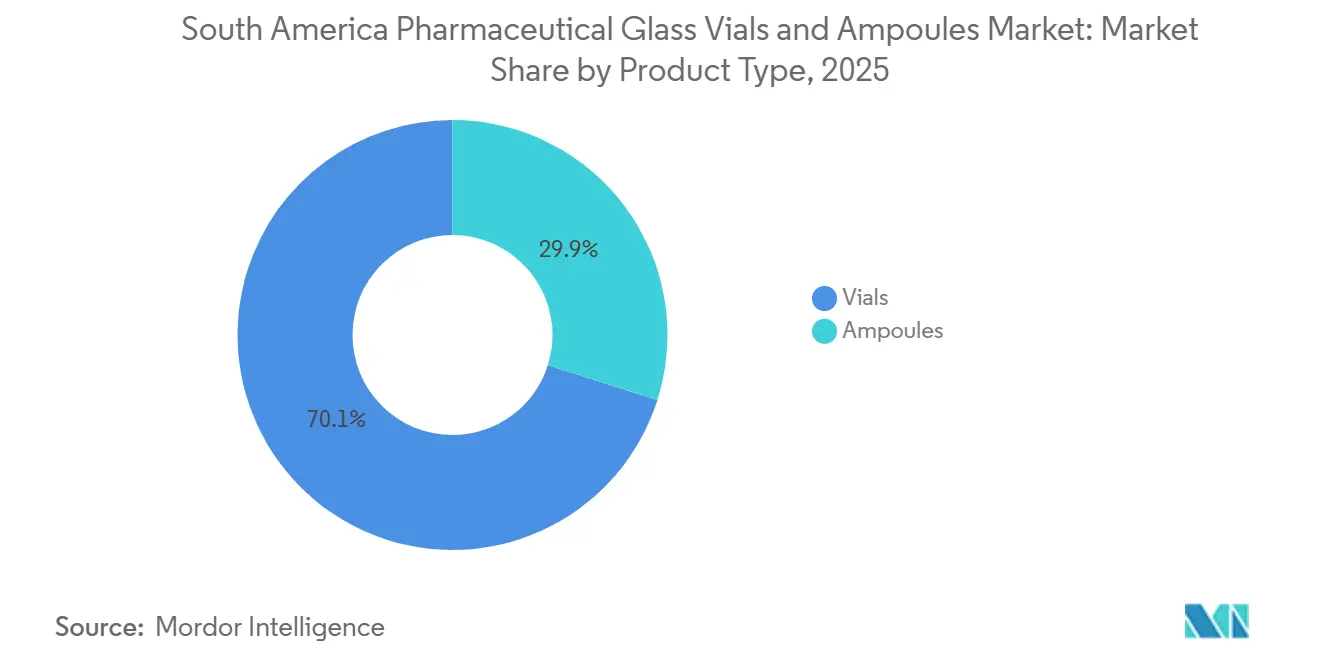
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di vetro: vetro borosilicato di tipo I, adatto per iniezioni sensibili.
Nel 2025, il vetro borosilicato di tipo I ha rappresentato il 61.45% del fatturato e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.78% fino al 2031. La sua resistenza all'attacco idrolitico è importante per i farmaci parenterali sensibili alle variazioni di pH o al rilascio di sostanze alcaline. I farmaci biologici e le terapie a base di proteine hanno aumentato la necessità di contenitori con queste caratteristiche. Le dimensioni del mercato sudamericano di fiale e ampolle di vetro farmaceutiche di tipo I sono sostenute da progetti locali relativi a biosimilari e farmaci iniettabili specialistici. I fornitori con una qualità costante dei tubi possono essere meglio posizionati nelle applicazioni regolamentate.
Il vetro sodico-calcico di tipo II rimane rilevante per gli iniettabili acquosi a piccole molecole, dove la sensibilità chimica è inferiore. Il vetro sodico-calcico di tipo III continua ad essere utilizzato per le polveri secche e alcune applicazioni non parenterali. La roadmap di FIOLAX® Pro di SCHOTT Pharma mostra come i fornitori stiano privilegiando il vetro di tipo I per usi di maggior valore. Il passaggio dal tipo II al tipo I richiede un ciclo di qualificazione completo presso un impianto di riempimento e confezionamento. Ciò può incoraggiare l'adozione precoce dei formati di tipo I quando si pianifica una nuova capacità produttiva di farmaci biologici.
Per processo produttivo: la formatura tubolare è in testa, mentre la conversione RTU è in crescita.
Nel 2025, la formatura tubolare del vetro ha rappresentato il 55.42% del fatturato, mentre si prevede che la conversione sterile pronta all'uso crescerà a un CAGR dell'8.62% fino al 2031. La formatura tubolare offre controllo dimensionale e produzione efficiente per fiale e ampolle standard. Rimane fondamentale per il mercato sudamericano delle fiale e ampolle farmaceutiche in vetro, poiché i clienti regionali acquistano questi prodotti in grandi volumi. La formatura del vetro stampato è utilizzata principalmente per fiale e flaconi per infusione. I formati tubolari sono soggetti a una domanda crescente da parte dei clienti che necessitano di dimensioni precise e validate.
La conversione al formato pronto all'uso elimina le fasi di lavaggio, sterilizzazione e depirogenazione negli impianti di riempimento e confezionamento. Ciò può compensare il costo unitario più elevato del formato per le CDMO biologiche e i produttori di farmaci iniettabili specializzati. L'Alliance for RTU si propone di ridurre le barriere alla validazione allineando gli standard tecnici e la documentazione di qualificazione. Nell'ottobre 2025, Gerresheimer ha avviato un progetto di espansione per la produzione di fiale RTU a Wertheim, del valore di 30 milioni di euro (32.4 milioni di dollari), con completamento previsto per la metà del 2027. Queste aggiunte potrebbero ampliare l'accesso ai formati RTU attraverso le reti commerciali esistenti.
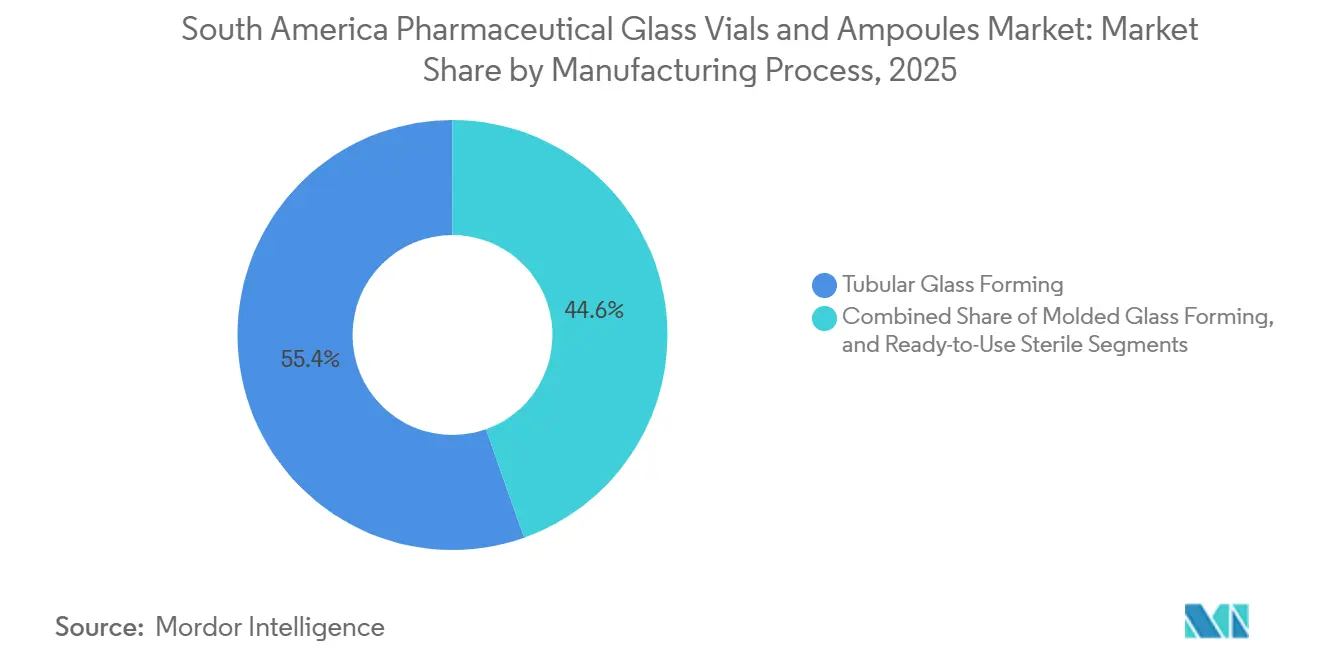
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i farmaci biologici e biosimilari trainano la crescita
Nel 2025, i vaccini rappresentavano il 30.36% del fatturato, mentre si prevede che i farmaci biologici e biosimilari cresceranno a un tasso annuo composto (CAGR) dell'8.81% fino al 2031. La produzione di vaccini garantisce una solida base di domanda per i flaconi. La quota di mercato sudamericana dei flaconi e delle fiale di vetro per uso farmaceutico è sempre più influenzata dai farmaci biologici, che richiedono un contenimento più rigoroso. La scadenza dei brevetti e i programmi di appalto pubblico stanno supportando lo sviluppo locale di biosimilari. Questo modifica il mix di contenitori richiesti dalle aziende farmaceutiche.
Il programma di Blau Farmacêutica per il biosimilare di pembrolizumab, avviato nel gennaio 2026, dimostra la crescente capacità produttiva nazionale di anticorpi monoclonali. EMS ha ottenuto l'approvazione ANVISA nel 2025 per OZIVY, il suo biosimilare di semaglutide, prodotto in uno stabilimento di peptidi a San Paolo con una capacità di 40 milioni di penne iniettabili all'anno. I farmaci iniettabili a piccole molecole rimangono importanti per i generici ospedalieri e gli analgesici. I reagenti diagnostici rappresentano una nicchia stabile, poiché i laboratori di sanità pubblica necessitano di contenitori sigillati che preservino la durata di conservazione dei reagenti. Anche il mercato sudamericano delle fiale e ampolle di vetro per uso farmaceutico beneficia di queste esigenze diagnostiche ricorrenti.
Analisi geografica
Nel 2025, il Brasile deteneva il 34.46% della quota di mercato sudamericana di fiale e ampolle di vetro per uso farmaceutico. Nel 2026, il settore farmaceutico brasiliano ha generato un fatturato di 220 miliardi di BRL (39.3 miliardi di dollari USA) e i laboratori di proprietà nazionale hanno rappresentato il 77.9% del volume di unità fornite per la ricerca. Lo stabilimento di Itupeva di SCHOTT Pharma impiega 500 persone e produce ampolle, fiale e cartucce per clienti locali.
La nuova capacità produttiva asettica di Montes Claros e Pernambuco rafforza il ruolo del Brasile nel mercato sudamericano dei flaconi e delle fiale di vetro per uso farmaceutico. Questi distretti produttivi favoriscono i fornitori in grado di offrire percorsi di consegna più brevi e un minor rischio di rottura. Il Brasile vanta inoltre una pipeline in espansione di farmaci generici e biosimilari, in concomitanza con la scadenza dei brevetti. L'ampia produzione farmaceutica del Paese sostiene una domanda ricorrente di imballaggi primari qualificati. La disponibilità di contenitori può influire sulla velocità con cui i nuovi impianti raggiungono la produzione commerciale.
Si prevede che il Cile crescerà a un tasso di crescita annuo composto (CAGR) del 9.01% fino al 2031, il più rapido tra le aree geografiche considerate. I farmaci specialistici, l'espansione della catena del freddo e i processi normativi prevedibili supportano questa prospettiva. Il Cile viene utilizzato come punto di ingresso per i lanci internazionali di biosimilari in Sud America. La partnership tra Prestige Biopharma e Dr. Reddy's per la commercializzazione di Tuznue dovrebbe includere il Cile nelle fasi successive del lancio. L'Argentina contribuisce alla domanda grazie ai farmaci generici iniettabili già affermati e all'espansione dell'attività nel settore dei farmaci biologici, incluso l'impianto di bioreattori di Biosidus per la fornitura di agalsidasi beta. Altri paesi sudamericani contribuiscono alla domanda di importazione di vaccini e farmaci generici iniettabili, spesso forniti da trasformatori brasiliani o internazionali.
Panorama competitivo
Il mercato sudamericano delle fiale e ampolle farmaceutiche in vetro comprende un numero limitato di specialisti globali nel confezionamento primario con attività di produzione o commercializzazione diretta nella regione. SCHOTT Pharma e Gerresheimer detengono posizioni consolidate in Brasile, il mercato più importante della regione. I loro sistemi di qualità e le capacità di consegna rappresentano un punto di riferimento elevato per i fornitori interessati al riempimento e confezionamento di farmaci biologici e vaccini. SGD compete nel settore delle ampolle tubolari in vetro per iniezioni ospedaliere. Nipro fornisce fiale in vetro borosilicato e ampolle con incisione laser tramite accordi di distribuzione.
SCHOTT Pharma ha registrato una crescita del fatturato a valuta costante del 9.2% nel segmento Drug Containment Solutions nei primi 9 mesi dell'anno fiscale 2026, con soluzioni ad alto valore aggiunto che rappresentano il 25% del fatturato del segmento. Nell'aprile 2026, l'azienda ha annunciato cartriQ® BioPure, una cartuccia in vetro sterile FIOLAX® Pro per farmaci biologici complessi. Il prodotto è compatibile con sistemi a penna e autoiniettori. Questa strategia pone maggiore enfasi sul contenimento specializzato rispetto ai formati in vetro standard.
Nei centri di produzione a contratto (CDMO) brasiliani e argentini c'è spazio per fiale e cartucce pre-sterilizzate pronte all'uso. I fornitori cinesi, tra cui Shandong Pharmaceutical Glass e Cangzhou Four Stars Glass, competono sul prezzo per i prodotti standard in vetro borosilicato e sodico-calcico. I requisiti ANVISA per la certificazione GMP e la tracciabilità dei materiali possono limitare la loro crescita nelle applicazioni ad alto valore aggiunto. Nell'agosto 2025, Gerresheimer ha deciso di scorporare la sua divisione Molded Glass, che nel 2024 ha generato un fatturato di 735 milioni di euro (794 milioni di dollari) e un margine EBITDA rettificato del 20%. Il mercato sudamericano delle fiale e ampolle farmaceutiche in vetro rimane concentrato nell'offerta qualificata, mentre la concorrenza sui prezzi persiste nei formati standard.
Aziende leader nel settore sudamericano delle fiale e ampolle farmaceutiche in vetro
Gerresheimer AG
SCHOTT Pharma AG & Co. KGaA
Stevanato Group S.p.A
SGD SA
Società Nipro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Biosidus, azienda biotecnologica argentina, ha annunciato che il suo nuovo impianto di bioreattori è ora operativo, ampliando la capacità produttiva di farmaci biologici, in particolare il biosimilare di agalsidasi beta, e rafforzando la potenziale fornitura internazionale verso i mercati in cui le normative vigenti lo consentono, generando una maggiore domanda di fiale di vetro per le operazioni di riempimento e confezionamento di farmaci biologici in Argentina.
- Agosto 2026: SCHOTT Pharma AG and Co. KGaA ha riportato un fatturato di 769.8 milioni di euro (854 milioni di dollari) per i primi nove mesi dell'anno fiscale 2026, con il segmento Drug Containment Solutions in crescita del 9.2% a tassi di cambio costanti, raggiungendo i 445.4 milioni di euro (494 milioni di dollari), trainato dalla domanda di fiale speciali, cartucce sterili e sistemi di contenimento per farmaci iniettabili di alto valore.
- Aprile 2026: SCHOTT Pharma ha annunciato l'intenzione di lanciare cartriQ® BioPure, una cartuccia di vetro sterile per farmaci biologici complessi, realizzata con tubi in vetro borosilicato FIOLAX® Pro e progettata per l'integrazione in sistemi di penna e autoiniettori.
- Febbraio 2026: Brasile e India hanno formalizzato 3 partenariati di sviluppo produttivo per la produzione nazionale di biosimilari di nivolumab e pertuzumab in Brasile, con un investimento governativo stimato di 140 milioni di dollari nel primo anno e fino a 1.9 miliardi di dollari in 10 anni.
Ambito del rapporto sul mercato sudamericano di fiale e ampolle farmaceutiche in vetro
Il mercato sudamericano delle fiale e ampolle di vetro per uso farmaceutico si riferisce alla produzione e fornitura di contenitori di vetro sterili specificamente progettati per il confezionamento di farmaci iniettabili e altri liquidi sensibili. Questi contenitori sono realizzati con tipi di vetro speciali, come il vetro borosilicato e il vetro sodico-calcico trattato, utilizzando processi di conversione sterile tubolare, stampata o pronta all'uso. Sono essenziali per la conservazione, la preservazione e la somministrazione sicura di vaccini, farmaci biologici, insulina e altre terapie iniettabili nei settori sanitario e farmaceutico della regione.
Il rapporto sul mercato sudamericano di fiale e ampolle di vetro per uso farmaceutico è segmentato per tipo di prodotto (fiale e ampolle), tipo di vetro (vetro borosilicato di tipo I, vetro sodico-calcico trattato di tipo II e vetro sodico-calcico di tipo III), processo di produzione (formatura tubolare del vetro, formatura del vetro stampato e conversione sterile pronta all'uso), applicazione (vaccini, farmaci biologici e biosimilari, iniettabili a piccole molecole, insulina e altre terapie peptidiche e reagenti diagnostici) e area geografica (Brasile, Cile, Argentina e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fiale |
| fiale |
| Vetro borosilicato di tipo I. |
| Vetro sodico-calcico trattato tipo II |
| Vetro sodico-calcico di tipo III |
| Formatura del vetro tubolare |
| Stampaggio del vetro |
| Conversione sterile pronta all'uso |
| vaccini |
| Prodotti biologici e biosimilari |
| Iniettabili a piccole molecole |
| Insulina e altre terapie peptidiche |
| Reagenti diagnostici |
| Brasile |
| Cile |
| Argentina |
| Resto del Sud America |
| Per tipo di prodotto | Fiale |
| fiale | |
| Per tipo di vetro | Vetro borosilicato di tipo I. |
| Vetro sodico-calcico trattato tipo II | |
| Vetro sodico-calcico di tipo III | |
| Per processo di produzione | Formatura del vetro tubolare |
| Stampaggio del vetro | |
| Conversione sterile pronta all'uso | |
| Per Applicazione | vaccini |
| Prodotti biologici e biosimilari | |
| Iniettabili a piccole molecole | |
| Insulina e altre terapie peptidiche | |
| Reagenti diagnostici | |
| Per geografia | Brasile |
| Cile | |
| Argentina | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano delle fiale e ampolle farmaceutiche in vetro?
Il mercato sudamericano dei flaconi e delle fiale di vetro per uso farmaceutico è stimato a 291.28 milioni di dollari nel 2026 e si prevede che raggiungerà i 428.12 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.01%. Gli investimenti nella produzione di farmaci iniettabili e i sistemi di contenimento con specifiche più elevate supportano queste prospettive.
Quali sono i fattori che trainano la domanda di fiale e ampolle di vetro per uso farmaceutico in Sud America?
Nuovi impianti per la produzione di farmaci iniettabili, la produzione nazionale di biosimilari e la domanda di vetro borosilicato di tipo I sostengono la domanda. I requisiti di qualificazione incoraggiano inoltre rapporti di acquisto a lungo termine con fornitori certificati.
Quale tipologia di prodotto è leader nella domanda di imballaggi in vetro per l'industria farmaceutica?
Nel 2025, le fiale rappresentavano il 70.12% del fatturato e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.57% fino al 2031. Le fiale mantengono un ruolo ben definito nel settore dei farmaci monodose per le emergenze e la terapia intensiva.
Perché il vetro borosilicato di tipo I è importante per i farmaci iniettabili?
Nel 2025 il vetro di tipo I deteneva una quota di mercato del 61.45% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.78% fino al 2031. Offre un'elevata resistenza all'idrolisi, ideale per farmaci biologici e parenterali sensibili.
Qual è il paese in cui si registra il maggior numero di esportazioni di fiale e ampolle di vetro per uso farmaceutico?
Nel 2025 il Brasile deteneva una quota di fatturato del 34.46%, grazie alla sua base manifatturiera e alla nuova capacità di produzione asettica. La disponibilità locale di contenitori può aiutare gli impianti a passare più rapidamente alla produzione commerciale.
Quale area geografica registrerà la crescita più rapida entro il 2031?
Si prevede che il Cile registrerà una crescita annua composta (CAGR) del 9.01% fino al 2031, sostenuta dal settore dei farmaci specialistici e dallo sviluppo della catena del freddo. Il suo quadro normativo favorisce inoltre la commercializzazione internazionale dei biosimilari.


