

Dimensioni e quota di mercato degli imballaggi farmaceutici in vetro in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.56 miliardo di dollari |
| Dimensione del mercato (2031) | 2.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.23% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato sudamericano degli imballaggi farmaceutici in vetro a cura di Mordor Intelligence
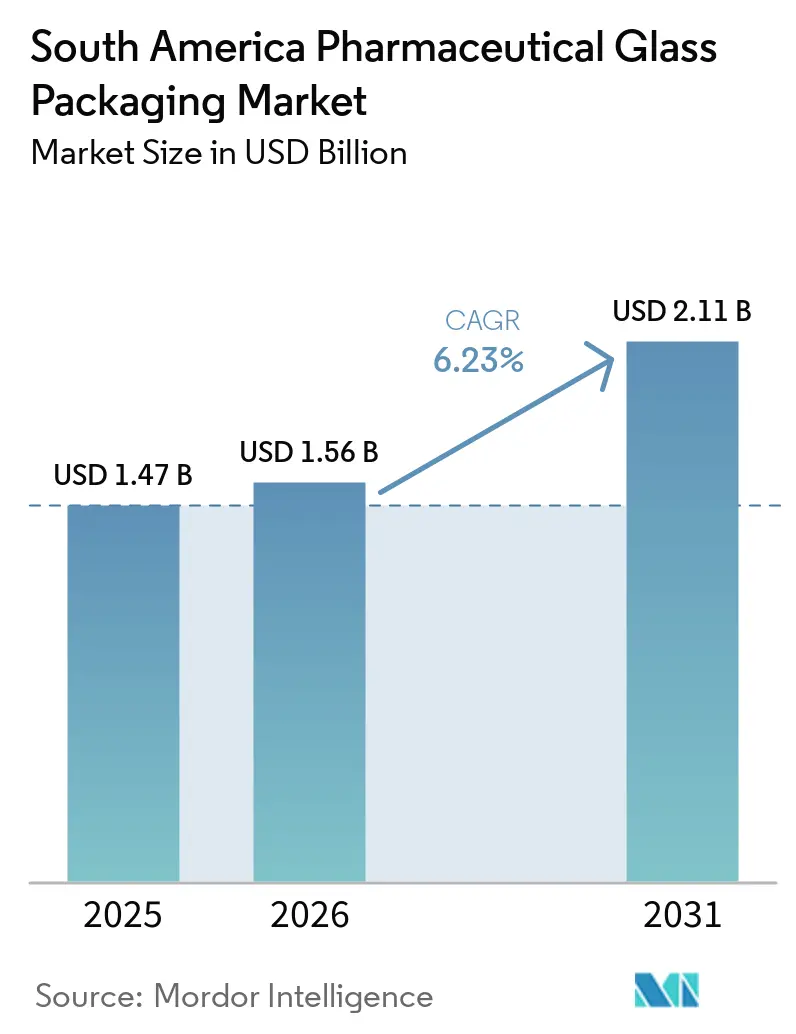
Il mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica aveva un valore di 1.47 miliardi di dollari nel 2025 e si prevede che crescerà da 1.56 miliardi di dollari nel 2026 a 2.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.23% durante il periodo di previsione (2026-2031). La domanda si sta orientando verso gli imballaggi per farmaci iniettabili complessi, biosimilari e vaccini, che richiedono contenitori primari ad alta integrità. Gli sforzi pubblici per espandere la produzione biofarmaceutica in Brasile e l'attività di riempimento e confezionamento sterile in Argentina stanno modificando l'approvvigionamento regionale verso il vetro borosilicato di tipo I. I fornitori con processi di qualificazione consolidati, capacità di lavorazione sterile e conformità documentata sono in una posizione migliore per servire questi programmi. Il mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica deve inoltre affrontare i costi delle materie prime importate e il rischio di sostituzione derivante dai formati COP e COC in determinate applicazioni biologiche.
Punti chiave del rapporto
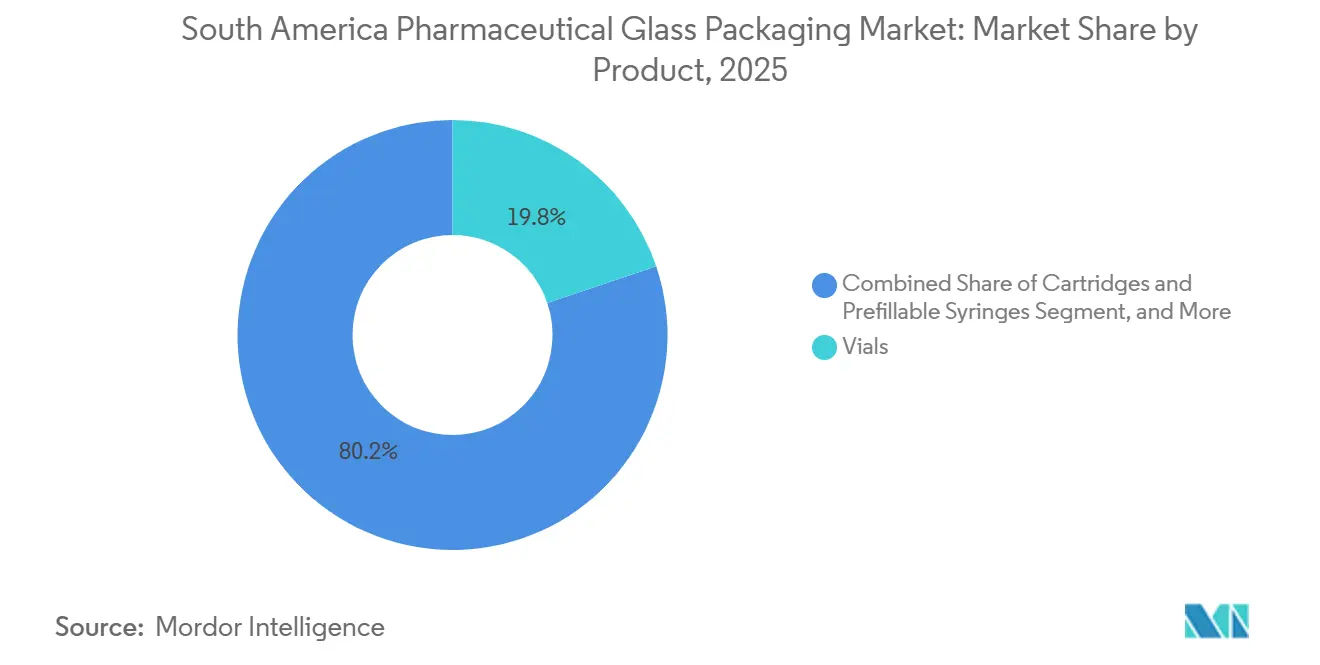
- Per tipologia di prodotto, nel 2025 le fiale detenevano il 19.82% della quota di mercato sudamericana degli imballaggi farmaceutici in vetro, mentre si prevede che le cartucce e le siringhe preriempite cresceranno a un tasso di crescita annuo composto (CAGR) del 7.49% fino al 2031.
- Per tipologia di vetro, il vetro borosilicato di tipo I deteneva il 27.46% della quota di mercato sudamericana degli imballaggi in vetro per l'industria farmaceutica nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.23% fino al 2031.
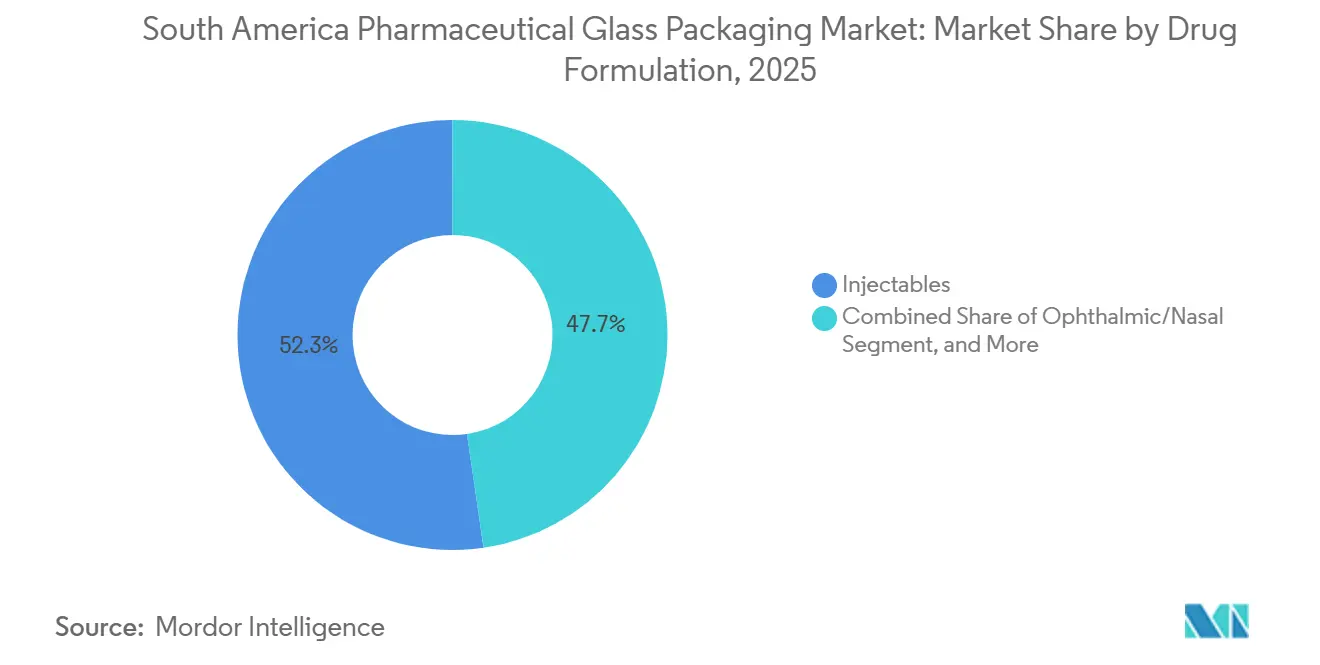
- Nel 2025, per tipologia di farmaco, gli iniettabili rappresentavano il 52.31% della quota di mercato sudamericana degli imballaggi farmaceutici in vetro e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7.11% fino al 2031.
- Per quanto riguarda gli utenti finali, le aziende farmaceutiche e biotecnologiche più innovative detenevano il 27.56% della quota di mercato sudamericana degli imballaggi in vetro per prodotti farmaceutici nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7.34% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva una quota del 38.32%, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 7.87% fino al 2031 nel mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano degli imballaggi farmaceutici in vetro.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione di farmaci iniettabili e biologici | + 2.1% | Brasile, con ricadute in Argentina e Colombia | A lungo termine (≥ 4 anni) |
| Localizzazione e appalti pubblici per i biosimilari in Brasile | + 1.4% | Brasile, in particolare San Paolo e Rio de Janeiro | Medio termine (2-4 anni) |
| Crescita delle piattaforme di confezionamento sterile pronto all'uso | + 1.0% | Particolarmente forte in Brasile e Argentina. | Medio termine (2-4 anni) |
| Espansione della capacità di produzione e confezionamento dei vaccini. | + 0.9% | Brasile, con effetti secondari in Colombia | A lungo termine (≥ 4 anni) |
| Vaccinazione veterinaria lungo tutta la filiera zootecnica | + 0.5% | Brasile, Argentina e Uruguay | Medio termine (2-4 anni) |
| Centri regionali di qualificazione per il vetro ad alta purezza importato | + 0.3% | Brasile e Argentina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione di farmaci iniettabili e biologici
Il settore brasiliano della produzione di farmaci iniettabili si sta orientando verso la produzione di farmaci biologici più complessi e medicinali parenterali di maggior valore. Nel gennaio 2026, Blau Farmacêutica ha annunciato lo sviluppo nazionale completamente integrato di un biosimilare dell'anticorpo monoclonale pembrolizumab e ha ottenuto la certificazione ANVISA GMP per il suo impianto di produzione di principi attivi. Questo sviluppo supporta la domanda di flaconi in vetro borosilicato di tipo I e siringhe preriempite, poiché i prodotti biologici richiedono contenitori primari qualificati. CuraTeQ Biologics di Aurobindo Pharma ha ricevuto la certificazione ANVISA GMP nel luglio 2026 per il suo stabilimento di Hyderabad, che comprende linee di riempimento di flaconi e siringhe preriempite per prodotti biosimilari. [1] Aurobindo Pharma Limited, “[CuraTeQ Biologics riceve l'approvazione ANVISA GMP](https://www.aurobindo.com/api/uploads/disclosureofeventsinformation/LtrToSEsCuraTeQANVISAapproval21072026.pdf),” Regulatory Disclosure, aurobindo.com. Ogni nuovo programma biologico richiede la qualificazione del contenitore prima della fornitura commerciale, creando un flusso di lavoro ricorrente per i fornitori di imballaggi. Questi requisiti di qualificazione rallentano anche la sostituzione del vetro nelle applicazioni in cui le prestazioni consolidate del contenitore rimangono importanti. Inoltre, legano le decisioni di imballaggio alle tempistiche cliniche e commerciali, poiché un cambio di fornitore può richiedere ulteriori lavori di compatibilità. Ciò conferisce ai fornitori di contenitori qualificati un ruolo più duraturo nei programmi di produzione biologica rispetto alle categorie di imballaggi con specifiche inferiori.
Localizzazione e appalti pubblici per i biosimilari in Brasile
Il sistema di appalti pubblici del Brasile supporta la produzione locale attraverso i Partenariati per lo Sviluppo Produttivo, che collegano il trasferimento tecnologico ai volumi di acquisto previsti. Questa struttura può ridurre il rischio di investimento per la produzione nazionale e creare un fabbisogno più stabile di contenitori in vetro qualificati. Nel settembre 2025, ANVISA ha emesso raccomandazioni favorevoli per l'autorizzazione all'immissione in commercio di biosimilari, tra cui denosumab, trastuzumab e aflibercept. [2] GaBI Online, “[ANVISA Approves Biosimilars for Denosumab, Trastuzumab, and Aflibercept](https://gabionline.net/biosimilars/news/anvisa-approves-biosimilars-for-denosumab-trastuzumab-and-aflibercept),” GaBI Online, gabionline.net. Il programma di Funed, Samsung Bioepis e Bionovis per l'aflibercept ha incluso investimenti per 42 milioni di BRL (7.4 milioni di USD) in ammodernamenti presso la Fundação Ezequiel Dias, sulla base del tasso di cambio medio del 2025. Gli ospedali pubblici utilizzano spesso formati multidose per ridurre i costi per dose, il che favorisce il consumo di flaconi di vetro. La visibilità degli acquisti, pertanto, supporta la pianificazione della domanda per i fornitori in grado di soddisfare la documentazione di qualità richiesta. Sposta inoltre l'attenzione dal semplice prezzo unitario all'affidabilità del servizio, alla disponibilità della documentazione e alla stabilità della disponibilità nei diversi cicli di gara. I fornitori in grado di supportare sia la produzione locale che i requisiti degli appalti pubblici sono nella posizione ideale per soddisfare questa domanda.
Crescita delle piattaforme di confezionamento sterile pronto all'uso
Il packaging pronto all'uso, o RTU, sta diventando sempre più rilevante poiché gli operatori di riempimento e confezionamento cercano di ridurre la manipolazione durante la produzione sterile. Gerresheimer, Stevanato Group e SCHOTT Pharma hanno formato l'Alleanza per RTU nel settembre 2024 per supportare il passaggio dal vetro sfuso a fiale e cartucce pronte all'uso. [3] Gerresheimer AG, “[Gerresheimer, Stevanato Group e SCHOTT Pharma annunciano l'Alleanza strategica industriale per RTU](https://www.gerresheimer.com/en/customer/company/news/detail/gerresheimer-stevanato-group-and-schott-pharma-announce-strategic-industry-alliance-for-rtu),” Gerresheimer, gerresheimer.com. Il modello brasiliano combina una produzione nazionale limitata di tubi ad alta purezza con una base crescente di assemblatori sterili in grado di processare componenti importati. Ciò rende la regione dipendente da tubi esterni, pur supportando le attività locali di assemblaggio, sterilizzazione e qualificazione. Lo stabilimento di Itupeva di SCHOTT Pharma opera in Brasile da 25 anni e fornisce un punto di accesso regionale per formati di confezionamento di alto valore. Il quadro di certificazione basato sul rischio di ANVISA ha accresciuto l'importanza della tracciabilità e dei sistemi documentati, rendendo i formati RTU più attraenti per i produttori a contratto. Il formato può ridurre le fasi del processo di sterilizzazione del cliente, mantenendo al contempo un percorso documentato per i componenti. Questo rende i sistemi RTU rilevanti per gli impianti che stanno aumentando la capacità produttiva senza realizzare reparti completi di conversione del vetro.
Espansione della capacità di produzione e confezionamento dei vaccini.
Gli investimenti nel settore dei vaccini e del confezionamento in vetro stanno rafforzando il mercato sudamericano degli imballaggi farmaceutici in vetro, poiché i vaccini sono comunemente forniti in contenitori di vetro. Il Brasile ha annunciato a febbraio 2026 uno stanziamento di 1.4 miliardi di BRL (246 milioni di dollari) per due nuovi stabilimenti di produzione di vaccini e la modernizzazione di due unità esistenti dell'Instituto Butantan, utilizzando il tasso di cambio medio del 2026. Il programma mira a produrre 20 milioni di dosi aggiuntive di vaccino contro l'HPV ogni anno. Le operazioni di produzione di vaccini su larga scala richiedono un'ampia fornitura di flaconi in vetro borosilicato di tipo I da 2 a 10 ml. La bozza di progetto prevede anche la realizzazione di un complesso industriale di biotecnologie sanitarie a Rio de Janeiro, che aumenterebbe la capacità di confezionamento in vetro di Bio-Manguinhos e Fiocruz. Questi programmi sottolineano l'importanza della continuità delle forniture di importazione, poiché i tubi di grado farmaceutico non vengono prodotti commercialmente in Brasile nelle quantità necessarie. Richiedono inoltre ai fornitori di pianificare una varietà di presentazioni di vaccini, formati di flaconi e requisiti di riempimento sterile. La necessità di una qualità costante dei contenitori diventa ancora più importante man mano che i programmi pubblici passano dalla fase di pianificazione alla produzione di routine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Materie prime importate e rischio valutario | -1.8% | Sud America, in particolare Brasile e Argentina | A breve termine (≤ 2 anni) |
| Sostituzione dei polimeri nelle applicazioni iniettabili standard | -0.8% | Brasile e Argentina | Medio termine (2-4 anni) |
| Rischio legato alla fusione ad alta intensità energetica e all'utilizzo del forno | -0.5% | Brasile | A lungo termine (≥ 4 anni) |
| Rischio di qualificazione per rottura, delaminazione ed estraibilità | -0.3% | Brasile e Argentina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Materie prime importate e rischio valutario
Il mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica si basa sull'importazione di tubi in vetro borosilicato ad alta purezza. Questa dipendenza espone gli acquirenti alle fluttuazioni valutarie e a costi di sbarco più elevati in Brasile e Argentina. La produzione interna attualmente non è in grado di fornire tubi in vetro borosilicato di grado farmaceutico su scala commerciale. Lo sviluppo di un forno e di un impianto di trafilatura dei tubi richiede ingenti capitali, un controllo di processo specializzato e una domanda costante. Anche le modifiche normative possono aumentare i costi di documentazione quando richiedono ulteriori prove relative a sostanze estraibili e rilasciabili. I produttori di farmaci generici di piccole dimensioni e le farmacie galeniche potrebbero incontrare maggiori difficoltà nella gestione sia dell'esposizione al rischio di cambio che dei costi legati alle specifiche. I ritardi negli approvvigionamenti possono verificarsi quando gli acquirenti attendono condizioni di cambio più favorevoli o optano per soluzioni con specifiche inferiori. Il problema è più immediato laddove i contratti sono prezzati in valuta estera e le condizioni di rimborso locali non cambiano con la stessa rapidità.
Sostituzione dei polimeri nelle applicazioni iniettabili standard
Le fiale in COP e COC stanno trovando impiego in applicazioni criogeniche e biologiche specifiche e delicate. Questi materiali possono ridurre i rischi di rottura e risolvere i problemi di prestazioni legati alle basse temperature o al rilascio di ioni. Nel 2025, SCHOTT Pharma ha lanciato una cartuccia polimerica in COC pronta all'uso, con un profilo di estraibili e rilasciabili specifico per applicazioni biologiche. Il rischio di sostituzione si concentra nei farmaci biologici di alta gamma, dove gli utilizzatori possono accettare costi unitari più elevati per prestazioni specializzate. Il vetro borosilicato di tipo I rimane la scelta standard per molte presentazioni regionali di vaccini e biosimilari. Anche il vetro mantiene una posizione consolidata nelle fiale multidose, dove il polimero non offre lo stesso vantaggio in termini di costi. Ciò limita la sostituzione alle applicazioni in cui il beneficio in termini di prestazioni è sufficientemente evidente da compensare i maggiori costi dei materiali e le nuove procedure di qualificazione. I fornitori di vetro possono quindi mantenere una domanda considerevole nei programmi di routine per vaccini e biosimilari.
Analisi del segmento
Per tipologia di prodotto: cartucce e siringhe preriempite guadagnano terreno a scapito della consolidata base di clienti delle fiale.
Nel 2025, le fiale detenevano il 19.82% della quota di mercato sudamericana degli imballaggi farmaceutici in vetro, grazie al loro ampio utilizzo in vaccini, farmaci biologici iniettabili e medicinali parenterali standard. Il loro ruolo consolidato riflette le esigenze dei prontuari farmaceutici pubblici e privati in tutta la regione. Le fiale multidose in vetro borosilicato di tipo I sono rilevanti per i programmi di sanità pubblica perché supportano formati di dosaggio economici. Anche i produttori di farmaci generici e le organizzazioni di produzione a contratto si affidano a configurazioni di fiale consolidate e con standard di qualità comprovati. Le fiale continuano a essere utilizzate per analgesici iniettabili, farmaci antinfiammatori e prodotti parenterali di minor valore. I flaconi rimangono rilevanti per i liquidi orali e i medicinali topici, sebbene queste applicazioni comportino un minore utilizzo del vetro rispetto agli iniettabili.
Si prevede che le cartucce e le siringhe preriempite cresceranno a un tasso di crescita annuo composto (CAGR) del 7.49% fino al 2031, diventando così il formato di prodotto in più rapida crescita nel mercato sudamericano degli imballaggi farmaceutici in vetro. L'adozione degli autoiniettori e lo sviluppo di farmaci agonisti del recettore GLP-1 supportano il passaggio a formati di somministrazione pronti all'uso. Anche gli sviluppatori di farmaci biologici apprezzano i contenitori chiusi che possono limitare la manipolazione durante le operazioni di riempimento. L'Alliance for RTU è stata creata per aiutare i produttori e i produttori a contratto a passare a sistemi di fiale e cartucce pronte all'uso. L'utilizzo da parte del Brasile di componenti importati e di un assemblaggio sterile nazionale potrebbe consentire un'adozione più rapida di questi formati rispetto a un modello che richiede nuove infrastrutture nazionali per la formatura del vetro. Gli standard ABNT NBR 11280 per le fiale e ABNT NBR 11819 per i flaconi farmaceutici rimangono gli standard di riferimento per i fornitori che servono questi utilizzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di vetro: vetro borosilicato di tipo I, supporta la domanda parenterale di alta qualità.
Nel 2025, il vetro borosilicato di tipo I rappresentava il 27.46% del mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica. Questa quota di mercato riflette il suo utilizzo in prodotti biologici, vaccini e farmaci iniettabili sensibili. Il materiale offre la resistenza all'idrolisi richiesta per i medicinali parenterali di alto valore. I fornitori traggono vantaggio quando i clienti preferiscono un materiale consolidato piuttosto che intraprendere un nuovo processo di qualificazione dei contenitori. Il vetro sodico-calcico trattato di tipo II è adatto per farmaci iniettabili acquosi con rischio di interazione controllato. Il vetro sodico-calcico di tipo III rimane idoneo per flaconi di liquidi orali e per alcuni usi veterinari in cui l'elevata resistenza all'idrolisi è meno critica.
Si prevede che il vetro borosilicato di tipo I crescerà a un tasso di crescita annuo composto (CAGR) del 7.23% fino al 2031, il tasso più elevato tra le categorie di vetro nel mercato sudamericano degli imballaggi farmaceutici in vetro. Biosimilari, anticorpi monoclonali e farmaci GLP-1 stanno sostenendo la domanda di contenitori primari ad alta specifica. I requisiti di documentazione normativa possono rafforzare questa preferenza, poiché il vetro di tipo I vanta una comprovata affidabilità nelle applicazioni parenterali. Il divario di quota tra il vetro di tipo I e i gradi di vetro sodico-calcico trattato o standard potrebbe quindi ampliarsi, man mano che i farmaci iniettabili complessi assumono un ruolo più importante negli appalti pubblici. Il mix di prodotti aumenta anche l'importanza attribuita a tubi con un basso numero di difetti, a una solida documentazione sulla qualità e al supporto tecnico regionale. Ciò favorisce i fornitori in grado di abbinare la fornitura di vetro all'assistenza per la qualificazione.
Per tipologia di farmaco: gli iniettabili mantengono il ruolo più rilevante nella domanda di confezionamento.
Nel 2025, i farmaci iniettabili detenevano il 52.31% della quota di mercato sudamericana degli imballaggi in vetro per l'industria farmaceutica. Questo segmento beneficia dell'approvvigionamento centralizzato da parte del settore sanitario per vaccini, biosimilari e farmaci oncologici. Tali prodotti richiedono in genere contenitori che proteggano formulazioni sensibili. Le raccomandazioni favorevoli di ANVISA per i prodotti biosimilari, emesse nel settembre 2025, hanno evidenziato il legame tra il processo di approvazione dei farmaci iniettabili e la domanda di fiale di vetro. La scalabilità delle formulazioni rende fondamentale la continuità dell'approvvigionamento per i programmi sanitari e per i partner locali di riempimento e confezionamento. Inoltre, supporta la domanda di formati di Tipo I ben documentati in diverse dimensioni di fiale.
Si prevede che il mercato dei farmaci iniettabili crescerà a un tasso annuo composto (CAGR) del 7.11% fino al 2031, il tasso più rapido tra le formulazioni farmaceutiche nel mercato sudamericano degli imballaggi in vetro per uso farmaceutico. I liquidi orali rimangono stabili per i farmaci pediatrici, i prodotti per la tosse e il raffreddore e gli sciroppi antimicotici. I farmaci oftalmici e nasali possono richiedere contenitori in vetro specifici per terapie delicate. L'iniziativa di produzione di aflibercept presso Funed supporta la domanda di contenitori iniettabili oftalmici di piccolo volume. I farmaci topici hanno una minore domanda di vetro perché creme e gel spesso utilizzano tubi di plastica multistrato. I loro volumi unitari potrebbero rimanere stabili, ma il loro contributo relativo agli imballaggi in vetro è in calo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le aziende farmaceutiche e biotecnologiche innovative impongono requisiti altamente specifici
Nel 2025, le aziende farmaceutiche e biotecnologiche più innovative rappresentavano il 27.56% del mercato sudamericano degli imballaggi in vetro per prodotti farmaceutici. Queste aziende attribuiscono grande importanza alla conformità documentata di Tipo I, alla dimostrazione dell'integrità del sistema contenitore-chiusura e a profili di estraibilità consolidati. Tali requisiti possono restringere la base di fornitori qualificati per i farmaci biologici complessi. Roche, Novo Nordisk e Pfizer sono esempi di aziende che, secondo la bozza, presentano esigenze di imballaggio altamente specifiche. Le loro pratiche di approvvigionamento privilegiano i fornitori con comprovata capacità di qualificazione regionale. Questo modello può limitare il ruolo dei fornitori di livello inferiore nelle applicazioni di fascia alta.
Si prevede che le aziende farmaceutiche e biotecnologiche innovative cresceranno a un tasso annuo composto (CAGR) del 7.34% fino al 2031. La crescita del segmento è legata all'espansione della presenza regionale dei farmaci biologici e dei relativi formati di somministrazione. La domanda di agonisti del recettore GLP-1 sostiene i requisiti per cartucce e siringhe preriempite. I produttori di farmaci generici e le organizzazioni di produzione a contratto continuano a generare volumi significativi per i formati di fiale di tipo I e tipo II. Sono maggiormente esposti alla concorrenza sui prezzi da parte delle importazioni a basso costo, poiché le decisioni di approvvigionamento attribuiscono maggiore importanza al costo. Lo sviluppo biotecnologico nazionale spinge inoltre la domanda verso imballaggi ad alta specifica, dai lotti clinici alla fornitura commerciale.
Analisi geografica
Dal punto di vista geografico, nel 2025 il Brasile deteneva una quota del 38.32%, mentre si prevede che l'Argentina crescerà a un CAGR del 7.87% fino al 2031 nel mercato sudamericano degli imballaggi farmaceutici in vetro. Il Brasile rappresentava la maggioranza del mercato sudamericano degli imballaggi farmaceutici in vetro nel 2025. Possiede la più grande base di produzione farmaceutica della regione e la pipeline regolatoria di biosimilari più attiva. Il quadro di certificazione GMP basato sul rischio di ANVISA, aggiornato tramite RDC 982 nel luglio 2025, rafforza il ruolo del Brasile come punto di riferimento per la conformità. I fornitori che desiderano accedere al mercato brasiliano devono fornire una documentazione completa sulle prestazioni e la tracciabilità dei contenitori. San Paolo concentra le attività farmaceutiche, la conversione degli imballaggi e le capacità di assemblaggio sterile. La presenza di SCHOTT Pharma a Itupeva facilita l'accesso ai clienti regionali alla ricerca di soluzioni di imballaggio avanzate.
Argentina e Colombia costituiscono il secondo livello di domanda nel mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica. I produttori argentini, soggetti alla supervisione dell'ANMAT, acquistano contenitori principalmente per farmaci iniettabili generici e per specifici programmi di farmaci biologici. La volatilità del peso e le restrizioni all'importazione possono interrompere gli acquisti di tubi e contenitori finiti di alta qualità. La Colombia sta incrementando la propria capacità produttiva di farmaci iniettabili grazie a investimenti progressivi da parte dei produttori a contratto. Bogotá e Medellín si stanno affermando come centri emergenti per le attività regionali di riempimento e confezionamento. Questi paesi possono beneficiare di prodotti e supporto tecnico veicolati attraverso le reti brasiliane di qualificazione e distribuzione.
Cile, Perù e Uruguay rimangono destinazioni più piccole ma commercialmente rilevanti per i contenitori in vetro per l'industria farmaceutica. Il quadro normativo cileno in materia di qualità è strettamente allineato agli approcci di FDA ed EMA, supportando la domanda di formati premium di Tipo I utilizzati dai programmi clinici multinazionali. I programmi di accesso alla sanità più ampi del Perù possono incrementare la domanda di flaconi multidose per vaccini iniettabili. Il settore farmaceutico uruguaiano serve nicchie più piccole orientate all'esportazione nella regione. Anche la domanda di vaccini veterinari in Brasile e Argentina supporta l'utilizzo di flaconi in vetro nelle filiere zootecniche. Il mercato sudamericano degli imballaggi farmaceutici in vetro attrae quindi la domanda sia dai programmi per la salute umana che dalle applicazioni veterinarie, sebbene non siano state fornite dimensioni precise per quest'ultimo segmento.
Panorama competitivo
Il mercato sudamericano degli imballaggi farmaceutici in vetro è moderatamente concentrato in prodotti tecnicamente differenziati. SCHOTT Pharma, Gerresheimer, Stevanato Group e Nipro sono identificati come fornitori leader di soluzioni in vetro borosilicato di tipo I nella regione. La loro posizione è supportata da specifiche tecniche, esperienza nella validazione e portafogli di prodotti consolidati. I trasformatori regionali e gli importatori a basso costo competono maggiormente nel settore delle fiale e ampolle standard. Lo stabilimento di SCHOTT Pharma a Itupeva garantisce una presenza operativa locale e consolidate relazioni regionali. L'azienda ha registrato un fatturato di 986 milioni di euro (1.06 miliardi di dollari) nell'esercizio 2025, sulla base del tasso di cambio medio dichiarato.
Nel settembre 2024, Gerresheimer, Stevanato Group e SCHOTT Pharma hanno creato l'Alliance for RTU (Ready-to-Use, riempi-confezionamento) per promuovere l'adozione di flaconi e cartucce pronti all'uso. La collaborazione promuove requisiti tecnici più elevati negli impianti di riempimento e confezionamento e privilegia i fornitori con esperienza nel settore RTU. Nell'ottobre 2025, Gerresheimer ha inoltre avviato la costruzione di un impianto di 4,000 m² per flaconi pronti al riempimento a Wertheim, con completamento previsto per la metà del 2027. Nel giugno 2026, SCHOTT Pharma ha ampliato la capacità produttiva di flaconi a Lebanon, in Pennsylvania, di oltre 60 milioni di dollari. Queste iniziative possono supportare la disponibilità globale di forniture per i clienti che si riforniscono di formati avanzati per il Sud America.
Nella bozza non viene identificato alcun produttore sudamericano in grado di produrre su scala commerciale tubi in vetro borosilicato di grado farmaceutico. Ciò crea una lacuna produttiva nelle fasi di fusione e trafilatura dei tubi, mentre i fornitori locali si concentrano maggiormente sulla conversione, l'assemblaggio e la qualificazione. Il portafoglio del Gruppo Stevanato comprende le tecnologie EZ-fill, le siringhe preriempite Nexa e il rivestimento delle cartucce, che ne supportano il ruolo nei formati di somministrazione di alta qualità. Le aziende specializzate possono anche rivolgersi ad applicazioni cliniche o di laboratorio di dimensioni inferiori rispetto ai volumi standard delle fiale commerciali. La concorrenza nel settore delle bottiglie ambrate e degli imballaggi per liquidi orali è più sensibile al prezzo rispetto a quella dei contenitori primari per farmaci biologici. Il mercato sudamericano degli imballaggi farmaceutici in vetro rimane più protetto nella fascia alta delle specifiche, poiché il cambio di fornitore richiede documentazione, test e procedure di approvazione.
Leader del settore sudamericano degli imballaggi in vetro per l'industria farmaceutica
Gerresheimer AG
SCHOTT AG
Stevanato Group S.p.A
SGD SA
Società Nipro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: CuraTeQ Biologics di Aurobindo Pharma ha ottenuto la certificazione ANVISA GMP per il suo stabilimento di Hyderabad dedicato ai biosimilari, che comprende linee di riempimento di fiale e siringhe preriempite per quattro prodotti biosimilari, confermando la prontezza della catena di approvvigionamento destinata al mercato brasiliano in vista del lancio commerciale.
- Giugno 2026: SCHOTT Pharma ha inaugurato un ampliamento della capacità produttiva di fiale a Lebanon, in Pennsylvania, per un valore di oltre 60 milioni di dollari, triplicando la sua produzione statunitense di fiale standard e speciali grazie ai finanziamenti BARDA. Questa mossa, volta a rafforzare la resilienza della catena di approvvigionamento, segnala anche l'ambizione dell'azienda di soddisfare i picchi di domanda globale provenienti da stabilimenti qualificati per la produzione di farmaci pronti all'uso (RTU).
- Marzo 2026: Fundação Ezequiel Dias, Funed e Bionovis hanno portato avanti il PDP (Programma di Sviluppo del Prodotto) per aflibercept con Samsung Bioepis, con Funed che si è impegnata a investire 42 milioni di BRL (7.4 milioni di dollari) per l'ammodernamento dell'unità produttiva per la produzione di iniettabili oftalmici, un programma con implicazioni dirette sulla domanda di fiale di vetro per i contenitori oftalmici di piccolo volume.
- Gennaio 2026: Blau Farmacêutica ha annunciato lo sviluppo completo, dall'inizio alla fine, di un biosimilare di pembrolizumab, certificato ANVISA GMP, il primo programma di produzione di anticorpi monoclonali completamente integrato in Brasile, dando inizio a una fase clinica che dovrebbe generare una domanda ricorrente di flaconi in vetro borosilicato di tipo I durante lo sviluppo e la successiva fornitura commerciale.
Ambito del rapporto sul mercato sudamericano degli imballaggi farmaceutici in vetro
Il mercato sudamericano degli imballaggi farmaceutici in vetro si riferisce al settore coinvolto nella produzione, fornitura e utilizzo di soluzioni di imballaggio a base di vetro per prodotti farmaceutici in paesi come Brasile, Argentina, Colombia e il resto del Sud America.
Il rapporto sul mercato sudamericano degli imballaggi farmaceutici in vetro è segmentato per prodotto (flaconi, fiale, ampolle, cartucce e siringhe preriempite e altri prodotti), per tipo di vetro (vetro borosilicato di tipo I, vetro sodico-calcico trattato di tipo II, vetro sodico-calcico di tipo III e altri tipi di vetro), per formulazione del farmaco (iniettabili, liquidi orali, oftalmici e nasali e topici), per utente finale (aziende farmaceutiche innovative, produttori di farmaci generici e CMO, aziende biotecnologiche, farmacie galeniche e aziende farmaceutiche veterinarie) e per area geografica (Brasile, Argentina, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Bottiglie |
| Fiale |
| fiale |
| Cartucce e siringhe preriempite |
| Altri prodotti |
| Borosilicato di tipo I |
| Calce sodata trattata tipo II |
| Soda-calce tipo III |
| Altri tipi di vetro |
| iniettabili |
| Liquidi orali |
| Oftalmico/Nasale |
| Attuale |
| Aziende farmaceutiche innovative |
| Generici e CMO |
| Aziende biotecnologiche |
| Farmacie composte |
| Farmacia veterinaria |
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per prodotto | Bottiglie |
| Fiale | |
| fiale | |
| Cartucce e siringhe preriempite | |
| Altri prodotti | |
| Per tipo di vetro | Borosilicato di tipo I |
| Calce sodata trattata tipo II | |
| Soda-calce tipo III | |
| Altri tipi di vetro | |
| Dalla formulazione del farmaco | iniettabili |
| Liquidi orali | |
| Oftalmico/Nasale | |
| Attuale | |
| Per utente finale | Aziende farmaceutiche innovative |
| Generici e CMO | |
| Aziende biotecnologiche | |
| Farmacie composte | |
| Farmacia veterinaria | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi in vetro per l'industria farmaceutica?
Il settore è stato stimato a 1.56 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.23%.
Quali sono i fattori che trainano la domanda di imballaggi in vetro per l'industria farmaceutica in Sud America?
I farmaci biologici iniettabili, i biosimilari, i vaccini e la maggiore capacità di riempimento e confezionamento stanno sostenendo la domanda di contenitori primari in vetro qualificati.
Quale categoria di prodotti si sta espandendo più rapidamente in questo settore?
Si prevede che il mercato delle cartucce e delle siringhe preriempite crescerà a un tasso annuo composto del 7.49% fino al 2031, grazie alla domanda di autoiniettori e alla crescente richiesta di sistemi di somministrazione di farmaci biologici.
Perché il vetro borosilicato di tipo I è importante per gli imballaggi farmaceutici?
Il vetro borosilicato di tipo I viene utilizzato per farmaci iniettabili sensibili, vaccini e farmaci biologici perché offre le prestazioni richieste per queste formulazioni.
Quale Paese è leader nella domanda di contenitori in vetro per prodotti farmaceutici in Sud America?
Nel 2025 il Brasile ha guidato la domanda regionale grazie alla sua ampia base produttiva, alla pipeline di biosimilari e agli investimenti pubblici nello sviluppo di vaccini e nelle capacità di riempimento e confezionamento.
Quali rischi gravano sui fornitori di contenitori in vetro per prodotti farmaceutici in Sud America?
I costi dei tubi importati, l'esposizione al rischio valutario, i requisiti di qualificazione e le alternative polimeriche selezionate possono influenzare gli acquisti e le scelte dei fornitori.


