

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
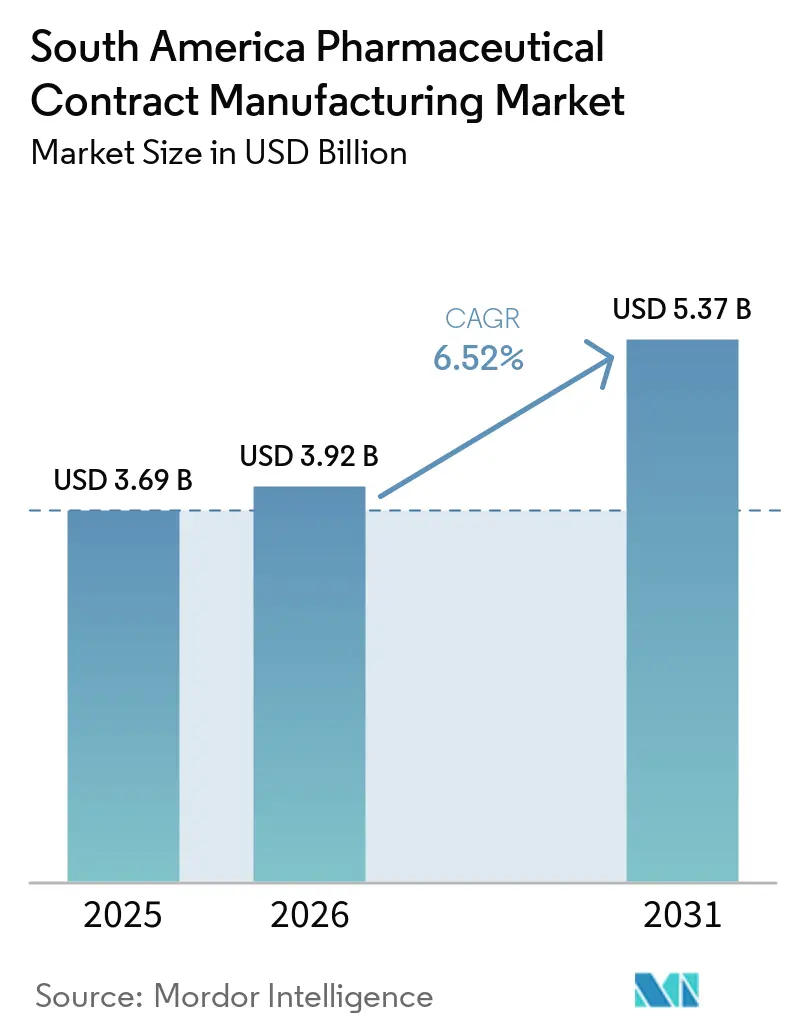
| Dimensione del mercato (2026) | 3.92 miliardo di dollari |
| Dimensione del mercato (2031) | 5.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.52% CAGR |
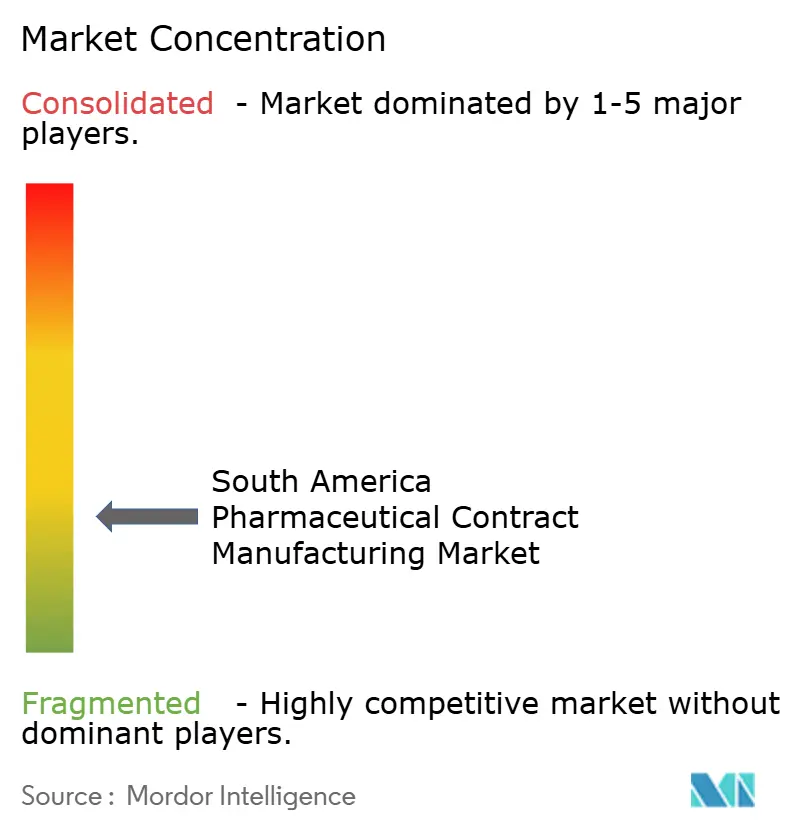
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della produzione farmaceutica a contratto in Sud America a cura di Mordor Intelligence
Si prevede che il mercato sudamericano della produzione farmaceutica a contratto (Contract Manufacturing - CMP) crescerà da 3.69 miliardi di dollari nel 2025 e 3.92 miliardi di dollari nel 2026 a 5.37 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.52% tra il 2026 e il 2031. L'invecchiamento della popolazione, le malattie croniche e il maggiore utilizzo di capacità produttive esterne sostengono la domanda di servizi di produzione regionali. I laboratori nazionali e le aziende farmaceutiche multinazionali sono alla ricerca di partner in grado di gestire la produzione specializzata, i requisiti di registrazione locali e le rotte di approvvigionamento più brevi. Il mercato sudamericano della produzione farmaceutica a contratto beneficia anche della domanda di farmaci oncologici, prodotti iniettabili e biosimilari che richiedono capacità locali qualificate. Le aziende con produzione sterile, chimica ad alto livello di contenimento e sistemi di qualità affidabili sono ben posizionate per competere per progetti di maggior valore. I principi attivi farmaceutici (API) importati e le fluttuazioni delle valute locali rimangono vincoli significativi per il controllo dei costi e la continuità dell'approvvigionamento.
Punti chiave del rapporto
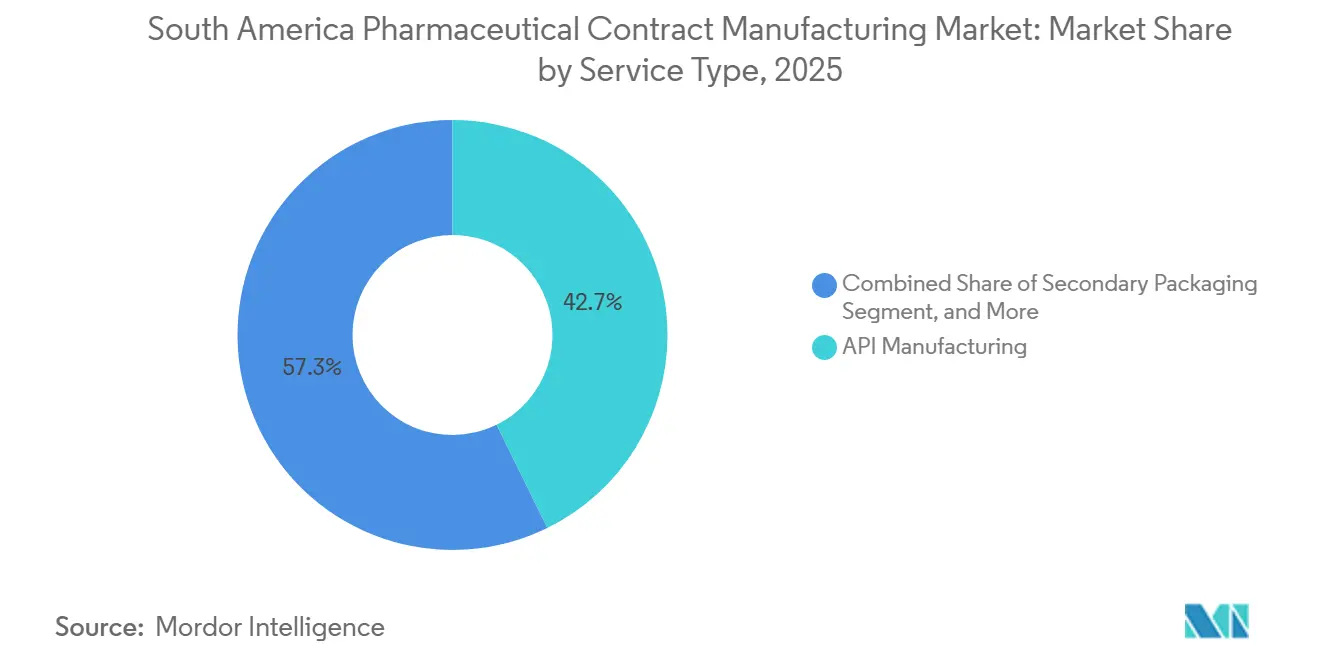
- Per tipologia di servizio, la produzione di principi attivi farmaceutici (API) deteneva il 42.73% del mercato sudamericano della produzione farmaceutica a contratto nel 2025, mentre si prevede che il confezionamento secondario crescerà a un tasso annuo composto (CAGR) del 7.98% fino al 2031.
- Per tipologia di molecola farmacologica, le piccole molecole rappresentavano il 56.83% del mercato sudamericano della produzione farmaceutica a contratto nel 2025, mentre si prevede che le terapie avanzate cresceranno a un tasso annuo composto del 7.78% fino al 2031.
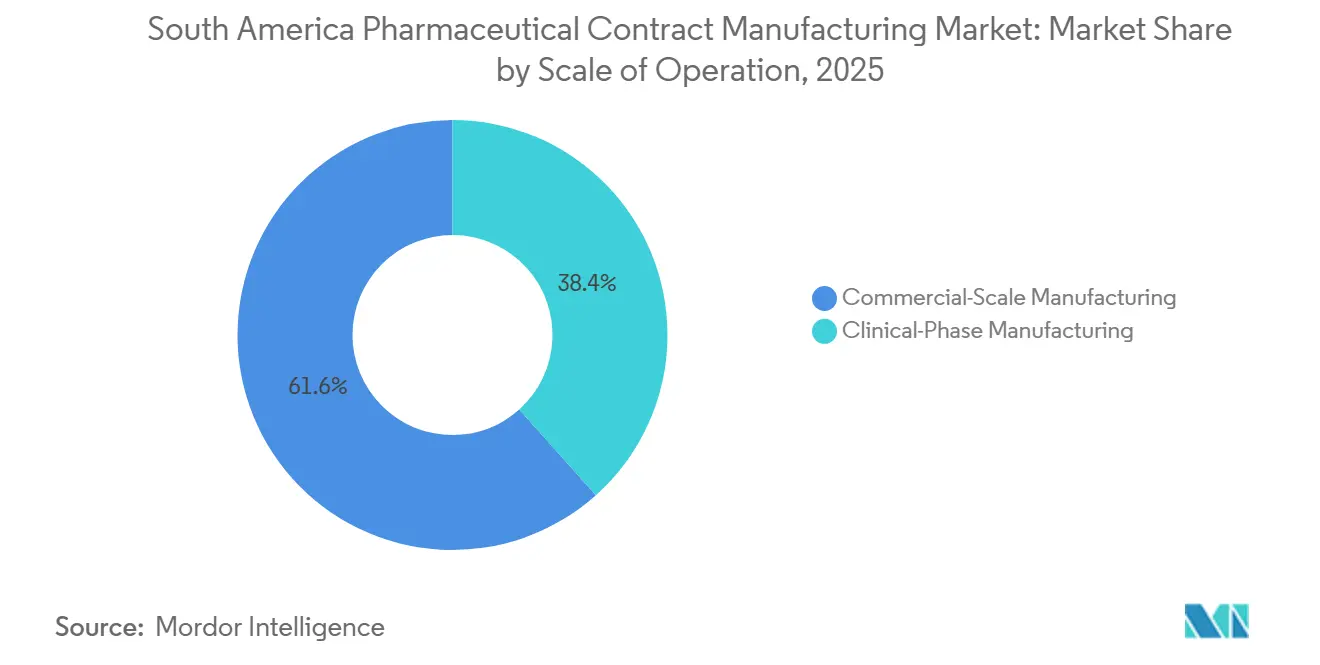
- In termini di scala operativa, la produzione su scala commerciale deteneva il 61.62% del mercato sudamericano della produzione farmaceutica a contratto nel 2025, mentre si prevede che la produzione in fase clinica si espanderà a un tasso di crescita annuo composto (CAGR) del 7.73% fino al 2031.
- Per quanto riguarda gli utenti finali, le grandi aziende farmaceutiche rappresentavano il 45.82% del mercato sudamericano della produzione farmaceutica a contratto nel 2025, mentre si prevede che le biotecnologie emergenti e virtuali cresceranno a un tasso annuo composto del 7.83% fino al 2031.
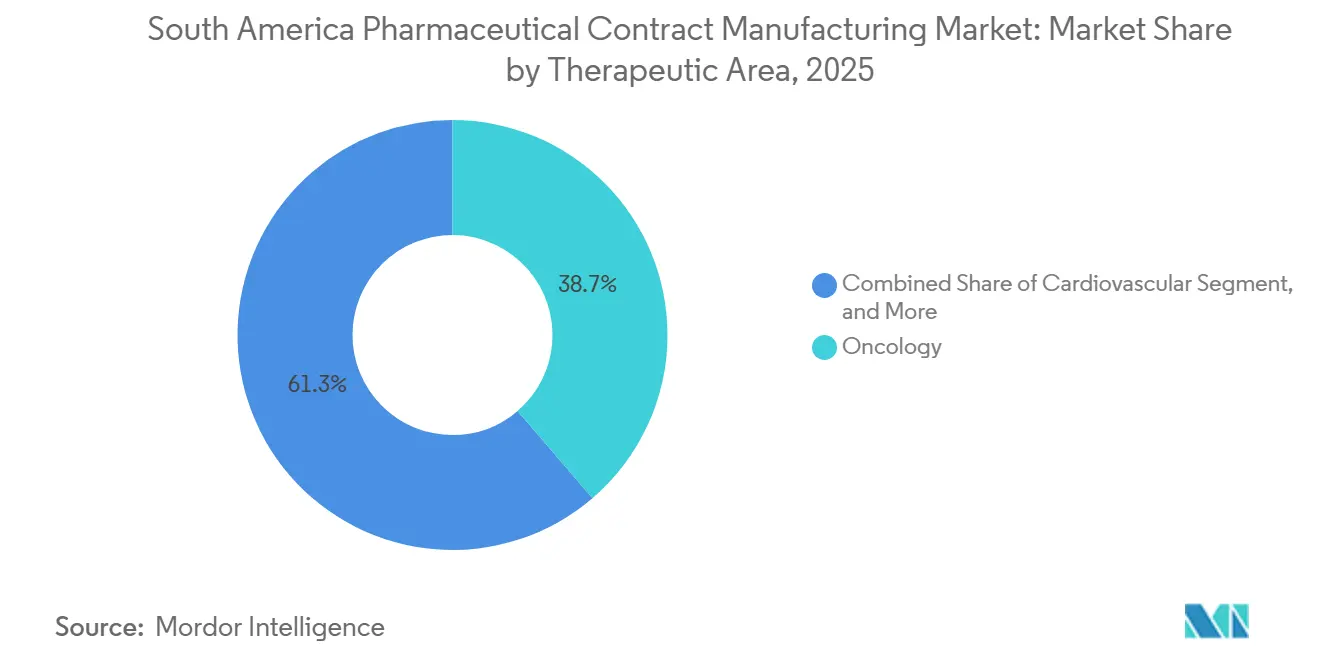
- Per area terapeutica, nel 2025 l'oncologia deteneva il 38.72% del mercato sudamericano della produzione farmaceutica a contratto, mentre si prevede che le terapie per il sistema nervoso centrale cresceranno a un tasso annuo composto del 7.22% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 48.73% del mercato sudamericano della produzione farmaceutica a contratto, mentre si prevede che il Cile crescerà a un tasso annuo composto del 7.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della produzione farmaceutica a contratto in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esternalizzazione da parte di aziende farmaceutiche nazionali e multinazionali | + 2.1% | Diffuso a livello globale, con una presenza concentrata in Brasile e Argentina, e con ripercussioni anche in Colombia e Cile. | A breve termine (≤ 2 anni) |
| Domanda di farmaci generici, biosimilari e terapie per malattie croniche | + 1.6% | Brasile, Argentina e Cile, con una domanda emergente in Colombia e Perù. | Medio termine (2-4 anni) |
| Aumento dei farmaci biologici e della localizzazione iniettabile | + 1.2% | Brasile e Argentina, con ripercussioni anche in Cile e Colombia. | Medio termine (2-4 anni) |
| Resilienza delle catene di approvvigionamento regionali e sostituzione delle importazioni | + 0.7% | Brasile, con i primi successi in Minas Gerais e Pernambuco | A lungo termine (≥ 4 anni) |
| Specializzazione in materia di regolamentazione transfrontaliera e piattaforme di esportazione | + 0.3% | Cile e Argentina, compresi i corridoi dell'Alleanza del Pacifico | A lungo termine (≥ 4 anni) |
| Produzione modulare e a flusso continuo in condizioni di vincoli di capitale. | + 0.2% | Brasile e Argentina, con una crescente diffusione in Colombia. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esternalizzazione da parte di aziende farmaceutiche nazionali e multinazionali
L'outsourcing è diventato un requisito strategico per i laboratori nazionali e le multinazionali che operano nella regione. Le grandi aziende farmaceutiche brasiliane hanno dovuto affrontare limitazioni di capacità produttiva a fronte dell'aumento dei volumi di produzione, il che ha stimolato la domanda di partner di produzione esterni. Blau Farmacêutica ha completato due nuove linee presso il suo complesso di San Paolo alla fine del 2025, e le linee sono entrate in fase di validazione ANVISA prima dell'inizio delle operazioni commerciali nel 2026. Anche le multinazionali che lanciano biosimilari e farmaci iniettabili specializzati hanno validi motivi per scegliere partner regionali piuttosto che importare prodotti finiti per via aerea. Le preferenze per i contenuti locali negli appalti pubblici e il quadro di riferimento in continua evoluzione di ANVISA rendono la capacità regionale qualificata più utile per l'ingresso nel mercato. Il mercato sudamericano della produzione farmaceutica a contratto, pertanto, attrae domanda da aziende nazionali che cercano prodotti biologici sterili, servizi di liofilizzazione e capacità di produzione di principi attivi ad alta potenza, nonché da multinazionali.
Domanda di farmaci generici, biosimilari e terapie per malattie croniche
La domanda di farmaci generici e biosimilari sta ampliando le opportunità di lavoro per i produttori a contratto. Il Brasile ha ripreso la produzione nazionale di insulina nel luglio 2025, dopo una pausa di 20 anni, grazie a una partnership per lo sviluppo produttivo tra Biomm, Wockhardt e la Fundação Ezequiel Dias. [1] Ministero della Salute brasiliano, “Brasile e Corea del Sud firmano partnership strategiche del valore di 1.1 miliardi di BRL”, Ministero della Salute brasiliano, gov.br. Questo programma ha dimostrato come il trasferimento tecnologico possa supportare la produzione nazionale di un farmaco fondamentale per le malattie croniche. Nel febbraio 2025, la PAHO ha esortato i paesi a migliorare l'accesso ai farmaci oncologici essenziali e ha incoraggiato approcci regionali che possano supportare l'adozione dei biosimilari. I produttori a contratto possono quindi ricevere sia incarichi di riempimento e confezionamento del prodotto finito per i biosimilari, sia incarichi di produzione di lotti di API per farmaci generici a basso costo. Questa combinazione favorisce i fornitori in grado di offrire molteplici servizi anziché una singola fase di produzione.
Aumento dei farmaci biologici e della localizzazione iniettabile
La produzione di farmaci biologici e iniettabili sterili richiede investimenti considerevoli, ma la localizzazione della produzione nazionale gode di un chiaro sostegno politico. Il Ministero della Salute brasiliano ha firmato tre Partenariati per lo Sviluppo Produttivo con partner sudcoreani nel febbraio 2026 per il trasferimento tecnologico e la produzione nazionale di bevacizumab, eculizumab e aflibercept. L'impegno di approvvigionamento per il primo anno ha raggiunto 1.104 miliardi di BRL, equivalenti a 201 milioni di dollari al tasso di cambio del 2026. mAbxience gestisce un impianto di coltura cellulare da 24,000 litri a Garín, in Argentina, con approvazioni GMP FDA ed EMA, offrendo agli sponsor un sito sudamericano in grado di supportare la fornitura regionale e l'esportazione. Queste capacità consentono a parte del mercato sudamericano della produzione farmaceutica a contratto di superare la fornitura nazionale e orientarsi verso la produzione di farmaci biologici destinati all'esportazione. Le modifiche alle procedure di ispezione previste da ANVISA per il 2026 possono inoltre ridurre il carico di lavoro derivante dalle ispezioni ripetute per i produttori qualificati.
Resilienza delle catene di approvvigionamento regionali e sostituzione delle importazioni
La dipendenza dalle importazioni rimane una preoccupazione strategica, poiché nel 2025 il Brasile importava il 90% dei principi attivi farmaceutici (API) utilizzati nella produzione di farmaci. Il deficit commerciale farmaceutico del Paese ha raggiunto nuovi massimi, trainato dalle importazioni di prodotti immunologici, biologici, oncologici e prodotti biotecnologici specializzati. Le politiche sanitarie e industriali brasiliane si avvalgono di partenariati per lo sviluppo produttivo e iniziative di finanziamento per rafforzare la capacità produttiva nazionale di API e farmaci biologici. I costi degli API possono rappresentare fino all'80% dei costi totali di produzione dei farmaci, il che rende l'approvvigionamento locale fondamentale per i produttori che operano nel settore dei farmaci generici, particolarmente sensibili al prezzo. Il mercato sudamericano della produzione farmaceutica a contratto può trarre vantaggio dallo sviluppo, da parte dei fornitori, di specifiche capacità di sintesi interne e dalla riduzione della dipendenza da materie prime importate. Gli investimenti in qualità rimangono necessari, poiché il processo di certificazione basato sul rischio di ANVISA collega i requisiti di rinnovo ai profili di rischio sanitario.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di conformità, ispezione e bonifica delle GMP. | -1.3% | Brasile e Argentina, con esperienze in Colombia e Perù. | Medio termine (2-4 anni) |
| Volatilità valutaria e dipendenza dalle API importate | -1.0% | Brasile e Argentina, con ripercussioni anche in Colombia e Perù. | A breve termine (≤ 2 anni) |
| Frammentazione della regolamentazione nei mercati nazionali | -0.5% | Tutti i mercati sudamericani, in particolare i CMO transfrontalieri | Medio termine (2-4 anni) |
| Affidabilità delle utenze, interruzioni nella catena del freddo e carenza di personale specializzato | -0.2% | Brasile nord-orientale, Argentina interna, Perù e Colombia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di conformità, ispezione e bonifica delle GMP.
La conformità alle GMP rappresenta un importante ostacolo in termini di costi per i produttori a contratto in Sud America. La norma RDC 982/2025 di ANVISA ha introdotto, nel luglio 2025, un modello basato sul rischio sanitario per il rinnovo della certificazione GMP e delle buone pratiche di distribuzione. Questo quadro normativo può modernizzare il processo, ma richiede ai produttori di mantenere sistemi di documentazione e qualità più rigorosi. Un'ispezione della FDA presso lo stabilimento di mAbxience a Garín, nell'aprile 2025, ha rilevato problematiche relative al controllo del carico microbico, al monitoraggio ambientale e alle attività di convalida. I risultati di un'ispezione presso un sito regionale possono ritardare il trasferimento tecnologico e indurre i committenti a mantenere fornitori secondari. L'ammodernamento delle camere bianche, la riqualificazione delle apparecchiature e le ispezioni ripetute possono limitare la capacità di uno stabilimento di medie dimensioni di investire nell'espansione della capacità produttiva. I requisiti GMP della Colombia, previsti dal Decreto 335, richiedono inoltre una rigorosa documentazione sulla convalida dei processi, che può rappresentare una sfida per gli stabilimenti più piccoli.
Volatilità valutaria e dipendenza dalle API importate
Le fluttuazioni valutarie creano incertezza diretta per i produttori che acquistano principi attivi farmaceutici (API) in USD o EUR e li vendono in valuta locale. Il real brasiliano ha mostrato una performance ponderata per gli scambi commerciali più forte fino a metà del 2026, ma il suo precedente deprezzamento rispetto al dollaro statunitense ha continuato a influenzare le decisioni contrattuali a lungo termine. L'Argentina ha dovuto affrontare una sfida più ardua perché l'inflazione e le periodiche svalutazioni della valuta possono ridurre i margini in valuta locale. Queste condizioni possono rendere più difficile la gestione di un contratto che risulta competitivo al momento della firma, dopo un'importante variazione del tasso di cambio. L'approvvigionamento parziale di API a livello nazionale può ridurre la quota di costi legata alle importazioni. La spesa per l'importazione di farmaci in Brasile ha raggiunto il picco nella prima metà del 2026 e i prodotti immunologici, i farmaci biologici e i medicinali oncologici sono stati tra le categorie in più rapida crescita.
Analisi del segmento
Per tipologia di servizio: la chimica API sostiene le entrate mentre il packaging avanza
Nel 2025, la produzione di principi attivi farmaceutici (API) deteneva il 42.73% della quota di mercato sudamericana della produzione farmaceutica a contratto. Questo segmento è stato sostenuto dall'ampia base di siti di produzione di farmaci generici in Brasile e dalla crescente capacità produttiva di API biosimilari in Argentina. Le lunghe produzioni in lotti di molecole consolidate creano programmi di produzione e flussi di cassa prevedibili per i produttori. Ciò contribuisce a spiegare perché i laboratori nazionali consolidati mantengono le proprie capacità di produzione di API, esternalizzando al contempo alcune attività relative alle forme farmaceutiche. Lo sviluppo e la produzione di forme farmaceutiche finite servono le aziende che necessitano di supporto nella formulazione, lotti per la registrazione e prodotti finiti per i programmi clinici regionali. Servono anche le aziende biotecnologiche virtuali che necessitano di una fornitura senza dover costruire i propri impianti.
Si prevede che il confezionamento secondario crescerà a un CAGR del 7.98% fino al 2031, il tasso più alto in questo segmento. La serializzazione, la prova di manomissione e i requisiti di etichettatura specifici per paese rendono la capacità di confezionamento locale più importante per gli sponsor. Questi requisiti possono rendere il confezionamento centralizzato in Europa o Nord America meno adatto per i prodotti destinati a diversi paesi sudamericani. Unither Pharmaceuticals gestisce 2 stabilimenti certificati GMP in Brasile e detiene autorizzazioni da ANVISA, INVIMA e DIGEMID. [2] Unither Pharmaceuticals, “Autorizzazioni e certificazioni regolatorie”, Unither Pharmaceuticals, unither-pharma.com. La sua presenza sul territorio illustra perché le capacità di confezionamento e regolamentari in più paesi possono creare un vantaggio. Il mercato sudamericano della produzione farmaceutica a contratto conferisce ai fornitori di confezionamento un ruolo più importante quando gli sponsor necessitano di unità pronte per il mercato e conformi alle normative locali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base al tipo di molecola del farmaco: le molecole piccole sono in testa, mentre le terapie avanzate guadagnano terreno.
Nel 2025, le piccole molecole rappresentavano il 56.83% del mercato sudamericano della produzione farmaceutica a contratto. Questa posizione rifletteva la consolidata base di farmaci generici e l'infrastruttura chimica presente nel corridoio farmaceutico di San Paolo. Gli appalti pubblici attraverso il Sistema Sanitario Unificato brasiliano supportano un'elevata domanda di farmaci non più coperti da brevetto. La catena produttiva che soddisfa questa domanda rimane in gran parte focalizzata sui prodotti a piccole molecole. I fornitori con processi chimici validati e operazioni di lotto efficienti possono continuare a servire questa ampia base di clienti. Il segmento offre inoltre ai produttori una base per investire in classi di prodotti più complesse.
Si prevede che le terapie avanzate cresceranno a un CAGR del 7.78% fino al 2031, diventando così la categoria di molecole in più rapida crescita. Le terapie cellulari e geniche sono partite da una base più ristretta rispetto alle molecole convenzionali, quindi le singole decisioni in materia di capacità produttiva possono influenzare in modo significativo lo sviluppo di questa categoria. Anche i farmaci biologici rivestono un ruolo crescente, poiché la produzione regionale di anticorpi monoclonali biosimilari e proteine ricombinanti può supportare sia l'offerta locale che quella destinata all'esportazione. ITC-CDMO offre servizi conformi alle GMP per le terapie cellulari e ha supportato progetti in fase clinica. [3] ITC-CDMO, “Servizi CDMO conformi alle GMP”, ITC-CDMO, itc-cdmo.com. Questa attività dimostra che il mercato sudamericano della produzione farmaceutica a contratto ha una capacità iniziale per le modalità avanzate. Gli sponsor possono prendere in considerazione fornitori regionali per la produzione clinica quando i loro requisiti di qualità e tecnici sono soddisfatti.
In base alla scala operativa: la produzione commerciale è in testa, mentre la capacità clinica si espande.
Nel segmento della produzione su scala commerciale, il 61.62% del fatturato del 2025 è stato generato dalla produzione di farmaci generici e biosimilari consolidati, destinati al mercato interno e alle esportazioni regionali. Questa quota è stata sostenuta dall'elevato utilizzo di attrezzature e dai pacchetti di validazione già esistenti, che offrono vantaggi in termini di costi nella produzione commerciale. Produttori affermati da tempo, come Eurofarma Laboratórios e Blau Farmacêutica, hanno sviluppato queste capacità nel corso degli anni. Eurofarma ha avviato le attività presso il suo complesso di Montes Claros nell'ottobre 2025, su una superficie di 515,000 m², di cui 250,000 m² di infrastrutture. La progettazione modulare consente all'azienda di aumentare la capacità produttiva in base all'evoluzione della domanda.
Si prevede che la produzione in fase clinica crescerà a un tasso annuo composto (CAGR) del 7.73% fino al 2031. Le aziende biotecnologiche virtuali e gli sponsor regionali di studi clinici necessitano sempre più di una produzione locale di lotti GMP anziché importare materiali sperimentali dal Nord America o dall'Europa. L'Università Statale di San Paolo ha inaugurato nel 2025 uno stabilimento biofarmaceutico pilota con un finanziamento di 20 milioni di BRL (3.4 milioni di dollari al tasso di cambio del 2025) da parte del Ministero della Salute e 60 milioni di BRL (10.2 milioni di dollari) previsti per le attrezzature. La struttura è stata progettata per supportare la ricerca accademica e clinica in biotecnologia. Gli investimenti pubblici considerano la produzione clinica sia come un'infrastruttura scientifica che come un servizio commerciale. Questo approccio può favorire partnership private e accordi di condivisione dei costi per gli sponsor più piccoli.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le grandi aziende farmaceutiche mantengono la spesa invariata mentre le biotecnologie virtuali si espandono
Nel 2025, le grandi aziende farmaceutiche hanno rappresentato il 45.82% della spesa degli utenti finali. Questa posizione è stata rafforzata da contratti a lungo termine per prodotti consolidati e lanci di portafogli regionali. Tali contratti spesso riguardano più paesi e richiedono standard qualitativi elevati. Anche gli accordi con i fornitori preferenziali offrono ai produttori a contratto già affermati un vantaggio nel fidelizzare i clienti. Le aziende farmaceutiche produttrici di farmaci generici rimangono importanti utilizzatori, in quanto necessitano di elevati volumi di forme farmaceutiche orali solide e iniettabili. Nel 2025, i laboratori brasiliani hanno prodotto 8 farmaci su 10 venduti al dettaglio in Brasile, rafforzando la domanda interna di servizi di produzione.
Si prevede che le aziende biotecnologiche emergenti e virtuali cresceranno a un tasso annuo composto (CAGR) del 7.83% fino al 2031, il tasso più rapido tra i gruppi di utenti finali. Questi sponsor hanno in genere uno o due programmi clinici e non dispongono di impianti di produzione interni. Necessitano di un supporto integrato, dallo sviluppo del processo alla produzione di lotti GMP. Il segmento è collegato agli incubatori biotecnologici e alle aziende finanziate da venture capital a San Paolo e Buenos Aires. Nel 2025, FIFARMA ha segnalato che i paesi sudamericani stavano diventando più attraenti per gli investimenti nel settore biomedico, mentre l'accesso al mercato e la prevedibilità normativa rimanevano delle sfide. Il mercato sudamericano della produzione farmaceutica a contratto può trarre vantaggio da questo gruppo quando i fornitori offrono programmi flessibili e integrati.
Per area terapeutica: l'oncologia mantiene la sua portata mentre le terapie per il sistema nervoso centrale accelerano
L'oncologia ha rappresentato il 38.72% del fatturato del 2025 nel segmento dell'area terapeutica. Il cancro rimane una delle principali cause di malattia e morte nella regione e la PAHO e l'OMS hanno segnalato quasi 1.5 milioni di nuovi casi di cancro e oltre 750,000 decessi per cancro nella regione durante il 2024. [4] Organizzazione Panamericana della Sanità e Organizzazione Mondiale della Sanità, "L'OMS chiede un'azione urgente poiché si prevede che i nuovi casi di cancro raddoppieranno quasi entro il 2050", Organizzazione Panamericana della Sanità, paho.org. Il contenimento di API ad alta potenza per prodotti citotossici e il riempimento-confezionamento asettico per anticorpi monoclonali richiedono competenze specializzate da fornitori qualificati. Le partnership di trasferimento tecnologico del Brasile del febbraio 2026 includevano bevacizumab e aflibercept, che hanno aggiunto supporto alla produzione nazionale per i farmaci biologici contro il cancro. Questi requisiti supportano la domanda di strutture con una forte capacità di contenimento e produzione sterile.
Si prevede che le terapie per il sistema nervoso centrale cresceranno a un tasso annuo composto (CAGR) del 7.22% fino al 2031. Gli acquisti di farmaci psichiatrici in Brasile sono aumentati del 25% nei tre anni conclusi nell'agosto 2025. Nello stesso periodo, sono aumentate anche le categorie di farmaci antipsicotici e per il disturbo da deficit di attenzione/iperattività. Questa domanda può incrementare la necessità di capacità di formulazione e confezionamento primario di sostanze controllate. Anche i farmaci per le malattie cardiovascolari e infettive rimangono parte del mix terapeutico. Le esigenze di salute pubblica in Perù, Colombia e Bolivia sostengono la domanda di principi attivi antiparassitari e antimicrobici. Il mercato sudamericano della produzione farmaceutica a contratto deve inoltre monitorare il processo di valutazione tecnologica CONITEC del Brasile, poiché le decisioni relative al prontuario farmaceutico possono influenzare i volumi dei lotti di appalto pubblico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Brasile deteneva il 48.73% della quota di mercato sudamericana della produzione farmaceutica a contratto. La sua posizione di leadership si basa su un'infrastruttura farmaceutica consolidata, un'ampia base di stabilimenti certificati GMP e l'allineamento di ANVISA alle pratiche di ispezione internazionali. L'apertura, nell'ottobre 2025, del complesso di Montes Claros da parte di Eurofarma ha confermato la continua fiducia nel Brasile come hub produttivo regionale. Il fatturato al dettaglio dei prodotti farmaceutici in Brasile ha raggiunto i 146.8 miliardi di real brasiliani, equivalenti a 25 miliardi di dollari al tasso di cambio del 2025, e i produttori nazionali hanno generato 5.80 real su ogni 10 di fatturato. Questa domanda interna sostiene i servizi di produzione a contratto, sebbene l'importazione di principi attivi farmaceutici possa indebolire la competitività dei costi in caso di deprezzamento del real.
Argentina e Cile rappresentano i prossimi hub strategici per il mercato sudamericano della produzione farmaceutica a contratto. L'Argentina dispone di impianti in grado di produrre farmaci biologici, tra cui il sito di Garín di MABXIENCE con una capacità di coltura cellulare di 24,000 litri e le approvazioni GMP di FDA ed EMA. Anche Sinergium Biotech ha contribuito alla fornitura regionale di vaccini contro il COVID-19 grazie alle sue capacità produttive. L'esperienza argentina in materia di regolamentazione supporta la produzione farmaceutica, sebbene l'instabilità macroeconomica e i controlli valutari possano influenzare i piani di investimento e i prezzi dei contratti.
Colombia, Perù e il resto del Sud America offrono opportunità di espansione a lungo termine. L'INVIMA colombiana ha ampliato il proprio ambito di certificazione GMP ai sensi del Decreto 335, e Unither è autorizzata a rifornire il mercato colombiano dal Brasile. La DIGEMID peruviana accetta sempre più spesso ispezioni da parte di autorità riconosciute, il che può aiutare gli sponsor a utilizzare la documentazione GMP esistente. Bolivia, Ecuador e altri paesi dipendono ancora fortemente dai prodotti finiti importati, mentre le normative sugli appalti pubblici stanno iniziando a incoraggiare l'approvvigionamento regionale.
Panorama competitivo
Il mercato sudamericano della produzione farmaceutica a contratto presenta una struttura competitiva a più livelli. Le organizzazioni globali di sviluppo e produzione a contratto offrono produzione di farmaci biologici sterili, riempimento e confezionamento asettico e capacità di sviluppo integrato. Le loro reti multisito aiutano gli sponsor a diversificare l'offerta, garantendo al contempo sistemi di qualità uniformi. Le certificazioni di FDA, EMA e ANVISA possono ridurre gli oneri di validazione quando gli sponsor trasferiscono i prodotti agli stabilimenti regionali. Catalent e la rete Patheon di Thermo Fisher Scientific competono attraverso modelli operativi internazionali e un'ampia offerta di servizi tecnici, mentre i requisiti di registrazione locali conferiscono alle aziende regionali un ruolo importante.
Aziende brasiliane come Eurofarma, Blau Farmacêutica, EMS e Cristália competono con Laboratorios Bagó e Insud Pharma in Argentina. Queste aziende vantano una solida esperienza nelle forme farmaceutiche orali solide e nei farmaci iniettabili standard. Stanno inoltre investendo in farmaci biologici, sostanze controllate e programmi di produzione più complessi. Blau Farmacêutica ha pianificato di aumentare la capacità produttiva di almeno il 70% entro il 2028, con linee di produzione di fiale, antibiotici, prodotti liofilizzati e anticorpi monoclonali in fase di validazione e avvio della commercializzazione nel 2026. Il complesso modulare di Eurofarma a Montes Claros ha creato spazio per aggiunte graduali di capacità produttiva, mentre il contenimento di principi attivi ad alta potenza, le terapie cellulari e geniche e i prodotti parenterali complessi rimangono relativamente limitati.
Novasynth applica la tecnologia a flusso continuo alla produzione di API di grado GMP e integra i servizi di produzione con un modello operativo efficiente in termini di capitale. Gli impianti più grandi utilizzano anche l'ottimizzazione digitale dei lotti, la tecnologia di analisi di processo e i sistemi di qualità supportati dai dati per gestire la conformità e l'efficienza. È probabile che gli sponsor privilegino i fornitori che combinano la copertura normativa in più paesi con un'infrastruttura pronta per i farmaci biologici, come dimostrano le autorizzazioni di Unither in Brasile, Colombia e Perù. Il mercato sudamericano della produzione farmaceutica a contratto presenta una concorrenza moderata nella produzione commerciale consolidata e una concorrenza più limitata per i farmaci biologici specializzati e i servizi ad alta complessità.
Leader del settore della produzione farmaceutica a contratto in Sud America
Catalent Inc.
Termo Fisher Scientific Inc.
Gruppo Lonza Ltd.
Recifarm AB
Unither prodotti farmaceutici
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: Laboratório Cristália ha assunto la gestione dello stabilimento di produzione di farmaci solidi di Takeda a Jaguariuna, San Paolo, a seguito dell'approvazione del CADE. Lo stabilimento acquisito era in possesso di una certificazione ANVISA GMP attiva e ha portato a 11 il numero totale di impianti di produzione di Cristália in Brasile. Il management ha indicato un aumento della capacità produttiva compreso tra il 50% e il 70%, a seconda della forma farmaceutica. L'acquisizione ha rafforzato la posizione di Cristália come produttore a contratto di farmaci solidi per uso orale per conto di aziende farmaceutiche nazionali e regionali.
- Luglio 2026: WuXi Biologics ha ottenuto la certificazione ANVISA GMP per due stabilimenti di produzione di principi attivi e uno di prodotti farmaceutici a Wuxi, in Cina. La certificazione ha permesso all'azienda globale CRDMO di fornire al Brasile la produzione di farmaci biologici su scala commerciale, incluso un anticorpo monoclonale anti-PD-L1 per l'immunoterapia del cancro. Ha inoltre consentito l'erogazione di servizi end-to-end nell'ambito del quadro di equivalenza GMP estero del Brasile.
- Giugno 2026: ANVISA ha pubblicato l'Istruzione Normativa 451/2026, che modifica l'IN 292/2024 e formalizza il ricorso alle ispezioni di un elenco ampliato di autorità regolatorie estere equivalenti, tra cui l'Agenzia giordana per gli alimenti e i farmaci. Si prevedeva che la modifica avrebbe ridotto le ispezioni duplicate, ottimizzato le risorse ispettive di ANVISA e accelerato i tempi di certificazione GMP per la registrazione di farmaci e prodotti biologici in Brasile. Ciò ha avvantaggiato direttamente le aziende multinazionali che cercavano un accesso più rapido al mercato.
- Aprile 2026: Il Ministero della Salute cileno e l'ISP hanno aggiornato l'Allegato 2 della Norma Tecnica 127 tramite il Decreto 26/2026. La revisione ha aggiornato i requisiti GMP per i prodotti farmaceutici sterili e ha imposto ai laboratori autorizzati esistenti di adeguarsi entro 12 mesi dalla data di entrata in vigore, più un periodo massimo di 5 anni per i laboratori già autorizzati. La modifica ha allineato maggiormente gli standard cileni di produzione sterile alle linee guida dell'OMS e del PIC/S.
Ambito del rapporto sul mercato della produzione farmaceutica a contratto in Sud America
Il rapporto sul mercato della produzione farmaceutica a contratto in Sud America è segmentato per tipo di servizio (produzione di API, sviluppo e produzione di FDF e confezionamento secondario), tipo di molecola del farmaco (piccole molecole, farmaci biologici, terapie avanzate - cellulari e geniche), scala operativa (produzione in fase clinica e produzione su scala commerciale), utente finale (grandi aziende farmaceutiche, aziende farmaceutiche generiche, aziende biotecnologiche emergenti e virtuali e aziende farmaceutiche specializzate), area terapeutica (oncologia, cardiovascolare, sistema nervoso centrale, malattie infettive e altre aree terapeutiche) e paese (Brasile, Argentina, Cile, Colombia, Perù, resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di servizio
| Produzione API |
| Sviluppo e produzione FDF |
| Imballaggio secondario |
Per tipo di molecola del farmaco
| Piccola molecola |
| Biologics |
| Terapie avanzate, cellulari e geniche |
Per scala di funzionamento
| Produzione in fase clinica |
| Produzione su scala commerciale |
Per utente finale
| Big Pharma |
| Farmaci generici |
| Biotecnologie emergenti e virtuali |
| Farmacia specializzata |
Per Area Terapeutica
| Oncologia |
| Cardiovascolare |
| Sistema nervoso centrale (CNS) |
| Malattie Infettive |
| Altre aree terapeutiche |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Perù |
| Resto del Sud America |
| Per tipo di servizio | Produzione API |
| Sviluppo e produzione FDF | |
| Imballaggio secondario | |
| Per tipo di molecola del farmaco | Piccola molecola |
| Biologics | |
| Terapie avanzate, cellulari e geniche | |
| Per scala di funzionamento | Produzione in fase clinica |
| Produzione su scala commerciale | |
| Per utente finale | Big Pharma |
| Farmaci generici | |
| Biotecnologie emergenti e virtuali | |
| Farmacia specializzata | |
| Per Area Terapeutica | Oncologia |
| Cardiovascolare | |
| Sistema nervoso centrale (CNS) | |
| Malattie Infettive | |
| Altre aree terapeutiche | |
| Per Nazione | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano della produzione farmaceutica a contratto?
Il mercato aveva un valore di 3.69 miliardi di dollari nel 2025 e si stima che raggiungerà i 5.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.52%.
Quale servizio riveste il ruolo più importante nella produzione farmaceutica a contratto in Sud America?
Nel 2025, la produzione di API deteneva la quota maggiore, pari al 42.73%, sostenuta dalla produzione di farmaci generici e dalla capacità produttiva di API biosimilari.
Quale servizio si prevede che crescerà più rapidamente entro il 2031?
Si prevede che il settore degli imballaggi secondari crescerà a un tasso annuo composto del 7.98%, grazie alla serializzazione e ai requisiti di etichettatura specifici per ogni paese.
Perché il Brasile è importante per l'outsourcing farmaceutico regionale?
Nel 2025 il Brasile deteneva il 48.73% del fatturato regionale e vanta una solida base manifatturiera, una forte domanda interna e un'ampia rete normativa.
Quale gruppo di clienti si prevede crescerà più rapidamente?
Si prevede che le biotecnologie emergenti e virtuali cresceranno a un tasso annuo composto del 7.83% fino al 2031, poiché queste aziende necessitano di un supporto esterno integrato per lo sviluppo e la produzione.


