

Dimensioni e quota del mercato della logistica della catena del freddo farmaceutica in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
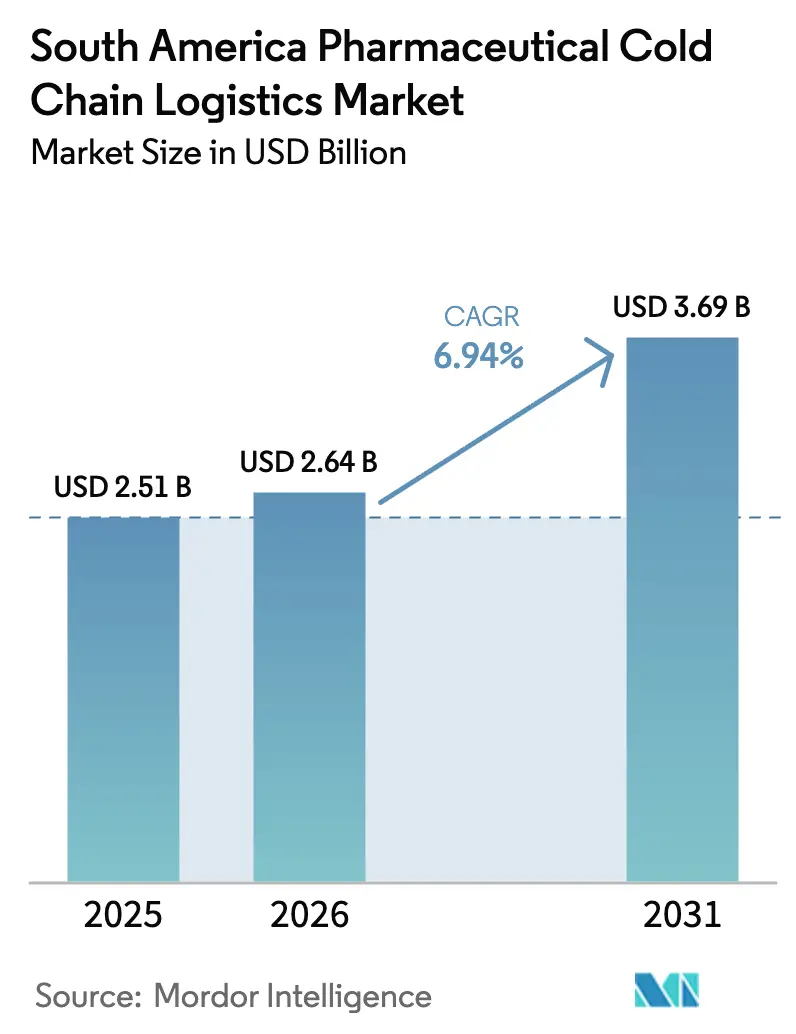
| Dimensione del mercato (2026) | 2.64 miliardo di dollari |
| Dimensione del mercato (2031) | 3.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.94% CAGR |
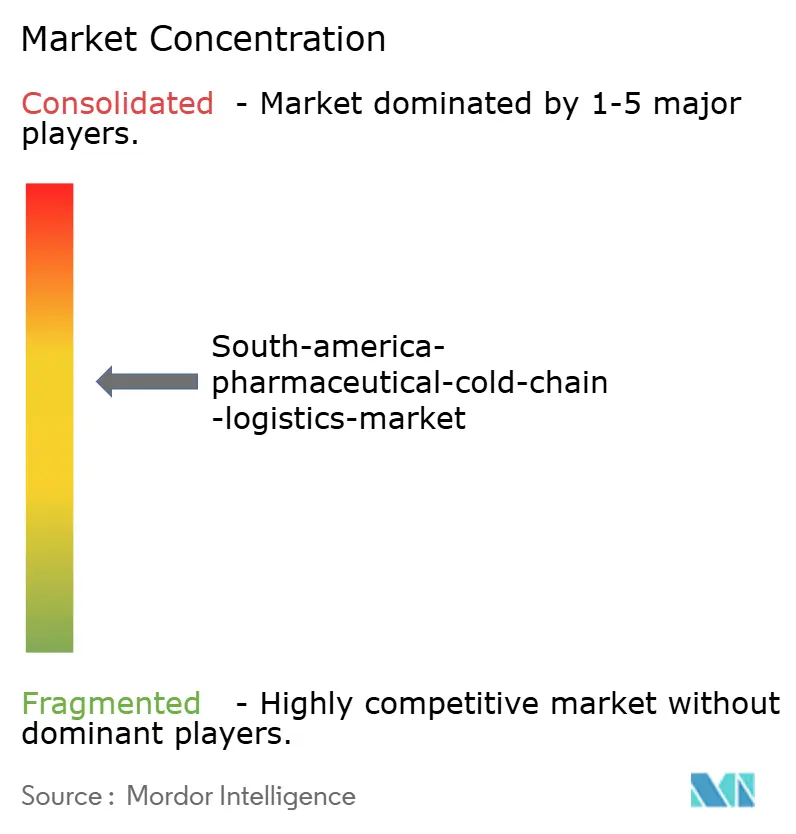
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica della catena del freddo farmaceutica in Sud America di Mordor Intelligence
Si prevede che le dimensioni del mercato cresceranno da 2.51 miliardi di dollari nel 2025 a 2.64 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 3.69 miliardi di dollari entro il 2031 con un CAGR del 6.94% nel periodo 2026-2031.
L'accelerazione delle approvazioni di prodotti biologici, le campagne di immunizzazione governative e una più ampia adozione dell'IoT stanno rimodellando l'economia del mix di servizi in tutto il Sud America. I nuovi impianti biologici in Brasile stanno consolidando corridoi che ora si estendono dal Minas Gerais alle porte di esportazione andine, mentre l'espansione aeroportuale della Colombia garantisce la crescita più rapida della regione. I 3PL multinazionali dominano le rotte transfrontaliere grazie a reti dense e certificate, eppure gli specialisti regionali mantengono roccaforti rurali e dell'ultimo miglio, dove le celle frigorifere comunali e le licenze locali definiscono l'accesso. Lo stoccaggio a bassissimo contenuto di gasolio rimane scarso; solo nove strutture certificate si estendono in Brasile, Argentina e Cile, creando un collo di bottiglia che sta alimentando retrofit di siti industriali dismessi e interessi di M&A. I prezzi persistentemente elevati dell'elettricità e del gasolio, tuttavia, minacciano l'integrità dei margini e accelerano i retrofit di impianti solari e di refrigerazione ad ammoniaca in tutto il mercato della logistica del freddo farmaceutica.
Punti chiave del rapporto
- Per tipologia di servizio, nel 2025 il trasporto ha rappresentato il 60.92% della quota di mercato della logistica della catena del freddo farmaceutica in Sud America, mentre si prevede che il trasporto aereo crescerà a un CAGR dell'8.74% fino al 2031.
- In base al tipo di temperatura, nel 2025 lo stoccaggio refrigerato ha rappresentato il 41.75% del mercato logistico della catena del freddo farmaceutica del Sud America; i segmenti surgelati e ultra-congelati stanno avanzando a un CAGR del 7.48% fino al 2031.
- Per prodotto, i farmaci di marca hanno dominato con una quota di fatturato del 51.84% nel 2025, mentre le formulazioni specialistiche e orfane cresceranno a un CAGR del 7.36% fino al 2031.
- Per quanto riguarda l'utente finale, i produttori farmaceutici hanno rappresentato il 46.18% della spesa del 2025, mentre si prevede che i produttori di biotecnologie e biosimilari registreranno il CAGR più rapido, pari al 7.61%, fino al 2031.
- Per Paese, il Brasile ha rappresentato il 58.73% del valore del 2025, ma si prevede che la Colombia registrerà il CAGR più rapido a livello nazionale, pari all'8.98%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica della catena del freddo farmaceutica in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita delle pipeline di prodotti biologici e vaccini | + 1.8% | Brasile, Argentina, con ricadute in Colombia e Cile | Medio termine (2-4 anni) |
| Espansione dei poli di produzione farmaceutica in Brasile e Argentina | + 1.5% | Brasile (San Paolo, Minas Gerais), Argentina (Buenos Aires, Cordoba) | A lungo termine (≥ 4 anni) |
| Campagne di immunizzazione guidate dal governo | + 1.3% | Sud America globale, primi guadagni in Brasile, Colombia e Perù | A breve termine (≤ 2 anni) |
| Ampliamento delle partnership 3PL per la consegna dell'ultimo miglio abilitata dall'IoT | + 1.0% | Corridoi urbani in Brasile, Cile e Colombia; penetrazione rurale graduale | Medio termine (2-4 anni) |
| Armonizzazione delle linee guida del PIL del Mercosur | + 0.6% | Argentina, Brasile, Paraguay, Uruguay | A lungo termine (≥ 4 anni) |
| Domanda di stoccaggio ultra-freddo dovuta al cambiamento climatico | + 0.7% | Bacino amazzonico (Brasile), costa argentina, regioni andine (Colombia, Perù) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida crescita di prodotti biologici e vaccini
Nel 2024, Fiocruz ha stipulato sette contratti di trasferimento tecnologico per adalimumab, rituximab e trastuzumab, e ogni spedizione ora attraversa corridoi di 3,200 km da Rio de Janeiro a Manaus. INVIMA ha approvato sei domande di brevetto per farmaci biologici nel 2025, avviando un programma di ammodernamento delle celle frigorifere da 28 milioni di dollari che interessa 140 comuni colombiani. La cilena CENABAST ora esclude gli offerenti privi di certificazione ISO 9001 e GDP, consolidando i flussi di vaccini con DHL e Ransa.
Un più ampio spostamento della pipeline verso le terapie a mRNA e cellulari richiede un'integrità della temperatura senza precedenti. Solo nove siti a bassissima temperatura sono certificati in Brasile, Argentina e Cile, costringendo la brasiliana Fiocruz ad affittare spazi di emergenza a San Paolo a tariffe premium mentre aggiunge sei nuove unità a -80 °C entro il 2027 [1]. Fiocruz, "Piani di espansione a bassissima temperatura", portal.fiocruz.br I distributori argentini hanno iniziato a razionare i contenitori di azoto in fase vapore e le tariffe di trasporto per i carichi a -150 °C sono aumentate del 18% dal 2024, accelerando i flussi di capitale nella produzione di ghiaccio secco e negli aggiornamenti degli impianti di azoto in tutto il mercato della logistica della catena del freddo farmaceutica.
Espansione dei centri di produzione farmaceutica in Brasile e Argentina
Il Brasile sta sfruttando la sua posizione di principale mercato farmaceutico della regione e iniziative di supporto come il Complesso Sanitario Economico-Industriale e Nova Industria Brasil per attrarre importanti investimenti greenfield e brownfield in stabilimenti di produzione di prodotti biologici, iniettabili e formulati. Nel periodo 2025-2031, ciò rafforzerà il ruolo del Brasile sia come base di approvvigionamento nazionale che come piattaforma orientata all'esportazione, in particolare per le malattie croniche ad alto valore aggiunto e i prodotti specialistici.
Il Plan de Desarrollo Productivo Farmaceutico argentino concede crediti d'imposta del 25% sui CAPEX degli impianti e ha spinto Laboratorios Richmond e Bago a presentare espansioni da 40 milioni di dollari nel 2025. Questi progetti, sia brownfield che greenfield, aumenteranno il tonnellaggio biologico in uscita del 14% rispetto ai valori di riferimento del 2024 entro il 2026, riducendo la percentuale di sfitti nei magazzini a Buenos Aires al di sotto del 4% e stimolando la locazione di 22,000 pallet aggiuntivi tra San Paolo, Cordoba e Santiago. L'ondata di investimenti sta anche deviando le rotte intra-Mercosur, con i 3PL che stanno sperimentando treni a temperatura controllata sull'asse di Santos Rondonopolis per bilanciare i carichi di cereali in direzione nord con i carichi farmaceutici in direzione sud.
Campagne di immunizzazione guidate dal governo
Il Brasile ha distribuito 18.3 milioni di dosi di dengue a 521 comuni ad alto rischio tramite SIPNI, imponendo la telemetria continua a 2-8 °C. La campagna HPV del Perù del 2025 si è basata su furgoni dotati di GPS, che hanno ridotto in media di 38 ore i tempi di transito dell'ultimo miglio e ridotto il deterioramento al 3.1%.
Il Cile ha sostenuto il 94% della vaccinazione pediatrica grazie alla partnership con LifeConEx di DHL per le rotte a temperatura controllata nelle regioni di Atacama e Aysen. Nel complesso, queste campagne integrano ritmi di transito ad alta frequenza nel mercato della logistica della catena del freddo farmaceutica, aumentando la produttività di base e riducendo i cicli di rifornimento.
Ampliamento delle partnership 3PL per la consegna dell'ultimo miglio IoT
UPS-Bomi ha dotato 320 furgoni di registratori di temperatura con intervalli di 15 minuti che inviano automaticamente avvisi in caso di escursioni termiche superiori a 8 °C e consentono alle farmacie di rifiutare carichi compromessi. Il progetto pilota blockchain di Maersk a Santos, Valparaíso e Callao ha ridotto gli errori di documentazione del 41%, diventando un elemento chiave nella sua vittoria nella distribuzione dei vaccini nel 2025.
CEVA ha introdotto a San Paolo armadietti automatici con temperatura compresa tra 2 e 8 °C che consentono il ritiro in farmacia fuori orario, con una potenziale espansione in 140 città brasiliane entro il 2027, previo via libera dell'ANVISA. PharmaChain di Kuehne + Nagel ha elaborato 2.3 milioni di spedizioni nel 2025 con una conformità al PIL dell'89%, in aumento rispetto al 76% del 2023, dopo l'aggiunta di algoritmi predittivi per evitare ritardi. Il Ministero dell'ICT della Colombia sovvenziona il 40% dell'hardware IoT per i 3PL che servono le aree rurali, riducendo le barriere all'ingresso per i fornitori di fascia media e diffondendo standard di visibilità in tutto il settore della logistica della catena del freddo farmaceutica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Infrastruttura della catena del freddo rurale limitata | -0.9% | Bacino amazzonico (Brasile), Pampa (Argentina), Altopiani andini (Perù, Colombia) | Medio termine (2-4 anni) |
| Elevati costi operativi legati all'energia e al carburante | -1.2% | Argentina, Brasile, Cile; acuto nei corridoi stradali dipendenti dal diesel | A breve termine (≤ 2 anni) |
| Scarsità di laboratori di taratura accreditati per la convalida dei data logger | -0.4% | Brasile (fuori San Paolo, Rio), Argentina (fuori Buenos Aires), Perù, Colombia | Medio termine (2-4 anni) |
| Interruzioni di percorso dovute alle inondazioni nei corridoi dell'Amazzonia e della Pampa | -0.6% | Bacino amazzonico (Brasile, Perù), sistema fluviale Paraná-Paraguay (Argentina, Paraguay) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Infrastruttura della catena del freddo rurale limitata
La regione amazzonica brasiliana trasporta frequentemente vaccini per via aerea a 450 dollari a missione, cinque volte i costi standard dei camion refrigerati, perché distanze estreme, inondazioni stagionali e strade limitate rendono inaffidabile la distribuzione via terra. Questi voli partono in genere da hub come Manaus verso piccole piste di atterraggio o porti fluviali, aggiungendo fasi di movimentazione e rischi per la catena del freddo rispetto alle rotte standard dei camion. La Colombia ha aumentato la copertura rurale al 38% con frigoriferi solari, ma si affida ancora al trasporto in celle frigorifere per il 62% delle consegne remote, escludendo di fatto i prodotti a base di mRNA che necessitano di condizioni di freddo ultra-freddo stabili. Entrambi i paesi stanno quindi espandendo le celle frigorifere alimentate a energia solare e sperimentando nuove tecnologie dell'ultimo miglio per ridurre le lacune di accesso senza far salire vertiginosamente i costi logistici.
Elevati costi operativi legati all'energia e al carburante
Le tariffe di punta a San Paolo hanno raggiunto 0.92 real brasiliani/kWh, spingendo SuperFrio a installare 2.8 MW di pannelli solari sui tetti di sei siti, riducendo le bollette del 16% e consentendo un risparmio tariffario dell'8% per i clienti. Il prezzo del gasolio in Argentina è salito a 1491 real brasiliani (1.03 dollari) al litro alla fine del 2025, e le tariffe del trasporto refrigerato sono aumentate del 5.58%, spingendo le aziende farmaceutiche ad assorbire i ricarichi sui trasporti per evitare vuoti di magazzino. La carenza di GNL ha fatto aumentare i prezzi dell'energia elettrica in Cile del 16%. Friozem sta investendo 8 milioni di dollari in sistemi ad ammoniaca che dovrebbero ridurre il consumo di kWh del 22% entro il 2026.
Analisi del segmento
Per tipo di servizio: il trasporto aereo guadagna quota
La quota di mercato sudamericana della logistica della catena del freddo farmaceutica è dominata dal segmento dei trasporti, che ha rappresentato il 60.92% del fatturato totale nel 2025. Si prevede che il trasporto aereo crescerà a un CAGR dell'8.74% tra il 2026 e il 2031, il più rapido tra tutte le linee di servizio, poiché i distributori farmaceutici danno priorità alla velocità e all'integrità della temperatura. LATAM Cargo ha stanziato 22 milioni di dollari a metà del 2025 per modernizzare 18 cargo Airbus A320 e Boeing 767 con container attivi e per installare 12 carrelli refrigerati nei suoi hub di San Paolo (Viracopos) e Santiago, puntando a un aumento del tonnellaggio del 35% entro il 2027. [2] LATAM Airlines Group, “Pharma Retrofit Investment,” latamairlinesgroup.net
Aerolineas Argentinas ha inoltre migliorato la propria competitività completando la certificazione GDP a Ezeiza e dotando quattro aerei cargo Boeing 737-700 di registratori di temperatura in tempo reale, consentendole di competere con DHL e UPS sulle rotte transfrontaliere verso Uruguay e Paraguay. Sebbene il settore dei trasporti rimanga leader di mercato, si trova ad affrontare le pressioni dell'inflazione del carburante e le deviazioni dovute alle inondazioni lungo i corridoi del Rio delle Amazzoni e del Paranà, spingendo gli spedizionieri ad adottare strategie intermodali aria-strada. Nel settore dello stoccaggio, Lineage e Americold controllano circa il 48% degli slot pallet certificati in Brasile e hanno aggiunto 18,000 posizioni tra il 2024 e il 2025, mentre per quanto riguarda il trasporto marittimo, Maersk e Hamburg Süd mantengono gli unici servizi refrigerati di tipo farmaceutico, gestendo principalmente flussi di API alla rinfusa verso destinazioni caraibiche.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di temperatura: il segmento congelato accelera
Nel mercato sudamericano della logistica farmaceutica della catena del freddo, il segmento refrigerato ha rappresentato il 41.75% del fatturato nel 2025, trainato dalle esigenze di stoccaggio di insulina e anticorpi monoclonali convenzionali. Tuttavia, la categoria dei surgelati e a bassissima temperatura (-20 °C e inferiori) è destinata a crescere a un CAGR del 7.48%, superando i segmenti refrigerati e a temperatura ambiente, poiché l'aumento delle terapie a base di mRNA e CAR-T richiede la conservazione a -80 °C. Fiocruz ha installato due unità di congelamento a -80 °C nel 2024 e prevede di installarne altre sei entro il 2027, ciascuna con una capacità aggiuntiva di 12,000 fiale e con la necessità di contratti di rifornimento settimanale di ghiaccio secco.
L'argentina mAbxience investirà 18 milioni di dollari per raddoppiare la sua capacità di stoccaggio ultra-freddo entro il 2027, dopo essersi assicurata tre candidati per la pipeline di mRNA. Il segmento dello stoccaggio congelato (da -18 °C a 0 °C) si classifica al secondo posto per fatturato, supportando prodotti plasmaderivati e ormoni iniettabili. Nel frattempo, l'ISP cileno ha imposto condizioni di azoto in fase vapore a -150 °C per tutte le importazioni di CAR-T nel 2025, limitando di fatto le consegne dell'ultimo miglio alle reti LifeConEx di DHL e PharmaChain di Kuehne + Nagel.
Per prodotto: i farmaci speciali e orfani rimodellano la domanda
Nel mercato sudamericano della logistica della catena del freddo farmaceutica, i farmaci di marca si sono mantenuti il segmento di prodotto più ampio nel 2025, rappresentando il 51.84% del fatturato totale, sebbene si preveda che il loro predominio diminuirà di quattro punti percentuali entro il 2031, con l'aumento del mercato dei biosimilari. Si prevede che le formulazioni specialistiche e orfane cresceranno al ritmo più rapido, con un CAGR del 7.36%, a riflesso dell'accelerazione degli investimenti in terapie avanzate e per malattie rare. INVIMA ha rilasciato otto designazioni di farmaci orfani nel 2025 e ha stanziato 14 milioni di dollari per sovvenzionare la logistica per le terapie che servono meno di 500 pazienti e che richiedono una continuità di catena a 2-8 °C.
In Argentina, l'ANMAT ha accelerato cinque terapie cellulari CAR-T, ciascuna del valore di oltre 300,000 dollari, che richiedevano la spedizione in fase vapore a -150 °C e con doppio registratore. Nel frattempo, il registro nazionale peruviano delle malattie rare ha identificato 1,800 candidati per la terapia enzimatica, spingendo Ransa a istituire un corridoio freddo dedicato che ha ridotto i tempi di transito da 96 a 36 ore e ridotto gli sprechi di prodotto di sette punti percentuali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i produttori di biotecnologie guidano la crescita
Nel mercato sudamericano della logistica farmaceutica della catena del freddo, i produttori hanno rappresentato la quota maggiore, con il 46.18% del fatturato nel 2025, sebbene si preveda che la loro espansione si rallenterà con l'aumento dei canali diretti all'ospedale. Si prevede che le aziende biotecnologiche e biosimilari registreranno la crescita più rapida, con un CAGR del 7.61%, trainata dalla crescente produzione di terapie cellulari e geniche che richiedono rigorosi controlli della temperatura. L'accordo di servizio 2025 di Eurofarma con PharmaChain evidenzia questo cambiamento, imponendo escursioni termiche pari a zero e una soglia di puntualità del 99.5% come nuovo standard di settore.
Ospedali e farmacie al dettaglio hanno seguito da vicino, beneficiando della vaccinazione in negozio e dell'aumento della distribuzione di farmaci biologici. I grossisti, tuttavia, rischiano di perdere due punti percentuali di quota entro il 2031, a causa dell'espansione delle reti di distribuzione diretta e dell'adozione di torri di controllo basate sui dati. In Brasile, Raia Drogasil ha rafforzato la propria capacità di gestire la catena del freddo dotando 1,200 punti vendita di frigoriferi medicali nel 2025 e collaborando con UPS-Bomi per i rifornimenti notturni, garantendo così una temperatura costante di 2-8 °C.
Analisi geografica
Il Brasile ha rappresentato il 58.73% della quota di mercato della logistica della catena del freddo farmaceutica nel 2025, grazie agli aeroporti di Viracopos e Guarulhos che hanno movimentato 1.8 milioni di kg di merci farmaceutiche per via aerea nell'anno, con un aumento del 14% rispetto al 2024. SuperFrio gestisce 120,000 posizioni pallet in 18 siti certificati GDP e ha sfruttato 2.8 MW di energia solare sui tetti per ridurre le tariffe di stoccaggio dell'8% nel corridoio Zona Leste di San Paolo [3] SuperFrio Logística Frigorificada, “Solar Implementation Report,” superfrio.com.br . Fadel Logistica Fria di JSL gestisce 340 camion dotati di telemetria che hanno portato la conformità alla temperatura di 2-8 °C al 94% nel 2025. L'ammodernamento dell'impianto di ammoniaca di Friozem, del valore di 8 milioni di dollari, ridurrà il consumo di elettricità del 22% nei magazzini di Santos e Rio entro il 2026. Le inondazioni sulla BR-319 hanno costretto a un intervento di soccorso con elicotteri per dieci giorni nel primo trimestre del 2025, facendo aumentare i costi logistici per dose da 2.40 a 18.60 dollari.
Si prevede che la Colombia registrerà il CAGR più rapido, pari all'8.98%, entro il 2031. L'ampliamento del PIL di 8,500 m² dell'aeroporto El Dorado ha aumentato la produzione farmaceutica mensile del 41%, portandola a 320,000 kg. Il Ministero della Salute ha stanziato 28 milioni di dollari per l'ammodernamento di 140 celle frigorifere, riducendo lo spreco di vaccini al 2.8% nel 2025. DHL ha aperto un magazzino di 12,000 m², pronto per temperature di -80 °C, nel distretto di Fontibon a Bogotà, nel dicembre 2024. La joint venture Coordinadora di Ransa punta a una quota colombiana del 15% entro il 2027, supportata da una rete di distribuzione che comprende 1,100 comuni.
Argentina, Cile e Perù insieme rappresentano oltre il 25% del valore, ma devono affrontare sfide divergenti. Il gasolio a 850 ARS/litro ha gonfiato le tariffe del trasporto refrigerato del 28% in Argentina; l'ottimizzazione dei percorsi di Andreani ha ridotto i chilometri a vuoto dell'11% per attutire il colpo. La rete vaccinale peruviana gestita da Ransa ha ridotto gli sprechi dall'8.4% nel 2024 al 3.1% nel 2025 tramite furgoni tracciati tramite GPS. I restanti mercati sudamericani - Ecuador, Bolivia, Paraguay, Uruguay e Venezuela - detengono una quota dell'8% e cresceranno a un CAGR del 7.2% con la modernizzazione dei protocolli del PIL da parte di Quito e Asunción.
Panorama competitivo
Cinque multinazionali - DHL Supply Chain, UPS Healthcare, Kuehne + Nagel, DSV e CEVA Logistics - controllano circa il 50% della capacità certificata del PIL, sfruttando economie di scala e portafogli di servizi integrati mare-aria-strada che attraggono flussi biologici di alto valore. Ognuna di esse ha esteso gli accreditamenti IATA CEIV Pharma oltre gli hub principali, a città secondarie come Medellín, Curitiba e Guayaquil, rafforzando la leadership in termini di qualità e conquistando al contempo una quota di mercato incrementale nella logistica della catena del freddo farmaceutica.
I concorrenti regionali rimangono formidabili nelle rotte rurali e intra-nazionali. Ransa in Perù, Andreani in Argentina e SuperFrio in Brasile e Fadel Logistica Fria di JSL combinano fitte reti di celle frigorifere municipali con competenze normative locali, consentendo percentuali di puntualità superiori al 94% per le consegne di vaccini sull'ultimo miglio. L'autoproduzione di energia, come dimostra l'installazione di pannelli solari da parte di SuperFrio e la sostituzione dell'ammoniaca da parte di Friozem, sta diventando un fattore di differenziazione con l'aumento dei costi energetici.
Le aziende leader nel settore tecnologico, come la piattaforma blockchain di Maersk e gli armadietti autonomi a 2-8 °C di CEVA, rappresentano vettori competitivi emergenti. Maersk ha ridotto gli errori di documentazione del 41% e si è aggiudicata un contratto triennale per i vaccini, mentre la rete di armadietti di CEVA potrebbe raggiungere 140 città brasiliane entro il 2027, previa approvazione dell'ANVISA [4] Maersk, “Annual Report 2025,” maersk.com . Lineage e Americold accelerano le acquisizioni mirate per occupare spazi di magazzino a bassissima temperatura, anticipando l'espansione della terapia mRNA e puntando a estendere la loro impronta combinata nel settore della logistica della catena del freddo farmaceutica oltre il settore alimentare.
Leader del settore della logistica della catena del freddo farmaceutica in Sud America
Catena di fornitura DHL e spedizioni globali
UPS Healthcare / Gruppo Bomi
DSV
Soluzioni a temperatura controllata FedEx
Catena farmaceutica Kuehne + Nagel
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Eurofarma ha avviato la produzione commerciale di filgrastim nel suo stabilimento di Montes Claros da 120 milioni di dollari, spedendo 800,000 siringhe al mese tramite PharmaChain
- Gennaio 2026: Friozem ha annunciato un ammodernamento dell'ammoniaca da 8 milioni di dollari per i magazzini di Santos e Rio, con l'obiettivo di un risparmio energetico del 22%
- Dicembre 2025: il complesso insulinico da 90 milioni di dollari di Biomm a Nova Lima è entrato nella fase 1 della produzione, con una previsione di 18 milioni di fiale entro il 2027
- Dicembre 2025: CEVA ha sperimentato armadietti automatici da 2 a 8 °C nel quartiere Zona Sul di San Paolo
Ambito del rapporto di mercato sulla logistica della catena del freddo farmaceutica in Sud America
| Trasporti | Strada |
| Traversa | |
| Mare | |
| Aria | |
| Magazzinaggio e distribuzione | |
| Servizi a valore aggiunto e altri |
| Refrigerato ((0–5 °C)) |
| Congelato (-18–0 °C) |
| Ambientale |
| Surgelato/Ultra-Basso (meno di -20 °C) |
| Droghe generiche |
| Droghe di marca |
| Farmaci speciali/orfani |
| Produttori farmaceutici |
| Produttori di biotecnologie e biosimilari |
| Ospedali e farmacie al dettaglio |
| Distributori e grossisti di prodotti sanitari |
| Altro |
| Argentina |
| Brasile |
| Cile |
| Colombia |
| Perù |
| Resto del Sud America |
| Per tipo di servizio | Trasporti | Strada |
| Traversa | ||
| Mare | ||
| Aria | ||
| Magazzinaggio e distribuzione | ||
| Servizi a valore aggiunto e altri | ||
| Per tipo di temperatura | Refrigerato ((0–5 °C)) | |
| Congelato (-18–0 °C) | ||
| Ambientale | ||
| Surgelato/Ultra-Basso (meno di -20 °C) | ||
| Per prodotto | Droghe generiche | |
| Droghe di marca | ||
| Farmaci speciali/orfani | ||
| Per utente finale | Produttori farmaceutici | |
| Produttori di biotecnologie e biosimilari | ||
| Ospedali e farmacie al dettaglio | ||
| Distributori e grossisti di prodotti sanitari | ||
| Altro | ||
| Per Nazione | Argentina | |
| Brasile | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della logistica della catena del freddo farmaceutica entro il 2031?
Le previsioni indicano un mercato pari a 3.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.94%.
Quale sottosegmento si sta espandendo più rapidamente in base alla tipologia di servizio?
Si prevede che il trasporto aereo crescerà a un CAGR dell'8.74% entro il 2031, superando il trasporto su strada, via mare e lo stoccaggio.
Perché una capacità di archiviazione estremamente ridotta è considerata un collo di bottiglia?
Solo nove strutture certificate supportano la custodia a temperature pari o inferiori a -80 °C in Brasile, Argentina e Cile, limitando l'espansione delle terapie mRNA e CAR-T.
Qual è la principale pressione sui costi a cui sono sottoposti i 3PL?
Un aumento regionale del 18% dell'elettricità industriale e una forte inflazione del gasolio stanno comprimendo i margini di profitto per lo stoccaggio a freddo e il trasporto.
Quale Paese offre le maggiori opportunità di crescita?
La Colombia, trainata dall'espansione del PIL dell'aeroporto El Dorado e dai sussidi governativi per le celle frigorifere, dovrebbe registrare un CAGR dell'8.98% entro il 2031.
In che modo gli operatori stanno mitigando il rischio di escursioni sui percorsi dell'ultimo miglio?
L'ampia implementazione di sensori IoT, analisi predittive e tracciamento tramite blockchain consente ora agli spedizionieri di rilevare in tempo reale le variazioni di temperatura e di reindirizzare l'inventario in modo proattivo.


